Поиск

Самолет. Отчет за 1 пол 2026 по МСФО


Тикер:
#SMLT
Текущая цена: 240
Капитализация: 14.8 млрд
Сектор: Девелопмент
Сайт: https://samolet.ru/investors/

Мультипликаторы (LTM):

▫️ P/E — убыток LTM
▫️ P/BV — 0.64
▫️ P/S — 0.05
▫️ ROE — убыток LTM
▫️ ND/EBITDA — 6.97 (без эскроу)
▫️ EV/EBITDA — 7.11 (без эскроу)

Что не нравится:

▫️ выручка снизилась на 31.3% г/г (171 → 117.4 млрд);
▫️ чистый долг без учета эскроу увеличился на 2.9% п/п (742.1 → 763.8 млрд). ND/EBITDA ухудшился с 5.93 до 6.97;
▫️ вырос нетто фин. расход на 8.3% п/п (52.1 → 56.5 млрд);
▫️ остаток на эскроу снизился на 8% п/п (368.2 → 338.8 млрд);
▫️ убыток -22.3 млрд против прибыли 1.8 млрд в 1 пол. 2025

Дивиденды:

Минимальные уровни выплат от чистой прибыли по МСФО (ND/EBITDA):
▫️ если < 1 — не менее 50%;
▫️ от 1 до 2 — не менее 33%.
При этом при любом долге сумма дивидендов составит не менее 5 млрд в год.

По данным сайта Доход, дивиденды за 2026 год не ожидаются.

Мой итог:

Операционных показателей компания не предоставила. Только указала, что новые продажи в 1 пол. 2026 снизились по причине общего снижения спроса на рынке первичной недвижимости. Звучит неубедительно. И у других упали продажи, но статистику они не прятали. Здесь же можно добавить, что из крупных девелоперов у Самолета на 3 кв. самый высокий процент задержки сдачи жилья (а за каждый день просрочки оплата 1/150 ставки ЦБ РФ).

Выручка снизилась вслед за уменьшением продаж. И это при том, что средняя цена выросла за кв. м выросла примерно на 10% г/г. Можно предположить, что с новыми продажами у Самолета совсем все плохо. Выручка по сегментам (г/г в млрд):
▫️ Москва и МО -31.5% (149.9 → 102.8);
▫️ Санкт-Петербург и регионы -30.9% (21.3 → 14.7).

За отчетный период получен значительный убыток на фоне ухудшения операционной рентабельности с 29.4 до 25% и увеличения нетто фин. расхода на 18% (47.9 → 56.5 млрд). Но в первую очередь причина в сильном снижении выручки.

Основной болевой точкой компании является наличие большой долговой нагрузки, которая еще и продолжает увеличиваться. Денежных средств на счетах минимум, остатки эскроу снижаются, EBITDA падает, долг растет. ND/EBITDA с учетом эскроу увеличился с 2.99 до 3.88. Нетто фин. расход идет по восходящей и уже на 92% превышает операционную прибыль.

Продолжаются попытки компании сэкономить средства. В Амурской области заморозили жилищный проект на 200 тыс. кв. м. До этого. Но пока все тщетно. По результатам полугодия видно, что предыдущие продажи и сворачивания проектов не помогли уменьшить долг.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам — на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам — на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков, из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (у Самолета основной регион Москва и Московская область).

Неприятным звоночком стал почти технический дефолт по выпуску облигаций БО-П20. Да, группа в итоге все погасила, но сильно потрепала нервы держателям облигаций. Как-то так начинал свое падение Евротранс. Сюда же можно добавить новость о том, что казахстанский фонд под управлением Fonte Capital Ltd сократил долю в девелопере с 18 до 5%. А ведь они не так давно покупали пакет акций.

В общем, картина тут откровенно безрадостная. Пока Самолет медленно тонет под тяжестью долгов. Вопрос в том, будет ли группа действительно "too big to fail" или ей все же дадут утонуть? Но в любом случае риски огромны, поэтому пока даже не стоит смотреть в сторону компании.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Самолет. Отчет за 1 пол 2026 по МСФО

Фонды: что это такое максимально просто


Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.

Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.

В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».

✅ Плюсы

· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.

Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.

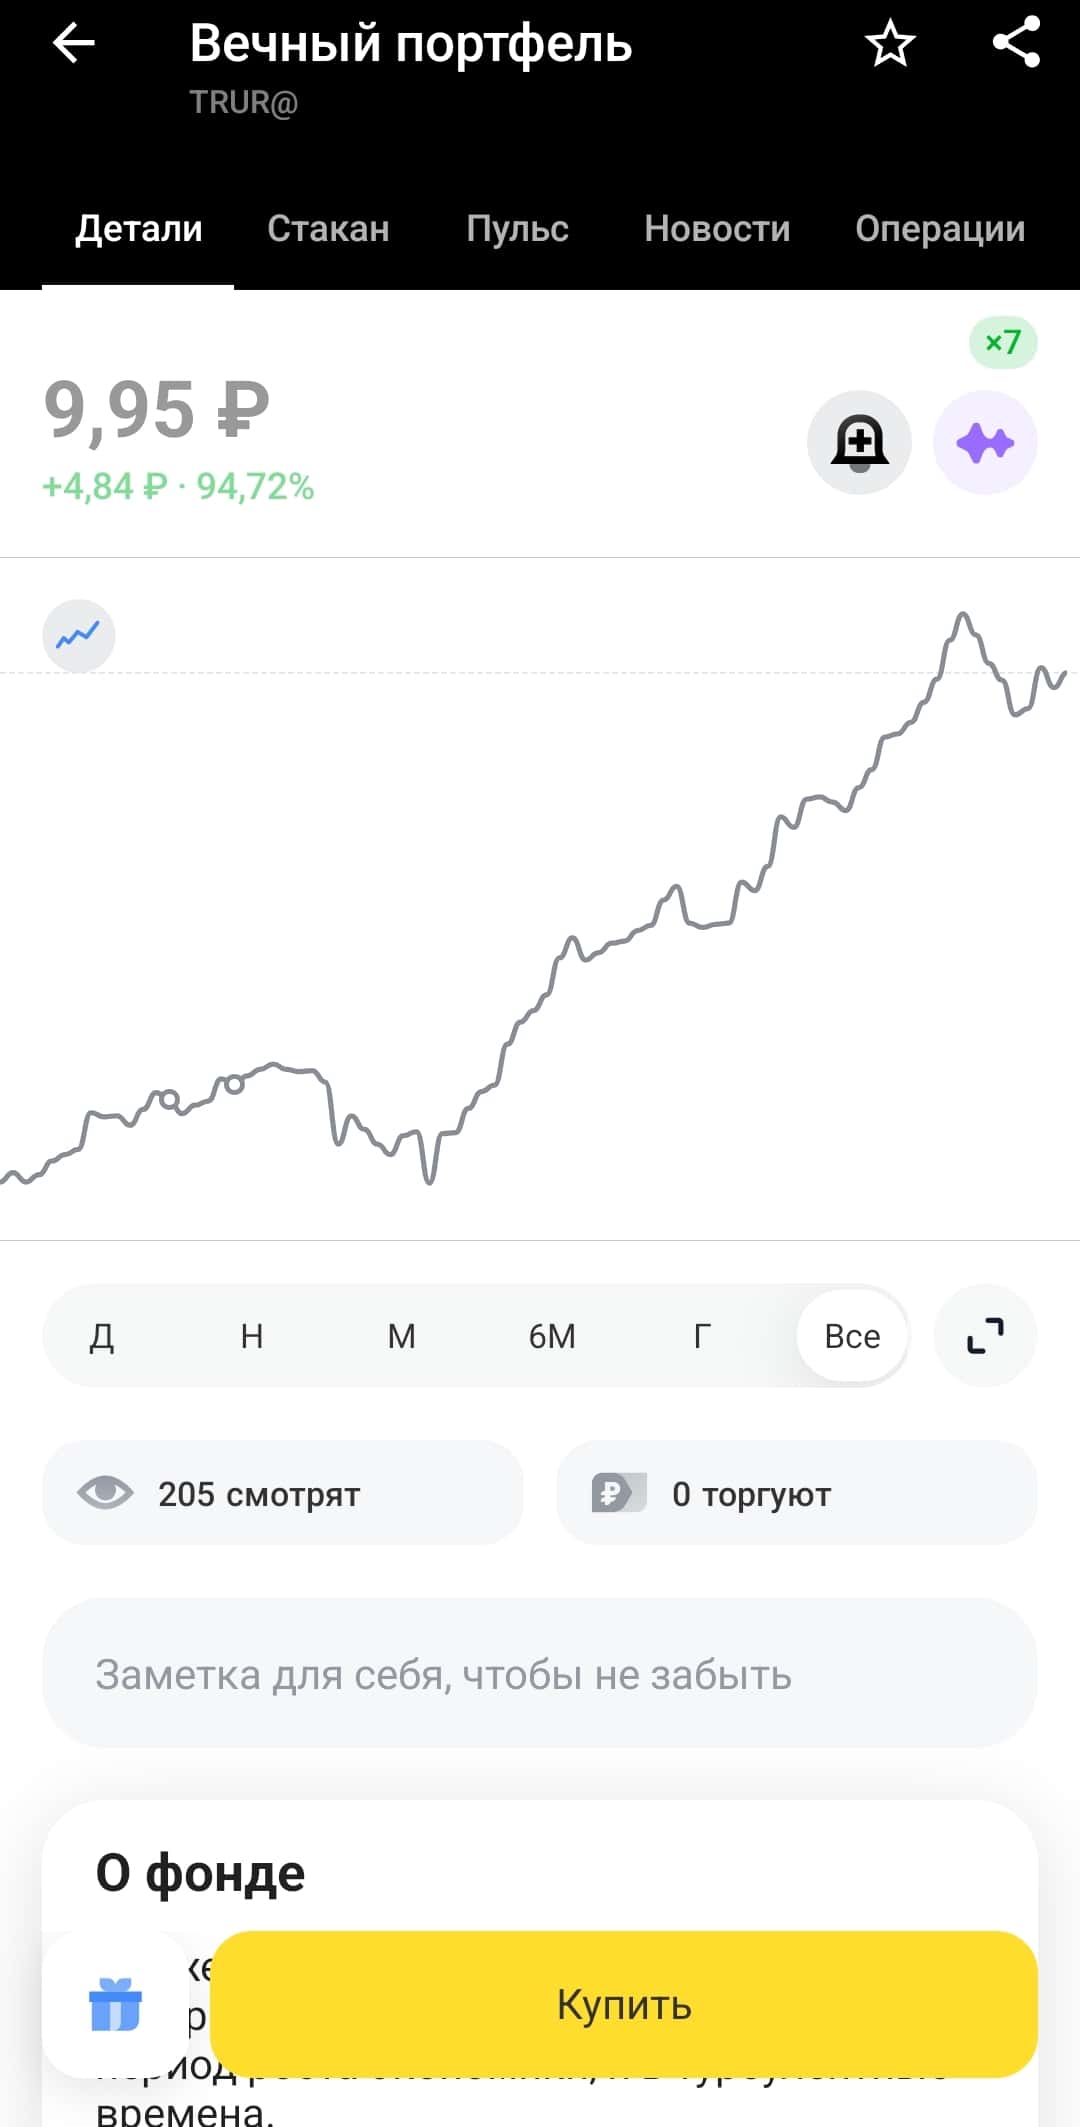
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.

Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.

Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.

❌ Что мне не нравится в фондах

Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.

Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.

🤔 Кому подходит

На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.

Такими инвестиции бывают.

Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.

⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.

Фонды: что это такое максимально просто

🪙Т-фонды. Облигации.

Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.

Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.

Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.

- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.

- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.

- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1

- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB

Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍

Доходность сильно выше рынка не возникает из воздуха (продолжение)

За ней может стоять уникальный бизнес, а может концентрация риска и плечо! У нас тоже очень популярны фонды денежного рынка и другие инструменты, которые инвестор постепенно начинает воспринимать почти как деньги на счете.

Здесь, конечно, нет прямой аналогии с Турцией - устройство портфелей и регулирование отличаются, но у меня вопрос к нашей индустрии и регулятору: если завтра очень много инвесторов одновременно захотят забрать деньги из любого фонда, что управляющий будет продавать? То, что написано в названии фонда? Доходность, что он показывал последние три года, красивый график? Или то, что конкретно лежит внутри? Вот это важно инвестору - за сколько это можно продать завтра, это и есть ликвидность.

Мои 5 выводов

1. Доходность без понимания источника доходности - не преимущество, а повод задавать вопросы. Чем красивее цифра, тем больше вопросов.

2. Цена актива на экране не равна цене большого пакета акций, особенно если акция низколиквидная.

3. Плечо прекрасно увеличивает доходность. Убытки оно почему-то увеличивает тоже.

4. Название "фонд" ничего не говорит о ликвидности. Ликвидность определяется тем, что лежит внутри.

5. Самый опасный момент наступает, когда инвестор перестает видеть риск. С рискованной акцией он хотя бы понимает, что может потерять деньги. А инструмент, который каждый день спокойно погашался, имел максимальную ликвидность, очень быстро начинает восприниматься как банковский депозит. Пока однажды полмиллиона инвесторов не обнаружат, что собственные деньги придется подождать полгода.

Когда вам показывают инвестицию с фантастической доходностью - спросите не "сколько можно заработать?", а "что должно произойти, чтобы я не смог забрать деньги?" 70 000% обсуждайте потом 😎

#фонды
https://t.me/ifitpro

Хотите 70 000% доходности?

Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

Как же они сделали такую доходность?

Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

Продолжение завтра…

@ifitpro
#фонды

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

Россети Центр. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKC
Текущая цена: 0.72
Капитализация: 30.4 млрд
Сектор: Электросети
Сайт: https://www.mrsk-1.ru/

Мультипликаторы (LTM):

▫️ P/E - 2.06
▫️ P/BV - 0.38
▫️ P/S - 0.19
▫️ ROE - 18.4%
▫️ ND/EBITDA - 0.75
▫️ EV/EBITDA - 1.44
▫️ Акт/Обяз - 1.82

Что нравится:

▫️ рост выручки на 13.8% г/г (33.4 → 38 млрд);
▫️ положительный FCF +59 млн против -326 млн во 2 кв 2025;
▫️ чистый долг снизился на 1.7% к/к (33.7 → 33.1 млрд). ND/EBITDA улучшился с 0.81 до 0.75;
▫️ нетто фин расход уменьшился на 5.4% к/к (1.3 → 1.2 млрд);
▫️ чистая прибыль увеличилась на 21.8% г/г (3.3 → 4 млрд);

Что не нравится:

▫️ среднее соотношение активов и обязательств.

Дивиденды:

По див. политике выплаты 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0528 руб. (ДД 7.33% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 0.9% г/г (11.1 → 11.2 млрд кВт*ч). Уровень потерь в 10.53% является самых высоким значением во 2 квартале за последние 5 лет. Вообще, в сравнении с другими "дочками" холдинга у Центра самый большой процент потерь. Рост тарифа за квартал в среднем составил +12.2% г/г (2746 → 3082 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +14% (30.3 → 34.3);
▫️ технологическое присоединение +26.2% (2.2 → 2.7).

За полгода выручка увеличилась на 13.5% г/г (71 → 80.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

В отчетном квартале динамика по прибыли лучше выручки за счет улучшения операционной рентабельности с 14.3 до 19.9%, снижения нетто фин расхода (1.6 → 1.2 млрд) и уменьшения эф. ставки налога на прибыль (28% vs 33.4% во 2 кв 2025).

FCF положительный в отличии от прошлого года на фоне разнонаправленного роста OCF (+1.5% г/г, 5.8 → 5.9 млрд) и снижения кап. затрат (-4.8% г/г, 6.1 → 5.8 млрд).
Долговая нагрузка продолжила снижаться в первую очередь за счет роста EBITDA.

В соответствии с последней версией ИПР за 2026 год планируется заработать 12.3 млрд. По МСФО за полугодие план выполнен на 69.5%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.48. Дивиденд по ИПР получается 0.1205 руб (ДД 16.73% от текущей цены).

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Если смотреть только на ИПР, то у Россети Центр самая высокая див. доходность за 2026 год среди остальных нормальных "дочек" холдинга (и вторая по доходности за 2027 год после Северо-Запада). Но уже есть прецедент, когда выплаты за прошлый год были кратно "срезаны" по причине того, что часть прибыли перевели в резервный фонд для финансирования ремонтных, инвестиционных и модернизационных работ. Дивиденд за прошлый год был одним из самых низких среди компаний Россети (на уровне Россети Юг).

И тут уже вопрос веры в то, что такое не повторится еще раз (или хотя бы прибыль на дивиденды будет скорректирована не так значительно). А еще получается, что компания становится "миркоином" больше некоторых компаний. Если СВО закончится, то как-будто и не будет повода для создания больших резервов для выполнения ремонтных и восстановительных работ. И значит можно направлять на дивиденды всю запланированную сумму.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 0.959 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Центр. Отчет за 2 кв 2026 по МСФО

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Когда ждать рост Индекса Мосбиржи?

paywall
Пост станет доступен после оплаты

🏗 Самолет заходит на посадку — банкротство или реструктуризация?


Смотрю я на ситуацию вокруг Самолета и понимаю, что тучи над компанией сгущаются всё сильнее. На прошлой неделе появились слухи, что Сбер может получить управление в части бизнеса девелопера. Если это действительно произойдёт, то вариантов развития событий несколько, и не все они радужные. Мне такая неопределённость кажется опасной, потому что рынок в таких случаях начинает закладывать худшие сценарии.

Первый вариант — самый негативный. Сбер получает управление в дочерних структурах, которые занимаются непосредственно строительством объектов. Тогда все деньги с этих объектов забирает банк, а материнская компания остаётся с огромным долгом и без кэша. Тут и до банкротства недалеко. Невольно вспоминается история 2014 года с застройщиком СУ-155 — одним из крупнейших в России на тот момент. Из-за долгов дочерние компании забрали банки, а головную структуру обанкротили, и кредиторы получили копейки. Повторение такого сценария для Самолета выглядит пугающе реальным.

Второй вариант чуть получше — реструктуризация долгов. Компанию могут докапитализировать, возможно проведут допэмиссию, продадут часть активов, продлят сроки выплат и как минимум по облигациям продолжат платить. Мне такой сценарий кажется наиболее вероятным и позитивным, тем более что облигационный долг составляет менее четверти, а основной объём — это проектное финансирование. Вполне возможны и промежуточные варианты, о которых мы пока ничего не знаем, так что гадать тут можно долго.

К слову, есть и позитивный момент. Примерно полтора месяца назад фонд наследников Михаила Кенина почти полностью вышел из состава акционеров Самолета. Долю в 18% купила казахстанская управляющая инвестиционная компания Fonte Capital Ltd примерно за 4,2 млрд рублей. Мне это говорит о том, что кто-то решил зафиксировать позицию до того, как ситуация окончательно прояснится. Волатильность по бумаге сейчас зашкаливает, так что осторожность тут важна как никогда. Я продолжаю наблюдать за развитием событий и не спешу с выводами.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Промежуточные итоги стратегии «Интеллект»


Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.

Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.

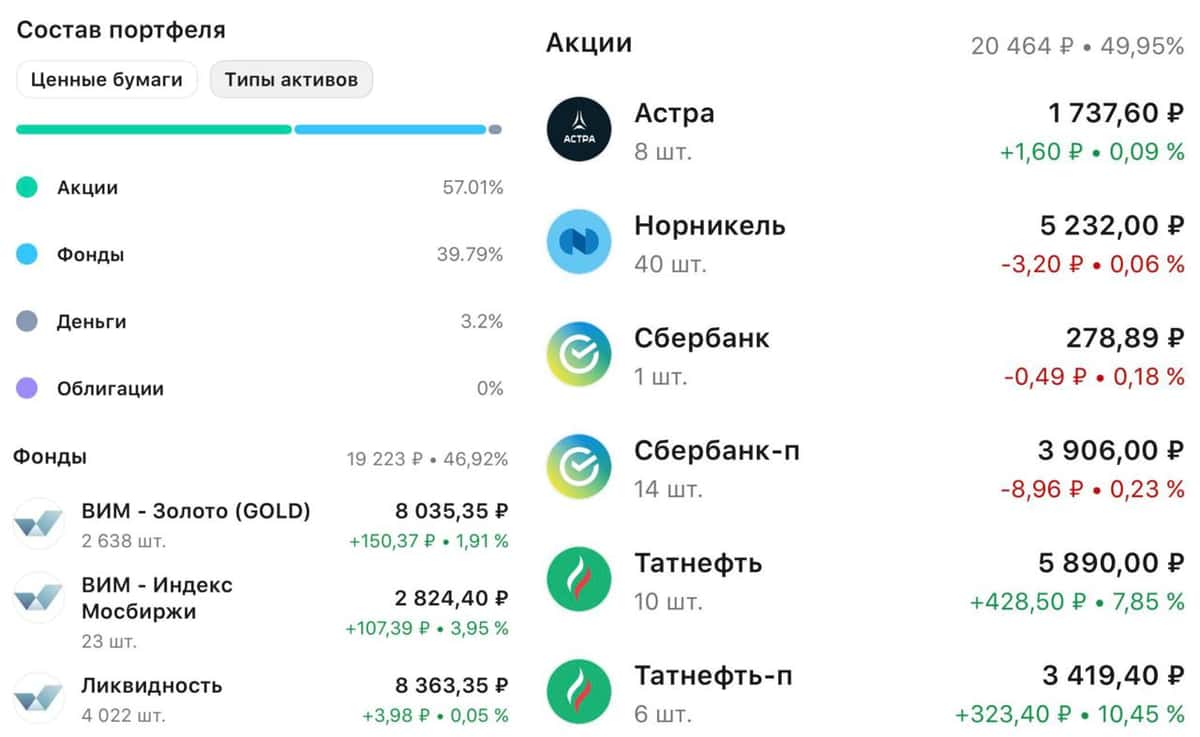
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.

Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.

Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.

Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.

❗️Не является инвестиционной рекомендацией

♥️ Тестируем стратегию дальше. Ставьте лайк!

Промежуточные итоги стратегии «Интеллект»

Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)


Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨

А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊

Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌

Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑

Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️

Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷‍♂️

В любом случае кто конечный бенефициар — узнать невозможно. 🕵️

По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉

А хорошее что-нибудь есть? 😅

Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝

У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸

Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦

Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅

Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.

$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3

#самолет #инвестициии

Самолёт — паровозик, который «смог» или нет? ✈️🚂
(Вернее, сможет, но это не точно 🤔)

Хотите зарабатывать в три раза больше рынка? А терять в три раза больше готовы?

TQQQ заработал почти 35 000%. А сколько заработал ты? Есть инвестиционная стратегия, которая с 2010 года заработала почти 35 000%, пока Nasdaq-100 вырос примерно на 1 800%. Казалось бы, вот он, инвестиционный Грааль, просто купи! TQQQ - это ETF с тройным плечом, который каждый день делает Х3 Nasdaq-100! Если индекс вырос на 1% - фонд на 3%, упал на 1%... ну, вы меня поняли…

Только между инвестором и этими 35 000% была одна небольшая проблема - дорога, которую не каждый осилит. Во время ковидного падения 2020 года Nasdaq-100 потерял 28%, TQQQ - 70%. В 2022 году Nasdaq упал на 33%, а TQQQ - на 80%! В 2025 году Nasdaq потерял 23%, TQQQ - 57%.

Сколько инвесторов действительно получили те самые 35 000%? Я думаю, НИКТО! И расскажу почему. На растущем рынке мы все долгосрочные инвесторы, спокойно относимся к волатильности и готовы терпеть просадки. А теперь представьте, что ваши 10 млн превратились в 2 млн, рынок продолжает падать, вокруг очередной капец рынка США, а вам говорят - спокойно, просто ничего не делай

Вы продержитесь? Как долго? Падение на 80% требует последующего роста примерно на 376%, только чтобы вернуться в ноль! И плечо здесь увеличивает не финансовый риск, а вероятность того, что инвестор сам разрушит свою стратегию!

Можно выбрать стратегию с огромной доходностью и заработать меньше “инвестора с обычным индексом”, потому что он спокойно пережил падение, а вы вышли после минус 70%.

Мы недавно обсуждали возможную коррекцию американского рынка - никто не знает, когда она начнется и насколько будет глубокой! Инвестор должен ответить на один вопрос - какую просадку он способен пережить, не меняя стратегию? Не виртуально в Excel, не сейчас, когда американский рынок около максимумов, а когда видишь на счете минус 50%!

Выводы

- Доходность портфеля не имеет никакого значения, если инвестор не способен до нее досидеть…

- Лучший портфель не тот, который больше всех зарабатывает на графике, а тот, который не заставит вас продать его в самый плохой момент.

- Если хочется 35 000% доходности - сначала попробуйте мысленно потерять 79%

Не является инвестиционной рекомендацией. Наш бизнес - образование.

@ifitpro
#доходность

Хотите зарабатывать в три раза больше рынка? А терять в три раза больше готовы?

🪙 Отчет «Полюса» (1П 2026). Когда ждать дивиденды?

Компания опубликовала урезанную отчетность по МСФО, скрыв ключевые детали (себестоимость, ОДДС). Формально выручка выросла, но реальные цифры настораживают.

Ключевые показатели:
· Выручка: +13,8% (до 352,7 млрд руб.) — рост обеспечен ценой, а не объемом.
· Прибыль: падение в 2,8 раза (до 61,2 млрд руб.).
· Долг: вырос на 15,8% (до 912,9 млрд руб.).
· Расходы: взлетели в 3,3 раза (до 259,3 млрд руб.), но это частично объясняется «бумажными» курсовыми разницами (год назад они давали +70 млрд руб. прибыли, сейчас, вероятно, убыток).

Почему выручка не взлетела при росте цен на золото в 1,5 раза?
1. Падение физического объема продаж золота на 20% (до 950 тыс. унций).
2. Укрепление рубля (средний курс 76,4 против 87 год назад), что съело часть валютной выручки.

Куда уходят деньги?
Отчетность не раскрывает детали расходов, что порождает главный риск. На фоне новостей о том, что крупный бенефициар (Керимов) жертвует средства на «поддержку экономики РФ», у инвесторов возникают обоснованные сомнения:

· Формально 46,35% акций переданы в Фонд исламских организаций (для защиты от санкций).
· В сети циркулируют версии, что это временная схема (с возможностью обратного выкупа по опциону), а реальное управление осталось прежним.
· При закредитованности почти в 1 трлн руб. и падении прибыли любые внеплановые «поддержки» государства за счет операционного денежного потока бьют напрямую по дивидендам и инвестиционной привлекательности.

Риски для инвесторов

1. Токсичная непрозрачность. Скрыта структура расходов. Инвестор не может оценить реальный денежный поток и качество прибыли.
2. Риск «Государственного кармана». Высока вероятность, что свободные средства пойдут не на развитие или дивиденды, а на финансирование инициатив, не связанных с деятельностью компании.
3. Долговая нагрузка. Рост долга на фоне сокращения прибыли увеличивает процентные риски. При сохранении высокой ключевой ставки обслуживание долга будет давить на маржинальность.
4. Разовое ухудшение vs тренд. Если текущий убыток от переоценки ПФИ и курсовых разниц — не разовый, а системный (из-за волатильности рубля), то прибыль будет крайне волатильной.
5. Корпоративное управление. Передача акций в фонд и отсутствие ясности по бенефициарам создают репутационные риски и риски блокировки активов (юрисдикционные).

В общем история с компанией становится все более "мутной". Держать такое в портфеле... А зачем?
Дивидендов не будет до 2030 года, и не факт что они появятся после. Тем более что компания уже непонятно для кого и чего, но явно не для акционеров.

@pensioner30

Германия с Юмором)

🇩🇪 Германия: «Виновата Россия!» (ну, а кто ещё?)

Ну как же иначе! Берлин официально заявил, что рост стоимости заимствований до 15-летнего максимума — это следствие российских военных действий. Просто Россия "заставила" немцев тратить бешеные деньги на оборону и поддержку Украины. Никакого выбора, да? 🤷‍♂️

Хотя постойте… никто ведь за руку не тянул. Ни НАТО с её 2% — Германия сама подписывалась. Решили ударить по своим же кошелькам с размахом.

Итог закономерный: в бюджете — дырища, которую латают займами. За счёт будущих поколений, разумеется. Потому что платить по счетам всегда будет кто-то другой, верно? 😏

Цифры, от которых даже бюргеры теряют хладнокровие:

💰 838,2 млрд евро — план привлечь с 2027 по 2030 через спецфонд и ослабление долговых правил. Это больше ВВП многих стран Европы!

📈 Процентные платежи вырастут с 41,9 млрд в 2027 до 80,7 млрд к 2030-му. Почти вдвое! Каждый четвёртый евро налогов — просто на обслуживание долга.

Но главное ведь — Россия виновата. А то, что сами залезли в долговую яму по самые уши, выбирая между танками и школами, — это мелочи. Свои же правила заимствования ослабили, свой же инфраструктурный фонд раздули. Сами, сами, сами.

Минфин ФРГ успокаивает: мол, отказ от инвестиций сегодня обойдётся дороже. Ага, только почему-то эти «инвестиции» всё больше похожи на кредит под будущие налоги немецких детей.

❓ Риторический вопрос: может, хватит валить с потрохами на Москву, а пора признать, что это исключительно немецкий выбор — сидеть на долговой игле ради геополитического жеста?

@FenomenalInvest

#новости

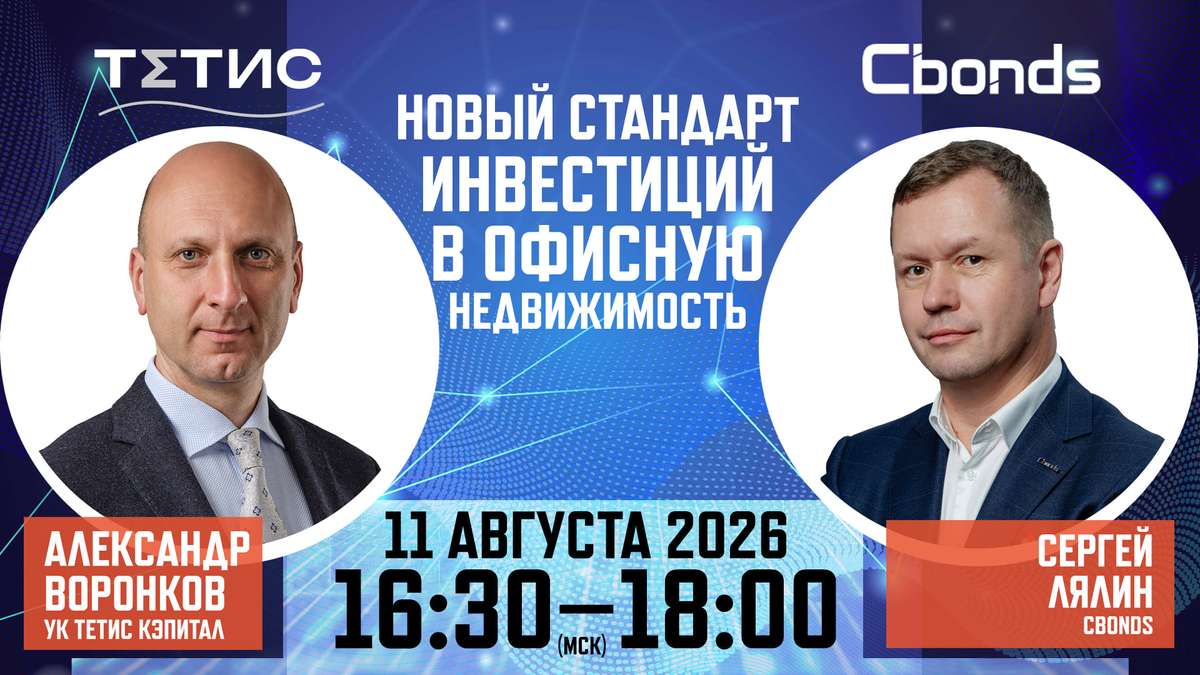
❗️ Перенос даты проведения онлайн-семинара «Новый стандарт инвестиций в офисную недвижимость»

📢 Онлайн-семинар состоится 9 сентября в 16:30 (мск). В рамках онлайн-семинара мы встретимся с генеральным директором УК Тетис Кэпитал Александром Воронковым и поговорим о новом фонде на рынке офисной недвижимости – ЗПИФ АВИУМ.

ℹ️ ЗПИФ АВИУМ – фонд офисной недвижимости, в состав активов которого входят наиболее ликвидные этажи бизнес-центра АВИУМ от девелопера НЕОМЕТРИЯ. Это пять смежных и видовых этажей общей площадью 6,5 тыс. кв м. Паи фонда торгуются на Московской бирже.

Гибридная инвестиционная стратегия фонда позволяет инвесторам вложить капитал в новый девелоперский проект на этапе котлована по самой привлекательной цене с оптовой скидкой, получив доход от роста стройготовности объекта.

💬 Спикер онлайн-семинара:
🔵 Александр Воронков, генеральный директор УК Тетис Кэпитал

🎙️ Модератор:
🔵 Сергей Лялин, основатель Cbonds

📆 Когда: 9 сентября в 16:30 (мск)

✔️ Участие бесплатное.

➡️ Регистрация доступна по прежней
ссылке.

Используйте уникальный шанс задать интересующий Вас вопрос эмитенту! 😉

❗️ Перенос даты проведения онлайн-семинара «Новый стандарт инвестиций в офисную недвижимость»

📢 Онлайн-семинар «Новый стандарт инвестиций в офисную недвижимость»: регистрация открыта

11 августа в 16:30 мы встретимся с генеральным директором УК Тетис Кэпитал Александром Воронковым и поговорим о новом фонде на рынке офисной недвижимости - ЗПИФ АВИУМ.
ЗПИФ АВИУМ – фонд офисной недвижимости, в состав активов которого входят наиболее ликвидные этажи бизнес-центра АВИУМ от девелопера НЕОМЕТРИЯ. Это пять смежных и видовых этажей общей площадью 6,5 тыс. кв м. Паи фонда торгуются на Московской бирже.

Гибридная инвестиционная стратегия фонда позволяет инвесторам вложить капитал в новый девелоперский проект на этапе котлована по самой привлекательной цене с оптовой скидкой, получив доход от роста стройготовности объекта.

💬 Спикер онлайн-семинара:
🔵 Александр Воронков, генеральный директор УК Тетис Кэпитал.

🎙️ Модератор:
🔵 Сергей Лялин, основатель Cbonds.

📆 Когда: 11 августа в 16:30 (мск)
Участие бесплатное.

Используйте уникальный шанс задать интересующий Вас вопрос эмитенту! 😉

📢 Онлайн-семинар «Новый стандарт инвестиций в офисную недвижимость»: регистрация открыта