Поиск
Как я экономил последнее время: коробки, шины и вода из автомата 😄
💰
Тема экономии. Обожаю 😍 Жду чего-то необычного и треша 😅
Ну, любимая тематика. Она вызывает самые противоречивые отзывы в блоге, поэтому я периодически её освежаю. Хотя я и управляю капиталом — выкроить копеечку я люблю 😏 Поэтому за прошедшее время я:
📦 Продал на Авито старую коробку из-под Айфона 12 — чистыми получил что-то около 173 ₽. Основное тут, конечно, не деньги, а возможность получить себе положительный отзыв в аккаунт. Всегда прошу людей оставлять отзывы 🙏
💼 Продал на Авито визитницу — получилось рублей 150. Разумеется, тут основная мотивация такая же, как и в прошлом пункте. Отзывы на Авито мне нужны для того, чтобы когда появляются стоящие вещи, я мог их удачно и выгодно продать 😎
💧 Относительно недавно — ну как недавно, несколько месяцев назад (просто ещё не рассказал) — нашёл у себя во дворе автомат с водой. Вместо того чтобы покупать пятилитровки, набираю воду в автомате — 7 ₽ за литр. Дороже, чем когда мы жили в области, но дешевле, чем в магазине. Из плюсов — наша семья генерирует меньше мусора, и мы довольно бодро экономим ♻️ Кто-то скажет, что фильтры лучше — нет, я считал: действительно нормальная фильтр-система в сравнении с такими автоматами, учитывая стоимость самой системы и замену фильтров, никогда себя не окупит. ИМХО 🤷♂️
🛞 После поисков и выбора нашёл себе наконец шины — они с уценкой, витринный образец. Пока только заказал, решение о приобретении приму после тщательного осмотра в ПВЗ. Комплект на мой кроссовер, 4 колеса, вышел порядка 15 300 ₽ — это с учётом промокода на 1000 ₽ и списания баллов. Производитель США, Firestone. Будет обидно, если окажутся плохими — придётся всё-таки брать Китай в таком случае или Беларусь 😬
🔧 Шиномонтаж — традиционно обзвонил несколько точек. Цены варьируются от 3000 до 8000 ₽ за замену с балансировкой моих колёс. Нашёл точку, наиболее адекватную по соотношению цена/отзывы/локация — 3200 ₽ и полная переобувка готова. Быстро и без проблем 👌 Кстати, всегда так подбираю себе сервисы и шиномонтажки.
🎉 Недавно выловил очень крутую акцию на Озоне: комплект 3 фильтров на своё авто увидел за 800 ₽. Взял сразу 3 комплекта — чего добру-то пропадать 😄
🧥 Нашёл свою старую куртку — она очень качественная и функциональная, но подызносились шнурки и липучки. Отнёс в ателье, в районе 1000–2000 ₽ починят всё. Ещё отбегает 💪
Вот такая у меня вышла экономия за последнее время. А вы как экономите? 😊
#экономия #финансы #инвестиции
🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов
Дебютный годовой отчет GloraX за 2025 год занял 2-е место в номинации «Лучший годовой отчет нового эмитента на рынке капитала за последние 3 года (2023–2025)» на XXIX конкурсе годовых отчетов Московской биржи.
🚀 Кроме того, наш отчет вошел в шорт-лист номинации «Лучший годовой отчет компании с капитализацией до 40 млрд рублей». Всего в конкурсе приняли участие 127 компаний из различных отраслей экономики.
💼 Для нас годовой отчет – важный инструмент коммуникации с инвестиционным сообществом. В нем мы стремились не только представить финансовые и операционные результаты, но и последовательно раскрыть стратегию развития GloraX, особенности бизнес-модели и ключевые факторы роста.
Особое внимание уделили основным составляющим инвестиционного кейса компании: региональной экспансии, высокой рентабельности бизнеса и развитию земельных активов. Отчет также позволяет инвесторам оценить выполнение ранее заявленных ориентиров и перспективы дальнейшего развития GloraX.
📈 Высокая оценка профессионального сообщества особенно значима для нас как нового публичного эмитента. С момента выхода на рынок акционерного капитала мы последовательно развиваем практики раскрытия информации, стремясь обеспечить инвесторам прозрачное и полное представление о бизнесе компании.
🤝 Благодарим организаторов конкурса за высокую оценку нашей работы, а инвесторов и аналитиков – за постоянный диалог и обратную связь. Именно они помогают нам совершенствовать качество раскрытия информации и делать коммуникацию с рынком более открытой, содержательной и системной.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8
Подборка облигаций: горизонт 3+ года и устойчивость на рынке
Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.
🔹 Основная подборка (Фиксированный купон)
1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1
· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A
2. Селигдар 001Р-11 $RU000A10EXW6
· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A
3. ПГК 003Р-04 $RU000A10EYV6
· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA
4. АБЗ-1 002P-06 $RU000A10EW51
· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-
5. РЖД БО 001P-52R $RU000A10EN11
· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA
🔸 Бонус: Флоатеры (Плавающий купон)
6. Газпром нефть 005Р-12R $RU000A10G5K5
· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA
7. СИБУР Холдинг 001Р-11 $RU000A10FYM2
· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)
8. Атомэнергопром 001Р-13 $RU000A10F7N6
· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)
💰 Денежный рынок (Для свободного кэша)
У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).
Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.
· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).
Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.
Подпишись и помни - Важные новости не только тут! 🙌
#инвестиции #облигации #долгосрок #покупки
🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.
Цена доразмещения зеленых облигаций серии 002Р-01 зафиксирована в размере 945 рублей за бумагу (94,5% от номинала) + НКД.
📅 Сбор заявок доступен до конца дня вторника 3 ноября.
💰 Дополнительный выпуск позволяет участникам зафиксировать эффективную доходность к погашению в 24,28% годовых, а также дает дисконт к текущим котировкам и повышенную доходность на весь оставшийся срок обращения.
📈 Параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Доходность – 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер
❗️ Подать заявку на участие можно через брокеров-организаторов в разделе будущих выпусков облигаций.
#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8
🟢 Доразмещение выпуска зеленых облигаций 002P-01
Объявляем о доразмещении нашего выпуска зеленых облигаций серии 002Р-01 объемом не менее 1,5 млрд руб.
📈 Ключевые параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – не менее 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Индикативная доходность – не выше 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Предварительная дата букбилдинга – 3 ноября с 11:00 до 15:00
✅ Предварительная дата размещения – 6 ноября
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер
Напомним, что первоначальное размещение выпуска состоялось 10 июля 2026 года на сумму 6,1 млрд рублей. Ставка фиксированного ежемесячного купона по первоначальному выпуску составляет 19,5%. После доразмещения общий объем выпуска составит не менее 7,6 млрд рублей. Условия доразмещения обеспечивают инвесторам премию по доходности к погашению относительно других обращающихся облигационных выпусков GloraX.
🌱 Привлеченные средства направим на рефинансирование затрат на строительство энергоэффективного жилья в соответствии с условиями зеленого выпуска. Это позволит высвободить ресурсы для дальнейшего развития земельного банка и реализации стратегии региональной экспансии GloraX.
#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🏗 GloraX расширяет портфель проектов в Мурманске
Продолжаем укреплять позиции в регионах присутствия! Приобрели новый земельный участок в Мурманске для реализации жилого проекта. Это уже вторая площадка GloraX в регионе, где мы занимаем лидирующие позиции на рынке недвижимости.
🔍 Ключевые параметры нового проекта:
· Площадь участка – 0,33 га
· Предварительная продаваемая площадь – около 6 тыс. кв. м
· Расположение – ул. Профсоюзов, 18
Проекту ранее был присвоен статус масштабного инвестиционного проекта (МИП). Планируем реализовать его с использованием этого механизма, заключив соответствующее соглашение с Правительством Мурманской области.
📈 Напомним о наших текущих результатах в регионе:
✅ 1-е место по объему продаж в Мурманске за 9 месяцев 2026 года
✅ 2-е место по объему текущего строительства в Мурманской области с долей рынка 21,5%
✅ Кольский – первый проект в регионе, по которому недавно GloraX получил разрешение на строительство второй очереди.
Приобретение новой площадки позволит нам расширить предложение жилья в Мурманске и создать дополнительный задел для роста продаж в регионе. Продолжаем последовательно реализовывать стратегию региональной экспансии, укрепляя позиции на перспективных рынках.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026
По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.
Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.
Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей
Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей
🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.
🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.
📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.
✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.
Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.
🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda
#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!
На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.
💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.
Вроде бы звучит все круто, перспективно, а главное - очень дешево.
🧐Но что скрывается за этой дешевизной?
▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.
✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»
CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:
🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.
🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.
💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.
«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»
💡 Читайте полный текст интервью по ссылке
#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке
Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.
🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места
GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.
❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани
Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.
В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.
🔍 Результаты за август 2026 года:
✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж
«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.
🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🪙 Синара. Паровозик, который смог...
Сегодня побывал на заводе
«Уральские Локомотивы» компании Синара в городе Верхняя Пышма.
Компания с 2010 году с участием Siemens выпускает скоростные поезда и не только.
Общий объём инвестиций в производство составил 25 млрд рублей. Предприятие выпускает и обычные электровозы, причем есть электровозы, способные использовать постоянный и переменный ток. Менять AC на DC по ходу движения.
В настоящее время завод работает без иностранного капитала и технологий Siemens.
В поездах «Ласточка» используются контроллеры российского производства. Скорее всего компонентная база не только лишь российская, но сборка отечественая.
Целевой сегмент высокоскоростных магистралей (ВСМ) — перевозки на расстояние 1000–1500 км; более длинные маршруты целесообразнее обслуживать авиацией.
Для проектирования современных электровозов применяется не только иностраное ПО, но и белорусское и российское (например «Компас» от компании «Аскон»).
Ведутся испытания беспилотных систем, разработанных РЖД. Загрузка предприятия составляет около 60% от возможного выпуска поездов.
Строится современный инжиниринговый центр. Текучесть кадров низкая. Средняя зарплата, по оценке одного из топ-менеджеров, — 80 тыс. рублей; в пресс-релизе указано 117 тыс. рублей. Вероятно, истинное значение находится между этими цифрами.
В цепочке поставок: алюминий поставляет «Русал», но алюминиевый профиль закупается за рубежом— открывать его производство в России пока невыгодно.
Корпус кабины, электродвигатели и компрессоры производятся в Челябинске. Силовые преобразователи выпускает компания «Горизон» (Екатеринбург). Часть деталей, узлов и агрегатов собирают в Новосибирске, Нижнем Новгороде, Пензе, Санкт-Петербурге, Твери, Москве, Выксе, Владимире и Воронеже. В грузовых тележках только пневмодемпферы и алюминиевые площадки импортируются из Китая.
Портфель заказов включает 43 высокоскоростных поезда; основные покупатели — ГТЛК и РЖД. Пять составов уже находятся в работе. $RU000A0JXPG2
$RU000A0JXQ44
Эти поезда смогут развивать скорость до 360 км/ч.
Пуско-наладкой занимаются 40 человек одновременно, процесс занимает 30–40 дней.
Несмотря на сокращение инвестиционной программы РЖД, финансовое положение компании СТМ (в состав которой входит завод) остаётся стабильным.
Выводы:
Адаптация к санкциям. Отказ от иностранного капитала и технологий Siemens не остановил производство. Завод продолжает выпуск электровозов и развитие новых направлений (беспилотные системы, инжиниринговый центр).
Недостаточная загрузка мощностей. 60% — резерв для роста, который может быть реализован при расширении заказов, в том числе на ВСМ. 👍
Ну и конечно же ждем ветку скоростных поездов ( скорее всего не ВСМ) между Екатеринбургом и Челябинском. Даже скорость в 160 км/ч позволит преодолевать расстояние быстрее, чем на автомобиле ( 1,5 -2 часа) .
«Уральские Локомотивы» — пример успешной адаптации российского высокотехнологичного производства к условиям санкционного давления, но для полной независимости и роста загрузки необходимы развитие собственной компонентной базы и расширение внутреннего спроса.
В целом компания Синара и Уральские локомотивы производят очень хорошее впечатление.
Спасибо компании и команде Т за организацию этого события. Ну и всем кто присутствовал.
Во 2 части можно будет разобрать финансы и целесообразность инвестирования в облигации СТМ.
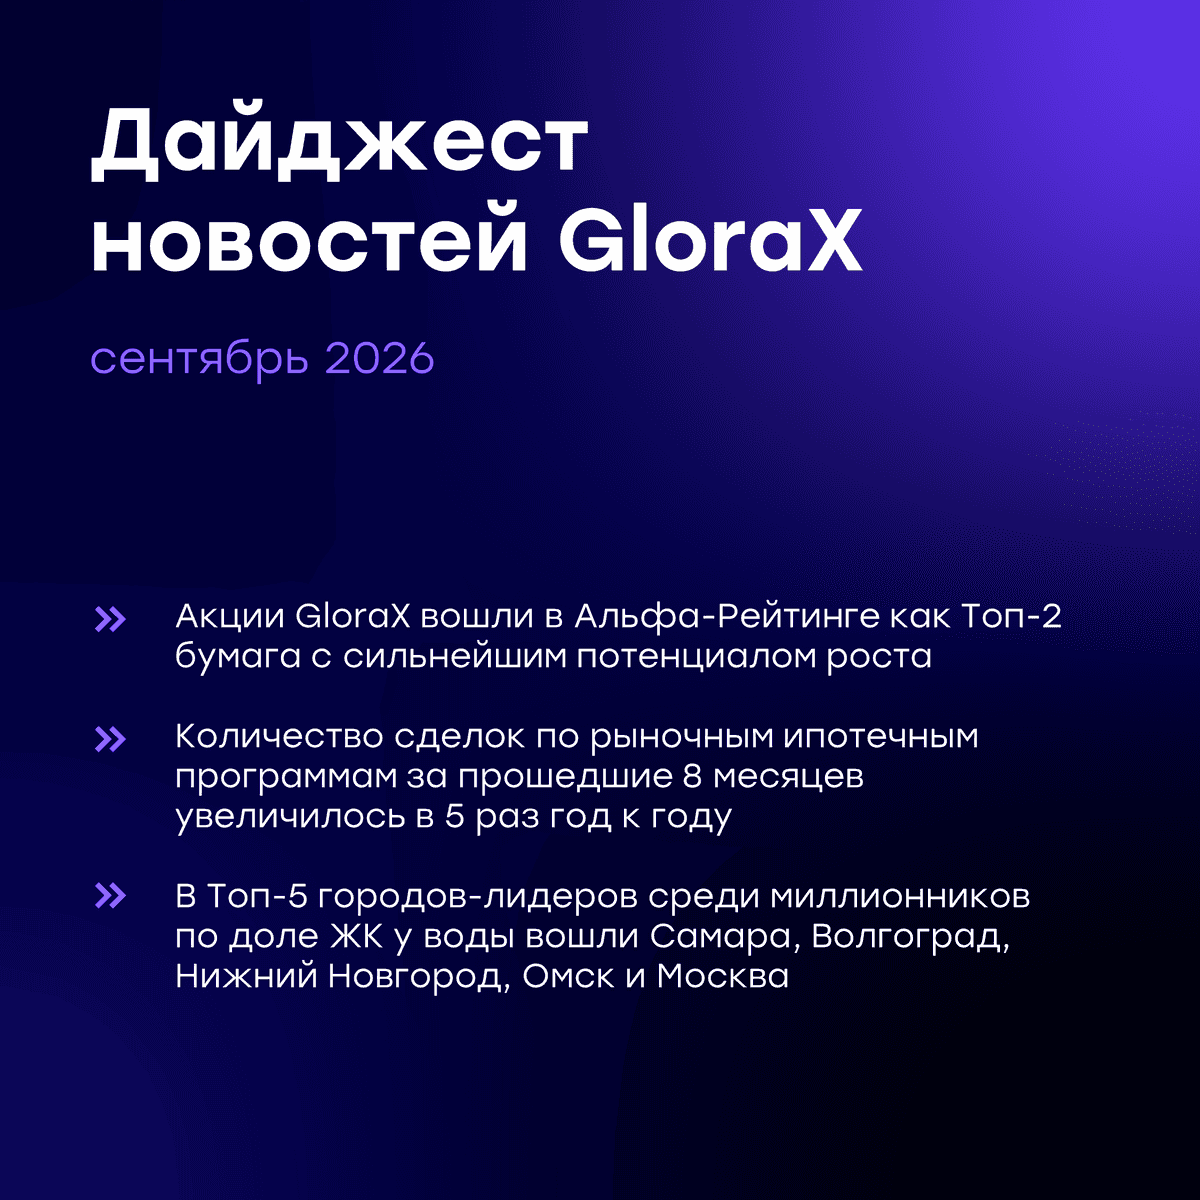
Еженедельный дайджест новостей отрасли
Главные новости:
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655