Поиск
⚡ АКРА подтвердило кредитный рейтинг ГК «А101»
Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».
Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.
🔍 Детали оценки:
💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.
📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.
💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.
🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.
📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Текущая ситуация на бирже
Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?
🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.
🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.
🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!
💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.
🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.
❗️Не является инвестиционной рекомендацией
♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.
Подборка облигаций: горизонт 3+ года и устойчивость на рынке
Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.
🔹 Основная подборка (Фиксированный купон)
1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1
· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A
2. Селигдар 001Р-11 $RU000A10EXW6
· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A
3. ПГК 003Р-04 $RU000A10EYV6
· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA
4. АБЗ-1 002P-06 $RU000A10EW51
· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-
5. РЖД БО 001P-52R $RU000A10EN11
· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA
🔸 Бонус: Флоатеры (Плавающий купон)
6. Газпром нефть 005Р-12R $RU000A10G5K5
· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA
7. СИБУР Холдинг 001Р-11 $RU000A10FYM2
· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)
8. Атомэнергопром 001Р-13 $RU000A10F7N6
· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)
💰 Денежный рынок (Для свободного кэша)
У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).
Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.
· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).
Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.
Подпишись и помни - Важные новости не только тут! 🙌
#инвестиции #облигации #долгосрок #покупки
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
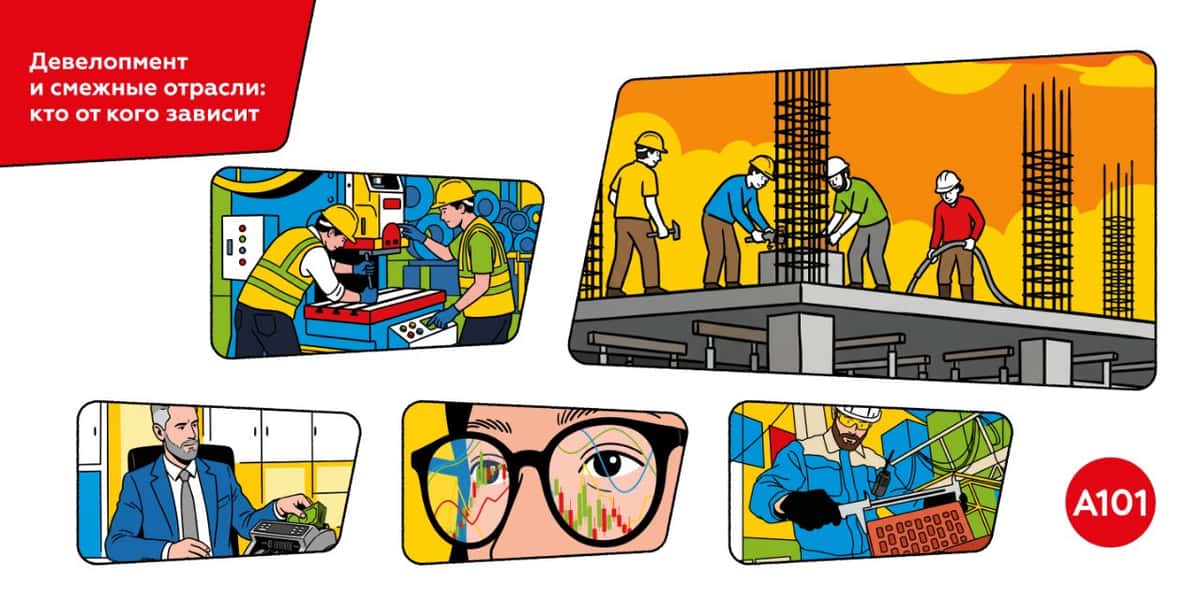
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
🏤 Мегановости 🗞 👉📰
1️⃣ Аэрофлот $AFLT отчитался по РСБУ за 9 месяцев 2026 года: чистая прибыль упала на 95,1%, до 6,3 млрд ₽, в том числе в III квартале — на 68,7%, до 6,9 млрд ₽.
Выручка выросла на 7,9%, до 613,4 млрд ₽, а себестоимость — на 12,2%, в основном из-за подорожания авиатоплива.
Операционный результат за 9 месяцев — убыток 19,6 млрд ₽ против прибыли годом ранее, при этом скорректированная чистая прибыль в III квартале выросла на 61,1%, до 16,2 млрд ₽.
Падение прибыли по РСБУ связано в основном с топливными издержками, а рост скорректированной прибыли говорит об устойчивости операционного бизнеса.
Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ
Разворот выручки в рост
Выручка за 3 кв. — 715 млн ₽: +14% к предыдущему кварталу и почти на уровне прошлого года (−1,1% к АППГ). Это лучший квартальный результат за последние 12 месяцев после сложного первого полугодия, когда рынок давил на цены.
Выручка за 9 мес. — 1 983 млн ₽, LTM — 2 658 млн ₽.
EBITDA за 9 мес. — 149,9 млн ₽, LTM — 204,9 млн ₽.
Чистая прибыль за 9 мес. — 120,4 млн ₽, LTM — 143,6 млн ₽.
Основной продукт укрепляет позиции
Неасептическая упаковка для молока — по-прежнему ядро бизнеса: 605 млн ₽ за квартал (85% выручки), +15% кв/кв и +4% г/г. Прочие направления — менее 5% выручки.
Рынок неасептики стабилен и растёт вслед за производством тарного молока (+0,4% за 8 мес. 2026). «Ламбумиз» же наращивает долю за счёт замещения выбывших мощностей:
• производство — 125 млн шт. (+15% кв/кв, +9% г/г);
• в сентябре зафиксированы максимальные отгрузки упаковки.
Асептика — новый драйвер
За 5 месяцев с запуска отгружено 1 817 тыс. шт. асептической упаковки. После приёмки и запуска нового ламинатора компания ждёт кратного роста. Асептика дороже — это возможность улучшить структуру выручки и маржу.
Цены и рентабельность
Средняя цена стабилизировалась во 2–3 кв., в сентябре наметился умеренный рост. Вместе с ростом натуральных продаж это создаёт базу для роста выручки.
• Рентабельность по EBITDA в 3 кв. — 7,9% (6,3% во 2 кв., 10,5% годом ранее).
• Рентабельность по чистой прибыли — 5,6% (6,8% во 2 кв.). Причина — средства IPO направлены на строительство, процентный доход сократился. При этом проценты к уплате снизились на 62%.
Инвестиции в будущее
За 9 мес. инвестиции — 600 млн ₽, половина профинансирована за счёт IPO.
• Основные средства — 1 111 млн ₽ (+28%): строительство здания под асептику.
• Запасы — 667 млн ₽ (+17%): закупка картона под рост продаж.
Долг и устойчивость
• Финансовый долг — 611 млн ₽, весь представлен льготными инвесткредитами. 83% процентов субсидирует Московский фонд поддержки промышленности и предпринимательства — фактические проценты на обслуживание долга не превысили 9 млн ₽.
• Денежные средства и краткосрочные финвложения — 295 млн ₽, чистый долг — 317 млн ₽.
• Собственный капитал — 1 871 млн ₽ (+4% к 2025 г.). На дивиденды в 2026 г. направлено 51,9 млн ₽.
• Валюта баланса — 3 034 млн ₽.
• Дебиторская задолженность — 808 млн ₽ (+78%), но рост в основном за счёт авансов поставщикам на оборудование. Задолженность покупателей выросла лишь на 29,2 млн ₽ (+13%); доля одного заказчика — менее 8%.
Сергей Ботвин, председатель Совета директоров ПАО «Ламбумиз»:
«Третий квартал показал, что рынок начал восстанавливаться: цена зафиксировалась после давления в первом полугодии, и мы рассчитываем, что тренд сохранится. Мы наращиваем объёмы и долю рынка, замещая выбывшие мощности, привлекаем новых клиентов и стремимся удержать лидерство. Ключевую роль играет наш подход к работе с клиентами — мы реализуем комплексную программу поддержки молокозаводов, используя технологическую экспертизу и понимание рынка».
С отчётностью можно ознакомиться на сайте "Ламбумиз" для инвесторов
ВТБ - анатомия рекордной прибыли в эпоху структурной трансформации
Банковский сектор переживает один из самых сложных, но при этом самых маржинальных периодов в своей новейшей истории. Ну а банк ВТБ не перестает меня приятно удивлять. Свежий отчет за третий квартал 2026 года тому доказательство. Предлагаю его рассмотреть и еще раз перспективы банка прикинуть .
🏦 Итак, чистые процентные доходы за 3 квартал выросли на 81,5% до 219,8 млрд рублей. Процентные доходы снизились, однако процентные расходы упали еще сильнее, отыгрывая смягчение денежно-кредитной политики. За 9 месяцев чистая прибыль составила 407,5 млрд руб. (+7% г/г) при ROE 19,1% - рекорд для этого периода.
Чистые комиссионные доходы выросли на 27% до 102,4 млрд рублей. В основе этого роста лежит обслуживание внешнеэкономической деятельности. В новой реальности, где каждый трансграничный перевод превращается в сложную инженерную задачу, роль банка как проводника в мир дружественных юрисдикций становится критической.
Комиссионные доходы - это не только приятный бонус к процентной марже, но и стратегический щит, который обладает нулевым кредитным и процентным риском. Более того, он уже покрывает 64% всех административно-управленческих расходов.
💼 Кредитный портфель за квартал вырос на 1,8% и превысил 26 трлн рублей. Драйвит кредитный бизнес корпоративный сектор. Но рост портфеля - это лишь одна сторона медали. Важно также смотреть на стоимость риска, которая показывает, во сколько банку обходится покрытие потенциальных потерь по кредитному портфелю.
Показатель составляет 1%, что ниже среднеотраслевого значения и обусловлено структурой кредитного портфеля, где порядка 73% приходится на корпоративных клиентов, из которых 76% составляет крупный бизнес, который обладает более устойчивой бизнес-моделью, чем сегмент МСП. Доходы банка растут кратно быстрее расходов, что нашло отражение в снижении показателя cost-to-income ниже 40%, которые менеджмент таргетирует на этот год.
📊 Чистая прибыль увеличилась на 82,3% до 182,3 млрд рублей. Рентабельность капитала (ROE) достигла 24,8%. По оценкам ЦБ, прибыль банковского сектора в третьем квартале выросла на 34,1%, и на этом фоне ВТБ показывает опережающие темпы роста.
Устойчивость операционных доходов и оптимизация расходов позволяют менеджменту ВТБ подтвердить годовой прогноз по чистой прибыли на уровне 600 млрд рублей. А там уже и дивиденды приличные могут быть выплачены. ВТБ в последние годы демонстрирует высокие финансовые результаты, что меня несказанно радует.
❗️Не является инвестиционной рекомендацией
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
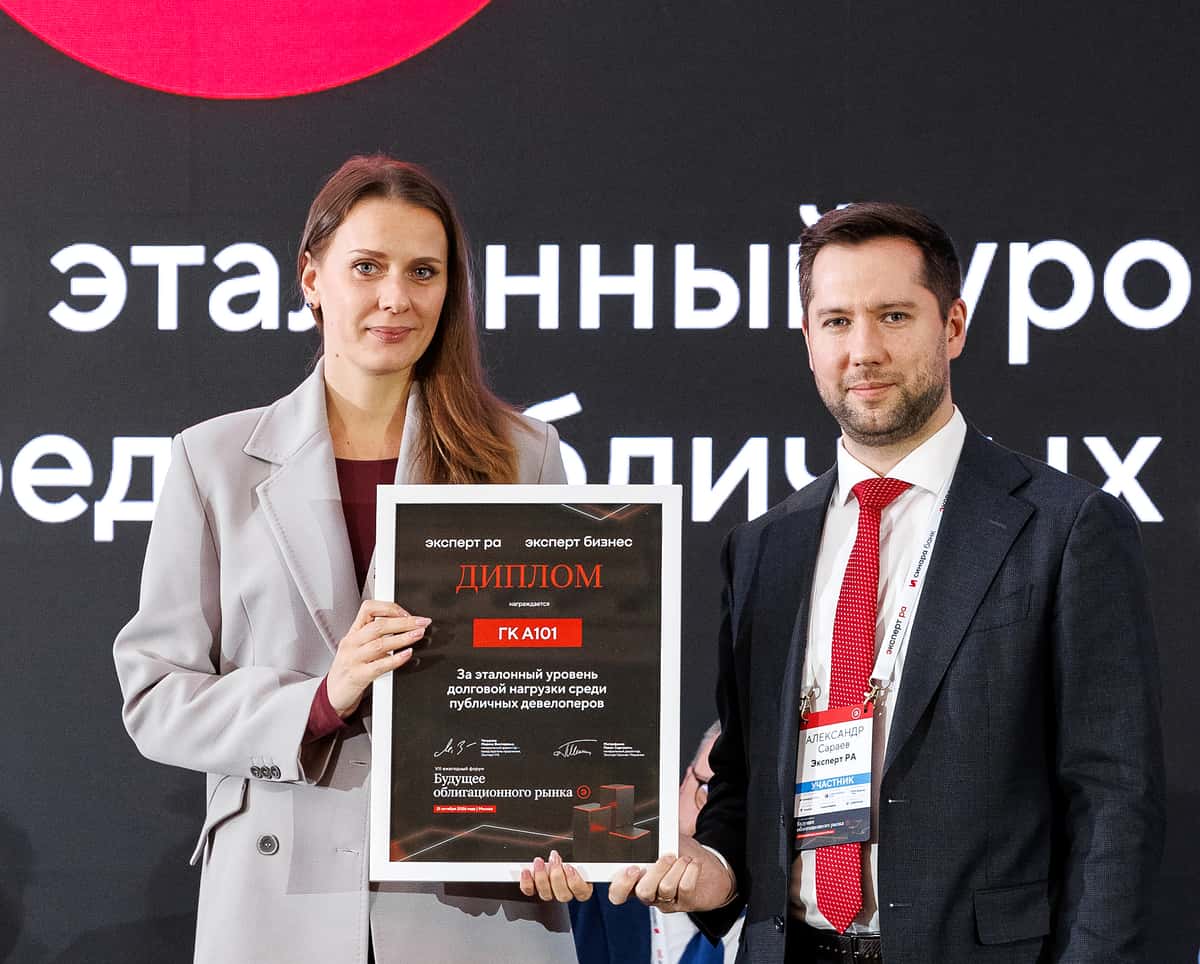
🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»
Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».
📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.
✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.
📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.
💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026
По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.
Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.
Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей
Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей
🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.
🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.
📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.
✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.
Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.
🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda
#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Растем против рынка: Сергей Кузин о том, что делает бизнес ВИ.ру устойчивым
Во втором квартале 2026 года выручка ВИ.ру достигла рекордных 50,6 млрд рублей, хотя рынок DIY, по нашим оценкам, сократился на 5–6%. И пока мы ждем операционных результатов третьего квартала, директор по работе с корпоративными клиентами Сергей Кузин в интервью «Коммерсанту» рассказал, что поддерживает рост компании и какие задачи стоят перед бизнесом.
📌 Если коротко, то:
🔘 Регулярные закупки бизнеса — основа роста B2B
Предприятиям нужны инструменты, оборудование и расходные материалы для обслуживания, ремонта и ежедневной работы. Такой спрос вместе с более высоким средним чеком помогает нам развивать корпоративный сегмент, на который приходится 75% выручки.
🔘 Разные циклы спроса поддерживают устойчивость
Впервые за несколько кварталов выросли оба сегмента: B2B — на 11%, B2C — на 4%. Говорить об устойчивом восстановлении частного спроса пока рано, но широкая база клиентов из строительства, производства и сферы услуг снижает зависимость бизнеса от отдельных отраслей и заказчиков.
🔘 Технологии помогают повышать эффективность
Более 70% заказов обрабатываются автоматически. Собственная ИТ-платформа и инструменты на основе ИИ помогают прогнозировать спрос, управлять ассортиментом и упрощать закупки. Например, ИИ-агент по подбору товаров экономит более 7,5 тыс. человеко-часов в год.
🔘 Следующая задача — двузначный рост с сохранением финансовых показателей
Мы перешли от агрессивного расширения к повышению эффективности. Теперь наша задача — вернуться к двузначным темпам роста, сохраняя показатели по чистому долгу и маржинальности. В фокусе также запас ликвидности, выполнение обязательств и выплата дивидендов.
🔗 Больше о конкуренции, развитии Северо-Запада и сервисах для корпоративных клиентов читайте в интервью «Коммерсанту».
#ВИвСМИ #Ви2В #быстреерынка
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
⚡️ Сигнал рынку и команде: мы запускаем байбэк
Совет директоров ПАО «ВИ.ру» одобрил программу обратного выкупа акций $VSEH на сумму до 500 млн рублей. Выкуп осуществит дочернее общество — ООО «ВсеИнструменты.ру».
📌 Ключевые параметры программы:
▫️ Объем: до 500 млн рублей
▫️ Срок: с 1 ноября 2026 года до 31 декабря 2027 года включительно
▫️ Условия: фактические сроки и объем будут определяться с учетом рыночной конъюнктуры, без обязательства по выкупу акций на всю установленную сумму
📌 Зачем байбэк?
Текущая рыночная оценка ВИ.ру не в полной мере отражает достигнутые результаты, финансовую устойчивость и долгосрочный потенциал роста стоимости компании. Приобретенные акции будут направлены на реализацию программ долгосрочной мотивации сотрудников.
💬 Олег Безумов, директор по финансам и стратегии, член Совета директоров ВИ.ру:
«Мы считаем принципиально важным, чтобы сотрудники и акционеры были, по сути, в одной лодке, а команда была напрямую заинтересована в долгосрочном росте стоимости бизнеса. Поэтому мы рассматриваем акции как один из ключевых инструментов долгосрочной мотивации».
❗️Байбэк не отменяет дивиденды: сильная финансовая позиция позволяет провести обратный выкуп без ущерба для других стратегических проектов и планов по выплатам в соответствии с действующей дивполитикой.
#новостикомпании #VSEH
Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026
Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026
Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.
Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
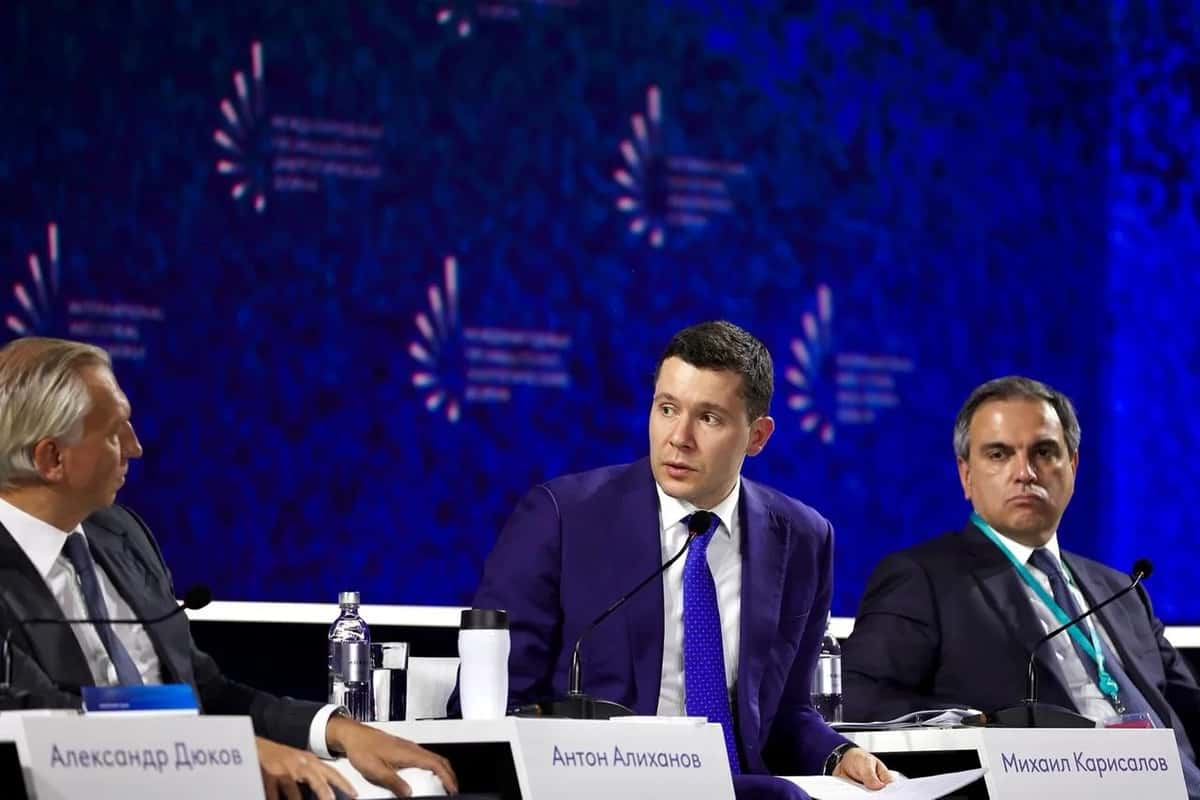
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.