Поиск
Вечные фьючерсы: невидимые издержки, которые убивают доходность
В 2026 году Московская биржа существенно расширила линейку вечных фьючерсов: в июле появились контракты на S&P 500 и Nasdaq, в сентябре — на фиксинги акций крупных американских компаний (Tesla, Apple, NVIDIA, Amazon и др.), а затем — на криптоиндексы (Bitcoin, Ethereum, Solana, Ripple, TRON), доступные только квалам.
У всех контрактов общая механика: нет даты экспирации, есть ежедневный фандинг, который удерживает цену у реального рынка — и одновременно влияет на издержки позиции. Именно вокруг этой механики и возникают типичные ошибки, о которых сегодня я хочу с вами поговорить.
На первый взгляд вечный фьючерс очень похож на базовый актив: цена находится рядом, контракты не имеют даты экспирации, а позицию можно держать сколь угодно долго. Из-за этого многие инвесторы воспринимают вечный фьючерс как обычную покупку акций или валюты.
Однако у этого инструмента есть специфика, которая напрямую влияет на результат торговли:
• Встроенное плечо. Для торговли необходимо иметь на счёте гарантийное обеспечение, а не полную стоимость контракта. При этом прибыли и убытки рассчитываются по всей позиции.
• Ежедневный клиринг. Финансовый результат пересчитывается каждый день: прибыль сразу начисляется, убыток сразу списывается.
• Фандинг. По вечным контрактам предусмотрен ежедневный платёж между участниками.
По фьючерсу на акцию инвестор не становится владельцем и не получает дивиденды. При этом возможна дивидендная поправка, если инвестор был покупателем вечного фьючерса перед отсечкой.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Что такое фандинг и зачем он нужен?
Фандинг — это ежедневный платёж между держателями длинных (лонг) и коротких (шорт) позиций по вечному фьючерсу. Его задача — не давать цене контракта надолго уходить от цены базового актива (спота).
Логика простая:
• Фьючерс дороже спота → фандинг положительный: лонги платят шортам. Это делает лонг менее выгодным и тянет цену фьючерса вниз к споту.
• Фьючерс дешевле спота → фандинг отрицательный: шорты платят лонгам. Это охлаждает интерес к шортам и подтягивает цену фьючерса вверх.
• Разница небольшая → фандинг нулевой: если отклонение укладывается в допустимый коридор (L1), платежей нет.
Фандинг считается в течение дня, а начисляется или списывается в вечерний клиринг. Хотите заранее прикинуть, спишут с вас деньги или начислят и сколько примерно, — смотрите индикативный фандинг в терминале или на сайте биржи. А если платить не хочется, позицию можно закрыть до вечернего клиринга.
Не то, что можно игнорировать
В вечных фьючерсах на акции и на индекс IMOEX заложена дивидендная поправка — по сути, компенсация за изменение цены из-за дивидендных отсечек.
Как это работает:
• Лонги по вечному фьючерсу получают дивидендную поправку;
• Шорты — платят её.
Начисляется или списывается поправка в дату закрытия реестра акционеров. Но чтобы она прошла по вашей позиции, позиция должна быть открыта на 23:50 дня, предшествующего дню закрытия реестра. Закрыли раньше или открыли позже — поправка не начисляется и не списывается.
«Почему со счёта списались деньги?» — частая реакция новичка на вечерний клиринг.
А всё просто: трейдер открыл позицию во второй половине дня «просто поторговать», а про клиринг забыл. В итоге по позиции начисляется или списывается фандинг, а если это акция или индекс накануне отсечки — может быть учтена дивидендная поправка. Это не ошибка платформы, а стандартная механика инструмента.
Если не собираетесь держать позицию через клиринг:
• Следите за временем
• Выставляйте тейк-профиты и стоп-заявки заранее
• Закрывайте позицию вручную.
Вторая ошибка — держать позицию долго и не считать издержки.
Смотреть только на цену и забывать про фандинг и дивиденды. Особенно критично для длинных позиций в инструментах с положительным фандингом.
Даже небольшие ежедневные суммы за месяцы превращаются в ощутимые расходы. И получается: рынок угадали, цена выросла, а результатом недовольны — потому что издержки не учли.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ралли Санта-Клауса: Apple, Visa, McDonald's, Nike и другие
В видео:
• почему ноябрь–февраль, праздники и отчётность за 4 квартал — сильный период для фондового рынка
• Apple, Sony, Microsoft — где ждать коррекцию для входа
• Visa и Mastercard — платёжные системы на праздничных тратах
• McDonald's и Starbucks — после глубокой коррекции
• Nike и Disney — бренды у важных уровней
• Netflix — свои фильмы и платформа, точка входа от 61
▶️ YouTube: https://www.youtube.com/watch?v=5KCn6UZo2lo
▶️ RuTube: https://rutube.ru/video/6c9dbd5d3034b9453db6195366f5267b/
▶️ VK Видео: https://vkvideo.ru/video-236140510_456239135
📢 Telegram-канал: https://t.me/ilyaprofinance
💼 Помогу собрать инвестиционный портфель под ваши цели — 20 000 ₽, пишите @imafinance
🤖 Нейробот @TraidingAI88_bot — ИИ-анализ 3 000 инструментов: 990 ₽ / 7 дней, 3 990 ₽ / мес
📘 Моя книга «Системный трейдинг» — 1 200 ₽: https://bot-oracletrading.ru
🎓 Курс по волнам Эллиотта и паттернам Гартли — 50 000 ₽
📞 Консультация (телефон / Zoom) — 5 000 ₽
⚙️ ИИ-автоторговля — 20 000 ₽ разово, навсегда, с любым брокером
💎 VIP-сигналы — 5 990 ₽ / мес (до 31.10 — 5 000 ₽), подключение через @imafinance
Какую компанию разобрать следующей? Пишите в комментариях 👇
Инвестиции связаны с риском потери капитала. Не является индивидуальной инвестиционной рекомендацией.
Разбор недели 26–30 октября: нефть, биткоин, золото, евро
В видео:
— золото и серебро: волновая структура;
— 6 ноября: рынок труда США;
— Brent: треугольник и медвежий клин;
— биткоин: боковик и волновая разметка;
— GBP/USD, EUR/USD (протесты во Франции), USD/CAD;
— кофе, какао, хлопок.
▶️ YouTube: https://youtu.be/mred0fuXQ6w
▶️ RuTube: https://rutube.ru/video/d379f6d23dae5ef238a579326dfac43d/
▶️ VK Видео: https://vk.com/video-236140510_456239129
Шортсы: Brent — https://youtu.be/I2RY037IuwY · биткоин — https://youtu.be/sqOEzFDIZNI · евро — https://youtu.be/KeD0-4CGeRA · какао — https://youtu.be/NXsXx-BiLeE
Telegram-канал: https://t.me/ilyaprofinance
🤖 Нейробот @TraidingAI88_bot — ИИ-анализ 3 000 инструментов: 990 ₽ / 7 дней, 3 990 ₽ / мес
📘 Моя книга «Системный трейдинг» — 1 200 ₽: https://bot-oracletrading.ru
🎓 Курс по волнам Эллиотта и паттернам Гартли — 50 000 ₽
📞 Консультация (телефон / Zoom) — 5 000 ₽
⚙️ ИИ-автоторговля — 20 000 ₽ разово, навсегда, с любым брокером
💎 VIP-сигналы — 5 990 ₽ / мес (до 31.10 — 5 000 ₽), подключение через @imafinance
Торговля связана с риском потери капитала. Не является индивидуальной инвестиционной рекомендацией.
Нейробот Oracle Trading: снизили цены на подписку
Пересмотрели тарифы нейробота: подписка стала заметно доступнее, а попробовать можно уже с 7 дней. Бот переехал на новый сервер и работает быстрее и стабильнее.
Что умеет бот:
• анализ 3 000 инструментов
• ИИ-разбор рынка
• графики прямо в чате
Обычный доступ:
⚡ 7 дней — 1 490 ₽
💎 1 месяц — 3 990 ₽
🚀 3 месяца — 8 900 ₽
👑 6 месяцев — 14 900 ₽
💠 VIP-доступ (плюс анализ ваших скриншотов графиков):
1 месяц — 5 990 ₽
3 месяца — 13 900 ₽
6 месяцев — 23 900 ₽
Бот помогает разобраться в рынке, но решения и риски остаются за вами.
👉 Открыть нейробота: https://t.me/TraidingAI88_bot
Вопросы по подписке — Telegram: @imafinance
Илья Макар, в рынке с 2013.
#нейробот #трейдинг #OracleTrading #аналитика
Я против нейробота: поединок №1 по золоту (XAU/USD)
Рубрика недели: моя волновая разметка против сценария нейробота. Подписчики голосовали — золото набрало 50%.
Голосование закрыто: золото — 10 из 20 голосов (50%). Биткоин — 25%, серебро и индекс Мосбиржи — по 10%, Nasdaq — 5%.
Цена сейчас — около 4 165 $.
Мой сценарий (H4, волны Эллиотта)
• С конца августа прошёл пятиволновой импульс вниз (i)–(v) до 4 066.
• Сейчас идёт коррекция (a)–(b)–(c): волна (a) завершилась, (b) отработала, начинается (c).
• Цель волны (c) — 4 306 (38,2% по Фибоначчи от всего падения).
• Вход: покупка от 4 176. Стоп: 4 065.
• После завершения (c) жду продолжения снижения.
Сценарий нейробота
• Bias на неделю — умеренно бычий: удержание 4 100 открывает цели 4 200–4 330.
• Сетап: лонг от зоны 4 140–4 160, стоп ниже 4 070.
• Цели: 4 200 → 4 280–4 330 → 4 400+ (месячный горизонт).
• Отмена сценария — закрытие ниже 4 060–4 070, тогда возможен уход к 4 000.
На этой неделе оба сценария смотрят вверх, но по-разному: бот — начало нового роста, я — коррекцию перед продолжением падения. В пятницу, 23 октября, сверим оба прогноза с фактом и запишем счёт.
Полный отчёт нейробота (PDF) — в Telegram-канале: https://t.me/ilyaprofinance
За кого вы — за меня или за бота? Пишите в комментариях.
Не является индивидуальной инвестиционной рекомендацией.
#ЯпротивНейробота #золото #XAUUSD #волныЭллиотта #нейробот #OracleTrading #трейдинг
Разбор недели 19–23 октября: сценарии перед ФРС
28 октября заседание ФРС, рынок уже начинает его закладывать. В видео:
— биткоин: волны Эллиотта;
— золото: сравниваем разбор с итогами голосования;
— серебро и Brent: Гартли и Бабочка;
— какао, кофе, хлопок;
— USD/JPY и USD/CAD: Краб, плюс почему CAD зависит от нефти.
Следующий выпуск — фондовый рынок, «Ралли Санта-Клауса». Какие акции разобрать — пишите в комментариях.
▶️ Смотреть: YouTube | RuTube | VK Видео
Telegram-канал: https://t.me/ilyaprofinance
Бесплатный разбор вашего инструмента — в личку @imafinance
📘 Моя книга «Системный трейдинг» — 1 200 ₽
Не является индивидуальной инвестиционной рекомендацией.
#разборнедели #биткоин #золото #нефть #трейдинг #OracleTrading
Итоги недели 12–16 октября: +9 057 $ чистыми по закрытым сделкам
Коллеги, подводим итоги недели по счёту, на котором торгуется система Oracle Trading.
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
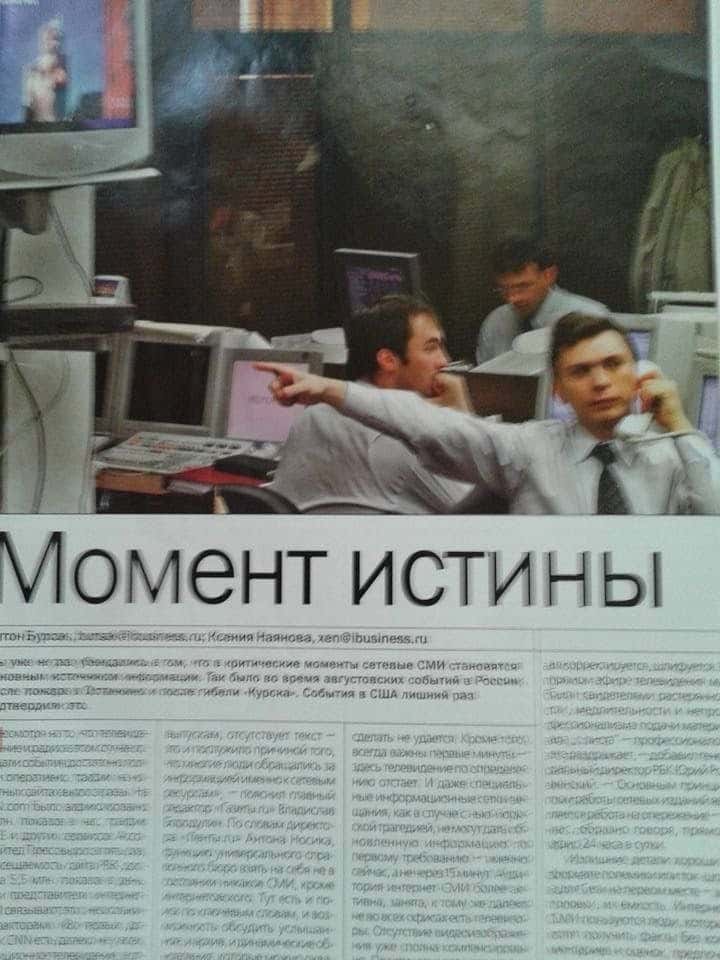
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO
История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.
Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎
Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.
Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎
Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.
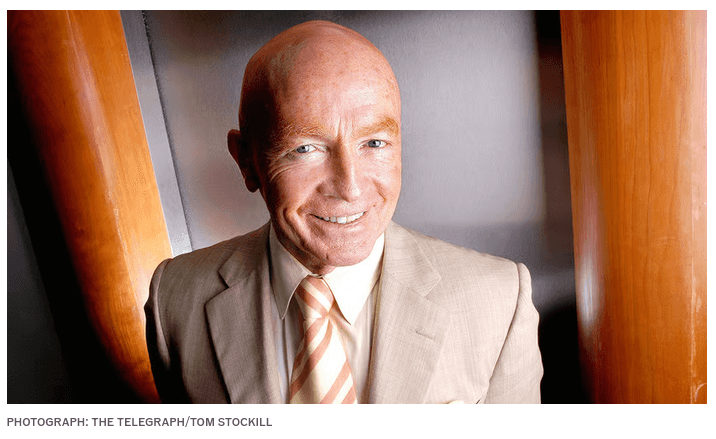
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.
Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦♂️
Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎
На этом сегодня все, продолжение истории - завтра, приходите читать!
#Мобиус
@pro100IPO
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Стоит ли покупать рубль?
Казалось бы, зачем распылять ваше внимание, поэтому как обычно буду краток.
У нас есть 2 события, которые знаменуют паттерны разворота рубля. Их на самом деле больше, но в этой статье я затрону только 2. Все остальные в предыдущих и следующих статьях. Будет круто, если подпишитесь и прочитаете те, что не читали.
События:
1. Минфин США увеличил объем печатания денег.
2. Витькоф и Зятькоф приехали в Россию.
Эти, казалось бы, на первый взгляд ничего не значащие события для рынка оказываются каждый раз очень весомыми аргументами для принятия решений. Я считаю, их надо пояснить.
Минфин США с 9 сентября нарастит кол-во покупок дальних облигаций. Другими словами, они вкидывают доллары в экономику. Это можно назвать тем самым "печатанием денег" для простоты понимания. Потому что монетарные последствия от этого такие же, что раздача денег всем подряд. И рынок смотрит на эту ситуацию под тем же углом, поэтому на графиках валют к рублю вы можете видеть красные свечи 19, 20 августа. Это событие - сильное подтверждение того, что США снижают нагрузку на свои долги через обесценение доллара.
Витькоф и Зятькоф - это не просто "предвестники договорнячка", хотя рынок их такими и видит, поэтому пампит iMOEX на этой неделе и снижает курсы валют. Витькоф и Зятькоф - это всего лишь маленькая запятая в большой главе под названием "Конец СВО и передел мира". У нас идёт череда серьёзнейших договорных событий: саммит ШОС, саммит АТЭС, G20 и другие, и постоянные полеты всех лиц по всем странам. (Глава разведки Ватикана в Кремле, глава ЦРУ в Кремле - добрый вечер! Это только маленькая часть того, что идёт.) Идёт смена экономической модели мира.
Подытожу: это 2 сильные точки, на которые рынок обратил внимание, поэтому приспустил давление на рубль. Исходя из техники и фундаментала текущая ситуация по валюте выглядит разворотной, поэтому я и держу большую часть денег в рубле и некоторую часть денег в шорте по евро и юаню.
А как видите ситуацию на рынке валюты вы? А то вдруг я не умею интерпретировать новости, политику, экономику и торговать и глубоко заблуждаюсь :)
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.
Пост3. В какой точке тренда входить, чтобы растить свой капитал?
В прошлом уроке указал, что сегодня приступим к прикладной части, т.е. буду показывать, как правильно входить по тренду, чтобы в потенциале нарастить свою доходность.
Повторюсь, трендовые стратегии исторически имеют лучшие показатели, чем контртрендовые. Обычно они понятнее людям, особенно новичкам, и обычно с ними проще справляться. Проще менеджерить такую позицию. Исторически, и мной проверено тоже, что когда входишь по тренду, то цена продолжает свое движение с большей вероятностью, чем разворачивается.
Инвестиции - это тоже торговля по тренду. Технически, это постоянное добавление в позицию новых денег. Вы покупаете растущий актив, покупаете, покупаете, покупаете по всё более дорогим ценам, а к пенсии выясняется, что в цене выросли все ваши докупочные порции. Эта типичная ситуация покупки растущего тренда.
Поэтому схема торговли и инвестирования по тренду проста донельзя, как обычно:
1. Определяете тренд по 4-м точкам.
2. Входите в любой точке.
Да, всё просто. Классическая торговля по тренду подразумевает, что вы входите в любой точке, потому что каждая предыдущая точка так или иначе ниже следующей. Или выше, если это шорт. Но является ли эта стратегия безрисковой? Нет. Вы можете неправильно определить тренд, вы можете попасть в контртренд, вы можете набрать плечей, не поставить Stop Loss и т.д, и т.д. Но если вы всё делаете правильно, то ваши риски сильнейшим образом снижаются. Собственно, в своём канале я и учу, как делать это правильно. И этот мини-курс посвящаю определению тренда. А вышеперечисленные риски, и как их снижать, - это темы следующих курсов.
Задание:
Откройте график XAUUSD и посмотрите, как себя вел глобальный тренд. Вы можете смотреть на него с 2000 года, а можете с 1980-х. Разницы нет. И проверьте, что было бы с вашими деньгами, если вы вкладывались каждый раз в любой точке. Вы зарабатывали бы или теряли? И напишите об этом в комментариях. Я все комментарии прочту и, если у вас будут вопросы или нестыковки с моими словами, то отвечу.
А в следующем уроке я покажу, как еще сильнее улучшить свои точки входа по тренду. Т.е. получить возможность потенциально зарабатывать больше.
Подпишитесь, чтобы не пропустить пост.