Поиск
Операционные результаты х5 за 3 квартал 2026 года
Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:
🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.
🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.
🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.
🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».
🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.
🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.
🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.
Полный отчет доступен на нашем сайте
#X5
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
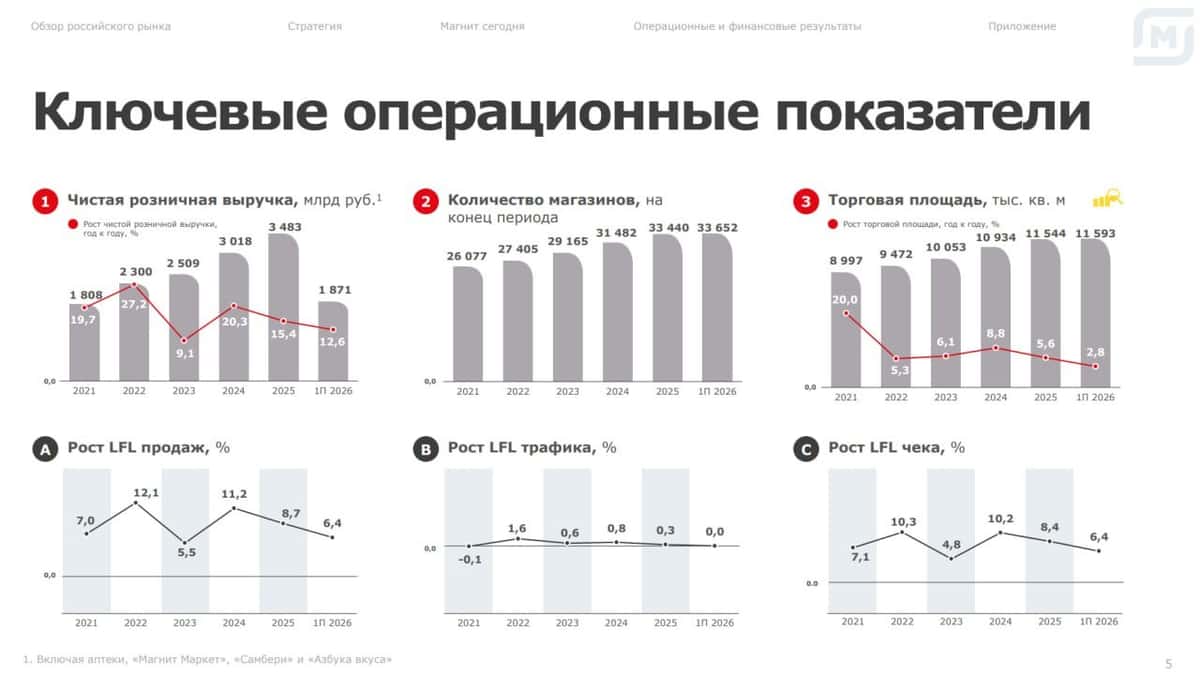
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT
📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...
М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?
📊 Цифры
Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.
Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.
Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.
Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.
Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.
АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».
Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.
⚔️ Сравнение с конкурентами
Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.
Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.
DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.
Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.
🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.
$MVID $OZON $YDEX
🏪 X5. Выручка растёт, но прибыль за ней не успевает
X5 отчиталась за II квартал и первое полугодие 2026 года. Для оценки операционного бизнеса беру показатели до применения IFRS 16, как это делает сама компания в основных KPI.
Во II квартале выручка составила 1,290 трлн руб. и выросла на 9,9% г/г и 8,3% кв/кв. Скорректированная EBITDA составила 77,0 млрд руб., снизившись на 2,4% г/г, но прибавив 19,8% кв/кв. Маржа составила 6,0% против 6,7% годом ранее. Чистая прибыль составила 21,2 млрд руб., снижение на 28,9% г/г и рост на 59,6% кв/кв.
За полугодие выручка достигла 2,481 трлн руб. и выросла на 10,5% г/г, а чистая прибыль снизилась на 28,4% до 34,5 млрд руб.
🔷️ Что происходит с маржой
Продажи растут, но расходы пока бегут быстрее. Валовая рентабельность во II квартале выросла на 26 б.п. г/г до 23,8% благодаря снижению товарных потерь. При этом коммерческие, общехозяйственные и административные расходы без амортизации, обесценения и LTI увеличились на 16,3% г/г.
Расходы на персонал выросли на 15,2% г/г, коммунальные расходы на 20,5% г/г, услуги третьих сторон на 21,4% г/г, доставка на 38,2% г/г. В итоге валовая прибыль прибавила 11,1% г/г, а скорректированная EBITDA снизилась на 2,4% г/г.
🔷️ Рост бизнеса
LFL-продажи выросли на 4,2% г/г. Трафик вернулся в плюс и прибавил 1,2% г/г, а средний чек вырос только на 3,0% г/г. Замедление идёт прежде всего через чек на фоне охлаждения продовольственной инфляции.
Лучше всех внутри группы снова выглядит «Чижик». Его выручка выросла на 29,8% г/г до 134,8 млрд руб. «Пятёрочка» прибавила 7,6% г/г, «Перекрёсток» 6,5% г/г. Цифровой бизнес вырос на 25,4% г/г до 85,7 млрд руб. и уже формирует 6,6% общей выручки.
🔷️ Денежный поток и долг
Скорр. OCF за полугодие вырос на 62,8% г/г до 109,0 млрд руб. Но здесь важен нюанс. Изменение оборотного капитала улучшилось с минус 26,0 млрд до плюс 16,1 млрд руб. Разница около 42,1 млрд руб., почти весь прирост операционного потока.
Поэтому рост cash flow есть, но значительная его часть связана с высвобождением оборотного капитала.
Расчётный FCF за полугодие составил около 12,4 млрд руб. Чистый долг на конец июня составил 310,6 млрд руб., Net Debt/EBITDA 1,08х. Нагрузка остаётся комфортной, хотя с конца 2025 года чистый долг вырос на 36,0%.
🔷️ Почему падает прибыль
Чистые финансовые расходы до IFRS 16 за полугодие выросли с 10,24 до 29,38 млрд руб. Главная причина это почти исчезнувшие процентные доходы. Они снизились с 22,9 до 3,2 млрд руб.
Во II квартале операционная прибыль снизилась лишь на 3,7% г/г, а чистая почти на 29,0% г/г. То есть операционный бизнес держится заметно лучше, чем итоговая прибыль акционеров.
🔷️ CAPEX и дивиденды
Скорр. CAPEX за полугодие составил 93,4 млрд руб. и снизился на 6,0% г/г. Пока инвестиции идут ниже годового ориентира X5 в 4,5–4,7% выручки. Значит, во втором полугодии CAPEX должен ускориться, если компания намерена выйти в заявленный диапазон. Это может ограничить свободный денежный поток под новые выплаты.
Совокупные дивиденды за 2025 год составили около 150,5 млрд руб. при прибыли, относящейся к акционерам материнской компании по IFRS 16, в размере 83,1 млрд руб. Расчётный payout составил 181,1%.
Сейчас Net Debt/EBITDA составляет 1,08х при целевом диапазоне 1,2–1,4х, поэтому пространство для дальнейших выплат ещё есть. Но если CAPEX ускорится, а после дивидендов долг вырастет, запас станет меньше.
🔷️ Итог
Для меня отчёт скорее нейтрально-слабый. X5 $Х5 сохраняет хорошую рентабельность и комфортную долговую нагрузку, но снижение скорр. EBITDA во II квартале показывает, что рост продаж пока хуже конвертируется в прибыль.
Теперь ключевой вопрос в том, сможет ли компания во втором полугодии вернуть рост EBITDA и сохранить сильный денежный поток. От этого во многом будет зависеть и потенциал следующих дивидендов.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Ростелеком. Отчет за 1 пол 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24
Что нравится:
✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);
Что не нравится:
✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).
Мой итог:
Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).
Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.
Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).
Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).
Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.
В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.
По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.
По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.
Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🥃 ИнвестВзгляд: Novabev. Белуга больше не плывёт, а просто лежит на боку.

🪙 Финансовые результаты сети «Лента» по стандартам МСФО за первый полугодие 2026 года:
- Выручка составила 648,5 млрд руб. (рост на 26,2% в годовом исчислении).
- Розничные продажи достигли 643,7 млрд руб. (рост на 26,5% в годовом исчислении).
- Валовая прибыль равна 145,2 млрд руб. (рост на 24,8% в годовом исчислении).
- Рентабельность EBITDA составила 6,1% (снижение на 1,44 процентных пункта в годовом исчислении).
- Коэффициент чистого долга к EBITDA за последние 12 месяцев (LTM) равен 1,4х по сравнению с 0,6х на конец 2025 года.
- При этом чистая прибыль за первое полугодие 2026 года упала на 17,8% — до 12,9 млрд рублей против 15,8 млрд рублей годом ранее.
Во втором квартале продажи по методу сопоставимых магазинов (LFL) выросли на 6,5%. При этом посещаемость (LFL-трафик) увеличилась во всех ключевых форматах: гипермаркеты (+2,4%), супермаркеты (+9,1%), магазины у дома (+2,1%).
В июне компания «Лента» завершила сделку по приобретению 75 гипермаркетов сети О’КЕЙ. Ранее группа также интегрировала компании «ОБИ Россия» и «Реми», что оказывает временное давление на маржинальность бизнеса. $LENT
🚗 Делимобиль увеличил доход с машины: продажи минут выросли на 31%. Во II квартале 2026 года продано 560 млн минут (+16% г/г). Выручка на авто: +6% г/г, +18% к I кварталу. Среднее время поездки +17%, число поездок на авто +12%: каршеринг используют ежедневно. Себестоимость упала: расходы на ремонт на минуту снизились на 33% г/г благодаря собственным СТО. Пользователей: 13,8 млн (рекорд).
+ Выход в 6 новых городах в «лёгком» формате без инфраструктуры.
$DELI
🍎Серийный импортозамещённый самолет MC-21 успешно совершил свой первый полет на высотах до 6 000 метров. В ходе полета проверены устойчивость и управляемость самолета в разных конфигурациях и работа его отечественных систем. На сегодняшний день выполнено уже около половины программы сертификационных летных испытаний, а после завершения сертификации начнутся поставки серийных самолетов эксплуатантам.
Новостной дайджест
Ключевые новости прошедших двух недель из нашего Новостного дайджеста:
🔹 Рекламодатели из Китая увеличили траты на продвижение в VK Рекламе в 2,7 раза.
🔹 MAX запустил истории. Мобильный трафик на MAX стал бесплатным для пользователей. Авторы и блогеры запустили 80 тыс. новых каналов в MAX.
🔹 VK AI Space от VK Tech представила многоуровневую память для корпоративных AI‑агентов.
Полную версию Новостного дайджеста за прошедшие две недели вы можете увидеть здесь 👉 https://corp.vkcdn.ru/media/files/vk_news-digest-ir_03-aug-2026.pdf
#VKCO #VK
Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?
Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.
Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.
На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.
Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.
На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.
Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.
Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.
Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.
В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.
На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.
Из корпоративных новостей:
Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.
Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.
Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.
• Лидеры: МКБ #CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).
• Аутсайдеры: IVA Technologies #IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).
17.07.2026 - пятница
• #BISVP закрытие реестра по дивидендам 0.361 руб
• #AFLT закрытие реестра по дивидендам 5.29 руб
• #SBER последний день с дивидендом 37.64 руб
• #VTBR последний день с дивидендом 9.71 руб
• #RTKM последний день с дивидендом 2.71 руб
• #BAZA последний день с дивидендом 7.2 руб
Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Ох и не нравится мне наша с вами традиция - чёрные четверги считать, но пока так. Вчера фондовый рынок России вновь погрузился в хаос. Индекс Мосбиржи потерял 4,2%, окончательно пробив 2100 п. а за одно и поддержку на 2000 п. Ну как поддержку, так, чисто линию на графике. Входящая тенденция, приправленная обострением конфликта и нежеланием ЦБ поддержать экономику страны, намекает нам на усиление падения.
Но я бы не спешил с выводами. Если в течение следующей недели мы не увидим разрушительных новостей, рынок может сделать паузу и уйти в боковик на текущих значениях. Думается мне, большинство крупных игроков скинули свои позиции, пора бы и передохнуть (ударение сами поставите). А что там у нас из свежих новостей?
🏦 Банк Санкт-Петербург представил результаты по РСБУ за первое полугодие. Сжатие процентной маржи вкупе с ростом резервов по кредитному портфелю привело к сокращению чистой прибыли на 39% до 16,6 млрд рублей. Результаты слабые, но у финучреждения один из самых высоких в отрасли норматив достаточности капитала (19,3%), что позволяет ему комфортно выплачивать дивиденды. Глава банка Александр Савельев заявил о готовности банка распределить половину прибыли по МСФО за полугодие, и в этом контексте можно ориентироваться на доходность 8,4%.
💴 Рубль вновь начал сдавать позиции к юаню, приблизившись к трехмесячному минимуму. На денежном рынке ставки RUSFAR CNY снова поползли вверх. О полноценном дефиците ликвидности речи пока нет, но первые тревожные звоночки уже слышны. Для портфелей с валютной составляющей это повод держать руку на пульсе.
👕 Henderson представил операционные результаты за первое полугодие, сообщив росте выручки на 6% до 13,7 млрд рублей. Компания таргетирует ежегодный рост в 25%, и текущие цифры явно выбиваются из стратегии. Российский fashion‑рынок трансформируется: маркетплейсы набирают обороты, а офлайн‑сети теряют трафик. Омниканальная стратегия Henderson пока не спасает: основной вклад в выручку дают розничные салоны, где динамика откровенно слабая.
🏦 Акции Московского кредитного банка выросли почти на 8% (в моменте - до 17%) на новости о выкупе акций у несогласных с реорганизацией финучреждения. Но ажиотаж был во многом на пустом месте: участвовать в выкупе могли лишь те, кто владел бумагами на 20 апреля. Спекулянты, как это часто бывает, схватили заголовок и разогнали котировки - теперь не стоит удивляться возможной коррекции вниз.
❗️Не является инвестиционной рекомендацией
♥️ Ладно, прорвемся. Еще б лайков вы накидали побольше, и вообще хорошо б стало. Пятница же...
$CBOM $HNFG $BSPB
🏪 ИнвестВзгляд: Fix Price, когда бизнес-модель должна работать как вечный двигатель.
💡 Есть такая инвестиционная логика: «люди всегда будут покупать дешёвые товары, значит, Fix Price — это вечный кейс». Звучит разумно. Пока не посмотришь на цифры.
➕ Плюсы, которых немного...
7912 точек по состоянию на I квартал 2026 года. Это не хухры-мухры. Когда у тебя почти 8 тысяч магазинов, ты — игрок, с которым считаются.
Компания торгуется с дисконтом к сектору. Дёшево. Но, как говорится, дёшево — не всегда значит выгодно.
В мае 2026 года анонсировали второй этап buyback — до 1 млрд акций. Первый этап, напомню, составил 300 млн. Выкуп — это всегда поддержка котировок.
➖ Минусы
Чистая прибыль за 2025 год упала на 47,8% — до 11,2 млрд рублей. А в первом квартале 2026 года чистая прибыль рухнула на 89% — до 176 млн рублей. Это не опечатка. Восемьдесят девять процентов.
LFL-трафик в I квартале 2026 года упал на 5,8%. Люди просто не заходят. При этом средний чек вырос на те же 5,8% — то есть оставшиеся покупатели тратят больше, но их становится меньше. Клиентская база съёживается.
Расходы на персонал, ремонты, коммуналку, рекламу растут быстрее выручки. Бизнес становится менее эффективным, и это структурный тренд, а не разовая история.
Fix Price в основном торгует непродовольственными товарами. А это прямая зона атаки маркетплейсов. Зачем идти в магазин за дешёвой посудой или носками, если можно заказать на Ozon с доставкой? Проникновение маркетплейсов за последние годы удвоилось. И это не считая жёстких дискаунтеров вроде «Светофора», которые тоже не дремлют.
🎯 ИнвестВзгляд: Если вы долгосрочный инвестор, который ищет историю роста — мимо. Пока компания не покажет, что может остановить падение трафика и маржи, её бизнес-модель напоминает не вечный двигатель, а вечный тормоз.
$FIXR
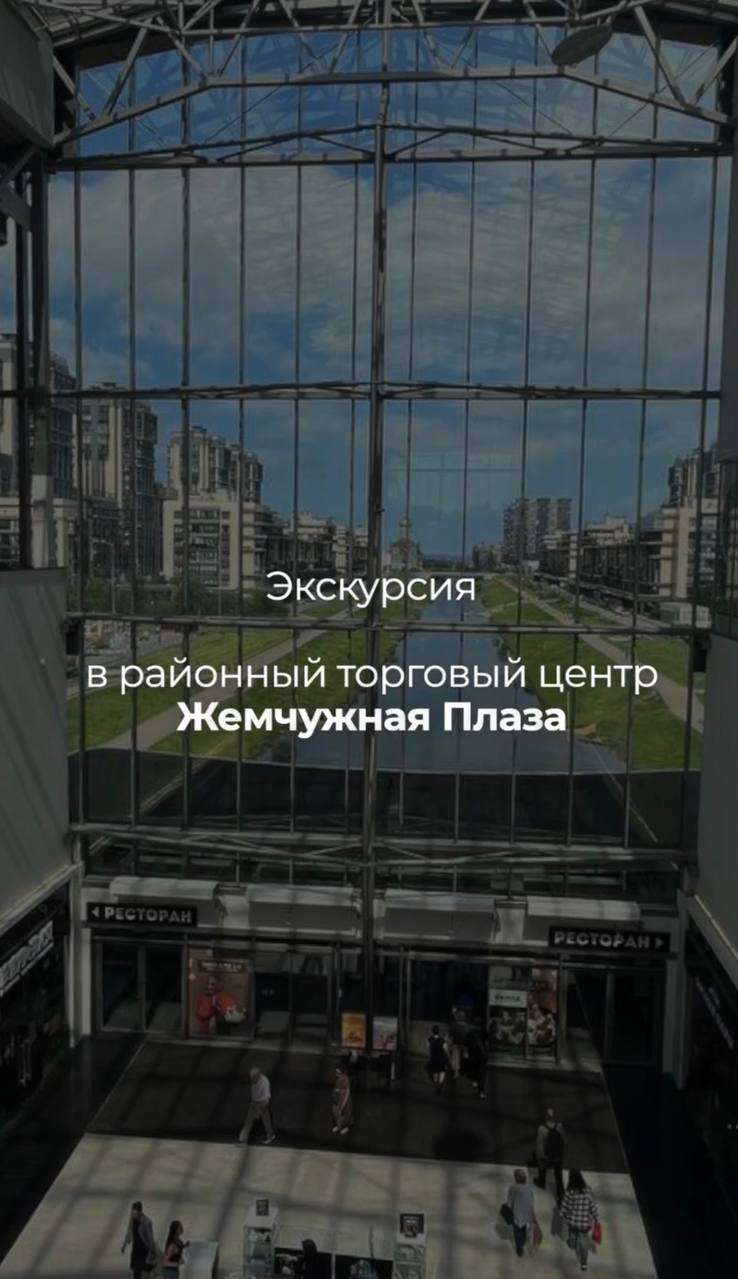
Экскурсия в районный торговый центр Жемчужная Плаза!
Друзья, привет! 👋
📣 21 июня в Санкт-Петербурге мы посетили объект будущего фонда ТРЦ «Жемчужная Плаза»!
📊 Об объекте:
📍 Локация: ТРЦ расположен в Красносельском районе на Петергофском шоссе – одной из ключевых магистралей, соединяющей город с историческими пригородами.
📍 Охват: ТРЦ является главным центром притяжения для более чем 850 тыс. жителей трех районов Санкт-Петербурга.
📍 Общая площадь: 98,6 тыс. м², из которых 49 тыс. м² сдаются в аренду.
📍 Парковочные места: 1 200 м/м (наземный 850 + подземный 350).
📍 Арендаторы: 200+
📍 Заполняемость: 100%
📍 Средний срок арендного договора: от 3 лет.
📍 Трафик: ~9 млн в год.
💼 О нашем маршруте:
1️⃣Мы начали с -1 этажа.
📍 Один из крупных арендаторов — «Перекресток». Супермаркет всегда заполнен за счет широких проходных зон, премиальной концепции и комфортного выхода на паркинг.
2️⃣ Прошли к подземному паркингу.
📍 В планах обновить парковочное оборудование, что позволит осуществить переход на современные стандарты и повысить операционную эффективность объекта.
3️⃣ Поднялись в гости к арендаторам на верхние этажи.
📍 ~30% — fashion-бренды. Самые крупные: Lime, Stockmann, LC WAIKIKI, Familia, Befree, Zarina.
📍 Эффективное использование пространства: сократили кол-во кинозалов с 11 до 6 в пользу заселения ресторанов и DDX Fitness.
📍 Мы убедились в полной наполняемости ТРЦ: на площади также много островных ретейлов и небольших event-пространств.
4️⃣ Нам разрешили посетить вентиляционную камеру и холодильный центр объекта.
📍 Ознакомились с инженерными системами и убедились, что все нормы и требования к эксплуатации объекта соблюдены.
5️⃣ Мы завершили экскурсию в офисном пространстве ТРЦ.
📍 Исполнительный директор ГК "Аврора" и директор ТРЦ ответили на все наши вопросы.
На экскурсии было 26 инвесторов, некоторые из них живут в районе. Они положительно отзывались о ТРЦ и отметили, что рады посещать объект: он всегда чистый и, несмотря на высокую посещаемость, остается просторным.
Друзья, кто был на экскурсии — делитесь своими впечатлениями в комментариях!
Ваш PARUS AM!💚
Экскурсия в Место Встречи!
Друзья, привет! 👋
📣 18 июня мы были на экскурсии на одном из объектов «Место Встречи» — Ангара!
📊 РЦ «Место Встречи Ангара» в цифрах:
📍 Общая площадь: 13 419 м2
📍 5 этажей + эксплуатируемая крыша
📍 50+ арендаторов
📍 Трафик: ~200 тыс. человек ежемесячно
❔Что интересного узнали о сети «Место Встречи»?
1️⃣Наполненность арендаторами и их расположение выстроено по аналитике треков посетителей. Это создает еще больший товарооборот и увеличивает время пребывания гостя в районном центре.
2️⃣ 11 объектов с фуд-холлом — это первый подобный формат в густонаселенных районах. Принцип работы с операторами питания: интересные концепции ресторанов + гибкая ротация. УК «Место Встречи» тщательно отслеживает товарооборот для контроля эффективности.
3️⃣ Стратегия взаимодействия с арендаторами — «Москва на тарелке»: оператор подписывает единый договор с якорным арендатором сразу в нескольких локациях. Например, DDX Fitness представлен в 16 объектах, а «Четыре лапы» — в 14.
На экскурсии был 21 инвестор. Спасибо за классный нетворкинг и интересные вопросы!
❗️Было много желающих посетить экскурсию, поэтому мы рады объявить новый набор!
💼 Детали:
📍 Экскурсия по объекту «Место Встречи Ангара»
📍 Дата: 01.07.2026, в 17:00
📍 Сбор гостей: 17:00-17:10 на 1-м этаже у Osterio Mario
📍 Чтобы записаться, переходите по ссылке: https://parus-am.timepad.ru/event/4046480/
Кто был на экскурсии — делитесь своими впечатлениями в комментариях!
До встречи!
Ваш PARUS AM!💚
Онлайн-трансляция круглого стола: «Триллион в фундаменте: что стоит за ростом рынка ЗПИФ?»!
Друзья, привет! 👋
📣 На Московской бирже прошел круглый стол «Триллион в фундаменте: что стоит за ростом рынка ЗПИФ?»
📊 Что интересного обсудили?
📍 Новый фонд «ПАРУС-Место Встречи».
📍 Формирование доходности ЗПИФ и ее стабильность.
📍 Трафик районных центров и перспективы этого сегмента на рынке.
❔Ответили на острые вопросы из зала и шуточный вопрос: «Куда бы инвестировали участники дискуссии сумму в 1 млн ₽».
🎬 Делимся записью дискуссии на всех платформах:
VK: https://vkvideo.ru/video-221654100_456239181
Дзен: https://dzen.ru/video/watch/6a214c35f33ea031de361a6b
YouTube: https://www.youtube.com/watch?v=5P8_1NgGQLo&feature=youtu.be
RuTube: https://rutube.ru/video/a94dcbed59bba5e3388380ba36488b1f/
🔥 А уже завтра мы сможем пообщаться с вами вживую на запуске фонда «ПАРУС-Место Встречи»! До встречи!
Ваш PARUS AM!💚
Ростелеком. Отчет за 1 кв 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 51.65 (АО), 54.5 (АП)
Капитализация: 181 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P\E - 9.35
P\BV - 0.63
P\S - 0.21
ROE - 6.7%
ND\OIBDA - 2.09
EV\OIBDA - 2.62
Акт.\Обяз. - 1.25
Что нравится:
✔️выручка выросла на 9.9 % г/г (190.1 → 208.9 млрд);
✔️нетто фин расход снизился на 2% к/к (28.8 → 28.3 млрд);
✔️чистая прибыль увеличилась на 9.5% г/г (6.8 → 7.4 млрд);
Что не нравится:
✔️FCF отрицательный -10.6 млрд, хотя это лучше -24.8 млрд в 1 кв 2025;
✔️чистый долг вырос на 2.7% к/к (693.6 → 712.3 млрд), но ND\OIBDA улучшился с 2.1 до 2.09;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
Ориентировочно дивиденд за 2025 год составит 2.85 руб по АО и АП (ДД 5.52% от текущей цены АО и 5.23% от текущей цены АП).
Мой итог:
Операционные результаты за 1 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +1.4% (14.1 → 14.3);
- IPTV +0% (8 → 8);
- виртуальная АТС 0% (0.175 → 0.175);
- местная телефонная сеть -2.5% (8.1 → 7.9);
- ШПД xDSL -6.7% (1.5 → 1.4);
- кабельное ТВ 0% (4 → 4).
Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижение (к/к):
- дата-трафик -0.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.39%.
Последние 3 квартала идет отток активных пользователей интернета.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +8.8% (100.2 →109);
- ЦОД и облака -1.1% (18.1 → 17.9);
- цифровой регион +16.1% (5.6 → 6.6);
- инфобез -6.2% (3.1 → 2.9);
- цифр. кластеры прочие +50.1% (7.1 → 10.7);
- мобильный бизнес +7.6% (72.8 → 78.3);
- прочие -1.5% (15.5 → 15.2).
Динамика по снижению результатов в сегменте "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO) продолжилась. По операционной прибыли динамика роста за квартал чуть хуже, чем была за 2025 год (12.7% vs 20% за 2025), но, в целом, можно отметить, что бизнес операционно себя чувствует вполне нормально.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF хоть и отрицательный, но есть улучшение относительно 1 кв 2025 благодаря, правда, достигнутые за счет сильного снижения кап. затрат (-34.7% г/г, 43.9 → 28.6 млрд) при незначительном уменьшении OCF (-5.3% г/г, 19.1 → 18.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не выше 20% от выручки.
Ключевой проблем компании остается долговая нагрузка. Несмотря на рост чистого долга, нетто фин расход немного уменьшился, но процентное давление все равно остается сильным. За отчетный квартал нетто фин. расход "съел" 75% операционной прибыли. Дальше эта нагрузка будет снижаться, но вряд ли очень быстро с учетом текущей динамики по ключевой ставке.
Недавно Ростелеком представил стратегию развития до 2030 г. Ключевые моменты:
- среднегодовая выручка 1 трлн;
- рентабельность по OIBDA 37-38%;
- увеличение в 3.5 раза прибыли в 2030 относительно 2025.
По примерным расчетам прибыль за 2026 может составить чуть более 24 млрд, что дает P\E 2026 = 7.54 и дивиденд в районе 3.66 руб при выплате 50% от ЧП (ДД 7.08% от текущей цены). Дешевизны тут нет. Вообще, встречались прогнозы по прибыли в 40 млрд, но пока они выглядят сильно завышенными. Посмотрим по дальнейшим кварталам.
"Козыри" в виде IPO РТК-ЦОД и Солар переносятся на неопределенный срок. Компания ожидает более благоприятной ситуации для вывода "дочек" в "публичное плавание".
Акций в портфеле нет и пока покупку не рассматриваю. Прогнозная справедливая стоимость - 53.4 (АО), 54 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Онлайн-трансляция: разбор фонда «ПАРУС-Место Встречи»!
Друзья, привет! 👋
📣 21 мая мы проводили прямой эфир с разбором фонда «ПАРУС-Место Встречи» и ключевых характеристик его объектов. Спасибо всем, кто был с нами на эфире!
📊На трансляции мы обсудили:
📍 Концепцию «Третьего места» сети «Место Встречи». В чем она заключается?
📍 Стабильный трафик объектов. За счет чего он обеспечивается?
📍 Доходность фонда «ПАРУС-Место Встречи». Из чего она складывается?
📍 Особенности заключенной сделки. Какие сценарии роста ЧОД мы рассматриваем?
📍 Рубрика «Ваши вопросы — наши ответы»: как и обещали, ответили на вопросы, которые вы задавали в чате🔥
🏆Спасибо всем за интересные вопросы! По итогам эфира мы выбрали лучший вопрос — что ожидает инвестора при каждом из сценариев развития сделки?
С победителем свяжется менеджер PARUS для отправки подарка!
🎬 А для тех, кто не смог присутствовать, делимся записью эфира:
VK: https://vkvideo.ru/video-221654100_456239171?list=ln-qwy1Hm0f9FlGj4yi99
Дзен: https://dzen.ru/video/watch/6a1422b77f759b012bcca6c1?share_to=link
RuTube: https://rutube.ru/video/e84daa5f4dbf1bb9878ab27d89c4d533/?r=wd
YouTube: https://youtu.be/UgrADap5zIw?si=P0uuRtEgylRAVEt-
Приятного просмотра!
Ваш PARUS AM!💚
X5 - как ставка ЦБ съела ваш профит
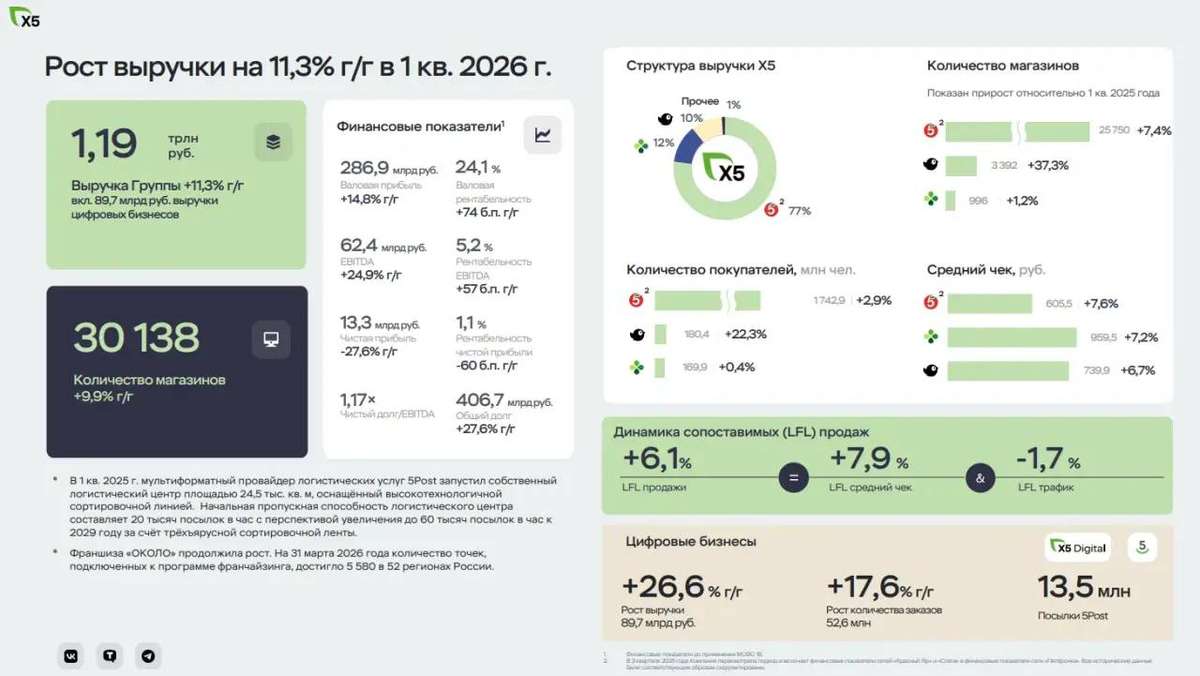
Продать товаров на 1,2 триллиона рублей за квартал и умудриться уронить прибыль. Звучит как финансовый парадокс, но для нашего ритейла это суровая реальность 2026 года. Пока покупатели экономят в Чижиках, банки забирают у $X5 последнее. Разбираемся, в чем проблемы гиганта на примере отчета по МСФО за первый квартал 2026 года.
🛒 Начнем с операционки. Сеть магазинов к концу квартала расширилась до 30 138 точек, а дискаунтер Чижик подрос еще на 29,8% и достиг 3 392 магазинов. LFL-трафик ушел в минус на 1,7% г/г. Зато средний чек по-прежнему тянет вверх инфляция. По итогу валовая маржа группы подросла до 24,1%, но это скорее заслуга лучших условий с поставщиками, а не роста эффективности.
Выручка компании за отчетный период выросла на 11,3% до 1,19 трлн руб., EBITDA - сразу на 24,9% до 62,4 млрд, а чистая прибыль рухнула на 27,6% до 13,3 млрд рублей. Причина падения прибыли кроется в процентных расходах - больше половины долга компании привязано к ключевой ставке ЦБ, и финансовые расходы взлетели до 14,8 млрд. Отсюда и чистая маржа в скромные 1,1% вместо прошлогодних 1,7%.
📊 Есть и позитивный момент: рентабельность по EBITDA поднялась до 5,2% против 4,7% годом ранее. Долговая нагрузка выросла, но остается управляемой - чистый долг/EBITDA составил 1,17x против 0,84x на конец 2025 года. Напомню, что СД при определении размера дивов исходит из объёма свободного денежного потока при целевом значении консолидированного коэффициента чистый долг/EBITDA на уровне не менее 1,2х и не более 1,4х.
Все это позволило СД компании рекомендовать финальные дивиденды за 2025 год в размере 245 рублей на акцию, что ориентирует нас на 9,9% дивидендной доходности. Вкупе с выплатами за первую часть года, доходность перевалит за 20%. Правда не совсем понятно, нужна ли такая щедрость в текущей ситуации.
Ставка ЦБ и замедление инфляции - главные причины замедления X5. Пока регулятор не смягчит ДКП, прибыль будет под давлением. Плюс навес из казначейских 9,7% акций способен придавить котировки в случае их «возврата в рынок». Да и рост LFL упирается в инфляцию - если цены перестанут расти, выручка затормозит.
Бизнес X5 Group можно назвать стандартным зрелым ритейлом. Высокой чистой маржи тут никогда не было, и 1,1% в текущих условиях - приемлемый уровень. Высокая дивидендная доходность понравится консервативным инвесторам, однако стоит помнить, что в долгосрочной перспективе рост дивидендов будет ограничен - бесконечно платить больше 100% прибыли будет сложно.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем новую рабочую неделю с разбора ИКС5. Дальше вас ждет еще больше полезной аналитики. Ставьте лайк, поддержите выход новых статей.
$X5
✈️ ИнвестВзгляд: Аэрофлот.
🧐 Аэрофлот — крупнейшая авиационная группа России, объединяющая одноимённую авиакомпанию, лоукостер «Победа» и авиакомпанию «Россия». Контролируется государством.
📊 Ключевые результаты (апрель 2026)
Пассажиропоток: 4,4 млн чел, +0,5% г/г.
Внутренние линии: 3,2 млн чел, –2,1%. Известные проблемы приводят к перетоку пассажиров на ж/д.
Международные линии: 1,2 млн чел, +8,7%. Компания наращивает частоту и ёмкость на доступных направлениях
Занятость кресел: 91,7%. Рекордная загрузка.
📊 Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый сценарий (вероятность ~50%). 50–55₽. Сохранение текущих сложных макроусловий.
- Оптимистичный сценарий (вероятность ~30%). 65–70₽. Стабилизация геополитического фона, снижение ключевой ставки ЦБ РФ, рост международного трафика.
- Пессимистичный сценарий (вероятность ~20%). 35–45₽. Эскалация на Ближнем Востоке (закрытие популярных направлений, рост цен на керосин) и рецессия внутреннего спроса.
⬆️⬇️ Технический анализ
Общая картина слабая. Нисходящие краткосрочные и среднесрочные тренды увеличивают вероятность дальнейшего снижения цены. Низкий объём торгов делает цену ненадёжной и уязвимой к резким колебаниям. Приближение к уровням поддержки повышает риск пробоя вниз — особенно при слабом объёме.
🎯 ИнвестВзгляд: Аэрофлот демонстрирует устойчивость в сложных условиях, успешно переориентировав трафик на международные направления и сохранив относительно высокую операционную эффективность. Однако риски значительны, а технический анализ неутешителен. Это крайне рискованный актив, способный показать восстановление котировок лишь при улучшении общей геополитической обстановки — причём далеко не только в рамках одного локального конфликта.
- Для краткосрочного инвестора: Отсутствие драйверов ограничивают возможность роста. Иллюзия дешевизны по мультипликаторам может больно ударить.
- Для среднесрочного инвестора: Даже при базовом сценарии акции не вызывают интереса.
- Для долгосрочного инвестора: Геополитика играет ключевую роль. Если вы верите в скорое завершение конфликта — одна история. Но одной веры здесь недостаточно: усугубление или затягивание конфликта способны утопить котировки.
$AFLT