Сейчас не время для покупки акций. Но если очень хочется…

В моем базовом сценарии индекс Мосбиржи к концу года останется на текущих уровнях. При оптимистичном сценарии, если ЦБ все же удастся справиться с инфляцией и начнется интервенция о снижении ключа, индекс может подрасти до 3100-3200 пунктов. Сейчас рынок акций как класс активов — не мой фаворит, больше нравятся флоатеры и инструменты денежного рынка.

Но тем не менее, выделить несколько перспективных компаний все же можно.

Что можно брать в лонг

Первая интересная идея, на мой взгляд, — акции HeadHunter. Само собой — после переезда компании. Ее оценка, как и любой быстрорастущей компании с хорошей экономикой, не сильно зависит от текущих уровней ставок. Сейчас дефицит на рынке труда, а значит, работодатели будут увеличивать свои бюджеты на привлечение. Как раз осень — горячий сезон у хэдхантеров. Это, скорее всего, позитивно скажется на бизнесе HH.

Возможно, после переезда будет традиционное падение котировок. Ожидаю большой “навес”, и вряд ли ситуация в этом отношении будет лучше, чем с Яндексом. Но это как раз и дает возможность купить акции отличной компании с хорошей скидкой. Полагаю, после переезда и окончания распродаж акций инвесторами, купившими акции в иностранном контуре, и до конца года акции HeadHunter будут лучше рынка.

Перспективы роста бизнеса у компании хорошие. Да, есть альтернативные сервисы, но их доля рынка в разы меньше, чем у HH. И есть уже сложившееся представление о HeadHunter как о сервисе №1 по поиску кандидатов. Любой охотник за головами обязательно заглянет сюда. Поэтому за трафик HH можно не переживать.

Вторая идея — Лукойл, который прямо сейчас является одной из наиболее дешевых компаний в секторе, при этом — с качественным корпоративным управлением. Прогноз некоторых аналитиков по росту LKOH до ₽7000 к концу года выглядит адекватно, но нужно помнить про перспективу снижения акций на фоне плохо предсказуемых конъюнктурных условий. Цены на нефть уже довольно давно находятся на высоких уровнях. И даже если посмотреть ретроспективно (абстрагируясь от традиционных экономических моделей) и подумать, была ли когда-то нефть столь же продолжительное время на таких высоких уровнях без снижения, видим, что есть риски падения цен.

Но если все же цены на нефть не упадут и курс рубля не сильно укрепится, то кроме Лукойла интересны также префы Башнефти. Во-первых, тоже достаточно дешевая оценка. Во-вторых, так же, как и в Лукойле, у компании одни из самых высоких дивидендов в секторе.

Что лучше не трогать

Я рекомендую обходить стороной акции Алроса. Второй квартал для компании стал буквально катастрофой. Индекс бриллиантов (IDEX) остается на исторических минимумах. И хотя менеджмент Алросы утверждает, что этот индекс не в полной мере репрезентативен для прогнозирования финансовых результатов компании, все же речь идет не о каком-то незначительном изменении, а о событиях макромасштаба: весь “алмазный” сектор сталкивается с проблемами и плохими результатами, в том числе несанкционный “визави” Алросы — компания De Beers.

Еще один сектор, на который я смотрю скептически, — угольный. Да, Китай в минувшем полугодии увеличил импорт угля более чем на 13%, но это вряд ли может сильно повлиять на Мечел, котировки которого, к слову, уже достаточно сильно упали с начала года. Росту акций Мечела сильно мешает большой долг на фоне продолжительных и жестких денежно-кредитных условий.

Золотодобытчики тоже не особо интересны в текущих условиях. Работа нескольких уральских месторождений ЮГК будет ограничена по решению Ростехнадзора. Это, само собой, будет давить на финансовые результаты компании по итогам этого года. А Полюс уже 1,5 года как не выходит на связь с инвесторами, но из бизнес-плана компании понятно, что CAPEX большой. Ожидать выдающейся доходности здесь тоже не приходится.
0 комментариев
    посты по тегу
    #

    Китай продаёт Европе втрое больше, чем покупает. Но проблема ЕС совсем не в торговом дефиците

    История о €1,18 млрд в день или как Европа вдруг обнаружила, сколько на самом деле стоит ей Китай…

    На каждый €1 товаров, проданных Евросоюзом Китаю в июле, из Китая приехало товаров на €3,10. В абсолютных цифрах ещё эффектнее: €53,9 млрд импорта против €17,4 млрд экспорта. Торговый дефицит только за один месяц - €36,5 млрд, или €1,18 млрд каждый день! За первые семь месяцев 2026 года разрыв достиг примерно €234 млрд (на €21 млрд больше, чем годом ранее).

    На таком фоне довольно легко написать заголовок "Китай окончательно победил европейскую промышленность, а Брюсселю пора срочно закрывать рынок" - примерно в эту сторону европолитика и двигается.

    Три к одному - страшная цифра, которая, по-правде, мало что объясняет. Торговый дефицит между двумя экономиками сам по себе - не показатель их силы, эффективности или перспектив роста. Если первая страна покупает у второй больше товаров, чем продаёт ей, из этого совершенно не следует, что первая проигрывает.

    В 2025 году ЕС импортировал из Китая товаров на €559,4 млрд, а экспортировал только на €199,6 млрд, дефицит получился огромным €359,8 млрд. Но со всем остальным миром Евросоюз в том же году закончил торговлю товарами с профицитом €128 млрд, Европа не превратилась в экономику, которая ничего не производит и живёт только китайским импортом.

    Есть ещё одна деталь - услуги! В торговле услугами с Китаем ситуация обратная - ЕС сохраняет профицит, который в 2025 году составил €21,3 млрд. В целом же, европейский экспорт услуг - один из важнейших источников внешнего профицита. Отсюда, фраза “Европа покупает у Китая втрое больше, чем продаёт” - одновременно правда и опасное упрощение. Речь идёт о торговле товарами за конкретный период, а не о полной картине экономических отношений двух сторон.

    Конечно, проблема у Европы есть, но она не столько в самом дефиците, сколько в его структуре и динамике. В 2025 году импорт товаров из Китая в ЕС вырос на 6,4%, а евроэкспорт в Китай сократился на 6,5%. Если смотреть на десятилетие, разрыв ещё заметнее: с 2015 года экспорт ЕС в Китай вырос примерно на 37%, тогда как импорт из Китая на 89%. Эта тенденция продолжилась в 2026 году: в июле китайский экспорт в ЕС вырос ещё на 8% год к году, а поставки ЕС в Китай сократились на 1,6%. Видите тенденцию? Китай продаёт Европе всё больше и покупает у неё всё меньше, вот она!

    Европа десятилетиями строила экономическую модель, в которой значительная часть промпроизводства перемещалась туда, где оно дешевле, а сама Европа концентрировалась на дорогих сегментах промышленности, технологиях и услугах. Теперь Китай всё чаще конкурирует с европейцами не только дешёвыми потребительскими товарами, но и высокотехнологичными (авто, оборудование, электроника), плюс химия и другие секторы.

    На примере автомобилей отлично видно, что происходит: в 2024 году ЕС ввёл дополнительные анти-субсидиарные пошлины на китайские электромобили. Казалось бы, проблема решена: китайским производителям дороже продавать машины в Европе, европроизводители получают защиту. Но китайские компании сделали то, что обычно делает бизнес, когда меняются правила игры: начали активнее продавать модели, которые под ограничения не попали, в частности, гибриды. Импорт китайских гибридных авто вырос примерно с 3 800 машин в октябре 2024 года до 50 000 в июле 2026-го. Что теперь? Да понятно, что: Брюссель уже обсуждает ограничения и для этого сегмента. ЕС даже попросил Китай добровольно сократить экспорт гибридов, чтобы избежать дальнейшей эскалации торгового конфликта.

    Продолжение завтра…


    #экспорт/импорт
    https://t.me/ifitpro

    НМТП - как порты попали на передовую

    Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

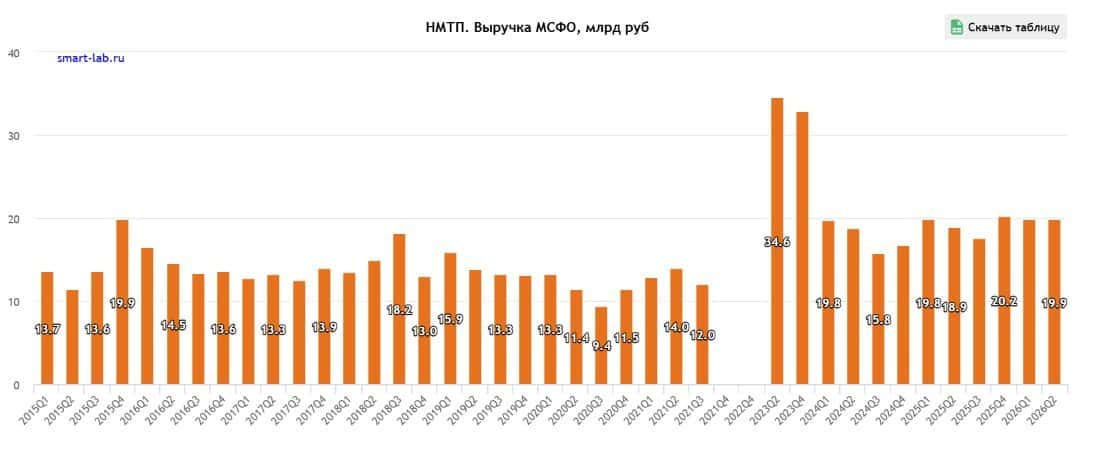
    🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

    Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

    📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

    Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.

    💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

    С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

    НМТП - как порты попали на передовую

    Эталон. Отчет за 1 пол 2026 по МСФО

    Тикер: #ETLN
    Текущая цена: 18.7
    Капитализация: 14.2 млрд
    Сектор: Девелопмент
    Сайт: https://www.etalongroup.com/investors/private/

    Мультипликаторы (LTM):

    ▫️ P/E - убыток LTM
    ▫️ P/BV - 0.49
    ▫️ P/S - 0.1
    ▫️ ROE - убыток LTM
    ▫️ ND/EBITDA - 7.43 (без учета эксроу)
    ▫️ EV/EBITDA - 7.99 (без учета эскроу)

    Что нравится:

    ▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
    ▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
    ▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

    Что не нравится:

    ▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
    ▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
    ▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

    Дивиденды:

    Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

    Дивиденды за 2026 год не ожидаются.

    Мой итог:

    Операционные показатели (г/г):
    ▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
    ▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

    Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

    Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
    ▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
    ▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
    ▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

    За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

    Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

    Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

    Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

    В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

    Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    Эталон. Отчет за 1 пол 2026 по МСФО

    Как я перестал пить таблетки - сменив деятельность.


    Хоть я и психолог по образованию, иногда мне казалось, что психосоматика — это какой-то бред. 🤔 В большей степени — отговорки людей, чтобы не работать. Но, как оказалось, я ошибался. Как и все.

    В конце прошлого года, можно сказать, в последние дни, я принял решение — сменить работу. Я много лет проработал в одном месте, но так сложилось, что я «выгорел». Кстати, про выгорание тоже думал, что это бред, пока не прочувствовал на себе. 🔥

    Конечно, я получил опыт, подружился с коллегами и иногда даже немного скучаю по ним. Тем не менее всё чаще ловлю себя на мысли, что то простое и, можно сказать, спонтанное решение — дорогого стоит. 💎

    И чем же эта ситуация так удивительна? Всё очень даже забавно. Вот уже 9 месяцев я в Москве, и знаете что? Я практически перестал болеть. В буквальном смысле простужаться перестал. Раньше я раз в 2–3 месяца довольно сильно болел, с температурой. Уже думал в Институт иммунологии обращаться, что мне, в общем-то, и родственники советовали. Мол, «часто ты болеешь». 😷

    И вот, после смены работы — как рукой сняло! Максимум лёгкий насморк и слегка покашляю 2 дня. И то это скорее аллергическое. Я бы подумал, что это совпадение. Но в последний год (может, больше) работы у меня стали появляться проблемы со здоровьем чуть ли не в хроническом формате, которые врачи предлагали лечить антибиотиками. Прям курсами пропивать. И я пил, но нюансы возвращались. В этом году — пропали! Я просто живу, и всё ок! ✨

    Что я всем этим хочу сказать? Я не хочу сказать, что моя работа была плохой. В частности, зарабатывал я часто даже больше, чем сейчас. Но дело в другом. Иногда важно понять, что ты не на своём месте, и стоит что-то менять. В этом ключ к решению проблем, которые ты даже не ожидаешь решить. И всё-таки здоровье и хорошее самочувствие — важнее всего в первую очередь. Берегите себя, тогда и успехи не заставят себя ждать! 💪

    Будущее — в Вашем здоровье! 🌿

    #жизнь #инвестиции