Поиск
Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?
ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.
Параметры выпуска РКС-002Р-09:
• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 24,0% годовых (YTM не выше 26,83% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата книги: 07 сентября 2026
• Начало торгов: 11 сентября 2026
Рейтинг надёжности:
• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.
Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 7,1 млрд руб. (рост в 4,2 раза г/г)
• Чистая прибыль: 1,1 млрд руб. против убытка 510 млн руб. годом ранее.
• Валовая прибыль: 3,5 млрд руб. (рост в 3,9 раза)
• EBITDA: 2,8 млрд руб., (рост в 6,8 раза г/г)
• Долгосрочные обязательства: 12,3 млрд руб. (+47,8% за 6 месяцев)
• Краткосрочные обязательства: 27,2 млрд руб. (+5,1% за 6 месяцев)
• Чистый Долг/EBITDA: 4,0х против 5,7x на конец 2025 года
• Покрытие процентов ICR: 2,0х (было ~1,5х)
В обращении находятся 5 выпусков биржевых облигаций компании общим объёмом 2,5 млрд рублей:
• ТД РКС 002Р-08 $RU000A10F0X0 Доходность к погашению: 27,75%. Купон: 25,5%. Текущая куп. доходность: 24,93% на 2 года 7 месяцев.
• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,41%. Купон: 26%. Текущая куп. доходность: 25,54% на 2 года 4 месяца.
• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 27,96%. Купон: 25%. Текущая куп. доходность: 24,69% на 1 год 10 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Энергоника 001Р-05 $RU000A10A4C1 (28,36%) ВВВ на 3 года 1 месяц с амортизацией
• ТГК-14 001Р-05 $RU000A10AS02 (22,13%) ВВВ на 2 года 4 месяца
• Гельтек-Медика БО-01 $RU000A10D3G1 (18,29%) ВВВ на 2 года
• Электрорешения 001Р-04 $RU000A10FV02 (25,21%) ВВВ на 1 год 10 месяцев
• Легенда БО 002P-07 $RU000A10FBB3 (20,83%) ВВВ на 1 год 8 месяцев
Что по итогу: Компания представила полугодовую отчётность, которая оказалась заметно лучше ожиданий. Однако при более детальном рассмотрении возникает несколько вопросов, не позволяющих считать этот успех системным.
Главный драйвер роста — проект «Инсайдер» в Москве, сформировавший около 89% всей выручки. Если следующий проект не покажет аналогичной динамики, финансовые показатели могут быстро вернуться к прежним уровням.
Кроме того, стоит учитывать два дополнительных фактора риска. Во-первых, снижение темпов продаж при текущей высокой стоимости заимствований может быстро свести маржинальность к нулю. Во-вторых, компания уже допустила нарушение банковских ковенант на сумму 3,8 млрд рублей — это важный сигнал о напряжённости в управлении долгом.
Новый облигационный выпуск не предлагает рыночной премии и имеет стандартные параметры. На вторичном рынке уже есть более интересные по доходности бумаги того же эмитента. Пока нахожусь вне позиции по данной компании.
А что вы думаете о компании? Держите их бумаги или только присматриваетесь?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору
Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.
Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.
Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.
Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.
Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.
Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.
К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.
В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.
Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.
Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.
Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.
Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.
Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.
• Лидеры: РусАгро #RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).
• Аутсайдеры: Озон #OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).
27.07.2026 - понедельник
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
• #POSI Отчёт МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Прайвет банкинг все как надо)
Интересный такой Прайвет Банкинг.
Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎
Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏
Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍
Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝
Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄
Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:
📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.
📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.
📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.
📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.
📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.
📌 Сегежа — их план сломался, восстановление будет тяжёлым.
📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.
В общем, мысли такие. А что думаете вы? Делитесь 👇
И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔
Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.
⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!
$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T
#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир
Глоток воздуха или новый нырок: главная дилемма пятницы
Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.
Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.
Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.
Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.
Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.
Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.
Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.
Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.
А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.
Из корпоративных новостей:
МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.
Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.
Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.
• Лидеры: МГКЛ #MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).
03.07.2026 - пятница
• #MGKL Операционные результаты за 6М 2026 года
• #USBN последний день с дивидендом 0.01999252 руб
• #MSRS закрытие реестра по дивидендам 0.1865 руб
• #NKHP последний день с дивидендом 10.08 руб
• #RDRB последний день с дивидендом 4.75 руб
• #DIOD последний день с дивидендом 0.3 руб
• #SIBN последний день с дивидендом 28.11 руб
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Промомед - надежда из мира фармацевтики?
#акции
Во времена не столь прекрасные, когда все акции падают и порой даже без всяких новостей, существует компания, которая на рынке акций с 2024 года. Разберемся, что за ней стоит и стоит ли брать
Промомед — российская биофармацевтическая компания. Это холдинговая компания группы, которая занимается полным циклом: разработкой (собственный R&D-центр), производством (основная площадка — завод «Биохимик» в Саранске), исследованиями, регистрацией и дистрибуцией лекарственных средств
Одним из ключевых и прорывных продуктов за последнее время у компании был аналог «Оземпика». На данный момент их продукт — это один из лидеров среди подобных препаратов для лечения избыточного веса. Во-первых, препарат заменяет ушедший аналог, во-вторых, он дешевле в цене, так как полный цикл производства происходит внутри страны на собственном заводе
Операционные результаты бизнеса тоже вполне неплохо выглядят. У компании растут патенты, количество выведенных препаратов немного просело в сравнении с 2024 годом. Количество исследований также выросло! Из новых прорывных препаратов за 2025 год можно отметить: Велгия Эко, Тирзетта и Семальтара
Кстати, о заводе. Сам завод настолько огромен, что компания не использует его на полную мощь, что оставляет ещё пространство для увеличения производства без строительства новых заводов
Также как и почти в любой другой сфере из-за ухода в 2022 году международных компаний, клинические исследования таковых сократились как и их активность. Все это открывает пространство для отечественного рынка. Помимо этого компания заявляет об успешном применении ИИ в разработке новых препаратов, что сокращает их издержки
Промомед одна из немногих компаний, которая после IPO не улетела вниз. Долгое время компания торговалась с апсайдом, сейчас мы находимся на уровне выхода на биржу. Это тоже считаю плюсом!
ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ:
В млрд руб
〰️ Выручка: 37,6
〰️ Чистая прибыль: 7 (+148%)
〰️ EBITDA: 15,3
〰️ ЧД/EBITDA: 1,42
⬆️⬆️⬆️
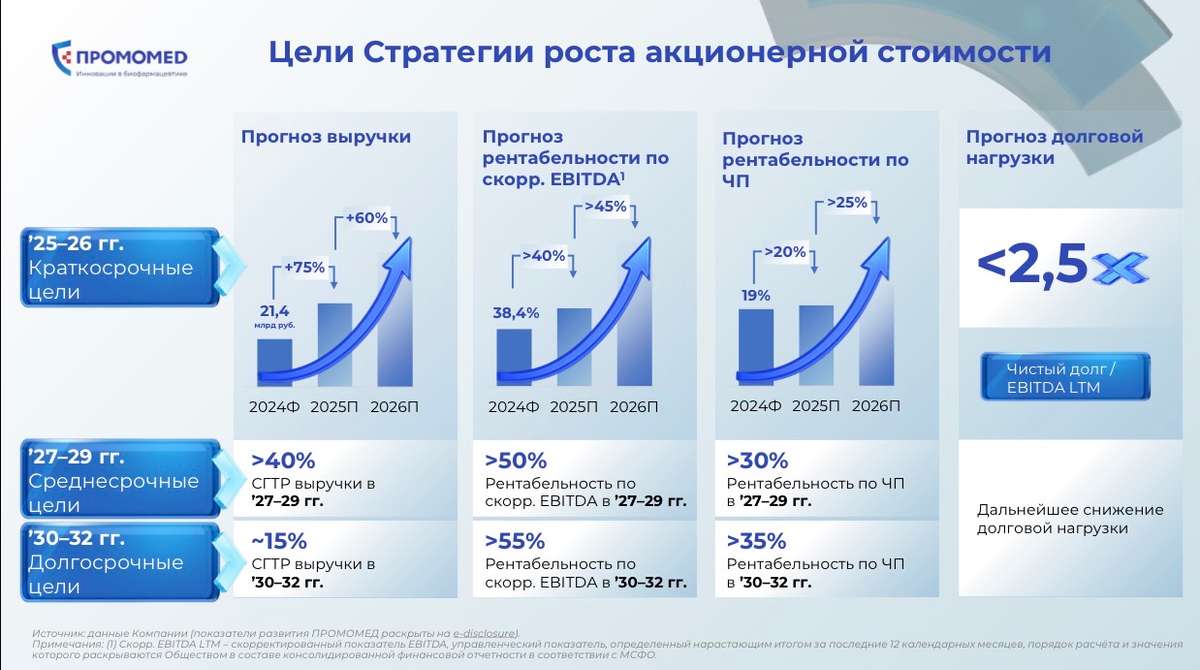
Финансовая часть компании очень хорошо себя чувствует за последний год. Но стоит отметить, что по сути это первый прорывной год. До этого компания в плане прибыли даже немного падала, при этом CAGR выручки +30%. В целом для быстрорастущей компании такая ситуация вполне нормальна. Тут главное следить за дальнейшем развитием компании. К слову, гайденс компании по выручке +60%. Если это обещание исполнится, то думаю это будет мощным драйвером роста
По структуре выручки у компании прослеживается сезонность с основными поступлениями в 4 квартале. Также компания отчиталась за 1 квартал 2026 года. Выручка выросла на 62% в сравнении с 1 кварталом 2025 года. В целом мне кажется, что у компании есть все шансы выполнить свои обещания!
Итоговый вердикт: считаю, что компания хорошо показывает себя в трудные экономические времена. Сам приобрел!
Больше разборов в моем тгк: Выживание на бирже
$PRMD
разбор компании патриот групп
#первичка
Разбор компании Патриот групп и её выпуска
Патриот Групп — владелец торговой сети Williams et Oliver, реализующей посуду и товары для кухни. В ассортиментном портфеле компании 590 брендов известных международных и отечественных производителей и около 22 тыс. товарных позиций. Компания развивает линейки собственных брендов в рамках контрактного производства
Компания имеет множество точек в торговых центрах, в которых продает различную кухонную утварь и другую продукцию схожей тематике
〰️ Кредитный рейтинг: ВВВ
Сразу не очень хорошо, что рейтинг не был пересмотрен до выпуска новых облигаций. Из очевидных проблем сразу бросается в глаза следующее: отчетности МСФО публикуются с большой задержкой. К примеру за 2024 год отчетность была опубликована в ноябре 2025. Такая отчетность уже никому не нужна и неинтересна. За 2025 год мы можем рассмотреть только РСБУ. Этой отчетности хоть и мало для специфики бизнеса компании, но будем судить по тому, что есть. Так они еще и аудитора на всех последних трёх отчетностях меняют, ни один из которых не считается адекватным
Помимо смены аудитора меняется и подход к расчету прибыли, так что в разных отчетностях прибыль за один период отличается
В отчетности я для себя выделил сильный рост запасов на 87%. По моему мнению это и не так плохо, но и вовсе не хорошо. Запасы стали копиться после 2023 года, так что возможно это связано с покупками товаров по высокому курсу, а сейчас, на фоне ослабления доллара, компании просто не выгодно продавать, поэтому возможно ждут лучших времен. Но знак все равно тревожный
Помимо этого красными флагами является рост долга, падение выручки и сильное падение чистой прибыли. Компания также имеет уже два облигационных долга с погашением через 2 и 3 года
ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ:
Все указано в млн рублей
〰️ Выручка: 1406 (-16,21%)
〰️ Чистая прибыль: 7 (-89%)
〰️ EBITDA: 618
〰️ ЧД/EBITDA: 3,67
〰️ ЧД/Капитал: 22,47
〰️ ICR: 1,85
⬆️⬆️⬆️
Хочу отметить, что % расходы составляют больше половины EBITDA и в несколько раз превосходят чистую прибыль
После нового долга показатели изменятся следующим образом:
〰️ ЧД/EBITDA: 3,91
〰️ ICR: 1,63
Покрытие процентов ещё остается на уровне превышающем отметку в 1,25, о которой я рассказывал в посте про признаки дефолтов, но вот другие показатели говорят, что стоит смотреть с настороженностью!
Во всем остальном параметры выпуска базовые: 3 года, без аферт и амортизации, ставка 23% со сбором заявок
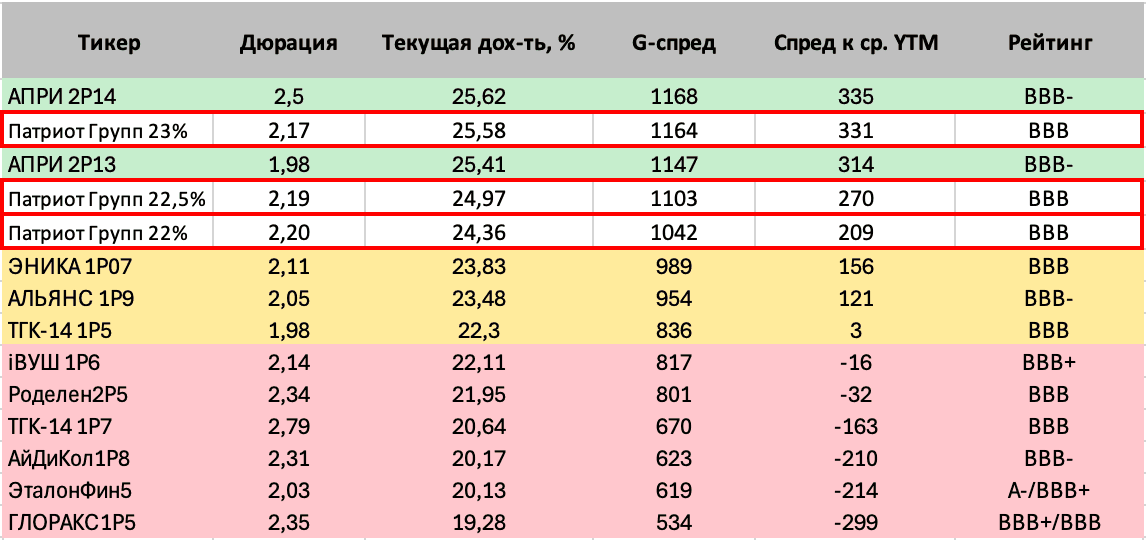
В таблице можно посмотреть сравнение с другими выпусками тех же параметров. На самом деле сравнивать на такой длине почти не с кем и компания дает солидную премию за очевидные риски. На сборе заявок не думаю, что сильно укатают купон, если его изменят вообще, поэтому считаю разумным рассматривать в пределах 22-23%
Итого: выпуск представляет для меня интерес лишь как спекулятивный, в холд держать не собираюсь
Больше разборов в моем тгк: Выживание на бирже
До 23% годовых по дебютному выпуску ИСП 001P-01: разбор и альтернативы
ООО «Инновационные системы пожаробезопасности» — производитель систем газового пожаротушения из Тольятти.
Компания работает с 2009 года, заявляет полный цикл: разработка, производство, проектирование и сервис. Основные продукты — МГП «Заря», «Император», «Сенатор», УПА «УльтраZ».
📍 Параметры выпуска ИСП 001P-01:
• Рейтинг: ВВВ- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 300 млн рублей
• Срок обращения: 3 года
• Купон: не выше 23,00% годовых (YTM не выше 25,59% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 03 июня 2026
Рейтинг надёжности:
• ВВВ- «Стабильный» от АКРА (апрель 2026)
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 Прочитайте, чтобы быть в курсе актуальной аналитики.
📍 Финансовые результаты за 2025 год:
• Выручка: 1 млрд руб. (+19,4% г/г)
• Валовая прибыль: 626 млн руб. (+22,7% г/г)
• Чистая прибыль: 246,2 млн руб. (-0,8% г/г)
• Активы: увеличились до 1,2 млрд рублей (+88%);
• Собственный капитал: вырос до 509,3 млн рублей (+32%);
• Основные средства: увеличились до 278,6 млн рублей (+150%);
• Уплачены налоги и сборы: 185,6 млн рублей (+119%);
• Уплачены страховые взносы: 15,8 млн рублей (+51%).
• Численность сотрудников: 150+ человек.
📍 К сильным сторонам можно отнести:
• Долговая нагрузка практически отсутствует (долг/прибыль = 0,03x). Компания генерит колоссальный денежный поток, который в 60 раз покрывает ее мизерные процентные платежи.
• Рентабельность бизнеса выше 30% — это уникальный показатель, позволяющий быстро накапливать капитал.
• После ухода западных игроков Компания стала лидером в узком, но критически важном сегменте газового пожаротушения в РФ.
• Собственный полный цикл производства в Тольятти плюс сборочная площадка в Казахстане дают контроль над качеством и сроками.
📍 Про риски тоже забывать не стоит:
• Бизнес очень мал (выручка чуть больше 1 млрд руб.). Любой рыночный или налоговый шок может оказаться критичным.
• В Компании нет совета директоров, стратегия не формализована, а единственный владелец полностью погружен в операционку.
• Низкая продуктовая диверсификация. Компания живет за счет одного основного продукта, что опасно при технологических сдвигах.
• Высокая инвестпрограмма (строительство, расширение) уже в 2026–2027 годах съест весь свободный денежный поток (FCF станет отрицательным).
• Отчетность только по РСБУ (а не МСФО), аудитор не из «высшей лиги». Это снижает доверие к качеству цифр.
📍 Что готовы предложить эмитенты со схожим рейтингом надежности:
• Оил Ресурс 001P-03 $RU000A10DB16 (31,7%) ВВВ- на 4 года 4 месяца
• ТГК-14 001Р-07 $RU000A10BPF3 (22,4%) ВВВ- на 4 года
• ГЛОРАКС 001Р-05 $RU000A10E655 (19,33%) ВВВ на 3 года 1 месяц
• МСБ-Лизинг 003P-07 $RU000A10EB07 (22,19%) ВВВ- на 2 года 8 месяцев с амортизацией
• Лизинг-Трейд 001P-11 $RU000A107NJ3 (26,52%) ВВВ- на 2 года 7 месяцев с амортизацией
• АПРИ БО-002Р-11 $RU000A10CM06 (28,26%) ВВВ- на 2 года 2 месяца
• АйДи Коллект 001P-01 $RU000A10B2P6 (22,05%) ВВВ- на 1 год 9 месяцев
По итогу: Доходность выпуска соответствует рынку для этого рейтинга. Учитывая низкую долговую нагрузку и растущий бизнес, текущий купон выглядит адекватно. Однако главный риск — размер компании. Из-за скромных масштабов бизнес легко выбить из колеи даже небольшими внешними шоками.
Если итоговая доходность не будет сильно снижена, я готов участвовать в размещении — не более 2% от депозита, с намерением держать позицию в среднесрочной перспективе.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Сигналов для покупки нет. На что инвестору обратить внимание на неделе?
Ни роста, ни падения: минувшая неделя на российском рынке прошла в боковике. Индекс МосБиржи почти не сдвинулся с места (~2633 пункта), оставаясь ниже психологической отметки 2650 пунктов.
Инвесторы проигнорировали недавние попытки закрепиться выше 2700 — без новостей по переговорам покупать никто не спешит. Единственное оживление — в валюте: доллар опустился ниже 73 рублей, рубль уверенно крепнет. Нефть завершила торги около 109,5 доллара за баррель Brent.
📍 Минэкономразвития заметно охладило ожидания по экономике: рост ВВП России в 2026 году ожидается на уровне 0,4% (предыдущая оценка — 1,3%). В 2027 и 2029 годах прогнозируется ускорение до 1,4% и 2,4% соответственно. Инфляция замедлится до 5,2% к концу текущего года, а в последующие годы выйдет на целевой уровень 4%. Реальные располагаемые доходы населения вырастут на 0,8%.
Росстат, сместив публикацию на пятницу из-за праздничных дней, представил данные о замедлении инфляции. За неделю 5–12 мая она составила 0,07%, в апреле — 0,14% месяц к месяцу. Годовая инфляция, по расчётам Минэкономразвития, на 12 мая снизилась до 5,47% с 5,51% неделей ранее.
📍 Наступающая неделя будет богата на корпоративные события: 18 мая ВТБ проведет День инвестора, где, как надеются рынки, наконец объявят дивиденды за 2025 год — они могут оказаться одними из самых щедрых. Понедельник — последний день для покупки акций «Фикс Прайс» с дивидендной доходностью 16,8%.
На 19–20 мая запланирован официальный визит президента РФ Владимира Путина в Китай. Любые сигналы о развитии газового сотрудничества способны активизировать покупки в бумагах «Газпрома».
Во вторник совет директоров компании проведёт заседание по вопросу дивидендов, однако ожидания рынка относительно возврата к выплатам остаются сдержанными. Также «ВУШ Холдинг», «Т-Технологий» и НМТП в течение недели рассмотрят вопрос о выплатах за прошлый год.
Из отчетностей: свои результаты за первый квартал 2026 года по МСФО представят «Т-Технологии», «Циан», ВК, МТС-Банк и МТС. А банк «Санкт-Петербург» отчитается за апрель по РСБУ.
Ближайшая динамика индекса Мосбиржи будет ограничиваться двумя факторами: геополитической неопределённостью и укреплением рубля.
При отсутствии позитивных новостей, в первую очередь касающихся украинского урегулирования, рынок с большой вероятностью вернётся в боковой коридор 2600–2660 пунктов. Однако появление благоприятных геополитических сигналов способно спровоцировать стремительный выход за отметку 2700 пунктов.
📍 Из корпоративных новостей:
• Лидеры: ЮГК #UGLD (+4%), ДВМП #FESH (+2,1%), Хэдхантер #HEAD (+2%), Система #AFKS (+0,9%).
• Аутсайдеры: ЭсЭфАй #SFIN (-18,2%), Россети Северо-Запад #MRKZ (-5,9%), ТГК-14 #TGKN (-4,8%).
18.05.2026 - понедельник
• #UGLD Итоги аукциона по продаже госпакета акций
• #PLZL закрытие реестра по дивидендам 56.8 руб
• #FIXR последний день с дивидендом 0.11 руб
• #HNFG СД по дивидендам за 2025 год
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Что купить на 3–5 лет и не платить налог? Подборка долгосрочных облигаций
Почему длинные облигации приносят больше дохода, чем короткие? Все просто: чем на больший срок одалживаешь деньги, тем выше плата за это.
Согласитесь, одолжить тысячу рублей на пару недель — это одно. А доверить крупную сумму на 10 лет — совсем другое. За это время и с заемщиком (эмитентом) всякое может случиться, и деньги могут обесцениться.
Чтобы инвестор согласился рискнуть и расстаться с капиталом надолго, ему предлагают премию — либо повышенный процент, либо приятный дисконт при покупке. Таким образом, повышенная доходность — это компенсация за ваш долгосрочный риск.
Во что инвестирую сам: Обзор облигационного портфеля | Подборка длинных ОФЗ | Высокодоходные флоатеры
Также долгосрочные облигации сильнее всего реагируют на изменения ключевой ставки:
• Если ставка растёт → Цены падают → Доходность к погашению растёт (так как можно купить бумагу с большим дисконтом, дешевле номинала).
• Если ставка падает → Цены растут → Доходность к погашению падает (инвесторы массово скупают длинные бумаги, чтобы зафиксировать доход, из-за спроса цена уходит выше номинала).
📍 Подборка длинных облигаций без оферт и амортизации:
• Казахстан выпуск 12 $RU000A101S08 Доходность — 14,85%. Купон: 7,92%. Текущая купонная доходность: 9,85% на 5 лет 1 месяц. Выплаты: 2 раза в год
• Атомэнергопром 001P-10 $RU000A10DYG9 (ААА) Доходность — 14,38%. Купон: 15,15%. Текущая купонная доходность: 14,10% на 5 лет 1 месяц. Выплаты: 4 раза в год
• Атомэнергопром 001P-08 $RU000A10CT33 (ААА) Доходность — 14,51%. Купон: 14,70%. Текущая купонная доходность: 14,00% на 4 года 4 месяцев. Выплаты: 4 раза в год
• Сбербанк 001Р-SBERD9 $RU000A10CBA2 (ААА) Доходность — 14,42%. Купон: 0%. на 4 года 4 месяца.
Дисконтная облигация — это облигация без купонов. Её покупают дешевле номинала, а в конце срока получают номинал. Разница между ценой покупки и суммой погашения — это и есть доход.
• ТГК-14 001Р-07 $RU000A10BPF3 (ВВВ) Доходность — 21,59%. Купон: 21,50%. Текущая купонная доходность: 19,81% на 4 года. Выплаты: 4 раза в год
• Газпром Нефть 003P-15R $RU000A10BK17 (ААА) Доходность — 14,45%. Купон: 2,00%. Текущая купонная доходность: 3,07% на 3 года 10 месяцев. Выплаты: ежемесячно
• Газпром нефть ПАО 003P-02R $RU000A1017J5 (ААА) Доходность — 14,29%. Купон: 7,15%. Текущая купонная доходность: 8,59% на 3 года 6 месяцев. Выплаты: 4 раза в год
• Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность — 17,37%. Купон: 16,50%. Текущая купонная доходность: 16,22% на 3 года 4 месяца. Выплаты: ежемесячно
• ПГК 003Р-04 $RU000A10EYV6 (АА) Доходность — 16,64%. Купон: 15,40%. Текущая купонная доходность: 15,33% на 3 года 3 месяца. Выплаты: ежемесячно
• Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность — 19,04%. Купон: 20,50%. Текущая купонная доходность: 18,98% на 3 года 1 месяц. Выплаты: ежемесячно
• РЖД БО 001P-45R $RU000A10CDZ5 (ААА) Доходность — 14,59%. Купон: 13,85%. Текущая купонная доходность: 13,77% на 3 года 1 месяц. Выплаты: ежемесячно
• ГК Самолет БО-П18 $RU000A10BW96 (А-) Доходность — 25,16%. Купон: 24,00%. Текущая купонная доходность: 23,00% на 3 года. Выплаты: ежемесячно
Данная подборка отражает скорее спектр доступных инструментов. Основной риск сосредоточен в облигациях «Самолета» и «ТГК-14». В краткосрочном периоде запас прочности у них есть, но при ухудшении рыночной конъюнктуры долговая нагрузка может стать критичной. В портфеле держу только короткие выпуски «Самолета»: БО-П14 и БО-П20.
Однако особенность подборки в том, что все выпуски можно выгодно использовать с льготой на долгосрочное владение (ЛДВ): если владеть бумагами свыше трёх лет, доход от их продажи не облагается НДФЛ.
В планах на будущее: подборка облигаций с признаками дефолта. Чтобы не пропустить новые посты, подписывайтесь на канал и включайте уведомления. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
РКС-002Р-08: до 25,50% на 3 года с премией к рынку. Сколько стоит твой сон?
ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.
📍 Параметры выпуска РКС-002Р-08:
• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 600 млн рублей
• Срок обращения: 3 года
• Купон: не выше 25,50% годовых (YTM не выше 28,71% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата книги: 29 апреля 2026
• Начало торгов: 29 апреля 2026
Рейтинг надёжности:
• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.
Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.
📍 Финансовые результаты РСБУ за 2025 год:
• Выручка: 378,1 млн руб. (+25,8% г/г)
• Чистая прибыль: 28,3 млн руб. (-81,0% г/г) Виной всему процентные расходы, которые выросли в 4,5 раза на фоне дорогого долга.
• Долгосрочные обязательства: 2,8 млрд руб. (+17,9% г/г);
• Краткосрочные обязательства: 954,3 млн руб. (рост в 9 раз г/г);
• Чистый Долг/EBITDA: 16,0;
• ICR: 1,2.
📍 Также в нашем распоряжении имеется управленческая отчетность по итогам 2025 года:
• Выручка составила 8 774 млн руб., что на 136% выше показателя 2024 года (3 721 млн руб.).
• Валовая прибыль достигла 3 800 млн руб. (+178% к 2024 году).
• Валовая маржа сохранилась на высоком уровне и составила 43%.
• EBITDA выросла на 201% — до 2 988 млн руб. (993 млн руб. в 2024 году).
• Поступления денежных средств увеличились на 54% и составили 5 845 млн руб.
• Чистая прибыль по итогам года составила 0,6 млрд руб.
• Земельный банк — 9,6 млрд руб.
Чистый долг/EBITDA составил 6,34, прогнозируется дальнейшее снижение. При этом показатель Чистого корпоративного долга/EBITDA — 2,05, что соответствует комфортному уровню долговой нагрузки для девелоперской отрасли.
Ключевой момент: управленческая отчетность заточена под операционное управление, а не под оценку инвестиционной привлекательности. Поэтому, чтобы принять взвешенное решение, лучше дождаться консолидированной отчетности по МСФО — она обычно выходит у компании в конце апреля и даст более объективную картину.
📍 В обращении находятся 5 выпусков биржевых облигаций компании общим объемом 2,8 млрд рублей:
• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,50%. Купон: 26%. Текущая куп. доходность: 25,22% на 2 года 8 месяцев.
• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 28,8%. Купон: 25%. Текущая куп. доходность: 25,27% на 2 года 2 месяца.
Что готов предложить нам рынок долга:
• ТГК-14 001Р-05 $RU000A10AS02 (22,24%) ВВВ на 2 года 8 месяцев
• Тальвен БО-П01 $RU000A10DSX6 (ВВВ) Доходность к колл-опциону: 25,15% на 19 месяцев
• Патриот Групп 001Р-02 $RU000A10CU30 (ВВВ) Доходность к колл-опциону: 23,06% на 16 месяцев
• Алтимейт Эдьюкейшн БО-П01 $RU000A10C7C2 (21,68%) ВВВ на 2 года 2 месяца
Что по итогу: Доходность нового выпуска — одна из самых высоких в своей рейтинговой группе, она с лихвой объясняется повышенным риском. Так что бумага подойдёт только тем, у кого очень высокая терпимость к риску.
Да, эмитент постепенно снижает долговую нагрузку, и может даже показаться, что в конце тоннеля забрезжил свет. Но общее состояние экономики и длительный цикл высоких ставок продолжат давить на всех застройщиков. Поэтому трезво оценивайте свой риск-профиль.
Лично я, как красиво это ни выглядело бы на бумаге, пройду мимо этого предложения. Портфель ещё одного облигационного девелопера не выдержит. Боюсь, со сном тогда можно будет попрощаться.
А что вы думаете о компании? Держите их облигации?
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Самые смелые ожидания по ставке: почему рынок поверил в снижение?
По итогам основных торгов среды российские фондовые индексы продемонстрировали положительную динамику. Индекс МосБиржи подрос на 0,6% — до 2741,91 пункта. Индекс РТС показал более сильный рост — на 1,4%, достигнув 1148,09 пункта.
Рынки позитивно отреагировали на признание Путиным экономических проблем. Тот факт, что президент потребовал мер для возобновления роста (а динамика, напомним, идёт ниже прогнозов), повысил ожидания дальнейшего смягчения денежно-кредитной политики — ставку будут снижать как минимум теми же темпами.
Дополнительными факторами поддержки стали высокие цены на нефть и снижение угрозы увеличения налоговой нагрузки на бизнес — риски фискального ужесточения на фоне такой риторики ослабли.
📍 Инфляционная картина в России резко улучшилась: За неделю с 7 по 13 апреля потребительские цены вообще не выросли — ноль процентов, тогда как неделей ранее был плюс 0,19%. Годовая инфляция тоже замедлилась: с 5,95% до 5,85%, подсчитали в Минэкономразвития. С начала года цены прибавили 3,15%.
Бизнес тоже не подкачал: его ценовые ожидания в апреле не выросли и остались ниже уровней 2025 года и первого квартала 2026-го. Однако аналитики, опрошенные ЦБ, слегка ухудшили прогноз: теперь ждут инфляцию на конец года на уровне 5,5% (в марте было 5,3%). Тем не менее текущая динамика остаётся очень благоприятной.
Замедление экономики подталкивает некоторых экспертов к радикальным прогнозам — вплоть до снижения ставки до 1%. Мой прогноз осторожнее: 0,5%. За примером не нужно далеко ходить: в Казахстане инфляция и ослабление тенге заставили Нацбанк резко повысить ставку — с 16,5% до 18%. Повторять такой сценарий никто не хочет
📍 Переговоры США и Ирана могут выйти на новый уровень: стороны согласились продлить перемирие и обсудить более устойчивый мир, пишет Bloomberg. Первый раунд в Пакистане ничего не дал, но дипломатию решено не бросать. При этом позиция Трампа остаётся противоречивой: он то заявляет о почти полном завершении войны, то угрожает эскалацией.
Напряжённость в Ормузском проливе сохраняется: американская военно-морская блокада перекрывает экспорт иранской нефти, а Тегеран блокирует пролив для других поставок. Новый раунд переговоров может пройти в эти выходные. Ждем официальных заявлений.
В ожидании заседания ЦБ 24 апреля рынок сохраняет позитивный настрой. Опираясь на свежую статистику по инфляции, индекс МосБиржи имеет все шансы продолжить рост. Ключевым драйвером восходящего движения могут стать акции Сбера, которые накопили потенциал и находятся у границы сильного сопротивления.
Однако рынок остаётся уязвим для коррекции. Главные риски: реальная разблокировка Ормузского пролива и падение цен на нефть. Кроме того, давят ожидаемое укрепление рубля и признаки замедления экономики на фоне растущего бюджетного дефицита. Поэтому стоит соблюдать осторожность и по мере роста индекса закрывать среднесрочные позиции.
Из корпоративных новостей:
Озон Фармацевтика МСФО за 2025 год: Прибыль ₽6,16 млрд (+34% г/г), Выручка ₽31,6 млрд (+24% г/г), Скорр. EBITDA ₽12,2 млрд (+28% г/г)
МТС РСБУ за 2025 год: Выручка ₽477 млрд (+4,15% г/г), Чистая прибыль ₽26 млрд (-30,67% г/г).
ВТБ акционеры одобрили конвертацию привилегированных акций в обыкновенные по цене 82,67 рублей за акцию.
Газпром поставил вторую после снятия санкций партию СПГ в Китай с завода Портовая.
• Лидеры: Яндекс #YDEX (+2,66%), Система #AFKS (+2,52%), Аэрофлот #AFLT (+2,4%), Совкомбанк #SVCB (+2,38%).
• Аутсайдеры: МКБ #CBOM (-2,18%), ТГК-14 #TGKN (-0,98%), Селигдар #SELG (-0,97%), ДОМ РФ #DOMRF (-0,94%).
16.04.2026 - четверг
- #HNFG Хэндерсон опубликует операционные результаты за 3 месяца 2026 года
- #ETLN Эталон Груп опубликует отчет по МСФО за 2025 год
- #TRMK ТМК совет директоров по дивидендам за 2025 год
- #BSPB Банк СПб отчёт по РСБУ 3 месяца 2026 года.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Рынок продолжает снижение приближаясь к 2700. Весь ли негатив в цене?
Нефтегазовый скачок не поддержал российский рынок акций: пессимизм сохраняется. Индекс МосБиржи к закрытию понедельника вернулся к двухмесячным минимумам, потеряв наторгованный за выходные рост.
Основные факторы давления — крепкий рубль (минус для экспортеров) и риски введения windfall tax. Итог дня: МосБиржа снизилась на 0,1% (2722,59), а РТС благодаря валютной составляющей подрос на 0,82% (1124,59).
Новостной фон продолжает поддерживать котировки нефти выше 100 долларов за баррель. США заблокировали Ормузский пролив, чтобы оказать давление на Тегеран. Иран в свою очередь обещает поставить под удар все порты Персидского и Оманского заливов.
📍 Переговорный трек: Как информирует Axios, американская сторона выдвинула требования: полное прекращение обогащения урана Ираном и открытие Ормузского пролива. Тегеран ответил отказом. Более того, иранская сторона обвинила США в срыве почти подписанного меморандума о взаимопонимании, назвав причиной «максимализм и постоянное изменение условий».
На вечерних торгах появилась информация (пока без официального подтверждения) о том, что Трамп заявляет о сигнале со стороны Ирана о желании заключить соглашение. Следующая встреча, по данным The Atlantic, запланирована на четверг, 16 апреля, также в Исламабаде.
Наиболее очевидное глобальное последствие продолжительного закрытия пролива — удорожание нефти и других энергоресурсов. Это неизбежно ускорит инфляционные процессы в развитых экономиках, увеличит угрозу рецессии в мировом масштабе и создаст предпосылки для кризиса продовольствия. Именно поэтому ЦБ России при решении по дальнейшему снижению ключевой ставки опирается на эскалацию военного конфликта на Ближнем Востоке.
📍 Техническая картина по индексу Мосбиржи остаётся медвежьей: Пробой восходящей структуры уже состоялся, и сейчас индекс направляется к ближайшему сильному уровню поддержки — 2700 пунктов. Дополнительным аргументом в пользу снижения служит закрепление ниже трендовой линии и ЕМА200. Индикатор RSI также демонстрирует нисходящее движение, подтверждая отсутствие инициативы со стороны покупателей.
Базовый сценарий предполагает достижение зоны 2700, где расположена мощная поддержка. На этом уровне логично ожидать реакции рынка: если спрос проявится, возможен отскок в диапазон 2750–2800. Однако если поддержка не устоит, следующим ориентиром станет отметка 2650.
Те, кто давно читают мой канал, знают, что большая часть собственных средств хранится в облигационной стратегии. Быть постоянно в рынке и отторговывать геополитический фон — это не моё. Не в плане успешности подобных действий, ни в плане свободного времени — мне его попусту жалко на такие манипуляции.
Спекулятивные сделки, если я и совершаю, то по большей части торгую фьючерсом на индекс ММВБ. Несколько лотов взял чуть ниже 2720, дальнейшие алерты расставлены на возможный ложный пробой 2700. Закрытие внутри дня ниже данного значения откроет дорогу для более глубокой коррекции, что тоже не стоит исключать. А пока продолжим спокойно наблюдать за развитием событий и держать Вас в курсе происходящего. Всем профита.
📍 Из корпоративных новостей:
МКБ #CBOM созывает 25 мая внеочередное собрание для реорганизации и увеличения уставного капитала, отсечка — 21 апреля. Акционеры смогут продать акции банку по 10,35 руб. при несогласии с реорганизацией
Русал #RUAL алюминий подорожал до максимума за четыре года на планах США блокировать порты Ирана.
ТГК-14 #TGKN прибыль в 2025г. упала в 8 раз по сравнению с предыдущим годом до 237млн руб.
• Лидеры: МКБ #CBOM (+58%), РуссНефть #RNFT (+3,8%), Русал #RUAL (+3,68%), ВТБ #VTBR (+1,6%).
• Аутсайдеры: ЕвроТранс #EUTR (-16,1%), Whoosh #WUSH (-6,9%), СПБ Биржа #SPBE (-4,88%), Мечел #MTLR (-4,23%).
14.04.2026 - вторник
• #VTBR собрание акционеров по вопросу конвертации префов в обычку
• #YDEX собрание акционеров по дивидендам за 2025 год в размере 110 руб./акцию.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Ожидания от предстоящей недели по рынку. Продолжится ли падение?
За минувшую неделю индекс МосБиржи продемонстрировал отрицательную динамику, упав на 2,63%. Основными факторами, оказавшими давление на рынок, стали укрепление курса рубля и сохраняющаяся геополитическая напряжённость.
Примечательно, что негативная тенденция сохраняется даже на фоне высоких цен на нефть и стабильности курса доллара. У инвесторов растут опасения, что атаки на объекты нефтегазовой инфраструктуры могут лишить компании возможности получить прибыль, соответствующую текущей ценовой конъюнктуре на нефтяном рынке.
📍 Укрепление рубля: После умеренно «ястребиных» сигналов со стороны ЦБ российская валюта смогла частично восстановить позиции, утраченные в марте. Дополнительным позитивным фактором для рубля стало заявление министра финансов РФ Антона Силуанова о приостановке действия бюджетного правила до лета.
Кроме того, в СМИ появилась информация о потенциальной отсрочке введения цены отсечения на нефть до 2027 года — это связано с неожиданным ростом цен на энергоресурсы. Поэтому чем дольше продлится военный конфликт на Ближнем Востоке, тем меньше шансов, что государство пойдет на более решительную девальвацию валюты.
📍 Рынок интересен отдельными акциями: Динамика индекса МосБиржи за последний месяц отражает заметный разрыв между секторами. Лидерами роста выступают нефтегазовые компании и предприятия, задействованные в транспортировке энергоресурсов.
На этом фоне акции металлургического сектора демонстрируют слабую динамику — их сдерживают падение цен на металлы и неопределённость в вопросе будущих дивидендных выплат. Также
рост инфляционных данных в сочетании с повышенным уровнем долговой нагрузки существенно снижает привлекательность внутренних историй.
📍 Фокус внимания: На предстоящей неделе российский фондовый рынок рискует остаться под давлением: надежды на смягчение политики ЦБ и быстрое урегулирование конфликта пока не оправдываются. Однако есть и точки опоры — рост цен на нефть и стабилизация рубля могут поддержать индексы.
На корпоративном фронте — финансовые отчёты компаний за 2025 год: от них зависит понимание будущих дивидендов. На неделе запланирована публикация отчётности по МСФО за 2025 год от «ФосАгро», «Медикал Груп», «Мать и дитя», ТГК‑14, ВИ и «Группы Астра». Акционеры «Новатэка» тем временем обсудят дивиденды за тот же период.
А ещё выйдут важные макроданные за февраль — ВВП, розничные продажи и безработица. Эти показатели покажут, как чувствует себя экономика страны, и каковы риски надвигающейся рецессии.
Бенчмарк может стабилизироваться у 2790–2800 пунктов — оттуда возможен отскок, если цены на нефть не снизятся, а рубль слегка ослабнет после налогового периода. Но весомых причин для устойчивого роста индекса пока нет. Поэтому вместо открытия новых позиций в акциях продолжаем искать возможности на облигационном рынке.
По традиции рассмотрим самые интересные варианты на первичном рынке долга. Соберём портфель из ВДО и оценим перспективы добора ОФЗ под различные стратегии, так что не пропустите.
📍 Из корпоративных новостей:
РуссНефть #RNFT МСФО 2025 год: Выручка ₽218,2 млрд (-27,3% г/г), Чистая прибыль ₽23,91 млрд (-56% г/г)
Акрон #AKRN РСБУ 2025 год: Выручка ₽172 млрд (+16,35% г/г), Чистая прибыль ₽52,41 млрд (рост в 3,3 раза г/г)
Черкизово #GCHE акционеры утвердили дивиденды за 2025 год в размере 229,37 руб/акция (ДД 5,7%), отсечка - 7 апреля.
ДВМП #FESH Росатом и DP World договорились о создании нового совместного бизнеса.
• Лидеры: ДВМП #FESH (+12,1%), ЮГК #UGLD (+1,4%), Татнефть-ап #TATNP (+0,53%).
• Аутсайдеры: ММК #MAGN (-4,2%), Озон Фарм #OZPH (-3,83%), IVA #IVAT (-3,3%).
30.03.2026 - понедельник
• #MDMG Мать и дитя представит отчёт по МСФО за 2025 год
• #NMTP НМТП представит отчёт по МСФО за 2025
• #DATA Аренадата представит отчёт об исполнении бюджета за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
28% годовых от АПРИ-002Р-14: новый выпуск на фоне рекордных продаж. Разбор и альтернативы
ПАО «АПРИ» — региональный застройщик жилой недвижимости, специализируется на проектах строительства жилья в сегментах эконом+ и комфорт.
Компания работает в Челябинске, Екатеринбурге, Владивостоке (остров Русский), а также в Южном федеральном округе (Краснодарский край, Железноводск)
📍 Параметры выпуска АПРИ 002Р-14:
• Рейтинг: ВВВ- (НКР, прогноз "Стабильный")
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 5 лет
• Купон: не выше 25,00% годовых (YTM не выше 28,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 12,5% в дату окончания 39, 42, 45, 48, 51, 54, 57 и 60 купонного периодов
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 31 марта 2026
• Дата размещения: 03 апреля 2026
Рейтинг надёжности:
• ВВВ- «Стабильный» от НКР (август 2025)
• ВВВ- «Стабильный» от НРА (октябрь 2025).
Обзор новых размещений: Вис Финанс БО-П11 | Илон-1Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01 | Арлифт-1Р-01 | Борец 1Р-05 | Р-Вижн 1P-03 | ВТБ Лизинг 1Р-МБ-05 | Техно Лизинг 1Р-08 | Балтлизинг БО-П22
📍 Финансовые результаты МСФО за 9 месяцев 2025 года:
• Выручка по всем проектам: 15,4 млрд рублей, прирост — 9% год к году. Наибольший прирост (33% год к году) был зафиксирован в III квартале 2025 года.
• EBITDA: 6,1 млрд рублей, прирост — 21% год к году. Наибольший вклад в рост показателя внёс III квартал 2025 года, по итогу которого EBITDA удвоилась и составила 2,7 млрд рублей.
• Чистая прибыль в отчётном периоде: 1,5 млрд рублей. • Чистая прибыль LTM (за последние 12 месяцев): 2,1 млрд рублей.
• Соотношение чистого долга к EBITDA (LTM) в III квартале: 4,5х (3,1х в аналогичном периоде прошлого года). При этом доля обеспеченного долга достигла 81%.
📍 Свежая операционка за 2026-й бьет рекорды: продажи января–февраля выросли в 5 раз (г/г) как в рублях, так в площади. Если добавить сделки, которые встанут на учет в марте, — рост ускорится до 6 раз. В деньгах это 4,7–5,3 млрд рублей за два месяца. Средний чек за «квадрат» поднялся на 7%, ипотека — 89%. На фоне замершего рынка — выглядит очень достойно
Привлечённые средства направят на новые стройки, а не на обслуживание долгов. Компания будет развивать проекты в Кисловодске, Ессентуках и Ростовской области (суммарно около 550 тыс. кв. м).
📍 В обращении на бирже 13 выпусков биржевых облигаций. Из них выделил бы:
• АПРИ БО-002Р-11 #RU000A10CM06 Доходность к погашению: 27,32%. Купон: 25,00%. Текущая доходность: 24,40% на 2 года 4 месяца.
• АПРИ БО-002Р-13 #RU000A10E5C4 Доходность к погашению: 27,23%. Купон: 24,50%. Текущая доходность: 24,01% на 3 года 3 месяца с амортизацией
📍 Что готов предложить нам рынок долга:
• Оил Ресурс 001P-03 #RU000A10DB16 (28,55%) ВВВ- на 4 года 6 месяцев
• ТГК-14 001Р-07 #RU000A10BPF3 (23,06%) ВВВ- на 4 года 2 месяца
• ГЛОРАКС 001Р-05 #RU000A10E655 (21,06%) ВВВ на 3 года 3 месяца
• МСБ-Лизинг 003P-07 #RU000A10EB07 (23,24%) ВВВ- на 2 года 10 месяцев с амортизацией
• Лизинг-Трейд 001P-11 #RU000A107NJ3 (27,19%) ВВВ- на 2 года 9 месяцев с амортизацией
По итогу: Финансовое положение застройщика оцениваю как устойчивое, несмотря на макроэкономическую нестабильность. Облигации предлагают хорошую доходность с возможностью зафиксировать прибыль на 3-летнем горизонте. Амортизация долга позволяет постепенно возвращать тело долга, что снижает риски.
Для тех, кому неудобен формат с амортизацией, альтернативой может служить выпуск АПРИ БО-002Р-11. Сам не участвую, так как уже есть позиция именно в этом выпуске). В остальном бумага выглядит достойно как для среднесрочной ставки, так и для краткосрочной идеи. Следующие на очереди — обзоры размещений ЙУМИ и Автобан Финанс. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Индекс удержал 2850: что движет рынком и каков новый диапазон для торговли
Российский рынок начал первую полноценную торговую сессию после праздников с уверенного снижения. По итогам основной сессии индекс МосБиржи потерял 1,21%, опустившись до 2853,86 пункта. Индекс РТС снизился более сдержанно — на 0,69%, до 1141,77 пункта.
На вечерних торгах негативная динамика сохранилась: рублевый индекс просел еще на 1,3%, достигнув 2851,11, однако удержался выше психологически важного уровня 2850 пунктов
📍 Нефтяной рынок продолжает лихорадить: суточная амплитуда Brent превышает $6, при этом к закрытию торгов цена закрепилась ниже $89, что указывает на сохранение медвежьих рисков. На этом фоне наблюдалась классическая "покупка защиты": инвесторы активно уходили в золото и серебро, разогнав цены на 2,5% и 5,9% соответственно.
На вечерних торгах появились новые данные, обостряющие ситуацию на Ближнем Востоке: По сведениям американской разведки, Иран приступил к минированию судоходных путей в Ормузском проливе. Реакция из Вашингтона последовала незамедлительно: Дональд Трамп выдвинул Тегерану ультиматум с требованием немедленно удалить мины, пригрозив в противном случае "беспрецедентными последствиями".
📍 Геополитическая неопределенность оказывает умеренное давление на индекс МосБиржи. Перенос трехсторонней встречи (Россия-США-Украина) с текущей на следующую неделю внес коррективы в позитивные ожидания инвесторов. В Кремле подтвердили, что конкретные даты и место пока не согласованы, однако подчеркнули заинтересованность всех сторон в продолжении диалога.
Спецпосланник президента США Стив Уиткофф сохраняет оптимизм, называя сложившуюся ситуацию возможным "переломным моментом" и отмечая усталость сторон от конфликта. Владимир Зеленский, в свою очередь, предложил Турцию или Швейцарию в качестве потенциальных площадок для встречи.
Несмотря на временную отсрочку, общий геополитический фон для российского рынка остается скорее позитивным. Этому способствуют как сигналы о возможном смягчении санкций в отношении нефтегазового сектора, так и продолжающаяся эскалация на Ближнем Востоке. При появлении конкретных признаков прогресса индекс МосБиржи имеет все шансы возобновить рост.
Что по технике: Закрывшись на уровне 2864 пунктов, индекс МосБиржи оказался в середине актуального торгового диапазона. Верхняя граница сопротивления проходит у отметки 2900, нижняя поддержка сформирована в районе 2820 пунктов. До пробоя одного из этих уровней рынок, скорее всего, останется в рамках данного коридора, что дает возможности для краткосрочных спекулятивных стратегий.
📍 Из корпоративных новостей:
Русал #RUAL перебои в поставках алюминия из-за ближневосточного конфликта подтолкнули ряд японских производителей автозапчастей к переговорам с компанией.
ТГК-1 #TGKA приняло решение не публиковать финансовую отчетность по МСФО по итогам деятельности за 2025 год.
Таттелеком #TTLK РСБУ 2025 год: Выручка ₽10,42 млрд (+9,7% г/г), Чистая прибыль ₽1,59 млрд (+1% г/г).
• Лидеры: Русал #RUAL (+3,3%), ЮГК #UGLD (+3,17%), Полюс #PLZL (+2,8%), Селигдар #SELG (+2,77%).
• Аутсайдеры: Башнефть-ао #BANE (-3,43%), СПБ Биржа #SPBE (-2,98%), РуссНефть #RNFT (-2,87%).
11.03.2026 - среда
• #MGKL Мосгорломбард Операционные результаты за январь и февраль 2026 г.
• #PRMD Промомед СД рассмотрит новую редакцию положения о дивидендной политике
• #TRNFP Транснефть будут рассмотрены ключевые показатели эффективности и другие важные вопросы
• #TGKA ТГК-1 проведет СД на котором будет утвержден бизнес-план и инвестиционная программа на 2026 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX обновила параметры базы расчета Индекса московской недвижимости Домклик.
Новые параметры начнут действовать с 23 марта 2026 года.
Индекс рассчитывается на основе реальных сделок и отражает средневзвешенную цену квадратного метра жилья по округам Москвы.
В расчет включаются квартиры в многоэтажных домах без учета элитного жилья дороже 30 млн ₽.
Расчет проводится еженедельно, а база индекса пересматривается раз в квартал.
Индекс остается важным ориентиром для оценки динамики рынка жилья в Москве.
Рынок зажат в коридоре 2800–2850: геополитика и ставка ЦБ решат судьбу индекса
Российский рынок завершил день без ярко выраженной динамики, оставшись в «зеленой» зоне. Индекс МосБиржи вырос на 0,5%, остановившись на отметке 2825 пунктов.
Главными драйверами роста выступили внешние факторы: стоимость барреля Brent взлетела на 4% из-за перебоев с судоходством, а национальная валюта продолжила слабеть. Такое сочетание дорогой нефти и дешевого рубля создало идеальные условия для роста котировок большинства российских компаний.
📍 Недавняя статистика по инфляции порадовала рынок, но теперь инвесторы гадают, что с ней делать. Оптимизм омрачается позицией ЦБ: регулятор дал понять, что если Минфин снизит цену отсечения нефти в бюджете (с нынешних $59 до возможных $50), не урезая при этом траты, то и ключевую ставку придется опускать медленнее.
Ситуация накаляется тем, что Минфин уже приостановил валютные интервенции в ожидании вердикта. Аналитики предупреждают: изменение правила может ослабить рубль еще на 5%. Ждать осталось недолго — решение объявят 20 марта, прямо в день заседания ЦБ по ставке. Так что готовимся к волатильности на рынке.
📍 День вновь прошел без конкретики по срокам мирных переговоров: Сергей Лавров хоть и подтвердил готовность Москвы к диалогу, но оптимизма не добавил, намекнув, что Запад нередко использует переговоры как ширму.
Более оптимистично прозвучало заявление из Генштаба: Игорь Костюков сообщил, что консультации по организации следующей встречи уже идут, хотя точная дата пока не определена.
Главный импульс рынок получил на вечерней сессии после заявления Дональда Трампа. Он очередной раз обвинил Киев в торможении процесса, заявив, что украинский лидер «не хочет заключать сделку», в отличие от российского. Рынок воспринял это как знак, что давление США продолжится и будет направлено на ускорение переговоров, что придало умеренный оптимизм рыночным котировкам.
📍 Что по технике: Индекс Мосбиржи продолжает консолидироваться в коридоре 2800–2850 пунктов. Верхняя граница выступает сильным сопротивлением: при тестировании уровня 2850 фиксируется устойчивая фиксация прибыли. Очередной неудачный пробой может спровоцировать уход ниже 2800 с последующим движением в сторону поддержки 2750–2760.
Но для пробоя вниз необходимы внешние триггеры, главным образом геополитические. Среди потенциальных рисков: деэскалация иранского конфликта, способная обвалить нефтяные котировки и потянуть за собой наш рынок, либо отсутствие прогресса на украинских переговорах, что усилит пессимизм инвесторов.
📍 Из корпоративных новостей:
Роснефть OFAC выпустила бессрочную лицензию на сделки с немецкими дочками компании.
ЕвроТранс новая распродажа в активах на фоне появления исковых заявлений с общей суммой в 3.38 млрд. рублей.
Whoosh Путин поручил Правительству рассмотреть вопрос о возможности установления ограничений на передвижение электровелосипедов по тротуарам.
МТС Чистая прибыль снизилась на 28% до 35,3 млрд рублей в 2025 году. Дивполитика и в 2026 году останется прежней не менее 35 руб/акция.
ФосАгро, Акрон война в Иране угрожает поставкам удобрений в Азию в преддверии посевного сезона.
Черкизово СД рекомендовал дивиденды за 2025 год в размере 229,37 руб/акция (ДД 6,2%), ГОСА - 27 марта, отсечка - 7 апреля.
Мосбиржи СД предварительно рекомендовал дивиденды за 2025 год в размере 19,57 руб/акция (ДД 11,8%).
• Лидеры: Черкизово #GCHE (+3,85%), ВТБ #VTBR (+2,88%), Татнефть-ап #TATNP (+2,55%).
• Аутсайдеры: ЕвроТранс #EUTR (-7,2%), Северсталь #CHMF (-2,2%), Аэрофлот #AFLT (-2,18%).
06.03.2026 - пятница
• #BSPB Банк Санкт-Петербург финрезультаты по МСФО за 12 мес. 2025г.
• #RAGR РусАгро финрезультаты по МСФО за 12 мес. 2025г.
• #WUSH Whoosh финрезультаты по МСФО за 12 мес. 2025г.
• #HEAD Хэдхантер финрезультаты по МСФО за 12 мес. 2025г.
• #TGKA ТГК-1 финрезультаты по МСФО за 12 мес. 2025г.
• #UPRO Юнипро финрезультаты по РСБУ за 12 мес. 2025г.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Что сейчас с рынком и чего ждать дальше? Мои мысли и стратегия на март
Представьте себе воскресное утро трейдера, которое начинается не с кофе, а с заголовка про Иран. И сразу картинка в голове: танкеры в Ормузском проливе, перекрытые пути, взлетающая нефть. Именно это мы и наблюдаем — рынок включил режим «а вдруг».
Нефть сейчас растёт не потому, что кто-то неожиданно купил миллион баррелей, а потому что страх стал осязаемым. Это такая эмоциональная наценка к цене — геополитическая премия. Её размер зависит только от одного: насколько громкими будут следующие заголовки. И пока новостная лента трещит по швам, баррель будет чувствовать себя уверенно.
Золото в этой истории играет классическую роль «тихой гавани». Когда мир кажется хрупким, инвесторы не хотят рисковать — они хотят спать спокойно. Поэтому капиталы и перетекают в металл, который пережил не один кризис.
А наш рынок — он вообще отдельная вселенная. Растут те, кто продаёт сырьё наружу: нефтяники и золотодобытчики. А всё, что завязано на внутренний спрос — банки, ритейл, строители — остаётся где-то в тени. То есть широкого праздника нет, есть точечный банкет в экспортных секторах.
📍 И тут самое интересное: что дальше? Если напряжённость будет нарастать, нефть и золото, скорее всего, продолжат тянуть индекс вверх. Но это будет такой «хромой» рост — красивые цифры по индексу, но внутри него лишь пара отраслей тащат на себе всю тяжесть. Остальные будут стоять в сторонке или даже дешеветь.
А если вдруг всё начнёт успокаиваться — тогда геополитическая премия испарится очень быстро. Нефть может скорректироваться, и вслед за ней поедут вниз акции, которые только что казались такими привлекательными. И вот тут самое опасное: многие инвесторы, вдохновившись ростом, могут заскочить в последний вагон прямо перед тем, как поезд поедет обратно.
📍 Фокус внимания: Судя по всему, следующий раунд переговоров по Украине могут отложить до прояснения ситуации на Ближнем Востоке. Но большой эскалации я бы не ждал: США в наземную операцию не пойдут, старая иранская власть уже нейтрализована, а новая так или иначе сядет за стол переговоров.
Да и воевать со всем миром Тегерану будет сложно. Европа тоже начала показывать характер — Германия, Франция и Британия уже пригрозили Ирану военным ответом, если удары по их союзникам продолжатся.
📍 Март будет интересным: ждем отчеты по МСФО от целого ряда компаний. Обычно в это время акции чувствуют себя неплохо — рынок закладывает в цены как позитив от самих результатов, так и ожидания смягчения политики ЦБ.
В связи с этим я увеличил долю в компаниях, которые скоро публикуют МСФО: Совкомбанк (13.03), HHRU (06.03) и X5 (20.03). Также держу на радаре Ренессанс Страхование с отчетом 12 марта — вполне рабочий вариант для добавления в портфель.
📍 Из корпоративных новостей:
Интер РАО #IRAO МСФО 2025 год: Чистая прибыль снизилась на 9,2% г/г до 133,8 млрд руб, Выручка увеличилась на 13,7% до 1,76 трлн руб.
РусГидро #HYDR РСБУ 2025 год: Чистая прибыль ₽66,92 млрд против убытка в ₽13,43 млрд годом ранее, Выручка ₽287,2 млрд (+18,2% г/г).
Юнипро #UPRO МСФО 2025 год: Чистая прибыль 39,38 млрд руб (+23,4% г/г), Выручка 134,3 млрд руб (рост на 4,7% г/г).
Алроса #ALRS МСФО 2025 г: Выручка ₽235 млрд (снижение на 1% г/г), Чистая прибыль ₽36,2 млрд (рост в 1,7 раза г/г).
Европлан #LEAS МСФО 2025 год: Чистая прибыль 5,1 млрд руб (снижение в 2,9 раза г/г), Чистый процентный доход 21,82 млрд руб (-14,7% г/г)
• Лидеры: Лента #LENT (+3,6%), Русал #RUAL (+2,55%), Эн+ #ENPG (+2,46%), Сургутнефтегаз-п #SNGSP (+2,14%).
• Аутсайдеры: Базис #BAZA (-1,65%), ТГК-1 #TGKA (-1,53%), Интер РАО #IRAO (-1,1%), Аренадата #DATA (-0,96%).
02.03.2026 - понедельник
• #LEAS Европлан День Инвестора
• #RASP Распадская опубликует отчет по МСФО за 2025 год
• #HEAD Хэдхантер СД рассмотрит рекомендацию по дивидендным выплатам за 2025 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа включит акции МКПАО "Лента" $LENT в Индекс МосБиржи и Индекс РТС с 20 марта 2026 года.
Количество бумаг в базе Индекса МосБиржи вырастет до 46.
В лист ожидания на включение добавлены ПАО "ГК "Самолет" $SMLT и ПАО "Группа "Русагро" $RAGR, а ПАО "ПИК СЗ" $PIKK вошел в лист на возможное исключение.
Также пересмотрены коэффициенты free-float, в том числе для Банк ВТБ и МКПАО "ЯНДЕКС".
Включение в индекс обычно повышает спрос со стороны фондов и усиливает ликвидность, что может поддержать котировки за счет индексных потоков.