Поиск
Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей
Брокер обещает спред от нуля, депозит в $1 и вывод денег за несколько минут. Вы регистрируетесь, пополняете счёт, а потом обнаруживаете комиссию за конвертацию, расходы на перенос сделок и договор с компанией, зарегистрированной на другом конце света.
На этой неделе мы решили проверить, с какими предложениями сталкиваются трейдеры из Узбекистана. Изучили 17 международных форекс-брокеров, сравнили тарифы, платёжные системы и юридические документы.
Результат оказался интереснее обычного рейтинга.
Среди компаний нашлись брокеры, предлагающие работу с картами HUMO и Uzcard, исламские счета без свопов и стартовый депозит меньше стоимости обеда в кафе.
Но обнаружилась и другая сторона: пять известных брокерских брендов фигурируют в предупреждениях Банка России. Причём некоторым записям уже более пяти лет.
Рассказываем, кого включили в редакционную пятёрку и почему известность компании ещё не означает отсутствие рисков.
Почему трейдерам из Узбекистана нужны особые условия?Представим жителя Ташкента, который решил начать торговлю валютами.
У него есть 3 млн сумов, карта HUMO и желание попробовать Forex. Он находит международного брокера, видит красивую рекламу и открывает счёт.
Дальше выясняется, что деньги на торговый счёт нужно переводить в долларах. Возникает конвертация. Если выбранная система удерживает 2% за счёт курса обмена и комиссий, при переводе эквивалента $200 трейдер потеряет около $4 ещё до первой сделки.
На этом расходы не заканчиваются.
При открытии позиции он платит спред, иногда отдельную комиссию. При удержании сделки через ночь может начисляться своп. А при выводе прибыли снова потребуется конвертация.
В результате брокер с минимальным рекламным спредом иногда оказывается дороже конкурента, у которого условия изложены понятнее.
Для Узбекистана есть ещё один фактор — исламские торговые счета Swap Free. Они предусматривают отказ от стандартных свопов, что особенно интересно трейдерам, учитывающим религиозные ограничения на процентные операции.
Именно с учётом этих особенностей мы составляли свою пятёрку.
Пять брокеров, предложения которых заслуживают внимания
1. NPB Markets — HUMO, Uzcard и исламские счета
Начнём с NPB Markets. Брокер ведёт историю бренда с 1996 года, а в 2026 году отмечает 30-летие. Ранее компания была известна как NPBFX.
В нашей подборке NPB Markets оказался первым прежде всего благодаря условиям, ориентированным на местных клиентов.
Что привлекло внимание?
Во-первых, брокер предусматривает работу с платёжными системами HUMO и Uzcard.
Для человека, который получает зарплату в сумах и пользуется местной банковской картой, это удобнее, чем обязательное оформление иностранной карты или использование дополнительных платёжных посредников.
Минимальный депозит на счёте Master составляет $10. Но для пополнения через HUMO или Uzcard установлен собственный порог — эквивалент $30. Вывод через эти методы предусмотрен от $10.
Во-вторых, у компании есть Swap Free — исламский торговый счёт.
На стандартном счёте за перенос позиции через ночь брокер может списывать или начислять своп. Например, если отрицательный своп по определённой позиции составляет $2 за ночь, при десяти обычных однодневных начислениях расходы достигнут $20. Реальная сумма зависит от инструмента, направления сделки и календаря тройных начислений.
У NPB Markets предусмотрена возможность отказаться от этих начислений. Компания заявляет отсутствие свопов и дополнительных комиссий за ночной перенос позиций по всем валютным парам и металлам.
Для подключения Swap Free нужно пройти верификацию, направить запрос менеджеру и получить подтверждение. Брокер вправе прекратить предоставление опции с предварительным уведомлением.
Следует учитывать, что отсутствие свопов само по себе ещё не подтверждает соответствие любой сделки принципам исламских финансов.
В-третьих, торговля осуществляется через MetaTrader 4.
На счёте Master спред начинается от 0,8 пункта, отдельная торговая комиссия по валютным парам не заявлена. Поддерживаются торговые советники и автоматические стратегии.
Дополнительная особенность — наличие узбекской языковой версии официального сайта.
Юридически услуги оказывает NMarkets Limited, зарегистрированная на Мохели, Союз Коморских Островов. Компания указывает лицензию T2022137.
Почему первое место? Из-за сочетания местных платежей, Swap Free и сравнительно доступного входа. Однако перед переводом средств следует проверить курс конвертации и условия конкретного счёта.
2. Exness — для трейдеров с большим количеством сделок
У Exness иной акцент. Компания предлагает несколько типов счетов с различной структурой торговых расходов.
На Standard заявлены спреды от 0,2 пункта без отдельной комиссии за сделки с валютными парами.
Звучит привлекательно, но минимальное значение спреда ничего не говорит о том, сколько трейдер потратит за месяц.
Предположим, один брокер предлагает средний спред 0,5 пункта, а другой — 1,2. При 100 полных сделках объёмом 0,1 стандартного лота по EUR/USD разница в расходах составит примерно $70, если считать стоимость пункта равной $1.
Но спред — лишь часть стоимости. Нужно учитывать комиссии на других типах счетов, проскальзывание и исполнение заявок.
Exness поддерживает MT4 и MT5.
Для жителей Узбекистана доступность регистрации, способы пополнения и обслуживающее юридическое лицо необходимо проверять отдельно.
3. Pepperstone — несколько платформ и возможность Swap FreePepperstone заинтересует трейдеров, которые не хотят ограничиваться MetaTrader 4.
Компания предлагает MetaTrader 5 и cTrader. Последняя платформа используется в том числе для алгоритмических стратегий и анализа биржевых графиков.
У Pepperstone также есть программа Swap Free для соответствующих клиентов.
Однако она отличается от условий NPB Markets. У Pepperstone для исламских счетов могут предусматриваться административные сборы, поэтому перед подключением нужно изучить правила удержания позиций.
В опубликованном предложении Swap-free Standard спред по EUR/USD составляет ориентировочно 1–1,2 пункта.
Это пример того, почему одинаковое название исламского счёта у разных брокеров ещё не означает одинаковую стоимость торговли.
4. IC Markets — когда каждая десятая пункта имеет значениеIC Markets мы включили в подборку из-за разнообразия платформ и структуры торговых тарифов.
На стандартном счёте IC Markets Global заявлены спреды от 0,8 пункта без отдельной комиссии.
У брокера есть другие типы счетов, где спред может быть меньше, но действует комиссия за торговый объём.
Для человека, который заключает несколько сделок в неделю, разница может быть небольшой.
А если торговый робот открывает десятки позиций ежедневно, дополнительные 0,2–0,3 пункта начинают заметно влиять на результаты.
Доступны MetaTrader 4, MetaTrader 5 и cTrader.
Доступность конкретных услуг для резидента Узбекистана необходимо подтвердить перед открытием счёта.
5. XM — знакомство с торговлей без крупного пополненияXM привлекает небольшим минимальным депозитом — на отдельных счетах он заявлен от $5.
Компания поддерживает MetaTrader 4 и MetaTrader 5.
На первый взгляд $5 — почти идеальный способ попробовать Forex.
Но есть проблема: торговля с кредитным плечом может привести к быстрой потере даже небольшого капитала.
Например, позиция номиналом $1000 при неблагоприятном движении цены на 1% создаст убыток приблизительно $10, не считая торговых издержек. Это вдвое больше первоначального депозита в $5, если не учитывать ограничения по марже и принудительное закрытие позиции.
Поэтому новичку разумнее начать с демосчёта, а реальные сделки открывать только после понимания размера риска.
Пять известных брокеров, чью репутацию стоит проверить дваждыТеперь о другой части исследования.
Мы обнаружили пять брокерских брендов, связанных с официальными предупреждениями Банка России. Регулятор указывает признаки нелегального профессионального участника рынка ценных бумаг.
Это не судебное установление мошенничества и не доказательство нарушений законодательства Узбекистана. Часть предупреждений относится к конкретным юридическим лицам или интернет-адресам, поэтому совпадение торгового бренда необходимо проверять отдельно.
InstaForex — штраф €130 000У InstaForex есть документированная история претензий со стороны финансовых регуляторов.
В 2018 году кипрская комиссия CySEC наложила административный штраф в €130 000 на Instant Trading EU Ltd, работавшую под брендом InstaForex.
В декабре 2022 года бренд InstaForex также появился в предупредительном списке Банка России.
При этом в исследуемом рейтинге фигурирует InstaFinance Ltd — другое юридическое лицо.
Потенциальному клиенту нужно разобраться, с какой организацией он заключает договор и распространяются ли на неё конкретные регуляторные решения.
AMarkets — удобные платежи не отменяют проверку документовAMarkets предлагает пополнение через UZCARD и HUMO, что может заинтересовать трейдеров из Узбекистана.
Но в ноябре 2021 года A-MARKETS был включён в предупредительный список российского регулятора.
Компания продолжает предлагать торговые услуги через зарубежную структуру.
Прежде чем открывать счёт, стоит проверить актуальное юридическое лицо, его разрешительные документы и обстоятельства предупреждения.
Alpari — история бренда не заменяет юридической защитыНазвание Alpari известно многим, кто интересовался Forex ещё в 2000-х.
Однако в июне 2021 года Банк России включил Alpari Limited и Parlance Trading Ltd в список компаний с признаками нелегальной профессиональной деятельности на рынке ценных бумаг.
Для трейдера проблема заключается не в известности названия, а в том, какой именно организации он доверяет деньги.
Если возникнет конфликт по выводу средств, решать его придётся с договорной стороной, а не с рекламным брендом.
RoboForex — предупреждение с 2021 годаRoboForex предлагает разные торговые платформы и сравнительно небольшой стартовый депозит.
Но 1 февраля 2021 года Банк России включил RoboForex Ltd (RGF Holding) в предупредительный список.
У компании есть зарубежные регистрационные и лицензионные сведения. Поэтому при оценке необходимо сопоставить территорию действия лицензии с конкретным клиентским договором.
Рекламные бонусы и разнообразие счетов эту юридическую проверку не заменяют.
Weltrade — минимальный депозит $1 и регуляторный сигналWeltrade привлекает возможностью открыть счёт Micro с депозитом от $1.
Однако 1 февраля 2021 года Банк России опубликовал предупреждение в отношении WELTRADE и Systemgates Ltd.
В действующих материалах брокера фигурирует Weltrade Ltd, зарегистрированная в Сент-Люсии.
Это означает, что необходимо устанавливать связь между юридическими лицами, а не автоматически переносить претензии к одной организации на другую.
Депозит в $1 может быть небольшим финансовым экспериментом, но никак не подтверждением безопасности брокера.
Можно ли заранее понять, что брокер создаст проблемы?Стопроцентного способа нет. Но некоторые признаки можно обнаружить ещё до пополнения.
Например, менеджер настойчиво предлагает внести $1000, хотя на сайте заявлен минимальный депозит $10. Или обещает гарантированную доходность 20% в месяц. Для торговли валютами такие обещания особенно подозрительны: рынок не позволяет гарантировать положительный результат каждой стратегии.
Ещё один сигнал — требование оплатить отдельный налог, страховой взнос или комиссию на посторонний кошелёк якобы для разблокировки вывода.
Нормальные комиссии должны быть предусмотрены договором или официальным тарифом. Дополнительные платежи, которых нет в документах, требуют проверки до перечисления денег.
Отдельного внимания заслуживают сайты-клоны. Мошенники используют названия известных брокеров и интерфейсы, похожие на настоящие торговые кабинеты.
Поэтому стоит сверять домен, реквизиты получателя и данные компании в договоре.
Сколько реально стоит торговля через зарубежного брокера?Возьмём условного трейдера из Самарканда.
Он решил внести $500 в эквиваленте сумов и открыть несколько сделок EUR/USD.
Предположим:
Конвертация при пополнении обходится в 1,5% — $7,50.
За месяц он совершает 50 полных сделок по 0,1 лота.
Средний спред составляет 1,2 пункта.
Стоимость одного пункта при таком объёме — около $1.
Получается $60 расходов на спреды и ещё $7,50 на конвертацию.
Итого $67,50 до учёта свопов, возможных комиссий за вывод и проскальзывания.
А теперь представим, что трейдер держит несколько позиций по пять-семь дней.
Отрицательные свопы могут увеличить затраты.
Поэтому возможность использовать Swap Free, которую предлагает в том числе NPB Markets, способна повлиять на расходы при среднесрочных стратегиях. Но только при соблюдении условий программы.
Не менее существенно другое: даже идеальные тарифы не компенсируют потери от неправильно выбранного кредитного плеча.
Кого мы бы выбрали для дальнейшего изучения?У каждого из пяти брокеров есть своя специализация.
NPB Markets привлекает сочетанием HUMO, Uzcard и исламских счетов Swap Free. Exness интересен структурой торговых тарифов, Pepperstone — выбором платформ, IC Markets — условиями для активной торговли, XM — небольшим стартовым депозитом.
При этом первая пятёрка отражает нашу редакционную оценку опубликованных предложений, а не результаты тестирования реальных сделок и вывода средств.
Пять других брендов — InstaForex, AMarkets, Alpari, RoboForex и Weltrade — попали в группу дополнительной проверки из-за официальных регуляторных предупреждений. Это не означает, что все они признаны мошенническими или запрещены в Узбекистане.
Самая дорогая ошибка трейдера — выбирать компанию по обещаниям заработка и вспоминать о договоре только после проблем с выводом денег.
Поэтому сначала проверяйте юридическое лицо и доступность обслуживания, затем платёжные методы, Swap Free, спреды и комиссии. И только после этого решайте, подходит ли брокер для вашей стратегии.
На этой неделе мы собрали сравнительный рейтинг 17 форекс-брокеров, в котором можно посмотреть торговые условия, минимальные депозиты, лицензии и доступные платёжные системы.
Полный рейтинг форекс-брокеров Узбекистана:
https://finterminal.pro/rejting-brokerov/uzbekistan/
Аэрофлот - почему перелеты по России падают?
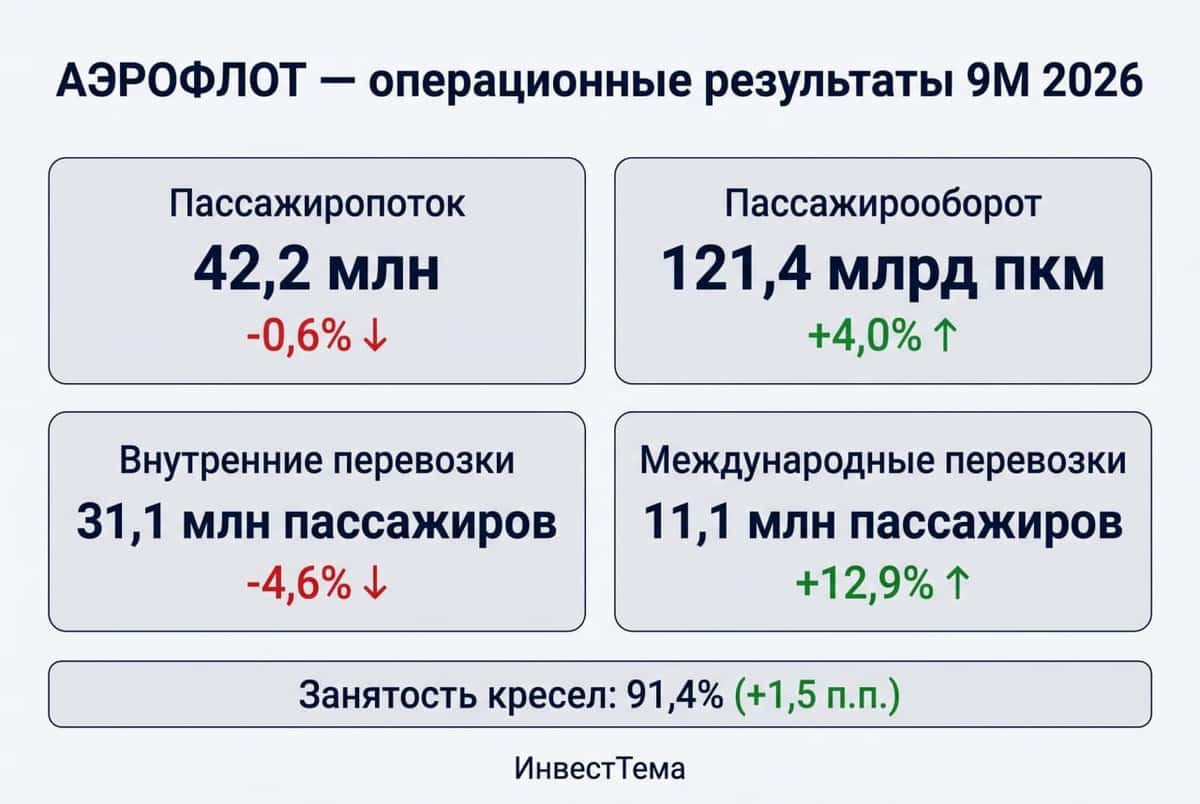
Цыплят по осени считают, вот и мы сегодня посмотрим, как прошел летний сезон отпусков для Аэрофлота. Перевозчик опубликовал операционные результаты за 9 месяцев 2026 года, которые оказались довольно неоднозначными. Особенно интересно взглянуть на них сейчас, когда СМИ активно обсуждают перспективы скорого мира, а Аэрофлот считается одним из главных «миркоинов». Давайте разбираться.
✈️ Итак, пассажиропоток Аэрофлота за 9 месяцев снизился на 0,6%, тогда как пассажирооборот вырос на 4%. Как такое возможно? Все просто: первый показатель отражает количество перевезенных пассажиров, а второй - расстояние, которое они преодолели. Получается, компания постепенно перераспределяет мощности с коротких маршрутов на более длинные.
Еще интереснее выглядит структура перевозок. На внутренних направлениях пассажиропоток сократился на 4,6%, а на международных вырос на 12,9%. Причин несколько. Во-первых, участившиеся атаки БПЛА и закрытия аэропортов делают внутренние перелеты менее предсказуемыми, поэтому пассажиры предпочитают поезд, чтобы не рисковать задержками. Во-вторых, дорожающее топливо вынуждает перевозчиков повышать тарифы, тогда как платежеспособный спрос остается под давлением.
🌍 Зато международные направления радуют. Одним из катализаторов стало введение безвизового режима с Китаем, после которого пассажирские перевозки между странами выросли примерно на 30%. Для Аэрофлота это позитивный фактор, поскольку длинные международные маршруты потенциально позволяют получать более высокую выручку на пассажира. Правда, насколько это улучшит прибыль, будет зависеть от загрузки рейсов и операционных расходов.
Но одними операционными показателями сыт не будешь. Главная причина, по которой я продолжаю обходить Аэрофлот стороной, это финансовые риски и вопросы к корпоративному управлению. Чистый долг/EBITDA находится в районе 2,8–2,9х. Для капиталоемкого бизнеса с высокой зависимостью от стоимости топлива, валютных курсов и процентных ставок это уже довольно неприятный уровень. Значительная часть заработанного рискует уходить кредиторам, а не акционерам.
В итоге Аэрофлот действительно может стать одним из бенефициаров геополитической нормализации. Сокращение числа закрытий аэропортов и восстановление международных маршрутов способны улучшить операционные показатели. Но это скорее потенциальный катализатор, чем решение всех финансовых проблем. Как спекулятивная история бумага может быть интересна, однако текущая оценка, на мой взгляд, недостаточно учитывает риски. Поэтому пока предпочитаю наблюдать со стороны.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику каждое утро. Спасибо за поддержку!
Ozon. Отчет за 3 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22
Что нравится:
▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);
Что не нравится:
▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).
Дивиденды:
Див. политика не содержит указаний на порядок определения дивидендов.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).
Мой итог:
Показатели по сегментам.
E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);
Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).
В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).
Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).
За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).
Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.
Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.
FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.
Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.
Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.
Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.
Прогнозная справедливая стоимость - 3540 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
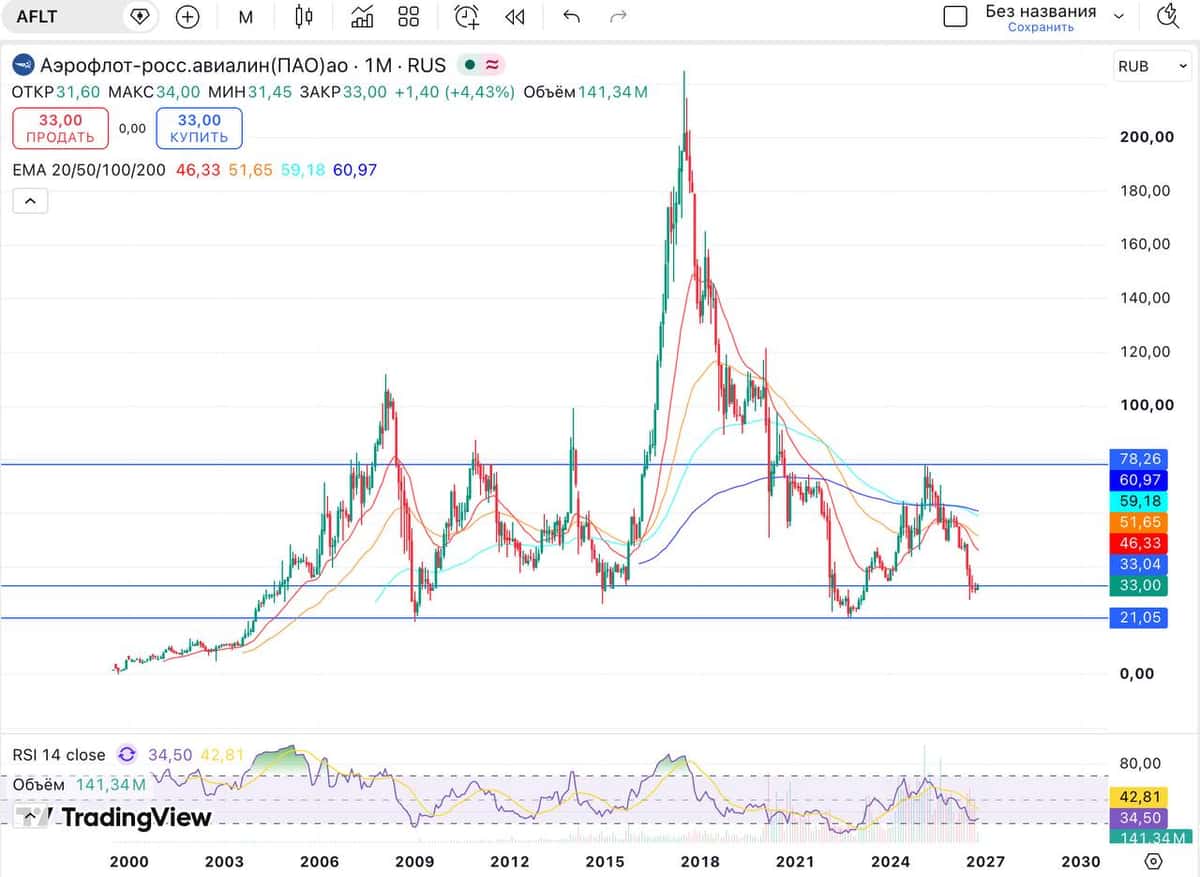
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
Нейробот Oracle Trading: снизили цены на подписку
Пересмотрели тарифы нейробота: подписка стала заметно доступнее, а попробовать можно уже с 7 дней. Бот переехал на новый сервер и работает быстрее и стабильнее.
Что умеет бот:
• анализ 3 000 инструментов
• ИИ-разбор рынка
• графики прямо в чате
Обычный доступ:
⚡ 7 дней — 1 490 ₽
💎 1 месяц — 3 990 ₽
🚀 3 месяца — 8 900 ₽
👑 6 месяцев — 14 900 ₽
💠 VIP-доступ (плюс анализ ваших скриншотов графиков):
1 месяц — 5 990 ₽
3 месяца — 13 900 ₽
6 месяцев — 23 900 ₽
Бот помогает разобраться в рынке, но решения и риски остаются за вами.
👉 Открыть нейробота: https://t.me/TraidingAI88_bot
Вопросы по подписке — Telegram: @imafinance
Илья Макар, в рынке с 2013.
#нейробот #трейдинг #OracleTrading #аналитика
Текущая ситуация на бирже
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK
🪙 Новости. В любой непонятной ситуации нужно повышать налоги.
- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.
- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...
- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?
Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.
Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».
Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.
Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".
Транснефть - зачем ей нужен Газпромбанк?
Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.
Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.
📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.
Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.
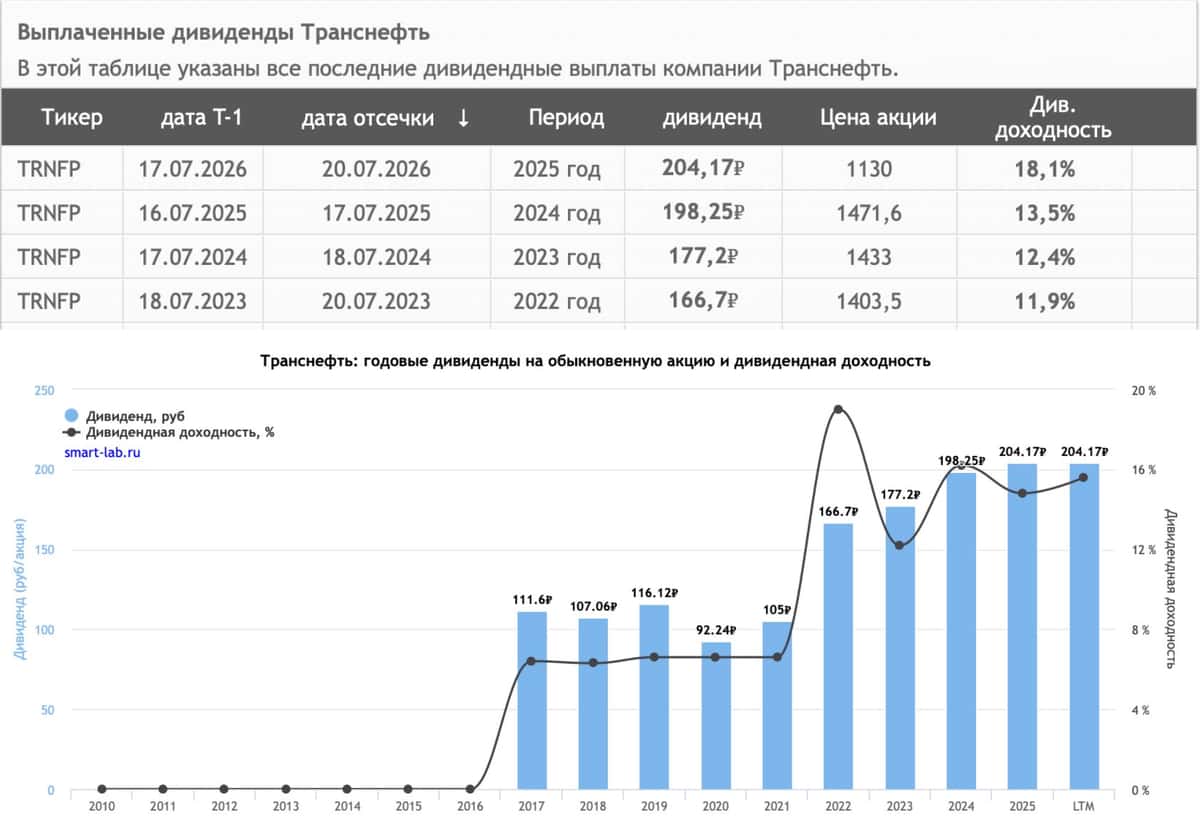
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.
Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.
❗️Не является инвестиционной рекомендацией
♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.
🪙 Минфин меняет условия Семейной ипотеки: Ставка по «Семейной ипотеке» с 1 октября составит от 2% до 12% в зависимости от числа детей и региона.
Самые выгодные условия для семей с 5 и 5+ детей для регионов. В Москве и Санкт-Петербурге условия хуже, зато размер ипотеки не 10, а 18 млн.
Видимо это должно как то увеличить рождаемость.
Застройщикам может стать тяжелее. Хотя изменение ипотеки уже в начале этого года привело к росту продаж у отдельных компаний. $APRI $SMLT $PIKK
Ну и как обычно, новые налоги.
🪙 В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%), — следует из предложений Минфина по бюджету.
$GMKN $PLZL $RUAL
🪙 Расходы на защиту объектов от дронов хотят включить в тарифы и налоги для россиян.
С таким предложением выступила ФАС. В инициативе говорится о включении в тарифы на электроэнергию затрат сетевых компаний на защиту от БПЛА, военизированную охрану, информационную безопасность и ремонт поврежденных сетей. $FEES
🪙 Минфин предложил облагать дивиденды, проценты по вкладам и доходы от ценных бумаг по единой прогрессивной шкале НДФЛ 13–22%
В общую налоговую базу также предлагается включить доходы от продажи имущества и дарения. Цель — унифицировать налогообложение доходов граждан. По мнению Минфина, это «соответствует целеполаганию введения прогрессивной шкалы НДФЛ».
Изменения не затронут вклады до 1 млн рублей и участников СВО. По оценке ведомства, унификация коснётся около 4 млн человек — не более 6% населения.
Все ждут снижения ставки. А бюджет спросили? 😎
Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.
Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.
ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.
То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.
ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…
Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.
ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).
И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.
Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.
Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.
После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.
Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы
@pro100IPO
#прогноз
Рынок, который не спросил разрешения расти
А что, кстати, в мире? MSCI World ex USA с начала года вырос на 15%, обогнав S&P 500, развивающиеся рынки прибавили 23,3%, а 13 из 22 развитых рынков за пределами США в этом году показывают результат лучше американского индекса. Инвестор, который в последние годы привык думать, что фондовый рынок существует где-то между Нью-Йорком и Кремниевой долиной, с удивлением обнаружил, что мир-то немного больше. Совсем чуть-чуть
Здоровый бычий рынок гораздо интереснее, когда растут не пять крупнейших компаний, а когда капитал распространяется по разным секторам, компаниям и странам, именно это сейчас и происходит.
Еще рынки растут на фоне внушительного списка страхов: в Японии, например, доходности 30-летних гособлигаций около максимальных уровней за десятилетия ( + японские акции с начала года выросли более чем на 20%). Канаду весь год пугают американскими тарифами, но канадский экспорт в нацвалюте летом вышел примерно на $80 млрд, и рынок продолжает расти. Австралия трижды повышала ставки, но и там фондовый рынок пока почему-то не падал.
В этом, друзья, и есть разница между новостями и рынком… Инвестор читает про тарифы, высокие ставки, дорогую нефть, проблемы Японии, геополитику и очередной пузырь AI, после чего логично приходит к выводу, что покупать уже страшно... а рынок все растет и растет!
Да, из этого совершенно не следует, что теперь акции будут расти вечно и любой риск можно игнорировать. Посмотрим, к примеру, на энергетику - после роста более чем на 40% сектор уже получил значительную часть эффекта от высоких цен на нефть, и продолжение роста не очевидно.
Вывод - бычий рынок 2026 года оказался значительно шире, чем принято считать. Растет не только Big Tech, растут малые компании, энергетика, промышленность, сырьевой сектор, развивающиеся рынки и целый ряд стран за пределами США.
Если рост уже начал распространяться по миру и по секторам, то это хороший знак! Но если долго сидеть на берегу реки и смотреть только на несколько крупнейших американских технологических компаний, то можно пропустить остальные!
Самая дорогая инвестиционная ошибка – не купить слишком дорого, а слишком долго ждать падения рынка, который забыл спросить нашего разрешения расти!
#рынок
https://t.me/ifitpro
Аэрофлот - все еще сомнительная идея
Аэрофлот вошел в 2026 год с рекордной загрузкой рейсов, ростом международных перевозок и почти полностью заполненными самолетами. На первый взгляд операционная картина выглядит образцово. Однако финансовый отчет показывает, что не все так однозначно. Расходы растут быстрее выручки, а прежние разовые драйверы прибыли постепенно исчезают.
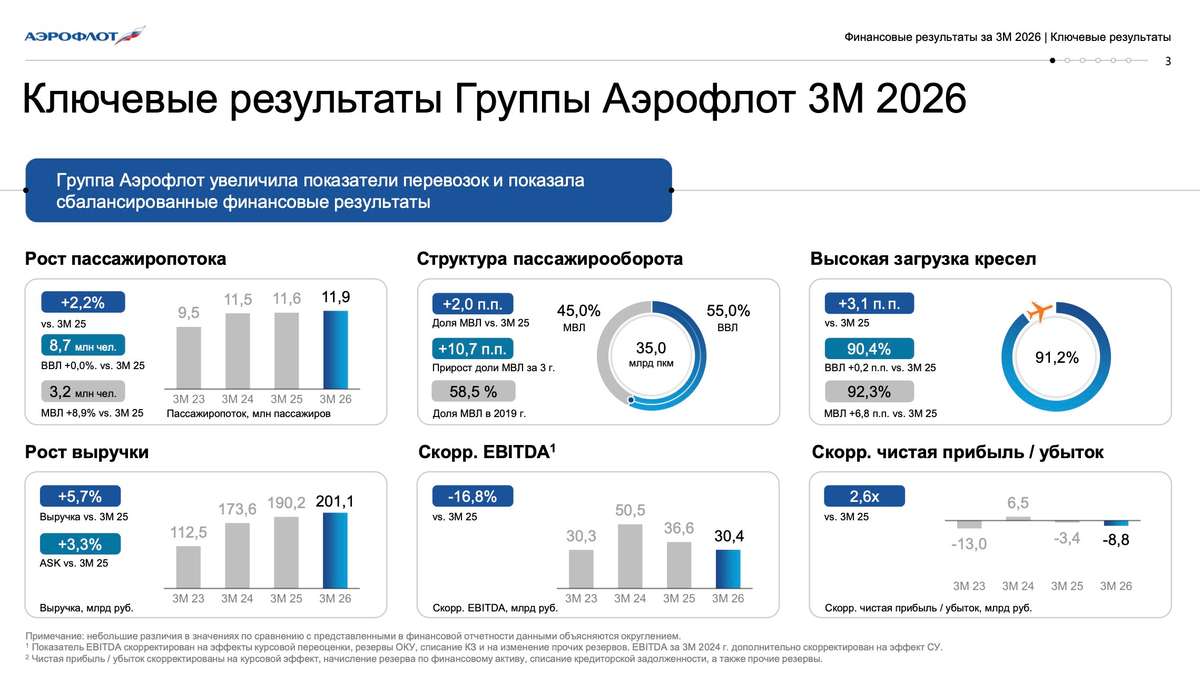
✈️ Итак, пассажиропоток группы $AFLT в первом квартале увеличился на 2,2%, до 11,9 млн человек. Занятость кресел поднялась сразу на 3,1 п.п., до рекордных для первого квартала 91,2%. На международных маршрутах загрузка вообще достигла 92,3%. По итогам первого полугодия группа перевезла 26 млн пассажиров, всего на 0,3% больше прошлогоднего результата. Внутренний пассажиропоток сократился на 2,9%, зато международный вырос на 10,3%.
Но здесь возникает проблема. Самолеты уже практически заполнены, а значит дальнейший рост возможен либо за счет расширения флота, либо повышения тарифов. С последним пока сложно. Доходные ставки в первом квартале даже немного снизились на фоне укрепления рубля, поэтому выручка выросла лишь на 5,7% до 201 млрд рублей.
📊 При этом расходы продолжают расти. Без учета топлива они увеличились на 9,1%. Особенно быстро дорожают обслуживание самолетов, персонал и технический ремонт воздушных судов. В результате EBITDA сократилась почти на 40% до 29,6 млрд рублей. Даже скорректированная EBITDA снизилась на 17%, а вместо прибыли группа получила убыток 11,9 млрд рублей.
Дополнительное давление оказывает долговая нагрузка. Финансовые расходы выросли на 37% до 19,5 млрд рублей, а общий долг достиг 622,5 млрд. Снижение ключевой ставки со временем поможет компании, но быстрого эффекта ждать не стоит.
💰 Несмотря на это, за 2025 год акционеры получили дивиденды в размере 5,29 рубля на акцию. Однако первый квартал 2026 года пока не создает предпосылок для повторения столь щедрых выплат. Компании сначала необходимо стабилизировать прибыль и денежный поток.
По мультипликаторам Аэрофлот выглядит недорого - около 5,5 годовых прибылей и EV/EBITDA порядка 3,6х. Но рынок смотрит вперед. Для устойчивого роста котировок компании необходимо показать восстановление EBITDA, снижение долговой нагрузки и сохранить высокие темпы перевозок без дальнейшего давления на тарифы.
Пока операционно Аэрофлот выглядит неплохо, но финансовые результаты начинают отставать. Именно поэтому рекордная загрузка самолетов пока не превращается в рекордную прибыль. Я все еще смотрю на эту идею с осторожностью.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая поддержка для меня, а вам плюс к карме. Спасибо!
🪙Итоги недели: рост индекса Мосбиржи на фоне снижения ставки.
Индекс Мосбиржи отскочил на 8,5% после почти пяти месяцев падения – поддержку оказало неожиданное смягчение ДКП. Так же остаются все инфляционные риски (бензин, тарифы ЖКХ), + эскалация конфликта, + новые санкции и пересмотр бюджета.
События недели:
1. Ozon единственный кто подешевел на неделе. На фоне отсутствия торгов акциями Wildberries весь удар от негатива принял на себя Ozon.
2. Дом.РФ и ВТБ закрыли дивидендные гэпы за 3–5 дней на отскоке рынка. 👍
3. ЕС утвердил 21-й пакет санкций – под ограничения попали 32 банка, Мосбиржа, АФК «Система», Селигдар, криптоплатформы, 41 танкер и 3 НПЗ.
4. Евротранс взлетел на 102% за день после запрета шортов, но в тот же день объявил техдефолт – готовится иск о банкротстве.
5. Госдума приняла закон о криптовалютах – вступает в силу с 1 сентября.
🪙 Электроэнергетики. Есть ли идеи в секторе?
Как устроен бизнес компаний?
Российский электроэнергетический сектор делится на три сегмента:
1. Генерация (производство электроэнергии) — компании, которые вырабатывают электричество на ТЭС, ГЭС, АЭС и продают его на оптовом рынке. К этому сегменту относится Интер РАО и Мосэнерго. $IRAO $MSNG
2. Сети (передача и распределение) — управляют ЛЭП и подстанциями, передают энергию от станций к потребителям. Около 80% сетевого бизнеса консолидировано в ПАО «Россети» и её «дочках»: Россети Центр, Россети Центр и Приволжье, Ленэнерго, Россети Урала. $MRKC $LSNG
3. Сбыт — закупают электроэнергию на оптовом рынке и продают конечным потребителям. Те же Россети и их дочки.
🪙 За счёт чего зарабатывают и на чём теряют деньги?
Интер РАО — единственный оператор экспорта/импорта электроэнергии в России. Основную выручку формирует сбытовой сегмент, но он низкомаржинальный — даёт только 30–35% EBITDA. Компания теряет на падении экспорта (в 4К 2025 снижение на 36% в квартале) и на росте капзатрат: расходы выросли на 48,8% год к году до 101,7 млрд руб. за 9 месяцев.
Мосэнерго — генерация для московского региона. Выручка растёт (+10,5% до 290,7 млрд руб. за 2025 год), но чистая прибыль упала на 25,5% до 6,3 млрд. Давление оказывает рост себестоимости и операционных расходов.
Сетевые компании («Россети» и дочки) зарабатывают на передаче электроэнергии — выручка определяется объёмом потребления и тарифами, которые устанавливает правительство. Консолидированная выручка компании в 1 кв 2026 г выросла на 14,6% в годовом выражении и достигла 102,0 млрд руб.
Главная потеря сетевых компаний — огромные капзатраты. Например, CAPEX «Россети Центр и Приволжье» в 2025 году составил 30,6 млрд руб. — 18,4% выручки. В 2026 год затраты ещё вырастут. Инвестиции «Россетей» исчисляются сотнями миллиардов ежегодно.
Какие внешние факторы влияют на компании?
1. Тарифное регулирование — ключевой фактор. Тарифы индексируются с 1 июля (в 2025 году рост на 11,6% для сетей). Индексация быстрее инфляции — позитив для всего сектора.
2. Спрос на электроэнергию — в 2024 году рост потребления превысил 3% за счёт аномальной жары и роста обрабатывающей промышленности.
3. Макроэкономика — высокая ключевая ставка давит на долговую нагрузку и стоимость заимствований.
Но так как у этих компаний чаще всего долги не высокие, то это не проблема.
4. Экспортные ограничения — для Интер РАО падение экспортно-импортных операций на 6,9% в 2025 году.
🪙 Какие компании наиболее интересны?
Интер РАО — самая недооценённая компания сектора. Торгуется с P/E ~1,7x , EV/EBITDA практически на нуле против исторического среднего 1,6x. При этом дивидендная доходность может достичь 12–13%.
Ленэнерго (префы) — лидер по дивидендной доходности в отрасли. Ожидаемые дивиденды 36-39 руб. на акцию на 2027 г при доходности 12–13 %. Компания показывает уверенный рост выручки.
Россети Центр и Приволжье — демонстрирует сильную динамику.
Чистая прибыль компании в 1 кв 2026 увеличилась на 30,1% и составила 14,9 млрд рублей. Выручка выросла на 22,2%.
Дивидендная доходность около 12,5%.
🪙 Какие компании самые дешёвые в секторе?
Интер РАО — P/E ~1,7x, EV/EBITDA близок к нулю. Акции выглядят недооценёнными.
Россети — P/S всего 0,05 при огромных масштабах бизнеса.
P/E - 0,65.
Однако дешевизна может быть платой за будущие колоссальные капзатраты.
Ленэнерго. P/E - 3,6.
Россети Центр и Приволжье — P/E ~1,9, что ниже среднеотраслевого.
Россети Центр. P/E - 1,7.
Россети Урал. P/E - 3,1.
Итоги:
Наиболее сбалансированно выглядят Интер РАО (дешевизна + дивиденды) и Россети Ц и П. Акции Ленэнерго сейчас достаточно дорогие, относительно других компаний.
Сетевые компании интересны своей стабильностью и ростом тарифов, но огромные капзатраты сдерживают рост прибыли. Продолжаю держать компании из сектора и увеличиваю долю в портфеле.
НМТП – грузооборот под прицелом
НМТП последние два года генерирует для инвесторов двузначную дивидендную доходность, однако участившиеся атаки на портовую инфраструктуру вынуждают держать руку на пульсе. Вчера пробежались с вами по Транснефти $TRNF, сегодня очередь дошла до портовика. Рассмотрим перспективы эмитента сквозь призму его финансовой отчетности по МСФО за первый квартал 2026 года.
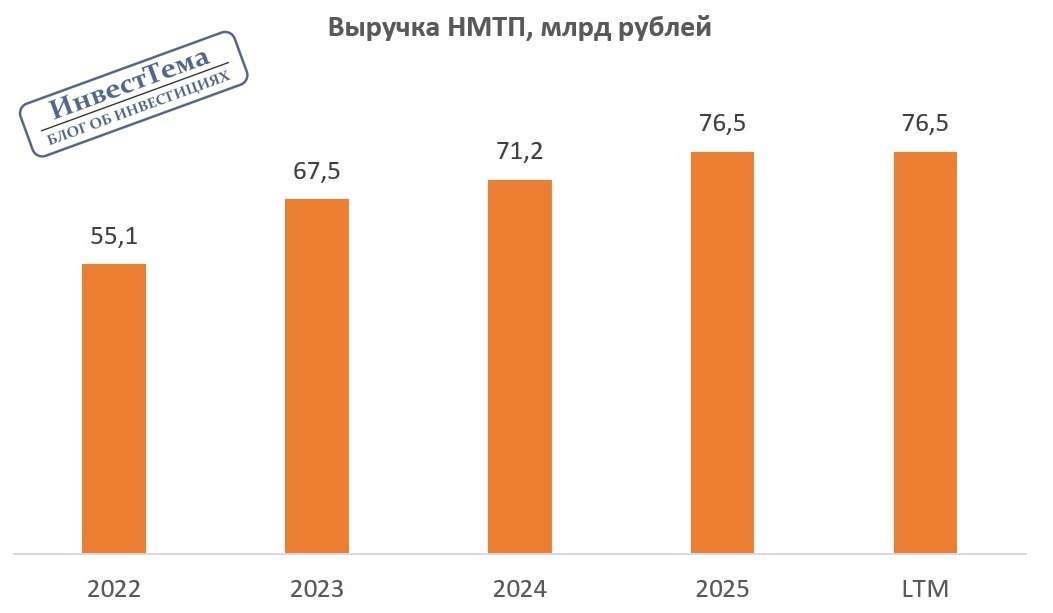
🚢 Итак, выручка компании $NMTP в отчётном периоде сохранилась на прошлогоднем уровне в 19,8 млрд рублей. Но если копнуть глубже, картина становится менее оптимистичной. Тарифы на перевалку грузов ежегодно индексируются плюс-минус на уровень инфляции, и поскольку выручка сохранилась, то грузооборот упал. Если опираться на данные Ассоциации морских торговых портов России, то грузооборот компании мог сократиться на 5%.
Сама компания публикует данные по перевалке грузов только раз в полгода, но и без этой статистики мы понимаем, что ситуация негативная. Это прямое следствие атак БПЛА на нефтяную инфраструктуру и экспортные терминалы. Удары по Новороссийску и Приморску не проходят бесследно для бизнеса.
К операционной эффективности компании есть вопросы: расходы на персонал выросли на 51,8% до 3,4 млрд рублей. Массированные атаки начались задолго до отчётного периода. Руководство должно было прекрасно понимать, что это приведёт к сокращению грузооборота и падению доходов, и в этом контексте было бы разумно перейти на режим жесткого контроля издержек, но по факту мы видим их раздувание.
📊 Чистая прибыль увеличилась на 3% до 10,7 млрд рублей, однако этот рост обеспечен положительными курсовыми переоценками. В то же время свободный денежный поток, на который эмитент обращает внимание при выплате дивидендов, сократился на 47% до 3,3 млрд рублей на фоне кратного роста капитальных затрат. Причина понятна: строительство двух крупных объектов в порту Новороссийска - универсального перегрузочного комплекса и терминала по перевалке удобрений. Их совокупная пропускная способность - 18 млн тонн. Это перспективные проекты, но они требуют серьёзных вложений.
Второй квартал вряд ли принесет облегчение. Добыча нефти в России медленно сокращается, а с 1 апреля по 31 июля действует запрет на экспорт бензина. В таких условиях ждать сильных результатов, к сожалению, не приходится. Однако НМТП продолжает генерировать стабильный денежный поток и сохраняет привлекательную дивидендную историю. Лично мне, компания все еще нравится, но первый квартал мог быть и лучше.
❗️Не является инвестиционной рекомендацией
♥️ Продолжаем изучать рынок. С меня полезная статейка каждое утро, с вас - лайк. Работаем!