Поиск

Десять правил инвестора -УРОК №2

Этим постом я продолжаю серию статей, в которых мой взгляд на несколько наиглавнейших правил для начинающего инвестора на бирже. Напомню, что к написанию этих правил -уроков меня сподвигла просьба моего друга, попросившего меня стать ему наставником и научить его зарабатывать деньги на бирже. Наставником ему я не стал, но написал для него эти главные, на мой взгляд правила, которые возможно помогут ему сохранить свой капитал. Может быть, и здесь эти простые уроки - правила будут кому-то полезны. Первое правило я изложил тут : https://marketpower.pro/post/desiat-zapovedei-investora.
Повторюсь, это только мой личные мысли, и они не претендуют на какие-то непреложные истины. Кстати, в первом посте в комментариях мне справедливо намекнули, что именовать эти мои утверждения «заповедями» не совсем правильно. Поэтому отныне буду именовать эти десять кратких уроков только правилами. Итак, урок № 2.
УРОК №2: единственное полностью гарантированное свойство акций- полное отсутствие ВСЯКИХ гарантий.
Чтобы не говорили Тебе различные аналитики, советники и пр., НИКАКАЯ стратегия инвестирования в акции не может предложить гарантированного успеха. Цены на акции во всем мире крайне изменчивы и определяются множеством самых разных показателей. Одни из этих показателей связаны с экономикой стран, где ведет бизнес компания, другие с глобальной экономикой, третьи -с ситуацией внутри компании. Даже самым тщательным образом разработанные и сбалансированные стратегии для зарабатывания денег с помощью акций могут терпеть крах в результате неожиданных событий. Никакие предлагаемые Тебе «арбитражные стратегии» и «парные трейдинги» не отменяют этого главнейшего свойства акций. И даже пресловутая «бронебойная» стратегия – «купи, забудь и держи», какой бы панацеей не считали те, кто ее рекламирует, работает далеко не всегда и не везде. К примеру, взять хотя бы многострадальные наши акции Газпрома. За двадцать лет своего обращения на бирже эти замечательные бумаги не дали инвестору практически ничего, причем с учетом всех выплаченных дивидендов. О понесенных при этом рисках и «просадках» и говорить нечего. И даже американский фондовый рынок, на котором в целом по индексам правило «купил и держи» худо-бедно работает, на примере целых отраслей показывает, что эта стратегия далеко не всегда прибыльна. Классический пример на эту тему: акции компаний железных дорог США. В середине 19 века эта отрасль считалась самой что ни на есть передовой и представляла собой локомотив экономики бурно развивающейся тогда страны на североамериканском континенте. Куда приходила железная дорога, там начиналась жизнь, бурлил бизнес и т. д. Но время шло, все менялось, появился сначала автомобиль, потом появились хайвэи. Ну а потом и самолет наконец стал тем безопасным видом транспорта, каким он является поныне. В итоге к началу 60-х прошлого века большая часть многочисленных железнодорожных компаний разорились и закрылись. Да и в современной истории крупнейшего рынка мира полно подобных печальных историй.
Вывод (правило) № 2: хочешь гарантий- не покупай акции!

Моделирование инвестиционного портфеля на portfoliolab.pro


Сегодня открыл для всех свой исследовательский проект по российскому рынку и рублёвым портфелям. Без регистрации, данные Мосбиржи и ЦБ, обновление каждую ночь.

Что внутри:

▪️ Индекс МосБиржи с 1997 года. Помесячные составы с 2001-го — включая бумаги, которые потом из индекса выпали. Таймлапс, архив составов, страница по каждому году.

▪️ Ширина рынка. Доля акций индекса, чья полная доходность (с дивидендами) не ниже своей 200-дневной средней. История с 2008 года и диагностика по каждой бумаге.

▪️ Стратегия «Ширина рынка». Динамическая аллокация между индексом полной доходности MCFTR и денежным рынком: чем уже рынок, тем больше в деньгах. Порог и оба актива настраиваются, журнал всех сделок открыт.

▪️ Конструктор портфеля в духе Portfolio Visualizer: до трёх портфелей сразу, пополнения, комиссии. В отчёте — рост капитала, доходность по годам и месяцам, просадки, скользящая доходность, риск-метрики, корреляции.

▪️ Пять модельных портфелей: денежный резерв, 20/80, 60/40, 80/20 и постоянный портфель — на одной истории и с одинаковыми издержками.

▪️ 290 инструментов: акции, БПИФ, индексы, валюты и золото по ЦБ, модели денежного рынка (ключевая ставка, RUONIA, RUSFAR).

Несколько наблюдений из базы:

→ На конец сентября только 12 из 44 акций индекса выше своей 200-дневной средней — ширина 27%. Базовая модель держит 73% в денежном рынке.

→ С 2019 года модель денежного рынка по ключевой ставке дала 11,8% годовых почти без просадок. Классический 60/40 из БПИФ — 6,8% при просадке −37,5%. Лучший из смешанных — постоянный портфель: 12,1% при просадке −19,8%.

→ Стратегия по ширине рынка с 2015 года — около 14% годовых после издержек при максимальной просадке −23%. Сам индекс полной доходности — около 12% и −54%.

Главный принцип — проверяемость. У каждого числа видны дата, источник и допущения; ряды, составы и результаты выгружаются в CSV и JSON; методика расписана по шагам. Уровни MCFTR и IMOEX независимо сверены с okama, показатели отчёта портфеля — с отдельным пересчётом.

👉 portfoliolab.pro

Историческая доходность не гарантирует будущей. Не является индивидуальной инвестиционной рекомендацией.

Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.

Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.

Когда одного счёта достаточно?

Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.

И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.

Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций

Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.

Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.

При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.

Как действовать — по шагам:

• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.

• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.

• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.

Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.

Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.

Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.

Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

Десять заповедей инвестора

Находясь на фондовом рынке уже более тридцати лет, сначала в качестве профессионального prob-трейдера в торговых подразделениях российских инвесткомпаний и банков, а затем и в качестве независимого инвестора, управляющего активами, я всегда с большим скепсисом относился к обучению зарабатыванию денег фондовой бирже. Биржа – один из самых сложных видов человеческой деятельности. Эта фраза, прочитанная на заре моей трейдерской карьеры уже, не помню, где, в свое время поразила меня и надолго врезалась в память. Сложнейшему научить действительно очень сложно, если вообще возможно. Поэтому мое отношение ко всякого рода «наставникам», менторам, советникам, а уж тем более «гуру» в инвестиции всегда было крайне скептическим. Да и профессиональная инвестиционно-биржевая среда относится к такого рода «деятелям» с пренебрежением, если не сказать с презрением. У американцев есть даже шутка, что Уолл-стрит — это единственное место, где люди, приезжающие туда на метро, дают советы и учат зарабатывать деньги тех, кто приезжает к ним туда на лимузинах. И действительно, если ты «гуру»-наставник, преуспевший в инвестициях и познавший о них все, зачем тогда ты продаешь свои бесценные секреты, опыт, знания за …5 тыс. руб./месяц? (цифра и период времени тут условны, вместо рублей могут быть доллары, юани, тугрики и что угодно вообще). Ответ на этот вопрос скорее всего озадачит большинство этих «профессионалов».
И тем не менее, никогда не говори никогда. Вот и мне недавно пришлось стать «наставником», правда ненадолго.
Ко мне обратился один из моих близких друзей с просьбой «научить» зарабатывать на бирже. Я сначала отказался, но дружба есть дружба, и захотелось хоть чем-то помочь другу. Вот я и решил составить для него разово простой свод нескольких наиглавнейших правил, которые начинающий инвестор должен понять, осмыслить и помнить о них всю свою жизнь. Ну что-то вроде памятки инвестору. Как ни странно, таких законов-«заповедей» у меня набралось десять. Несмотря на отрицание возможности обучить кого-то зарабатывать деньги на бирже, я все же назвал эти заповеди уроками. В них представлен результат моих раздумий, анализа собственного опыта, ошибок и успехов. Безусловно, эти заповеди-уроки основаны на строго индивидуально моей истории работы на бирже и не претендуют ни коим образом на высокое звание биржевых законов, прошу не судить строго мое первое и вероятно единственное выступление в амплуа «наставника».
Итак, десять уроков -заповедей инвестору. Изложу здесь мои мысли по порядку, начиная с первого урока. Но перед первым уроком сначала вернемся к тому, с чего я начал – а именно с недоверия и отрицания разного рода «наставничества» и «советничества» в инвестициях.


УРОК № 0: НИКАКИХ НАСТАВНИКОВ-СОВЕТНИКОВ-ГУРУ!


Никогда не доверяй и не связывайся ни с какими «обучающими-советующими профессионалами» с «большим опытом на фондовом рынке». С великой долей вероятности они просто сдерут с тебя деньги за свои советы и это еще не худшее – зачастую они могут довести и до беды, своими советами проиграв ТВОИ деньги полностью. Никто не изобрел еще универсальную машинку по зарабатыванию денег на бирже, чтобы продать тебе ее потом за три копейки или сдать в аренду. Да попросту такой машинки не существует. Тот, кто ее изобретет, заработает все деньги мира и на этом все биржи закончатся (шутка, конечно!). Вообще НИКОМУ не верь на бирже, кроме себя: брокеру, аналитикам, советникам и т. д. Все они кормятся и получают зарплаты из тех комиссионных, которые Ты им платишь за сделки и им попросту плевать на результаты твоих инвестиций.
Биржа, вообще индустрия фондового рынка и инвестиций – крайне агрессивная среда, этакий древний океан, наполненный гигантскими хищниками. И все хотят откусить, урвать от тебя твои деньги. Верь только себе, своему знанию, опыту, чутью. Для этого читай книги, анализируй рынки, графики. Строй, «точи» свою собственную систему рисков, ищи и пробуй разные инвестиционные стратегии и подходы. Никто не говорит, что не надо читать биржевую аналитику. Надо, причем разную и много. Там пишут много нужного и важного, но все надо воспринимать критически, НИЧЕМУ не доверяя слепо, не проверив и не попробовав «на зуб». Особенно, если это касается аналитики sell-side, то есть от твоего брокера, советника и т. д. Больше читай независимую аналитику, ее тоже много. Это долгий, скучный и нудный многолетний путь, но другого варианта нет. Не верь также тем, кто с пафосом и менторским тоном утверждает, что, мол «все это фигня- никаких законов изменения цен на бирже нет- тут чистое везение и удача, как в рулетке». Незнание и непонимание законов это еще не есть факт того, что их не существует вообще. Законы изменения биржевых цен существуют. Самый близкий аналог этих законов в природе – погода, климат. Существуют ли законы изменения погоды на планете Земля? Безусловно, ответят ученые: метеорологи и синоптики. Можно ли предсказывать изменения в погоде и климате на основе этих законов? Безусловно, можно. Сложно ли это делать, есть ли доля случая? Безусловно, такие прогнозы делать крайне сложно. И конечно, всегда есть некая доля чистого случая. Вот примерно также и с биржей.


Вывод из урока № 0
: НИКОМУ не верь на бирже, только себе!
А как же твои 10 уроков, им тоже нельзя верить? Тут, как говориться, как у Мюллера -Броневого из знаменитого советского кинофильма: «Верить никому нельзя. МНЕ-можно!»


УРОК №1: НИЧТО НЕ НОВО ПОД ЛУНОЙ, А ТЕМ БОЛЕЕ- НА БИРЖЕ


Несмотря на обилие всяких подходов, методик построения различных инвестиционных стратегий и торговых систем, на бирже, в сущности, почти ничего не меняется. «Все уже придумано до нас» — это как раз про биржевые стратегии. И существуют они чуть ли не с тех пор, как существуют сами финансовые рынки и биржи. И тем не менее, аналитики sell-side, консультанты по инвестициям регулярно «открывают» их заново и представляют как собственные уникальные наработки и опыт. Но чтобы придать этим древним, как сама биржа, идеям новизну, слегка «шаманят фасад», меняя, например название стратегии, предпочитая зачастую громкие греческие. Например «Стратегия Омега», или «Альфа». А под этим новым фасадом скрывается, как правило, одна из нескольких, ставших уже, наверное, банальными, старых биржевых стратегий. Приведу некоторые из них:
· Покупка акций под дивидендный доход, или «дивидендные акции — это почти то же самое, что облигации!» (Это не шутка, так преподносят иногда эту банальную стратегию «советники» и «консультанты»)
· Покупка акций с низким отношением цены к доходу (низким коэффициентом P/E). «Эти акции так дешевы по отношению к своему доходу, не правда ли?» -утверждают снова аналитики, советники и т.д. и т.п.
· «Покупка акций ниже ее балансовой стоимости (book value) -что может быть лучше?» -снова вторит хор аналитиков и консультантов
Это набор «супер-стратегий» для осторожных, так сказать инвесторов. Есть и верная обойма «гипер-мега-стратегий» для азартных, склонных к большему риску. Вот некоторые из них:
· Покупка акций растущих компаний. («Расти, малыш, расти!»).
«Если вы хотите получать действительно большие доходы от своих вложений, покупайте акции небольших, но быстрорастущих компаний!» Знакомый мотив, не правда ли? Некоторые варианты этой стратегии даже предусматривают отбор акций в портфель по критерию (внимание!) НАИБОЛЬШЕГО значения цены акции к доходу на нее (коэффициент P/E). Особенно популярны такие стратегии в периоды сильного «бычьего» рынка.
· Покупка акций -аутсайдеров рынка. «Все худшее у этой компании позади, лови момент, покупай супердешево!» Чем зачастую чревата покупка таких «падших ангелов», твой брокер или советник по инвестициям скорее всего не скажет.
· Покупка акций новых на бирже компаний в период первичного размещения (IPO). Действительно, ведь именно в момент выхода компании на биржу ее нынешние владельцы спят и видят, чтобы продать свою компанию новым владельцам-инвесторам архи дёшево. Вот именно для этого они ее создавали и долгие годы в муках «поднимали», чтобы ты, купивший акции этой компании на IPO сразу, «в один присест» обогатился. Самое интересное, что регулярно находится куча простаков, которые реально верят в эти сказочные истории.


Вывод из урока № 1
: Остерегайся сложных инвестиционных стратегий с причудливыми названиями. Особенно остерегайся тех, что претендуют на новизну. С великой вероятностью авторы таких стратегий просто сменили «обертку» на новую, блестящую, а суть такой стратегии осталась прежней, абсолютно всем известна и совсем не гарантирует успеха. Изобрести что-либо принципиально новое на бирже крайне сложно.
Продолжение следует....
Что я купил на развороте ОФЗ: разбор позиций и план до конца года

По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).

Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.

Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.

Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.

На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.

Что успел купить?

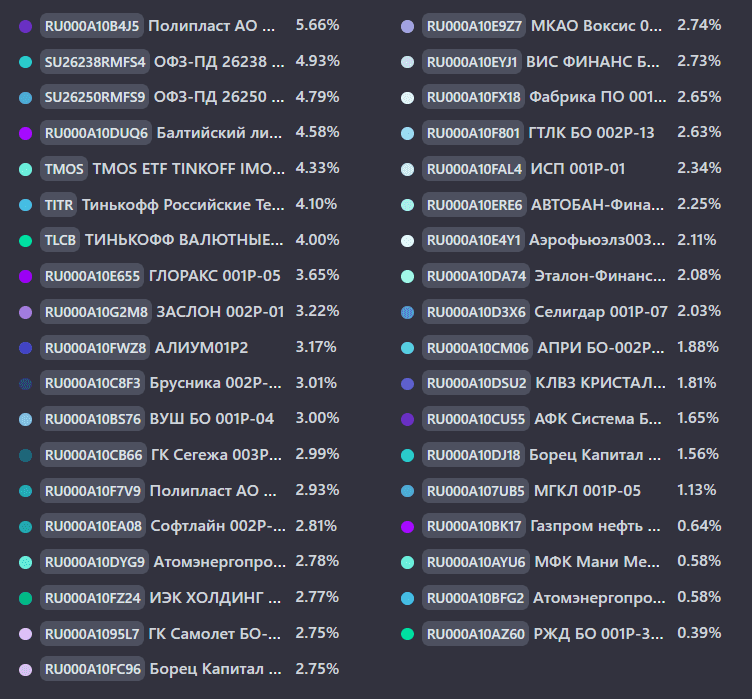
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.

На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.

В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.

Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.

Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.

Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.

Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).

Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.

Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.

Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.

ММК обеспечивает более 60% потребности российского автопрома в металле

Об этом на IV Международной конференции «Рынки металлопроката: продажи, производство, стратегия» в Москве сообщил начальник управления маркетинга и технической поддержки ММК Денис Черненко. После слабого начала года потребление металла в России постепенно восстанавливается за счёт отложенного спроса и низких запасов, а автопром в 2026 году вернулся на траекторию роста.

ММК – лидер по поставкам металлопродукции для автомобильной отрасли. Компания предлагает широкую линейку: от горячекатаного проката до проката с покрытием и с высоким классом прочности.

Для технических специалистов разработан новый сервис – «Интерактивный каталог металлопродукции для предприятий автомобильной промышленности», который позволяет в реальном времени подбирать материалы для деталей грузовых и легковых автомобилей и колёсных дисков.

Среди новых решений – прокат с коррозионностойким покрытием MAGProtect на основе сплава цинка, алюминия и магния, а также оцинкованный прокат с декоративным рисунком SteelArt Design, выпускаемый на площадке ММК-ЛМЗ и не имеющий аналогов в России.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-obespechivaet-bolee-60-potrebnosti-rossiyskogo-avtoproma-v-metalle-/

$magn
#mmk #ммк

ММК обеспечивает более 60% потребности российского автопрома в металле

Сохранили кредитный рейтинг AA(RU) от АКРА со стабильным пронозом

🚀 Аналитическое кредитное рейтинговое агентство (АКРА) подтвердило рейтинг «Группы Астра», впервые присвоенный компании год назад. Рейтинг соответствует высокому уровню кредитоспособности, а стабильный прогноз предполагает с высокой долей вероятности неизменность рейтинга в ближайшие 12-18 месяцев.

Среди факторов, из которых складывается оценка агентства:

Рынок и продукты:
· Сильные позиции на рынке российских ОС для ПК и серверов, где наша доля превышает 70%, а также в других сегментах;
· Уникальность продуктов и развитая экосистема;
· Высокая диверсификация выручки;
· Устойчивый спрос, который поддерживают цифровизация, импортозамещение и регуляторные требования к использованию российского ПО.

Управление и финансы:
· Последовательная стратегия и сильная структура управления;
· Очень высокая финансовая прозрачность;
· Очень высокая рентабельность, сильный денежный поток и высокая ликвидность;
· Очень низкая долговая нагрузка при очень высоком покрытии процентных платежей.

Мы продолжаем инвестировать в развитие экосистемы, в том числе в облачные технологии и искусственный интеллект, и при этом сохраняем низкую долговую нагрузку и высокую ликвидность.

Рейтинг AA(RU) подтверждает надежностть компании и укрепляет доверие со стороны инвесторов, банков и партнеров, а также дает нам широкий выбор инструментов для привлечения финансирования на конкурентных условиях.

❤️ Ваша
#ASTR

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.

Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.

Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.

Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.

• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.

• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.

• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.

Учитывайте убытки прошлых лет:

Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.

Как это сделать расскажу на примере брокера Т-Инвестиции:

- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня

Важный момент:

Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".

Как получить вычет за долгосрочное владение ценными бумагами?

В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.

Но есть несколько нюансов:

- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.

Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.

Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.

В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?

В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

Европлан вошел в топ-3 рэнкинга ESG-прозрачности российских лизинговых компаний

Агентство «Эксперт РА» опубликовало рэнкинг ESG-прозрачности российских компаний.
Европлан занял 3 место среди лизинговых компаний — это подтверждение системной работы в области устойчивого развития и открытости для инвесторов.

Как формируется оценка?
Методология «Эксперт РА» включает четыре ключевых блока:
1️⃣Экологическое воздействие
Оценивается влияние на климат и водные ресурсы, выбросы, отходы, энергопотребление и биоразнообразие.
2️⃣ Социальная сфера
Персонал, оплата труда, охрана труда, социальная защищённость и профессиональное развитие сотрудников.
3️⃣ Качество корпоративного управления
Стратегия, корпоративное управление, управление рисками и ответственная цепочка поставок.
4️⃣ Практика раскрытия информации
Вклад в национальные цели и ЦУР ООН, применяемые стандарты, внешнее заверение отчётности и наличие ESG-рейтинга.

Почему это важно?
ESG-прозрачность — это не просто «зелёная повестка». Это индикатор качества управления, устойчивости бизнес-модели и готовности компании работать вдолгую. Чем выше прозрачность, тем ниже регуляторные и репутационные риски, тем шире круг инвесторов, готовых вкладывать в бумагу.
Европлан входит в число лидеров отрасли по открытости. Для нас это часть долгосрочной стратегии, а не разовая кампания.

ESG-рейтинг

Что будет со ставкой, рублём и инвестициями в 2027 году?

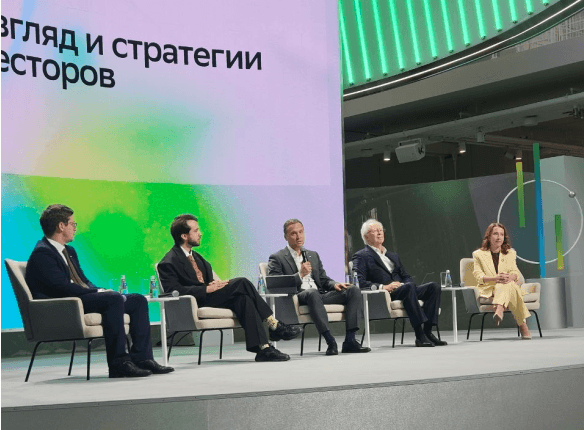
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

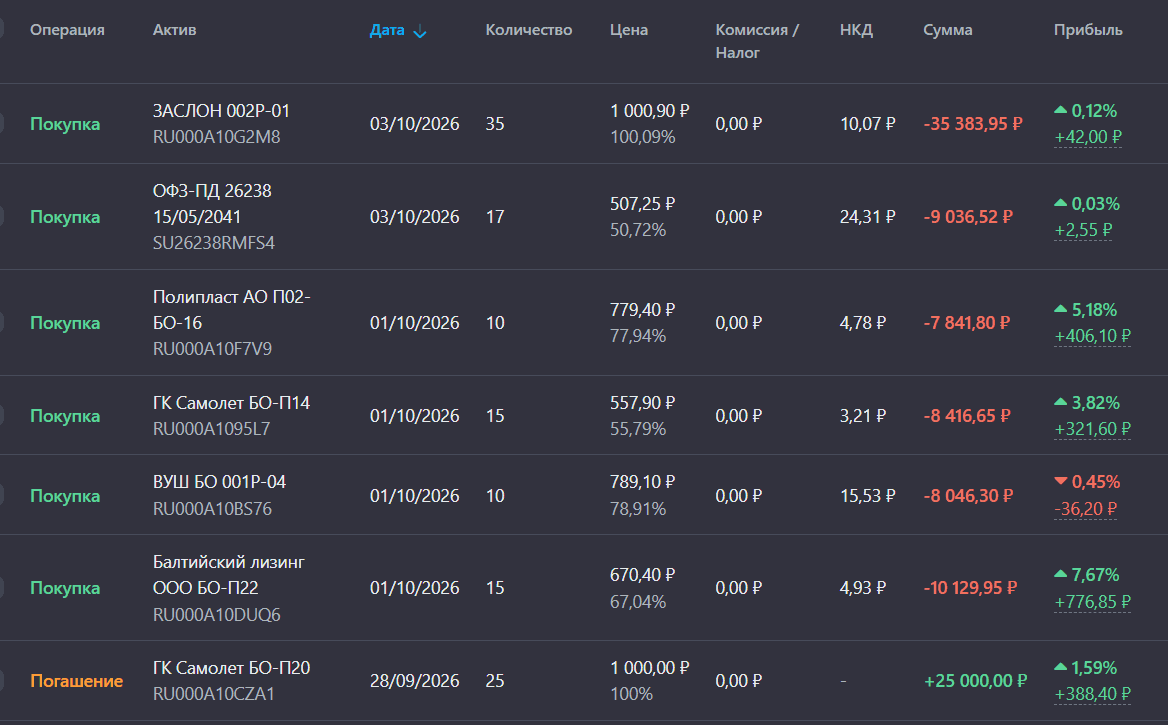
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

С этими мыслями увеличил позиции в следующих выпусках:

• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?

'Не является инвестиционной рекомендацией

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Новабев. Отчет за 1 пол 2026 по МСФО

Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51

Что нравится:

▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);

Что не нравится:

▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);

Дивиденды:

Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.

Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.

Мой итог:

Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).

Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.

Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.

А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.

FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.

В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.

Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).

Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.

Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.

В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.

Акции компании были в портфеле, но продал их в июле.

Прогнозная справедливая стоимость - 263 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Новабев. Отчет за 1 пол 2026 по МСФО

🟢 ВИ.ру неожиданно вышел в плюс по деньгам


Вот смотрю я на свежие цифры ВИ.ру за первое полугодие 2026-го и понимаю, что история тут потихоньку меняется. Выручка добралась до 89,6 миллиарда рублей, прибавив 3,2 процента. Но самое интересное не в этом, а в том, что во втором квартале темп роста ускорился до 9,7 процента. То есть компания как будто разогналась ближе к середине года.

Дальше по прибыли картина вообще любопытная. Валовая прибыль подросла до 29,8 миллиарда, EBITDA по IFRS 16 выросла почти на 20 процентов и составила 8,8 миллиарда. А чистая прибыль — тут просто фейерверк, 2,6 миллиарда рублей, рост в тринадцать раз. Причём больше двух миллиардов из этой суммы компания заработала именно во втором квартале. Рентабельность тоже подтянулась — валовая до 33,3 процента, по EBITDA до 10,7 процента.

Главный драйвер, как я вижу, это работа с расходами. Операционные затраты остались на уровне прошлого года — 24,9 миллиарда, хотя выручка выросла. Компания закрывает слабые пункты выдачи, режет лишнюю логистику и убирает низкомаржинальный ассортимент. Короче, стратегия сместилась от быстрого расширения к эффективности, и это уже даёт результат в прибыли.

По сегментам B2B остаётся локомотивом — выручка корпоративного направления выросла на 6,2 процента, до 67,5 миллиарда. Розница за полугодие просела на 5,8 процента, но во втором квартале впервые за несколько кварталов вернулась к росту и прибавила 4 процента. Баланс тоже заметно оздоровился: год назад был чистый долг 8,7 миллиарда, а теперь чистая денежная позиция 6,8 миллиарда. Свободный денежный поток вырос в 2,4 раза, до 7,7 миллиарда, при капзатратах всего 0,4 миллиарда.

Моё мнение — менеджмент явно поверил в свою историю, раз поднял прогноз по чистой прибыли на 2026 год до 4,5-6,5 миллиарда рублей. Но стоит держать в голове, что розница всё ещё слабое место, а устойчивость такого разворота покажет только время. Волатильность тут никто не отменял.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Финальные итоги тестирования стратегии «Интеллект»

Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?

🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.

При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.

📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.

Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.

Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.

Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!

Финальные итоги тестирования стратегии «Интеллект»

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.

Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.

Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.

Что же подорвало доверие к бумагам компании?

Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.

Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.

На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:

• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.

• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.

• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).

Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.

Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.

До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.

Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.

То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.

По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.

Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.

События, за которыми стоит следить:

• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.

• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.

• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.

• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.

Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.

Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.

В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.