Поиск

Текущая ситуация на бирже

После нескольких сессий роста индекс Мосбиржи споткнулся и завершил торги в среду на отметке 2448 пунктов. В очередной раз сработала старая биржевая аксиома: покупай на слухах, продавай на фактах. Инвесторы несколько дней закладывали в котировки надежду на деэскалацию, однако встреча российского президента со Стивом Уиткоффом ожидаемо не принесла прорывов. Стороны лишь договорились вернуться к трехстороннему диалогу в середине ноября. Фиксация прибыли на таких уровнях выглядит абсолютно здоровой - рынку нужно переварить перегретые ожидания.

📊 Росстат представил традиционные недельные данные по инфляции, зафиксировав рост потребительских цен на 0,05%, а в пересчете на годовые темпы показатель составил 7,15%. В целом данные вышли на уровне ожиданий рынка - темпы роста замедляются после всплеска в начале месяца, вызванного индексацией тарифов ЖКХ.

📉 Ещё более коварной выглядит статистика по инфляционным ожиданиям населения за октябрь. Показатель неожиданно снизился на 1 п.п. до 13,2%. Казалось бы, вот он - зеленый свет для ЦБ. Но дьявол кроется в деталях. Опрос проводился до того, как граждане получат новые платежки за ЖКХ. Как только люди осознают рост расходов на коммуналку, инфляционные ожидания в ноябре неминуемо подскочат. Репрезентативные данные мы увидим только в декабре, поэтому обольщаться октябрьской цифрой не стоит. Регулятор прекрасно видит этот лаг.

🗿 На валютном рынке рубль воспользовался традиционным налоговым периодом и укрепился к юаню почти на 1%, достигнув двухмесячного максимума. Техническая картина намекает на продолжение коррекции в район 12,06 рубля за юань. Шансы на такой сценарий выглядят весомыми. Впереди нас ждет приток валютной выручки от высоких цен на нефть, которые наблюдались в сентябре. Не стоит забывать о временном лаге: нефтедоллары приходят в страну примерно через шесть недель после отгрузки. Этот фундаментальный фактор будет дополнительно подпитывать национальную валюту в ближайшие недели.

💿 IR-директор Северстали Никита Климантов в эфире РБК расставил точки над «i» в вопросе дивидендов. Свободный денежный поток компании по итогам 2026 года уйдет в минус. Да, в третьем квартале эмитент смог выйти в плюс по FCF, и у инвесторов затеплилась надежда на выплаты за четвертый квартал. Однако менеджмент эти иллюзии развеял: компания сфокусирована на завершении крупных инвестпроектов. Устойчивый положительный FCF и, как следствие, возврат к дивидендной политике стоит ждать не ранее 2027 года.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

Текущая ситуация на бирже

🎓 Риск-менеджмент: как рассчитать объём позиции от стопа

Коллеги, суббота — время для системной работы. Сегодня о правиле, с которого начинается любая торговая система: риск на сделку 1–2% от депозита.
Главная мысль: объём позиции определяется не желанием заработать, а расстоянием до стопа. Сначала — где я ошибаюсь (стоп), потом — сколько я готов потерять (риск в деньгах), и только потом — сколько покупать (объём).
Формула:
Объём позиции = (Депозит × Риск %) ÷ (Цена входа − Стоп)
📌 Пример (все цифры условные, только для иллюстрации расчёта — это не сделка и не рекомендация):
— Депозит: 500 000 ₽
— Риск на сделку: 1% → 5 000 ₽
— Цена входа: 250 ₽, стоп: 240 ₽ → риск на одну акцию 10 ₽
— Объём: 5 000 ÷ 10 = 500 акций (позиция на 125 000 ₽)
Пример с широким стопом (тоже условный): вход 250 ₽, стоп 225 ₽ → риск на акцию 25 ₽.
Объём: 5 000 ÷ 25 = 200 акций (позиция на 50 000 ₽).
Риск в деньгах тот же — 5 000 ₽, но позиция в 2.5 раза меньше. Широкий стоп = меньший объём. Именно так стоп и объём работают в паре.
Почему 1–2%, а не 10%:
• При риске 1% серия из 10 убыточных сделок подряд уменьшает депозит примерно на 9.6%. При риске 10% та же серия забирает около 65% депозита.
• После просадки на 50% для возврата к исходной сумме нужно +100%. Чем меньше просадка, тем проще продолжать работать по системе.
(Это арифметика сложного процента, а не статистика по сделкам.)
Чек-лист перед входом:
1. Где стоп и почему именно там (уровень отмены сценария, а не «круглая сумма»).
2. Риск в рублях ≤ 1–2% депозита.
3. Объём посчитан по формуле, а не «на глаз».
4. Стоп выставлен сразу, а не «потом».
5. Цель хотя бы в 2 раза дальше стопа — иначе сделку лучше пропустить.
Хотите разобрать свою систему или конкретную сделку? Бесплатный разбор и доступ в VIP — только через личные сообщения в Telegram: @imafinance.
Разборы рынка и обучающие материалы — в канале t.me/ilyaprofinance.
Не является индивидуальной инвестиционной рекомендацией.
#рискменеджмент #трейдинг #обучение #IMOEX #SBER #BRENT #GOLD

Пауза ЦБ: передышка перед снижением ставки или затяжное ожидание?

Есть решения ЦБ, которые рынок встречает почти с облегчением. Есть решения, после которых начинается спор - что имел в виду регулятор и чего теперь ждать от экономики. Думаю, пауза в цикле снижения КС - второй случай. Вроде бы, ничего драматичного, но бизнес, банки и инвесторы пытаются понять, сколько продлится период дорогих денег.

Запрос прозвучал и на макропанели фурума Сбера: смотрим сегодня на решения ЦБ и на то, что происходит с экономикой за цифрами официальной статистики (много полезного было, я напишу о том, что “зацепило” из выступлений Тараса Скворцова, Олега Вьюгина и Григория Чепкова).

Один из аргументов в пользу осторожности регулятора - ускорение кредитования. Вроде бы, всё логично: кредиты растут, спрос поддерживается деньгами банков, инфляционные риски сохраняются. Но обратите внимание: годовой рост кредитования юрлиц примерно на 12-14% во многом связан с жилищным финансированием и ранее одобренными проектами. Новых проектов существенно меньше, чем в 2024 и 2025 годах, - примерно на четверть. Отдельный фактор - финансирование оборонного сектора, оно слабее зависит от КС.

Резкий скачок кредитования в июле (мы обращали на это внимание, когда обсуждали ДКП), отчасти объяснялся банковской операцией: около триллиона рублей перенесли внутри баланса из межбанковского кредитования в кредиты юридическим лицам. Новых денег в экономике от этого автоматически не прибавилось, зато статистика выглядела бодрее 😁.

С ипотекой похожая история. Перед изменением условий семейной программы заемщики оформляли кредиты как “не в себя”, и часть будущего спроса переместилась на более ранний срок. Большие цифры выдач впечатляют, но они не доказывают, что экономика снова разгоняется.

1. Так что, примем временные эффекты и особенности учета за устойчивый рост спроса? Заодно переоценим инфляционные угрозы и ставку будем держать на высоком уровне? Подумаешь, дорогие кредиты, отложенные инвестиции, “компании-ждуны”...

2. Снизим ставку? И это тоже вряд ли поможет решить задачу: инфляция выше целевого уровня, инфляционные ожидания высоки, бюджетная политика следующего года какая-то неопределенная…

Возможно, паузу разумно сохранить до февраля, когда станет понятнее, как исполняется бюджетный план: если расходы пойдут по намеченной траектории, пространство для снижения ставки появится; если бюджетный маневр изменится - прогноз придется пересматривать.

Вроде бы да, пауза оправдана, но слишком долгое ожидание тоже опасно. При снижении инфляции высокая ставка - рост реальной стоимости денег. Для замедляющейся экономики - дополнительный тормоз. По оценке, прозвучавшей в дискуссии, рост экономики в 2026 году может составить всего 0-1%.

И вот вам, господа, почти кот Шредингера: ЦБ должен удерживать инфляцию, но чем дольше сохраняются жесткие денежные условия, тем труднее бизнесу инвестировать и создавать основу для будущего роста. Снижение ставки не гарантирует мгновенного оживления: на кредитование влияют требования к капиталу банков, стоимость труда и общая готовность компаний брать на себя новые обязательства. Наш кот в одно и то же время и жив, и мертв! Никто не знает точно.

Мой вывод: пауза ЦБ вполне может быть длиннее, чем хотелось бы рынку, но решать ее судьбу будут не одни лишь месячные данные по инфляции и кредитованию. Развилка - бюджетное исполнение в начале 2027 года (увидит ли регулятор устойчивое охлаждение экономики). До этого момента быстрое снижение ставки, видимо, преждевременно.

Инвестору не стоит строить стратегию на ожидании, мол, “ставка вот-вот пойдет вниз и автоматически подтянет за собой все активы”. Дорогие деньги остаются реальностью, а значит, цена ошибки в оценке риска по-прежнему высока. И если рынок снова начнет праздновать снижение ставки раньше времени, я бы сначала посмотрел на цифры, а уже потом присоединялся к празднику.

#экономика
https://t.me/ifitpro

«Ламбумиз» (LMBZ) — в ТОП-10 самых популярных IPO-акций Мосбиржи

Московская биржа подвела итоги активности частных инвесторов за сентябрь 2026 года. В десятку наиболее популярных акций Индекса МосБиржи IPO вошёл «Ламбумиз» (LMBZ) — производитель картонной упаковки для молока и молочной продукции.

📊 Что с торгами LMBZ?
🔹 27,6 млн рублей — объём торгов за сентябрь, +27% к августу.
🔹 7,15 млн рублей — максимальный дневной оборот.
🔹 9,66 млрд рублей — рыночная капитализация на конец сентября.
🔹 +7,6% к цене IPO — на 9 октября акции торговались по 457,5 рубля против 425 рублей при размещении в октябре 2024 года. Без учёта дивидендов.

📉 Инвесторы стали осторожнее, но торговать LMBZ начали активнее
Сентябрь принёс российскому рынку акций рост: Индекс МосБиржи прибавил около 4,1%. При этом чистые вложения частных инвесторов в акции сократились почти в 4,5 раза — с 30,5 млрд рублей в августе до 6,8 млрд рублей в сентябре.
На этом фоне торговый оборот акций «Ламбумиз», напротив, увеличился на 27%.
Конечно, рост оборотов не означает автоматического притока новых акционеров. Но он свидетельствует о повышении торговой активности в бумаге.
Что дальше?
«Ламбумиз» продолжает реализовывать проект по запуску производства асептической упаковки и поддерживать активный диалог с инвестиционным сообществом. Компания участвует в инвестиционных конференциях, представляет результаты бизнеса и знакомит инвесторов со своей стратегией развития.
Почти два года после IPO — хороший повод оценивать не только динамику котировок, но и то, как развивается сам бизнес.

Источник: Московская биржа, статистика за сентябрь 2026 года.

$LMBZ #Ламбумиз #Мосбиржа #IPO

ЛСР. Отчет за 1 пол 2026 по МСФО

Тикер: #LSRG
Текущая цена: 495
Капитализация: 51 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.7
▫️ P/S - 0.2
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 5.45 (без учета эксроу)
▫️ EV/EBITDA - 6.23 (без учета эскроу)

Что нравится:

▫️

Что не нравится:

▫️ выручка выросла всего на 0.7% г/г (96.4 → 97.1 млрд);
▫️ чистый долг без учета эскроу увеличился на 6.5% п/п (336.4 → 358.2 млрд). ND\EBITDA вырос с 4.92 до 5.45;
▫️ вырос нетто фин расход на 11% п/п (23.9 → 26.5 млрд);
▫️ остаток на эскроу счетах снизился на 20.7% п/п (217.5 → 172.4 млрд);
▫️ чистый убыток кратно вырос (-2.5 → -57.6 млрд).

Дивиденды:

Размер выплаты определяет СД и, как правило, он составляет не менее 20% чистой прибыль на основе отчета по МСФО за год.

По данным сайта Доход за 2026 год ожидается дивиденд в размере 78 руб (ДД 15.9% от текущей цены).

Мой итог:

Операционные показатели по продаже недвижимости:
▫️ новые продажи -5.1% (254.9 → 241.9 тыс. кв. м);
▫️ введено в эксплуатацию +27.7% (290.8 → 371.3 тыс. кв. м).

Продажи (в тыс. кв. м) выросли в Санкт-Петербурге (120 → 130) и Екатеринбурге (21 → 29), но заметно просели в Москве (113 → 83).

Продажа материалов (г/г):
▫️ песок +51.5%;
▫️ гранитный щебень -2.1%;
▫️ кирпич -12.2%;
▫️ газобетон -2.2%.

Несмотря на снижение продаж, выручка выросла, хотя и очень скромно. С учетом текущего положения сектора это еще нормальный результат (у ПИК, Самолета и Эталона выручка снизилась).

За полгода компания получила огромный убыток по причине обесценения долей в выбывшем дочернем предприятии. Причем история максимально мутная. В феврале ЛСР продала 100% доли предприятия связанной стороне за 3 млрд. При этом стоимость чистых активов проданного актива до обесценения достигала 44.9 млрд (из них, запасы 21.4 млрд, денежные средства 20.2 млрд и нетто дебиторка 1.4 млрд).

И здесь приведу цитату из разбора Арсагеры: "Мы рассматриваем убыток ... как результат вывода капитала.... Мажоритарный акционер своим решением фактически переложил финансовые последствия сомнительной сделки на плечи рядовых акционеров, что является грубейшим нарушением прав собственности".

Но даже если скорректировать результат на это списание, то все равно получится убыток примерно в 10.8 млрд.

Долговая нагрузка продолжает увеличиваться на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.74 до 2.83. Долг растет, а остатки на эскроу уменьшаются.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г.

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (а у ЛСР основные рынки это Москва и Санкт-Петербург). Еще стоит отметить, что в 1 и 2 кварталах доля контрактов с использованием ипотечных средств у ЛСР составляла 64 и 60%. Возможно, будет некоторый всплеск продаж в 3 квартале на желающих успеть оформить ипотеку до изменения условий, но в 4 квартале стоит ожидать снижение количества заключенных контрактов.

Акций компании нет в портфеле и о покупке даже не думаю. Помимо убыточности компании и текущих проблем в секторе сам мажоритарий ЛСР делает все, чтобы нормальный инвестор даже не смотрел в сторону компании. По этой же причине ни о какой справедливой цене речи не идет.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ЛСР. Отчет за 1 пол 2026 по МСФО

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.

Эталон. Отчет за 1 пол 2026 по МСФО

Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)

Что нравится:

▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

Что не нравится:

▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Дивиденды за 2026 год не ожидаются.

Мой итог:

Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Эталон. Отчет за 1 пол 2026 по МСФО

Новабев. Отчет за 1 пол 2026 по МСФО

Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51

Что нравится:

▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);

Что не нравится:

▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);

Дивиденды:

Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.

Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.

Мой итог:

Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).

Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.

Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.

А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.

FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.

В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.

Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).

Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.

Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.

В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.

Акции компании были в портфеле, но продал их в июле.

Прогнозная справедливая стоимость - 263 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Новабев. Отчет за 1 пол 2026 по МСФО

Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.

Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.

Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.

Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.

Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.

В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.

Почему я не спешу продавать облигации Полипласт?

В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.

Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.

Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.

Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.

В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.

Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.

Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.

Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ

Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?

Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.

Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.

У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.

Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.

Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.

Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал

#сентябрь
https://t.me/ifitpro

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?


Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.

Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.

Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.

Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.

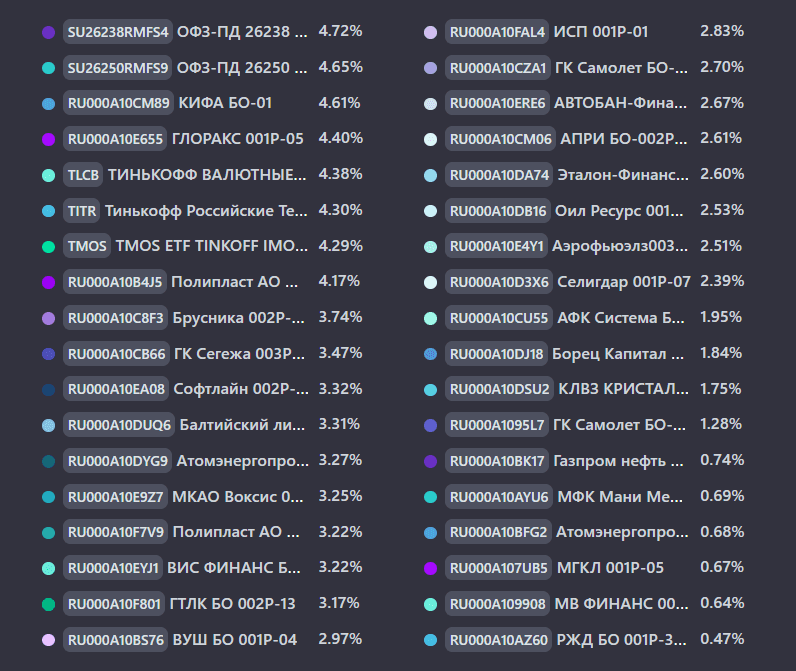
На данный момент в портфеле 32 облигации и 3 фонда:

Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:

КИФА БО-01 CNY $RU000A10CM89

Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.

Оил Ресурс 1P-03 $RU000A10DB16

Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.

Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.

В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2

Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.

Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.

В числе новых покупок — два выпуска с рейтингом А-:

• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24

Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.

Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?

Рынок до сих пор ждет волшебную таблетку?

Заметили, как многие инвесторы сегодня рассуждают? Вот еще немного снизится инфляция, потом ЦБ еще пару раз опустит ставку. Затем подешевеют кредиты, бизнес начнет активнее инвестировать. Биржа взлетит - наступит почти инвестиционный рай.

Экономика, друзья, редко работает по таким прямым сценариям. Да, последние недели статистика выглядит обнадеживающе: уже третью неделю подряд наблюдается дефляция. Инфляция замедляется быстрее ожиданий, а Банк России начал цикл снижения ставки. Но это вовсе не означает, что эпоха дешевых денег уже стоит за дверью.

Судя по риторике регулятора, в ЦБ гораздо больше боятся повторного разгона инфляции, чем временного замедления экономики, и причины вполне понятны. За последние два года экономика адаптировалась к высоким ставкам. При этом рынок труда остается напряженным, кадровый дефицит никуда не исчез, а многие отрасли продолжают работать на пределе возможностей.

ЦБ внимательно следит не только за текущей инфляцией, но и за тем, что произойдет после снижения ставок: если кредитование снова начнет расти слишком быстро, а спрос резко ускорится, экономика столкнется с теми же ограничениями, которые разгоняли цены в последние годы. Вот регулятор постоянно и напоминает рынку: снижение ставки не означает возврат к прежней модели.

Думается мне, сейчас это главный сигнал для инвесторов. Рынок по-прежнему воспринимает высокие ставки как временное отклонение от нормы, но всё больше признаков того, что норма изменилась. Даже если КС продолжит снижаться, стоимость капитала в ближайшие годы, скорее всего, останется заметно выше уровней, к которым рынок привык в 2015–2021 годах, а это меняет очень многое. Меняются оценки компаний, меняется привлекательность облигаций, туда же требования инвесторов к IPO да и сама логика привлечения капитала. По сути, ЦБ говорит нам: ставки будут снижаться, но эпоха почти бесплатных денег осталась в прошлом.

Вот к этой реальности инвесторам и компаниям придется адаптироваться.

#рынок
https://t.me/ifitpro

Ловушка банковской ликвидности - в чем опасность?

Дефицит ликвидности банковского сектора достиг четырехлетнего максимума и это не сухая статистика, а тревожный сигнал для рынка облигаций. Не хочу нагнетать раньше времени, но долгосрочная картина складывается не в пользу долгового рынка. В этой статье предлагаю разобраться в вопросе.

🏦 Итак, ЦБ регулярно публикует статистику по дефициту/профициту ликвидности, согласно которой начиная с мая банковская система столкнулась с нехваткой свободных денег на фоне резкого роста спроса на наличные. На 14 августа дефицит ликвидности составил 2,7 трлн руб. Такого структурного дефицита не наблюдалось с марта 2022 года. Только в июле спрос на наличные достиг 595,5 млрд рублей, увеличившись на 39% м/м.

Причины такого всплеска спроса на наличные оказались многослойными: перебои мобильного интернета, усиленный контроль за переводами, снижение ставок по депозитам и даже налоговые нюансы, сделавшие наличные расчёты привлекательнее для части бизнеса. ЦБ пытается купировать проблему, рефинансируя крупнейшие банки (вы могли заметить это в росте процентов по вкладам на фоне снижения ключа), но пока этого недостаточно, чтобы вернуть систему в равновесие.

📊 Яркий маркер стресса - динамика ставки RUSFAR. В последнее время все чаще она держится выше ключевой ставки на 0,3% - это максимальный спрэд за полтора года. По сути, рынок уже живёт в условиях скрытого ужесточения: справедливая стоимость денег выросла, так как именно по RUSFAR происходит основной объём фондирования.

Для рынка облигаций последствия складываются в неприятную цепочку. Во-первых, дефицит ликвидности сжимает возможности банков покупать новые бонды. Если при этом Минфин продолжает размещать ОФЗ, то возникает классический дисбаланс: предложение растёт, спрос падает - и цены на облигации снижаются, а доходности растут. Отмена размещений ОФЗ в июле тому доказательство.

🚨 Во-вторых, ОФЗ - это эталон безрисковой ставки, и их удорожание автоматически тянет вверх доходности корпоративных бумаг. Эмитентам приходится предлагать инвесторам большую премию, чтобы разместить выпуски. В-третьих, компании с высокой долговой нагрузкой сейчас находятся под прицелом. Банки закрывают лимиты кредитования на рискованные предприятия, и если они не смогут рефинансировать долги на рынке, дефолты становятся неизбежными. Дефицит ликвидности почти всегда сопровождается всплеском дефолтов в сегменте ВДО.

Дефицит ликвидности напрямую бьёт по спросу на облигации, толкает доходности вверх и повышает общую нервозность на рынке. Для тех инвесторов, кто не успел сформировать позиции по бондам, рынок ещё предоставит хорошую возможность войти по привлекательным ценам, а те инвесторы, которые уже сформировали позиции, должны запастись терпением, так как на быстрый рост долгового рынка рассчитывать не приходится.

❗️Не является инвестиционной рекомендацией

♥️ Пятница - самое время после изучения статьи поставить ей лайк и отправиться готовиться к выходным. Традициям не стоит изменять

Ловушка банковской ликвидности - в чем опасность?

🪙 Дефляция в России с 11 по 17 августа составила 0,02%, — Росстат. Уже 3 недели подряд.

Годовая инфляция в России с 11 по 17 августа зафиксирована на уровне 6,13%.

Средние потребительские цены на бензин в России с 10 по 17 августа 2026 года выросли на 34 коп. - до 76,38 руб. за один литр, дизель подешевел на 49 коп., до 88,48 руб.

Производители пищевой продукции в РФ в июле 2026 года повысили цены на свою продукцию на 1,2% по сравнению с июне.

🏛 Инфляционные ожидания населения в РФ в августе снизились до 13,7% с 14,7% в июле, — опрос ИНФОМ по заказу ЦБ.

Цены на бензин растут, дефицит остаётся, но при этом ожидания снижаются. Магия.

🪙 Экономическая динамика в России в целом скромная, но позитивная, — Путин.

ВВП России вырос в первом полугодии на 0,6%, во втором квартале — на 1,3%.
Прирост ВВП в 2026 году находится на уровне 1%.

🪙 Правительство РФ создает условия, чтобы россияне были заинтересованы вкладывать средства в фондовый рынок, — Новак .

- «Существуют три вида лжи: ложь, наглая ложь и статистика». Ни на что не намекаю, просто вспомнил это выражение.

Торговые роботы Trading Time: как я автоматизировал торговлю и освободил время

В два часа ночи я сидел перед открытым терминалом и ждал, когда валютная пара наконец выйдет из узкого диапазона. Сделка была открыта ещё вечером. Стоп-лосс стоял на месте, тейк-профит тоже, но закрыть ноутбук я не мог.

Мне казалось, что именно после моего ухода рынок обязательно развернётся.
За два часа цена почти не изменилась. Я несколько раз передвинул стоп, уменьшил тейк-профит, прочитал десяток сообщений в трейдерских чатах и в итоге закрыл позицию с небольшой прибылью.

Утром выяснилось, что первоначальный сценарий был правильным. Если бы я ничего не менял, сделка принесла бы почти втрое больше.

Тогда я впервые серьёзно задумался о торговых роботах.

Не потому, что хотел найти программу, которая угадывает рынок и ежедневно печатает деньги. Мне нужен был инструмент, способный выполнять правила без усталости, страха и желания вмешаться в каждую сделку.

Именно с этого началось моё знакомство с автоматической торговлей и роботами Trading Time.

Почему ручная торговля оказалась сложнее, чем я ожидал

Сначала мне казалось, что для торговли достаточно освоить технический анализ

Я изучил уровни поддержки и сопротивления, свечные модели, скользящие средние, RSI и несколько вариантов входа по тренду. На исторических графиках всё выглядело логично: цена пробивает уровень, возвращается на тест, после чего продолжает движение.
Проблемы начинались после открытия реальной сделки.

Когда позиция выходила в плюс, мне хотелось немедленно зафиксировать прибыль. Когда появлялся убыток, я искал причины оставить сделку открытой. После нескольких неудачных входов возникало желание увеличить объём и быстрее восстановить потери.
Получалось, что торговал я не по системе, а по настроению.

Самым дорогим ресурсом были даже не деньги, а время. Чтобы не пропустить сигнал, приходилось регулярно проверять терминал. Вечером я открывал графики на несколько минут, а закрывал через два часа. Работа, отдых и общение постоянно прерывались уведомлениями.

Торговая стратегия может состоять из пяти понятных правил. Однако человеку приходится соблюдать их сотни раз подряд. Робот решает именно эту задачу: получает рыночные данные, проверяет заданные условия и автоматически открывает или закрывает позиции.
Он не устает, не пытается отыграться и не переносит стоп-лосс только потому, что ему жалко закрывать сделку.

Что такое торговый робот

Торговый робот — это программа, выполняющая торговый алгоритм.

Внутри неё заранее прописываются условия:
по каким инструментам можно торговать;
при каких сигналах открывается позиция;
каким объёмом совершается сделка;
где устанавливаются стоп-лосс и тейк-профит;
сколько позиций разрешено держать одновременно;
в какие часы алгоритм работает;
при какой просадке торговля приостанавливается.

Робот не знает будущего и не понимает рынок так, как человек понимает текст или разговор. Он сравнивает текущую ситуацию с заложенными правилами.

Если условия выполнены, программа отправляет торговый приказ. Если сигнала нет, робот ничего не делает.

В этом и заключается его главное преимущество. Автоматизация убирает разрыв между стратегией и её исполнением.

MetaTrader позволяет заранее тестировать советников на исторических данных, запускать их с разными настройками и смотреть, как алгоритм совершал бы сделки в выбранный период. Для круглосуточной работы робота можно использовать виртуальный хостинг: тогда терминал продолжает работать даже при выключенном домашнем компьютере.

Почему я начал изучать Trading Time

Случайных торговых роботов в интернете много. Можно скачать бесплатный советник, купить программу в магазине MetaTrader или заказать разработку собственного алгоритма.

Однако у готового файла обычно нет понятного сопровождения.

Не всегда ясно, для какого рынка создан робот, какой депозит ему требуется, как настроить риск и что делать после обновления терминала. Человек получает набор параметров, запускает его на реальном счёте и начинает экспериментировать собственными деньгами.

В Trading Time меня заинтересовала другая модель.

Проект специализируется на алгоритмической торговле и публикует материалы о роботах для валют, криптовалют, сырья и других инструментов.

В линейке упоминаются EA Smart Prime, EA Smart Machine, Profit Hunter, Gold Master, NightEcho FX и другие алгоритмы. В официальном канале также публикуются торговые идеи, аналитика и результаты отдельных счетов.

Главное отличие заключалось не в количестве роботов. Мне понравилось, что перед реальным запуском предлагалось протестировать алгоритм на демо-счёте.

По схеме, описанной на сайте Trading Time, пользователь оставляет заявку, общается с менеджером, получает помощь с подбором и установкой робота, а затем проверяет его работу без риска для собственного капитала. Решение о переходе на реальный счёт принимается уже после теста.

Для новичка это намного понятнее, чем покупка неизвестного файла с инструкцией на одну страницу.

Как выбирают торгового робота

До знакомства с автоматической торговлей я думал, что лучший робот — тот, у которого выше доходность.

Позже понял: выбирать нужно не доходность, а сочетание стратегии, риска, инструмента и размера депозита.

Один алгоритм может торговать часто и брать короткие движения. Другой открывает несколько сделок в неделю и удерживает их дольше. Третий специализируется на золоте, четвёртый работает с валютными парами, пятый адаптирован под отдельную криптовалюту.

Например, Trading Time описывает Gold Master как среднесрочный трендовый алгоритм, работающий с золотом на нескольких таймфреймах. Для него команда рекомендует более крупный стартовый капитал. В той же подборке упоминаются Profit Hunter, EA Smart Machine и NightEcho FX, результаты которых могут отличаться из-за используемых инструментов и торговой логики.

Поэтому вопрос «какой торговый робот самый прибыльный» почти бесполезен.

Полезнее задать четыре других вопроса:
Какую просадку я готов выдержать?
Какой капитал могу выделить без ущерба для личного бюджета?
Нужна ли мне спокойная среднесрочная торговля или более активная стратегия?
Понимаю ли я, что происходило со счётом в худший период?

Доходность показывает результат. Просадка показывает цену, которой этот результат был получен.

Почему я начал с демо-счёта

Запуск на демо-счёте часто воспринимают как формальность. Деньги ненастоящие, поэтому человеку хочется быстрее перейти к реальной торговле.
Но демонстрационный период нужен не только для проверки доходности.

За несколько недель можно понять:
как часто робот открывает позиции;
сколько сделок он способен держать одновременно;
как меняется плавающий результат;
насколько активно используется депозит;
что происходит во время новостей;
приходят ли уведомления;
сохраняются ли настройки после перезапуска;
удобно ли контролировать систему.

Я решил не оценивать робота по нескольким удачным сделкам. Короткий результат может зависеть от конкретного движения рынка.

Гораздо полезнее было посмотреть на поведение алгоритма.

Робот мог несколько часов не совершать никаких действий, если условия стратегии не выполнялись. Сначала это вызывало беспокойство: мне казалось, что программа что-то пропускает.

Потом я увидел в этом преимущество.

При ручной торговле человек постоянно ищет повод открыть позицию. Робот не испытывает скуки и не обязан совершать сделку каждый день. Нет сигнала — нет операции.

Какие боты Trading Time привлекли моё вниманиеПервым я изучил EA Smart Prime.

Trading Time называет его флагманским роботом и публикует несколько примеров работы на разных инструментах. В одном из представленных командой кейсов робот работал с XRP: стартовый депозит составлял 2 000 долларов, было совершено 300 сделок, доля прибыльных операций достигла 65,33%, profit factor — 1,97, а максимальная просадка — 17,70%. Эти показатели опубликованы самим проектом и должны рассматриваться как пример конкретного счёта, а не прогноз будущей доходности.

Этот пример понравился мне тем, что в нём была указана просадка.

Цифра прибыли без просадки почти ничего не говорит. Можно заработать 50%, но в процессе пережить снижение счёта на 70%. Такая стратегия подойдёт далеко не каждому.

Следующим был EA Smart Machine.

В материалах Trading Time он описывается как автоматизированный советник с гибкими настройками, который может работать на разных валютных парах. Проект предлагает сначала протестировать его на демо-счёте и только затем выбирать параметры для реальной торговли.

Profit Hunter заинтересовал меня специализацией. В одном из опубликованных кейсов алгоритм торговал тремя валютными парами: EURAUD, EURCAD и EURCHF. Узкая специализация может быть преимуществом, если логика робота создавалась под конкретное поведение инструментов, а не пытается одинаково торговать всем рынком.

Я не пытался подключить всех роботов одновременно. Несколько алгоритмов могут открыть похожие позиции и незаметно увеличить общий риск.

Правильная автоматизация начинается не с количества программ, а с понимания совокупной нагрузки на депозит.

Как прошёл первый реальный запускПосле демо-теста я выбрал консервативные настройки и небольшой объём

Это было принципиально. Первый реальный месяц нужен не для максимальной прибыли, а для проверки различий между демонстрационной и настоящей торговлей.
На реальном счёте появляются спред, комиссия и проскальзывание. Исполнение может отличаться от исторического теста или демо-среды. Поэтому начинать с агрессивных параметров было бы бессмысленно.

После подключения робота изменился мой обычный день.

Раньше я начинал утро с графиков.
Теперь сначала смотрел отчёт:
какие позиции открыты;
сколько сделок завершено;
как изменился баланс;
какова текущая просадка;
не возникли ли технические ошибки.

На это уходило несколько минут.

Я больше не пытался искать входы между рабочими задачами. Не приходилось держать терминал открытым весь вечер. Робот контролировал сигналы и исполнял правила самостоятельно.

Это не означало, что торговлю можно полностью забыть. Автоматизация сокращает операционную нагрузку, но контроль остаётся на владельце счёта.

Что торговый робот делает лучше человека

Первое преимущество — дисциплина.

Если стратегия требует закрыть позицию при определённом убытке, робот выполняет команду. Человек начинает сомневаться, читать новости и искать подтверждение, что цена скоро вернётся.

Второе — скорость.

Программа может одновременно следить за несколькими инструментами и таймфреймами. Человеку для этого приходится переключать графики и постоянно удерживать в памяти множество условий.

Третье — повторяемость.

Каждый одинаковый сигнал обрабатывается одинаково. Результат не зависит от усталости, настроения или предыдущей сделки.
Четвёртое — экономия времени.

Робот не требует сидеть перед монитором весь торговый день. Владелец контролирует систему, но не обязан вручную сопровождать каждое движение.

Пятое — возможность тестирования.

Стратегию можно прогнать на истории, сравнить разные параметры и оценить, как менялись прибыль, количество сделок и просадка. MetaTrader поддерживает многократные тесты с разными настройками и позволяет визуально посмотреть, как советник совершал операции на графике.

Какие показатели я начал смотреть

После подключения робота я перестал оценивать торговлю только по заработанной сумме.

Первым показателем стала максимальная просадка. Она показывает, насколько сильно счёт снижался относительно предыдущего максимума.

Второй показатель — profit factor. Он рассчитывается как отношение общей прибыли от успешных сделок к общей сумме убытков. Значение выше единицы означает, что валовая прибыль превышает валовой убыток, но оценивать его нужно вместе с количеством сделок и просадкой.

Третий — средняя прибыль и средний убыток.

Высокий процент успешных сделок ещё не гарантирует положительного результата. Если робот часто зарабатывает понемногу, но иногда теряет крупную сумму, одна неудачная операция может забрать прибыль нескольких недель.

Четвёртый показатель — количество сделок.

Результат из десяти операций менее убедителен, чем статистика из нескольких сотен сделок, потому что сильнее зависит от случайности.

Пятый — разница между балансом и equity.

Баланс учитывает уже закрытые сделки. Equity показывает состояние счёта вместе с текущими открытыми позициями. Если баланс растёт, а equity заметно ниже, на счёте может накапливаться плавающий убыток.

Почему бесплатный робот всё равно имеет экономику

На сайте Trading Time указано, что доступ к роботам предоставляется бесплатно, а проект получает часть комиссионного дохода от брокеров-партнёров. Такая модель снижает первоначальный порог: пользователю не требуется сразу покупать лицензию за крупную сумму.

Но слово «бесплатно» не означает отсутствие расходов.

Торговля может включать:
спред;
брокерскую комиссию;
свопы за перенос позиции;
расходы на VPS;
проскальзывание;
конвертацию валюты счёта

Поэтому результат нужно считать после всех издержек.

Например, если робот заработал за месяц 20 000 рублей, а спреды, комиссии, свопы и сервер обошлись в 6 000 рублей, фактический финансовый результат составляет 14 000 рублей.
Такая арифметика выглядит менее эффектно, зато показывает реальную экономику автоматической торговли

Что изменилось через несколько месяцевГлавным результатом стало не конкретное число на счёте.

Я вернул себе время.

Вечерами больше не нужно было ждать сигнал, следить за каждой свечой и принимать решения в состоянии усталости. Торговля превратилась из постоянного эмоционального процесса в контролируемую систему.

Я проверял отчёты, следил за просадкой, корректировал допустимый риск и не вмешивался в отдельные сделки без причины.

Робот Trading Time не сделал рынок предсказуемым. Он сделал предсказуемыми мои собственные действия.

Именно этого мне не хватало в ручной торговле.

Когда человек открывает позицию самостоятельно, он каждый раз может изменить правила. Когда работает алгоритм, стратегия исполняется последовательно.

Можно ли считать торговых роботов пассивным доходомПолностью пассивным инструментом я бы их не называл.

Роботу требуется:
первоначальная настройка;
контроль соединения;
наблюдение за просадкой;
обновление параметров;
проверка после изменений у брокера;
периодическая оценка результатов.

Сам Trading Time в своих материалах подчёркивает, что робот не устраняет риск, не должен оставаться без контроля и может требовать адаптации к изменившимся рыночным условиям.
Но по сравнению с ручным трейдингом нагрузка снижается значительно.

Вместо десятков решений в течение дня человек принимает несколько решений более высокого уровня: какого робота использовать, какой риск установить, когда увеличить капитал и при каких условиях остановить алгоритм.

Робот занимается операционной работой. Пользователь управляет системой.

Кому могут подойти роботы Trading Time

В первую очередь — людям, которые уже интересуются торговлей, но не могут постоянно находиться перед терминалом.

Второй сценарий — трейдеры, которым сложно соблюдать собственные правила. Робот убирает импульсивные входы и преждевременные закрытия, если эти действия не заложены в алгоритм.

Третий — пользователи, желающие протестировать автоматическую торговлю без самостоятельной разработки программы.

Создание собственного советника требует формализовать стратегию, написать код, подключить торговую платформу, провести тестирование и исправить ошибки. Готовый робот с поддержкой снижает технический порог.

Четвёртый сценарий — распределение капитала между несколькими подходами. Часть средств может находиться в долгосрочных инструментах, а ограниченная доля использоваться для алгоритмической торговли.

При этом торговый капитал не должен состоять из денег, необходимых для аренды, обучения, лечения или обязательных расходов. Даже протестированный алгоритм может показать убыточный период.

Как правильно начать

Мой главный вывод после знакомства с торговыми роботами Trading Time — не нужно начинать с максимальной доходности.

Лучше двигаться последовательно.

Сначала выбрать понятную стратегию и выяснить, на каких инструментах работает робот.
Затем запустить демо-счёт и посмотреть, как алгоритм ведёт себя в реальном времени.
После этого определить допустимую просадку и подобрать объём позиции.

Первый реальный запуск провести с минимальным капиталом, который не страшно временно увидеть в минусе.

Увеличивать депозит только после того, как накопилась статистика и стало понятно поведение робота в разных рыночных условиях

На сайте Trading Time этот путь фактически заложен в саму механику подключения: консультация, подбор робота, демо-тест и только затем активация на реальном счёте.

Что в итоге дали мне торговые роботыЯ пришёл к автоматической торговле из-за нехватки времени.

Остался из-за дисциплины.

Роботы Trading Time показали мне, что алгоритмический трейдинг — это не соревнование человека и машины. У них разные роли.

Человек выбирает рынок, оценивает риск и решает, сколько капитала готов задействовать.
Робот следит за сигналами, выполняет расчёты и совершает сделки по заданным правилам.
При ручной торговле я постоянно пытался предсказать следующее движение цены. После автоматизации начал думать о другом: насколько устойчива стратегия, как контролируется просадка и какие условия должны привести к остановке торговли.

Это более зрелый подход.

Торговый робот не обязан превращать небольшой депозит в состояние. Его практическая ценность может заключаться в другом: убрать эмоциональные ошибки, освободить время и превратить хаотичные сделки в измеряемый процесс

Для меня именно это стало главным результатом.

Теперь терминал может работать без моего постоянного присутствия. Я вижу статистику, контролирую риск и занимаюсь своими делами, пока алгоритм выполняет ту работу, для которой он был создан.

И впервые торговля перестала управлять моим расписанием.

Инвестиционные идеи? Спасибо, не надо! Часть 3

В таблице 2 статистика по «инвестиционным идеям» представлена более подробно. Пройдемся непосредственно по статистическим результатам по сделкам. Средний финансовый результат по всем 114 сделкам составляет всего +0,09%. То есть сделки целый год совершались в среднем практически «в ноль», а если учесть комиссии брокера и биржи, возможно, и в убыток.

Если сам по себе показатель «доля прибыльных сделок» еще не говорит о прибыльности или убыточности всего предлагаемого сервиса «инвестиционных идей», то совместно с показателем среднего результата по сделкам, который в нашем случае практически нулевой, уже возникает вопрос – для чего все это нужно бедному инвестору. Ведь если большинство сделок убыточна, а в среднем сделки еле-еле прибыльны (+0,09%), то ситуацию спасти может только одно: если средняя прибыль по прибыльным сделкам в среднем будет значительно превышать средний убыток.

Например, в нашем случае, убыточных сделок 60, а прибыльных 54 ( смотрим табл. 1 в предыдущем посте), то есть число прибыльных сделок превышает число убыточных примерно на 11%. Теперь, если предположить, что инвестор выделяет на каждую сделку строго одинаковое количество денег из портфеля – чтобы выйти в ноль, средняя прибыль по прибыльной сделке должна превышать средний убыток по убыточной сделке тоже на 11%. То есть коэффициент «Средняя прибыль по прибыльной сделке/Средний убыток по убыточной сделке» должен быть не менее 1,11.

Я подсчитал эти показатели, они приведены в таблице 2. Средняя прибыль по прибыльной сделке составила +6,31%, а средний убыток по убыточной сделке –5,52%. Коэффициент «Средняя прибыль/Средний убыток», таким образом, составил 1,14.

То есть получаем, что вся эта система «инвестиционных идей» для инвестора еле-еле выползает чуть выше нуля по прибыли. Но это без учета комиссионных биржи и брокера, которые могут по ликвидным акциям составить, например 0,05%. Тогда на круг («купил-продал») затраты инвестора на комиссии будут 0,1%. А значит, средняя прибыль по прибыльным сделкам будет уже не 6,31%, а 6,21%, а средний убыток по убыточным сделкам вырастет с –5,52% до –5,62%.

Таким образом, с учетом комиссий, коэффициент «Средняя прибыль по прибыльной сделке /Средний убыток» падает с 1,14 до 1,10. А значит, вся система становится окончательно и бесповоротно статистически убыточной. И это я еще не брал в расчет стоимость маржинального кредитования по «шортам», ведь бумаги в «шорт» брокер выдает далеко не бесплатно.

В табл. 2 приведен еще один показатель: среднее время сделки от момента открытия позиции до момента ее закрытия. Оно составило примерно 24 дня. Нахождение в «шорте» в течение почти месяца психологически выдержит не каждый инвестор, да еще и денег за этот шорт такой инвестор заплатит своему брокеру немало. В общем, работая на основании этих «рекомендаций от профессионалов», инвестор будет медленно, но, верно, «сливать» свои деньги.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 3

ММК. Отчет за 2 кв 2026 по МСФО

Тикер: #MAGN
Текущая цена: 16.79
Капитализация: 187.6 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/

Мультипликаторы (LTM):

P/E - убыток LTM
P/BV - 0.29
P/S - 0.32
ROE - убыток LTM
ND/EBITDA - отриц. ND
EV/EBITDA - 1.69
Акт/Обяз - 3.69

Что нравится:

✔️выручка снизилась на 18.8% к/к (129 → 153.3 млрд);
✔️FCF +13.1 млрд против -17.8 млрд в 1 кв 2026;
✔️чистая денежная позиция увеличилась на 19.8% к/к (66.7 → 79.9 млрд);
✔️нетто фин доход вырос на 9.6% к/к (2.9 → 3.2 млрд);
✔️прекрасное соотношение активов и обязательств.

Что не нравится:

✔️чистый убыток вырос с -1.4 до -17.7 млрд.

Дивиденды:

Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.

Прогноз по дивидендам за 2026 год отсутствует.

Мой итог:

Операционные показатели (к/к в млн т):
- выплавка чугуна -4.7% (2.38 → 2.27);
- про-во стали +12.2% (2.45 → 2.75);
- продажи металлопродукции +23.5% (2.25 → 2.78);
- продажи прем. продукции +25.8% (0.91 → 1.14);
- про-во угольного концентрата -2.5% (0.79 → 0.77).

Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. По словам компании, рост продаж отражает поступательное восстановление активности бизнеса, а увеличения продаж премиальной продукции связано с с улучшением спроса со стороны строительной отрасли. В целом, операционные показатели за первую часть года лучше тех, что были в 1 полугодие 2025.

Приятно, что по выручке наконец-то случился слом тренда и она выросла вслед за увеличением объемов продаж. Разрез по сегментам (к/к в млрд):
- металлопродукция +22.1% (116.5 → 142.3);
- прочая продукция -11.9% (12.5 → 11).

Выручка (без межсегмента) от производства металлопродукции:
- в России +21.1% к/к (119.3 → 144.4 млрд);
- международный +6.2% к/к (7.4 → 7.8 млрд).

Отчасти хороший рост связан с низкой базой прошлого квартала, но и стоит отметить, что выручка уже почти на уровне первых кварталов 2025 года.

Благостную картину портит увеличившийся убыток, хотя и здесь проблема не в операционке. Причины - обесценении активов (-19.7 млрд vs +0.7 млрд в 1 кв 2026) и расход по курсовым разницам (-0.9 млрд vs +1.4 млрд в 1 кв 2026). Если сделать корректировки на эти факторы, то получим прибыль до налогов в 4 млрд (в 1 кв 2026 убыток -4.1 млрд).

FCF вышел в плюс на фоне появление также положительного OCF (-2 → 28.5 млрд) и небольшого снижения кап. затрат (-2.6% к/к, 15.8 → 15.4 млрд).
Чистая денежная позиция после снижения в прошлом квартале снова пошла в рост, несмотря на рост долга. Это позитив, так как в непростое период результаты ММК поддерживают процентные доходы.

Вообще, компания приятно удивила своими результатами. Результаты 1 квартала и общий фон не давали поводов для оптимизма, а сейчас как-будто проглядываются первые признаки разворота. Внутренние цены на продукцию металлургов растут с марта этого года (этот факт был упущен в разборе Северстали). Индекс цен на сталь достиг значения уровня 4 квартала 2024 года.

При этом все проблемы и риски, которые упоминались в том же разборе Северстали актуальны и для ММК. Эскалация вокруг Ормуза набирает обороты, что в последствии можно привести к энергетическому кризису и уменьшению спроса. Ключевая ставка снижается гораздо медленнее, чем хотелось бы. Ну и статистика по погрузкам РЖД пока не радует.

За 2025 год инвесторы не получили дивиденды, но за 2026 есть шанс, что они будут. По крайней мере, исходя из див. политики расчета FCF от ММК, компания за 1 полугодие текущего года могла бы выплатить 0.23 руб на акцию (ДД 1.37% от текущей цены). Вопрос в целесообразности такой скромный выплаты. Скорее всего, лучше оставить эти средства в компании.

Цена ММК сильно снизилась на коррекции, и это хорошая возможность добавить/докупить компанию в свой портфель, если вы нацелены на долгосрочное инвестирование. Не исключено, что мы уже на дне цикла или очень близко к нему.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 33 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ММК. Отчет за 2 кв 2026 по МСФО

Инвестиционные идеи? Спасибо, не надо! Часть 2

Статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:

- Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи);
- Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи);
- Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи);
- Доля прибыльных сделок в общем количестве сделок (в %);
- Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке);
- Доля «шортов» в общем количестве сделок;
- Доля прибыльных «шортов» в общем количестве «шортов»;
- Доля прибыльных «лонгов» в общем количестве «лонгов»;
- Средний срок сделки в днях.

Все эти показатели я свел в две таблицы. В таблице 1 приведены статистика по количеству закрытых сделок, числу лонгов, шортов, числу прибыльных и убыточных сделок, в том числе и в разрезе шортов и лонгов. Итак, что же мы имеем по факту?

Всего закрытых сделок 114, из них лонгов закрыто 71 и шортов 43. Кстати, шорты оказались в целом гораздо прибыльнее: из 43 шортов 28 прибыльных, остальные убыточные. С лонгами все гораздо хуже: из 71 лонгов прибыльных всего 26. А из всех 114 закрытых сделок с прибылью закрыто менее половины, а конкретно 54 сделки, или 47,4% от всего количества сделок.

Если бы другой статистики у нас не было, можно было бы уже закрыть эту тему, ибо даже «торговая система «орел или решка» и то работает несколько лучше: подбрасывая монету, инвестор имел бы как минимум 50% прибыльных сделок. Но это конечно, сильное упрощение, ибо любую торговую систему характеризуют далеко не только процент прибыльных сделок. Поэтому идем далее.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 2

Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?

Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.

Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.

В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.

Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.

Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

На данный момент в портфеле 33 облигации и 3 фонда
:

Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:

КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.

Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.

Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца

К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.

Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.

Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками
#TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽

• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?

Инвестиционные идеи? Спасибо, не надо! Часть 1

Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские.

Старожилы нашего рынка давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «автоследование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков.

Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.

Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Мосбиржи. Каждая идея состоит из четырех параметров:

- Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления);
- Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее;
- Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке);
- Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее.

Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако, я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro