Поиск

Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ

Недавно у нас в гостях побывала съемочная команда «Эйлер — Аналитические Технологии» и нашла столько всего интересного для инвесторов, что выпуск получился в двух частях.

Первая — интервью с Максимом Филипповым, заместителем генерального директора Позитива, — уже вышла и доступна на нескольких площадках: VK Видео, RUTUBE и YouTube.

Говорили о перспективах роста компании и рынка кибербеза в целом, ИИ-технологиях, будущем и настоящем индустрии. Получился живой и очень честный разговор. Советуем смотреть целиком, а если пока не можете, читайте краткое содержание в посте.

О потенциале роста

ЦСР оценивает среднегодовой рост российского рынка кибербезопасности в 20% на пятилетку. Наша цель — расти вдвое быстрее рынка, а если он не растет, минимум на 20%.

Драйверы роста такие: базовый рынок России (95% бизнеса), новые продукты (например, PT NGFW с нижней планкой оценки рынка в 50 млрд рублей и целью — стать номером один), расширение инсталляционной базы внутри клиентов (докупка лицензий на оставшиеся активы), новые способы продаж (enterprise agreement с защитой всей инфраструктуры клиента), международная экспансия.

О финансовых целях

Финансовые планы на 2026 год остаются в рамках гайденса: 40–45 млрд рублей отгрузок. Есть уверенность, что компания попадет в диапазон. А перевыполнить верхнюю планку могут помочь крупные проекты. В прошлом году у нас появились первые чеки больше миллиарда, на горизонте 2026 года их уже несколько. Это показатель зрелости бизнеса и репутации. На 2027 год воронка еще формируется, о ней расскажем позже.

О влиянии ИИ на разработку

Можно сказать, что 2026 год — год реальной революции, когда код перестал представлять некую ценность. Потому что, имея эксперта, который может качественно сформулировать задачу ИИ, пишущему код, вы получите результат в десятки раз быстрее, а зачастую и более качественный.

Поэтому сегодня команды, которые не используют в разработке продуктов возможности искусственного интеллекта, оказываются на задворках истории. Позитиву в этом плане повезло: еще несколько лет назад наш генеральный директор настоял на том, чтобы все тимлиды разработки прошли курсы ИИ, так что мы были готовы.

Об искусственном интеллекте в кибербезе

Парадигма сменилась, и в любой момент государство или бизнес могут оказаться атакованными при помощи ИИ-технологий.

В первую очередь, это автоматизированная история поиска уязвимостей на периметре — чаще злоумышленники пытаются сорвать условные яблоки, растущие на нижних ветках, то есть атаковать ближайшие цели.

Раньше от обнаружения уязвимости нулевого дня до создания эксплойта (возможности ее использовать) проходило, в среднем, трое суток. Сейчас счет идет на часы. Реагировать с такой скоростью не может никто, поэтому атакам ИИ-агентов должны противостоять продукты, в которых также используется искусственный интеллект.

Мы пересмотрели свой цикл разработки и три года назад вложились в создание собственного Security Data Lake, где агрегируем данные для непрерывного обучения больших языковых моделей, интегрированных в наши продукты.

Так что в Позитиве уже сформировался класс решений, которые являются бенефициарами смены парадигмы в кибербезе, обусловленной ИИ-технологиями.

О сотрудничестве

Будущее индустрии — за коллаборациями. И тут можно с интересом наблюдать за гонкой технологий, а можно коллаборироваться. И в масштабах страны второй вариант, когда мы можем дать друг другу то, чего недостает у партнера (например, экспертизы, как у Позитива), намного целесообразнее.

Вторая часть тоже обещает быть очень интересной, обязательно ей с вами поделимся, следите за публикациями в канале.

#POSI

Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ

🪙 Отчет «Газпром нефти» за 1‑е полугодие 2026 года

✅ Сильные стороны

1. Мощный рост чистой прибыли
+90% год к году, до 286,1 млрд руб. — практически двукратное увеличение. Это главный драйвер инвестиционной привлекательности.
2. Скорректированная EBITDA прибавила 43% и достигла 727,5 млрд руб., что говорит о высоком качестве управления затратами и ценовой конъюнктурой.
3. Устойчивый рост выручки
+6% до 1,88 трлн руб. — пусть и скромнее, чем прибыль, но стабильный тренд на фоне меняющихся рынков.
4. Стратегический запуск в Восточной Сибири.
Ввод Чонской группы месторождений в мае 2026 года — это выход на азиатские рынки, диверсификация экспорта и долгосрочный ресурсный базис.
5. Щедрые дивиденды.
Рекомендовано 42,5 руб./акцию при доходности 8,4% — это выше среднего по рынку и подкреплено реальным денежным потоком.

🍎Слабые стороны / зоны риска.

1. Резкий рост долговой нагрузки.
Коэффициент чистого долга к EBITDA подскочил с 0,78x до 1,14x (+46%). Даже с учетом роста EBITDA это сигнал об увеличении финансового рычага.
2. Инвестиционный аппетит обгоняет генерацию денег?
Расширение капзатрат и запуск новых проектов — позитив в стратегии, но в краткосрочной перспективе это давит на баланс. Рост долга происходит одновременно с активными вложениями, что повышает чувствительность к колебаниям цен на нефть.
3. Замедление выручки по сравнению с прибылью.
Прибыль выросла в 1,9 раза, а выручка — лишь на 6%. Это может означать разовый эффект от низкой базы прошлого года или агрессивную оптимизацию налогов/затрат, но устойчивость такого разрыва под вопросом.

Итог:
Компания демонстрирует хороший рост, но платит за это ростом долга и активной фазой капвложений. Дивидендная доходность остаётся главным козырем для акционеров, однако инвесторам стоит следить за дальнейшей динамикой долговых метрик и скоростью окупаемости проектов.
Продолжаю держать акции в портфеле.

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.

Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.

Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.

В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.

Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.

Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.

Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.

Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.

В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.

Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.

• Лидеры: Астра
#ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).

• Аутсайдеры: Whoosh
#WUSH (-9,9%), ЕвроТранс #EUTR (-9%).

20.07.2026 - понедельник

•
#CHMF операционные и финансовые результаты за 1П 2026 года
•
#TRNFP закрытие реестра по дивидендам 204.17 руб
•
#SBER закрытие реестра по дивидендам 37.64 руб
•
#VTBR закрытие реестра по дивидендам 9.71 руб
•
#RTKM закрытие реестра по дивидендам 2.71 руб
•
#BAZA закрытие реестра по дивидендам 7.2 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

В лизинге бизнес выбирает гибкие и понятные условия финансирования, а не гонку за скоростью

При финансировании транспорта компании ориентируются прежде всего на минимальную нагрузку на бюджет и предсказуемость расходов. Скорость оформления сделки интересует лишь 6,66% менеджеров.

В 2026 году бизнес отдает предпочтение финансовым инструментам с понятной и управляемой нагрузкой, а не быстрым оформлением сделок. Такие выводы представлены в исследовании СберЛизинга, в котором приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес‑услуг. Результаты есть в распоряжении «Клерка».

Главным критерием при выборе инструмента финансирования транспорта респонденты назвали минимальную нагрузку на бюджет — этот фактор отметили 27,97% участников. На втором месте — предсказуемость расходов (25,78%), далее — гибкость условий (24,58%). Скорость оформления сделки оказалась на последнем месте: ее выбрали всего 6,66% опрошенных.

Компании стремятся к решениям, которые позволяют планировать бюджет на несколько месяцев вперед, а разовые крупные выплаты уступают место инструментам с распределенной нагрузкой.

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — сказала директор Управления маркетинга СберЛизинга Марина Андреева.

Запрос на управляемые условия связан с ситуацией на рынке: 41,96% респондентов считают доступность транспорта ограниченной. В таких условиях компании избегают инструментов с непредсказуемой финансовой нагрузкой — цена ошибки слишком высока.

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.

За 2025 год GloraX провел IPO, закрыл M&A и вышел на новый уровень операционной эффективности. Задача на 2026-й — масштабирование: выход в новые локации, покупка перспективных участков и адресные сделки по консолидации рынка

Параметры выпуска Глоракс 002P-01:

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный"), ВВВ+ (НКР, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 08 июля 2026
• Дата размещения: 10 июля 2026

Главный драйвер: близость к рейтинговому повышению до А–, на что указывает недавняя смена прогноза НКР на «позитивный». Сам рейтинг (BBB+) остался без изменений, но сигнал важнее оценки: дорога к категории А– открыта.

А это принципиально иной уровень — доступ к деньгам массового инвестора, банковским лимитам и пенсионным деньгам. Облигации таких компаний традиционно дорожают: рынок платит за статус. На этом фоне бумага смотрится выгоднее многих конкурентов.

Успех будет определяться не скоростью расширения, а способностью балансировать между амбициями и финансовой прочностью — наперекор печальному опыту «Самолёта.

Финансовые результаты по итогам 2025 года:

• Выручка: 41.3 млрд руб. (+27% г/г)
• EBITDA: 14 млрд руб. (+36% г/г)
• Рентабельность по EBITDA: 34%

• Долгосрочные обязательства: 8,76 млрд руб. (+69,5% г/г)
• Краткосрочные обязательства: 7,61 млрд руб. (-28,9% г/г)

• Чистый долг/EBITDA: 2.8х
• ICR: 0.8x

Результаты за 1 квартал 2026 года:

• Объём заключённых договоров вырос в 2,5 раза год к году — до 64,4 тыс. кв. м.
• В денежном выражении продажи увеличились на 94% и достигли 12,6 млрд рублей.
• Количество договоров выросло в 2,6 раза — до 1 697 штук.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей:

• Глоракс 001Р-05 $RU000A10E655 Доходность к погашению: 20,23%. Купон: 20,50%. Текущая доходность: 19,57% на 3 года.

• ГЛОРАКС оббП04 $RU000A10B9Q9 Доходность к погашению: 19,85%. Купон: 25,50%. Текущая доходность: 22,62% на 1 год 8 месяцев.

• ГЛОРАКС 001P-03 $RU000A10ATR2 Доходность к погашению: 17,48%. Купон: 28%. Текущая доходность: 26,3% на 6 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-07 $RU000A10FGU2 (25,24%) ВВВ+ на 3 года 3 месяца
• Делимобиль 001Р-06 $RU000A10BY52 (26,34%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,84%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (21,68%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,63%) ВВВ+ на 1 год 4 месяца

По итогу: Эмитент системно предлагает новые выпуски с премией по отношению к своим же бумагам, уже находящимся в обращении, что делает их объектом повышенного внимания со стороны спекулянтов. С высокой вероятностью итоговый купон будет ниже начального ориентира, однако если он останется выше отметки 19%, спекулятивная привлекательность нового размещения сохранится.

Как бы ярко ни смотрелся GloraX на фоне других игроков, закрывать глаза на риски было бы опрометчиво. Экономический спад, беднеющие покупатели и растущая толпа конкурентов в регионах — вот те ветра, которые могут серьёзно потрепать паруса даже такой сильной компании.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Распродажи на рынке набирают обороты с пугающей скоростью. Что дальше?

Рынок ждал коррекции, но не такой силы: индекс МосБиржи обвалился до трехлетнего дна, показав худшую динамику с осени 2022 года. Тот негатив, который давно висел в воздухе (новый виток эскалации в украинском конфликте и пауза ЦБ в снижении КС), казался уже частично учтенным в ценах, однако инвесторы вновь стали активно избавляться от активов, словно заново оценив свои риски. Облигации также не устояли — доходность длинных ОФЗ подскочила до 15,5%, обновив максимумы текущего года.

Формально российские акции уже перепроданы настолько, что вот-вот должны отскочить. Но отскока нет и в помине — рынок упорно игнорирует все технические сигналы. Для разворота нужны позитивные новости, но их нет, и при таком раскладе индекс вполне может скатиться к 2250 пунктам. Самое тревожное — полное отсутствие даже робких попыток коррекции.

Перепроданность сейчас попросту "съедается" за счёт консолидации или нового снижения. Всё это выглядит так, будто у кого-то есть инсайд, и рынок сливают именно под грядущее событие. А если ориентироваться на масштаб падения, то это событие обещает быть крайне разрушительным.

Также обвал индекса был спровоцирован: давлением со стороны нерезидентов, использующих неофициальные каналы для выхода из бумаг, и обострением внешнеполитической ситуации на фоне топливного кризиса, атак беспилотников и возможного расширения конфликта с участием Беларуси. В результате рынок захлестнули маржин-коллы и фиксация позиций, что фактически означало капитуляцию большинства участников.

Новый информационный вброс, подливающий масла в огонь: глава КПРФ Геннадий Зюганов предложил изъять из банков 30 триллионов рублей вкладов граждан для нужд бюджета. Аргумент железный: мол, 67 триллионов рублей, принадлежащих населению, и 63 триллиона средств предприятий «просто лежат» и не работают на экономику.

Заявление, мягко говоря, провокационное — такие идеи только подрывают финансовую стабильность и доверие к системе. Надеюсь, всерьёз их рассматривать никто не будет.

Стоит учитывать, что без поддержки акций Сбербанка индекс был бы значительно ниже — эти бумаги искусственно удерживают рынок перед дивидендной отсечкой, намеченной на конец июля. В общей сложности индекс МосБиржи может скорректироваться вниз ещё примерно на 150 пунктов за счёт дивидендных гэпов по широкому кругу эмитентов.

Перспективы возвращения позитива на рынок могут проясниться уже в июле. Потенциальными драйверами станут ослабление рубля (из-за снижения экспортных доходов) и операции Минфина. Но всё это сработает только при условии взвешенных и своевременных действий ЦБ.

Всем крепких нервов и устойчивой психики! Падение — лучший момент для тех, кто умеет ждать. Не дайте эмоциям съесть вашу прибыль.

Из корпоративных новостей:

МосБиржа с 14 июля увеличивает время торгов на срочном рынке на 2 часа - до 17 часов в день (с 06:50 до 23:50). Вводится утренняя сессия (07:00–10:00).

Софтлайн с октября 2024 года выкупил около 18,7 млн своих акций (~4,7% капитала), намерен продолжить выкуп и допускает расширение программы.

Русолово планирует в 2029 году вывести на проектную мощность Амурский металлургический комбинат (АМК).

Займер акционеры утвердили дивиденды за I кв 2026 года в размере 4,36 руб./акцию (ДД: 3%) Отсечка – 30 июня.

• Лидеры: Совкомбанк
#SVCB (+1,5%), ПИК #PIKK (+0,6%).

• Аутсайдеры: СПБ Биржа
#SPBE (-16,8%), Самолет #SMLT (-13,8%), IVA Technologies #IVAT (-12,7%).

23.06.2026 - вторник

•
#MTSS Собрание акционеров. ГОСА по дивидендам за 2025 год в размере 35 руб/акция
•
#MRKY последний день с дивидендом 0.0037699687491 руб
•
#INCB Окончание приема заявок для участия в IPO
•
#NKHP ГОСА по дивидендам за 2025 год в размере 10,08 руб/акция
•
#TORSP последний день с дивидендом 0.0294 руб
•
#TORS последний день с дивидендом 0.0156 руб
•
#SMLT Собрание акционеров.

На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на канал, чтобы ничего не пропустить. Всех благодарю за внимание.

'Не является инвестиционной рекомендацией

Распродажи на рынке набирают обороты с пугающей скоростью. Что дальше?

🕳️ Транснефть — бизнес-монстр с бронебойным денежным потоком.

🔍 Разложим по косточкам, где нас надули, а где можно и поклониться в пояс.


➕ Плюсы.
Развернуты потоки на Дальний Восток и в порты с космической скоростью. Грузооборот не рухнул, а по отдельным направлениям даже подрос. Это говорит о гигантском запасе прочности инфраструктуры.
Второй жирный плюс — тарифная предсказуемость. В отличие от нефтяников, которые трясутся от цены барреля, Транснефть получает свои деньги за факт перекачки.
А долговая нагрузка? Ее практически нет. Компания может скупить пол-России за наличку, лежащую на счетах.


🪰 Ложка дёгтя
Компания опять залезла в свой бездонный CAPEX и напомнила нам, что она «инфраструктурный проект», а не бизнес.
Второй минус — непрозрачность управления ликвидностью. У Транснефти на счетах всегда болтается кубышка, размеру которой позавидует иной небольшой Центробанк. Но отчет за первый квартал показывает, что процентные доходы от этой кубышки снова смешные. Такое ощущение, что деньги лежат под подушкой у совета директоров или на депозитах с доходностью 0,01%.


🎯 ИнвестВзгляд: У Транснефти есть то, что не купишь за деньги, — физическая монополия. Пока существует экспорт нефти по трубе, этот бизнес неубиваем. Если ваш портфель — это пенсионный фонд имени себя и вам нужна защита от апокалипсиса с выплатами раз в год, Транснефть — ваш выбор. Если вы спекулянт — даже не смотрите на эту бумагу, она вас сожрет своей неповоротливостью.

👴 Компания напоминает мне слишком богатого пенсионера, который ест гречку и живет в коммуналке, хотя у него под матрасом зашито состояние. Долю буду только наращивать, так как мне, как долгосрочному инвестору, подобные истории подходят.


$TRNFP

🕳️ Транснефть — бизнес-монстр с бронебойным денежным потоком.

«Будущее страхования к 2035 году»: ключевые тренды, трансформация рынка и стратегические выводы

Консалтинговая компания Deloitte выпустила обзор The Future of Insurance 2035, в котором оценивает, как изменится глобальная страховая отрасль под воздействием технологических, демографических, экономических и климатических факторов. Авторы рассматривают не только рост рынка, но и фундаментальную трансформацию самой роли страхования — от механизма компенсации убытков к системе предотвращения рисков, поддержки здоровья, финансовой устойчивости и персонализированного сопровождения клиента.

Главный тезис исследования - к 2035 году страхование перестанет быть «отдельным продуктом» и превратится в встроенный цифровой сервис, сопровождающий человека и бизнес на постоянной основе. Страховые компании будут конкурировать не столько ценой полиса, сколько качеством данных, скоростью аналитики, экосистемой партнёров и способностью предотвращать риски до наступления страхового случая. Отрасль входит в период не эволюционных, а структурных изменений. Побеждать будут компании, которые: заранее адаптируют бизнес-модели, встроят AI в основу операций, перейдут к персонализированным сервисам, создадут экосистемы вокруг клиента, научатся работать с непрерывными потоками данных.

По прогнозу Deloitte, мировой объём страховых премий вырастет примерно на 150% в период 2024–2035 гг. Рынок life & health (L&H) достигнет около 4,8 трлн долларов, а рынок property & casualty (P&C) почти удвоится к 2040 году. Основные драйверы роста: рост спроса на защиту и медицинское страхование, увеличение среднего класса в развивающихся странах, рост климатических и киберрисков, расширение цифровых каналов, AI и автоматизация.

Ключевые мегатренды, меняющие страхование:

1-й. Старение населения. К 2030 году каждый шестой житель планеты будет старше 60 лет. Это означает: рост хронических заболеваний, повышение нагрузки на системы здравоохранения, рост спроса на долгосрочное медицинское страхование, увеличение потребности в пенсионных продуктах и страховании жизни. Пример продуктов: страховщики будут интегрировать мониторинг здоровья, wearables, preventive-care сервисы, телемедицину. Таким образом страховка становится не «выплатой после болезни», а инструментом управления здоровьем.

2-й. Рост protection gap: во многих странах огромная часть населения остаётся недостаточно защищённой: нет медицинского покрытия, отсутствуют пенсионные накопления, не застраховано имущество. Особенно актуально это для Азии, Латинской Америки и Африки. Пример продуктов: страхование через мобильного оператора, микрополисы для фермеров, parametric insurance для погодных рисков.

3-й. Изменение образа жизни. Молодые поколения позже покупают жильё, реже владеют автомобилями, чаще используют подписки и shared economy, предпочитают гибкие продукты. Традиционные страховые продукты перестают работать. Рынок переходит к usage-based insurance, подписочным моделям, краткосрочным полисам, персонализированным тарифам. Пример продуктов: вместо годового автострахования поминутное, страхование поездки, страхование каршеринга.

«Будущее страхования к 2035 году»: ключевые тренды, трансформация рынка и стратегические выводы

Вторичный рынок как часть оборотного цикла

Ресейл в Группе «МГКЛ» — это рабочий инструмент управления оборотом, а не продажа того, что не выкупили.

📦 Сейчас клиент, приходя в онлайн-контур Группы, сам выбирает формат. Если вещь ему нужна — он оформляет займ под залог. Если не нужна — мы выкупаем её сразу, без ожидания срока хранения. Такой товар напрямую поступает в ресейл.

🔄 Это меняет логику движения денег. Средства не «висят» месяцами в залоговом контуре, если изначально понятно, что клиент не планирует возврат. Вещь сразу становится товаром, а капитал быстрее возвращается в оборот.

💸 За счёт этого сокращается период заморозки средств и повышается гибкость. Деньги либо работают в займе, либо сразу превращаются в товар с понятной скоростью продажи.

🛍 Ресейл — самостоятельный источник товарного потока. Он формируется не только за счёт невыкупленных залогов, но и за счёт прямого выкупа товара у клиента. Это даёт больше управляемости и предсказуемости оборота.

📊 Сейчас вторичный рынок встроен в финансовую модель Группы, а оборотные средства не замораживаются, они идут по наиболее рациональному пути.

Вторичный рынок как часть оборотного цикла

Офлайн и онлайн в одной системе: как связаны направления «МГКЛ»

🔄 В «МГКЛ» розничная сеть, цифровые сервисы и инвестиционная платформа работают как единая система. Они связаны единой логикой движения актива и клиента внутри Группы.

🏬 Основной поток формируется в офлайн-контуре розничной сети. «Мосгорломбард» и «Ресейл Маркет» — это более 200 отделений с выстроенными процедурами приёма, оценки и хранения. Здесь актив проходит первичную экспертизу, фиксируется в цифровой системе и получает понятную экономику — с учётом рыночной цены, ликвидности и категории.

🛍 Дальше возможны разные сценарии. Если ломбардный залог не выкупается и подходит для розничной реализации, он переходит в ресейл-контур. Через сеть магазинов и цифровую витрину «Ресейл Маркет» товар выходит на более широкую аудиторию. Онлайн-канал расширяет географию спроса, позволяет гибко управлять ценой и быстрее находить покупателя.

💼 Инвестиционная платформа «Ресейл Инвест» дополняет модель финансовым контуром. Ее функционал - выдача займов под залог товаров. Такие залоги также встроены в общую систему: в случае необходимости они могут быть реализованы через ресейл-направление.

📊 Все этапы — от оценки и выдачи займа до продажи фиксируются в единой системе учёта. Актив не остаётся на месте, а переходит туда, где его реализация в текущий момент экономически оправдана. Аналитика помогает управлять ассортиментом, ценами и скоростью оборота в режиме постоянной операционной работы.

📈 В результате офлайн формирует поток и экспертизу оценки, инвестиционная платформа обеспечивает финансирование и создаёт дополнительный контур залогов, а онлайн масштабирует продажи и расширяет рынок сбыта.

Офлайн и онлайн в одной системе: как связаны направления «МГКЛ»

Кира Заславская и Пётр Белый на Радио Sputnik: вызовы и возможности современной фармацевтики

💙 На Радио Sputnik выходит цикл программ «Доказано клинически», посвящённый современной фармацевтике, развитию науки и самым передовым методам лечения.
Каждый четверг в 15:30 (МСК) в прямом эфире — профессиональный диалог с участием топ-менеджмента ПРОМОМЕД:

— Пётр Белый, основатель и председатель Совета директоров
— Кира Заславская, директор по новым продуктам

В эфире спикеры обсуждают ключевые вопросы развития фармацевтики и медицины. Собрали для вас самые интересные вопросы:

Эфир: как проводят клинические исследования лекарств?

Доклинические исследования
🔹Клинические исследования лекарств — это строго регламентированный научный процесс, который начинается задолго до участия человека. До выхода в клинику препарат проходит доклинический этап: сначала исследования на клеточных культурах, затем — на животных, причём выбор вида определяется задачами исследования и регулируется международными стандартами.

Клинические исследования

🔹Если препарат доходит до клинических исследований, это означает, что его эффективность и безопасность уже подтверждены на нескольких уровнях и одобрены регуляторами и этическими комитетами. Первые фазы исследований проводятся на здоровых добровольцах, при этом фиксируется любое нежелательное воздействие лекарства на организм, а само исследование может быть остановлено на любом этапе, включая третью фазу, если появляются риски для здоровья человека.
🔹Даже после регистрации доказательная база продолжает формироваться за счёт фармаконадзора и исследований реальной клинической практики — именно так в современной медицине обеспечивается баланс между скоростью внедрения инноваций и безопасностью пациентов.

▶️ Полная версия интервью доступна по ссылке:
https://rutube.ru/video/b33cec59f8ccef7e6b927928f8e7050e/

Эфир: прививка от простуды и эффективность противовирусных препаратов

🔹Современные сезонные вирусные инфекции всё чаще протекают в форме смешанных РНК-инфекций, включая грипп, коронавирусы и другие возбудители ОРВИ. Их ключевая особенность — крайне высокая скорость размножения вируса, при которой вирусная нагрузка нарастает экспоненциально уже в первые часы заболевания.

❗️При этом иммунный ответ, особенно при коронавирусной инфекции, нередко включается с опозданием, что повышает риск тяжёлых осложнений и затяжного течения болезни. В этих условиях принципиальное значение имеет раннее начало терапии, направленной не на стимуляцию иммунитета, а на прямое подавление репликации вируса

⚡️Эсперавир относится к препаратам прямого противовирусного действия широкого спектра и воздействует на ключевой фермент размножения РНК-вирусов — РНК-зависимую РНК-полимеразу. Такой механизм позволяет остановить рост вирусной нагрузки независимо от конкретного возбудителя и начать лечение без ожидания лабораторного подтверждения диагноза. Препарат действует исключительно на вирус и не взаимодействует с клетками человека, что обеспечивает высокий профиль безопасности.

▶️ Полная версия интервью доступна по ссылке:
https://rutube.ru/video/3d4c8d21222b2cb9609e516fb37fa635/

$PRMD

Кира Заславская и Пётр Белый на Радио Sputnik: вызовы и возможности современной фармацевтики

Как измерить силу тренда через геометрию?

📊 Вееры Ганна — это индикатор технического анализа, который строится из одной значимой точки (максимума или минимума) на графике и представляет собой набор диагональных линий под разными углами (1х1, 2х1, 1х2 и др.). Визуально изображение напоминает веер, откуда и произошло название.

Эти линии работают как динамические уровни поддержки и сопротивления, отражая не только уровни цены, но и отрезки времени, что отличает их от обычных горизонтальных линий.

🔍 Что показывает? Вееры Ганна помогают оценить темп движения цены во времени и понять, сохраняется ли текущий тренд. В отличие от обычных уровней, он показывает не только где находится цена, но и с какой скоростью она движется.

Основной ориентир — угол 1х1. Пока цена удерживается выше него при восходящем веере, движение считается сбалансированным и устойчивым. Пробой этого угла часто говорит о замедлении тренда или начале коррекции. Другие углы показывают разные фазы рынка. Более крутые отражают ускорение и импульс, более пологие ослабление движения и переход в боковик. Веер может быть восходящим или нисходящим, в зависимости от того, строится он от минимума или максимума.

Веер не даёт сигналов на вход, но помогает понимать структуру тренда и его состояние.


Пример применения:

На дневном графике BTC в 2020-2021 годах веер Ганна, построенный от мартовского минимума 2020 года в районе 3 800$, хорошо отражал структуру роста.

В течение 2020 года цена уверенно держалась выше угла 1х1, что подтверждало устойчивый восходящий тренд. В январе-феврале 2021 года BTC несколько раз корректировался к диагоналям веера в районе 30 000-32 000$, откуда продолжал рост. Первый уверенный пробой ключевого угла вниз произошёл уже после обновления исторического максимума в районе 64 000$, что совпало с началом более глубокой коррекции и сменой рыночной фазы.

📄 Использование на практике:

— Используй угол 1х1 как индикатор здоровья тренда.

— Рассматривай диагонали веера как зоны реакции, а не как точные уровни входа.

— Если цена идёт круче углов веера, рынок перегревается, если положе, то импульс выдыхается.

— Рекомендуется использовать исключительно как вспомогательный инструмент анализа.

Это не сигнальный инструмент, а способ лучше понимать логику рынка и адаптировать стратегию под его фазу.
_________

Для закрепления, рекомендуем ознакомится с материалом в рамках Основ Биржевой Торговли: ЗДЕСЬ

#инструменты

Подписывайтесь на Академию в Телеграм

Как измерить силу тренда через геометрию?

🏦 Что будет с ключевой ставкой в 2026 году: прогнозы аналитиков

Центробанк, как и ожидалось, на последнем заседании этого года снизил ключевую ставку на 50 б.п. – до 16%. Это решение стало логичным продолжением начавшегося в этом году цикла смягчения денежно-кредитной политики.

🔍 Сейчас главный вопрос для инвесторов – что ждет ставку в следующем, 2026 году. Несмотря на разные сценарии, все аналитики крупнейших российских банков и брокеров сходятся на том, что будет продолжать действовать тренд на снижение:

· SberCIB (базовый сценарий): к концу 2026 ставка опустится до 12%. В оптимистичном варианте – до 9%.
· ВТБ Инвестиции: к концу 2026 года ставка опустится до 13%.
· АТОН: среднее значение за год составит около 14%, к декабрю – 12%. Аналитики отмечают, что ставки по банковским депозитам будут двигаться вниз примерно с той же скоростью, что и ключевая. Это может привести к перетоку капитала с депозитов в фондовый рынок
· Альфа-Банк (базовый сценарий): снижение до 13% к середине лета с сохранением до конца года.
· Газпромбанк Инвестиции: ожидают дальнейшее снижение ключевой ставки в течение 2026 года, хотя и допускают паузы в цикле из-за возможной оценки регулятором влияния НДС на траекторию инфляции.
· Общую картину подтверждает и декабрьский макроэкономический опрос Центробанка: ключевая ставка, по оценкам аналитиков, продолжит снижаться до 12,1–15,3% в 2026 году и 6,5–12,8% в 2027-м.

Для сектора жилой недвижимости ожидающееся снижение ключевой ставки – позитивный фактор, работающий по двум ключевым направлениям:

✅ Рост спроса: удешевление рыночной ипотеки вернет на рынок широкий круг покупателей, не охваченных госпрограммами. Это прямой стимул для ускорения продаж.

✅ Снижение стоимости финансирования: дешевеет как проектное финансирование для девелоперов, так и публичный долг. Это снижает финансовую нагрузку и повышает рентабельность проектов.

#GloraX
#знания #инвестиции #недвижимость #финансы #строительство #девелопмент
$GLRX $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9

🏦 Что будет с ключевой ставкой в 2026 году: прогнозы аналитиков

Долгосрочный прогноз роста биткойна: до $1,5 млн к 2040 году

Вопреки ожиданиям части аналитиков, предсказывавших стагнацию после халвинга 2024 года, базовый сценарий Кипарис Велс Менеджмент указывает на сохранение долгосрочного восходящего тренда в цене биткойна. По расчетам модели, учитывающей динамику комиссий и роста вычислительных мощностей, к 2028 году справедливая цена биткойна может достичь $162 000, что отражает устойчивый, сбалансированный рост без признаков спекулятивного перегрева.

Экономика халвингов: фактор устойчивости и роста стоимости биткойна


Каждые четыре года в сети биткойна происходит халвинг — событие, при котором вознаграждение майнерам за добытый блок сокращается вдвое. Для одних участников рынка это сигнал к новым инвестициям, для других является испытанием устойчивости их бизнес-моделей. Халвинг неизбежно сокращает долларовые доходы майнеров, и компенсировать это снижение способен лишь стабильный, долгосрочный рост цены биткойна. Именно поэтому даты халвингов остаются ключевыми ориентирами для аналитиков и инвесторов, формирующих свои стратегии на годы вперед. Тем, кто рассчитывает на стремительный рост доходов, стоит помнить: в базовом сценарии прогнозные модели предполагают среднегодовую доходность биткойна около 19 %, что отражает устойчивый, сбалансированный рост — без признаков спекулятивной перегретости. Чтобы понять, каким должен быть темп роста цены биткойна для сохранения устойчивости сети, аналитики Кипарис Велс Менеджмент разработали количественную модель, связывающую динамику вознаграждения майнеров, комиссий и роста вычислительных мощностей.


Методология прогнозной модели и оценка динамики роста биткойна


Предложенная количественная модель, позволяет определить минимально необходимый темп роста цены биткойна между халвингами, при котором майнинг остается рентабельным, а сеть — безопасной и экономически устойчивой. В основе модели находятся два ключевых параметра, описывающих внутреннюю динамику сети Bitcoin:

q — доля комиссий в вознаграждении майнеров. Этот показатель отражает, какая часть совокупного дохода майнеров формируется за счет транзакционных сборов, а не эмиссионных вознаграждений. Чем выше q, тем меньше зависимость экономики майнинга от халвингов.

g — годовой темп роста хешрейта. Он показывает, с какой скоростью увеличиваются вычислительные мощности сети. Рост g означает усиление конкуренции между майнерами и необходимость соответствующего роста цены BTC для сохранения дохода на единицу мощности.

Представленные два показателя позволяют рассчитать оптимальный баланс между ценой биткойна, сложностью сети и долей комиссий, при котором экосистема остается устойчивой в долгосрочной перспективе. Понимание взаимосвязи между параметрами q и g дало возможность построить базовый прогнозный сценарий, в котором отражено постепенное усиление роли комиссий и замедление роста вычислительных мощностей.

Базовый сценарий: постепенное усиление роли комиссий и замедление вычислительной мощности сети


В базовом сценарии предполагается постепенное усиление роли комиссий в экономике биткойна и одновременное замедление темпов роста хешрейта по мере зрелости инфраструктуры. Доля комиссий в вознаграждении майнеров возрастает поэтапно:

- 2 % в 2024 году
- 5 % в 2028 году
- 15 % в 2032 году
- до 30 % к 2040 году.

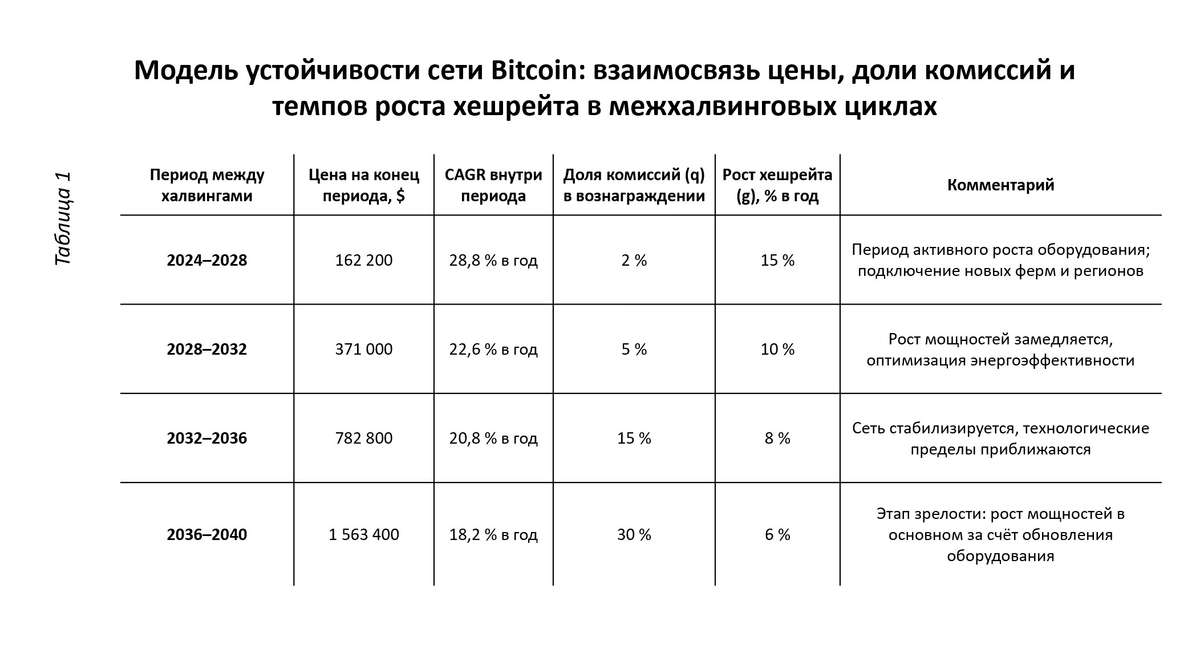
Такое изменение отражает структурную трансформацию сети: если сегодня основной источник доходов майнеров — эмиссионная награда, то к 2040 году ключевую роль будут играть транзакционные комиссии, формирующие до трети совокупной выручки. Параллельно с этим годовой темп роста хешрейта (g) постепенно снижается с 15 % до 6 %, что указывает на насыщение рынка вычислительных мощностей и сдерживающее влияние энергетических ограничений.

На основе представленных параметров аналитики Кипарис Велс Менеджмент оценивают, что среднегодовой темп роста цены биткойна (CAGR) в базовом сценарии составит около 18–19 %. Предложенный темп роста означает, что при стартовой цене около $60 000 в апреле 2024 года справедливая рыночная стоимость может достичь приблизительно $1,56 млн к 2040 году.

Спрогнозированная доходность не предполагает бурного спекулятивного роста, а отражает устойчивое, органическое развитие сети, где экономика майнинга поддерживается технологическим прогрессом, ростом комиссий и постепенным снижением эмиссии.

Подробнее о динамике межхалвингового роста биткойна при заданных параметрах роста комиссии и вычислительной мощности сети смотрите таблицу 1.


Выводы для рынка и инвесторов


Представленный прогноз отражает минимально необходимую траекторию роста цены биткойна, при которой майнинг сохраняет рентабельность, а сеть — экономическую устойчивость и достаточный уровень безопасности. Если темпы роста будут ниже расчетных, хешрейт неизбежно снизится, что приведет к сокращению вычислительной мощности и повышению уязвимости сети. Напротив, чрезмерно быстрый рост цены может спровоцировать спекулятивные перегревы и ухудшение операционной эффективности майнинговых компаний.
Модель, предложенная Кипарис Велс Менеджмент, служит инструментом стратегического анализа, который помогает:

- оценивать долгосрочную устойчивость майнинговых проектов с учетом динамики цены и хешрейта;
-определять допустимый «коридор безопасности» цены, при котором сеть остается сбалансированной;
- планировать обновление оборудования и инвестиционные циклы с учетом прогнозных темпов роста;
-анализировать перспективы инвестиций в инфраструктуру блокчейна и энергетические мощности, обеспечивающие майнинг.

Рост роли комиссий в доходах майнеров прогнозируется уже в ближайшие циклы — до середины 2030-х годов, когда объем эмиссионных вознаграждений снизится до исторических минимумов. Именно в этот период транзакционные комиссии постепенно становятся ключевым источником покрытия затрат на поддержание сети и формируют новую основу экономики биткойна, где безопасность обеспечивается не эмиссией новых монет, а активностью пользователей и спросом на пропускную способность блокчейна.

Уже к середине 2030-х годов комиссии могут обеспечивать основную часть рентабельности майнинга, создавая условия для появления новых бизнес-моделей, связанных с управлением ликвидностью блокчейна и оптимизацией комиссий. Такой переход делает рынок более зрелым и сбалансированным, снижает зависимость сети от эмиссионных стимулов и открывает пространство для долгосрочного стратегического планирования, институциональных инвестиций и устойчивого роста стоимости биткойна.

* Настоящий материал подготовлен исключительно в информационно-аналитических целях и не является индивидуальной инвестиционной рекомендацией, публичной офертой или призывом к совершению сделок с цифровыми активами. Представленная в статье прогнозная модель носит гипотетический характер и отражает оценочные сценарии динамики цены биткойна, основанные на аналитических допущениях и публично доступных источниках данных.

Параметры, использованные в расчетах (включая темпы роста хешрейта, долю комиссий и ценовые значения), не могут рассматриваться как гарантия будущих результатов и могут изменяться со временем под влиянием рыночных, технологических и макроэкономических факторов.

#биткойн #майнинг #криптовалюта #btc

Долгосрочный прогноз роста биткойна: до $1,5 млн к 2040 году

❤️ Мосгорломбард — 101 год доверия и развития

Мосгорломбард — бренд с более чем вековой историей и неизменной репутацией надёжного партнёра.
Основанный в 1924 году, он уже 101 год остаётся символом доверия и финансовой поддержки для москвичей.

Меняются эпохи, технологии и потребительские привычки, цель Мосгорломбарда неизменна: давать людям понятный и простой финансовый инструмент в любых обстоятельствах.

Сегодня Мосгорломбард сочетает вековые традиции с современными решениями. Активно внедряются технологии онлайн-оценки, цифровые сервисы и новые форматы взаимодействия с клиентами, остается стабильность и клиентоориентированность.

Бренд стал основой экосистемы Группы «МГКЛ», где опыт и ответственность соединяются с технологическим развитием и инновациями.
Для нас важно, чтобы каждый, кто приходит в Мосгорломбард, чувствовал ту же надёжность, что и сто лет назад — теперь дополненную удобством и скоростью современных сервисов.

❤️ 101 год доверия — и мы продолжаем меняться, чтобы оставаться нужными.

❤️ Мосгорломбард — 101 год доверия и развития

Философия Уоррена Баффетта: как мыслить, чтобы стать успешным инвестором

Многие пытаются скопировать, во что инвестирует Уоррен Баффетт. Его советы разлетаются с огромной скоростью, потому что он всегда готов поделиться своими мыслями об инвестициях.

Подробно разобраться в его методе помогут книги, написанные теми, кто изучает его стратегию. Например, «Уоррен Баффетт. Правила богатства» Джона Грэшема или «Правила инвестирования Уоррена Баффетта» Джереми Миллера.

«Если вы не готовы владеть акциями в течение десяти лет, даже не думайте о том, чтобы владеть ими в течение десяти минут»

Начинающему инвестору необходимо развить в себе терпение и умение мыслить долгосрочными горизонтами. Как учит Баффетт, не стоит приобретать акции, руководствуясь лишь каким-то одним новостным поводом — допустим, выходом хорошей отчётности или информацией о выпуске нового продукта.

«Лучшее время для продажи акций — никогда»

Ежедневная торговля снижает доходность из-за комиссий брокера. Главная прибыль приходит не от частых сделок, а от долгосрочного владения акциями. Стратегия Баффетта построена на этом принципе: покупая актив, он намерен хранить его годами. Хотя он иногда корректирует портфель и делает исключения, основное правило — держать купленные бумаги как можно дольше.

«Никогда не вкладывайте деньги в бизнес, который вы не можете понять»

Чтобы предугадать развитие отрасли, нужно в ней глубоко разбираться. Поддаваться стадному чувству или покупать акции из-за модных советов — верный путь к провалу. Успех приходит к тому, кто досконально изучает бизнес-модель компании, её финансовую устойчивость и долгосрочные конкурентные преимущества.

«Приобретайте акции по сниженной цене»

Суть в том, чтобы находить недооценённые компании и инвестировать в них. Даже лидеры рынка могут временно проседать в цене вместе с общей тенденцией — это и есть лучший момент для покупки. Но сначала нужно тщательно изучить финансовое здоровье и потенциал бизнеса.

Чтобы принять верное решение, важно понимать разницу между ценой акции и стоимостью бизнеса. Цена — это то, что вы платите, а стоимость — это то, что вы реально получаете.

«Бойтесь, когда другие жадничают, и будьте жадными, когда другие боятся»

Многие инвесторы поддаются стадному чувству: покупают на росте и продают в панике. Баффетт же призывает мыслить иначе: если бизнес перспективен, акции стоит держать годами. Правильная стратегия — сохранять активы на пике цены и смело покупать во время общих распродаж, когда бумаги недооценены.

«Если вложение неудачное, от акций нужно избавляться»

Инвестируя в долгосрочную перспективу, нельзя гарантировать стопроцентный успех. Ошибки случаются даже при самом скрупулёзном анализе. Как говорит Баффетт, важно не просто уметь покупать, но и уметь вовремя «сбрасывать балласт» — избавляться от убыточных активов, чтобы остановить потери.

«Обращайте внимание на дивиденды»

Один из ключевых принципов Баффетта — включать в портфель дивидендные акции. Стабильные компании обеспечивают акционерам регулярные выплаты, формируя надёжный пассивный доход. Наиболее эффективно не тратить эти средства, а снова вкладывать их в ценные бумаги.

«В долгосрочной перспективе акции следуют за стоимостью компании»

Инвестиции в акции — это не просто покупка цифр на графике, это приобретение доли в реальном бизнесе. Благосостояние инвестора напрямую связано с процветанием компании: прибыль предприятия — это и ваша прибыль.

Здесь нет места азартным играм. Побеждает тот, кто заменяет надежду на удачу тщательным анализом. Ключевая задача — найти перспективную компанию, а не поймать мифическое дно рынка. Не стоит ждать подходящего времени — оно непредсказуемо. Гораздо важнее ответить на вопрос «Во что вложить средства?», чем «Когда это сделать?».

А какой Вы придерживаетесь стратегии на рынке? Инвестируете в долгую или же предпочитаете среднесрочные открывать позиции? С интересом почитаю Ваши комментарии.

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #обучение #мотивация #стратегия #новичкам #дивиденды #инвестор #инвестиции

'Не является инвестиционной рекомендацией

Философия Уоррена Баффетта: как мыслить, чтобы стать успешным инвестором

Cargobike

Проект на стадии идеи (#startup - стартап)!
#Разработка (частично проведена) и #производство транспорта первой, и последней мили с нулевым углеродным следом для #доставки малых, и средних грузов - от 0 кг. до 1 500 кг. со #скоростью 25 км./ч. сервисов доставки, курьерских служб, а так же перевозка гостей и жителей города в парковых и туристических зонах, с поддержанием экологических инициатив города.

Последующая интеграция в экономику по-требованию (sharing-модель), с разработкой собственного устройства управления интернет вещами (IoT) и управления им через собственное программное обеспечение с подключением к городскому порталу
#ЦОДД.

Концептуально данное решение позволит доставлять грузы в мегаполисе с загруженным трафиком, так как имеет законное право передвигаться по дорогам общего пользования, учитывается ПДД и предоставляет свободный доступ к управлению (специальное разрешение, в виде категории в/у, не нужно!).

Для сектора
#B2B: разработка транспортной экосистемы в сфере доставок грузов относительно тары (контейнер) #cargobox.

Данное предложение заменит коммерческий мало- и средне-тоннажный транспорт типа "каблучка" и "будка, тент" на федеральном уровне с выходом по программе импортозамещения.
Конънюктура рынка - более 15 000 000 ед.
#Cтоимость концепта 1,5 - 2 млн. руб. (присутсивует)
#Планируемый оборот через 2 года = 1,5 млрд. руб.
Первое, в плане развития: покрытие потребностей экспедиторских служб.
Второе, в плане развития: формирование нового продукта в мире
#sharing (#шеринг) среди #каршеринга и #кикшеринга.
Третье, в плане развития: вело-рикша.
Ищу
#инвестора, желательно из смежной транспорту отрасли. Идеально из транспортной и #СИМ...

Cargobike

Долой рутину! IVA Terra 2.0: Искусственный интеллект на службе бизнес-процессов.


Представляем новое поколение сервиса распознавания речи IVA Terra 2.0 на базе искусственного интеллекта. Теперь ваши совещания, лекции и конференции автоматически превращаются в четкие текстовые расшифровки, протоколы и краткие саммари — с беспрецедентной точностью и скоростью.

Почему IVA Terra 2.0?

Мгновенные результаты: Полная текстовая расшифровка встречи с указанием спикеров всего за 2 минуты. Сервис автоматически формирует расшифровки аудио- и видеоконференций с указанием времени и спикера. Точность свыше 96%.

Работа в реальном времени: Генерация субтитров и перевод во время видеоконференций - система автоматически создает текстовые расшифровки аудио- и видеоконференций с указанием тайминга и имени спикера, учитывая при этом возможною специфику бизнес-терминологии той или иной компании.

Фундаментальный анализ: Большие языковые модели анализируют контекст, чтобы создавать осмысленные саммари и протоколы из общего контекста.

Полный контроль и безопасность: Новый удобный интерфейс для администрирования и on-premise установка. Появились новые разделы: управление настройками системы, включая API-запросы и обработку стенограмм, субтитров и переводов, просмотр и управление данными лицензии, а также журнал сообщений.
Кстати, мы уделяем большое внимание кибербезопасности в рамках разработки продуктов и тестируем наши продукты на собственном киберполигоне.

Интеграция в экосистему: Полностью совместим с IVA MCU и IVA One для создания единого и безопасного рабочего пространства.

Таким образом IVA Terra 2.0 берет на себя рутинную работу, которая экономит ресурсы команды и позволяет сосредоточиться на главном.

Включено в Реестр отечественного ПО. Полный текст релиза читайте на нашем сайте.

#IVA_Technologies $IVAT

Долой рутину!  IVA Terra 2.0: Искусственный интеллект на службе бизнес-процессов.

Т-Технологии - лучшие темпы роста в секторе


Несмотря на сложную макроэкономическую конъюнктуру, банковский сектор неплохо завершил 2024 год. Высокая ключевая ставка стала драйвером роста процентных расходов, как мы и ожидали, однако они не вызвали существенных проблем. Сегодня у меня на столе отчет Т-Банка за первый квартал 2025 года. Может быть тут мы увидим кризисные вводные?

🏦 Итак, чистые процентные доходы банка за отчетный период выросли на 57% до 114,8 млрд рублей. Причина такой динамики кроется в синергетическом эффекте от интеграции Росбанка. Ранее я боялся, что синергия не станет столь эффективной, но на деле видим сдержанный рост расходов и значительный пуш результатов.

"Операционные метрики также растут. Количество активных клиентов увеличилось на 15% до 33,3 млн. Количество активных пользователей приложений в месяц (MAU) подскочило на 14%. Доходность кредитного портфеля достигла 25,4%, а валовый процентный доход увеличился в 2,3 раза к предыдущему году. А вот чистая процентная маржа немного снизилась, на 3,2 п. п. до 10,3%."

Чистый комиссионный доход увеличился за период на 64% до 30 млрд рублей. Этого удалось достичь благодаря росту клиентской базы и расширению линейки продуктов. Общий оборот покупок клиентов Группы прибавил 22% год к году, при одновременном росте всей экосистемы банка. При этом чистая прибыль банка выросла сразу на 50% до 33,5 млрд рублей.

🏦Для более объективной оценке нам стоит обращать внимание на уровень достаточности капитала. Коэффициент достаточности капитала первого уровня вырос на 0,3 п. п. до 13,1%. С ликвидностью у банка все хорошо, одна из лучших метрик во всем банковском секторе России. Лучше разве что у Сбербанка и Банка Санкт-Петербург, но они не растут с такой же скоростью.

Все это дает возможность банку придерживаться своей дивидендной политики и рекомендовать дивиденды за первый квартал 2025 года в размере 33 рубля на акцию, что ориентирует нас на 1,1% доходности. Совсем небольшая выплата, но нам бы сейчас по дивидендам оценивать «Тинькофф».

В сухом остатке получаем отличные результаты по кварталу и сохраняющуюся инвест-идею по банку. Тем более если учесть низкие мультипликаторы. P/E в 6,4 - самый низкий за всю историю банка, равно как и P/B в 1,5. Технически можно отметить недооценку акций Т-Банка в моменте, что может стать поводом роста капитализации в случае улучшения макро-конъюнктуры.

❗️Не является инвестиционной рекомендацией

Т-Технологии - лучшие темпы роста в секторе