Поиск

Маркетплейс М.Видео: оборот вырос втрое

Внимательно следим за развитием М.Видео: напоминаем, что SFI планирует участвовать в дополнительной эмиссии акций компании, анонсированной ранее.

М.Видео активно продолжает трансформацию из традиционного ритейлера электроники и бытовой техники в мультикатегорийную торговую платформу.

Результаты за девять месяцев 2026 года
показывают, как масштабируется это направление:
🔹 Оборот достиг 22,8 млрд рублей, увеличившись на 202% год к году.
🔹 Ассортимент вырос в семь раз – до 1 млн товарных позиций.
🔹 Число продавцов превысило 15 тысяч.


Компания расширяет предложение за пределами привычных категорий техники и электроники. Продажи мебели выросли в 15,5 раза, одежды и товаров для животных — в 9,5 раза, товаров для спорта и отдыха — в пять раз.

Напомним, в рамках допэмиссии по закрытой подписке предусмотрено размещение до 500 млн новых акций ПАО «М.видео», цена размещения составит в соответствии с решением совета директоров компании составит 49,90 рубля.

Маркетплейс М.Видео: оборот вырос втрое

Мы размещаем новый выпуск облигаций - серию 001Р-10

Это уже наш десятый выпуск. Первый, второй и пятый выпуски мы погасили в полном объеме и в срок. Остальные - ещё ждут своего погашения, и по ним мы также своевременно исполняем обязательства.

Параметры выпуска: - Сбор заявок - до 2 октября, 15:00 МСК - Срок - 1,5 года, купон каждые 30 дней - Ориентир ставки - не более 23,50% годовых, доходность к погашению — не более 26,20% - Номинал - 1 000 рублей Участники размещения получат бонусы — 5% от объема участия облигаций. Их которые можно использовать для оплаты поездок в сервисе. Подробнее: https://bonds.delimobil.ru/ https://bonds.delimobil.ru/

Почему мы выходим с новым выпуском сейчас. Рынок каршеринга в России продолжает расти, и мы растём вместе с ним. Наша доля на рынке достигла 46%, мы сохраняем лидерство. По итогам первого полугодия 2026 года свободный денежный поток вырос на 47%. Мы предлагаем инвесторам возможность участвовать в этом росте вместе с нами.

Винченцо Трани, основатель и генеральный директор Делимобиля: «Облигационные займы наряду с банковским и лизинговым финансированием остаются одним из ключевых источников финансирования компании. А если понадобится дополнительная поддержка, я, как акционер, готов предоставить её через кредитную линию от акционерных структур - я верю в этот бизнес и его будущее».

Что ещё важно знать: - Организаторы размещения - Газпромбанк и Совкомбанк, агент - Совкомбанк - Размещение на Московской Бирже, ожидаемое включение во Второй уровень листинга - Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита - Доступен и институциональным, и розничным инвесторам - при прохождении теста №6 у брокера.

Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653

Мы размещаем новый выпуск облигаций - серию 001Р-10

Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.

Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.

Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.

Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.

Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.

В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.

Почему я не спешу продавать облигации Полипласт?

В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.

Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.

Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.

Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.

В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.

Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.

Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.

Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

VK последовательно снижает долговую нагрузку

Компания планирует в рамках действующей программы биржевых облигаций разместить 5 млрд руб. сроком на 3 года. При этом, в сентябре 2026 года компания погасит текущий выпуск биржевых облигаций объемом 15 млрд рублей, размещенных в сентябре 2021 года. Новое размещение не увеличит объем долга и позволит оптимизировать структуру портфеля.

За полтора года чистый долг сократился более чем в 3 раза. По состоянию на конец первого полугодия 2026 года показатель Чистый долг/EBITDA составил 2,3х, что отражает финансовую устойчивость компании. В среднесрочной перспективе VK планирует сохранять показатель в диапазоне 2-3х.

VK демонстрирует уверенный рост финансовых и операционных показателей. В первом полугодии 2026 года выручка компании выросла на 12% до 81 млрд руб., EBITDA выросла на 34% до 14 млрд руб. Все операционные сегменты VK показывают рост по выручке и положительную рентабельность по EBITDA.

Эмитентом нового выпуска выступит дочерняя компания ООО «Мэйл.Ру Финанс». Размещение ожидается во второй половине сентября 2026 года.

Статус VK как надежного эмитента подтвержден двумя ведущими российскими рейтинговыми агентствами: рейтинг AA(RU) со стабильным прогнозом от АКРА, рейтинг AA.ru со стабильным прогнозом от НКР. Рейтинговые оценки подтверждают высокий уровень кредитоспособности компании, отражают устойчивое финансовое положение и способность своевременно выполнять долговые обязательства.
Подробнее в сообщении 👉 https://vk.company/ru/investors/info/12413/

#VKCO #VK

МСП Банк поддержал дебютный выпуск облигаций АО «ХимМед» на СПБ Бирже

МСП Банк, дочерний банк Корпорации МСП, впервые оказал поддержку эмитенту на площадке СПБ Биржи и выступил соорганизатором размещения и одним из якорных инвесторов дебютного выпуска биржевых облигаций АО «ХимМед» (серия СПБ‑001P‑01), повысив привлекательность выпуска для широкого круга инвесторов. Выпуск размещен в полном объеме с существенной переподпиской. Организаторами выпуска выступили СПБ Банк, Альфа-Банк, Газпромбанк и «Цифра брокер».

АО «ХимМед» — производитель продукции для медицинской и лабораторной сферы, развивает собственные производственные площадки и линейку аналитического оборудования. Компания ориентируется на импортозамещение и поставки для российских заказчиков в здравоохранении и смежных отраслях.

Привлеченные средства будут направлены на развитие производственных мощностей и расширение выпуска продукции в сфере медицинской химии и лабораторных решений, что соответствует приоритетам импортозамещения и технологического суверенитета.

Алексей Потапов, врио председателя правления МСП Банка: «Развитие высокотехнологичных производств необходимо для обеспечения технологического суверенитета страны. Малый и средний бизнес сейчас активно вовлечен в процессы импортозамещения по ключевым производственным направлениям. Поддержка таких компаний позволяет решать стоящие сегодня перед российской промышленностью задачи и формировать научно‑технический потенциал для дальнейшего развития. Выход на биржу компаний МСП является эффективной альтернативой банковскому кредитованию и позволяет диверсифицировать источники финансирования».

Корпорация МСП и МСП Банк системно поддерживают выход малого и среднего бизнеса на фондовый рынок: на начало сентября 2026 года МСП Банк поддержал 18 эмитентов с совокупным привлеченным объемом 5 млрд руб. За время работы с 2019 года якорные инвестиции Банка получили 102 эмитента, выпустив облигации общим объемом на 40 млрд руб.

Денис Шеремет, вице-президент многопрофильного холдинга «ХимМед» по экономике и финансам: «Дебютное размещение на СПБ Бирже открывает для компании новые возможности масштабирования производства и укрепления позиций на рынке. Средства, привлеченные в результате выпуска, позволят нарастить производство востребованной продукции и закрыть потребность рынка в отечественных решениях. Благодарим организаторов размещения и МСП Банк за поддержку в реализации столь знакового проекта для компании».

Анна Куприянова, директор департамента инвестиционного бизнеса СПБ Банка: «Мы рады, что дебютный выпуск биржевых облигаций АО «ХимМед», организатором которого выступил СПБ Банк, вызвал высокий интерес инвесторов. Размещение прошло на СПБ Бирже. Совокупный спрос инвесторов существенно превысил заявленный объем выпуска. В ходе сбора книги было подано более 2 700 заявок на покупку облигаций, около половины из них — от розничных инвесторов. Активный спрос был как со стороны частных, так и институциональных инвесторов».

Для повышения информированности предпринимателей о возможностях фондового рынка для привлечения финансирования Корпорация МСП запустила на цифровой платформе МСП.РФ специальный обучающий курс для малого и среднего бизнеса. Также МСП Банк и РБК Инвестиции реализовали совместный проект «МСП на бирже». Кроме того, действуют меры компенсации затрат на выпуск облигаций (до 3 млн рублей) и субсидии на выход на биржу, что снижает барьеры для эмитентов МСП.

Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

АО «ЗАСЛОН» — российская частная инжиниринговая компания, специализирующаяся на разработке и производстве высокотехнологичного радиоэлектронного оборудования.

В портфеле компании — авиационные, морские и сухопутные системы, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Создан на базе ОАО "Завод Ленинец", головной офис предприятия и производственная площадка находятся в Петербурге. Более 4 500 сотрудников, три производственные площадки.

Параметры выпуска Заслон 002Р-01:

• Рейтинг: ВВВ+ (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,5% годовых (YTM не выше 18,98% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 09 сентября 2026
• Дата размещения: 14 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» — уровень ruA-, прогноз стабильный (присвоен 24 марта 2026 года).

• АКРА — уровень BBB+(RU), прогноз позитивный (подтверждён в октябре 2025 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 13,4 млрд (-10,4%)
• EBITDA: 2,06 млрд (-24,9%)

• Краткосрочные обязательства: 93,8 млрд (+53,9%)
• Долгосрочные обязательства: 11,6 млрд (-38,7%)

Зачем компании с отрицательным чистым долгом выходить на рынок облигаций?

На конец 2025 года чистый долг составлял минус 2,55 млрд рублей (годом ранее — минус 7,25 млрд). Отрицательное значение означает, что денежные средства превышают долговые обязательства.

Однако за год денежная подушка сократилась на 4,35 млрд рублей, а чистая долговая позиция ухудшилась на 4,69 млрд. При сохранении текущего тренда компания может выйти на положительный чистый долг уже в ближайшие 12 месяцев.

При этом компания продолжает выплачивать дивиденды (0,33 млрд рублей в 2025 году против 0,17 млрд в 2024-м) и осуществлять капитальные вложения.

Таким образом, облигационный выпуск не связан с новыми проектами или удешевлением существующего долга. Его цель — компенсировать сокращение денежной подушки за счёт роста оборотного капитала.

Облигаций компании на бирже сейчас нет. В 2021 году была программа на 50 млрд, дебютный выпуск на 1 млрд погашен в апреле 2026-го. Текущее предложение будем оценивать по рынку — через доходность аналогов в рейтинговой группе.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,36%) ВВВ+ на 2 года 5 месяцев с амортизацией
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,38%) ВВВ+ на 2 года 3 месяца с амортизацией
• Алиум 01Р2 $RU000A10FWZ8 (19,64%) А- на 1 год 11 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (18,92%) А- на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (17,27%) ВВВ+ на 1 год 5 месяцев

По итогу: По доходности новый выпуск не предлагает значимой премии к текущим предложениям на вторичном рынке — например, к бумагам Фабрики ПО и Алиум, которые на данный момент торгуются ниже номинала.

Основное отличие — срок: при погашении через два года такая доходность, скорее всего, уже не будет доступна на рынке. Поэтому единственный резон смотреть в сторону этого выпуска — желание зафиксировать текущую высокую ставку на более длительный горизонт.

Если купон утвердят по верхней планке — 17,5%, бумага может быть интересна тем, кому подходит кредитный профиль эмитента. Любое снижение ставки в ходе сбора книги сделает размещение заметно менее привлекательным.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

СПБ Биржа информирует об открытии книги сбора заявок на покупку биржевых облигаций АО «ХимМед»

СПБ Биржа информирует о начале 3 сентября 2026 года сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях. Размещение планируется провести на СПБ Бирже.

Сбор книги заявок — с 11:00 до 15:00 мск.

Предварительная дата начала размещения — 8 сентября 2026 года.

Решение о регистрации выпуска биржевых облигаций серии СПБ-001P-01 и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.

Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 500 млн рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней, опцион колл — по усмотрению эмитента через 1,5 года (540 дней). Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.

Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.

Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров.: «Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».

Организаторами размещения выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.

До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.

Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

МГКЛ там где риск!

📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?

Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.

Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.

🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)

Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).

⚠️ Но есть ТРИ тревожных звоночка:

1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.

2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.

3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.

🤔 Моя оценка:

История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)

👥 Кому возможно подойдет:

Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.

🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.

💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.

Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!

❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.

ВАШИ ДЕНЬГИ - Ваша ответственность!

#мгкл #инвестиции

МГКЛ там где риск!

СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»

СПБ Биржа информирует о предварительной дате сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях — 3 сентября 2026 года.

Решение о регистрации выпуска биржевых облигаций и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.

Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 0,5 млрд рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней. Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.

Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.

Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров, в том числе:
«Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».

Размещение планируется провести на СПБ Бирже. Организаторами выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.

До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.

Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»

📉 Ставки меняются. Купон остается фиксированным

В 2026 году Банк России уже несколько раз снижал ключевую ставку — сейчас она составляет 14% годовых. На этом фоне постепенно могут меняться и условия, которые предлагают новые облигационные выпуски.

У третьего выпуска облигаций ПАО «МГКЛ» серии 001PS-03 ставка купона уже зафиксирована на уровне 26% годовых. Купон выплачивается каждые 30 дней, поэтому инвестор получает регулярный денежный поток по заранее известному графику.

💼 Выпуск рассчитан на долгосрочный горизонт: срок обращения облигаций составляет четыре года. Фиксированная ставка купона не зависит от дальнейших решений Банка России по ключевой ставке и сохраняется в соответствии с условиями выпуска.

Основные параметры:
🔹 фиксированная ставка купона — 26% годовых;
🔹 купонные выплаты — каждые 30 дней;
🔹 срок обращения — 4 года;
🔹 номинальная стоимость одной облигации — 1 000 рублей;
🔹 минимальная сумма участия — 1,4 млн рублей;
🔹 тикер — MGKL1P3.

👥 Облигации доступны неквалифицированным инвесторам после прохождения предусмотренного законодательством тестирования.

📅 Размещение выпуска продолжается до 18 сентября 2026 года. До этой даты инвесторы могут приобрести бумаги на условиях первичного размещения через своего брокера.
Если вы рассматриваете инструменты с фиксированным купоном и ежемесячными выплатами, подать заявку на участие в размещении ещё можно.

📉 Ставки меняются. Купон остается фиксированным

Самые доходные муниципальные облигации на 2026 год. Насколько это выгодно

Муниципальные облигации сейчас остаются в тени, хотя именно они могут предложить то, чего не хватает ни ОФЗ, ни корпоративным бумагам — разумное сочетание доходности и надёжности.

Предлагаю разобраться: Сопоставима ли надёжность этих облигаций с ОФЗ?

Если говорить строго по закону — нет. ОФЗ — это прямое обязательство государства, а облигации субъектов и муниципалитетов — долг отдельных регионов или городов. Каждый такой эмитент имеет свою финансовую устойчивость, и формально федеральный центр не обязан гасить их долги.

Но если смотреть на реальную историю — фактическая надёжность оказывается очень близкой к государственной. Случаев полного неисполнения обязательств не было. Даже редкие технические сбои в платежах быстро устранялись, часто при участии или поддержке федеральных органов.

Государство заинтересовано в стабильности долгового рынка и избегает репутационных потерь, поэтому в кризисной ситуации регионам обычно оказывается помощь.

В подборку вошли субфедеральные выпуски с амортизацией — бумаги без нее сейчас стоят дороже номинала и не дают нужной доходности. Кстати, полезное наблюдение: как только видите на первичке субфедеральное размещение без оферты, ждите ажиотажа — такие выпуски всегда нарасхват.

Амортизация — это постепенное погашение номинала облигации на протяжении всего срока её обращения. На текущем рынке это скорее вынужденное решение: без амортизации качественных предложений просто не хватает.

Для инвестора такой механизм даёт регулярный возврат части вложенных средств, а для эмитента — возможность не искать крупную сумму единовременно для погашения в конце срока.

• Новосибирская область 34027 $RU000A10DG60 Доходность — 15,91%. Купон: 15,10%. Текущая купонная доходность: 14,81% на 3 года 1 месяц. Выплаты: 4 раза в год

• Ульяновская область 34008 $RU000A1087F6 Доходность — 16,69%. Купон: 16%. Текущая купонная доходность: 15,59% на 2 года 7 месяцев. Выплаты: 4 раза в год

• Томская область 34076 $RU000A10DWQ2 Доходность — 16,35%. Купон: 16,00%. Текущая купонная доходность: 15,31% на 4 года 3 месяца. Выплаты: 4 раза в год

• Магаданская область 34003 $RU000A106YE3 Доходность — 16,64%. Купон: 13,75%. Текущая купонная доходность: 13,64% на 2 года. Выплаты: 4 раза в год

• Самарская область 34016 $RU000A10DWW0 Доходность — 15,38%. Купон: 15,10%. Текущая купонная доходность: 14,61% на 2 года 3 месяца. Выплаты: 4 раза в год

• Депфин Югры 34002 $RU000A10DLP7 Доходность — 15,36%. Купон: 14,80%. Текущая купонная доходность: 14,22% на 2 года 3 месяца. Выплаты: 4 раза в год.

В качестве исключения - добавил суверенный выпуск:

• Казахстан выпуск 12 $RU000A101S08 Доходность — 15,85%. Купон: 7,92%. Текущая купонная доходность: 10,2% на 4 года 9 месяцев. Выплаты: 2 раза в год.

Варианты для квалов:

• Ростовская область 34001 $RU000A10F8Q7 Доходность — 16,97%. Купон: КС+2,0%. Текущая купонная доходность: 16% на 2 года 8 месяцев

• Нижегородская область 34017 $RU000A10DJA3 Доходность — 16,58%. Купон: КС+2,15%. Текущая купонная доходность: 16,15% на 2 года 3 месяца

На фоне медленного снижения ставки такие бумаги могут быть интересны тем, кто хочет доходность выше ОФЗ.

Более высокую доходность можно успеть зафиксировать в корпоративных бондах:

• Подборка надежных облигаций с доходностью до 19,5%
• Подборка облигаций с рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Самые доходные муниципальные облигации на 2026 год. Насколько это выгодно

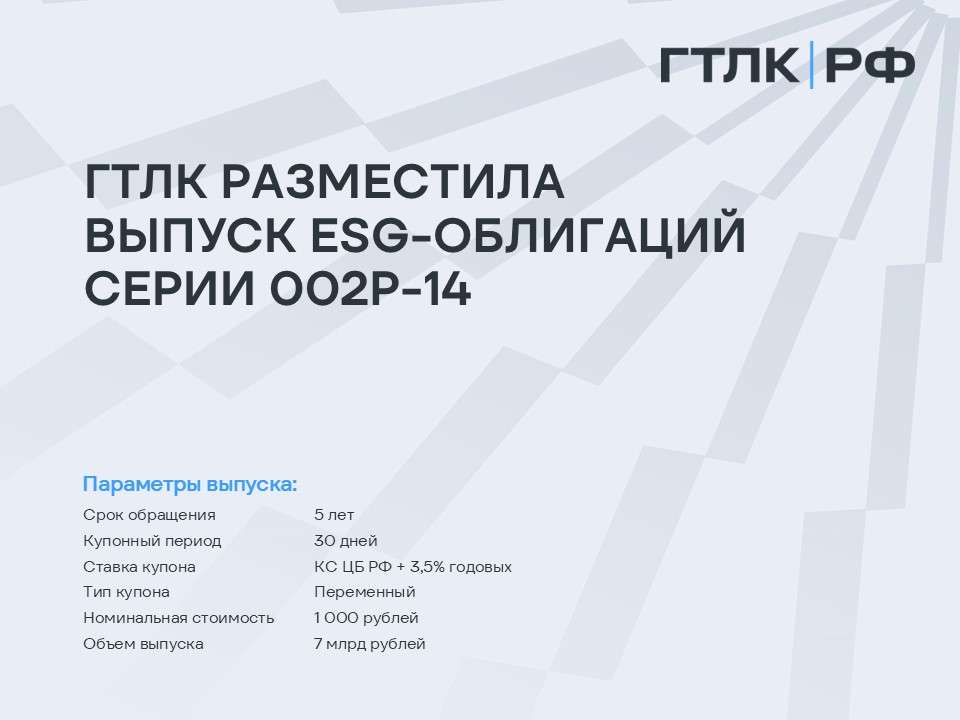
ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) разместила выпуск пятилетних облигаций устойчивого развития (ESG) серии 002P-14, номинированных в рублях на Московской Бирже. В размещении приняли участие частные и институциональные инвесторы. По выпуску предусмотрена оферта через 2 года с даты размещения.

Эксперты рейтинговых агентств АКРА и Эксперт РА присвоили эмиссии 002P-14 кредитные рейтинги на уровне АА-(RU) и ruAA- соответственно.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в первый уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

Привлеченные средства от размещения выпуска ESG-облигаций будут направлены на поддержку проектов, которые улучшают экологию за счет отсутствия прямых выбросов парниковых газов, а также повышают комфорт и безопасность пассажиров.

ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

СПБ Биржа приглашает на вебинар «Дебютный выпуск облигаций АО «ХимМед»

СПБ Биржа приглашает 26 августа 2026 года на вебинар «Дебютный выпуск облигаций АО «ХимМед» в преддверии планируемого размещения. Решение о регистрации выпуска биржевых облигаций и присвоении ему регистрационного номера принято 20 августа 2026 года.

В ходе вебинара менеджмент ГК «ХимМед» представит компанию, расскажет о бизнес-модели, ключевых направлениях развития, финансовых результатах и планах на долговом рынке. После презентации участники смогут задать вопросы представителям компании.

Модератором выступает Анна Куприянова, директор департамента инвестиционного бизнеса СПБ Банка.

Спикеры:
• Денис Шеремет, вице-президент по экономике и финансам ХимМеда;
• Руслан Сафаров, первый вице-президент по развитию производств, инноваций и внешних связей ХимМеда.

ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

В июле 2026 года АО «ХимМед» был присвоен кредитный рейтинг «ruBBB-» со стабильным прогнозом от рейтингового агентства «Эксперт РА».

Сбор заявок по дебютному выпуску облигаций запланирован на 3 сентября. Ориентир по ставке купона — не выше 22,50% годовых, срок обращения — 3 года, срок до оферты — 1,5 года.

Выпуск доступен для приобретения неквалифицированным инвесторами, требуется прохождение теста №6.

Размещение планируется провести на СПБ Бирже. Организаторами выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время вебинара: 26 августа, 11:00 мск.
Планируемая продолжительность — около 1,5 часов.

Регистрация по ссылке.

СПБ Биржа приглашает на вебинар «Дебютный выпуск облигаций АО «ХимМед»

Циан. Отчет за 2 кв 2026 МСФО

Тикер: #CNRU
Текущая цена: 640
Капитализация: 51.2 млрд
Сектор: IT
Сайт: https://ir.ciangroup.ru/ru/

Мультипликаторы (LTM):

P/E - 12.75
P/BV - 12.28
P/S - 3
ROE - 96.4%
ND/EBITDA - отриц. ND
EV/EBITDA - 9.08
Акт/Обяз - 2.01

Что нравится:

✔️рост выручки на 22.8% г/г (3.6 → 4.4 млрд);
✔️FCF увеличился на 84.3% г/г (1.3 → 2.3 млрд);
✔️нетто фин доход вырос на 10.2% к/к (196 → 216 млн);
✔️чистая прибыль увеличилась в 4.6 раза г/г (0.2 → 1 млрд);

Что не нравится:

✔️чистая денежная позиция уменьшилась на 36.8% к/к (6.4 → 4 млрд);
✔️нормальное соотношение активов к обязательствам.

Дивиденды:

Выплата не менее 60% от скор. чистой прибыли как минимум один раз в год.

По данным сайта Доход финальный дивиденд за 2026 прогнозируется в размере 42.35 руб. (ДД 6.62% от текущей цены).

Мой итог:

Операционные показатели за 1 полугодие (г/г):
- выручка от размещения объявлений +13.3% (3.7 → 4.1 млрд);
- кол-во объявлений +1% (2.07 → 2.09 млн);
- среднесуточная выручка от 1 объявления +13.4% (9.7 → 11 руб);
- выручка от лидогенерации +22.3% (2.1 → 2.5 млрд);
- количество лидов застройщиков +4.1% (107.9 → 112.3 тыс);
- средняя выручка от 1 лида +17.1% (19.3 → 22.6 тыс).

Можно отметить, что операционно в размещении рост очень скромный, но выручку неплохо подтянули за счет цены объявления.

Выручка за 2 квартал в разрезе сегментов (г/г в млрд):
- размещение объявлений +16.1% (1.9 → 2.2);
- лидогенерации +26.1% (1.1 → 1.3);
- медийная реклама +33.2% (0.4 → 0.5);
- прочее +112.7% (0.1 → 0.2).

Заметно, что второй квартал по динамике сильнее первого. Выручка за полгода выросла на 20.5% г/г (6.9 → 8.2 млрд).

Чистая прибыль за квартал увеличилась сильнее выручки. Причины: улучшение операционной рентабельности с 17.1 до 27.6% и меньшая эф. ставка налога на прибыль (27.6% vs 31.4% во 2 кв 2025). При этом более чем вдвое снизился нетто фин доход (-59.9% г/г, 538 → 216 млн). За полгода чистая прибыль выросла в 2 раза г/г (1 → 2 млрд).

FCF увеличился по причине более сильного абсолютного роста OCF (+88.4% г/г, 1.3 → 2.4 млрд) в сравнении с кап. затратами (+229.7% г/г, 122 → 37 млн). За 2 квартал чистая денежная позиция уменьшилась, но, что странно, нетто фин доход даже вырос.

Но все же стоит ждать, что он будет постепенно снижаться и вообще перейдет в расход. Этому есть пару предпосылок. Во-первых, Циан с июля начал обратный выкуп акций объёмом до 4 млрд и сроком 12 месяцев (уже выкуплено 1.07 млн акций на сумму 650 млн). Во-вторых, компания до конца года планирует осуществить еще одну выплату дивидендов в размере не менее 30 руб (сумма от 2 млрд). Получается, что до конца года Циан можно растратить текущие 4 млрд на счетах. Эту мысль также подтверждают слова CFO компании о том, что Циан планирует привлечение долга для финансирования программы байбека.

Компания подтвердила свой прогноз на 2026 год в 17-22% роста выручки. Пока Циан "идет" примерно по середине. Если так продолжат, то получится прибыль в районе 4 млрд. Это дает P/E 2026 = 11.91 и дивиденд (при 100% от ЧП, о которых заявляла компания) около 67.6 руб (ДД 10.56% от текущей цены). Интересно, что выплата за 1 квартал вместе с объявленными 30+ руб уже дают 83 руб. Отсюда можно сделать вывод, что компания за 2026 либо планирует заработать более 5 млрд, либо заплатить свыше 100% от чистой прибыли.

С прошлого обзора оценка стала только дороже и даже если получится заработать 5 млрд, то это P/E 2026 = 9.94. Результаты должны быть сильнее, чтобы оправдывать такую оценку. А впереди осушение "кубышки" и потеря процентного дохода. Плюс отсутствие значимого роста операционных показателей в основном сегменте выручки (размещение объявлений). Да и с выручкой по лидогенерации вопрос открытый с учетом возможного пересмотра условий по льготной ипотеке с 1 октября (правда, это может дать сильный 3 квартал на желающих успеть до изменений). Ну и дивиденды за 2027 год, наверняка, уже не будут в 100% от чистой прибыли.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 389 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Циан. Отчет за 2 кв 2026 МСФО

Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?

АО «Гидромашсервис» это торговая «дочка» группы ГМС, машиностроительного холдинга, выпускающего насосы, компрессоры и оборудование для нефтегаза.

Ключевыми заказчиками компании выступают Газпром и Газпромнефть (по ~20% каждый) и Роснефть с долей около 7%.

В начале 2025 года указом президента в Группе ГМС было введено внешнее управление, и компания перешла под контроль Росимущества.

Параметры выпуска Гидромашсервис 002Р-02:

• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+400 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put-оферта — через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: требуется

Параметры выпуска Гидромашсервис 002Р-03:

• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000
• Объем: будет определен позднее
• Срок обращения: 2 года
• Купон: не более 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 20 августа 2026
• Дата размещения: 25 августа 2026

Финансовые результаты РСБУ за 2025 год:

• Выручка: 13,9 млрд руб. (+30,3% г/г)
• Чистая прибыль: 1,7 млрд руб. (-67,0% г/г)
• Активы: 32,2 млрд рублей (+17%)
• Собственный капитал: 3,4 млрд рублей (+106%)

• Операционный денежный поток: –3,61 млрд рублей (отрицательный).
• Инвестиционный денежный поток: –4,69 млрд рублей (тоже отрицательный)

• Долгосрочные обязательства: 9,7 млрд руб. (+36,3% г/г)
• Краткосрочные обязательства: 19,1 млрд руб. (+1,2% г/г)

• Чистый Долг/EBITDA: 3,3
• Покрытие процентов ICR: 1,8.

Несмотря на рост выручки, прибыль компании существенно упала. Одна из причин — увеличение расходов и долговой нагрузки: долгосрочные обязательства заметно выросли. При этом операционный и инвестиционный денежные потоки остаются отрицательными, а положительный финансовый поток указывает на то, что текущие потребности покрывались за счёт заимствований, а не за счёт основной деятельности.

Для держателя облигаций это важный сигнал: стоит внимательно следить за тем, как эмитент будет обслуживать долг, когда основной денежный отток превышает приток от операций.

В обращении находятся 6 выпусков биржевых облигаций компании на 17,5 млрд рублей:

• Гидромашсервис 001Р-04 $RU000A10C5T0 Доходность к колл-опциону: 17,03% на 10 месяцев

• Гидромашсервис 001Р-02 $RU000A1089G0 Доходность к колл-опциону: 18,85% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Алиум 001P-01 $RU000A10FG84 (19,28%) А на 1 года 9 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца

По итогу: Новое размещение выгодно отличается от старых выпусков — длиннее срок и выше доходность. Правда, в ходе букбилдинга купон могут понизить, и спекулятивная привлекательность ослабнет. Но для тех, у кого уже есть бумаги этого эмитента, выпуск всё равно может быть интересен — как возможность переложиться на более длинный срок с лучшей доходностью.

Если сравнивать текущие параметры с другими эмитентами из той же рейтинговой группы, то предложение находится примерно посередине — и, на мой взгляд, не в полной мере отражает все риски. Поэтому участвовать имеет смысл только при купоне не ниже 17%.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?

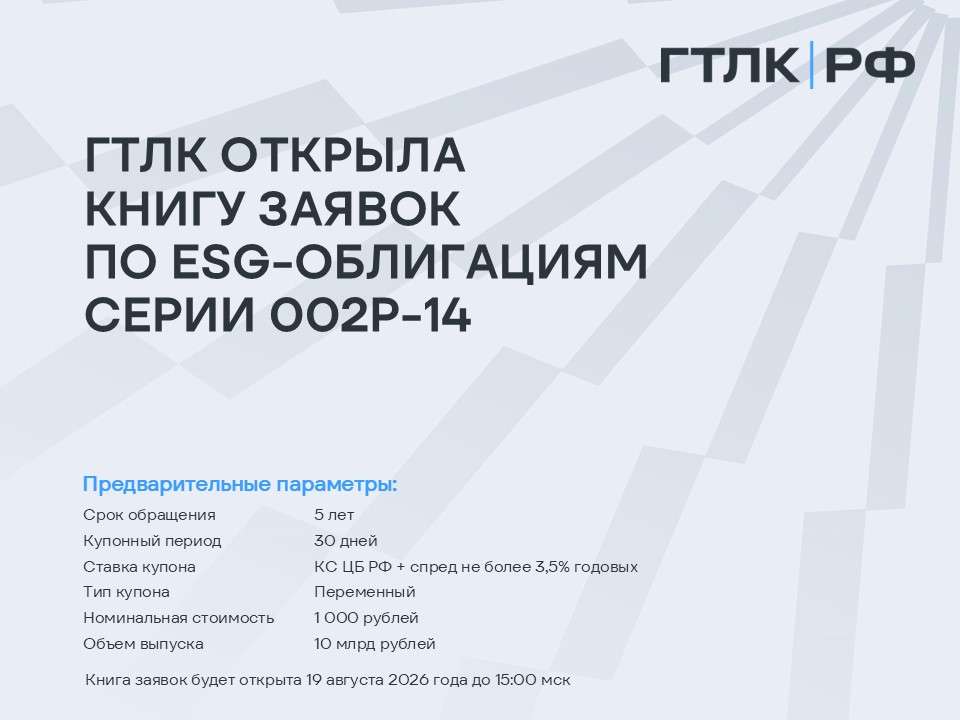
ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14, номинированных в рублях. По выпуску предусмотрена оферта через 2 года с даты размещения.

Книга будет открыта до 15-00 по московскому времени 19 августа 2026 года. Предварительная дата размещения – 24 августа 2026 года. Агент по размещению выпуска – Совкомбанк. Выпуск доступен для приобретения неквалифицированными инвесторами.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в 1-й уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14