Поиск

3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.

По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.

В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.


Россия — дорогие деньги становятся частью инвестиционной модели

Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.

10% процентных пунктов — мой ориентир разницы доходностей

В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.

В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.

IMOEX — широкий боковик и строгие требования к дивидендам

Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.

В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.

Дивиденды должны выдерживать сравнение с денежным рынком

При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.

Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.

Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность

ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.

Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.

Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.

Где могут появиться иксы

Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла


Возврат к истокам — земля и люди

Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.

В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.

Самое ценное будет то, что натурально. От земли до людей.

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

Бюджетно-налоговая политика России: новая арифметика


- В 2025–2026 годах бюджетно-налоговая политика России проводилась в условиях одновременно значительных изменений налоговой системы, роста расходов федерального бюджета и сохранения жестких денежно-кредитных условий. Доходная база бюджета все в большей степени смещалась в сторону ненефтегазовых поступлений, тогда как нефтегазовые доходы оставались более волатильными. При этом расходные планы на 2025–2026 годы неоднократно пересматривались в сторону увеличения, а в 2026-м рост расходов продолжился уже после принятия закона о федеральном бюджете: по оценке Минфина, их общий объем должен составить 48,5 против 44,1 трлн рублей, предусмотренных законом о бюджете.
- Рост расходов и увеличение дефицита сами по себе, однако, не позволяют однозначно определить направленность бюджетной политики. На оценку ее стимулирующего или сдерживающего воздействия влияют структура доходов и расходов, величина процентных платежей, нефтегазовая конъюнктура и параметры бюджетного правила. В 2026-м отклонение от ранее намеченной траектории бюджетной нормализации привело к увеличению структурного первичного дефицита до 1,8% ВВП, тогда как на 2027–2029 годы Минфин вновь предусматривает его постепенное сокращение.
- В обзоре рассматриваются основные изменения налоговой политики, динамика доходов и расходов федерального бюджета в 2025–2026 годы, а также различные подходы к оценке направленности фискальной политики.

Полная версия обзора - https://raexpert.ru/researches/budget_policy_2026/

Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?

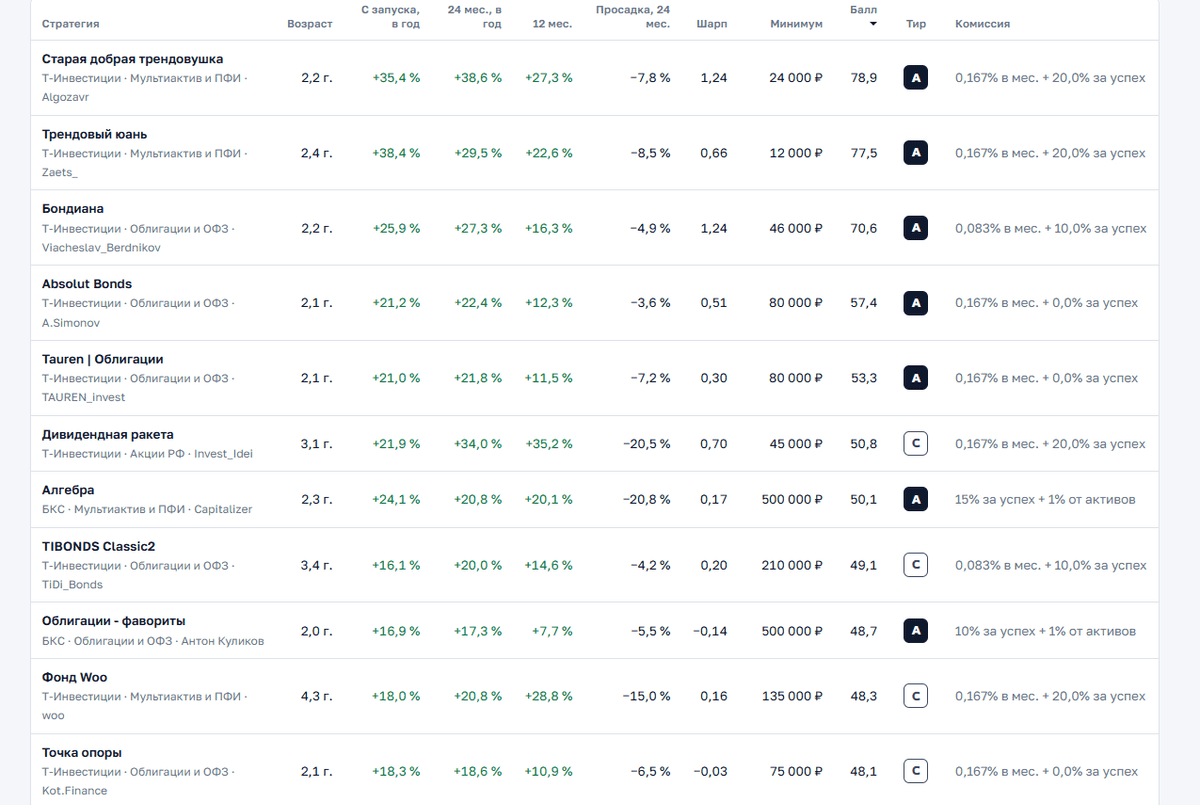
Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.


Почему этот каталог меняет правила игры для инвестора:


Объективная математика.
Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.

🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.

💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.

🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты

Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.


👉 Перейти к каталогу стратегий и выбрать портфель для автоследования

Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.


Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Китай продаёт Европе втрое больше, чем покупает. Но проблема ЕС совсем не в торговом дефиците

История о €1,18 млрд в день или как Европа вдруг обнаружила, сколько на самом деле стоит ей Китай…

На каждый €1 товаров, проданных Евросоюзом Китаю в июле, из Китая приехало товаров на €3,10. В абсолютных цифрах ещё эффектнее: €53,9 млрд импорта против €17,4 млрд экспорта. Торговый дефицит только за один месяц - €36,5 млрд, или €1,18 млрд каждый день! За первые семь месяцев 2026 года разрыв достиг примерно €234 млрд (на €21 млрд больше, чем годом ранее).

На таком фоне довольно легко написать заголовок "Китай окончательно победил европейскую промышленность, а Брюсселю пора срочно закрывать рынок" - примерно в эту сторону европолитика и двигается.

Три к одному - страшная цифра, которая, по-правде, мало что объясняет. Торговый дефицит между двумя экономиками сам по себе - не показатель их силы, эффективности или перспектив роста. Если первая страна покупает у второй больше товаров, чем продаёт ей, из этого совершенно не следует, что первая проигрывает.

В 2025 году ЕС импортировал из Китая товаров на €559,4 млрд, а экспортировал только на €199,6 млрд, дефицит получился огромным €359,8 млрд. Но со всем остальным миром Евросоюз в том же году закончил торговлю товарами с профицитом €128 млрд, Европа не превратилась в экономику, которая ничего не производит и живёт только китайским импортом.

Есть ещё одна деталь - услуги! В торговле услугами с Китаем ситуация обратная - ЕС сохраняет профицит, который в 2025 году составил €21,3 млрд. В целом же, европейский экспорт услуг - один из важнейших источников внешнего профицита. Отсюда, фраза “Европа покупает у Китая втрое больше, чем продаёт” - одновременно правда и опасное упрощение. Речь идёт о торговле товарами за конкретный период, а не о полной картине экономических отношений двух сторон.

Конечно, проблема у Европы есть, но она не столько в самом дефиците, сколько в его структуре и динамике. В 2025 году импорт товаров из Китая в ЕС вырос на 6,4%, а евроэкспорт в Китай сократился на 6,5%. Если смотреть на десятилетие, разрыв ещё заметнее: с 2015 года экспорт ЕС в Китай вырос примерно на 37%, тогда как импорт из Китая на 89%. Эта тенденция продолжилась в 2026 году: в июле китайский экспорт в ЕС вырос ещё на 8% год к году, а поставки ЕС в Китай сократились на 1,6%. Видите тенденцию? Китай продаёт Европе всё больше и покупает у неё всё меньше, вот она!

Европа десятилетиями строила экономическую модель, в которой значительная часть промпроизводства перемещалась туда, где оно дешевле, а сама Европа концентрировалась на дорогих сегментах промышленности, технологиях и услугах. Теперь Китай всё чаще конкурирует с европейцами не только дешёвыми потребительскими товарами, но и высокотехнологичными (авто, оборудование, электроника), плюс химия и другие секторы.

На примере автомобилей отлично видно, что происходит: в 2024 году ЕС ввёл дополнительные анти-субсидиарные пошлины на китайские электромобили. Казалось бы, проблема решена: китайским производителям дороже продавать машины в Европе, европроизводители получают защиту. Но китайские компании сделали то, что обычно делает бизнес, когда меняются правила игры: начали активнее продавать модели, которые под ограничения не попали, в частности, гибриды. Импорт китайских гибридных авто вырос примерно с 3 800 машин в октябре 2024 года до 50 000 в июле 2026-го. Что теперь? Да понятно, что: Брюссель уже обсуждает ограничения и для этого сегмента. ЕС даже попросил Китай добровольно сократить экспорт гибридов, чтобы избежать дальнейшей эскалации торгового конфликта.

Продолжение завтра…


#экспорт/импорт
https://t.me/ifitpro

Хотите 70 000% доходности?

Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

Как же они сделали такую доходность?

Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

Продолжение завтра…

@ifitpro
#фонды

АЛРОСА - игра в кальмара

Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.

💎 Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.

Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.

💎 Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.

У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).

🤔 Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.

Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... 🤷‍♂️ Выводы каждый сделает сам!

❗️Не является инвестиционной рекомендацией

♥️ Бриллиантовые мои, накидайте побольше лайков статье. Это очень важно для меня. Спасибо!
$ALRS

АЛРОСА - игра в кальмара

Куда катится угольная телега

paywall
Пост станет доступен после оплаты

⚡⚡⚡ Новые правила семейной ипотеки: что это значит для отрасли девелопмента


Министерство финансов России объявило об изменении правил семейной ипотеки, которые вступят в силу с 1 октября 2026 года.

📊 Появилась дифференцированная процентная ставка и изменилась максимальная сумма кредита. Теперь условия зависят от количества детей и региона проживания.

📌 Новая ставка для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:

4% годовых, до 18 млн руб. Для семей с пятью и более детьми
6% годовых, 18 млн руб. Для семей с четырьмя детьми
8% годовых, 18 млн руб. Для семей с тремя детьми
10% годовых, 15 млн руб. Для семей с двумя детьми
12% годовых, 12 млн руб. Для семей с одним ребёнком

📌 Новая ставка для остальных регионов:

2% годовых, до 10 млн руб. Для семей с пятью и более детьми
4% годовых, 10 млн руб. Для семей с четырьмя детьми
6% годовых, 10 млн руб. Для семей с тремя детьми
8% годовых, 8 млн руб. Для семей с двумя детьми
10% годовых, 6 млн руб. Для семей с одним ребёнком

⏳ Максимальный срок льготного ипотечного кредита – теперь до 15 лет. Для участия в любой из программ хотя бы один ребёнок должен быть младше 7 лет на момент заключения договора.

💬 «Девелоперы будут адаптировать собственные программы субсидирования к новым параметрам семейной ипотеки. Например, если для семей с одним ребёнком ставка составит 12% и застройщик сможет субсидировать её до привычного для покупателя уровня – до 6%. Поэтому изменения вряд ли станут шоком для рынка: часть разницы в ставках смогут компенсировать специальные программы девелоперов. Помимо этого, у покупателей сохраняются и другие инструменты – рассрочки и индивидуальные ипотечные программы», – комментирует Владимир Колесников, директор блока продаж жилой недвижимости ГК «А101».

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9

#А101

🔥 Новатэк, санкции и неожиданный козырь в виде газового дефицита


Зацепился я тут за идею по Новатэку с потенциалом плюс 34 процента. На первый взгляд история противоречивая: с одной стороны санкции давят, особенно по Арктик СПГ-2, с другой — конъюнктура складывается прям в пользу компании. Мое мнение — тут интересное сочетание давления и попутного ветра, и попутный ветер пока перевешивает.

Смотрите, что творится на рынке газа. В Европе запасы на минимуме, а конкуренты на Востоке столкнулись с собственными проблемами. Катарцы вообще сдвигают ввод новых мощностей вправо, то есть поставок в ближайшее время больше не станет. Получается дефицит, который давит на цены вверх. А когда предложение ограничено, а спрос стабилен, цены на газ держатся высоко.

Такая конъюнктура играет на руку Новатэку, несмотря на все санкционные сложности. Покупатели готовы сметать любые свободные объемы, лишь бы закрыть свои потребности. Это создает для компании неожиданное окно возможностей, и часть проблем с логистикой и финансированием отходит на второй план. Мое мнение — рынок газа сейчас диктует свои правила, и они благоприятные.

Но расслабляться не стоит, и об этом надо говорить прямо. Санкции никуда не делись, Арктик СПГ-2 все еще под давлением, и это реальные риски для проекта. Потенциал в 34 процента выглядит достижимым на фоне газового дефицита, но волатильность тут высокая. Выводы я бы делал с оглядкой на то, как компания справится с логистикой и сбытом в текущих условиях.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Шестой ESG-day «Эксперт РА» состоится в Москве 7 октября


Регулирование нефинансовой отчётности в России проходит переломный момент – на смену добровольным ESG‑инициативам приходят обязательные требования, а раскрытие информации превращается из репутационного жеста в инструмент оценки реальной устойчивости бизнеса. Одновременно развивается рынок ответственного финансирования, механизмы стимулирующего регулирования создают для финансовых организаций дополнительные стимулы финансировать приоритетные проекты устойчивого развития. Компаниям всё чаще приходится доказывать не только факт следования ESG‑принципам, но и то, как качество нефинансовых данных и устойчивых практик влияет на доверие инвесторов, доступ к финансированию и долгосрочную стоимость бизнеса.

Повестка устойчивого развития в России: баланс национальных целей и интересов бизнеса. Точка отсчёта: зачем раскрытие становится обязательным и чего от него ждут государство, бизнес и инвесторы? Новые правила игры: готов ли рынок к Положению, которое заменит 714-П? Финансовый эффект устойчивого развития: от перечня ESG‑инициатив к оценке их вклада в стоимость компании. Роль директора по устойчивому развитию: от раскрытия информации к влиянию на бизнес‑решения.

Эти и другие вопросы обсудим на VI ежегодной конференции «ESG-day» 7 октября в Москве.
Мероприятие проводит рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» при поддержке ESG Альянса. В нем примут участие свыше 150 делегатов: топ-менеджеры компаний-лидеров на рынке ESG, директора по устойчивому развитию, руководители направлений по нефинансовой отчетности, эксперты и разработчики годовой отчётности, регуляторы рынка, представители инфраструктуры и СМИ.

Ежегодные спикеры конференции – представители Банка России, Московской Биржи, Сбера, ВЭБ.РФ, ДОМ.РФ, РУСАЛа, СИБУРа, Национального ESG Альянса и другие.

В программе:
· Презентация ежегодного рэнкинга ESG-прозрачности российских компаний и банков.
· Панельная сессия «ESG-прозрачность: игра в открытую».
· Экспертная дискуссия «Капитал со смыслом: трансформация рынка устойчивых финансов».
· Секция «Архитектура устойчивости: от роли ESG лидера к доверию рынка».
· Церемония награждения лидеров по результатам рэнкинга ESG-прозрачности российских компаний и банков.
· Деловая игра «Инструменты финансирования устойчивого развития: как подготовиться к верификации?».

Продолжением мероприятия станет ежегодная экологическая акция по восстановлению леса: 9 октября 2026 года в Одинцовском районе Московской области состоится высадка саженцев. «Эксперт РА» и «Эксперт Бизнес-Решения» приглашают партнеров и клиентов принять участие в проекте в целях компенсации воздействия на окружающую среду в рамках деятельности агентства.

Программа и регистрация: https://event.expert-business.ru/esgday_2026/

📱 МТС переписал правила игры по дивидендам


Смотрю я на новую дивполитику МТС и понимаю, что компания решила сменить подход кардинально. Раньше акционеры жили с фиксированными 35 рублями на бумагу, а теперь выплаты привязали к результатам бизнеса. Новая политика рассчитана на 2027–2028 годы и предполагает возврат до 20% годовой OIBDA. Причем 70% от этой суммы пойдет на дивиденды, а оставшиеся 30% — на обратный выкуп акций. Такое дело, что предсказуемость снизилась, зато появилась привязка к реальным показателям компании.

По цифрам получается следующее. Минимальный объем выплат установлен на уровне 70 млрд рублей в год. Для сравнения, за 2025 год акционеры получили 69,3 млрд, то есть планка поднята совсем чуть-чуть. Периодичность тоже изменилась — платить будут не реже трех раз в год. Первый дивиденд по новой схеме ожидается уже в январе 2027-го по итогам девяти месяцев 2026 года. Короче, деньги начнут приходить чаще, но размер уже не гарантирован.

Отдельный момент — возвращение к байбеку. И вот здесь есть нераскрытая деталь: будут ли выкупленные акции погашаться или останутся на балансе компании. От этого зависит, получит ли каждый акционер дополнительную выгоду от сокращения числа бумаг или нет. Пока ясности нет.

Мое мнение: переход от фиксированных выплат к плавающим — это логичный шаг для компании, но рынок такие перемены обычно встречает настороженно. Волатильность по бумаге может сохраняться, пока участники не привыкнут к новой логике и не увидят первые реальные выплаты.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro

МТС ОБВАЛИЛАСЬ НА 12% ЗА ТРИ ДНЯ: ЧТО СЛУЧИЛОСЬ?

Неделя выдалась насыщенной. Сюрпризы от компаний, заявления чиновников, новости от ЦБ — скучать не пришлось.
Но главные новости принесла МТС. Компания, которую инвесторы годами любили за стабильные дивиденды, вдруг решила изменить правила игры. Рынок ответил обвалом.
Разбираем все по порядку.

Макроэкономика:
1. Инфляция: стабильно, что уже хорошо
По данным Росстата, с 8 по 14 сентября цены выросли на 0,02% (было +0,05% неделей ранее).
С начала года: +4,74%
Годовая инфляция: 6,24% (было 6,29%)
Комментарий: инфляция не растёт — уже хорошо. Но до цели 4% всё ещё далеко.

2. Зарплаты: рост быстрее инфляции
Реальные зарплаты в июне 2026 выросли на 3,4% г/г. За I полугодие — на 6,5%.
Средняя зарплата в июне: 114,7 тыс. руб. (+9,6% г/г).
Комментарий: зарплаты растут быстрее инфляции — это фактор, который ЦБ постоянно указывает как негативный. Он мешает снижению ставки.

3. Орешкин: зарплаты будут расти дальше
Замглавы администрации президента Максим Орешкин подтвердил:
«Опережающий рост зарплат в последние годы есть, и это то, что будет сохраняться».
Комментарий: сигнал ЦБ — «крутись, как хочешь, но зарплаты будут расти». Это ещё один аргумент против быстрого снижения ставки.

4. Платежный баланс: профицит вырос в 1,6 раза.
Положительное сальдо текущих операций за январь — июль 2026: $33,9 млрд (было $21,5 млрд год назад).
Комментарий: хорошие цифры. Высокие цены на нефть делают своё дело. Рублю серьёзное обесценение не грозит.

5. ЦБ ужесточает правила по секьюритизации для банков
С 15 октября ЦБ вводит надбавку 250% к коэффициентам риска по вложениям банков в облигации, обеспеченные потребкредитами.
Комментарий: наиболее негативно для банков с низким запасом капитала — в первую очередь для ВТБ. Сбер и Т-Банк тоже активно секьюритизировали портфели, но у них запас прочности выше.

Новости компаний:
6. ВТБ под новыми санкциями США.
Минфин США включил ВТБ в санкционный список OFAC в рамках программы по Ирану — за содействие обходу ограничений.
Комментарий: нейтрально для акций. ВТБ уже под широчайшими санкциями, включая SDN-лист. Ещё одна строчка ничего не меняет.

7. СБЕР МОЖЕТ ЗАБРАТЬ ЧАСТЬ БИЗНЕСА «САМОЛЁТА»
По данным «Коммерсанта», Сбер может передать управление частью бизнеса «Самолёта» одной из своих структур в рамках реструктуризации долга застройщика.
Цифры: Сбер — крупнейший кредитор «Самолёта», ему причитается 274,2 млрд руб. (30,6% общей задолженности).
Комментарий: новость нейтральна для акций — рынок уже закладывает худшее. А для облигаций «Самолёта» даже есть небольшой позитив: реструктуризация лучше дефолта.

8. МТС: Новая дивидендная политика обвалила акции на 12%
Главная новость недели. И она негативная.
Что изменилось:
Новая дивполитика принята на 2027–2028 годы Компания направит на возврат капитала до 20% от операционной прибыли (OIBIDTA) Но не менее 70 млрд руб. в год Три выплаты в год, начиная с января 2027 70% — дивиденды, 30% — обратный выкуп акций Реакция рынка: акции МТС упали на 12% за три дня (16–18 сентября).
Почему это плохо?
Старая политика: фиксированные дивиденды не менее 35 руб. на акцию в год.
Новая политика:
Уход от фиксированной цифры Привязка к операционной прибыли (может быть меньше) Часть выплат заменена обратным выкупом Комментарий:
Большинство аналитиков сходятся: совокупный размер выплат (дивиденды + выкуп) не изменится и составит ~35 руб. на акцию (около 24,5 руб. дивидендами и 10,5 руб. выкупом).
НО ЕСТЬ ДВА ПОДВОХА:
По выкупу акций будет отдельное решение совета директоров — не факт, что он состоится Процедурой выкупа воспользуется не каждый акционер, если цена для него невыгодна Итог: компания уходит от гарантированной цифры и завуалированно уменьшает реальные выплаты, заменив часть дивидендов выкупом.
Вердикт: МТС была любимцем инвесторов за стабильные дивиденды. Теперь эта стабильность под вопросом. Рынок это прекрасно понял.

9. Нефть: нефть URALS взлетела ДО $113
Повреждённый нефтепровод «Восток–Запад» в Саудовской Аравии не сможет работать полноценно 3–5 недель.
Последствия:
Saudi Aramco отменила или перенесла поставки европейским НПЗ Некоторые сентябрьские партии перенесены на ноябрь Нефтепровод — ключевой альтернативный маршрут в обход Ормузского пролива Комментарий:
Новость позитивна для нефтяных котировок. Особенно для российской нефти URALS — она подскочила сильнее, чем Brent и Light Sweet.
🔥 URALS сейчас торгуется по $113 за баррель.
Это хорошо для российского бюджета и нефтяных компаний.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
📉 Инфляция 6,24%, стабильно, но далеко от цели
💰 ЗарплатыРастут быстрее инфляции, будут расти дальше
💵 Платёжный баланс Профицит вырос в 1,6 раза — рубль в безопасности
🏦 ЦБ Надбавка 250% по секьюритизации потребкредитов
🏦 ВТБ Новые санкции США (нейтрально)
🏗️ Сбер и «Самолёт»Реструктуризация долга, нейтрально для акций
🔴 МТСНовая дивполитика, акции минус 12%
🛢️ НефтьURALS $113, позитив для бюджета и нефтяников
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.

🪙 Лето закончилось, успешные трейдеры собираются в школу на линейку.

Индекс Мосбиржи снижается шестой месяц подряд — это самое долгое падение рынка с 2008 года — РБК. $TMOS

Власти разрешили продажу топлива классов Евро-2–Евро-5 на АЗС до 30 июня 2027 года — Минэнерго

Российская экономика способна сохранять устойчивость и выживать в экстремальных условиях — советник председателя ЦБ Кирилл Тремасов.
В принципе мы этим и занимаемся уже 4,5 года.

Сбербанк в первый год регулирования криптовалюты ожидает оборот на уровне ₽3,5–4 трлн, а к 2029 году — до ₽7,5 трлн — зампред правления банка Анатолий Попов в интервью ТАСС. $SBER

Новые законы вступают в силу в России с 1 сентября.
• Крупнейшие банки начнут полноценно работать с цифровым рублём, а часть бизнеса с выручкой от ₽120 млн обяжут принимать его к оплате. Для граждан использование остаётся добровольным.
Пока что.
• Вводятся правила покупки криптовалюты через брокеров и другие легальные площадки. Для неквалифицированных инвесторов предусмотрены ограничения.


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.