Поиск
Текущая ситуация на бирже
Индекс Мосбиржи в первой половине недели находился под давлением дешевеющей нефти. Котировки черного золота сползают к двухмесячному минимуму. Поводом для распродаж стали ожидания того, что победа демократов на промежуточных выборах в США ускорит деэскалацию конфликта на Ближнем Востоке. от санкционной политики тоже ничего хорошего ждать не приходится.
📦 Логистический центр Ozon в Адыгейске накануне попал под атаку БПЛА. Маркетплейс представил сильный финансовый отчёт за третий квартал, сумев нарастить рыночную долю на фоне масштабных атак на своего основного конкурента в середине лета, однако в последнее время именно объекты Ozon становятся целями для атак. В этом контексте в четвёртом квартале можно ожидать замедления темпов роста, а в случае более интенсивных атак БПЛА акции эмитента могут попасть под сильную волну распродаж.
⛽️⛽️На внешнем контуре наметился еще один негативный тренд. Венгрия начала готовить инфраструктуру для замещения российских энергоносителей. Закупки газа планируется прекратить к осени 2027 года. Что касается нефти, конкретных сроков глава МИД Анита Орбан не назвала, но подчеркнула, что НПЗ уже переоборудуются под нероссийское сырье. Для Татнефти это прямой удар: компания является ключевым поставщиком нефти в Венгрию. Для Газпрома решение Будапешта означает потерю порядка 8 млрд м³ поставок, что эквивалентно около 9% совокупного экспорта эмитента.
🍷 🥃 На внутреннем рынке правительство решило сыграть в пользу отечественных производителей алкогольной продукции. Ввозные пошлины на крепкий алкоголь из недружественных стран выросли до 35% (но не менее 5 евро за литр). Для таких компаний, как Novabev Group и Кристалл, это безусловный позитив. Однако само потребление алкоголя в России сокращается уже продолжительное время. По итогам первой половины 2026 года оно составило 7,47 литра на человека - это абсолютный минимум за последние 30 лет.
🏠 ДОМ. РФ хочет перейти к выплате дивидендов раз в квартал. Финдиректор Давид Овсепян подтвердил, что корректировка дивполитики уже прорабатывается. В финансовом секторе ещё никто не платит квартальные дивиденды, и определённо это может увеличить инвестиционную привлекательность эмитента. Однако настораживает тот факт, что достаточность капитала финучреждения опускается все ниже и находится на шестилетнем минимуме. В случае усиления кризиса на рынке недвижимости эмитенту придется сократить коэффициент дивидендных выплат, и этот риск также следует учитывать при принятии инвестиционных решений.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$DOMRF $TATN $OZON $BELU
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
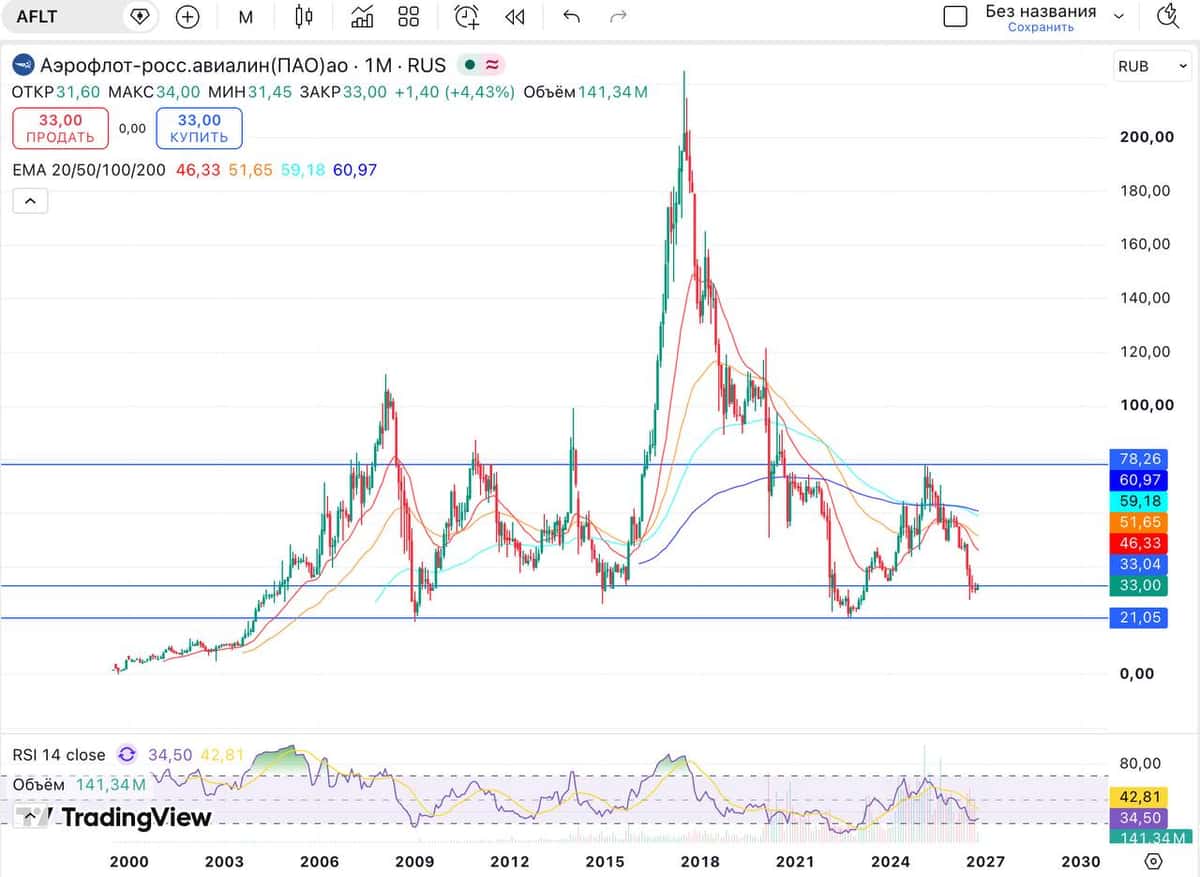
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.
ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.
Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).
Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.
Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.
Из чего состоит РИИ и как в него инвестировать?
Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.
Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК» #VKCO
Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.
Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Пара практических моментов:
• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.
На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.
Актуальный состав по весу компаний в индексе:
• Группа Позитив #POSI - 19,92%
• Циан #CNRU - 18,57%
• ОАК #UNAC - 12,42%
• Озон Фармацевтика #OZPH - 9,88%
• Группа Астра #ASTR - 7,1%
• Промомед #PRMD - 7,04%
• Группа Аренадата #DATA - 5,02%
• Элемент #ELMT - 4,74%
• Софтлайн #SOFL - 3,49%
• ГК Базис #BAZA - 3,27%
Для отслеживания состава и весов в реальном времени советую этот ресурс.
Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.
Несколько нюансов, чтобы не потерять выгоду:
• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.
• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.
• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.
• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.
• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.
Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.
Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Что я купил на развороте ОФЗ: разбор позиций и план до конца года
По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).
Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.
Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.
Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.
На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.
Что успел купить?
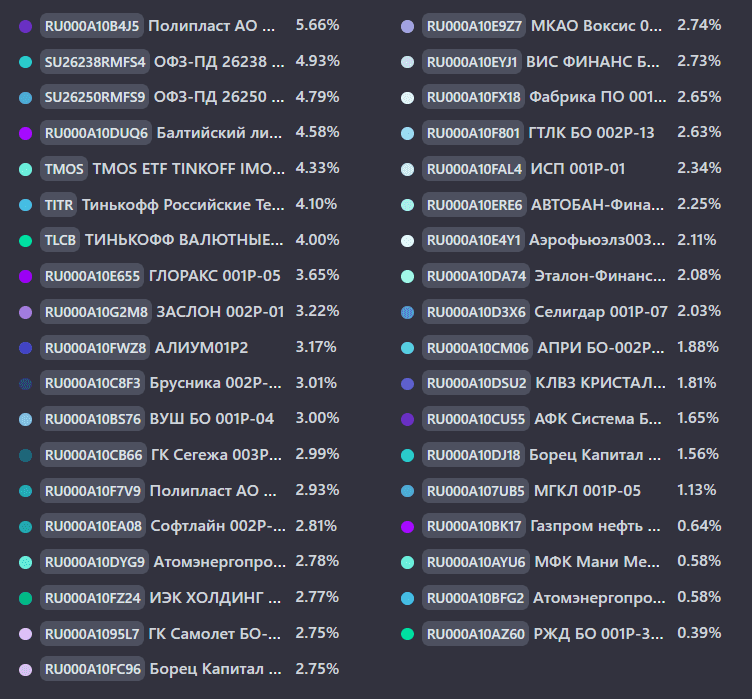
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.
На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.
В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.
Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.
Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.
Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Денис Баранов о вызовах и возможностях индустрии кибербеза
Во время главной пленарной сессии форума «Цифровые решения» представители ведущих ИТ-компаний страны вместе с Михаилом Мишустиным и Дмитрием Григоренко говорили о развитии отрасли и повсеместном внедрении ИИ.
Денис рассказал, как меняются ландшафт угроз и модели кибератак, почему злоумышленники все чаще смотрят в сторону российского ПО, а также о перспективах применения ИИ во взломе, защите и глобальной трансформации бизнеса.
Делимся подробностями.
2026-й в кибербезе 👋
Сегодня в России есть все необходимые решения, чтобы обеспечивать киберзащищенность на любом уровне — от отдельных компаний до отраслей и страны в целом.
Например, завершилась многолетняя битва за создание и выход на рынок отечественных NGFW, что было бы невозможно и нерентабельно без ухода западных вендоров. И эту битву мы провели достойно — теперь на рынке есть надежное решение от нас.
Во время сессии Дмитрий Григоренко, заместитель Председателя Правительства РФ — Руководитель Аппарата Правительства РФ, отметил, что российские кибербез-компании — одни из лучших в мире, потому что их решения сразу тестируются в промышленной эксплуатации, а не в опытной.
Вторая история — отрасль приняла концепцию кибериспытаний: чтобы понять, насколько система уязвима, проводятся контролируемые атаки для проверки возможности реализации недопустимого события.
В прошлом году такой эксперимент впервые успешно прошел за рамками платформ багбаунти — в пилотном регионе в электроэнергетике. Его будут масштабировать — до 2036 года на кибериспытания выйдут 500 компаний ТЭК.
Третья история — российский опыт противостояния масштабным киберугрозам вызывает огромный интерес у государств-партнеров. Например, на конференции GISEC в ОАЭ представителей Позитива расспрашивали об этом на всех уровнях — от технических специалистов до представителей министерств.
Вызовы и возможности 🧐
Атакующие больше не бьют сразу в головную компанию: они выстраивают цепочки поставок, ломают самое слабое звено и постепенно добираются до «головы».
В России такие взломы происходят вдвое чаще, чем в других странах, так как цель злоумышленников — не кража, а нанесение неприемлемого ущерба компании или целой отрасли. Поэтому защищать нужно не только себя, но и «того парня», который предоставляет вам услуги.
Второй вызов — новая модель атак. Раньше атаковали высококвалифицированные люди, но этим летом все изменилось: вдвое эффективнее действуют «школьники, усиленные ИИ» — люди со средней подготовкой, которым помогают несколько ИИ-агентов.
Более того, ИИ уже способен действовать самостоятельно ради выполнения поставленной задачи. Если, например, студенту для курсовой нужны свежие данные, агент может попытаться получить их с закрытого портала, обойдя защиту: человеческого понимания того, что хорошо, а что плохо, у него нет.
Михаил Мишустин, Председатель Правительства РФ, также отметил, что ИИ-агенты уже способны проводить кибератаки, и борьба с подобными преступлениями будет требовать скоординированных усилий отраслей ИТ и кибербеза.
Третий вызов — атакующие переключились с зарубежного на импортозамещенное российское ПО, и с точки зрения устранения уязвимостей здесь еще есть над чем поработать.
Перспективы 🤖
Скорость атак выросла радикально. Раньше после выхода патча у вендора было около 72 часов до начала атак, сейчас с системами типа Mythos — всего 40 минут.
Человеческие процессы — тикеты, согласования, исправления — занимают часы и дни. Без пересборки продуктов и процессов противостоять ИИ-атакам уже не выйдет. Это окно возможностей для вендоров: кто перестроится, тот получит огромное преимущество.
И еще один важный момент — люди, которые могут остаться не у дел. В отрасли кибербеза впервые появилась подрывная технология, способная заменить человека во многих ролях и задачах. При прагматичном и быстром подходе до 30% ролей в компаниях потребуют пересмотра, а в перспективе изменения могут затронуть до 2 млрд человек.
Задача — понять, как применить этот высвободившийся человеческий потенциал в новом мире.
#POSI #позитив
🏤 Мегановости 🗞 👉📰
1️⃣ Ozon $OZON , Wildberries и "Яндекс Маркет" — сервис Яндекса $YDEX — начали принимать оплату цифровыми рублями в приложениях на Android.
С 1 сентября граждане открывают цифровые кошельки через 12 банков, переводы идут без комиссии при лимите 300 000 ₽ в месяц.
Подключение крупнейших маркетплейсов ускоряет практическое распространение цифрового рубля раньше готовности инфраструктуры для бизнеса.
🪙 Отчет «Газпром нефти» за 1‑е полугодие 2026 года
✅ Сильные стороны
1. Мощный рост чистой прибыли
+90% год к году, до 286,1 млрд руб. — практически двукратное увеличение. Это главный драйвер инвестиционной привлекательности.
2. Скорректированная EBITDA прибавила 43% и достигла 727,5 млрд руб., что говорит о высоком качестве управления затратами и ценовой конъюнктурой.
3. Устойчивый рост выручки
+6% до 1,88 трлн руб. — пусть и скромнее, чем прибыль, но стабильный тренд на фоне меняющихся рынков.
4. Стратегический запуск в Восточной Сибири.
Ввод Чонской группы месторождений в мае 2026 года — это выход на азиатские рынки, диверсификация экспорта и долгосрочный ресурсный базис.
5. Щедрые дивиденды.
Рекомендовано 42,5 руб./акцию при доходности 8,4% — это выше среднего по рынку и подкреплено реальным денежным потоком.
🍎Слабые стороны / зоны риска.
1. Резкий рост долговой нагрузки.
Коэффициент чистого долга к EBITDA подскочил с 0,78x до 1,14x (+46%). Даже с учетом роста EBITDA это сигнал об увеличении финансового рычага.
2. Инвестиционный аппетит обгоняет генерацию денег?
Расширение капзатрат и запуск новых проектов — позитив в стратегии, но в краткосрочной перспективе это давит на баланс. Рост долга происходит одновременно с активными вложениями, что повышает чувствительность к колебаниям цен на нефть.
3. Замедление выручки по сравнению с прибылью.
Прибыль выросла в 1,9 раза, а выручка — лишь на 6%. Это может означать разовый эффект от низкой базы прошлого года или агрессивную оптимизацию налогов/затрат, но устойчивость такого разрыва под вопросом.
Итог:
Компания демонстрирует хороший рост, но платит за это ростом долга и активной фазой капвложений. Дивидендная доходность остаётся главным козырем для акционеров, однако инвесторам стоит следить за дальнейшей динамикой долговых метрик и скоростью окупаемости проектов.
Продолжаю держать акции в портфеле.
POSI глазами аналитиков
Друзья, с момента выхода на биржу нашу компанию регулярно анализируют брокеры и инвестиционные компании. Они изучают финансовые результаты, рынок кибербеза и конкурентов, оценивают драйверы роста и потенциальные риски — и на этой основе формируют собственный взгляд на акции компании.
Такие обзоры помогают инвесторам лучше понимать бизнес, его перспективы и факторы, которые могут влиять на стоимость акций. Сегодня POSI покрывают 14 банков и инвестиционных компаний, среди которых Сбер, Т-Банк, Альфа-Банк, Эйлер, Цифра Брокер, БКС, Газпромбанк, ПСБ и другие.
👀 После публикации наших сильных результатов за первое полугодие своими оценками поделились:
• Аналитики Сбер CIB отметили привлекательность текущей цены акций и сохранили рекомендацию «покупать» с целевой ценой 1350 рублей.
• В Альфа-Банке назвали результаты позитивными. Целевая цена — 1990 рублей.
• Промсвязьбанк в своем обзоре отметил, что «эмитент возрождается как крепкая история роста». Целевая цена — 1550 рублей.
• В «Эйлер Аналитические Технологии» назвали Positive Technologies хорошей историей роста с привлекательным потенциалом развития в долгосрочной перспективе. Целевая цена — 2000 рублей.
Всеми оценками делимся на нашем сайте для инвесторов.
🤝 В августе к аналитикам, изучающим наш бизнес, присоединился АТОН — одна из старейших российских независимых инвестиционных компаний.
Они выпустили обзор «Positive Technologies: доступ к росту восстановлен». В нем аналитики разобрали финансовые показатели компании, результаты трансформации бизнеса, проведенной в 2024 году, потенциал новых продуктов, состояние и перспективы кибербезопасности и факторы, которые могут позволить Positive Technologies расти быстрее рынка.
Полный отчет АТОН можно посмотреть на сайте инвесткомпании.
Что это значит для нас? 💼
У каждого брокера и инвестиционной компании — своя аудитория инвесторов, которая следит за фондовым рынком и принимает решения о вложениях в том числе на основе таких обзоров.
Теперь в поле зрения клиентов АТОН появилась и Positive Technologies — с подробным разбором нашего бизнеса, результатов и перспектив.
Для кого-то это станет еще одним источником информации о компании, а для кого-то — первым знакомством с нами.
#POSI #позитив
🌱 ИнвестВзгляд: Акрон.
📊 Цифры
Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.
А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.
Но есть и хорошие новости: второй квартал уже показывает восстановление.
Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.
🏭 А что там у соседей по сектору?
Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.
Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.
Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.
Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.
🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.
$AKRN $PHOR
Мы завершили размещение нового выпуска облигаций 🥳
Высокий спрос со стороны институциональных и розничных инвесторов позволил значительно улучшить условия привлечения и установить ставку купона на уровне КС ЦБ + 1,6 процентных пункта. При этом переподписка на участие в размещении составила 116% по финальной ставке купона. Итоговый объем размещения составил 5 млрд рублей.
Привлеченные средства будут направлены на дальнейшее укрепление финансового профиля компании и создание стратегического запаса ликвидности. Эффективное использование текущей благоприятной рыночной конъюнктуры для оптимизации долгового портфеля позволит снизить стоимость заемного капитала и повысить общую инвестиционную привлекательность бизнеса.
💪🏻 В числе факторов успешного размещения — высокий уровень надежности и финансовой устойчивости компании. Об этом говорят и высокие кредитные рейтинги: в марте рейтинговое агентство АКРА подтвердило рейтинг на уровне AA– (RU), изменив прогноз на «позитивный», а в июне агентство «Эксперт РА» подтвердило рейтинг ruAA, повысив прогноз с «развивающегося» на «стабильный».
Параметры выпуска:
▪️ Номинал одной облигации — 1000 рублей, срок обращения — около 2,5 лет (930 дней)
▪️ Ставка купона — КС ЦБ + 1,6 п.п., выплаты ежемесячные
▪️ ISIN — RU000A10FV10
💼 С 12 августа облигации нового выпуска серии 001P-04 доступны на вторичном рынке. Приобрести их можно через своего брокера.
#POSI #позитив