Поиск

Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.

Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.

Когда одного счёта достаточно?

Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.

И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.

Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций

Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.

Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.

При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.

Как действовать — по шагам:

• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.

• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.

• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.

Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.

Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.

Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.

Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"

Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.

ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.

Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).

Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.

Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.

Из чего состоит РИИ и как в него инвестировать?

Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.

Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК»
#VKCO

Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.

Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Пара практических моментов:

• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.

На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.

Актуальный состав по весу компаний в индексе:

• Группа Позитив
#POSI - 19,92%
• Циан
#CNRU - 18,57%
• ОАК
#UNAC - 12,42%
• Озон Фармацевтика
#OZPH - 9,88%
• Группа Астра
#ASTR - 7,1%
• Промомед
#PRMD - 7,04%
• Группа Аренадата
#DATA - 5,02%
• Элемент
#ELMT - 4,74%
• Софтлайн
#SOFL - 3,49%
• ГК Базис
#BAZA - 3,27%

Для отслеживания состава и весов в реальном времени советую этот ресурс.

Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.

Несколько нюансов, чтобы не потерять выгоду:

• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.

• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.

• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.

• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.

• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.

Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.

Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.

Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

Подборка облигаций с фиксированным купоном и умеренным уровнем риска:

• Селигдар 001Р-04 $RU000A10C5L7 (А+)

Компания, которая занимается добычей золота и олова

Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно

• А101 БО-001Р-02 $RU000A10DZU7 (А+)

Застройщик недвижимости в г. Москве и Московской области

Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно

• Село Зелёное 001Р-02 $RU000A10DQ68 (А)

Один из крупнейших агрохолдингов России

Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

• Камаз БО-П18 $RU000A10DP93 (А)

Автомобильная компания по производству грузовиков, автобусов, тракторов

Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно

• реСтор 001Р-02 $RU000A10DMN0 (А-)

Компания занимается розничной продажей продукции Apple

Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.

• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)

Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России

Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.

• Медскан 001Р-01 $RU000A10BYZ3 (А)

Сеть многопрофильных клиник, оказывающих медицинские услуги

Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно

• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)

Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти

Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.

• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)

Публичная инвестиционная компания с диверсифицированным портфелем активов

Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.

Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.

Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.

В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

Рынок, терпение и реальность! 📊


На фоне непонятной ситуации с некоторыми эмитентами решил выпустить пост по облигациям. И первое, что хотелось бы отметить: люди совершенно не понимают, как проверить факт выплат по облигациям! 🤔

Первое: пройдите обучение хотя бы в рамках приложения вашего брокера. Его можно проходить в разное время, например, пока сидите в автобусе или метро, а может, вечером, вместо просмотра рилсов. 📱

Второе.
Существует только два достоверных источника, где можно проверить информацию по эмитенту. Набираете там название эмитента в поисковой строке — и вуаля. Не знаете, какое правильное название вбить? Спросите у Гугла. 🔍

Тут можно посмотреть информацию о зачислении средств:
https://nsddata.ru/ru/news?text=%D0%A1%D0%B0%D0%BC%D0%BE%D0%BB%D0%B5%D1%82&from=21.09.2026&to=28.09.2026

Это депозитарий, где хранятся все ценные бумаги страны и куда приходят все выплаты. Если данные о выплате есть в депозитарии, то не так страшно, что деньги ещё не на брокерском счёте. Значит, просто нужно чуть подождать. ⏳

Ещё информацию о компании можно проверить тут:

https://e-disclosure.ru/portal/company.aspx?id=36419

Это Интерфакс, тут сами эмитенты пишут о юридически значимых событиях в своих компаниях, в том числе о выплатах. 📄

Любые другие источники — это лишь домыслы.
Но каждый может доверять тому, чему хочет доверять. 🤷‍♂️

Третье.
Переобуваться надо! 👟
Главное — успевать делать это вовремя. Изменилась ситуация? Нет дела до общественного мнения, действуем в новых реалиях.

Четвёртое: касаемо кейса Самолёта по раскрытию информации. ✈️
Да, эмитент не обязан делать раскрытие день в день. Как говорят, по закону Т+1.
Но, помимо законов, есть некий коннект с инвесторами, скажем так, неформальные отношения. Для примера:
Я работаю в B2B-продажах много лет, и очень часто в разных ситуациях бывает такое: тут какой-нибудь косяк, тут не доплатили, ещё что-то (так могут делать мои клиенты, но я как продающая организация так делать не могу, мой имидж — дорогого стоит). 💼
Так вот, по договору я могу «натянуть» за различные нарушения каждого второго клиента. Но если я всех буду тыкать договором, со мной просто перестанут работать.

Пятое.
Все совершают ошибки и неверные сделки. Я, кстати, тоже их совершаю и буду совершать. Никто не идеален. Важно — делать выводы, менять стратегию, включать голову. 🧠

Шестое.
До момента, пока вы не разобрались в рынке хотя бы на твёрдом базовом уровне, нейросети и ориентир на прогнозы «аналитиков» — очень плохой инструмент. Вы должны понимать риски и необходимость приобретения того или иного актива. ⚠️

Важное — не только тут, подпишись, чтобы не пропустить. 🔔
Не ИИР.
Не призыв к действию.
Не прогноз, субъективное мнение.
Ваши деньги — ваша ответственность. 💰

Ниже подборка одних из самых противоречивых ценных бумаг.

$RU000A10E747 $RU000A104XJ9 $RU000A10ERC0 $RU000A10BW96 $RU000A104JQ3 $RU000A10FWY1 $RU000A10FQB1 $RU000A10CRB6 $RU000A10E9Z7 $RU000A10FMQ8

#облигации #новичкам #нрд #купоны #выплаты

Ты точно сольёшь рынку. И вот почему 🚨


Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:

Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».

Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)

Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.

Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.

Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.

Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.

Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.

Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.

ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.

Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.

Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪

Распределение денег по разным инструментам даёт максимальный эффект.

Это не призыв к действию. И не инвест-рекомендация.

Ваши деньги — ваша ответственность!

Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉


#подборка
#что_купить

Ты точно сольёшь рынку. И вот почему 🚨

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

Где сейчас искать доходность выше 20% и насколько это надежно?

Моя стратегия последние три года строится на одном правиле: я не покупаю облигации, пока не разберу отчёты эмитентов. Это помогает собирать портфель, который стабильно приближает меня к главной цели — финансовой независимости.

Сегодня разберу конкретные выпуски, которые держу в фокусе. Посмотрим на их доходность, свежие отчёты и рейтинги. Чтобы каждый понимал, кому он даёт в долг и на что готов идти ради доходности.

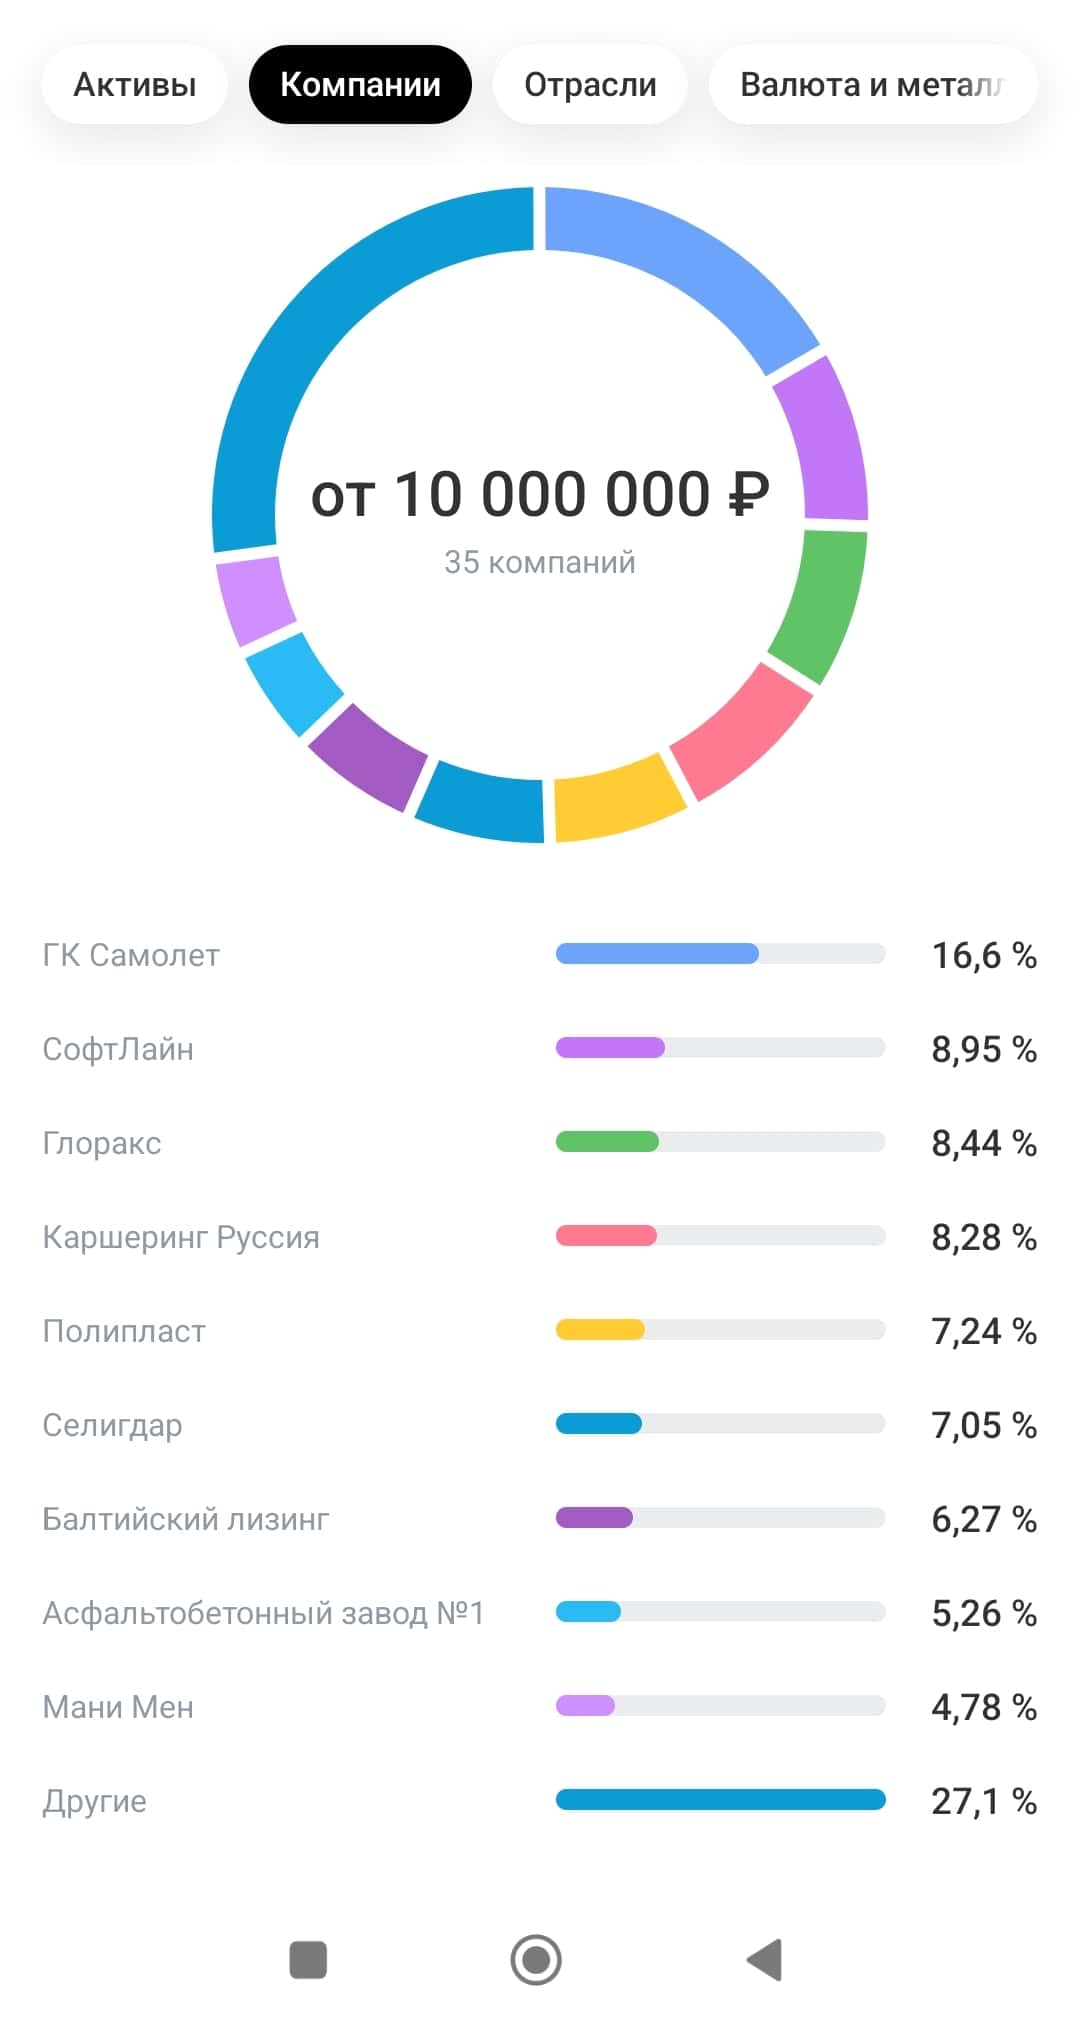
Рольф 001Р-09 $RU000A10F850 (ВВВ+) Доходность к погашению: 21,63% на 1 год 8 месяцев

Крупнейший российский автодилер с долей рынка около 11%.

• АКРА — A-, прогноз «стабильный» (август 2026 года)
• НКР — BBB+, прогноз «стабильный» (март 2026 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла в 1,6 раза — до 144,3 млрд рублей. В том числе от продаж автомобилей — 116,3 млрд рублей (+71,8%), от сервисных услуг, запчастей и прочего — 28 млрд рублей (+27%).
• Операционная прибыль: увеличилась в 2,9 раза — до 3,2 млрд рублей.
• Чистый убыток: сократился почти втрое — до 1,74 млрд рублей (против 5 млрд рублей за первое полугодие 2025 года).

• Показатель скорректированной EBITDA: вырос в 2,1 раза — до 4,3 млрд рублей.
• Валовая маржа: увеличилась в 1,5 раза — до 8,8 млрд рублей.
• Финансовые расходы: снизились (4,8 млрд рублей против 6,1 млрд рублей в 2025 году), что тоже способствовало улучшению результата.

• Чистый долг: с начала года подрос на 0,8% (до 41,4 млрд рублей). При этом долгосрочные обязательства снизились на 6,3%, а краткосрочные, наоборот, выросли на треть.

Так что картина вырисовывается обнадёживающая: бизнес восстанавливается, долговая структура улучшается, убыток сжимается. Если тренд сохранится, во втором полугодии можно ждать выхода на чистую прибыль. В январе 2027 года предстоят погашения на общую сумму 2 млрд рублей по выпускам 1Р06 и 1Р07. Это стоит держать в уме.

При этом рейтинги были присвоены на основании годовой отчётности за 2025 год. С учётом значительного улучшения показателей в первом полугодии 2026 года они уже не полностью отражают текущее состояние эмитента.

Актуальные облигационные подборки для надежных вложений:

• Подборка облигаций с рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%
• Подборка надежных облигаций с доходностью до 19,5%

Брусника 002Р-09 $RU000A10FWA1 (А-) Доходность к погашению: 23,77% на 2 год 10 месяцев

Российская девелоперская компания. Специализируется на строительстве жилых многоэтажных домов.

• АКРА — A-, прогноз «негативный» (декабрь 2025 года).
• НКР — А-, прогноз «стабильный» (октябрь 2025 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 73,6 млрд рублей. Рост на 104% по сравнению с аналогичным периодом 2025 года.
• Валовая прибыль: 28,5 млрд рублей (+91%). При этом валовая рентабельность составила 39% (снижение на 2 п.п. по сравнению с прошлым годом).

• EBITDA: 26,9 млрд рублей (рост в 2,4 раза).
• Рентабельность EBITDA: увеличилась на 6 п.п. и достигла 37% — это говорит об улучшении операционной эффективности.

• Чистый убыток: 1,4 млрд рублей (против 1,1 млрд рублей в 2025 году). Причина — высокая стоимость долга. В условиях высокой ключевой ставки, компания платит огромные проценты, которые полностью «съедают» операционную прибыль.

• Чистый долг/EBITDA: за последние 12 месяцев — 2,98х (против 3,92х в начале года).

Главная проверка для компании наступит в ноябре 2026 года: в этом месяце ей предстоит единовременно погасить облигации на 3,4 млрд рублей, а чуть раньше, в сентябре, исполнить оферту ещё на 3 млрд. Именно по итогам этих выплат станет ясно, способна ли компания обслуживать долг без нового рефинансирования.

Кроме того, к концу года ожидается пересмотр кредитных рейтингов. Если вы пока не уверены в финансовой устойчивости эмитента, разумнее рассмотреть его бумаги после прохождения этих событий.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Где сейчас искать доходность выше 20% и насколько это надежно?

Инвестиции, время, человечность

💸 О деньгах и инвестициях, что я понял к 30 годам
(а если кому то, повезёт — то поймут и раньше)
Часть 1

Сегодня хочу тезисно проговорить свои мысли про финансы и инвестиции. Думаю, что даже одного поста не хватит, так что пусть этот будет первой частью, а там посмотрим. 👇

1️⃣ «Лёгких денег» — не существует

Я сейчас не про то, что обязательно нужно разгружать мешки с цементом, чтобы заработать. В интернете сильно раздута тема: «зарабатывай в легкости».

Но реальность такова: чтобы зарабатывать больше среднего — как правило, нужно пахать.
Работать, брать подработки, учиться, осваивать сложные навыки, повышать квалификацию, общаться с людьми (не путать с застольями 🍻).

Короче: хочешь зарабатывать — прилагай усилия. Чаще всего большие усилия, либо иди на большие риски.

2️⃣ Людей, вечно «просящих», избегай как огня 🔥

Есть такие люди — у них всегда что-то приключается. И не только с финансами.

Вопросы из серии:
— «А можешь одолжить денег?»
— «А можешь погулять с собакой?»
— «А можешь мне помочь?»

…можно продолжать бесконечно.

Одно дело — разовая дружеская помощь. Совсем другое — система, когда один постоянно берёт, а второй отдаёт, но не наоборот.

Это токсичный формат отношений — и по личному времени, и по деньгам. Лучше исключать или хотя бы минимизировать такое общение.

3️⃣ «За чей счёт банкет?» 🥂

Этой фразе меня научил мой прошлый начальник. А я её ещё и дополнил.
Полностью она звучит так:

«За чей счёт банкет — и почему за мой?»

Это прямой продолжение прошлого пункта. Когда вас о чём-то просят на системной основе, ничего не давая взамен — неплохо задать этот вопрос. Даже самому себе.

Деньги — это время.
Время — это наша жизненная энергия, которую мы меняем на деньги.
Так что на самом деле это даже ценнее, чем кажется.

Бесконечное:
👉 помоги тут,
👉 подвези там,
👉 подскажи, покажи, сделай…

Важно помнить:
⏰ Время — это деньги
💊 Здоровье — не бесплатно
💰 Деньги тоже стоят денег

Кстати, отлично отсеивает «попрошаек» — выставление счёта.
Просто озвучиваете: «Помочь готов, но стоит это вот столько».

Почему вы должны бесплатно отдавать свою жизненную энергию?
А деньги на дорогу до точки «помощи»?
А бензин? А амортизация машины, которая после такой помощи подешевеет?

❗ Важно: я не про случаи форс-мажора, когда человеку реально нужна помощь. Тут уже вопрос дружбы и человечности.
Я про злоупотребление с другой стороны.

👇 А теперь — ваше мнение.
Согласны? Не согласны? Делитесь в комментариях.

⚠️ Не ИИР
Это субъективное мнение!

У меня — про инвестиции, сбережения и лайфстайл.
Подпишитесь, чтобы не пропустить новое. Важные новости — не только тут! 🔔

Рандомная Подборка из моего инвест портфеля:
Инарктика $RU000A10DHV3 - Флоатер, с надежной подушкой)
Делимобиль $RU000A109TG2 - взят под погашение с неплохой доходностью
Кокс $RU000A10B0S4 - один из моих фавор эмитентов. Шутка которая мне понравилась в комментариях "Кокс - кормилец". (Речь про ПАО КОКС) Некогда Полиметалл Холдинг.

Мани Мэн $RU000A10AYU6 $RU000A10BGC9 - микрофинансы с не микро купоном!

Подборка интересных облигаций №17

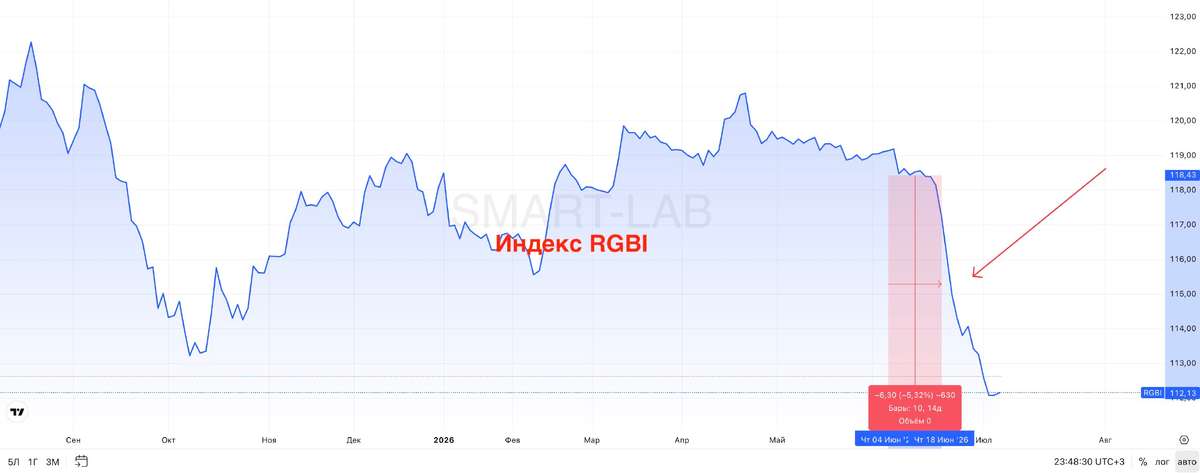
Российский рынок облигаций сегодня трудно назвать тихой гаванью. Череда дефолтов, волатильность котировок – все это заставляет некоторых инвесторов смотреть в сторону депозитов. Однако разница в доходностях между депозитами и облигациями сегодня существенно выросла, и при соблюдении ряда правил игра вполне стоит свеч. При этом Индекс RGBI все еще держится выше 110 п., сохраняя идею в бумагах.

Прежде всего стоит ограничить кредитные риски. В сегменте ВДО эти риски сегодня многократно выросли – в текущих экономических условиях наибольшему давлению подвержены малые и средние предприятия. И в большинстве случаев эти риски доходностью не покрываются. В сегментах A-/A/A+/AA- все выглядит тоже не безоблачно. Смотреть стоит не только на рейтинг, но на отчетность, динамику финансовых показателей и рынка, на котором работает эмитент.

Процентные риски сегодня также достаточно высокие. Неопределенность с бюджетом и другие проинфляционные факторы преобладают. Ожидания по дальнейшей траектории ключевой ставки все более настороженные.

Флоатеры - вполне рабочий инструмент для самых консервативных инвесторов. Здесь вы можете получить доходность КС+1-1,5% (с учетом текущей цены) в бумагах с наивысшим рейтингом и КС+2% и более в бумагах с рейтингом пониже. Резкого снижения ключевой ставки сегодня мало кто ждет и на среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фикс купоном при минимальном процентном риске.

◼ РСетиСЗ1Р1 RU000A10BQX4 (премия к КС 1,9%, погашение 25.06.2027)
◼ Селигдар7Р RU000A10D3X6 (премия к КС 4,5%, погашение 05.10.2027)

Фикс купон в отдельных именах сегмента A-/A/A+ может дать интересную доходность при ограниченном кредитном риске. Здесь бы я отдавал предпочтение бумагам со сроком до погашения/оферты полгода-год.

◼О'КЕЙ Б1Р6 RU000A1084E6 (доходность 18,2%, оферта PUT 17.03. 2027)
◼ ГИДРОМАШ04 RU000A10C5T0 (доходность 17,4%, оферта PUT 16.07.2027)
◼ НовТех1Р8 RU000A10CMQ5 (доходность 18,4%, погашение 24.08.2027)

Длинные ОФЗ сегодня являются некоторым аналогам дивидендным акциям. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако, это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.

◼ ОФЗ 26254 RU000A10D533 (текущая купонная доходность 15,2%, погашение 03.10.2040)

❗️Не является инвестиционной рекомендацией

♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать

Подборка интересных облигаций №17

В Инвестициях есть толк!

Инвестиции и инвесторы – ЗЛО? 🤔

А снижение потребления вредно для экономики?

Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.

Начнём с самого простого – вклады.

По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰

Инвестиции в акции, облигации и фонды

Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈

Личный пример

На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.

Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉

Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.

Случайная подборка бумаг моего текущего портфеля:

Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)

АБЗ $RU000A10B263 - облигации бетонного гиганта!

АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.

Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.

Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!

Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96

Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!

И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!

#инвестиции #долгосрок #новичкам #чтокупить

P.S. Ты это, подпишись если чё!

В Инвестициях есть толк!

Как я выбираю цену для покупки акций? Стратегия на падающем рынке

Сначала я честно отвечаю себе: нужна ли мне эта компания стратегически, или я просто ловлю движение? Если бумага не входит в мой долгосрочный список, то я не куплю её ни за какие деньги. Даже если цена упадёт до смешного.

Если же компания мне интересна — я добавляю её в «Избранное» в приложении брокера и начинаю следить за поведением цены. Акции меня интересуют не как инструмент для спекуляций, а как источник растущего денежного потока в виде дивидендов. Поэтому для меня важно обеспечить максимально низкие цены по всем эмитентам в своем портфеле - так их дивидендная доходность для меня получится максимально высокой.

Моё первое условие для рассмотрения покупки: акция должна упасть от своих недавних максимумов минимум на 20–30%. Для маловолатильных бумаг порог ниже — 10–15%.

Второе — дивидендная доходность должна быть приемлемой в текущей реальности. Размер дивидендов можно примерно спрогнозировать, ориентируясь на прошлые выплаты, их соотношение с финансовыми показателями, от которых они рассчитываются, и текущие финансовые результаты.

Затем ищу технические уровни поддержки в районе той цены, где дивдоходность меня устраивает, и там ставлю первую заявку. Уровни — это ориентиры, где цена останавливалась раньше, и они работают, потому что многие трейдеры смотрят на них.

На падающем рынке, когда цена растёт — я, как правило, не покупаю. Отдыхаю и наслаждаюсь ростом портфеля и приходящими дивидендами. Докупка выше моей средней возможна только при явном улучшении фундаментальных условий — например, если дивиденды заметно выросли, и возврат на старые уровни уже маловероятен.

К своей средней цене я отношусь трепетно и стараюсь её сильно не задирать. Максимальный рост средней тоже считаю через ту же дивдоходность.

Если акция продолжает падать ниже моей средней, я оцениваю причины и принимаю решение об усреднении. Обычно я усредняюсь, только если цена просела от моей средней на 10%. При этом могу использовать лесенку, а могу ждать более глубокого падения для крупного входа — всё зависит от конкретной бумаги.

И главное: я прекрасно понимаю, что сейчас у многих инвесторов бумаги в минусе, но когда-то рынок развернется в сторону роста, все мы прекрасно знаем какое событие должно произойти, чтобы это случилось, вот тогда помимо дивидендов я получу ещё и рост цен. А пока — падение для меня не проблема, ведь я не спекулянт, а долгосрочный инвестор.

Те, кто давно следит за моими публикациями, знают, что я делюсь своей единственной открытой стратегией. Она построена по принципу 80/20: основная доля — облигации (от классических до валютных), а оставшаяся часть — фонды, которые выполняют роль акций и не дают упустить момент, когда рынок наконец пойдёт вверх.

Результат говорит сам за себя: стратегия опережает индекс Мосбиржи на 35% и демонстрирует гораздо более комфортное поведение в любых рыночных условиях.

По мере снижения ключевой ставки я всё реже добавляю новые облигации: либо доходность перестаёт быть интересной по сравнению с уже имеющимися бумагами, либо эмитент вызывает сомнения из-за чрезмерной зависимости от рефинансирования. Такие выпуски я предпочитаю пропускать.

Из актуального:

• Куда реинвестировать полученные дивиденды. Мой личный топ
• Какие акции купить при падении рубля? Подробный обзор эмитентов
• Подборка ОФЗ под различные стратегии. Выбери свою

Моя цель в рамках этого канала — на личном примере показать, что даже на падающем рынке можно собирать пассивную доходность с управляемыми рисками и без излишней нервозности. Поэтому я хочу дополнить облигационную стратегию дивидендной — отобрать надёжные компании, которые платят дивиденды стабильно и предсказуемо.

Надеюсь, это будет вам интересно. С моей стороны — только качественный и полезный контент, который поможет каждому инвестору выстроить собственную эффективную стратегию. Так что, не пропустите.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Как я выбираю цену для покупки акций? Стратегия на падающем рынке

Самые доходные муниципальные облигации на 2026 год. Насколько это выгодно

Муниципальные облигации сейчас остаются в тени, хотя именно они могут предложить то, чего не хватает ни ОФЗ, ни корпоративным бумагам — разумное сочетание доходности и надёжности.

Предлагаю разобраться: Сопоставима ли надёжность этих облигаций с ОФЗ?

Если говорить строго по закону — нет. ОФЗ — это прямое обязательство государства, а облигации субъектов и муниципалитетов — долг отдельных регионов или городов. Каждый такой эмитент имеет свою финансовую устойчивость, и формально федеральный центр не обязан гасить их долги.

Но если смотреть на реальную историю — фактическая надёжность оказывается очень близкой к государственной. Случаев полного неисполнения обязательств не было. Даже редкие технические сбои в платежах быстро устранялись, часто при участии или поддержке федеральных органов.

Государство заинтересовано в стабильности долгового рынка и избегает репутационных потерь, поэтому в кризисной ситуации регионам обычно оказывается помощь.

В подборку вошли субфедеральные выпуски с амортизацией — бумаги без нее сейчас стоят дороже номинала и не дают нужной доходности. Кстати, полезное наблюдение: как только видите на первичке субфедеральное размещение без оферты, ждите ажиотажа — такие выпуски всегда нарасхват.

Амортизация — это постепенное погашение номинала облигации на протяжении всего срока её обращения. На текущем рынке это скорее вынужденное решение: без амортизации качественных предложений просто не хватает.

Для инвестора такой механизм даёт регулярный возврат части вложенных средств, а для эмитента — возможность не искать крупную сумму единовременно для погашения в конце срока.

• Новосибирская область 34027 $RU000A10DG60 Доходность — 15,91%. Купон: 15,10%. Текущая купонная доходность: 14,81% на 3 года 1 месяц. Выплаты: 4 раза в год

• Ульяновская область 34008 $RU000A1087F6 Доходность — 16,69%. Купон: 16%. Текущая купонная доходность: 15,59% на 2 года 7 месяцев. Выплаты: 4 раза в год

• Томская область 34076 $RU000A10DWQ2 Доходность — 16,35%. Купон: 16,00%. Текущая купонная доходность: 15,31% на 4 года 3 месяца. Выплаты: 4 раза в год

• Магаданская область 34003 $RU000A106YE3 Доходность — 16,64%. Купон: 13,75%. Текущая купонная доходность: 13,64% на 2 года. Выплаты: 4 раза в год

• Самарская область 34016 $RU000A10DWW0 Доходность — 15,38%. Купон: 15,10%. Текущая купонная доходность: 14,61% на 2 года 3 месяца. Выплаты: 4 раза в год

• Депфин Югры 34002 $RU000A10DLP7 Доходность — 15,36%. Купон: 14,80%. Текущая купонная доходность: 14,22% на 2 года 3 месяца. Выплаты: 4 раза в год.

В качестве исключения - добавил суверенный выпуск:

• Казахстан выпуск 12 $RU000A101S08 Доходность — 15,85%. Купон: 7,92%. Текущая купонная доходность: 10,2% на 4 года 9 месяцев. Выплаты: 2 раза в год.

Варианты для квалов:

• Ростовская область 34001 $RU000A10F8Q7 Доходность — 16,97%. Купон: КС+2,0%. Текущая купонная доходность: 16% на 2 года 8 месяцев

• Нижегородская область 34017 $RU000A10DJA3 Доходность — 16,58%. Купон: КС+2,15%. Текущая купонная доходность: 16,15% на 2 года 3 месяца

На фоне медленного снижения ставки такие бумаги могут быть интересны тем, кто хочет доходность выше ОФЗ.

Более высокую доходность можно успеть зафиксировать в корпоративных бондах:

• Подборка надежных облигаций с доходностью до 19,5%
• Подборка облигаций с рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Самые доходные муниципальные облигации на 2026 год. Насколько это выгодно

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.

Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.

Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!

Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.

Компании и сектора, которые выигрывают от ослабления рубля:

• Сургутнефтегаз, префы
#SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.

• Полюс
#PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.

Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.

• ФосАгро
#PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.

• Норникель
#GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).

При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.

• РУСАЛ
#RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.

Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.

Несколько способов защитить деньги от девальвации:

• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.

• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.

• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?

Пока индекс МосБиржи пытается нащупать дно после 18 недель падения, балансируя в потоке геополитической неопределенности, я продолжаю публиковать подборки облигаций эмитентов, которым можно доверить часть своего депозита.

Главный фильтр — наличие крепкого поручителя или ликвидных активов на балансе. Эти факторы создают резерв, способный покрыть обязательства даже при ухудшении операционных показателей эмитента.

Селектел 001Р-08R $RU000A10FMY2 (А+) Доходность к погашению: 17,34% на 2 года 11 месяцев.

Selectel — крупный игрок на рынке ИТ-инфраструктуры, который сдает в аренду выделенные серверы, развивает облачные решения и предоставляет услуги дата-центров. Четыре площадки в Москве, Петербурге и области обеспечивают надежность и доступность сервисов.

Недавно Эксперт РА понизил рейтинг Selectel с AA– до A+. Причина — ожидаемый рост долговой нагрузки до конца года: агентство прогнозирует Чистый долг/EBITDA выше 2x и ICR ниже 3,5x. Впрочем, в агентстве подчеркнули, что это следствие активных инвестиций, а не проблем с бизнесом. Лично я считаю, что риски здесь минимальны — около 25% компании принадлежит Каталитик Пипл (совместный проект Т-Технологий и Интерроса), что добавляет устойчивости.

С операционной точки зрения компания выглядит сильно: выручка и EBITDA растут опережающими темпами, маржа высокая. Но чистая прибыль снижается из-за увеличения процентных расходов, что напоминает о влиянии дорогих заимствований на итоговый результат.

Актуальные облигационные подборки для надежных вложений:

• Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года

Полипласт П02-БО-16 $RU000A10F7V9 (А) Доходность к погашению: 19,56% на 2 года 9 месяцев.

Полипласт — крупнейший производитель промышленных химикатов в России. Его продукция востребована в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже в бытовой химии. Холдинг объединяет 8 заводов, 4 научно-технических центра, более 10 модификационных центров и свыше 30 точек продаж в крупнейших регионах страны.

Бизнес растет быстро, но это требует денег — и компания активно наращивает долг. Строятся новые производства, и за два года чистый долг вырос кратно. Это главная точка напряжения для инвестора. В компании заявляют, что инвестиционная программа завершится уже в этом году, а оставшиеся расходы покрыты долгосрочными целевыми средствами. После этого нагрузка должна пойти вниз.

Главная точка ожидания — отчет за 9 месяцев 2026 года. Именно он покажет, удалось ли компании выйти в положительный свободный денежный поток после завершения активной стройки.

Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность к погашению: 18,22% на 1 год 10 месяцев.

Селигдар — один из ведущих российских производителей золота и крупнейший производитель олова в стране, а также серебра, меди и вольфрама. Компания входит в топ-10 золотодобывающих компаний России.

Рейтинговое настроение по эмитенту ухудшается: «Эксперт РА» подтвердил рейтинг ruA+, но пересмотрел прогноз на «негативный». У НКР и НРА пока стабильные оценки (А+ и АА- соответственно), но я не исключаю, что и они последуют примеру коллег, унифицируя рейтинги в сторону понижения.

Слабое место компании — «золотые облигации», выпущенные в апреле 2023 года. Привязка номинала к цене золота в условиях растущего рынка создала дополнительное долговое бремя, к которому прибавляется еще и купон в 5%. На мой взгляд, это была стратегическая ошибка.

Перспективы же связаны с проектами «Кючус» и «Хвойное». По второму уже запущена фабрика, сейчас идет наладка оборудования. В 2026 году планируется выход на проектную мощность — 3 млн тонн руды и 2,5 тонны золота в год. Инвестиции в проект составили около 32 млрд рублей, и теперь компания ищет проектное финансирование для завершающего этапа.

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?

Флоатеры с подборкой)

Подборка надежных облигации с привязкой к ставке ЦБ.

Привет друзья, на фоне происходящего, решил присмотреть подборку флоатеров.
Ибо ситуация ну очень не стабильная. Кажется, что ставку могут опять начать поднимать.
Подборка субъективная. Основана на моем мнении. Не является рекомендацией и призывом к действиям.
Выбираю выпуски где не нужен Квалифицированный инвестор.

РЖД 1Р-28R
$RU000A106ZL5
Ставка Руониа+ 1,20%
Купон каждый месяц
Номинал 1000р текущая цена 976р примерно
Срок погашения 20.09.30
Рейтинг ААА
Квал - не нужен
Как по мне - вариант вполне интересный!

2.ОФЗ 29028
$SU29028RMFS6
Ставка Руониа среднее за 3 месяца
Квартальный купон
Номинал 1000р,цена текущая 946р
Купон квартальный
Рейтинг ААА
Погашение 24.10.39
Где если не тут?

ГазКап2P14
$RU000A1087J8
Ставка руониа + 1,3%
Купон ежемесячный
14.03.29 погашение
Номинал 1000р
Текущая цена 990р

Лично я подозреваю, что Флоатеры всегда в тренде. И часть портфеля в них держать - вполне логичная история.
Особенно на фоне потенциального витка инфляции.

Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.

В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.

Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.

GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.

Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.

Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.

Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.

Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.

Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.

Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.

Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев

«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.

Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.

• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.

• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.

При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.

АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев

АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).

Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.

В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.

Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

Подборка интересных облигаций №16

Облигации – это инструмент для достаточно консервативных инвесторов, которые предпочитают синицу в руках журавлю в небе. К сожалению, и они подвержены некоторой рыночной волатильности. Последние недели это подтвердили - Индекс RGBI пролили сразу на 5% за две недели. Конечно, здесь мы не увидели того размаха, который был на рынке акций, но в умах многих инвесторов на этом фоне возникает вопрос, требуется ли корректировка облигационного портфеля в текущих условиях?

Рынок облигаций в значительной степени живет ожиданиями дальнейшей траектории ключевой ставки. Бюджетный импульс, ускорение кредитования и ситуация на внутреннем топливном рынке заставляют участников рынка пересмотреть свои взгляды на то, какой будет ключевая ставка на конец текущего года, а также в следующие несколько лет. Возможно, текущая тревожность несколько завышена. Но то, что степень неопределенности сегодня на максимуме за последний год – это, пожалуй, бесспорно.

В таких условиях длинные ОФЗ превращаются в некоторый аналог акций: высокая доходность (выше 16% при ключевой ставке 14,25%) привлекательна, однако существенное укрепление котировок возможно только при поступательном снижении проинфляционных рисков.

Наиболее безопасными выглядят относительно короткие выпуски от крепких эмитентов. ДКП остается жесткой и кредитные риски в ВДО продолжают нарастать. При этом и в рейтинговой группе A-/A/A+ не все безоблачно. Ориентироваться только на рейтинг сегодня не стоит, нужно выбирать отдельные имена. Вот некоторые выпуски, на которые стоит обратить внимание:

◼ НовТехн Б3 $RU000A1082W2 (доходность 19,1%, погашение март 27 г.)
◼ О'КЕЙ Б1Р6 $RU000A1084E6 (доходность 17,71%, оферта PUT март 27 г.)
◼ Селигдар 3Р $RU000A10B933 (доходность 17,22%, погашение сентябрь 27 г.)

Возможно, вновь интересными становятся флоатеры. Текущая доходность у них выше, чем у «фиксов» с аналогичным кредитным качеством, а волатильность меньше. Стремительное снижение ключевой ставки сейчас точно не является базовым сценарием. Также этот инструмент может быть страховкой на случай, если ситуация продолжит ухудшаться, и траектория ключевой ставки развернется.

◼ МЕТАЛИН P13 $RU000A10B4D8 (премия к КС 1,9%, погашение март 27 г.)
◼ iПозитив Р1 $RU000A109098 (премия к КС 1,7%, погашение июль 27 г.)

❗️Не является инвестиционной рекомендацией
♥️ Начинаем неделю с полезной подборочки. Ставьте лайк, если формат вам нравится.

Подборка интересных облигаций №16