Поиск
👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?
Это 6 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня у нас на разборе мировой лидер алмазодобычи - АЛРОСА $ALRS. Скажем сразу, общая картина выглядит тяжело, но если копнуть глубже в поквартальную динамику, то можно разглядеть положительные признаки.
📉 Цифры за 1 полугодие 2026 г.:
▪️ Выручка снизилась на 33% г/г до 91,7 млрд руб;
▪️ Скорректированная EBITDA упала на 61% до 14,3 млрд руб. Рентабельность упала с 27% до 16%;
▪️ Чистый убыток составил 9,5 млрд руб, для сравнения годом ранее была прибыль 40,6 млрд руб;
▪️ Свободный денежный поток ушел в глубокий минус до -16,9 млрд руб;
▪️ Чистый долг вырос на 84% г/г и достиг 112,1 млрд руб;
▪️ Долговая нагрузка, а именно соотношение Чистый долг/EBITDA, взлетела до 3,2 против 1,2 годом ранее.
🤔 В чем причины? Сказываются введенные ранее жесткие внешнеторговые ограничения на российские алмазы, перестройка цепочек поставок, а также затяжной кризис на самом рынке. В 2024-2025 годах Индия, которая является главным мировым огранщиком, проходила через распродажу старых запасов вместо закупки нового сырья.
👍 А теперь о позитиве. Если сравнивать 2 квартал с 1 кварталом 2026 года, мы видим улучшение:
▪️ Скорректированная EBITDA во 2 квартале выросла более чем в 4 раза до 11,8 млрд руб;
▪️ Рентабельность по EBITDA восстановилась до 25%. Как отмечает менеджмент, несмотря на кризис, АЛРОСА сохраняет лидерство по маржинальности в мире, ключевые западные конкуренты сейчас вообще показывают отрицательную EBITDA;
▪️ Убыток за 2 квартал сократился до -0,2 млрд руб, против убытка -9,4 млрд в первом квартале.
👍 Еще одно преимущество - в Индии замедлилась распродажа запасов, цены на крупные бриллианты от 2 карат растут, а люксовый сегмент чувствует себя неплохо, так продажи ювелирки у LVMH выросли на 11%, у Richemont на 24%. При этом глобальная мировая добыча алмазов падает, что может подтолкнуть цены на сырье вверх.
💰 Капитализация компании снизилась до 137 млрд руб. Мультипликаторы P/E и ROE сейчас отрицательные, так как компания убыточна. Из интересного - компания сейчас стоит меньше своего капитала, P/B всего 0,38. Согласно дивидендной политике АЛРОСА, базой для выплат является свободный денежный поток, а он у нас отрицательный. Более того, политика гласит, что выплаты возможны, если Чистый долг/EBITDA не превышает 1,5, а у компании он сейчас 3,2. Дивидендов в ближайшее время ждать не стоит. Все деньги пойдут на покрытие капекса и обслуживание растущего долга.
👉 Итог: Мы не видим сейчас тут идеи, так что проходим мимо. Бумага может быть интересна исключительно как долгосрочная ставка на разворот мирового алмазного цикла. Если дефицит предложения на мировом рынке усилится, а АЛРОСА окончательно выстроит новые каналы сбыта в обход ограничений, то акции могут показать хороший рост с текущих отметок, но мы ставку на это сейчас не делаем. Если вы уже сидите в бумаге и покупали дорого, то продавать сейчас мы бы не стали, так что остается запастись терпением и ждать, пока мировой спрос на бриллианты подтянет котировки наверх.
Не является индивидуальной инвестиционной рекомендацией.
Займер - перестройка бизнеса и его новые направления
Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.
💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.
Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.
📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».
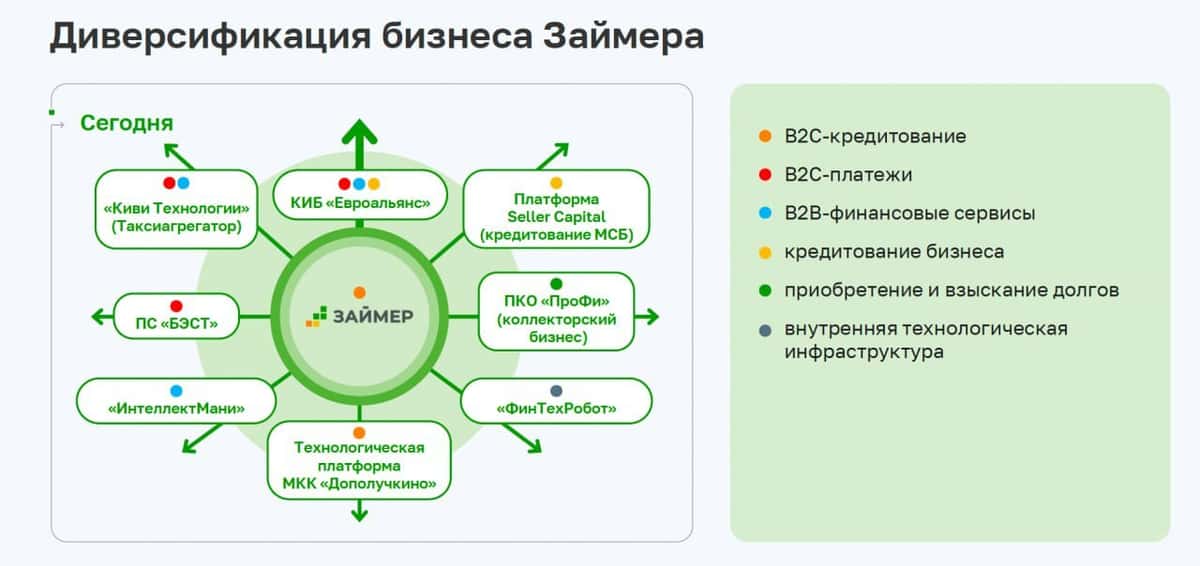
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.
💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.
В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM
Русагро. Отчет за 1 пол 2026 по МСФО
Тикер: #RAGR
Текущая цена: 70
Капитализация: 67.1 млрд
Сектор: Агропищепром
Сайт: https://www.rusagrogroup.ru/ru/investoram/
Мультипликаторы (LTM):
▫️ P/E - 4.52
▫️ P/BV - 0.26
▫️ P/S - 0.16
▫️ ROE - 7.66%
▫️ ND/EBITDA - 3.38
▫️ EV/EBITDA - 5.05
Что нравится:
▫️ рост выручки на 9.1% г/г (167.8 → 183 млрд);
▫️ положительный FCF +24.6 млрд против -9.5 млрд в 1 пол 2025;
▫️ деб. задолженность снизилась на 16.8% п/п (108.8 → 90.5 млрд);
Что не нравится:
▫️ чистый долг снизился на 8.5% п/п (189.5 → 173.5 млрд), но ND/EBITDA ухудшился с 3.38 до 3.64;
▫️ нетто проц расход увеличился на 16.4% п/п (5.4 → 6.2 млрд);
▫️ чистая прибыль уменьшилась на 98.9% г/г (5.2 → 0.05 млрд).
Дивиденды:
Выплата дивидендов в размере не меньше 50% чистой прибыли МСФО.
По данным сайта Доход ожидается дивиденд в размере 11.8 руб (ДД 16.86% от текущей цены).
Мой итог:
Операционные показатели за 1 пол 2026 по сегментам (г/г в тыс т).
Масложировой:
▫️ производство +6.8% (518 → 553);
▫️ продажи потребительской продукции +6.7% (209 → 223);
▫️ продажи промышленной продукции +28.4% (1035 → 1329).
В сегменте производство и продажи восстанавливаются после запуска Аткарского МЭЗ.
Мясной:
▫️ производство +4% (277 → 288);
▫️ продажи +5.9% (222 → 235).
После взрывного роста на консолидации «Агро-Белогорье» в 2025 году сегмент перешел к спокойному органическому росту.
Сахарный:
▫️ производство -5.7% (123 → 116);
▫️ продажи +31% (256 → 336).
Снижение производство связано с более низкой дигестии сахарной свеклы в сезоне 2025/26, но было компенсировано сильным ростом продаж в трейдинговом канале.
Сельскохозяйственный (продажи):
▫️ зерновые +208.2% (245 → 755);
▫️ масленичные +986.4% (22 → 239);
▫️ сахарная свекла +331.7% (60 → 259).
Рост объемов связан с расширением продаж в трейдинговом канале.
Выручка по сегментам (г/г в млрд):
▫️ сахар +49.2% (16.5 → 24.6);
▫️ мясо -10% (46.2 → 41.6);
▫️ сельск. хоз. +248.5% (6.2 → 21.6);
▫️ масла и жиры +2.5% (101.1 → 103.7).
Чистая прибыль обвалилась на фоне уменьшения прибыли от переоценки биоактивов и с/х продукции и роста нетто проц расхода (4.2 → 6.2 млрд).
В контексте прибыли стоит отметить один момент. Компания с 2024 года наращивала в себестоимости статью "Товары для перепродажи". Судя по всему, в отчетном полугодии продали большой объем из купленного ранее. Это хорошо заметно по росту выручки в сегменте сельского хозяйства. Причем продавали в убыток (опер. рентабельность в сегменте 1.9% vs 55.4% в 1 пол 2025). И, кстати, во 2 пол 2025 рентабельность вообще была отрицательной. Наверное, продажи в убыток начались еще тогда.
При этом проблема с прибылью в этом полугодии не только из-за плохого трейдинга в с/х, а также по причине слабых результатов в мясном сегменте (опер. рентабельность -1.4% vs 16.2% в 1 пол 2025).
FCF стал прилично положительным на фоне разнонаправленного движения OCF (+627.1% г/г, 4.5 → 32.9 млрд) и кап. затрат (-41.4% г/г, 14.1 → 8.2 млрд). Хорошо поработали с оборотным капиталом.
Долговая нагрузка выросла, несмотря на снижение чистого долга. Просела EBITDA.
По примерным прикидкам за 2 полугодие Русагро сможет заработать прибыль в районе 19 млрд, что дает P/E 2026 = 3.51. Недавно компания вернулась к выплате дивидендов (впервые с 2021 года), поэтому можно рассчитывать на дальнейшие выплаты. Дивиденд за 2026 может быть около 10 руб (ДД 14.22% от текущей цены). Выглядит интересно, но надо понимать, что расчеты примерные и прогноз может не оправдаться.
Судебная эпопея с бывшим мажоритарием закончилась и его доля перешла под управление структуры РСХБ. Пока у государства нет планов по продаже Русагро.
Сейчас основным риском является нестабильность результатов. Во-первых, есть проблемы с экспортом продукции из-за атак БПЛА по инфраструктуре наших черноморских портов. Перестройка маршрутов увеличивает расходы.
Во-вторых, в 2025 году была очень слабая операционная рентабельность в сегментах мяса и сельского хозяйства. Как бы не было дальнейшего ухудшения.
Акции держу в портфеле с долей 4.54% (лимит - 5%).
Прогнозная справедливая стоимость - 100 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
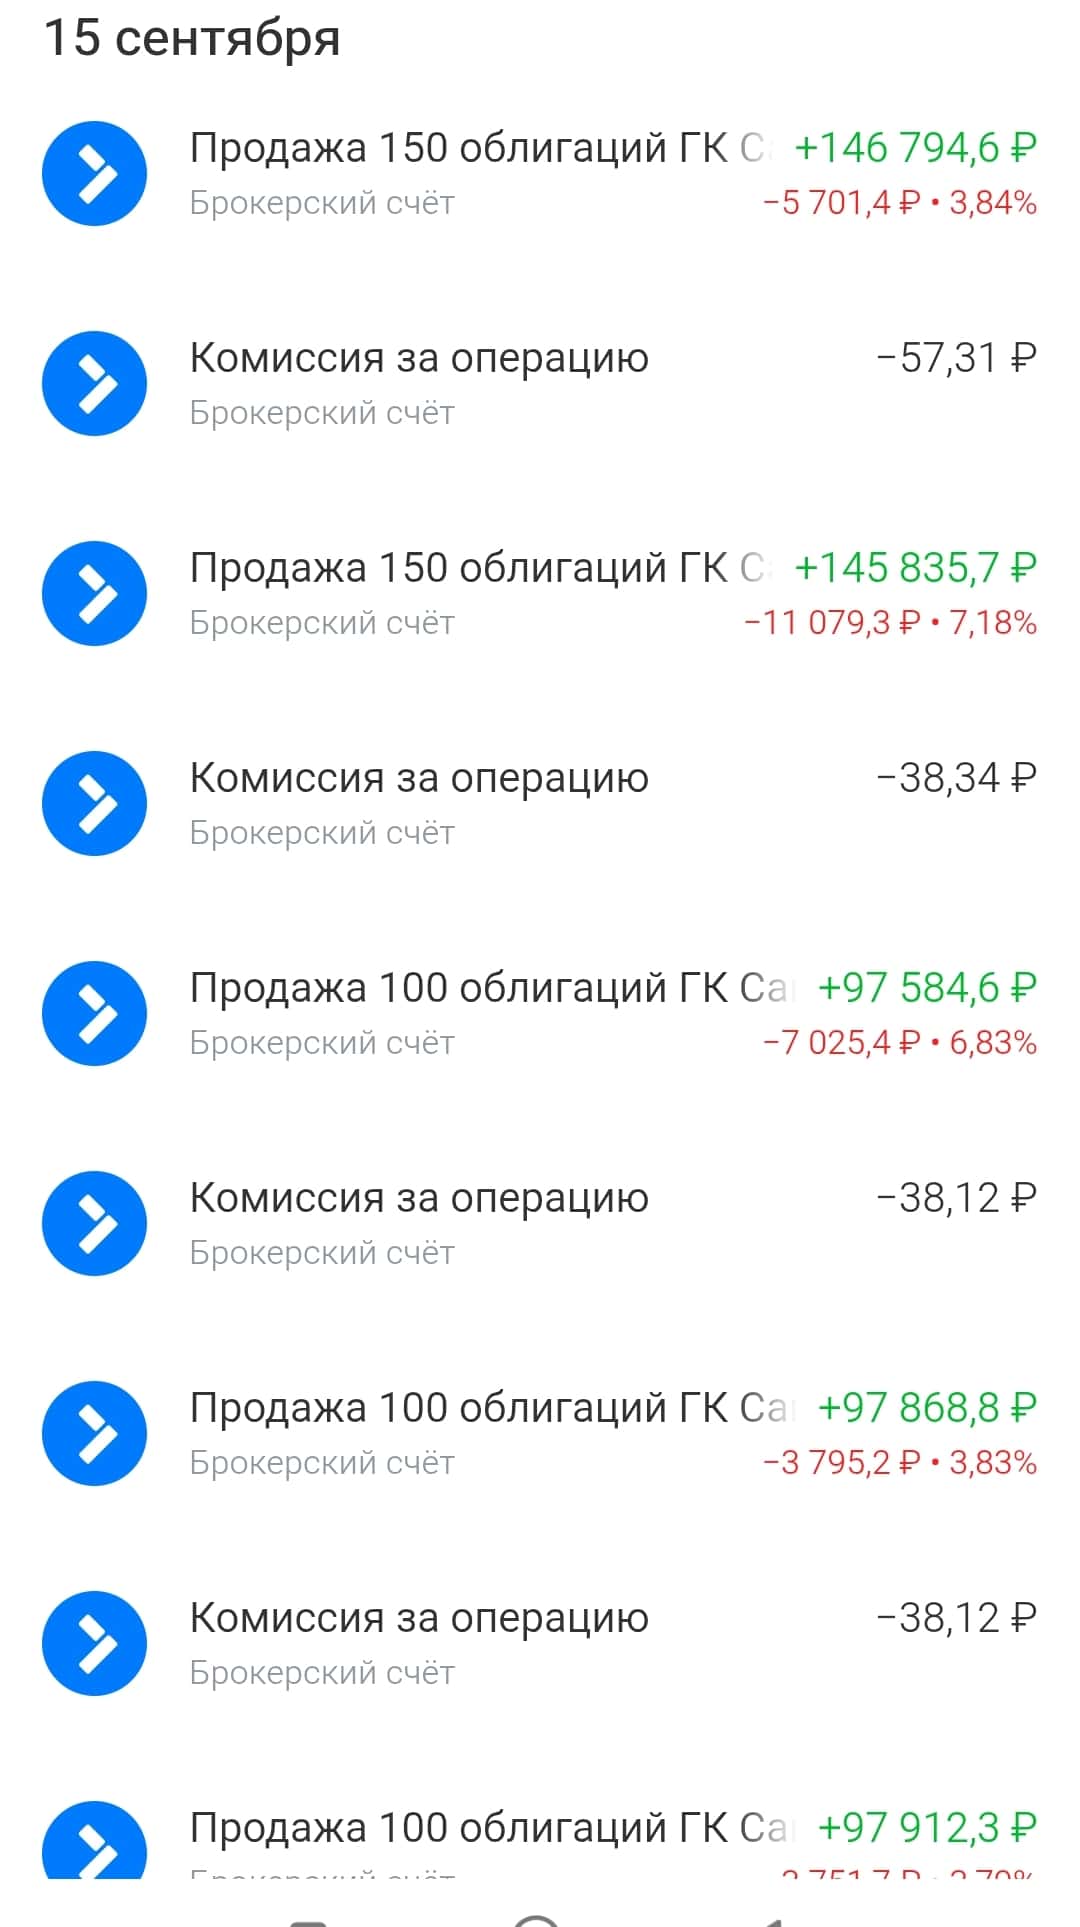
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия
⚡📢Представляем свежий выпуск бюллетеня по рынку драгоценных металлов за июнь !
🟡 Золото — ФРС против устойчивого физического спроса
Июнь стал для золота месяцем усиления макроэкономического давления. После более жесткой риторики ФРС выросли реальные доходности и укрепился доллар, что спровоцировало дополнительную коррекцию цен и снижение интереса со стороны части финансовых инвесторов. При этом фундаментальную поддержку рынку продолжили оказывать высокий спрос центральных банков, рекордный импорт золота в Китай и в целом ускоряющееся смещение мировой инфраструктуры торговли драгоценными металлами в сторону Азии.
⚪️ Серебро — Волатильность на фоне структурного дефицита
Серебро продолжает испытывать сильную волатильность, опустившись ниже отметки 60 долл. за унцию впервые с декабря 2025 года. Несмотря на давление со стороны сильного доллара и ожиданий более высоких процентных ставок, фундаментальная картина остается благоприятной благодаря сохраняющемуся структурному дефициту предложения, устойчивому промышленному спросу и высокой активности физических покупателей, прежде всего в Азии.
⚙️ Платина и Палладий — Перестройка мирового рынка ПГМ
Рынок металлов платиновой группы продолжает адаптироваться к изменениям мировой промышленности и торговых потоков. Платина сохраняет признаки дефицита на фоне ограниченного предложения и роста промышленного спроса, тогда как палладий остается под давлением из-за замедления автомобильного сектора и продолжающегося замещения в автокатализаторах. Одновременно Россия существенно нарастила поставки платины и палладия в Китай, что подтверждает дальнейшую переориентацию мировых потоков торговли ПГМ в азиатском направлении.
✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.
📌 Раздел по рынку золота на Cbonds – здесь.
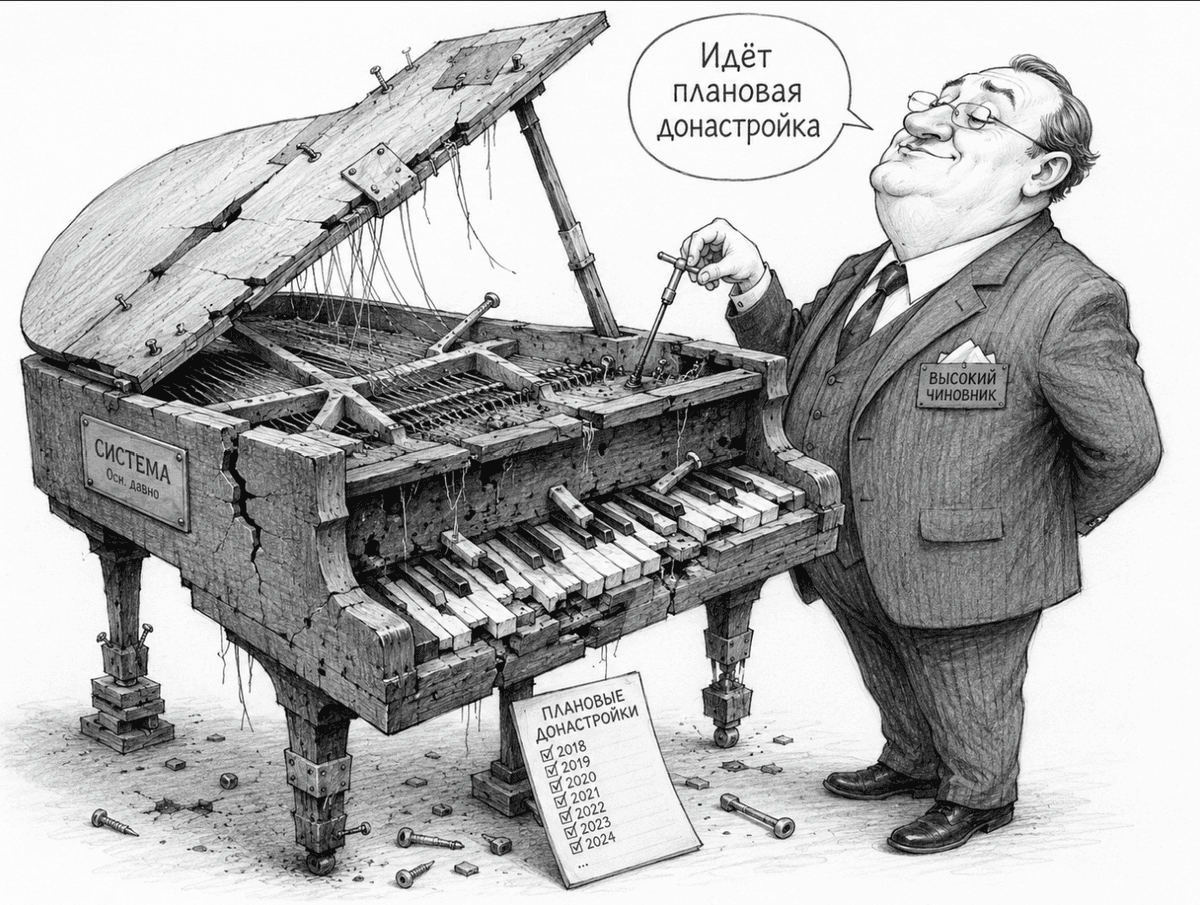
Великая эпоха «донастройки»: почему мелкий ремонт превратился в бесконечный тупик
В арсенале современного чиновничьего новояза появилось слово-спаситель, способное объяснить любое падение — от курса валют до уровня жизни. Таким словом является термин «донастройка». Когда цифры в отчетах начинают пугать даже самих авторов отчетов, на трибуну выходит уверенный человек в дорогом костюме. Вместо признания ошибок мы слышим успокаивающее: «Происходит плановая донастройка механизмов. Нужно немного потерпеть, и всё заработает как часы».
Три главных столпа «донастройки» от топ-чиновников
Чтобы понять масштаб лингвистического гипноза, достаточно посмотреть на конкретные примеры из уст первых лиц государства. Словом «донастройка» они умудряются называть вещи, которые в обычном языке означают радикальные перемены или признание системных дыр.
Донастройка налоговой реформы от Силуанова. Когда власти решили кардинально перетряхнуть Налоговый кодекс, ввести прогрессивную шкалу НДФЛ, повысить налог на прибыль организаций до 25% и обложить малый бизнес на УСН налогом на добавленную стоимость (НДС), это не назвали «повышением налогового бремени». Антон Силуанов официально окрестил этот процесс «донастройкой налоговой системы». Бизнес и граждане пытаются посчитать новые издержки, а Минфин уверяет: мы просто аккуратно крутим винтики ради «справедливости».
Донастройка по Мишустину на рынке труда и образования. Когда в стране обострился жесточайший дефицит кадров, а система среднего профессионального образования (колледжи и техникумы) перестала успевать за реалиями экономики, Михаил Мишустин в отчете перед Госдумой заявил, что «донастройка системы СПО в России продолжается. То есть, когда заводы задыхаются без инженеров и токарей, а выпускники уходят работать курьерами, то это не кризис планирования, а просто затянувшийся процесс «легкой калибровки» обучения.
Донастройка экономики от Решетникова. На встрече с президентом глава Минэкономразвития применил термин «донастройка» к ситуации в экономике страны в целом. По оценке чиновника, после периода бурного роста (на 10% за три года) закономерно наступило торможение. Чтобы не использовать пугающие термины вроде «стагнация» или «охлаждение», Решетников назвал этот этап «фазой стабилизации и определенной структурной донастройки».
Лингвистический фокус и призрак Перестройки
«Донастройка» — гениальный психологический трюк. Метафора внушает нам, что сложнейший государственный аппарат — это высокотехнологичный рояль. Корпус цел, струны на месте, музыканты гениальны, просто пара нот фальшивит. Нужно лишь слегка повернуть колки специальным ключом.
Этот термин напрочь стирает ответственность. Невозможно уволить за «донастройку», ведь это не провал, а процесс улучшения. В этой логике:
Рост цен и тарифов — это донастройка баланса спроса и предложения. Дефицит кадров — донастройка рынка труда.
Падение показателей — временный технический люфт перед неизбежным рывком.
Для тех, кто помнит конец 1980-х годов, эта риторика звучит пугающе знакомо. Тогда тоже всё начиналось с безобидных и правильных слов: «ускорение», «хозрасчет» и, наконец, «перестройка». Нам тоже предлагали потерпеть, пока систему «обновят» и «очистят от перегибов».
Чем закончился тот глобальный ремонт, знают все. Фундамент не выдержал постоянного подкручивания гаек, и весь дом рухнул под аплодисменты архитекторов процесса. Сегодняшняя «донастройка» рискует наступить на те же грабли. Если бесконечно крутить винты на старом станке, у него просто сорвет резьбу.
Капитальный ремонт под видом косметического
Главная проблема концепции «донастройки» в том, что «донастраивать» можно только то, что изначально работает исправно. Если автомобиль едет ровно, ему балансируют колеса. Но если у него отвалилось дно и заклинило двигатель, называть это «настройкой зажигания» — как минимум цинично. Обществу раз за разом продают образ светлого будущего, которое наступит сразу после завершения текущего раунда регулировки. Но раунды не заканчиваются. Донастройка превратилась в перманентное состояние, в удобную ширму, за которой скрывается нежелание или неспособность проводить реальные, глубокие изменения. Системе нужен честный аудит и капитальный ремонт, а не косметическое подкрашивание фасада. Иначе мы рискуем остаться у разбитого рояля, зато идеально «донастроенного».
#инвестиции #капитал #экономика
🏤 Мегановости 🗞 👉📰
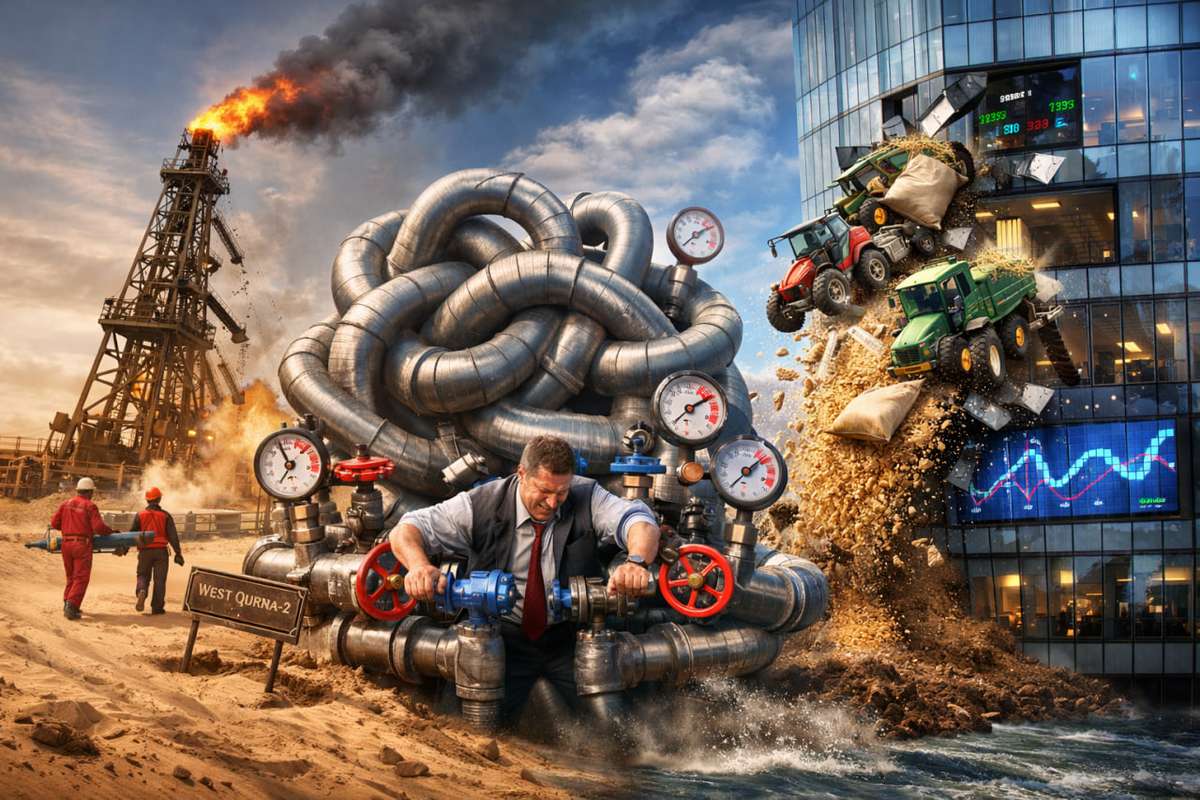
1️⃣ Структура "ЛУКОЙЛа" $LKOH закроет филиал в Ираке в 2026 году.
Решение связано со сворачиванием деятельности на фоне санкций и ухода из проекта "Западная Курна-2".
Ранее компания объявляла форс-мажор и передала добычу месторождения местной Basra Oil Company.
Это говорит о снижении международной экспансии и фокусе на более стабильных рынках.
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России за неделю с 24 по 30 марта замедлилась до 0,17%.
Годовая инфляция держится на уровне около 5,86% и постепенно снижается.
С начала года цены выросли на 2,95%, за март — на 0,58%.
Продукты дорожают умеренно, при этом овощи частично дешевеют, а яйца, мясо и сахар продолжают расти.
Непродовольственные товары почти не растут в цене, а услуги, наоборот, дорожают быстрее.
ЦБ уже начал снижать ставку до 15% и будет ориентироваться на дальнейшее замедление инфляции.
Текущая динамика подтверждает охлаждение экономики и создает условия для постепенного снижения ставки, что поддерживает рынок облигаций.
🏤 Мегановости 🗞 👉📰
1️⃣ "М.Видео" $MVID открывает допэмиссию и дает акционерам право выкупить акции с 25 марта.
Максимальный объем — до 1,5 млрд акций, но фактическое размещение может быть меньше.
Участвовать смогут акционеры на 19 сентября 2025 года, срок — 8 рабочих дней.
Цена будет определена позже советом директоров с учетом рынка.
Деньги направят на развитие маркетплейса и поддержку бизнеса, включая финансирование на 30 млрд ₽.
Компания делает ставку на трансформацию в IT-платформу с партнерскими продажами.
Допэмиссия означает потенциальное размывание долей, но дает компании ресурсы для роста и перестройки бизнеса.
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Fix Price $FIXR одобрили обратный сплит акций 1000:1.
Количество акций сократится в 1000 раз, а цена вырастет примерно с 0,6 ₽ до 600 ₽ без изменения стоимости бизнеса.
После сплита акции перестанут торговаться лотами по 1000 штук, обращение станет удобнее.
С 26.01.2026 по 24.02.2026 действуют ограничения по расчетам, последний день торгов T+1 - 20.02.2026.
25.02.2026 доступны только режимы T0 и Z0, с 26.02.2026 по 27.02.2026 торги фактически остановятся.
С 28.02.2026 торги вернутся в обычный режим.
Аналитики считают событие техническим и нейтральным на фоне слабой маржи, прибыли и высокой долговой нагрузки.
Это чисто техническое решение, которое не улучшает фундаментальные показатели компании.
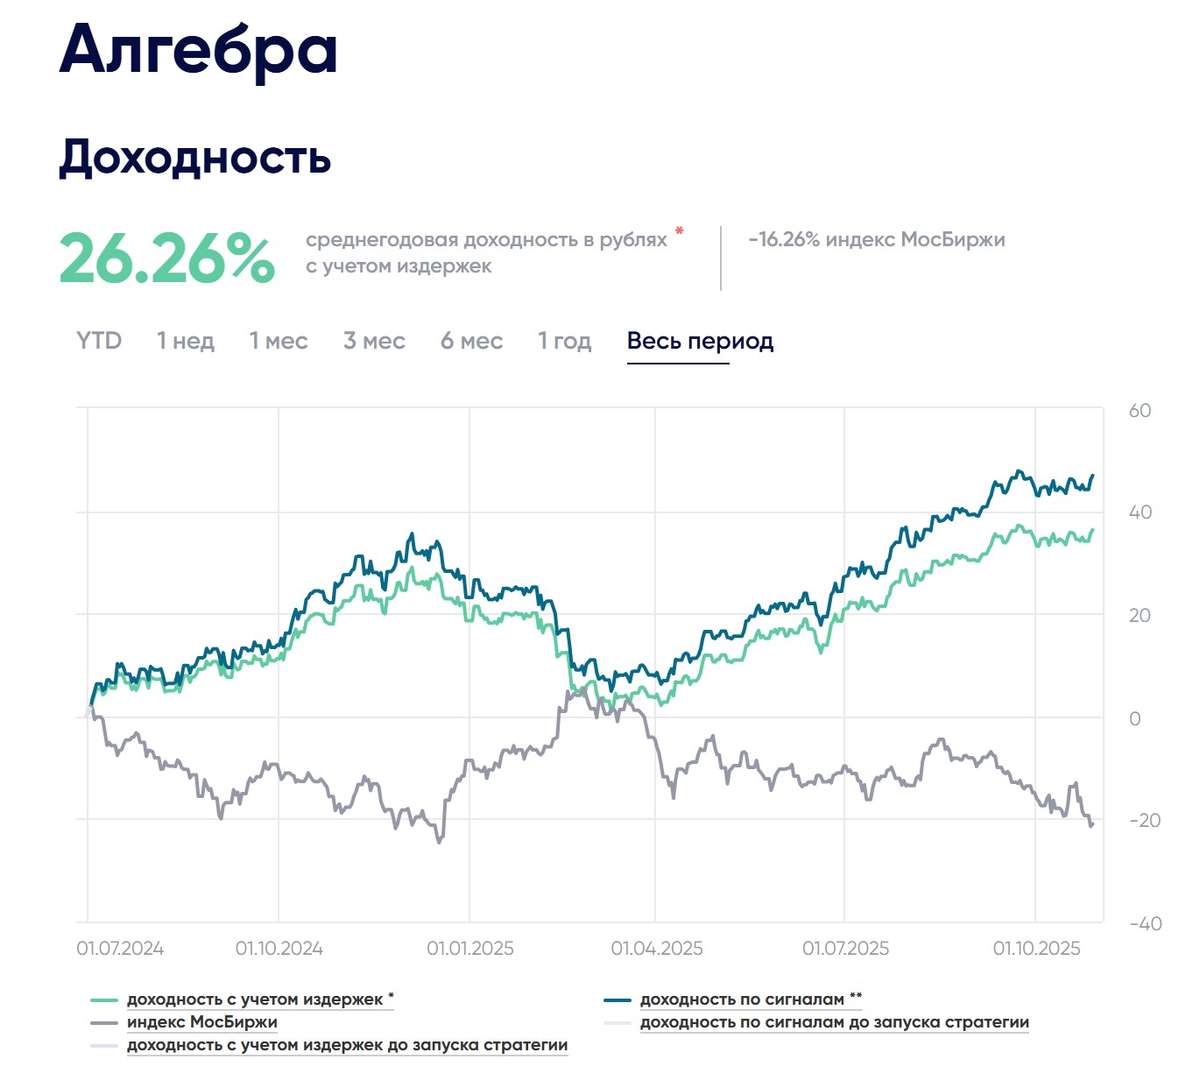
Стратегия автоследования Алгебра: доходность 27% годовых и оценка точности прогнозов
Дорогие подписчики и гости блога,
На фоне роста индекса Nasdaq, портфель стратегии автоследования «Алгебра» удерживается вблизи исторического максимума. Ожидаю сохранение восходящего тренда в динамике портфеля. До конца года базовый сценарий предполагает прирост доходности на +10%.
По моим оценкам, вклад отдельных направлений распределится следующим образом:
+3% — длинная позиция в $LQDT;
+2% — операции с фьючерсами на природный газ ($NGZ5, $NGX5);
+5% — прирост портфеля за счёт обесценения рубля ($SiZ5).
Прогнозные значения рассчитаны с учётом весов инструментов в текущем портфеле.
В случае реализации данного сценария накопленная чистая доходность стратегии «Алгебра» за 2025 год составит около +25%. Это примерно на 10 п.п. ниже целевого ориентира на начало года, что объясняется укреплением рубля. При разработке стратегии в сценарной матрице предполагался темп его обесценения в среднем на уровне 8% годовых, тогда как текущая оценка скорректирована до 90 руб./$ к концу года (базовый сценарий в этом году предполагал обесценение до уровня 110 руб.)
В целом, прогнозные доходности по другим инструментам (природный газ и индекс Насдак) остаются в пределах базового сценария, подтверждая устойчивость модели и сбалансированность текущей структуры портфеля.
Для информации привожу ссылку на предновогодний прогноз в декабре 2024 года. В нем, в частности, точно спрогнозированы события на рынке природного газа в 2025 году. Как вы могли заметить, выступаю сторонником циклической модели прогнозирования динамики цены на рынке природного газа.
«Последние данные подтверждают сохранение медвежьего тренда на рынке, несмотря на сезонный рост цен. Прогнозируемая доходность операций с фьючерсами на природный газ в 2025 году составляет 40%. Ожидается, что рынок останется под ценовым давлением, с незначительным преобладанием медвежьего настроения.
Серьёзное влияние окажут уровни запасов газа в хранилищах и перестройка американского рынка, включая резкое увеличение экспортных мощностей СПГ из США до 200 млрд куб. м (при коэффициенте конверсии 1,43 млрд куб. м на 1 млн т. СПГ). Это приведёт к росту долгосрочных запасов и дополнительных затрат на хранение, что, вероятно, сохранит широкое контанго на рынке газа на протяжении года, с возможным переходом к бэквардации в июле.
Если профицит запасов газа сохранится, в 2025 году может наблюдаться новый виток премий за хранение, аналогичный прошлогоднему.
Высокомаржинальные рынки ПГ с надёжной платёжной дисциплиной продолжат оставаться объектом ожесточённой конкуренции. Глобальная перестройка рынка природного газа уже сформировала ключевые контуры, и завершение этого процесса ожидается в ближайшие годы, на фоне геополитической стабилизации.»
Ссылка на прогноз на 2025 год полностью см тут
Про цикличность цен на природный газ с поставкой в Генри Хпаб можно узнать по ссылке
Профиль стратегии автоследования на платформе БКС Финтаргет