👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?
Это 6 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня у нас на разборе мировой лидер алмазодобычи - АЛРОСА $ALRS. Скажем сразу, общая картина выглядит тяжело, но если копнуть глубже в поквартальную динамику, то можно разглядеть положительные признаки.
📉 Цифры за 1 полугодие 2026 г.:
▪️ Выручка снизилась на 33% г/г до 91,7 млрд руб;
▪️ Скорректированная EBITDA упала на 61% до 14,3 млрд руб. Рентабельность упала с 27% до 16%;
▪️ Чистый убыток составил 9,5 млрд руб, для сравнения годом ранее была прибыль 40,6 млрд руб;
▪️ Свободный денежный поток ушел в глубокий минус до -16,9 млрд руб;
▪️ Чистый долг вырос на 84% г/г и достиг 112,1 млрд руб;
▪️ Долговая нагрузка, а именно соотношение Чистый долг/EBITDA, взлетела до 3,2 против 1,2 годом ранее.
🤔 В чем причины? Сказываются введенные ранее жесткие внешнеторговые ограничения на российские алмазы, перестройка цепочек поставок, а также затяжной кризис на самом рынке. В 2024-2025 годах Индия, которая является главным мировым огранщиком, проходила через распродажу старых запасов вместо закупки нового сырья.
👍 А теперь о позитиве. Если сравнивать 2 квартал с 1 кварталом 2026 года, мы видим улучшение:
▪️ Скорректированная EBITDA во 2 квартале выросла более чем в 4 раза до 11,8 млрд руб;
▪️ Рентабельность по EBITDA восстановилась до 25%. Как отмечает менеджмент, несмотря на кризис, АЛРОСА сохраняет лидерство по маржинальности в мире, ключевые западные конкуренты сейчас вообще показывают отрицательную EBITDA;
▪️ Убыток за 2 квартал сократился до -0,2 млрд руб, против убытка -9,4 млрд в первом квартале.
👍 Еще одно преимущество - в Индии замедлилась распродажа запасов, цены на крупные бриллианты от 2 карат растут, а люксовый сегмент чувствует себя неплохо, так продажи ювелирки у LVMH выросли на 11%, у Richemont на 24%. При этом глобальная мировая добыча алмазов падает, что может подтолкнуть цены на сырье вверх.
💰 Капитализация компании снизилась до 137 млрд руб. Мультипликаторы P/E и ROE сейчас отрицательные, так как компания убыточна. Из интересного - компания сейчас стоит меньше своего капитала, P/B всего 0,38. Согласно дивидендной политике АЛРОСА, базой для выплат является свободный денежный поток, а он у нас отрицательный. Более того, политика гласит, что выплаты возможны, если Чистый долг/EBITDA не превышает 1,5, а у компании он сейчас 3,2. Дивидендов в ближайшее время ждать не стоит. Все деньги пойдут на покрытие капекса и обслуживание растущего долга.
👉 Итог: Мы не видим сейчас тут идеи, так что проходим мимо. Бумага может быть интересна исключительно как долгосрочная ставка на разворот мирового алмазного цикла. Если дефицит предложения на мировом рынке усилится, а АЛРОСА окончательно выстроит новые каналы сбыта в обход ограничений, то акции могут показать хороший рост с текущих отметок, но мы ставку на это сейчас не делаем. Если вы уже сидите в бумаге и покупали дорого, то продавать сейчас мы бы не стали, так что остается запастись терпением и ждать, пока мировой спрос на бриллианты подтянет котировки наверх.
Не является индивидуальной инвестиционной рекомендацией.
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
👉 Акрон (AKRN ). Удобрениям пора расти?
Это 5 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе Акрон - один из ведущих производителей минеральных удобрений. Финансовое положение у компании достаточно стабильное, но не без нюансов в оценке.
💰 Сразу перейдем к оценке, потому что тут это самое главное, P/E около 17,4, EV/EBITDA 8,58, P/B 2,58. Компания оценена немного дешевле своих исторических значений. Но главное далее.
❌ Почему оценка выглядит такой высокой? Ответ - низкий free float, который составляет 5%. Ввиду этого, компания может торговаться в отрыве от своей фундаментальной стоимости. Да, дешевле исторических значений, но в текущих реалиях оценка должна быть ниже раза в 4, чтобы обосновать стоимость фундаментальными факторами. Давайте разбираться, есть ли хоть что-нибудь, что могло бы обосновать такую оценку.
📉 Выручка за 1 полугодие 2026 г. составила 112,86 млрд руб, что на 9% ниже, чем за аналогичный период 2025 г. Снижение выручки наблюдается практически по всем ключевым регионам, кроме Азии без учета КНР и Африки. Особенно заметно просели продажи в США и РФ.
🤔 Операционная прибыль, напротив, выросла на 16% и достигла 38,72 млрд руб, против 33,38 млрд руб годом ранее. EBITDA при этом снизилась на 9% до 47,7 млрд руб, против 52,47 млрд руб в 1 полугодии 2025. Разница между ростом операционной прибыли и падением EBITDA объясняется тем, что в прошлом году был зафиксирован крупный разовый убыток по курсовым разницам от операционных сделок, а именно 12 млрд руб, который и повлиял на снижение операционной прибыли, но EBITDA влияния не было, так как EBITDA это показатель до учета финансовых статей. В этом году этот фактор отсутствует. В результате чистая прибыль за 6 месяцев 2026 года составила 26,1 млрд руб, снизившись на 13% г/г.
😐 Долг Группы продолжает расти. Общий долг на конец 2 квартала 2026 г. составил 155 млрд руб, на конец 2025 г. было 142,9 млрд руб. При этом денежные средства на счетах выросли до 28,2 млрд руб. Чистый долг составляет около 126,7 млрд руб. Соотношение Чистый долг/EBITDA за последние 12 месяцев находится на уровне 1,46. Для производственной компании пока еще приемлемый показатель.
📉 Мы не раз говорили во многих предыдущих разборах, что в первую очередь необходимо смотреть на отчет о движении денежных средств. Тут мы видем, что операционный денежный поток составил 32,2 млрд руб, снижение с 36,8 млрд руб годом ранее. А вот капитальные затраты выросли до 28,3 млрд руб, против 23,4 млрд в 2025 году. Как итог, Свободный денежный поток отрицательный. В условиях, когда компания не проедает деньги, как это делает АФК «Система», а инвестирует в свое развитие – это не так критично, если выход из цикла маячит на горизонте. Из отчета за 2025 г. мы видим, что Акрон активно инвестирует в освоение новых месторождений.
👍 Ожидается, что к 2027 г. отечественные производители могут суммарно увеличить выработку до 30% относительно уровней прошлых лет за счет завершения крупных инвестпрограмм. Риск сегмента - возможный профицит предложения карбамида в мире, если одновременно введут мощности заводы в США, Индии и на Ближнем Востоке. Акрон выигрывает перед производителями из других стран за счет доступа к относительно дешевому российскому природному газу по фиксированным тарифам, а стоимость карбамида напрямую влияет от природного газа. Также у Акрона наблюдалось временное снижение объемов продаж азотной группы в физическом выражении из-за ремонтов и логистических цепочек, что, однако, частично компенсировалось высокими мировыми ценами. После окончания работ продажи должны подрасти.
👉 Итог: Вообще никакого фундаментального обоснования такой оценке, мы не видим тут долгосрочной идеи по такой стоимости, несмотря на то, что мультипликаторы выглядят лучше значений за последние несколько лет. Еще раз повторим - низкий Free Float влияет на оценку, которая абсолютно точно в отрыве от своего фундаментала.
Не является индивидуальной инвестиционной рекомендацией.
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
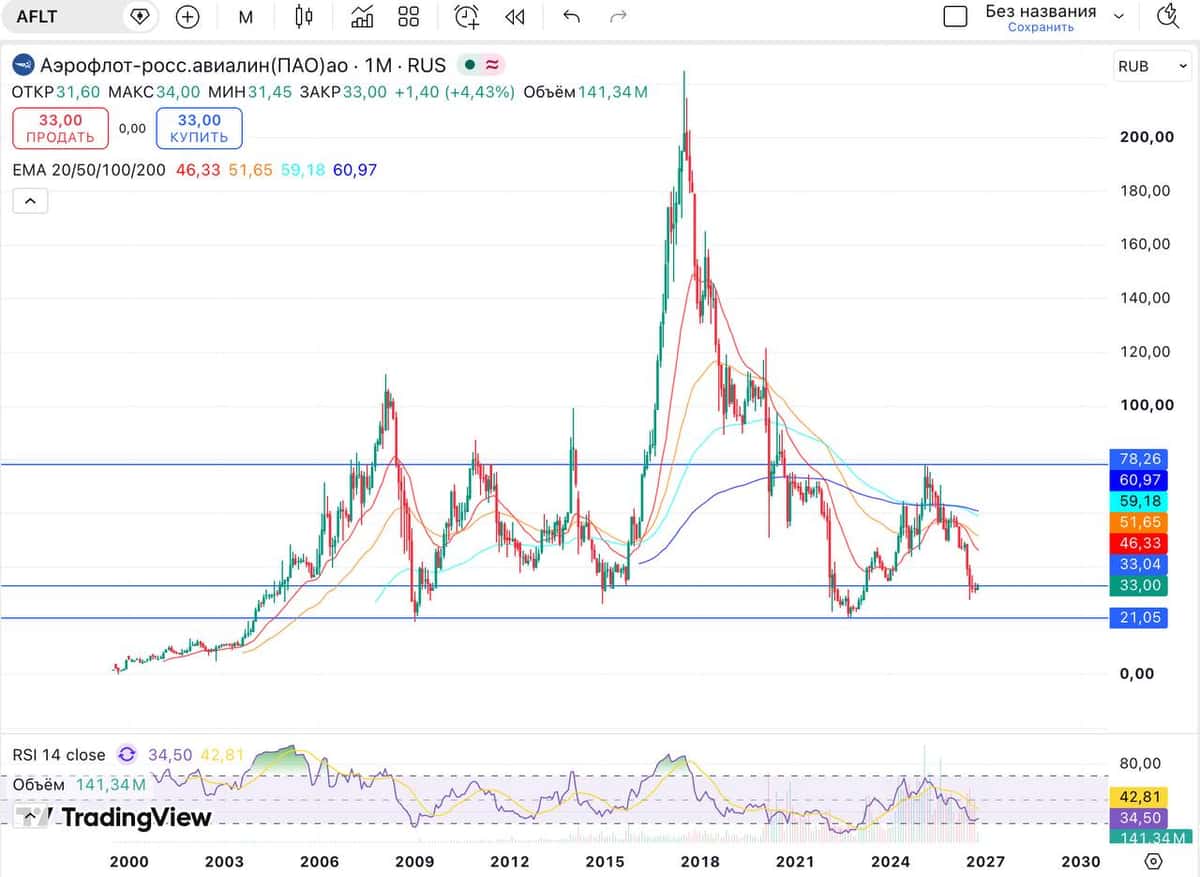
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
АФК «Система» (AFKS). Проценты или удавка?
Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:
▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.
🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.
📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.
👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.
🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:
▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.
Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.
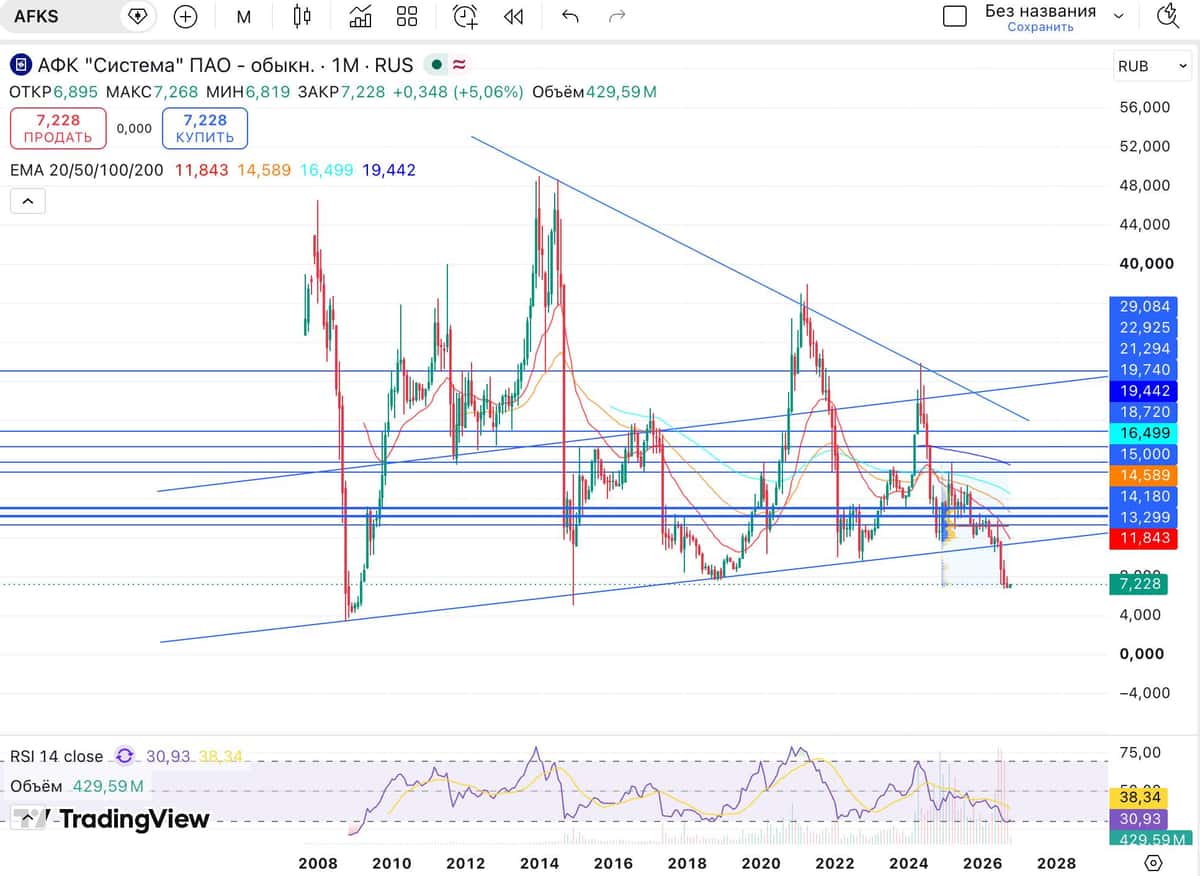
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.
👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.