Поиск

О продажниках с высокими зарплатами и при чём тут переговоры по Украине? 🪓


Люди любят искать высокие зарплаты, ну и считать чужие деньги. Да что там греха таить — я, в общем-то, тоже люблю 😄 Частенько возникает вопрос: «Где надо работать, чтобы хорошо зарабатывать?» Но не всё так просто. Понятное дело, что есть профессии в высокотехнологичных секторах, кибербезопасности, IT, шоу-бизнесе, квалифицированные врачи и инженеры. Там доходы улетают в космос 🚀 Но где заработать нормально простому человеку? Не вундеркинду? И это — ПРОДАЖИ! 💪

Я, кстати, из этой сферы, и знаете, общаясь в кругах продажников: доходы действительно разные. Кто-то едва дотягивает до условных 60 000 рублей, а кто-то зарабатывает сотни тысяч и даже миллионы рублей! 💰 Но в этой профессии, как и везде, есть нюансы. Расскажу лишь о некоторых из них (чтобы вы не думали, что это способ легко заколотить деньги) 😉

В обществе продажников не очень-то любят, существует стереотип — «барыга». Соответственно, когда говоришь, что ты в продажах, ассоциации с тобой часто не самые лучшие 😅

Хороший продажник, который действительно хорошо зарабатывает, — это человек с очень специфическим графиком. Нет в полной мере таких понятий, как выходные, отпуск, больничный, праздники. На связи нужно быть всегда, 24/7 ⏰ Был я как-то на Кубе — разница с Москвой там 9 часов, если не ошибаюсь. Так вот, за время отпуска я несколько раз просыпался ночью, чтобы провести переговоры с коллегами 😴 А выходные там, больничные — вообще не причина, чтобы не работать.

Согласование и переговоры по некоторым сделкам, особенно с крупными компаниями, могут проходить неделями, месяцами и даже ГОДАМИ 🗓️ То есть вы очень долго можете согласовывать каждую букву договора, ждать из отпуска бухгалтера, который всё согласует, потом юриста с больничного, а потом и второго «пришествия»… 😂 Но даже когда это всё произойдёт, окажется, что пока вы всё согласовывали, форма договора устарела и надо бы заново цепочку согласований запустить. И это между компаниями, которые решили заключить договор на несколько миллионов — десятков миллионов рублей. Что в масштабах страны — пыль 🤏

Так вот, а теперь сравнение с переговорами, которые проходят сейчас, — для тех, кто срочно ждёт урегулирования конфликта. Если две ОООшки о сделке могут договариваться годами, чего же вы ждёте от переговоров между СТРАНАМИ? 🌍 Переговоров, которые включают в себя десятки тысяч предприятий, ископаемых, людей и ещё кучу всего? Может ли тут пройти что-то очень быстро? Правильный ответ — не может. Всё постепенно, и всему своё время, нужно только терпение. И иногда его так не хватает — по себе знаю 😌

Однако рано или поздно договорятся, куда денутся 😊 Конечно, в первую очередь ожидаю потенциальный возможный всплеск в крупных сырьевиках 📈

$GAZP $LKOH $ROSN $TATNP $SNGS $NVTK - как компаниях из нефтянки, газа.

Конечно и в фин. отрасли типо $SBER $T $DOMRF $MBNK

А что дальше? - А в реальности время покажет, все ведь не точно)

Не ИИР.
Не аналитика, не совет, не призыв к действию.
Ваши деньги — ваша ответственность! ✋

#инвестиции #фондовыйрынок #переговоры

Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?

Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.

Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.

В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.

• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.

Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.

Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.

• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.

Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.

• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».

Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.

Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.

Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.

Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.

Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.

Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?

Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.

Позиция держателей облигаций

Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.

После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.

Позиция акционеров

Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.

Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:

• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.

• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.

• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.

Что сейчас делать с облигациями, выделил бы три пути:

• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.

• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.

• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.

У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
Разбираем всё главное за неделю.


Макроэкономика: ЦБ попытался включить «ястреба»

1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
Ключевая ставка сохранена на уровне 14%.
Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
Прогноз Было Стало
Инфляция 2026 6–7% 7,1–7,6%
Средняя ставка 2026 14,5–14,6% 14,6%
Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
Профицит торгового баланса 2026 $119 млрд $150 млрд

🔥 Главная цитата:
«Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
Прогноз по инфляции сильно повышен (до 7,6%)
Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

2. Инфляция: формально снижается.
Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

3. Инфляционные ожидания: наконец-то немного упали
Октябрь: 13,2% (было 14,2% в сентябре).
Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

4. Денежная масса (М2): рост продолжается
Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

5. Золотой запас России: минимум с 2019 года
Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
С начала года: –2 млн унций (было 74,8 млн).
Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

6. Ипотека в Москве: падение на 38,7%
III квартал 2026, первичный рынок Москвы (данные Росреестра):
Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
Доля ипотеки: 42% (–3,9 п.п.)
За 9 месяцев: –33,2%
Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
Новости компаний
7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
Рентабельность EBITDA 23,0% +3,2 п.п. г/г
Чистая прибыль 15,2 млрд руб. +17% г/г
Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
Но за 9 месяцев:
Выручка: –10% (до 488,4 млрд)
EBITDA: –28% (до 82,3 млрд)
Чистая прибыль: –61% (до 19,3 млрд)
Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

8. Лукойл: лицензия продлена до 21 ноября
OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
Новый срок: 21 ноября 2026 (было 22 октября).
Что важно:
Любая сделка по-прежнему требует отдельного одобрения OFAC
ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
Активы оцениваются в ~$20 млрд
Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

9. ММК: операционные результаты умеренно позитивны.
III квартал 2026:
Производство стали: 2,99 млн тонн (+8,7% кв/кв)
Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
Доля премиальной продукции: 43,8% (+2,7 п.п.)
За 9 месяцев:
Производство стали: +7,4% (до 8,18 млн тонн)
Продажи: +6,5% (до 7,88 млн тонн)
Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
ЛСР: дивидендная политика ухудшена
Совет директоров ЛСР утвердил новую дивидендную политику.
Что изменилось:
Отказ от ориентира не менее 20% чистой прибыли по МСФО
Исключено положение о ежегодных выплатах
Размер дивидендов теперь полностью на усмотрение совета директоров
Расширены основания для невыплаты дивидендов
Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

Итоги недели одной строкой

ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
Инфляция ухудшен
Ожидания Упали до 13,2% (позитив)
М2 Рост 13,3% — против снижения ставки
Золото Резервы на минимуме с 2019 года
Ипотека Москва –38,7% (негатив для девелоперов)
Северсталь Квартал лучше ожиданий, но дивидендов нет
ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
ММК Умеренно позитивно
ЛСР Дивполитика ухудшена (негатив)

Дзарасов Алан, эксперт, 1ИФИТ
🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

Ойл Ресурс — спасения ждать? И ещё пара кейсов на десерт 🍿

Я периодически слежу за дефолтными кейсами — в том числе по чатам и соцсетям 👀. Хотя признаю: эмитента в портфеле давно нет. Тем не менее мне важно понимать, как развивается ситуация с дефолтными эмитентами — для общего понимания рынка 📊. Условно: что и как я буду делать в той или иной ситуации.

В дефолтных кейсах — надежда умирает последней 🙏. Каждый раз, сквозь каждый комментарий чувствуется: «сейчас что-то решится» ⏳.

При этом я несколько раз общался с разными юристами. Те из них, кто хотел денег, конечно, говорили: «Идём в суд — ты вернёшь свои деньги по этому делу» 💼. А те, кто адекватный и приземлённый, выдвинули такую мысль:

Диверсифицируй так, чтобы не терять для себя слишком большую сумму. Особенности таковы, что даже в случае победы в суде реально получить свои деньги при дефолте — практически невозможно. Либо это будут такие суммы, которые не отобьют даже судебные расходы.

Что тут скажешь? Это ещё одно подтверждение ключевой мысли: распределяйте деньги грамотно 💡. Не знаете как — обучитесь, обратитесь к человеку с компетенциями. Но не разбрасывайте деньги «бездумно» 🚫.

Обычно инвестиции «на авось» превращаются в дефолт и полную потерю средств — и это ещё не конец истории 😬.

Вот даже интересно на примере Ойл Ресурса. В своих официальных каналах они активно пишут: «Мы переговариваемся с банками, ищем поддержку в Минэнерго, встречи проводим — бла-бла-бла» 🗣️.

Вопрос до ужаса простой: а чем вы были заняты раньше? 🤔 Руководство, менеджмент — вы не знали, под какую ставку привлекаете деньги?

Да, можно сослаться на то, что якобы «рейтинг отозвали и финансирование с рынка закрыли — нехороший регулятор» 🙄. То есть вы собрали с рынка 10,5 млрд рублей, и план был один — перекредитовываться на бирже в тупую? Как можно, распоряжаясь такими деньгами, не предусмотреть план «Б»? Дополнительные кредитные линии, сторонние инвесторы, заранее проведённые сессии и переговоры с теми же банками 🤷.

Чего это всё сейчас-то делать? Напрашивается вывод, что всю эту движуху «мутят» для отвода глаз 👀. Кажется, если и есть план «Б» — он ничего общего с интересами инвесторов не имеет 🎭.

Кейс Евротранса, конечно, куда специфичнее. Платили дивиденды, занимая под всё более высокую ставку, а в итоге — дефолтнули 💥. Ещё и на «уголовку» напоролись. Ребята даже не скрываясь, в открытую выплачивали дивиденды и повышали ставку займа — для меня это просто нонсенс 🤯. В какой-то момент просто перестали поддерживать какую-либо коммуникацию с инвесторами — и всё. Прикольно 😏.

Впереди, конечно, одна из самых интересных «развязок» на рынке облигаций — Самолёт ГК 🏗️. Спасёт ли Сбер? Выделят ли кредитную линию? Почему уходит топ-менеджмент — принудительная смена или народ бежит с тонущего корабля? 🚢 Коммуникация с инвесторами пропала напрочь — как и в случае с Евротрансом… Ну-с, поживём — увидим 👀.

Помните: ваши деньги — ваша ответственность! 💰

Не ИИР. Не совет, не призыв к действию, не рекомендация! ⚠️

$RU000A10DB16 $RU000A10AHU1 $RU000A108B83 $RU000A10C8H9
$SMLT $SBER $EUTR $RU000A10BVW6 $RU000A0JWYJ0 $RU000A10DCM3

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

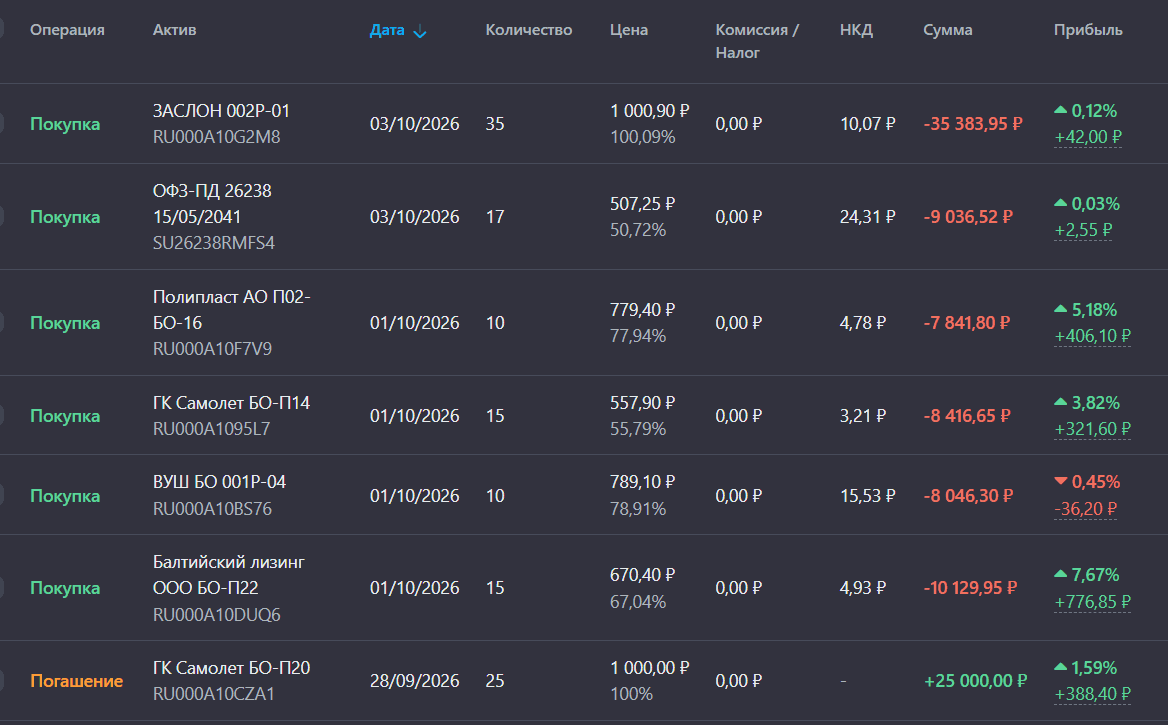
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

С этими мыслями увеличил позиции в следующих выпусках:

• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?

'Не является инвестиционной рекомендацией

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026

Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026

Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.

Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.


Об итогах участия  в XI Международном промышленно-энергетическом форуме TNF 2026

Куда катится угольная телега

paywall
Пост станет доступен после оплаты

Налог на сверхприбыль и газ в Германию: итоги прошедшей недели на рынке


Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:
1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.
2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.
3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.
4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.
Новости компаний
5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.
6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.
7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие
Итог
· Windfall tax
Решения нет, ждём бюджет 2027–2029
· Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
· Инфляция
6,26% — замерла на месте
· Наличные
Спрос растёт, ЦБ признаёт
· Газпром
Намёк на возвращение в Германию (2027)
· Ozon
Возможна отсрочка по налогам (позитив)
· Аэрофлот
SPO может быть перенесено (позитив для восприятия)

Налог на сверхприбыль и газ в Германию: что происходит на рынке?

Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:

1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.

2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.

3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.

4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.

Новости компаний

5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.

6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.

7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Windfall tax Решения нет, ждём бюджет 2027–2029
Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
Инфляция
6,26% — замерла на месте
Наличные Спрос растёт, ЦБ признаёт
Газпром Намёк на возвращение в Германию (2027)
Ozon Возможна отсрочка по налогам (позитив)
Аэрофлот SPO может быть перенесено (позитив для восприятия)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже