Поиск
Аэрофлот. Отчет за 2 кв 2026 по МСФО
Тикер: #AFLT
Текущая цена: 35.7
Капитализация: 140.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/
Мультипликаторы (LTM):
▫️ P/E - 4.58
▫️ P/BV - 4.82
▫️ P/S - 0.15
▫️ ROE - 105.2%
▫️ ND/EBITDA - 2.76
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ положительный FCF +33.8 млрд против -18.6 млрд во 2 кв 2025;
▫️ чистый долг снизился на 5.9% к/к (542.9 → 511 млрд). ND/EBITDA улучшился с 3.04 до 2.76;
▫️ нетто фин расход уменьшился на 37.7% к/к (16.4 → 10.2 млрд);
Что не нравится:
▫️ выручка выросла всего на 1.8% г/г (224.5 → 228.6 млрд);
▫️ чистый прибыль снизилась на 76% г/г (47.4 → 11.4 млрд).
Дивиденды:
Целевой уровень доли прибыли, рекомендуемой к направлению на выплату, установлен в размере 50% скор. чистой прибыли по МСФО.
По данным сайта Доход дивиденд за 2026 год может составить 2.1 руб (ДД 5.88% от текущей цены).
Мой итог:
Операционные показатели за 2 кв (г/г):
▫️ пассажиропоток -1.3% (25.92 → 25.99 млн чел);
▫️ средняя занятость кресел (89.8 → 90.6%);
▫️ перевозка грузов -0.7% (54.3 → 53.9 тыс т);
▫️ грузооборот +3.5% (241.7 → 250.2 млн. ткм);
▫️ тоннокилометраж +3.5% (3.7 → 3.8 млрд ткм);
▫️ количество рейсов -1.3% (94.4 → 93.2 тыс).
Во всех составляющих отмечен рост в международных рейсах, но при этом упали показатели внутренних перевозок.
За полгода выручка увеличилась на 3.6% г/г (414.8 → 429.8 млрд). Выручка за квартал по сегментам (г/г):
▫️ регулярные перевозки +1.7% (211.2 → 214.8 млрд);
▫️ грузовые перевозки +4.2% (7.5 → 7.8 млрд);
▫️ чартерные перевозки -38.9% (0.8 → 0.5 млрд);
▫️ прочая +11.4% (5 → 5.5 млрд).
Чистая прибыль заметно снизилась, но основная причина в том, что во 2 кв 2025 было много прочих разовых доходов. Но даже если скорректировать на эти статьи оба периода, то получится, что прибыль до налогов все равно прилично снизилась (-21.2% г/г, 14.2 → 11.2 млрд). Также в отчетном период сильно выше нетто фин расход (1.2 → 10.2 млрд), правда, при этом во 2 кв 2026 компания получила в 10 раз больший доход от возврата акциза за топливо (26.4 млрд vs 2.6 млрд во 2 кв 2025). За полугодие убыток -561 млн против прибыли 74.3 млрд в 1 пол 2025. Скор. чистая прибыль за полгода 472 млн против 4.3 млрд в 1 пол 2025.
FCF стал положительным за счет более сильной динамики снижения кап. затрат (-7.9% г/г, 52.1 → 48 млрд) в сравнении с OCF (-80% г/г, 70.7 → 14.1 млрд). Но здесь стоит учитывать, что по оценкам аналитиков Capex за 2026 год может составить свыше 100 млрд, а это значит основной объем затрат будет во 2 полугодии.
Долговая нагрузка уменьшилась как за счет снижения чистого долга, так и за счет роста EBITDA. При этом она остается пока вне комфортных значений, а нетто фин расход "отъедает" приличную часть операционной прибыли.
Аэрофлоту удается поддерживать хоть какой-то рост выручки за счет увеличения показателей по международным направлениям. При этом расходы растут все равно быстрее. Хорошо хоть часть затрат на топливо компенсируется возвратом акцизов. С учетом этого за 1 пол 2026 они оказались даже ниже, чем в прошлом году.
Об ослаблении санкционного давления пока речи не идет, а оно мешает полноценно обслуживать суда и по этой причине некоторая часть флота простаивает. Выпуск отечественных самолетов происходит очень медленно. Срок поставки первых судов МС-21 "переехали" с 2026 на 2027 год.
Пассажиропоток за 3 квартал 2026 меньше прошлогоднего на 1.8%, поэтому каких-то финансовых прорывов в нем не ожидается. Если выручка во 2 пол будет расти примерно в тех же значениях, что и в 1, то по итогам 2026 года при рентабельности скор. прибыли 2% Аэрофлот получит 18.7 млрд (P/E скор 2026 = 7.5). Дивиденд тогда может быть около 2.4 руб (ДД 6.7% от текущей цены). Как говорится, ручки не запотели от таких цифр.
Без роста авиапарка компания не сможет улучшить свои результаты (скорее они наоборот будут ухудшаться из-за роста операционных затрат). Могло бы помочь снятие санкций, но пока это выглядит какой-то далекой перспективой.
Акций Аэрофлота нет в портфеле.
Прогнозная справедливая цена - 24 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🪙 Синара. Паровозик, который смог...
Сегодня побывал на заводе
«Уральские Локомотивы» компании Синара в городе Верхняя Пышма.
Компания с 2010 году с участием Siemens выпускает скоростные поезда и не только.
Общий объём инвестиций в производство составил 25 млрд рублей. Предприятие выпускает и обычные электровозы, причем есть электровозы, способные использовать постоянный и переменный ток. Менять AC на DC по ходу движения.
В настоящее время завод работает без иностранного капитала и технологий Siemens.
В поездах «Ласточка» используются контроллеры российского производства. Скорее всего компонентная база не только лишь российская, но сборка отечественая.
Целевой сегмент высокоскоростных магистралей (ВСМ) — перевозки на расстояние 1000–1500 км; более длинные маршруты целесообразнее обслуживать авиацией.
Для проектирования современных электровозов применяется не только иностраное ПО, но и белорусское и российское (например «Компас» от компании «Аскон»).
Ведутся испытания беспилотных систем, разработанных РЖД. Загрузка предприятия составляет около 60% от возможного выпуска поездов.
Строится современный инжиниринговый центр. Текучесть кадров низкая. Средняя зарплата, по оценке одного из топ-менеджеров, — 80 тыс. рублей; в пресс-релизе указано 117 тыс. рублей. Вероятно, истинное значение находится между этими цифрами.
В цепочке поставок: алюминий поставляет «Русал», но алюминиевый профиль закупается за рубежом— открывать его производство в России пока невыгодно.
Корпус кабины, электродвигатели и компрессоры производятся в Челябинске. Силовые преобразователи выпускает компания «Горизон» (Екатеринбург). Часть деталей, узлов и агрегатов собирают в Новосибирске, Нижнем Новгороде, Пензе, Санкт-Петербурге, Твери, Москве, Выксе, Владимире и Воронеже. В грузовых тележках только пневмодемпферы и алюминиевые площадки импортируются из Китая.
Портфель заказов включает 43 высокоскоростных поезда; основные покупатели — ГТЛК и РЖД. Пять составов уже находятся в работе. $RU000A0JXPG2
$RU000A0JXQ44
Эти поезда смогут развивать скорость до 360 км/ч.
Пуско-наладкой занимаются 40 человек одновременно, процесс занимает 30–40 дней.
Несмотря на сокращение инвестиционной программы РЖД, финансовое положение компании СТМ (в состав которой входит завод) остаётся стабильным.
Выводы:
Адаптация к санкциям. Отказ от иностранного капитала и технологий Siemens не остановил производство. Завод продолжает выпуск электровозов и развитие новых направлений (беспилотные системы, инжиниринговый центр).
Недостаточная загрузка мощностей. 60% — резерв для роста, который может быть реализован при расширении заказов, в том числе на ВСМ. 👍
Ну и конечно же ждем ветку скоростных поездов ( скорее всего не ВСМ) между Екатеринбургом и Челябинском. Даже скорость в 160 км/ч позволит преодолевать расстояние быстрее, чем на автомобиле ( 1,5 -2 часа) .
«Уральские Локомотивы» — пример успешной адаптации российского высокотехнологичного производства к условиям санкционного давления, но для полной независимости и роста загрузки необходимы развитие собственной компонентной базы и расширение внутреннего спроса.
В целом компания Синара и Уральские локомотивы производят очень хорошее впечатление.
Спасибо компании и команде Т за организацию этого события. Ну и всем кто присутствовал.
Во 2 части можно будет разобрать финансы и целесообразность инвестирования в облигации СТМ.
7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
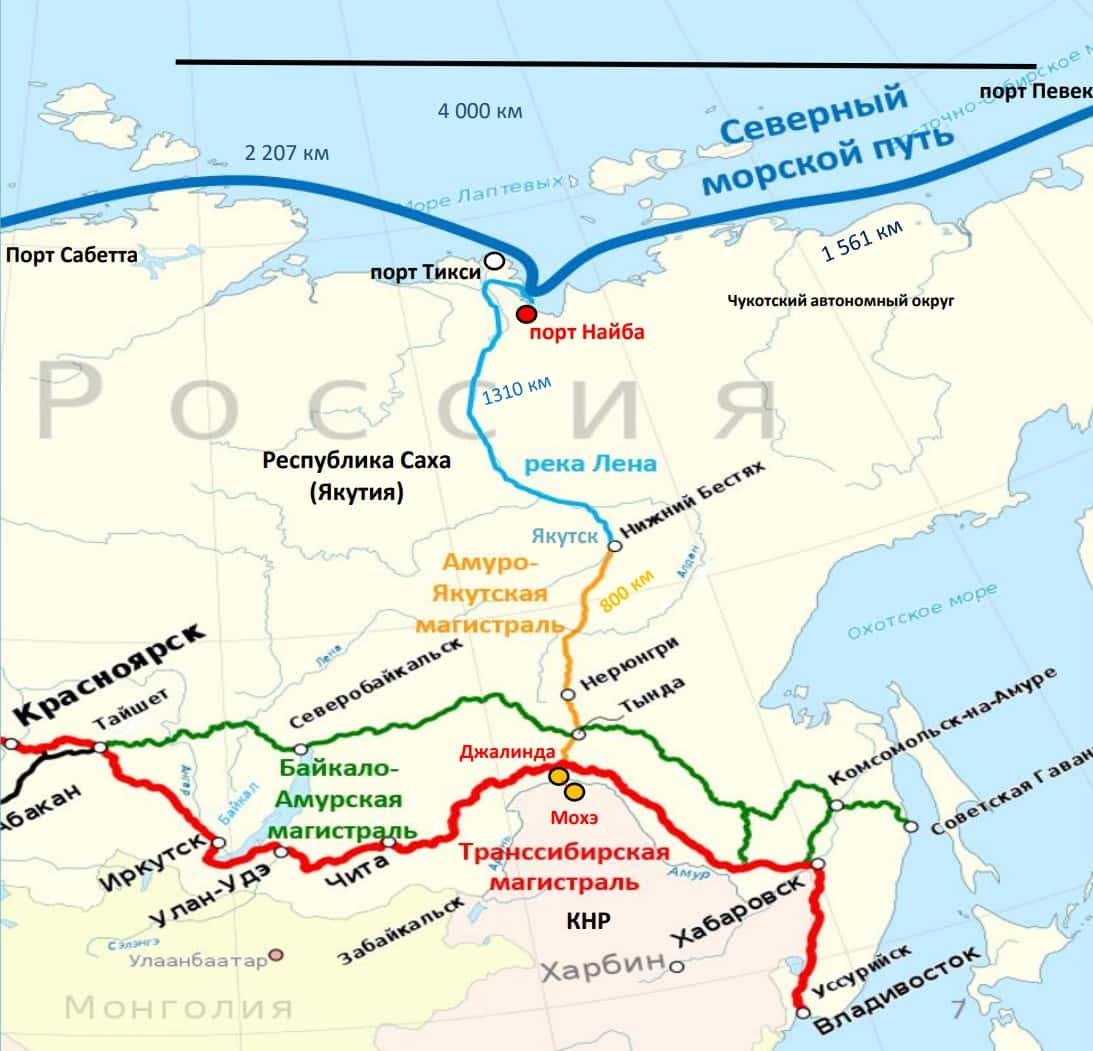
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
Фосагро. Отчет за 2 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5161
Капитализация: 668.4 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P/E - 11.65
P/BV - 2.53
P/S - 1.11
ROE - 21.7%
ND/EBITDA - 2.57
EV/EBITDA - 8.11
Акт/Обяз - 1.62
Что нравится:
✔️выручка увеличилась на 7.7% г/г (139.2 → 149.9 млрд);
Что не нравится:
✔️FCF упал на 56.9% г/г (26.3 → 11.3 млрд);
✔️чистый долг снизился на 5.2% к/к (326.2 → 309.2 млрд). ND/EBITDA ухудшился с 2.36 до 2.57;
✔️нетто фин расход вырос на 4.4% к/к (5.1 → 5.4 млрд);
✔️чистая прибыль сократилась на 33.9% г/г (27.9 → 18.4 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 1 пол 2026 ожидается выплата в размере 327.5 руб (ДД 6.35% от текущей цены).
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка увеличилась на фоне роста цена удобрения. Можно предположить, что и объемы реализации могли вырасти из-за ситуации на Ближнем Востоке. За полгода выручка снизилась на 5.8% г/г (298.6 → 281.4 млрд).
Чистая прибыль за квартал снова ниже г/г. Причина - ухудшение операционной рентабельности с 25.9 до 14.4% (в первую очередь из-за удвоения расходов на серу и серную кислоту, во вторую - из-за роста операционных расходов). За полгода чистая прибыль уменьшилась 75.3% г/г (75.5 → 18.7 млрд). Правда по скор. прибыли без учета курсовых разниц разрыв не такой значительный (-25.4% г/г, 41 → 30.6 млрд).
FCF сократился на разнонаправленном движении OCF (-17.8% г/г, 38.6 → 31.8 млрд) и кап. затрат (+65.3% г/г, 12.4 → 20.5 млрд). Долговая нагрузка выросла, несмотря на неплохое снижение чистого долга. Логично, что повлияло падение EBITDA.
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Второй квартал вышел, конечно, лучше первого, но все равно результаты достаточно слабые. Рост цен на удобрения был перекрыт увеличением расходов. А средний курс доллара за квартал был самым низким за последние годы. По третьему кварталу пока нет определенности, но, наверное, он будет лучше второго. Рубль начал слабеть, цены на фосфорсодержащие удобрения пока на уровне отчетного квартала, только цены на азотные стали снижаться и сейчас находятся примерно на уровне 1 квартала. Экспортные перевозки удобрений по сети РЖД в июле составили 3.7 млн т, что выше прошлого года на 3.5%. Также можно отметить, что правительство продлило временный запрет на вывоз отдельных видов серы до 31.12.2026 включительно.
С учетом слабого 1 полугодия расчеты были изменены и теперь, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что скор. прибыль в 2026 может быть на уровне 74.6 млрд. Это дает оценку P/E 2026 = 8.96 и минимальный дивиденд в размере 288.1 руб (ДД 5.58% от текущей цены). Но как и говорилось в прошлом обзоре, расчет приблизительный, так как достаточно нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу).
Про дивиденды за 1 квартал компания умолчала, что при посредственных результатов в нем почти наверняка говорит о том, что их не будет.
Компания за полугодие не смогла полноценно воспользоваться ситуация вокруг Орумзского пролива по причине сильного рубля и высокой себестоимости производства. При этом Фосагро остается отличной историей для долгосрочного портфеля с как минимум одним понятным драйвером роста в виде ослабления отечественной валюты. Плюс окончание СВО, возможно, ослабит санкционное давление.
Фосагро держу в портфеле с долей 4.28% (лимит - 4%). Прогнозная справедливая стоимость - 5565 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Аэрофлот. Отчет за 1 кв 2026 по МСФО
Тикер: #AFLT
Текущая цена: 29.21
Капитализация: 114.6 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/
Мультипликаторы (LTM):
P/E - 1.72
P/BV - 3.36
P/S - 0.13
ROE - 195.5%
ND/EBITDA - 2.33
EV/EBITDA - 2.82
Акт/Обяз - 1.05
Что нравится:
✔️выручка выросла на 5.7% г/г (190.2 → 201.1 млрд);
Что не нравится:
✔️FCF снизился на 53.1% г/г (22.1 → 10.4 млрд);
✔️чистый долг увеличился на 1.5% к/к (534.9 → 542.9 млрд). ND/EBITDA ухудшился с 2.11 до 2.33;
✔️нетто фин расход -16.4 млрд против расхода +1.3 млрд в 1 кв 2025;
✔️чистый убыток -11.9 млрд против +26.9 млрд в 1 кв 2025;
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Целевой уровень доли прибыли, рекомендуемой к направлению на выплату дивидендов, установлен в размере 50% скор. чистой прибыли по МСФО.
По данным сайта Доход дивиденд за 2026 год может составить 5.29 руб (ДД 18.11% от текущей цены).
Мой итог:
Из-за позднего обзора можно доступны уже операционные показатели за 1 пол 2026 (г/г):
- пассажиропоток +0.03% (25.92 → 25.99 млн чел);
- средняя занятость кресел (89.1 → 90.9%);
- перевозка грузов -3.7% (105.8 → 102 тыс т);
- грузооборот -2.7% (483.8 → 470.6 млн. ткм);
- тоннокилометраж +5.2% (6.8 → 7.2 млрд ткм);
- количество рейсов -0.7% (170.5 → 169.3 тыс).
Если смотреть по составляющим, то в каждом показатели рост в международных рейсах и минус во внутренних.
Выручка по сегментам (г/г):
- регулярные перевозки +6.1% (177.3 → 188.2 млрд);
- чартерные перевозки +0.6% (1.2 → 1.2 млрд);
- грузовые перевозки -8% (7.6 → 7 млрд);
- прочая выручка +9.7% (4.2 → 4.8 млрд).
За квартал получен убыток по причине падения операционной рентабельности с 10 до 0.9% (выросли прямые опер. расходы и заметно просели прочие опер. доходы) и появления нетто фин расхода (18.4 → -16.4 млрд).
FCF сократился на фоне более сильного снижения OCF в абсолютных цифрах (-52.6% г/г, 52 → 24.6 млрд) в сравнении с кап. затратами (-52.3% г/г, 29.9 → 14.3 млрд). За счет роста долга увеличилась долговая нагрузка за квартал.
В перечне ограничивающих факторов, которые озвучивались в прошлом обзоре (санкционное давление, недостаточное количество воздушных судов, ограничение международных перелетов из-за ситуации на БВ) произошла ротация. С июня возобновились регулярные рейсы в Дубай, но появилась проблема с авиакеросином и ценами на него. Удары по нашим перерабатывающим мощностям стали сказываться. Хотя конфликт на БВ снова разгорается, так что, возможно, рейсы в эту сторону снова будут отменены.
Об ослаблении санкционного давления пока речи не идет. По восстановлению авиасообщения с США никаких сдвигов. Выпуск отечественных самолетов также происходит медленно, поэтому пока все выглядит так, что в ближайшие годы скорость выбытия перевозных мощностей будет быстрее, чем поступление новых бортов в парк.
Судя по операционным показателям за 1 полугодие ожидать какого-то положительного результата во 2 квартале не стоит. Скорее всего, мы увидим рост выручки в сочетании с итоговым убытком на фоне увеличения операционных расходов. P/E сейчас выглядит обманчиво дешевым, но почти наверняка во 2 квартале он будет уже либо очень высоким, либо вообще отрицательным из убытка LTM. Аэрофлот смотрится как явный бенефициар окончания СВО, но, к сожалению, пока все только идет по пути эскалации. Поэтому идеи в компании сейчас нет.
По этой причине акций Аэрофлота нет в портфеле и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
ДВМП. Отчет за 2025 по МСФО
Тикер: #FESH
Текущая цена: 62.97
Капитализация: 185.8 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 1.21
P\S - 1.08
ROE - убыток LTM
ND\EBITDA - 0.9
EV\EBITDA - 6.96
Акт.\Обяз. - 2.85
Что нравится:
✔️нетто фин. расход снизился на 49.7% п/п (10.8 → 5.4 млрд);
✔️деб. задолженность уменьшилась на 45.9% п/п (29.2 → 15.8 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 7.2% г/г (185 → 171.6 млрд);
✔️FCF уменьшился на 1.4% г/г (17.5 → 17.3 млрд);
✔️чистый долг вырос на 14.1% п/п (24.3 → 27.7 млрд). ND\EBITDA ухудшился с 0.42 до 0.9;
✔️убыток -3.2 млрд против прибыли 25.4 млрд в 2024.
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
- интермодальные +6.8% (635 → 678 тыс TEU);
- международные +4.8% (501 → 525 тыс TEU);
- каботажные морские +18.3% (104 → 123 тыс TEU).
Перевалка (портовый дивизион):
- контейнеры -8.3% (414 → 387 тыс TEU);
- генеральные грузы -5.9% (4429 → 4169 тыс т);
- нефтепродукты -24.4% (451 → 341 тыс т);
- средства транспорта +29.5% (105 → 136 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) -1.6% (9162 → 9019 дни);
Железнодорожные контейнерные перевозки +0.3% (907 → 910 тыс TEU);
Объемы бункеровки +15.1% (185 → 213 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический -7.1% (161.5 → 150);
- портовый -10.4% (19.5 → 17.4);
- морской +11.8% (2.5 → 2.9);
- железнодорожный -28.6% (1 → 0.7);
- бункеровочный +12.2% (0.5 → 0.6).
Два ключевых дивизиона потеряли в выручке за год. И у портового причиной является снижение операционных показателей, то линейно-логистический уменьшил выручку, несмотря на рост объемов перевозки. Здесь причинами называют снижение импорт через Дальний Восток и падение ставок фрахта в направлении Юго-Восточная Азия – Дальний Восток. Также можно отметить, что во 2 полугодии ЛЛ дивизион отработал в убыток на -3.3 млрд (в 1 пол 2025 была прибыль 4.3 млрд).
По итогу года также получен убыток. Помимо снижение выручки негативный вклад внесли снижение операционной рентабельности с 19.6 до 9.5%, рост нетто фин расхода в 4.5 раза (совокупные курсовые разницы на -13.1 млрд в сравнении с 2024) и выплата налога на прибыль при убытке до налогообложения.
FCF остался примерно на уровне прошлого года. Обе составляющие снизились за год. OCF на 37.3% г/г (40.2 → 25.2 млрд), Capex на 65.1% г/г (22.7 → 7.9 млрд). Долговая нагрузка (с учетом аренды) подросла на фоне снижения денежных средств на счетах.
С момента прошлого разбора котировки сильно разогнали. Первым импульсом были события вокруг Ормузского пролива, а вторым и более сильным - новость о том, что ФАС согласовал сделку Росатома и DP World (ОАЭ) по созданию совместного предприятия. В него Росатом внесет свои 92.5% акций ДВМП для доли в 51% от СП, остальную долю деньгами внесет DP World.
С объявления новости подробностей сделки не появилось и цена акций чуть снизилась, но все равно остается высокой.
Пока не очень понятно, какие результаты ДВМП покажет в текущем году. Есть разнонаправленные факторы. С одной стороны, 1 полугодие прошло при сильном рубле, так что курсовые разницы снова повлияют на результат. Грузооборот порта Владивосток за 4 месяца уменьшился на 10.1% г/г. С другой стороны, на фоне Ормуза цены на фрахт подросли. А контейнерный рынок России за 4 месяца вырос на 6.1% г/г. Да и от рубля уже многие ждут ослабления во второй половине года. Но даже если компания отработает на уровне 2024 года (25 млрд прибыли), то это P/E 2026 = 7.29.
Консервативному инвестору здесь делать нечего. Спекулянты могут попробовать сыграть на сделке Росатома и DP World, но пока это рулетка. Тем более цену уже неплохо подняли.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 42 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
RENI запускает сервис мгновенного онлайн-страхования грузов
«Ренессанс страхование» объявляет о запуске онлайн-калькулятора на сайте компании renins.com для страхования разовых грузоперевозок. Помимо оформления полиса, система также проводит автоматический скоринг грузоперевозчика для автоперевозок. Это помогает клиентам страховой компании объективно оценивать надежность транспортных партнеров и снижать риски при организации перевозок. Система анализирует страховую историю перевозчика, аварийность, финансовую устойчивость, соблюдение сроков доставки и другие параметры.
Новый инструмент позволяет оформить полис за несколько минут без обращения к менеджеру в режиме 24/7. Он дополняет уже существующие варианты оформления страхования грузов по API, которые удобны для частых отправлений.
Процесс оформления состоит из пяти интуитивно понятных шагов. Пользователю достаточно последовательно заполнить информацию о грузе, маршруте перевозки (доступны автомобильный и железнодорожный транспорт), а также внести данные отправителя и получателя.
Система автоматически валидирует данные, а после ввода контактных данных и согласия на обработку персональной информации, происходит мгновенный расчет стоимости.
«Запуск новой опции - это еще один этап цифровизации направления. В ближайших планах расширение функционала оплаты и интеграция сервиса онлайн-страхования с личными кабинетами крупных партнеров», - отмечает вице-президент Группы Ренессанс страхование Владимир Тарасов.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦИАН $CNRU выплатит дивиденды за первый квартал 2026 года — 53 ₽ на акцию, дивидендная доходность 8,5%.
Последний день покупки с правом на дивиденды — 19 июня, реестр закрывается до 22 июня.
Чистая прибыль по МСФО выросла в 4,6 раза — до 1 млрд ₽; предыдущая выплата в декабре 2025 составила 104 ₽ на акцию.
Квартальные дивиденды при кратном росте прибыли сигнализируют о переходе к регулярным выплатам — бумага становится привлекательнее для дивидендных инвесторов.
НКХП. Отчет за 2025 по МСФО
Тикер: #NKHP
Текущая цена: 561
Капитализация: 37.7 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/
Мультипликаторы (LTM):
P\E - 11.56
P\BV - 2.11
P\S - 4.92
ROE - 18.3%
ND\EBITDA - отрицательный ND
EV\EBITDA - 7.36
Активы\Обязательства - 12.61
Что нравится:
✔️чистая денежная позиция увеличилась на 25.6% п/п (5.3 → 6.6 млрд);
✔️рост нетто фин. дохода на 2.2% г/г (901.4 → 920.9 млн);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 31.4% г/г (11.2 → 7.7 млрд);
✔️FCF уменьшился на 84.9% г/г (6.3 → 1 млрд);
✔️чистая прибыль уменьшилась на 49.2% г/г (6.4 → 3.3 млрд);
Дивиденды:
В дивидендной политике не установлено конкретных правил определения размера дивидендов. Обычно платят исходя 50% годовой чистой прибыли по МСФО или РСБУ.
По данным сайта Доход за 4 квартал 2025 года прогнозируется выплата дивидендов в размере 9.09 руб (ДД 1.62% от текущей цены).
Мой итог:
На фоне действующей с февраля по июнь квоты на экспорт зерна за пределы ЕАЭС сильно просели операционные показатели (г/г):
- услуги по перевалке продукции на экспорт -37.6% (8.4 → 5.3 млн тонн);
- транспортно-экспедиционное обслуживание -37.6% (8.4 → 5.3 млн тонн);
- продукция собственного производства -2% (40.5 → 39.7 тыс тонн).
Из-за снижения объемов перевалки упала выручка, но динамика выручки в сравнении по полному году все же лучше, чем была за полугодие. Причина в очень слабых 1 и 2 кварталах 2025 из-за государственных квот на экспорт зерна, которые действовали до 1 июля.
Чистая прибыль уменьшилась еще больше на фоне ухудшения операционной рентабельности с 64.88 до 47.25% и роста эффективной ставки налога на прибыль (28.2 vs 21.3% в 2024).
FCF просел вслед за сильно уменьшившимся OCF (-79% г/г, 7 → 1.5 млрд). Капитальные затраты снизились, но не так сильно (-20.9% г/г, 639.6 → 506.3 млн). Долга у компании нет совсем. Последний краткосрочный займ компания погасила в 2 полугодии отчетного года. Зато "кубышка" продолжает прирастать.
Отчетный год вышел достаточно слабым, но есть все основания полагать, что 2026 будет значительно лучше. Во-первых, если смотреть статистику перевозки РЖД, то видно, что погрузки зерна за 1 квартал этого года выше прошлого (+49.1% г/г, 5.7 → 8.5 млн т). Во-вторых, по данным компании в том же 1 квартале 2026 она увеличила экспорт зерна в 1.94 раза г/г (0.78 → 1.52 млн т). Также глава Минсельхоза Лут заявил, что в этом году РФ сможет вывести на экспорт порядка 55 млн т зерновых, что на 5 млн т больше предыдущего года.
Еще стоит держать в голове, что на 2026 год запланирован ввод в эксплуатацию новый причал и экспортная галерея, которые позволят увеличить мощность перевалки зерна до 11.6 млн тонн в год. Хотя это, скорее всего это история уже следующих годов.
Если компания отработает текущий год на уровне 2024 года и с немного меньшей рентабельность по прибыли (что вполне вероятно, так как будут потери в процентном доходе), то P\E 2026 может быть в районе 5.87, а дивиденд - примерно 47.8 руб (ДД 8.52% от текущей цены). Выглядит не так интересно на фоне некоторых других компаний фондового рынка. Правда, это расчеты приблизительные. Текущая геополитическая ситуация вносит много неопределенностей и, возможно, итоговый результат будет значительно лучше. Но даже в позитивном сценарии дивидендная доходность за 2026 год по расчетам не превышает 11% (выплата около 58.6 руб).
Мнение о НКХП не изменилось. Компания приятная, есть чистая денежная позиция. Но вот оценена она недешево, поэтому в портфеле ее нет. Прогнозная справедливая стоимость - 530 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу