Поиск

Тяжёлый год - тяжёлые промежуточные итоги.


Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.

Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈

Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.

В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.

Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅

Ну и конечно, "очистка" от валютной позиции — ошибка. 😣

Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄

Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃

Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest

Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁

Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️

А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.

#инвестиции #облигации #итогипромежуток

Тяжёлый год - тяжёлые промежуточные итоги.

Рынок, терпение и реальность! 📊


На фоне непонятной ситуации с некоторыми эмитентами решил выпустить пост по облигациям. И первое, что хотелось бы отметить: люди совершенно не понимают, как проверить факт выплат по облигациям! 🤔

Первое: пройдите обучение хотя бы в рамках приложения вашего брокера. Его можно проходить в разное время, например, пока сидите в автобусе или метро, а может, вечером, вместо просмотра рилсов. 📱

Второе.
Существует только два достоверных источника, где можно проверить информацию по эмитенту. Набираете там название эмитента в поисковой строке — и вуаля. Не знаете, какое правильное название вбить? Спросите у Гугла. 🔍

Тут можно посмотреть информацию о зачислении средств:
https://nsddata.ru/ru/news?text=%D0%A1%D0%B0%D0%BC%D0%BE%D0%BB%D0%B5%D1%82&from=21.09.2026&to=28.09.2026

Это депозитарий, где хранятся все ценные бумаги страны и куда приходят все выплаты. Если данные о выплате есть в депозитарии, то не так страшно, что деньги ещё не на брокерском счёте. Значит, просто нужно чуть подождать. ⏳

Ещё информацию о компании можно проверить тут:

https://e-disclosure.ru/portal/company.aspx?id=36419

Это Интерфакс, тут сами эмитенты пишут о юридически значимых событиях в своих компаниях, в том числе о выплатах. 📄

Любые другие источники — это лишь домыслы.
Но каждый может доверять тому, чему хочет доверять. 🤷‍♂️

Третье.
Переобуваться надо! 👟
Главное — успевать делать это вовремя. Изменилась ситуация? Нет дела до общественного мнения, действуем в новых реалиях.

Четвёртое: касаемо кейса Самолёта по раскрытию информации. ✈️
Да, эмитент не обязан делать раскрытие день в день. Как говорят, по закону Т+1.
Но, помимо законов, есть некий коннект с инвесторами, скажем так, неформальные отношения. Для примера:
Я работаю в B2B-продажах много лет, и очень часто в разных ситуациях бывает такое: тут какой-нибудь косяк, тут не доплатили, ещё что-то (так могут делать мои клиенты, но я как продающая организация так делать не могу, мой имидж — дорогого стоит). 💼
Так вот, по договору я могу «натянуть» за различные нарушения каждого второго клиента. Но если я всех буду тыкать договором, со мной просто перестанут работать.

Пятое.
Все совершают ошибки и неверные сделки. Я, кстати, тоже их совершаю и буду совершать. Никто не идеален. Важно — делать выводы, менять стратегию, включать голову. 🧠

Шестое.
До момента, пока вы не разобрались в рынке хотя бы на твёрдом базовом уровне, нейросети и ориентир на прогнозы «аналитиков» — очень плохой инструмент. Вы должны понимать риски и необходимость приобретения того или иного актива. ⚠️

Важное — не только тут, подпишись, чтобы не пропустить. 🔔
Не ИИР.
Не призыв к действию.
Не прогноз, субъективное мнение.
Ваши деньги — ваша ответственность. 💰

Ниже подборка одних из самых противоречивых ценных бумаг.

$RU000A10E747 $RU000A104XJ9 $RU000A10ERC0 $RU000A10BW96 $RU000A104JQ3 $RU000A10FWY1 $RU000A10FQB1 $RU000A10CRB6 $RU000A10E9Z7 $RU000A10FMQ8

#облигации #новичкам #нрд #купоны #выплаты

Промежуточные итоги стратегии «Интеллект»


Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.

Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.

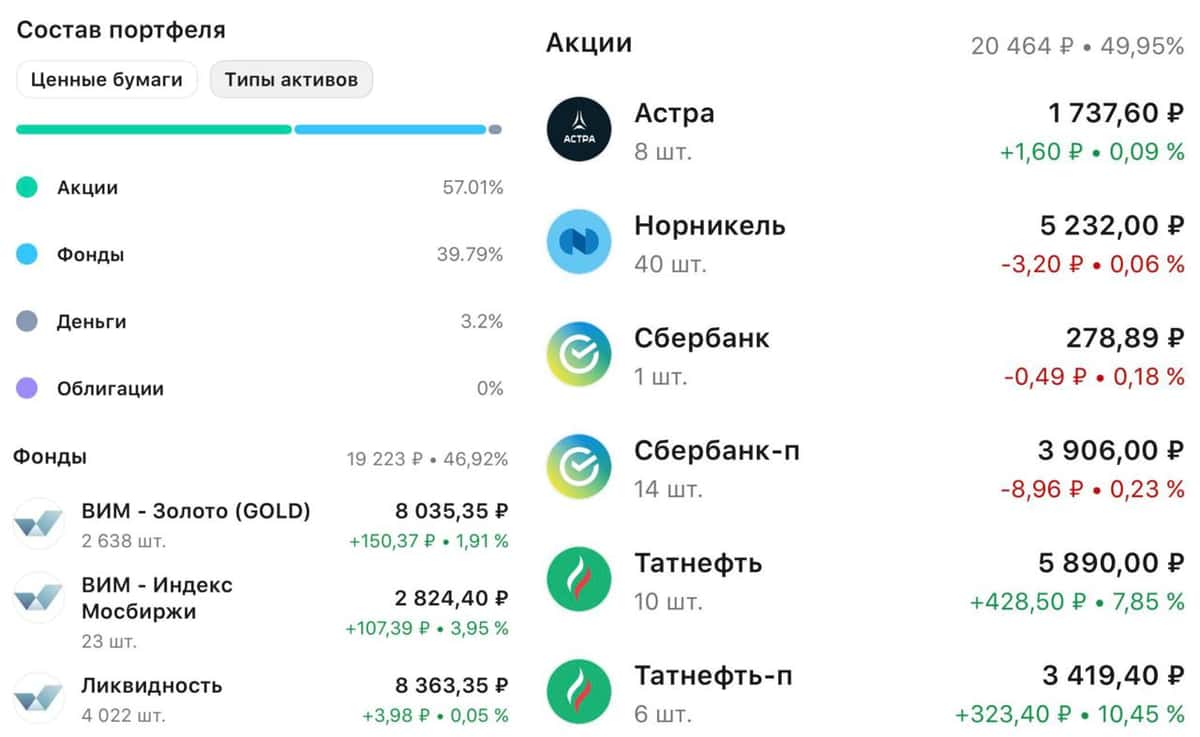
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.

Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.

Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.

Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.

❗️Не является инвестиционной рекомендацией

♥️ Тестируем стратегию дальше. Ставьте лайк!

Промежуточные итоги стратегии «Интеллект»

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.

🪙 Про ВДО. Ещё раз.

В частности и про вчерашнюю ситуацию с МГКЛ.
Компания дала свои комментарии.
Понятна их позиция. Часть сделок проводилась для расширения сети ломбардов. Да и по тому как они расчитывали гудвил тоже есть пояснение. Поэтому кажется, что паниковать рано.

А теперь о другом.
Могут ли компании использовать какие-то мутные схемы?
Конечно. На российским рынке (и не только) это происходит постоянно.
А аудиторы могут посмотреть на "творческие" отчеты сквозь пальцы?
Конечно да. Вопрос в том, кто будет нести ответственность за эти ошибки.

Недавно читал статью про Полюс, там вообще на благотворительность якобы ушли миллиарды рублей.
Хотя возможно они ушли куда надо было уйти...
А дивиденды? Потом, после 2030 года как нибудь. И при этом никаких санкций, выяснений, разбирательств.
Можно ещё вспомнить Евротранс и Оил Ресурс. Там тоже свои проблемы, хотя до поры до времени все было хорошо. Бананы и сосиски продавали и купоны с дивидендами платили.

В общем к выбору компаний в свой портфель нужно подходить ответственно. Отчеты нужно изучать, или хотя бы читать мнение разных людей и уже принимать решение, помня о рисках.
Если эмитент предлагает 30 % доходности, а ОФЗ - 15 %, то надо понимать откуда берутся эти лишние проценты.
Вы берете на себя повышенный риск. Об этом говорит и кредитных рейтинг и уровень долга и т.д.

Покупать, продавать, держать ?
Каждый решает сам.
Облигации МГКЛ я продолжаю держать, так как считаю что запас прочности есть. Об этом я так же писал ранее.
Но все это на свой страх и риск.

Если у вас портфель на 50-100 % состоит из ВДО, то вам в будущем может быть больно. Возможно стоит уменьшить долю, или увеличить число бумаг.
Да, опять диверсификация.
Хотя есть те, кто годами может так зарабатывать на ВДО и умудряется обходить дефолты стороной. Но это скорее исключение, чем правило.
Решение всегда за вами.

В Инвестициях есть толк!

Инвестиции и инвесторы – ЗЛО? 🤔

А снижение потребления вредно для экономики?

Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.

Начнём с самого простого – вклады.

По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰

Инвестиции в акции, облигации и фонды

Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈

Личный пример

На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.

Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉

Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.

Случайная подборка бумаг моего текущего портфеля:

Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)

АБЗ $RU000A10B263 - облигации бетонного гиганта!

АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.

Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.

Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!

Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96

Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!

И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!

#инвестиции #долгосрок #новичкам #чтокупить

P.S. Ты это, подпишись если чё!

В Инвестициях есть толк!

Этичность

Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании на разврат и смерть. Ниже представлено примерное перечисление кандидатов в чёрный список из числа тех эмитентов, которые сейчас представлены на рынке. Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый инвестор решает для себя сам и имеет свои критерии.

Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают, совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо

Табак
Кто создаёт продукцию, от которой большинство неминуемо заболевает и умирают раньше отведённого срока.

Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции полового разврата, начиная с "игрушек для взрослых" и заканчивая средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно называемая "смена пола" невозможна, поскольку человека просто делают инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК Активы" имеют в своём портфеле сеть абортных клиник "ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных клиник Медси)

Военные
Кто создаёт технику и боеприпасы, результатом которых зачастую бывают убитыми не только военные, но и мирное население, старики и дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК

Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики. В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром

Этичность

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.

Как устроена проверка данных в календаре выплат

Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.

При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.

С чего начать верификацию

Проверку календаря удобно строить по простому алгоритму:

• Определить, какие именно параметры нужно проверить.

• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.

• Сопоставить эти данные с эмиссионными документами и условиями выпуска.

Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.

Как проверять данные по дефолтам

Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.

Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:

• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.

Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.

Зачем нужны исторические версии календаря

Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.

В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.

Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.

Что важно для регуляторных расчетов и отчетности

В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.

Как подключать ИИ к верификации

Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.

Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.

Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:

1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.

2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:

«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».

3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.

4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:

«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».

Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:

1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:

«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».

2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.

3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.

***

RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.

Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

🚜 ИнвестВзгляд: Фосагро

paywall
Пост станет доступен после оплаты

Торговые роботы Trading Time: как я автоматизировал торговлю и освободил время

В два часа ночи я сидел перед открытым терминалом и ждал, когда валютная пара наконец выйдет из узкого диапазона. Сделка была открыта ещё вечером. Стоп-лосс стоял на месте, тейк-профит тоже, но закрыть ноутбук я не мог.

Мне казалось, что именно после моего ухода рынок обязательно развернётся.
За два часа цена почти не изменилась. Я несколько раз передвинул стоп, уменьшил тейк-профит, прочитал десяток сообщений в трейдерских чатах и в итоге закрыл позицию с небольшой прибылью.

Утром выяснилось, что первоначальный сценарий был правильным. Если бы я ничего не менял, сделка принесла бы почти втрое больше.

Тогда я впервые серьёзно задумался о торговых роботах.

Не потому, что хотел найти программу, которая угадывает рынок и ежедневно печатает деньги. Мне нужен был инструмент, способный выполнять правила без усталости, страха и желания вмешаться в каждую сделку.

Именно с этого началось моё знакомство с автоматической торговлей и роботами Trading Time.

Почему ручная торговля оказалась сложнее, чем я ожидал

Сначала мне казалось, что для торговли достаточно освоить технический анализ

Я изучил уровни поддержки и сопротивления, свечные модели, скользящие средние, RSI и несколько вариантов входа по тренду. На исторических графиках всё выглядело логично: цена пробивает уровень, возвращается на тест, после чего продолжает движение.
Проблемы начинались после открытия реальной сделки.

Когда позиция выходила в плюс, мне хотелось немедленно зафиксировать прибыль. Когда появлялся убыток, я искал причины оставить сделку открытой. После нескольких неудачных входов возникало желание увеличить объём и быстрее восстановить потери.
Получалось, что торговал я не по системе, а по настроению.

Самым дорогим ресурсом были даже не деньги, а время. Чтобы не пропустить сигнал, приходилось регулярно проверять терминал. Вечером я открывал графики на несколько минут, а закрывал через два часа. Работа, отдых и общение постоянно прерывались уведомлениями.

Торговая стратегия может состоять из пяти понятных правил. Однако человеку приходится соблюдать их сотни раз подряд. Робот решает именно эту задачу: получает рыночные данные, проверяет заданные условия и автоматически открывает или закрывает позиции.
Он не устает, не пытается отыграться и не переносит стоп-лосс только потому, что ему жалко закрывать сделку.

Что такое торговый робот

Торговый робот — это программа, выполняющая торговый алгоритм.

Внутри неё заранее прописываются условия:
по каким инструментам можно торговать;
при каких сигналах открывается позиция;
каким объёмом совершается сделка;
где устанавливаются стоп-лосс и тейк-профит;
сколько позиций разрешено держать одновременно;
в какие часы алгоритм работает;
при какой просадке торговля приостанавливается.

Робот не знает будущего и не понимает рынок так, как человек понимает текст или разговор. Он сравнивает текущую ситуацию с заложенными правилами.

Если условия выполнены, программа отправляет торговый приказ. Если сигнала нет, робот ничего не делает.

В этом и заключается его главное преимущество. Автоматизация убирает разрыв между стратегией и её исполнением.

MetaTrader позволяет заранее тестировать советников на исторических данных, запускать их с разными настройками и смотреть, как алгоритм совершал бы сделки в выбранный период. Для круглосуточной работы робота можно использовать виртуальный хостинг: тогда терминал продолжает работать даже при выключенном домашнем компьютере.

Почему я начал изучать Trading Time

Случайных торговых роботов в интернете много. Можно скачать бесплатный советник, купить программу в магазине MetaTrader или заказать разработку собственного алгоритма.

Однако у готового файла обычно нет понятного сопровождения.

Не всегда ясно, для какого рынка создан робот, какой депозит ему требуется, как настроить риск и что делать после обновления терминала. Человек получает набор параметров, запускает его на реальном счёте и начинает экспериментировать собственными деньгами.

В Trading Time меня заинтересовала другая модель.

Проект специализируется на алгоритмической торговле и публикует материалы о роботах для валют, криптовалют, сырья и других инструментов.

В линейке упоминаются EA Smart Prime, EA Smart Machine, Profit Hunter, Gold Master, NightEcho FX и другие алгоритмы. В официальном канале также публикуются торговые идеи, аналитика и результаты отдельных счетов.

Главное отличие заключалось не в количестве роботов. Мне понравилось, что перед реальным запуском предлагалось протестировать алгоритм на демо-счёте.

По схеме, описанной на сайте Trading Time, пользователь оставляет заявку, общается с менеджером, получает помощь с подбором и установкой робота, а затем проверяет его работу без риска для собственного капитала. Решение о переходе на реальный счёт принимается уже после теста.

Для новичка это намного понятнее, чем покупка неизвестного файла с инструкцией на одну страницу.

Как выбирают торгового робота

До знакомства с автоматической торговлей я думал, что лучший робот — тот, у которого выше доходность.

Позже понял: выбирать нужно не доходность, а сочетание стратегии, риска, инструмента и размера депозита.

Один алгоритм может торговать часто и брать короткие движения. Другой открывает несколько сделок в неделю и удерживает их дольше. Третий специализируется на золоте, четвёртый работает с валютными парами, пятый адаптирован под отдельную криптовалюту.

Например, Trading Time описывает Gold Master как среднесрочный трендовый алгоритм, работающий с золотом на нескольких таймфреймах. Для него команда рекомендует более крупный стартовый капитал. В той же подборке упоминаются Profit Hunter, EA Smart Machine и NightEcho FX, результаты которых могут отличаться из-за используемых инструментов и торговой логики.

Поэтому вопрос «какой торговый робот самый прибыльный» почти бесполезен.

Полезнее задать четыре других вопроса:
Какую просадку я готов выдержать?
Какой капитал могу выделить без ущерба для личного бюджета?
Нужна ли мне спокойная среднесрочная торговля или более активная стратегия?
Понимаю ли я, что происходило со счётом в худший период?

Доходность показывает результат. Просадка показывает цену, которой этот результат был получен.

Почему я начал с демо-счёта

Запуск на демо-счёте часто воспринимают как формальность. Деньги ненастоящие, поэтому человеку хочется быстрее перейти к реальной торговле.
Но демонстрационный период нужен не только для проверки доходности.

За несколько недель можно понять:
как часто робот открывает позиции;
сколько сделок он способен держать одновременно;
как меняется плавающий результат;
насколько активно используется депозит;
что происходит во время новостей;
приходят ли уведомления;
сохраняются ли настройки после перезапуска;
удобно ли контролировать систему.

Я решил не оценивать робота по нескольким удачным сделкам. Короткий результат может зависеть от конкретного движения рынка.

Гораздо полезнее было посмотреть на поведение алгоритма.

Робот мог несколько часов не совершать никаких действий, если условия стратегии не выполнялись. Сначала это вызывало беспокойство: мне казалось, что программа что-то пропускает.

Потом я увидел в этом преимущество.

При ручной торговле человек постоянно ищет повод открыть позицию. Робот не испытывает скуки и не обязан совершать сделку каждый день. Нет сигнала — нет операции.

Какие боты Trading Time привлекли моё вниманиеПервым я изучил EA Smart Prime.

Trading Time называет его флагманским роботом и публикует несколько примеров работы на разных инструментах. В одном из представленных командой кейсов робот работал с XRP: стартовый депозит составлял 2 000 долларов, было совершено 300 сделок, доля прибыльных операций достигла 65,33%, profit factor — 1,97, а максимальная просадка — 17,70%. Эти показатели опубликованы самим проектом и должны рассматриваться как пример конкретного счёта, а не прогноз будущей доходности.

Этот пример понравился мне тем, что в нём была указана просадка.

Цифра прибыли без просадки почти ничего не говорит. Можно заработать 50%, но в процессе пережить снижение счёта на 70%. Такая стратегия подойдёт далеко не каждому.

Следующим был EA Smart Machine.

В материалах Trading Time он описывается как автоматизированный советник с гибкими настройками, который может работать на разных валютных парах. Проект предлагает сначала протестировать его на демо-счёте и только затем выбирать параметры для реальной торговли.

Profit Hunter заинтересовал меня специализацией. В одном из опубликованных кейсов алгоритм торговал тремя валютными парами: EURAUD, EURCAD и EURCHF. Узкая специализация может быть преимуществом, если логика робота создавалась под конкретное поведение инструментов, а не пытается одинаково торговать всем рынком.

Я не пытался подключить всех роботов одновременно. Несколько алгоритмов могут открыть похожие позиции и незаметно увеличить общий риск.

Правильная автоматизация начинается не с количества программ, а с понимания совокупной нагрузки на депозит.

Как прошёл первый реальный запускПосле демо-теста я выбрал консервативные настройки и небольшой объём

Это было принципиально. Первый реальный месяц нужен не для максимальной прибыли, а для проверки различий между демонстрационной и настоящей торговлей.
На реальном счёте появляются спред, комиссия и проскальзывание. Исполнение может отличаться от исторического теста или демо-среды. Поэтому начинать с агрессивных параметров было бы бессмысленно.

После подключения робота изменился мой обычный день.

Раньше я начинал утро с графиков.
Теперь сначала смотрел отчёт:
какие позиции открыты;
сколько сделок завершено;
как изменился баланс;
какова текущая просадка;
не возникли ли технические ошибки.

На это уходило несколько минут.

Я больше не пытался искать входы между рабочими задачами. Не приходилось держать терминал открытым весь вечер. Робот контролировал сигналы и исполнял правила самостоятельно.

Это не означало, что торговлю можно полностью забыть. Автоматизация сокращает операционную нагрузку, но контроль остаётся на владельце счёта.

Что торговый робот делает лучше человека

Первое преимущество — дисциплина.

Если стратегия требует закрыть позицию при определённом убытке, робот выполняет команду. Человек начинает сомневаться, читать новости и искать подтверждение, что цена скоро вернётся.

Второе — скорость.

Программа может одновременно следить за несколькими инструментами и таймфреймами. Человеку для этого приходится переключать графики и постоянно удерживать в памяти множество условий.

Третье — повторяемость.

Каждый одинаковый сигнал обрабатывается одинаково. Результат не зависит от усталости, настроения или предыдущей сделки.
Четвёртое — экономия времени.

Робот не требует сидеть перед монитором весь торговый день. Владелец контролирует систему, но не обязан вручную сопровождать каждое движение.

Пятое — возможность тестирования.

Стратегию можно прогнать на истории, сравнить разные параметры и оценить, как менялись прибыль, количество сделок и просадка. MetaTrader поддерживает многократные тесты с разными настройками и позволяет визуально посмотреть, как советник совершал операции на графике.

Какие показатели я начал смотреть

После подключения робота я перестал оценивать торговлю только по заработанной сумме.

Первым показателем стала максимальная просадка. Она показывает, насколько сильно счёт снижался относительно предыдущего максимума.

Второй показатель — profit factor. Он рассчитывается как отношение общей прибыли от успешных сделок к общей сумме убытков. Значение выше единицы означает, что валовая прибыль превышает валовой убыток, но оценивать его нужно вместе с количеством сделок и просадкой.

Третий — средняя прибыль и средний убыток.

Высокий процент успешных сделок ещё не гарантирует положительного результата. Если робот часто зарабатывает понемногу, но иногда теряет крупную сумму, одна неудачная операция может забрать прибыль нескольких недель.

Четвёртый показатель — количество сделок.

Результат из десяти операций менее убедителен, чем статистика из нескольких сотен сделок, потому что сильнее зависит от случайности.

Пятый — разница между балансом и equity.

Баланс учитывает уже закрытые сделки. Equity показывает состояние счёта вместе с текущими открытыми позициями. Если баланс растёт, а equity заметно ниже, на счёте может накапливаться плавающий убыток.

Почему бесплатный робот всё равно имеет экономику

На сайте Trading Time указано, что доступ к роботам предоставляется бесплатно, а проект получает часть комиссионного дохода от брокеров-партнёров. Такая модель снижает первоначальный порог: пользователю не требуется сразу покупать лицензию за крупную сумму.

Но слово «бесплатно» не означает отсутствие расходов.

Торговля может включать:
спред;
брокерскую комиссию;
свопы за перенос позиции;
расходы на VPS;
проскальзывание;
конвертацию валюты счёта

Поэтому результат нужно считать после всех издержек.

Например, если робот заработал за месяц 20 000 рублей, а спреды, комиссии, свопы и сервер обошлись в 6 000 рублей, фактический финансовый результат составляет 14 000 рублей.
Такая арифметика выглядит менее эффектно, зато показывает реальную экономику автоматической торговли

Что изменилось через несколько месяцевГлавным результатом стало не конкретное число на счёте.

Я вернул себе время.

Вечерами больше не нужно было ждать сигнал, следить за каждой свечой и принимать решения в состоянии усталости. Торговля превратилась из постоянного эмоционального процесса в контролируемую систему.

Я проверял отчёты, следил за просадкой, корректировал допустимый риск и не вмешивался в отдельные сделки без причины.

Робот Trading Time не сделал рынок предсказуемым. Он сделал предсказуемыми мои собственные действия.

Именно этого мне не хватало в ручной торговле.

Когда человек открывает позицию самостоятельно, он каждый раз может изменить правила. Когда работает алгоритм, стратегия исполняется последовательно.

Можно ли считать торговых роботов пассивным доходомПолностью пассивным инструментом я бы их не называл.

Роботу требуется:
первоначальная настройка;
контроль соединения;
наблюдение за просадкой;
обновление параметров;
проверка после изменений у брокера;
периодическая оценка результатов.

Сам Trading Time в своих материалах подчёркивает, что робот не устраняет риск, не должен оставаться без контроля и может требовать адаптации к изменившимся рыночным условиям.
Но по сравнению с ручным трейдингом нагрузка снижается значительно.

Вместо десятков решений в течение дня человек принимает несколько решений более высокого уровня: какого робота использовать, какой риск установить, когда увеличить капитал и при каких условиях остановить алгоритм.

Робот занимается операционной работой. Пользователь управляет системой.

Кому могут подойти роботы Trading Time

В первую очередь — людям, которые уже интересуются торговлей, но не могут постоянно находиться перед терминалом.

Второй сценарий — трейдеры, которым сложно соблюдать собственные правила. Робот убирает импульсивные входы и преждевременные закрытия, если эти действия не заложены в алгоритм.

Третий — пользователи, желающие протестировать автоматическую торговлю без самостоятельной разработки программы.

Создание собственного советника требует формализовать стратегию, написать код, подключить торговую платформу, провести тестирование и исправить ошибки. Готовый робот с поддержкой снижает технический порог.

Четвёртый сценарий — распределение капитала между несколькими подходами. Часть средств может находиться в долгосрочных инструментах, а ограниченная доля использоваться для алгоритмической торговли.

При этом торговый капитал не должен состоять из денег, необходимых для аренды, обучения, лечения или обязательных расходов. Даже протестированный алгоритм может показать убыточный период.

Как правильно начать

Мой главный вывод после знакомства с торговыми роботами Trading Time — не нужно начинать с максимальной доходности.

Лучше двигаться последовательно.

Сначала выбрать понятную стратегию и выяснить, на каких инструментах работает робот.
Затем запустить демо-счёт и посмотреть, как алгоритм ведёт себя в реальном времени.
После этого определить допустимую просадку и подобрать объём позиции.

Первый реальный запуск провести с минимальным капиталом, который не страшно временно увидеть в минусе.

Увеличивать депозит только после того, как накопилась статистика и стало понятно поведение робота в разных рыночных условиях

На сайте Trading Time этот путь фактически заложен в саму механику подключения: консультация, подбор робота, демо-тест и только затем активация на реальном счёте.

Что в итоге дали мне торговые роботыЯ пришёл к автоматической торговле из-за нехватки времени.

Остался из-за дисциплины.

Роботы Trading Time показали мне, что алгоритмический трейдинг — это не соревнование человека и машины. У них разные роли.

Человек выбирает рынок, оценивает риск и решает, сколько капитала готов задействовать.
Робот следит за сигналами, выполняет расчёты и совершает сделки по заданным правилам.
При ручной торговле я постоянно пытался предсказать следующее движение цены. После автоматизации начал думать о другом: насколько устойчива стратегия, как контролируется просадка и какие условия должны привести к остановке торговли.

Это более зрелый подход.

Торговый робот не обязан превращать небольшой депозит в состояние. Его практическая ценность может заключаться в другом: убрать эмоциональные ошибки, освободить время и превратить хаотичные сделки в измеряемый процесс

Для меня именно это стало главным результатом.

Теперь терминал может работать без моего постоянного присутствия. Я вижу статистику, контролирую риск и занимаюсь своими делами, пока алгоритм выполняет ту работу, для которой он был создан.

И впервые торговля перестала управлять моим расписанием.

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

Евротранс - когда дефолты перестанут быть техническими?

Еще недавно Евротранс выглядел как быстрорастущий топливный оператор, который наращивает обороты, расширяет сеть АЗС и активно занимает деньги на публичном рынке. Но дефицит топлива, рост стоимости финансирования и постоянные сбои с выплатами заставляют смотреть на компанию не как на историю роста, а как на кейс с повышенным риском для облигационеров. Даже несмотря на памп акций на 95% 20 июля после запрета коротких позиций по бумагам компании.

⛽️ Итак, выручка Группы за 2025 год выросла на 42,7% до 265,8 млрд рублей. Однако почти 92% доходов приходится на низкомаржинальную оптовую торговлю топливом. Валовая прибыль прибавила лишь 25,5% до 20,7 млрд рублей, а маржа снизилась с 8,9% до 7,8%. Дефицит бензина в следствии атак на наши НПЗ заставил операторов дороже закупать топливо, держать повышенные запасы и замораживать деньги в оборотном капитале. Отсюда видим уйму исков к Евротрансу, которые, в том числе, создают дефицит денежной ликвидности.

Запасы Евротранса в прошлом году выросли сразу на 71% до 39,9 млрд рублей. На бумаге продажи растут, но деньги в кассу не поступают. И уже в отчете за первое полугодие 2026 года мы это увидим. Операционный денежный поток до процентов сократился более чем в два раза до 7,8 млрд рублей, а после их уплаты ушел в минус на 3,6 млрд. Свободный денежный поток составил отрицательные 18,2 млрд рублей.

📊 При этом долговая нагрузка продолжает ухудшаться. Соотношение чистого долга к EBITDA с учетом аренды выросло с 2,7x до 3,2x, а покрытие процентных платежей снизилось с 2,35x до 1,8x. Запас прочности по обслуживанию обязательств становится все тоньше. Компания зависит от рефинансирования, новых выпусков облигаций и ЦФА, чтобы закрывать старые долги и кассовые разрывы.

На этом фоне технические дефолты уже сложно списывать исключительно на ошибки платежных агентов. В марте компания не исполнила выкуп народных облигаций на 3 млрд рублей, в апреле недоплатила купон по выпуску БО-001Р-07, перечислив лишь часть положенных 86,6 млн рублей, а затем задержала погашение ЦФА. Из нового - техдефолт по 3-му выпуску облигаций. Каждый отдельный случай можно объяснить сбоем, но их регулярность указывает на проблемы с ликвидностью.

💰 Для облигационеров риски растут. В обращении находится более 20 млрд рублей биржевых облигаций, а общий объем погашений облигаций и ЦФА в 2026 году оценивается примерно в 11 млрд рублей. Добавим судебные иски на 11,5 млрд и отрицательный FCF - получаем крайне напряженный долговой профиль.

В сухом остатке отчет за прошлый год выглядит сильным только по выручке. Денежный поток отрицательный, долг растет, проценты съедают операционку, а технические дефолты повторяются слишком часто. Боюсь, что топливный кризис может привести компанию к уже настоящему дефолту. Одна надежда на поддержку извне, но она лежит в плоскости надежд, а не здравого смысла.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
$EUTR

Евротранс - когда дефолты перестанут быть техническими?

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 1

Что имеем сейчас: месяц назад ЦБ в девятый раз подряд раз снизил КС до 14,25%. Казалось бы, понижение ставки, в теории, да и на практике тоже, подтолкнет фондовый рынок наверх. Но все произошло с точностью наоборот: рынки, что называется, понесло: российский индекс акций Мосбиржи за неделю после заседания ЦБ неделю рухнул почти на 10% (и продолжает снижаться), а рынок ОФЗ – более чем на 3%.

Аналитики говорят: мол, не все так просто, рынок живет ожиданиями, а не фактами. Все верно, но стоит разобраться, что это за ожидания и насколько они обоснованы. Все, конечно, ждали снижения, весь вопрос, насколько. Самый интересный, на мой взгляд, комментарий – от главы РСПП Александра Шохина, который был «разочарован решением ЦБ». Еще накануне заседания ЦБ он заявил, что логичным и правильным было бы снизить ставку на 1% до 13,5%, а к концу года вполне обоснованно однозначное значение ставки, то есть менее 10%. Если предположить, что ожидания А. Шохина соответствует ожиданиям рынка, то их вряд ли можно назвать оправданными. А вот почему решение ЦБ было вполне адекватно ситуации, а ожидания рынка – неадекватны, попробуем разобраться.

В своем официальном пресс-релизе от 19 июня Банк России привел несколько проинфляционных факторов, которые с его точки зрения, не позволяют снижать ставку агрессивнее:

- Ситуация с бюджетом, а точнее с его дефицитом. ЦБ не зря упомянул, что бюджетная политика в ближайшее время останется стимулирующей, а значит и расходы бюджета, не покрываясь в полной мере доходами, будут «давить» на инфляцию.
- Инфляционные ожидания населения, которые хоть и снизились, остаются очень высокими.
- Усиление потребительского спроса в последнее время.
- Напряженность на рынке труда сохраняется: рост зарплат по-прежнему опережает рост производительности труда. Безработица остается на рекордном минимуме.
- Рост цен на топливо в России способствует росту инфляции в России.
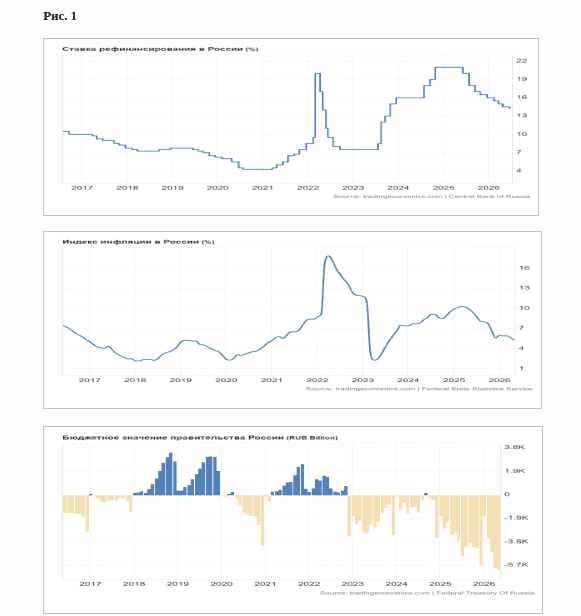
Начнем с ситуации с бюджетом. Рассмотрим динамику ключевой ставки, инфляции за последние десять лет в сравнении с динамикой сальдо госбюджета (рис.1).

Из графиков видно, что при таком состоянии госбюджета (дефицит максимален за последние 10 лет) текущая КС не выглядит столь уж высокой. Последний раз близкий к текущему размер дефицита госбюджета наблюдался в ковидные времена (конец 2020-начало 2021 г.), причем он был все же меньше текущего. Вот тогда КС как раз и была минимальной, чуть более 4%. И это было стратегической ошибкой, она аукнулось позже гигантским всплеском инфляции, которую удалось «укротить» только к весне 2023 г. Вполне понятно, что ЦБ не мог допустить такой же ошибки.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 1

В лизинге бизнес выбирает гибкие и понятные условия финансирования, а не гонку за скоростью

При финансировании транспорта компании ориентируются прежде всего на минимальную нагрузку на бюджет и предсказуемость расходов. Скорость оформления сделки интересует лишь 6,66% менеджеров.

В 2026 году бизнес отдает предпочтение финансовым инструментам с понятной и управляемой нагрузкой, а не быстрым оформлением сделок. Такие выводы представлены в исследовании СберЛизинга, в котором приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес‑услуг. Результаты есть в распоряжении «Клерка».

Главным критерием при выборе инструмента финансирования транспорта респонденты назвали минимальную нагрузку на бюджет — этот фактор отметили 27,97% участников. На втором месте — предсказуемость расходов (25,78%), далее — гибкость условий (24,58%). Скорость оформления сделки оказалась на последнем месте: ее выбрали всего 6,66% опрошенных.

Компании стремятся к решениям, которые позволяют планировать бюджет на несколько месяцев вперед, а разовые крупные выплаты уступают место инструментам с распределенной нагрузкой.

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — сказала директор Управления маркетинга СберЛизинга Марина Андреева.

Запрос на управляемые условия связан с ситуацией на рынке: 41,96% респондентов считают доступность транспорта ограниченной. В таких условиях компании избегают инструментов с непредсказуемой финансовой нагрузкой — цена ошибки слишком высока.

Россиянам объяснили, какие летние привычки водителей ускоряют износ автомобиля

Дальние поездки и быстрая езда ускоряют износ машины летом. Возрастают пробеги, увеличивается количество дальних поездок, а вместе с этим растет нагрузка на основные узлы автомобиля, рассказал «Газете.Ru» исполнительный директор Управления по работе с партнерами СберЛизинга Ашот Ерицян.


«При этом далеко не все водители корректируют подход к обслуживанию машины с учетом сезонных особенностей. Одной из самых распространенных ошибок становится игнорирование регулярных проверок технического состояния. Автомобиль используется интенсивнее, но контроль уровня жидкостей, давления в шинах и состояния расходных материалов остается на прежнем уровне. В результате риск ускоренного износа и возникновения неисправностей заметно увеличивается. Многие водители предпочитают сначала съездить в отпуск, а уже потом заниматься обслуживанием автомобиля», — отметил Ерицян.

По его словам, такой подход кажется логичным, особенно если машина не демонстрирует явных признаков неисправностей, однако именно в дальней поездке нагрузки на автомобиль достигают максимальных значений. Даже небольшие проблемы с системой охлаждения, тормозами или подвеской могут быстро перерасти в серьезные поломки, сказал эксперт. В итоге расходы на ремонт после поездки зачастую оказываются значительно выше стоимости профилактической диагностики до выезда, добавил Ерицян.


По его словам, в жаркую погоду кондиционер становится одним из самых востребованных элементов автомобиля, но некоторые водители используют его практически непрерывно на максимальной мощности, не обращая внимания на общее состояние климатической системы. Если система давно не обслуживалась, повышенная нагрузка может ускорить износ компрессора и других компонентов, предупредил Ерицян. Кроме того, работа кондиционера увеличивает нагрузку на двигатель, особенно в условиях плотного городского трафика и высокой температуры воздуха, добавил эксперт.

К ускоренному износу часто приводят перегрузка автомобиля во время отпускных поездок, движение на высокой скорости в течение длительного времени и привычка игнорировать первые признаки неисправностей, подытожил Ерицян. Многие водители также забывают регулярно очищать радиаторы от загрязнений и контролировать состояние шин, уточнил эксперт. На первый взгляд такие упущения кажутся незначительными, однако в совокупности они способны заметно сократить ресурс автомобиля, подчеркнул Ерицян. Практика показывает, что самые серьезные расходы обычно возникают не из-за одной крупной ошибки, а из-за нескольких небольших нарушений правил эксплуатации, которые накапливаются в течение сезона, заключил эксперт.

Источник: Авто Mail.ru


Бизнес выбирает стабильные платежи

СберЛизинг выяснил, что российский бизнес при финансировании транспорта чаще выбирает стабильность платежей и управляемую нагрузку, а не скорость сделки.

Бизнес выбирает управляемые расходы

При финансировании транспорта российские компании ориентируются прежде всего на управляемость расходов, а не на быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга.
В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории России.


Результаты исследования показывают, что для бизнеса ключевым становится не сам факт получения финансирования, а то, насколько этот инструмент можно встроить в текущую операционную модель компании. В условиях высокой стоимости транспорта, ограниченной доступности техники и осторожного отношения к крупным расходам предприниматели стремятся заранее понимать будущую финансовую нагрузку.


Для компаний, которые обновляют или расширяют автопарк, транспорт остается не просто активом, а рабочим инструментом. Ошибка в выборе схемы финансирования может повлиять на оборотные средства, себестоимость перевозок, график платежей и возможность выполнять действующие контракты. Поэтому бизнес все чаще оценивает финансовый продукт не по скорости оформления, а по устойчивости его условий.


Минимальная нагрузка на бюджет — главный критерий

Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку на бюджет. Этот фактор отметили 27,97% участников исследования.
На втором месте оказалась предсказуемость расходов — 25,78%. Еще 24,58% опрошенных выделили гибкость условий.


В совокупности эти три критерия набрали около 78% ответов. Это означает, что для большинства компаний на первом плане находятся параметры, связанные с контролем денежных потоков. Бизнес хочет понимать, какие платежи предстоят, как они распределены во времени и можно ли адаптировать условия под реальные возможности компании.
Такой результат отражает более осторожную модель поведения. Компании не отказываются от обновления транспорта, но стремятся делать это без чрезмерного давления на бюджет. Особенно это актуально для отраслей, где техника напрямую участвует в производственной или логистической цепочке: простой автомобиля или невозможность вовремя обновить парк может приводить к потерям, но слишком тяжелый платежный график также создает риски.


Скорость оформления ушла в конец приоритетов

Скорость оформления сделки оказалась в конце списка приоритетов. Ее выбрали только 6,66% участников опроса. Этот показатель важен, потому что он демонстрирует изменение логики принятия решений. Для бизнеса быстрое оформление само по себе не является главным преимуществом, если за ним не стоит понятная экономика сделки. Компаниям важнее не подписать договор как можно быстрее, а получить финансовый инструмент, который не создаст непредсказуемой нагрузки.


На практике это означает, что клиент готов потратить больше времени на согласование условий, если итоговая структура платежей будет понятной и комфортной. Для финансовых организаций это тоже сигнал: конкуренция смещается от простой скорости обработки заявки к качеству продуктового предложения, гибкости графика и прозрачности будущих обязательств.
В сегменте корпоративного транспорта такая логика особенно заметна. Автомобили, спецтехника и коммерческий транспорт требуют долгосрочного планирования. Их покупают не на короткий период, а под задачи бизнеса, поэтому платежи должны соотноситься с доходами, сезонностью, контрактной загрузкой и общей финансовой моделью компании.


Ограниченная доступность транспорта усиливает осторожность

Запрос на управляемые условия отчасти объясняется ситуацией на рынке. 41,96% респондентов оценивают доступность транспорта как ограниченную.


В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой. Цена ошибки становится слишком высокой: если нужный транспорт сложно найти, а его приобретение требует значительных затрат, бизнесу особенно важно не ошибиться с форматом финансирования.


Ограниченная доступность техники влияет сразу на несколько решений. Компаниям приходится заранее планировать закупки, учитывать сроки поставки, сравнивать альтернативные модели и осторожнее подходить к обновлению парка. При этом потребность в транспорте сохраняется: производственные, строительные, логистические и торговые компании не могут полностью отложить обновление техники без последствий для операционной деятельности.


Поэтому на первый план выходят финансовые инструменты, которые позволяют распределить нагрузку и сохранить управляемость бюджета. Разовые крупные выплаты становятся менее удобными, особенно если компания работает в условиях нестабильного спроса, сезонности или ограниченного доступа к нужной технике.


Компании планируют расходы на несколько месяцев вперед

Картина, описанная в исследовании СберЛизинга, отражает общую логику поведения бизнеса в нынешних условиях. Компании отдают предпочтение инструментам с понятной и распределенной финансовой нагрузкой.


Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед. Для бизнеса это не просто вопрос удобства, а способ снизить риски и сохранить устойчивость операционной деятельности.
Если платежи заранее понятны, компания может точнее рассчитывать денежный поток, планировать закупки, управлять оборотными средствами и не замораживать слишком большую сумму в одном активе. Это особенно важно для малого и среднего бизнеса, где транспорт может быть значимой частью затрат, а финансовый резерв ограничен.
При этом гибкость условий позволяет учитывать реальные особенности бизнеса. Для одних компаний важен минимальный стартовый платеж, для других — удобный график, для третьих — возможность согласовать условия под сезонность или специфику контрактов.


Финансирование должно встраиваться в операционную модель

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.


Этот комментарий подчеркивает главный вывод исследования: транспортное финансирование для бизнеса становится частью операционного планирования. Компания выбирает не абстрактный финансовый продукт, а механизм, который должен соответствовать ее ежедневной работе, доходам, расходам и планам развития.
Для лизингового рынка это важный ориентир. Клиенту нужны не только одобрение заявки и передача автомобиля, но и предсказуемая экономика владения. Чем понятнее платежи и чем гибче условия, тем выше вероятность, что компания сможет обновить транспорт без лишнего давления на бюджет.


Лизинг становится инструментом устойчивости

На фоне ограниченной доступности транспорта и осторожного отношения бизнеса к расходам лизинг сохраняет роль одного из ключевых инструментов обновления автопарков. Его преимущество заключается в возможности распределить платежи во времени и не изымать из оборота всю стоимость техники сразу.


Для компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере услуг, это может быть критически важно. Транспорт участвует в создании выручки, но его покупка не должна разрушать финансовый баланс. Поэтому управляемая нагрузка становится более значимым аргументом, чем скорость оформления.


Исследование СберЛизинга показывает, что российский бизнес не просто ищет способ приобрести транспорт. Компании стремятся сохранить контроль над расходами, снизить риски и получить финансовый инструмент, который помогает развивать парк без чрезмерного давления на бюджет.


Источник: АвтоДела

Сможешь ли ты стать трейдером? Кто успешнее, мужчины или женщины, гуманитарии или техники?

Сможешь ли ты стать трейдером?
Кто успешнее, мужчины или женщины, гуманитарии или техники?
Психотип в трейдинге.

Затронем очень интересную тему в этой статье! Часто возникают вопросы: у кого больше шансов преуспеть в трейдинге — у математика или гуманитария, у мужчины или женщины?
Какой склад ума лучше подходит для торговли и какие черты характера мешают зарабатывать?

Сразу скажу: я считаю, что абсолютно не важен ни ваш тип мышления, ни образование, ни прошлое.
Не стоит делать выводы, не попробовав себя в трейдинге. Единственное, что действительно важно, — это подойти к делу предельно ответственно, внимательно и с уважением к рынку, понимая, что это сложнейшая деятельность, где большинство теряет деньги.

Что касается эмоций: когда вы освоили теорию, нужно попробовать торговать несколько недель или даже месяцев, чтобы понять, как вы чувствуете себя в рынке.

Ваше ли это?
Возможно, вы импульсивны, но вам так нравится трейдинг, что вы готовы меняться и работать над собой, чтобы получать не просто удовольствие от процесса, а реальный результат. Если же вы отлично контролируете себя и дисциплинированы, но торговля вас сильно выматывает и не приносит удовлетворения, возможно, это просто не ваше.

Главное — смотреть на свои результаты, анализировать ошибки и исправлять их, а не гадать, подходите вы для трейдинга или нет.

Из личного опыта могу сказать: есть азартные люди, которые умеют отделять трейдинг от остальной жизни и успешно зарабатывают, даже если обожают быструю езду, ставки или экстремальный спорт.
А есть те, кто в жизни кажется спокойным и собранным, но стоит им зайти на биржу — начинается хаос.
Кто-то боится совершить даже одну сделку, а кто-то торгует так активно, что рискует быстро потерять депозит.

Человек многогранен. Поэтому единственный совет, который я могу дать, — попробуйте и поймите, ваше ли это.
Всё остальное — просто гадание!

Кстати, кому нужно, можете заказать обложку у моего товарища (к этому посту он сделал обложку): https://kwork.ru/imagegeneration/53077010/sozdanie-oblozhek-dlya-youtube-logotipov-bannerov?ref=21918975 или тут https://t.me/Business_Editingtg

Зайдя в открытый телеграмм получаешь бесплатно:
✔️прибыльные рекомендации по крипте и форексу
✔️разборы сделок
✔️интереснейшие обучающие статьи, объясняющие логику рынка
✔️видеоразборы для новичков и продвинутых трейдеров

Зайти в канал можно здесь:
https://t.me/MoneyDealerstrading


Сможешь ли ты стать трейдером? Кто успешнее, мужчины или женщины, гуманитарии или техники?

Российский бизнес ценит стабильность платежей больше, чем скорость сделки

При финансировании транспорта российские компании ориентируются на управляемость расходов, а не быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга. В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории РФ.


Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку набюджет - этот фактор отметили 27,97% участников исследования. На втором месте - предсказуемость расходов(25,78%) и гибкость условий (24,58%). Скорость оформления оказалась в конце списка приоритетов - ее выбрали лишь 6,66% опрошенных.


Запрос на управляемые условия отчасти объясняется ситуацией на рынке: 41,96% респондентов оценивают доступность транспорта как ограниченную. В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой - цена ошибки слишком высока.


Картина отражает общую логику поведения бизнеса в нынешних условиях: компании отдают предпочтение инструментам с понятной и распределённой финансовой нагрузкой. Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед.


«Три ключевых критерия - минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий - в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», - комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.