Поиск
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
ПАО «ЭсЭфАй» опубликовало результаты по РСБУ за девять месяцев 2026 года
Инвестиционный холдинг SFI (ПАО «ЭсЭфАй», MOEX: SFIN) публикует отчетность по российским стандартам бухгалтерского учета за девять месяцев 2026 года.
Чистый убыток холдинговой компании составил 224,2 млн рублей против чистой прибыли 76,2 млрд рублей годом ранее с учетом положительной переоценки акций ПАО «Европлан» в 2025 году в рамках сделки по их продаже.
Выручка составила 1 млрд рублей против 7,8 млрд рублей годом ранее. Снижение связано с отсутствием дивидендных доходов, составивших 4 млрд рублей за аналогичный период 2025 года, и сокращением доходов от продажи ценных бумаг и долей с 3,2 млрд до 139,3 млн рублей.
Процентные доходы в составе выручки выросли на 27,5%, до 871,5 млн рублей. Управленческие расходы сократились на 8,8%, до 322,9 млн рублей.
На 30 сентября 2026 года активы ПАО «ЭсЭфАй» составили 33,2 млрд рублей, обязательства — 50,9 млн рублей.
За девять месяцев холдинг выплатил финальные дивиденды за 2025 год в размере 8,02 млрд рублей, или 172 рубля на акцию, выкупил 1 984 794 собственные акции за 2,49 млрд рублей и погасил 1 614 614 казначейских акций.
Отчетность доступна на сайте SFI и в Центре раскрытия корпоративной информации.
опубликована бухгалтерская отчетность за III квартал 2026 г.
Уважаемые партнеры, нами опубликована бухгалтерская отчетность за III квартал 2026 г..
Ключевые балансовые показатели по итогам III кв. 2026 г., тыс. ₽:.
⚫ Валюта баланса = 3 469 940 (+11,6% г/г)
⚫ Собственный капитал = 451 275 (+6,0% г/г)
⚫ Выручка = 600 322 (+5,0% г/г)
🔶 Уровень покрытия долга лизинговым портфелем = 1.5х.
🔶 Уровень обеспеченности собственными средствами (достаточность капитала) = 13%.
🔶 Доля облигационного финансирования в кредитном портфеле = 40.89%.
➡️ Этот и прошлые отчеты всегда можно найти на нашем сайте в разделе «Инвесторам».
#отчеты
🏢 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: 💬Канал в МАКС, 📊Пульс, 📊СМАРТЛАБ, 📊БКС-Профит, 📊БАЗАР, 📊Импульс 💚
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ЮМГ. Отчет за 1 пол 2026 по МСФО
Тикер: #GEMC
Текущая цена: 610
Капитализация: 54.9 млрд
Сектор: Потребительский
Сайт: https://emcinvestors.ru/
Мультипликаторы (LTM):
▫️ P/E - 10.32
▫️ P/BV - 1.23
▫️ P/S - 1.72
▫️ ROE - 12%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.31
Что нравится:
▫️ выручка выросла на 44.1% г/г (12.2 → 17.6 млрд);
▫️ чистая ден. позиция 1.2 млрд против чистого долга -10.4 млрд во 2 пол 2025;
Что не нравится:
▫️ FCF снизился на 16.6% п/п (6.1 → 5.1 млрд);
▫️ нетто фин доход снизился на 95.4% п/п (863 → 40 млн);
▫️ чистая прибыль уменьшилась на 15.1% г/г (5.2 → 4.4 млрд);
▫️ деб. задолженность выросла на 20.7% п/п (1 → 1.2 млрд).
Дивиденды:
Диапазон выплаты от 0 до 100% чистой прибыли по МСФО.
По прогнозам сайта Доход дивиденд за 2026 год не ожидается.
Мой итог:
Операционные показатели без учета консолидации АО "Семейный доктор" (г/г):
▫️ поликлинические визиты и помощь на дому -4.4% (180.7 → 172.7 тыс шт);
▫️ средний чек (поликлиника) +17.4% (390 → 458 евро);
▫️ госпитализация в стационар +0.1% (11.46 → 11.47 тыс. шт);
▫️ средний чек (стационар) +4% (4630 → 4816 евро).
Операционные показатели АО "Семейный доктор" (г/г):
▫️ визиты и помощь на дому +8.2% (823.7 → 890.8 тыс шт);
▫️ средний чек (поликлиника) +7.8% (4.5 → 4.9 тыс. руб);
▫️ госпитализация в стационар +0.5% (3.59 → 3.6 тыс шт);
▫️ средний чек (стационар) +10.7% (149.2 → 165.1 тыс. руб).
"Проходимость" сети значительно выше, чем у ЮМГ, но при этом и чек в пересчете на евро сильно скромнее ("Семейный доктор" является более бюджетным форматом).
Выручка прилично выросла, но основная часть прироста "пришла" от консолидации Семейного доктора (4.9 млрд). Без учета консолидации выручка увеличилась на 5.9% г/г (11.7 → 12.4 млрд).
А вот прибыль уменьшилась даже с учетом консолидации. Причины - ухудшение операционной рентабельности с 34.4 до 25.8%, уменьшение нетто фин дохода (1042 → 40 млн) и появление расхода от изменения справедливой стоимости фин. инструментов на 189 млн.
FCF снизился за счет более сильного абсолютного роста кап. затрат (+418% п/п, 0.3 → 1.7 млрд) в сравнении с OCF (+5% г/г, 6.4 → 6.8 млрд).
Приятно, что снова появилась чистая денежная позиция, хотя она заметно меньше пиковых значений 1 пол 2025. На этом нетто фин доход уже не так далеко от 0. Не исключено, что во 2 полугодии появится расход.
ЮМГ только в июле завершила сделку по объединению с сетью клиник "Скандинавия", поэтому в отчетность за 1 полугодие результаты сети еще не попали. Напоминаю, что компания приобрела 100% доли "Скандинавии" у структуры "Севергрупп" в обмен на акции 23.85 млн. акций, выпущенные специально под сделку (цена 766.2 руб).
По примерным расчетам с учетом доп. эмиссии и консолидации "Скандинавии" ЮМГ за 2026 год сможет заработать прибыль в районе 11.5 млрд, что дает P/E 2026 = 6.06. Дивиденды компания не выплачивала с 2021 года, но, возможно, она вернется к выплатам в 2027 году. Тем более на балансе ЮМГ хранится примерно 31.3 млрд нераспределенной прибыли. Хотя компания пока и не озвучивала никаких планов по использованию этих средств. В теории дивиденд за 2026 год может составить 50.3 руб (ДД 8.25% от текущей цены) при выплате 50% от чистой прибыли.
Мнение с прошлого разбора не изменилось. ЮМГ выглядит интересно на долгосрочном горизонте. По субъективному мнению, компания приняла верное решение, выбрав развитие и расширение бизнеса вместо простого сидения на денежной подушке. Да, рентабельность снижается на фоне присоединения менее маржинальных сетей, но за счет роста объемов продаваемых услуг итоговая прибыль будет выше. Опять же стратегически это также выглядит более правильным ходом, так как мы находимся в цикле снижения ключевой ставки, а значит ЮМГ постепенно получала бы все меньший доход от депозитов.
Акций компании держу с долей 4.84% (лимит - 5%).
Прогнозная справедливая стоимость - 855 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?
В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.
⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.
Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.
Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.
🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.
В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.
❗️Не является инвестиционной рекомендацией
Русагро - первое полугодие под крылом госструктуры
«Из князи в грязи» - это выражение ближе всего описывает трагичную ситуацию бывшего владельца Русагро $RAGR Вадима Мошковича и экс-гендиректора Максима Басова. У одного отняли сельхозимперию, у другого - имущество на 3 млрд рублей. Более того, оба находятся под следствием. Я же продолжаю держать руку на пульсе Русагро и сегодня разберу отчетность компании.
🌾 Итак, выручка компании за первое полугодие 2026 года выросла на 9% до 183 млрд рублей. Однако качество этого роста оставляет желать лучшего. Валовая прибыль рухнула на 33,8% до 24,5 млрд рублей, EBITDA составила всего 9,4 млрд, а чистая прибыль практически обнулилась - 56 млн рублей против 4,8 млрд годом ранее. Себестоимость растет значительно быстрее выручки!!!
Выручка масложирового бизнеса выросла на 3% до 103,7 млрд рублей. После модернизации Аткарский МЭЗ вышел на проектную мощность, а производство сырого растительного масла во втором квартале подскочило на 32% до 301 тыс. тонн. Сельхознаправление выглядит эффектнее - выручка выросла в 3,5 раза до 21,6 млрд рублей за счет низкомаржинального трейдинга зерном и соей.
🥩 Главная проблема - мясной сегмент. Выручка сократилась на 10% до 41,6 млрд рублей, а EBITDA обвалилась кратно. Давят низкие цены на свинину на фоне роста предложения и импорта более дешевого мяса. То есть объемы здесь уже не спасают - ухудшилась сама ценовая конъюнктура.
Сахарный бизнес, напротив, нарастил выручку на 49% до 24,6 млрд рублей. Продажи сахара во втором квартале выросли на 47%, однако значительная часть опять пришлась на трейдинговый канал. При этом собственное производство сократилось на 7% из-за более низкой сахаристости свеклы. Получается, обороты растут практически везде, а денег в итоге становится меньше.
⚖️ Параллельно окончательно изменилась корпоративная структура. В мае 65% Русагро были обращены в доход государства, а контроль перешел под управление госструктуре РСХБ-Финанс. При этом летом акционеры одобрили первые с 2021 года дивиденды - 16,48 рубля на акцию. Корпоративный конфликт выплате не помешал, однако делать из одного дивиденда новую стабильную политику я бы пока не стал.
В итоге Русагро под новым контролем операционно продолжает работать, но финансовый результат слабый. Причем пока больше вопросов именно к конъюнктуре и качеству роста выручки, чем к эффективности нового управления. Низкие мультипликаторы выглядят заманчиво, но дисконт здесь вполне заслуженный: прибыль практически исчезла, мясной сегмент буксует, а будущая дивидендная политика неизвестна.
❗️Не является инвестиционной рекомендацией
♥️ Утро должно начинаться с кофе и чего-то полезного. Что, как не моя статья, подойдет для этого наилучшим образом? Ставьте лайк, если мои разборы для вас полезны.
🌟 Новый портал для инвесторов ЗооОптТорг.РФ!
Мы улучшили дизайн и интерфейс сайта, а также собрали в одном месте актуальные материалы для инвестиционного сообщества.
На портале доступны:
🧡 Клуб Инвесторов ЗооОптТорг.РФ – программа лояльности для держателей облигаций. Участники клуба получают скидку до 10% на регулярные покупки для домашних животных 🐱🐶
📊 квартальная и годовая отчетность
💬 ссылки на социальные сети для инвесторов
🐾 Приглашаем ознакомиться с обновленным порталом по ссылке.
Система - игры в Монополию
Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.
💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.
Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.
Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.
💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.
В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS
Пост №1
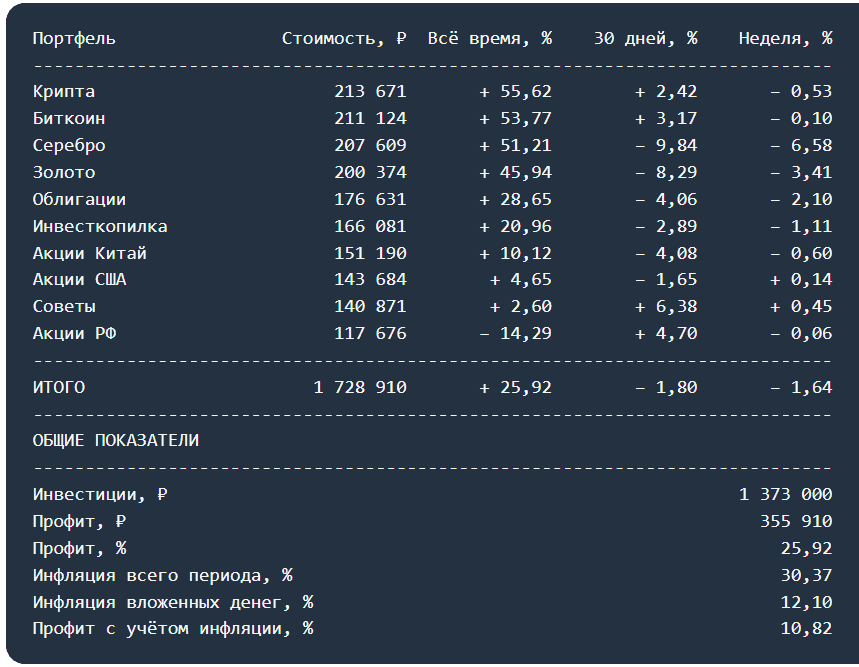
Давно в финансовом движе. С 2016 года в крипто и с 2020 в фондовом рынке. С 2023 года веду эксперимент по ежедневному автопополнению брокерских счетов на 1000 рублей. Делю по 100 рублей в разные финансовые инструменты и сравниваю результаты. Долгое время ввел отчетность в телеграм и пульс. Сейчас автоматизировал отчетность на своей сайте daily100.ru . Там еще много интересных экспериментов по финансам и каждый может рассчитать свою пенсиб бесплатно. На сайте нет рекламы, это чисто для финансового фана.
Буду тут публиковать отчетность за неделю.
На данный момент за 1 373 дня эксперимента на счету 1 728 910 рублей! Задавайте вопросы по эксперименту в комментариях.
30% доходность — это плата за риск. Насколько опасны облигации Эталон?
После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:
Группа «Эталон» #ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.
Крупнейшим акционером группы на начало текущего года года являлась АФК "Система" #AFKS (71%).
• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.
• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.
• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.
Но есть и светлые пятна:
• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.
• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.
• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.
• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.
По надёжности облигаций мнения разошлись:
• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.
• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.
Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).
При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.
Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.
Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.
По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.
Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.
Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером #BELU
Параметры выпуска НоваБев 004Р-01:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется
Параметры выпуска НоваБев 004Р-02:
• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется
• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026
Рейтинги надежности:
• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.
• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)
• Денежные средства: 22,035 млрд руб. (+20,27% г/г)
• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).
Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.
В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:
• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией
• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией
По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.
В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.
Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?
АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.
Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.
Параметры выпуска ЛОЭСК 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026
Кредитные рейтинги:
• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)
• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35
Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.
Из чего состоит долг:
• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.
Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».
Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.
Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.
Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев
По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.
Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.
Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Что не так с облигациями АПРИ? И что сейчас с ними делать?
На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.
Последний раз облигации АПРИ #APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.
В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.
Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.
Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:
• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.
• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.
• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.
• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.
• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.
Но не все так плохо, как может показаться:
• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.
• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.
Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).
Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.
Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.
'Не является инвестиционной рекомендацией