Поиск
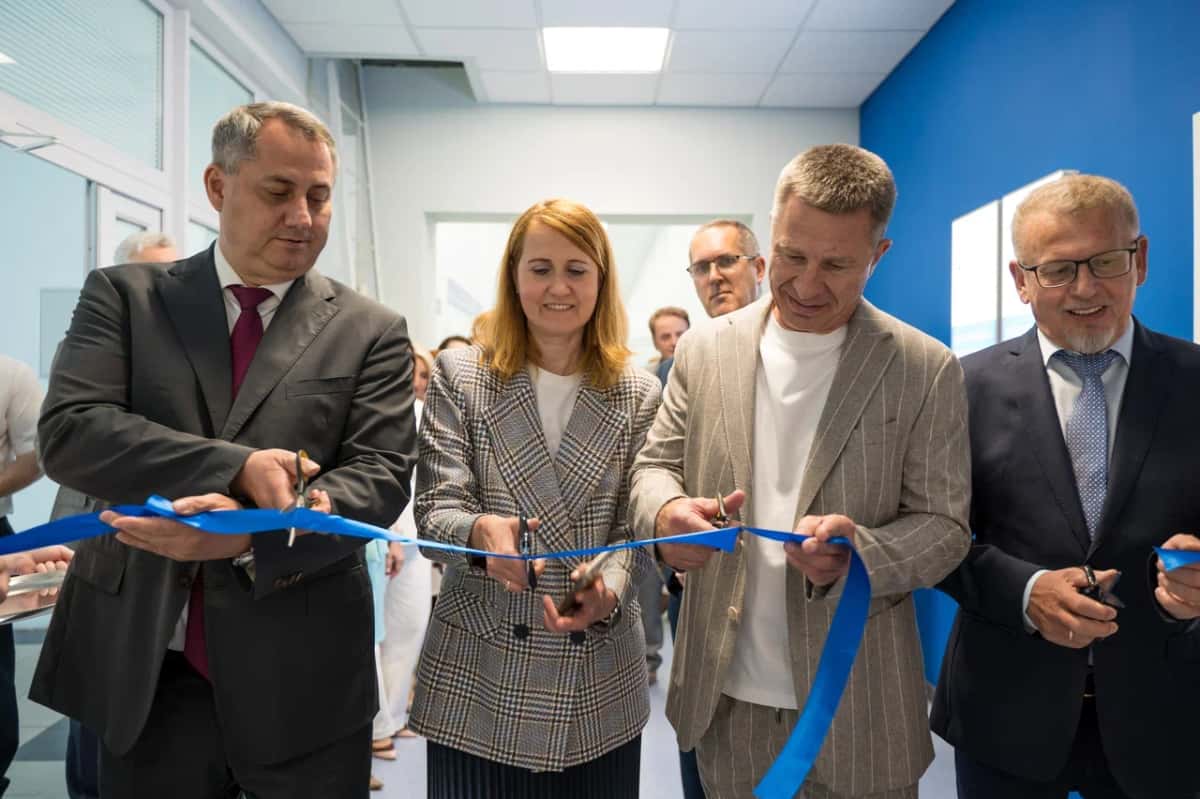
ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»
Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.
📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.
🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.
💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.
✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.
На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.
Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.
Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:
«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»
Ректор СамГМУ Александр Колсанов:
«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».
Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.
Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»
Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.
Впереди — новые проекты и развитие совместных инициатив!💙
Читайте полный релиз на нашем сайте
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.
Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).
Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).
Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».
Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.
По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.
Инженерные системы
Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.
Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].
В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.
Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
Направление «Вертикальный транспорт»
Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:
Москва → крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.
Регионы → дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.
Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:
> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.
Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.
Технологические системы
Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.
Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.
Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.
Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.
В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.
Валовая прибыль выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.
Чистые финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.
Чистая прибыль, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.
Прибыль на акцию составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.
Приведенный показатель EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).
На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).
Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.
При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.
После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.
По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).
Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).
Ссылка на отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4
Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.
Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?
Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.
Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.
В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.
Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.
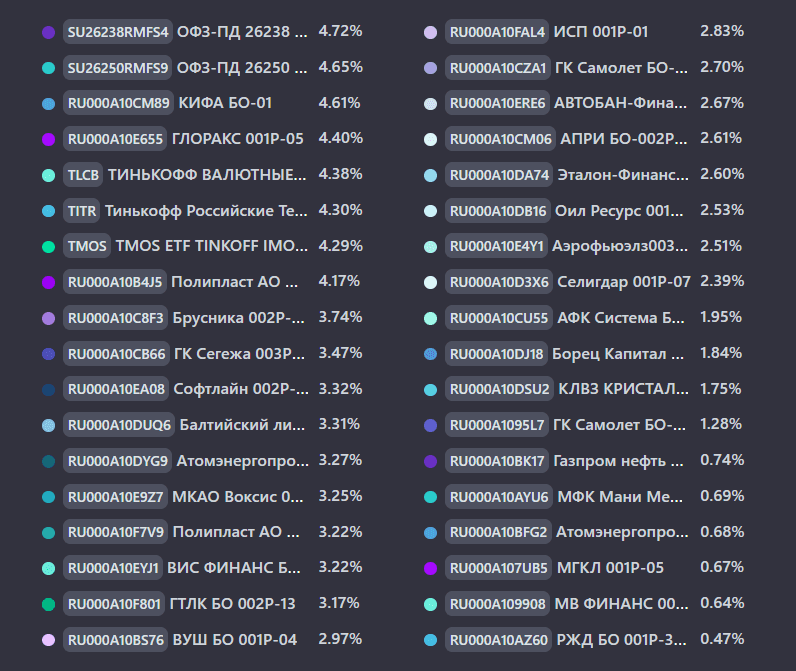
На данный момент в портфеле 33 облигации и 3 фонда:
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:
КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.
Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.
Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца
К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.
Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.
Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками #TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽
• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
🪙 Смартлаб 2026.
По моему мнению это было одно из лучших мероприятий, хотя на рынке и очень тяжёлые и грустные настроения.
"У кого облигации, депозиты или фонды ликвидности, тот чувствует себя хорошо" - примерно с таких слов началась конференция.
15 недель падения. Машина времени, которая отправила нас всех в 2022 год. Так и есть, но... Хочется верить, что рассвет будет, ну а пока работаем с тем что есть.
Как минимум есть инструменты, которые помогают сохранить капитал в это не простое время. $TMOS
По организации вопросов нет, все отработали на высоте.
Эмитенты старались объяснить почему они самые лучшие и во всем виноват рынок и ставка, брокеры продолжают искать своего клиента, блогеры гуляют и ищут вдохновения. Все при деле.
Мероприятие носит еще и терапевтический эффект. Когда ты выговорился и поплакался, то вроде и на душе становится легче.
Напишу то с кем удалось поговорить, но не все так как информации слишком много и её предстоит ещё переварить.
🪙Селектел.
Нравится компания, но похоже ipo ждать быстро не стоит. Но зато есть облигации.
Оборудование разрабатывают сами, в том числе и материнские платы. Но производство в Китае. $RU000A10CU89
🪙 Ренессанс страхование.
Работают с ПДС. А значит больше денег у компании и появляется дополнительная возможность заработать. $RENI
Ожидают рост рынка на 10-15 % в год, Компания растет быстрее рынка.
Buyback. По налогам это эффективнее, чем платить дивиденды.
Прибыль на акцию за 2025 год - 22 р. Если так пойдет и дальше, то можно будет в дальнейшем платить высокие дивиденды.
Див гэпы сейчас тяжело закрываются, поэтому байбек может быть эффективнее.
Есть программа лояльности. От 10 акций можно получить скидку в 15 % на услуги компании.
Максим Орловский.
Smart money идут не в акции сейчас, а в рынок долга. 👍
Из финансовых компаний Сбер лучше всех. $SBER
Тренд на нефть и бензин - мы не знаем как все будет развиваться.
Чем ниже падаешь, тем лучше перспектива. Каждый день все лучше и лучше.
Газпром может быть и по 85. И дивидендов ждать не стоит.
IPO: Совкомбанк, Аренадата, ВТБ допка. Это то в чем он поучаствовал.
Портфель : Акции 15-20%, остальное - облигации. Валюта 30 % от доли облигаций.
АПРИ. $APRI
Компании очень помогли ограничения по льготной ипотеке в 1 кв. Продажи выросли. Об этом вроде уже писал. 👍
Во 2 кв продажи пока не сильно растут. Возможно после новых ограничений по семейной ипотеке... Но те кто хотел зайти, уже зашли, так что эффект будет ограниченным.
Есть программы ипотеки 7 на 7, 7 лет под 7 процентов. И ипотека от Сбера под 11,9 %, что в целом выглядит неплохо. Все же это не 20 % на 20 лет.
Будут открывать парки Союз мультфильм по всей стране, но в основном в регионах. Название проекта - Чебурляндия). Это прекрасно, наш ответ Диснейленду.
Структура долга. Проектное финансирование + облигации ( до 19 % от всего долга). Облигации не самая большая часть долга.
15 сентября - открытие Фанпарка в Челябинске. Для проектов АПРИ это возмость подрасти в цене, а компания может больше заработать. Создается новая точка притяжения в регионе.
Продолжение следует.
Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?
Несмотря на то что индекс Московской биржи просел за прошедшую неделю на 1,78% и продолжает показывать отрицательную динамику уже четырнадцатую неделю кряду, возможности для отскока все еще сохраняются. Ключевая зацепка за оптимизм заключается в том, что индекс ни разу не закрылся ниже отметки 2500, несмотря на давление со стороны геополитики, дешевеющей нефти и крепкого рубля.
Теперь от него требуется преодолеть вершины чуть выше 2530 пунктов — только после такого закрепления можно будет говорить об ускорении роста, и в этом случае ближайшими целями станут 2557 и 2600 пунктов.
На предстоящей неделе настроения на рынках будут задавать два главных сюжета: Первый — возможное заключение мирного договора между США и Ираном, которое сулит разблокировку Ормузского пролива. Второй — пятничное заседание Банка России по ключевой ставке.
Нефтяные цены уже отреагировали на новости о потенциальном мире снижением до 85–86 долларов за баррель. Однако в случае реального заключения сделки падение может продолжиться — вплоть до 80 долларов и даже ниже. Это способно негативно сказаться на российском фондовом рынке и рубле уже на открытии торгов. При более низких ценах на «черное золото» национальная валюта вполне может ослабнуть до 75 рублей за доллар.
Поздно ночью Трамп анонсировал мир с Ираном, открытие Ормузского пролива и снятие блокады с иранских портов. Подписание соглашения намечено на 19 июня в Швейцарии при посредничестве Пакистана. Теперь главное, чтобы к этому времени не было провокаций и мир действительно будет достигнут.
В то же время у инвесторов есть и встречный фактор. В пятницу состоится заседание ЦБ, и рынок с высокой вероятностью ждет снижения ключевой ставки — скорее всего, на 50 базисных пунктов. Это способно оказать поддержку фондовому рынку ближе к концу недели. Тем более что российские акции сейчас выглядят сильно перепроданными, и любой позитивный сигнал может дать толчок к отскоку.
Позитивным итогом воскресенья стал телефонный звонок Путина и Трампа. По словам Юрия Ушакова, Трамп заявил о готовности воздействовать на Киев и европейских партнеров США. Беседа, приуроченная к 80-летию американского президента, продлилась около часа.
Стороны обсудили международную повестку и возможные взаимные контакты, а также договорились о скором визите Уиткоффа и Кушнера в Россию. Рынок на торгах выходного дня отреагировал ростом.
Из корпоративных событий: на предстоящей неделе в центре внимания окажутся годовые общие собрания акционеров целого ряда компаний, которые будут принимать решения по дивидендам. В их числе — Роснефть #ROSN, Novabev Group #BELU, Займер #ZAYM, ОГК-2 #OGKB, Нижнекамскнефтехим #NKNC и другие эмитенты.
Во вторник Московская биржа запускает торги фьючерсами на акции сети Лента #LENT, а компания Henderson #HNFG представит свои операционные результаты за первые пять месяцев 2026 года.
Среда будет отмечена публикацией данных по инфляции: Росстат сообщит об оценке индекса потребительских цен за период с 9 по 15 июня. Эти цифры впоследствии могут повлиять на решения регулятора. А в четверг участников ждёт квартальная экспирация.
На внешних контурах ключевым событием станет решение Федеральной резервной системы США по процентной ставке, которое будет объявлено 17 июня. Кроме того, в середине недели выйдет ежемесячный отчёт Международного энергетического агентства.
15.06.2026 - понедельник
• #RGSS закрытие реестра по дивидендам 0.00408577 руб
• #LVHK закрытие реестра по дивидендам 0.189 руб
• #GEMA закрытие реестра по дивидендам 2.8 руб
• Инкаб СД определит ценовой диапазон размещения акций на IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
М.Видео открывает регистрацию партнерских ПВЗ по всей России
ПАО «М.видео» объявляет о запуске регистрации партнерских пунктов выдачи заказов (ПВЗ) через специальную платформу open.mvideo.ru. Новый проект позволит предпринимателям по всей России присоединиться к логистической и сервисной инфраструктуре Компании и открыть собственный пункт выдачи заказов М.Видео.
Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026 Геополитика и глобальные риски
Конфликт с Ираном остается главным драйвером волатильности. Переговоры США-Иран продолжаются, но блокада Ормузского пролива и взаимные угрозы сохраняют напряжение. Это привело к скачку цен на энергоносители и глобальным рискам для поставок. Китай активно выступает за открытие пролива без пошлин. Трамп и Си Цзиньпин провели саммит — фокус на торговле и Тайване.
Экономика США и мира
• ВВП США в Q1 2026 вырос на 2% (годовая ставка) — лучше ожиданий несмотря на войну и рост энергоцен. Бизнес-инвестиции в ИИ бьют рекорды.
• Глобальный прогноз S&P Global на 2026 понижен до 2.2%. Инфляция в США держится около 3–3.5%, ФРС сохраняет ставку на 3.5% — резких снижений не ждут.
• Сингапур показал взрывной рост +6% в Q1 благодаря ИИ и полупроводникам.
Фондовый рынок
S&P 500 обновляет максимумы (около 7200+), Nasdaq тоже на пиках. Апрель-май принесли сильный рост (+10%+ по индексам). Энергия лидирует на фоне нефти, tech держится на ИИ-хайпе. “Sell in May” не сработал — рынки демонстрируют resilience.
Товарно-сырьевой рынок
Нефть Brent/WTI >$100 за баррель из-за сбоев в Ормузе. Золото в “safe-haven supercycle”. Коррекция возможна при деэскалации, но риски остаются высокими.
Валюты (Forex)
Давление на доллар продолжается (DXY). Ожидается ослабление USD в 2026 из-за политики ФРС vs другие ЦБ. EUR/USD, GBP/USD, AUD/USD могут укрепиться. Рубль реагирует на нефть и геополитику.
Криптовалюта
• Регуляторная ясность: SEC и CFTC признали BTC, ETH, SOL, XRP и еще 13 монет цифровыми товарами (не securities). Это большой плюс для институционалов.
• Bitcoin консолидируется около $77–78k. Альткоины показывают силу — разговоры об altseason.
• Волатильность на фоне геополитики, но долгосрочный настрой позитивный.
Инвестиции и трейдинг: Аналитика
• Бычий настрой на акции и commodities при сохранении рисков.
• Хеджирование через золото и защитные валюты.
• ИИ остается главным драйвером роста (оборудование, софт).
• Edge cases: Эскалация на Ближнем Востоке → нефть вверх, рынки вниз; мирные переговоры → коррекция commodities и relief rally.
• Рекомендация: Диверсификация, внимание к макроданным (NFP, инфляция) и новостям по Ирану.
Итог недели: Рынки показывают устойчивость несмотря на геополитический шторм. Главные темы — энергия, ИИ и регуляция крипты. Волатильность высокая — следим за переговорами по Ормузу.
Подписывайся на канал — ежедневные обновления! 🚀
#Экономика #Геополитика #ФондовыйРынок #Криптовалюта #Нефть #Инвестиции #Трейдинг #Bitcoin #Forex #ИИ #ФРС #Иран
Кредитное похмелье Магнита: сможет ли ритейлер выбраться из пике?
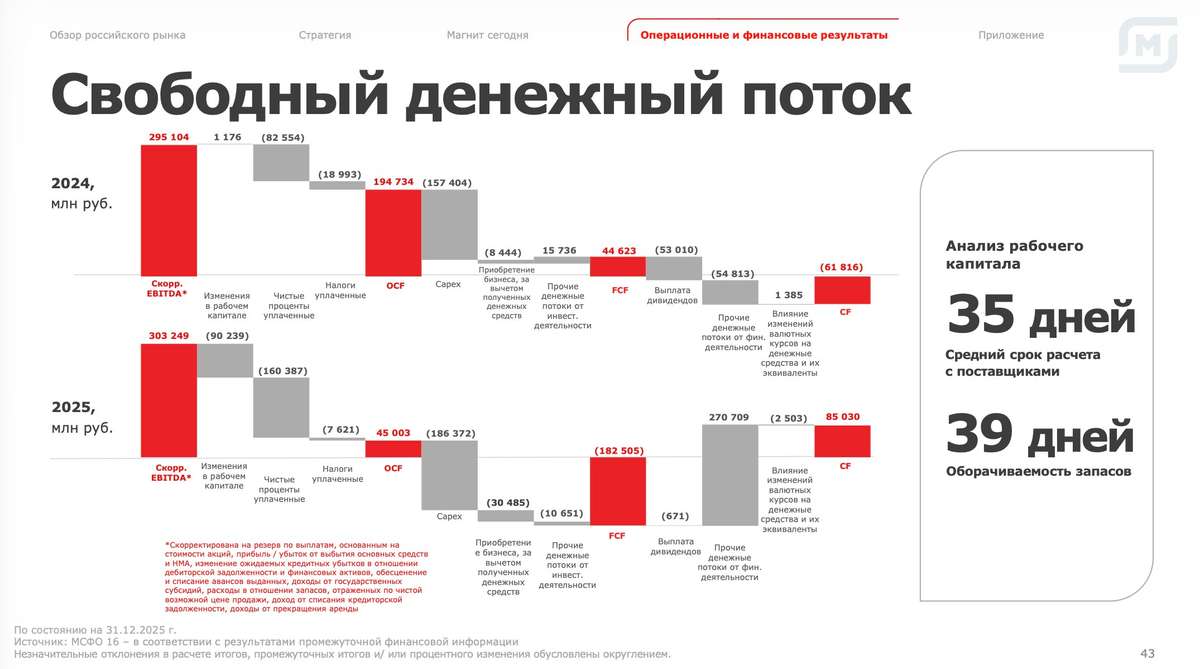
Прошлый год для ритейла был тяжелым. Казалось бы, сектор - это тихая гавань, протекция от инфляции, а еще стабильные денежные потоки. Однако не все так просто, и причины этому можно разглядеть в годовой отчетности за 2025 год. Стоит ли ожидать возврата к прибыли и когда бизнес снова станет работать на акционеров? Давайте сегодня разбираться на примере отчета Магнита $MGNT за 2025 год.
🛒 С операционной точки зрения Магнит агрессивно провел прошлый год. Согласно отчетности, выручка выросла на 15,3% до 3,5 трлн рублей. Драйверами роста стало рекордное открытие новых магазинов, в том числе интеграция Азбуки вкуса, рост LFL продаж на уровне 8,7% г/г и рост среднего чека на 8,4%. Прекрасные показатели, что же могло пойти не так?
Несмотря на рекордную выручку, эффективность бизнеса резко упала. Рентабельность по EBITDA сжалась до минимальных среди публичных ритейлеров 4,8%. Вместо положительного финансового результата Магнит по итогам 2025 года зафиксировал чистый убыток в 16 млрд рублей, против прибыли в 50 ярдов годом ранее.
📊 Тут важно обратить внимание на то, что финансовые расходы выросли с 24,5 до 82,3 млрд рублей. По факту вся чистая прибыль ушла на проценты по кредитам. С долгом у Магнита тоже проблема - для покупки Азбуки вкуса и агрессивного роста явно использовались заемные средства. На конец года долг составил ~500 млрд против 252 млрд рублей годом ранее, а его соотношение к EBITDA достигло отметки 2,9x.
Получается, что пока ЦБ душит инфляцию рекордными ставками, Магнит закредитовался под высокий процент. При этом инвестировал в ритейл, для которого благоприятный сентимент - высокая инфляция. Возможно, финансовый менеджмент компании имеет какой-то план, но в лоб идея выглядит сомнительной, а такая раскорреляция - опасной.
🧲 Интересен ли инвестиционный кейс Магнита?
Несмотря на дешевизну по некоторым мультипликаторам, не спешил бы ловить падающие ножи. Средняя ставка заимствований сейчас составляет ~17%. Это значит, что даже если рефинансировать долги в этом году на фоне снижения ставки, то она навряд ли опустится ниже 15-16%. Отрицательный денежный поток - риск для дивидендов и драйвер роста долговой нагрузки.
В 2026 году стоит ожидать высоких финансовых расходов, вероятно, сопоставимых с прошлой прибылью. Финансовая ситуация не позволяет платить дивиденды, что ведет к ухудшению баланса. Низкая ключевая ставка, которая может помочь бизнесу, ожидается только в 2027 году. При этом ЦБ серьезно борется с инфляцией, что давит на рост доходов ритейла. Магнит сделал рисковую ставку на реализацию сразу нескольких благоприятных факторов, поэтому риск крайне велик.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!
Еженедельный дайджест новостей отрасли
Главные новости:
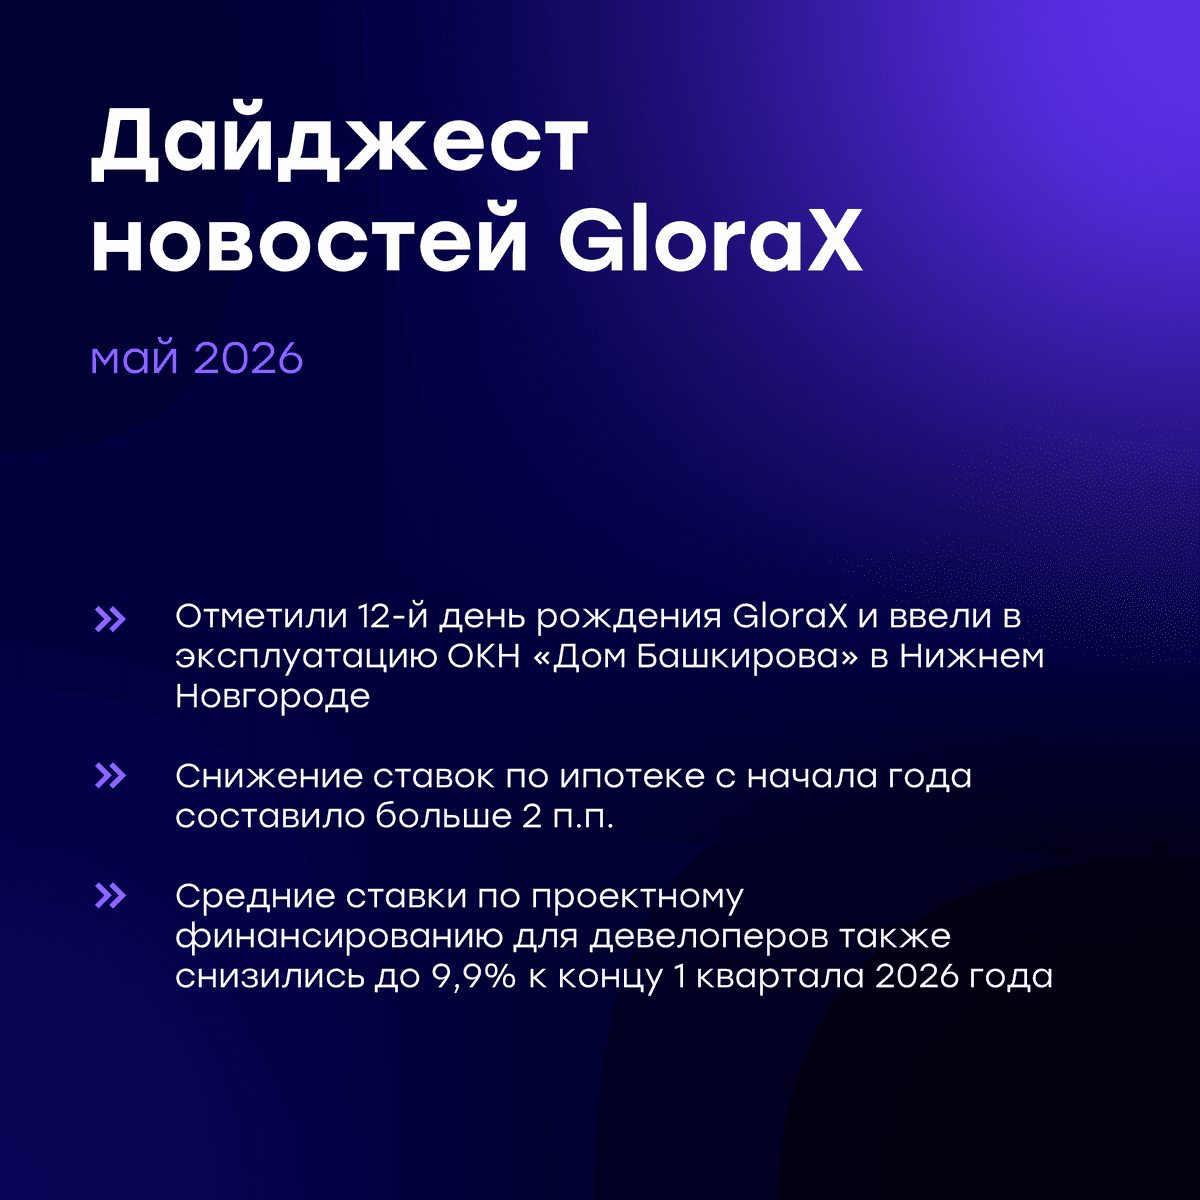
✅ Отметили день рождения GloraX — нам 12 лет. Продолжаем расширять географию, запускать новые проекты, укреплять позиции в регионах и поддерживать сильные финансовые и операционные результаты.
✅ Ввели в эксплуатацию уникальный культурный объект — «Дом Башкирова» в составе проекта «Статус на Черниговской» в историческом центре Нижнего Новгорода. В 2025 году GloraX вошел в топ-15 застройщиков России по сохранению объектов культурного наследия (ЕРЗ).
Новости отрасли:
🔍 Около 865 млн рублей по льготной ставке 9% было выделено банком ДОМ.РФ на реконструкцию «Дом Башкирова». Проект реализуется GloraX в рамках комплексного развития территории Черниговской набережной Нижнего Новгорода. Это первый завершенный объект в России, получивший льготное финансирование по программе восстановления объектов культурного наследия.
Подробнее: https://tass.ru/nedvizhimost/27396259
🔍 По данным ДОМ.РФ, средняя ставка по рыночной ипотеке на новостройки достигла 19,22% (минус 2,04 п.п. с января). Рынок восстанавливается: объем выдачи ипотеки на первичном рынке за январь-апрель вырос на 24% до 707 млрд руб.
Подробнее: https://xn--d1aqf.xn--p1ai/analytics/mortgage/
🔍 Средневзвешенная ставка по проектному финансированию застройщиков продолжила снижаться и на 1 апреля 2026 года достигла 9,9%. За месяц банки ускорили открытие кредитных линий: объем вырос на 566 млрд руб., до 23,1 трлн руб., что отражает эффект от смягчения денежно-кредитной политики. Для застройщиков, в том числе GloraX, это означает повышение доступности проектного финансирования и ускорение запуска новых объектов.
Подробнее: https://www.irn.ru/news/160381-srednyaya-stavka-po-proektnomu-finansirovaniyu.html
#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $GLRX1 $GLRX2
ДАЙДЖЕСТ РЫНКОВ И ГЕОПОЛИТИКИ | 14.05.2026
Добрый день, друзья! Вот полный обзор ключевых событий на сегодня — экономика, геополитика, фондовый рынок, commodities, валюта, крипта, инвестиции и трейдинг. Всё в одном месте с анализом, нюансами и практическими выводами. Копируйте в канал или постите как есть 👇
🌍 ГЕОПОЛИТИКА: ГЛАВНОЕ СОБЫТИЕ ДНЯ
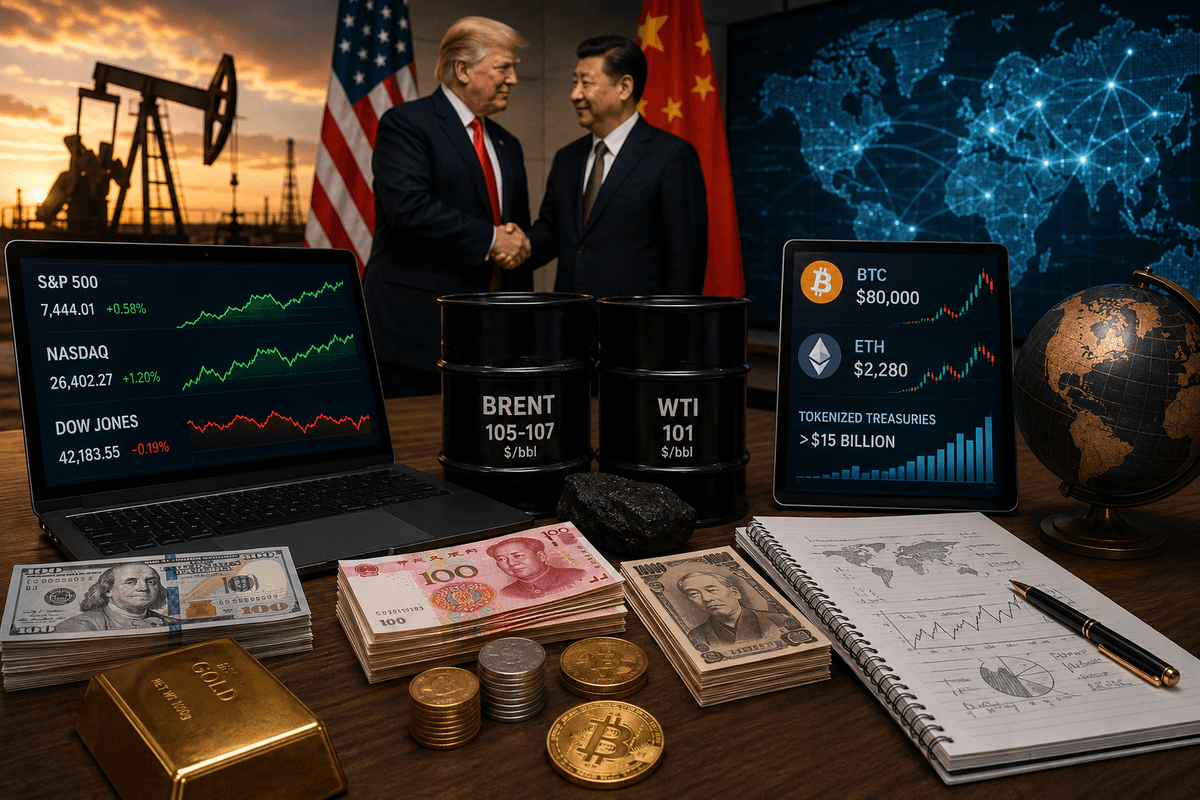
Саммит Трамп — Си Цзиньпин в Пекине — центр внимания всего мира.
Трамп прилетел с мощной бизнес-делегацией (Тим Кук из Apple, Илон Маск и другие). Обсуждают:
• Торговые сделки (Китай готов увеличить закупки американской нефти и Boeing).
• Конфликт с Ираном и блокировку Ормузского пролива (США прямо просят Китай надавить на Тегеран для разблокировки поставок).
• Тайвань и общую деэскалацию.
Тон саммита позитивный: Трамп назвал отношения «очень особенными» и пригласил Си в Вашингтон осенью. Рынки реагируют осторожным оптимизмом — если договорятся, это снимет часть геополитического прессинга.
Нюанс и риски: Конфликт в Иране продолжается, Hormuz остаётся узким местом мировой нефтедобычи. Пока Китай не дал жёстких гарантий — возможны резкие развороты.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
Нефть держится на повышенных уровнях из-за иранских рисков:
• Brent — 105–107 $ за баррель
• WTI — около 101 $
Волатильность высокая. Высокие цены уже разгоняют глобальную инфляцию и давят на потребительский спрос.
Импликации для инвесторов: энергоносители и связанные акции (нефтянка, логистика) в фаворе. Но если саммит даст прорыв по Hormuz — возможна коррекция вниз на 5–10 % за короткий срок.
📈 ФОНДОВЫЙ РЫНОК
Американские индексы игнорируют «горячую» инфляцию и обновляют исторические максимумы благодаря технологиям и AI:
• S&P 500 ≈ 7444 (+0,5–0,58 %) — новый рекорд
• Nasdaq ≈ 26 402 (+1,2 %) — тоже пик
Dow Jones слегка просел. Tech-гиганты (Nvidia и сектор чипов) тянут рынок вверх.
Аналитика: Рынки демонстрируют невероятную устойчивость. Инвесторы ставят на то, что Fed сможет мягко управлять инфляцией, а корпоративные прибыли tech-сектора перевешивают макро-риски. Однако при любом негативе с саммита или новых данных по CPI/PPI возможна быстрая фиксация прибыли.
💱 ВАЛЮТНЫЙ РЫНОК
• USD/RUB ≈ 73,6–73,8 (рубль относительно стабилен, ЦБ РФ держит ситуацию).
• Пара USD/CNY около 6,84 — в фокусе из-за торговых переговоров.
• Йена укрепилась на фоне глобальной неопределённости.
Для трейдеров: Волатильность пар с нефтью и USD выросла. Следите за заявлениями по итогам саммита — они могут дать импульс 100–200 пунктов за сессию.
₿ КРИПТОВАЛЮТА
Bitcoin консолидируется около 80 000 $ с повышенной волатильностью.
• ETH ≈ 2280–2300 $.
• Позитивный драйвер: объём tokenized Treasuries превысил 15 млрд $ — институционалы заходят всё глубже.
• В США продвигаются крипто-билли в Сенате (CLARITY Act и др.) — регуляторный фон улучшается.
Нюанс: Рынок ждёт новостей из Пекина и макро-данных США. При позитивном исходе саммита BTC может быстро протестировать 82–85k.
📊 ЭКОНОМИКА И МАКРОАНАЛИТИКА
• В США инфляция горячее ожиданий (CPI и PPI выше прогнозов) — давление на Fed.
• Великобритания показала неожиданно сильный рост в I квартале несмотря на войну в Иране.
• Глобальный outlook омрачён геополитикой, но рынки пока resilient.
Многоугольный взгляд:
• Позитив: Tech/AI + возможные торговые сделки США-Китай = поддержка рисковых активов.
• Риски: Эскалация в Персидском заливе → новый виток инфляции → более жёсткая политика центробанков → коррекция на фондовых рынках.
• Edge-кейс: Полное открытие Hormuz = резкое падение нефти и облегчение для глобальной экономики (выгодно акциям и emerging markets).
🎯 ПРАКТИЧЕСКИЕ ВЫВОДЫ ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ
1. Долгосрочные портфели — держим tech и AI, добавляем энергоносители на просадках.
2. Трейдинг — высокая волатильность = отличные возможности на новостях по саммиту (стратегии breakout и news-trading).
3. Хеджирование — золото и нефтяные фьючерсы как защита от геополитики.