Поиск

Энергия для воздушных гаваней

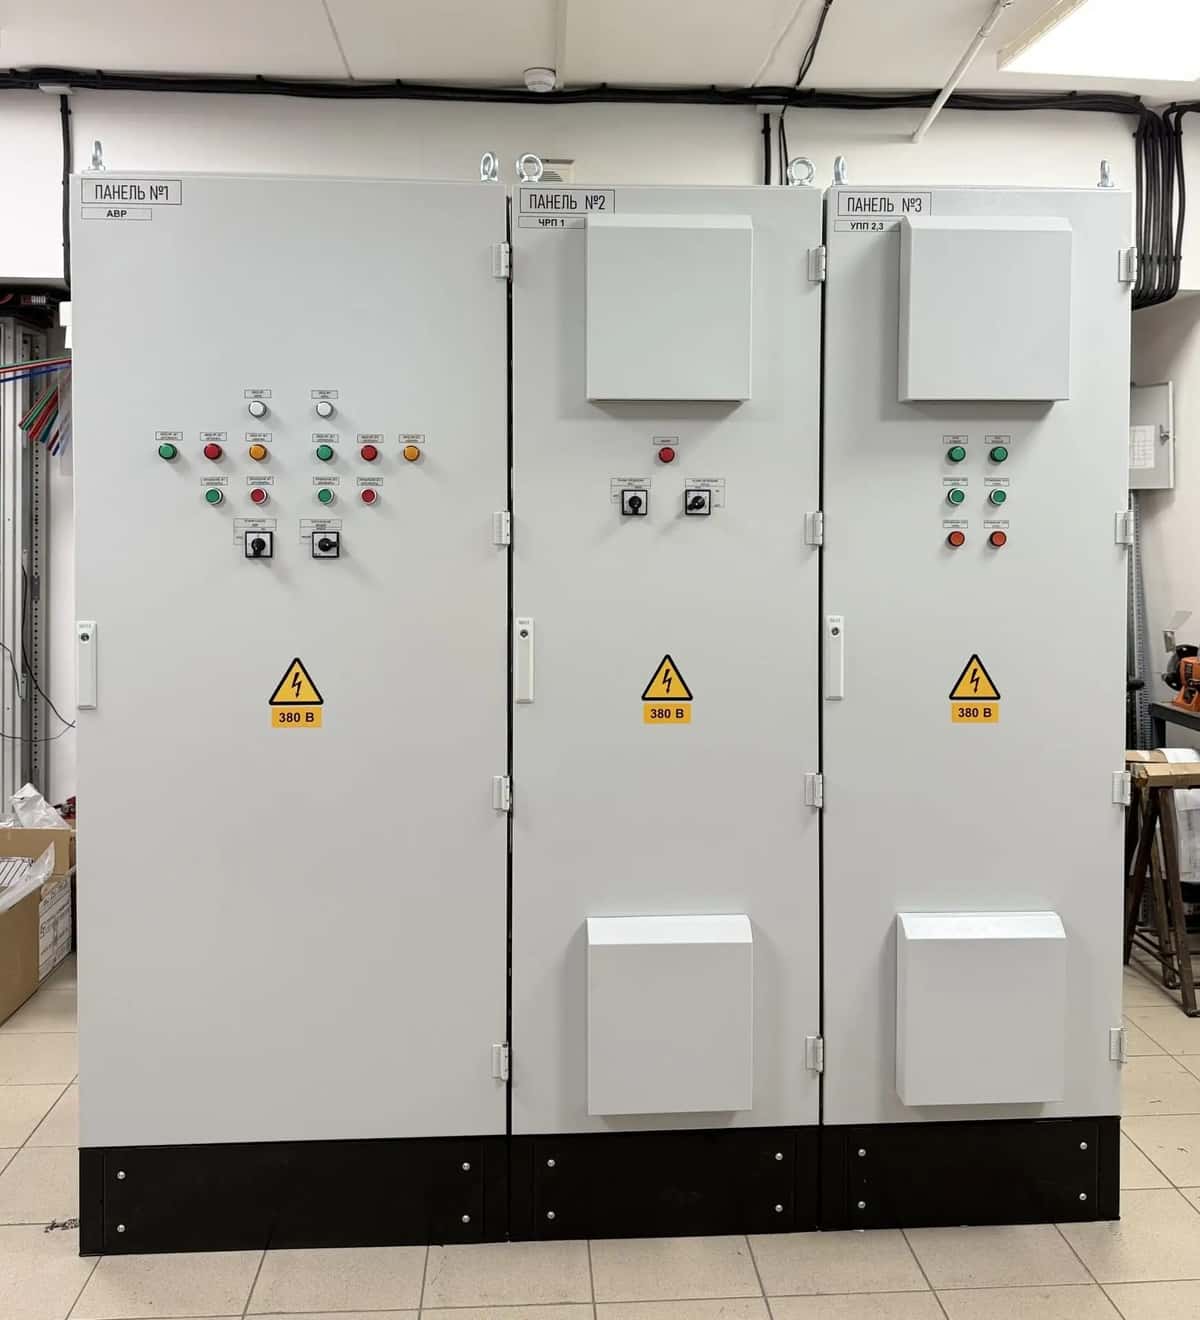
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.

📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.

📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.

Энергия для воздушных гаваней

Денис Баранов о вызовах и возможностях индустрии кибербеза


Во время главной пленарной сессии форума «Цифровые решения» представители ведущих ИТ-компаний страны вместе с Михаилом Мишустиным и Дмитрием Григоренко говорили о развитии отрасли и повсеместном внедрении ИИ.

Денис рассказал, как меняются ландшафт угроз и модели кибератак, почему злоумышленники все чаще смотрят в сторону российского ПО, а также о перспективах применения ИИ во взломе, защите и глобальной трансформации бизнеса.

Делимся подробностями.

2026-й в кибербезе 👋

Сегодня в России есть все необходимые решения, чтобы обеспечивать киберзащищенность на любом уровне — от отдельных компаний до отраслей и страны в целом.

Например, завершилась многолетняя битва за создание и выход на рынок отечественных NGFW, что было бы невозможно и нерентабельно без ухода западных вендоров. И эту битву мы провели достойно — теперь на рынке есть надежное решение от нас.

Во время сессии Дмитрий Григоренко, заместитель Председателя Правительства РФ — Руководитель Аппарата Правительства РФ, отметил, что российские кибербез-компании — одни из лучших в мире, потому что их решения сразу тестируются в промышленной эксплуатации, а не в опытной.

Вторая история — отрасль приняла концепцию кибериспытаний: чтобы понять, насколько система уязвима, проводятся контролируемые атаки для проверки возможности реализации недопустимого события.

В прошлом году такой эксперимент впервые успешно прошел за рамками платформ багбаунти — в пилотном регионе в электроэнергетике. Его будут масштабировать — до 2036 года на кибериспытания выйдут 500 компаний ТЭК.

Третья история — российский опыт противостояния масштабным киберугрозам вызывает огромный интерес у государств-партнеров. Например, на конференции GISEC в ОАЭ представителей Позитива расспрашивали об этом на всех уровнях — от технических специалистов до представителей министерств.

Вызовы и возможности 🧐

Атакующие больше не бьют сразу в головную компанию: они выстраивают цепочки поставок, ломают самое слабое звено и постепенно добираются до «головы».

В России такие взломы происходят вдвое чаще, чем в других странах, так как цель злоумышленников — не кража, а нанесение неприемлемого ущерба компании или целой отрасли. Поэтому защищать нужно не только себя, но и «того парня», который предоставляет вам услуги.

Второй вызов — новая модель атак. Раньше атаковали высококвалифицированные люди, но этим летом все изменилось: вдвое эффективнее действуют «школьники, усиленные ИИ» — люди со средней подготовкой, которым помогают несколько ИИ-агентов.

Более того, ИИ уже способен действовать самостоятельно ради выполнения поставленной задачи. Если, например, студенту для курсовой нужны свежие данные, агент может попытаться получить их с закрытого портала, обойдя защиту: человеческого понимания того, что хорошо, а что плохо, у него нет.

Михаил Мишустин, Председатель Правительства РФ, также отметил, что ИИ-агенты уже способны проводить кибератаки, и борьба с подобными преступлениями будет требовать скоординированных усилий отраслей ИТ и кибербеза.

Третий вызов — атакующие переключились с зарубежного на импортозамещенное российское ПО, и с точки зрения устранения уязвимостей здесь еще есть над чем поработать.

Перспективы 🤖

Скорость атак выросла радикально. Раньше после выхода патча у вендора было около 72 часов до начала атак, сейчас с системами типа Mythos — всего 40 минут.

Человеческие процессы — тикеты, согласования, исправления — занимают часы и дни. Без пересборки продуктов и процессов противостоять ИИ-атакам уже не выйдет. Это окно возможностей для вендоров: кто перестроится, тот получит огромное преимущество.

И еще один важный момент — люди, которые могут остаться не у дел. В отрасли кибербеза впервые появилась подрывная технология, способная заменить человека во многих ролях и задачах. При прагматичном и быстром подходе до 30% ролей в компаниях потребуют пересмотра, а в перспективе изменения могут затронуть до 2 млрд человек.

Задача — понять, как применить этот высвободившийся человеческий потенциал в новом мире.

#POSI #позитив

Денис Баранов о вызовах и возможностях индустрии кибербеза

Как я перестал пить таблетки - сменив деятельность.


Хоть я и психолог по образованию, иногда мне казалось, что психосоматика — это какой-то бред. 🤔 В большей степени — отговорки людей, чтобы не работать. Но, как оказалось, я ошибался. Как и все.

В конце прошлого года, можно сказать, в последние дни, я принял решение — сменить работу. Я много лет проработал в одном месте, но так сложилось, что я «выгорел». Кстати, про выгорание тоже думал, что это бред, пока не прочувствовал на себе. 🔥

Конечно, я получил опыт, подружился с коллегами и иногда даже немного скучаю по ним. Тем не менее всё чаще ловлю себя на мысли, что то простое и, можно сказать, спонтанное решение — дорогого стоит. 💎

И чем же эта ситуация так удивительна? Всё очень даже забавно. Вот уже 9 месяцев я в Москве, и знаете что? Я практически перестал болеть. В буквальном смысле простужаться перестал. Раньше я раз в 2–3 месяца довольно сильно болел, с температурой. Уже думал в Институт иммунологии обращаться, что мне, в общем-то, и родственники советовали. Мол, «часто ты болеешь». 😷

И вот, после смены работы — как рукой сняло! Максимум лёгкий насморк и слегка покашляю 2 дня. И то это скорее аллергическое. Я бы подумал, что это совпадение. Но в последний год (может, больше) работы у меня стали появляться проблемы со здоровьем чуть ли не в хроническом формате, которые врачи предлагали лечить антибиотиками. Прям курсами пропивать. И я пил, но нюансы возвращались. В этом году — пропали! Я просто живу, и всё ок! ✨

Что я всем этим хочу сказать? Я не хочу сказать, что моя работа была плохой. В частности, зарабатывал я часто даже больше, чем сейчас. Но дело в другом. Иногда важно понять, что ты не на своём месте, и стоит что-то менять. В этом ключ к решению проблем, которые ты даже не ожидаешь решить. И всё-таки здоровье и хорошее самочувствие — важнее всего в первую очередь. Берегите себя, тогда и успехи не заставят себя ждать! 💪

Будущее — в Вашем здоровье! 🌿

#жизнь #инвестиции

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.

На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.


Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026

Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026

Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.

Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
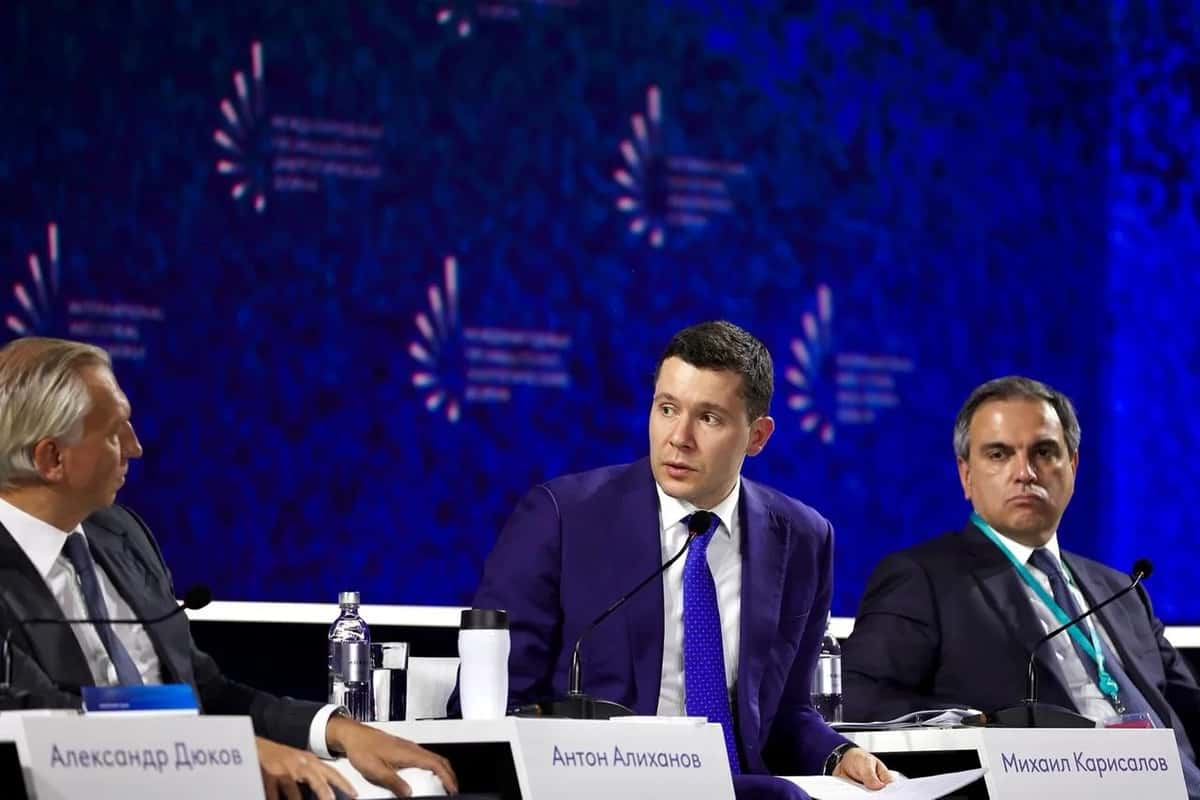
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.


Об итогах участия  в XI Международном промышленно-энергетическом форуме TNF 2026

В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

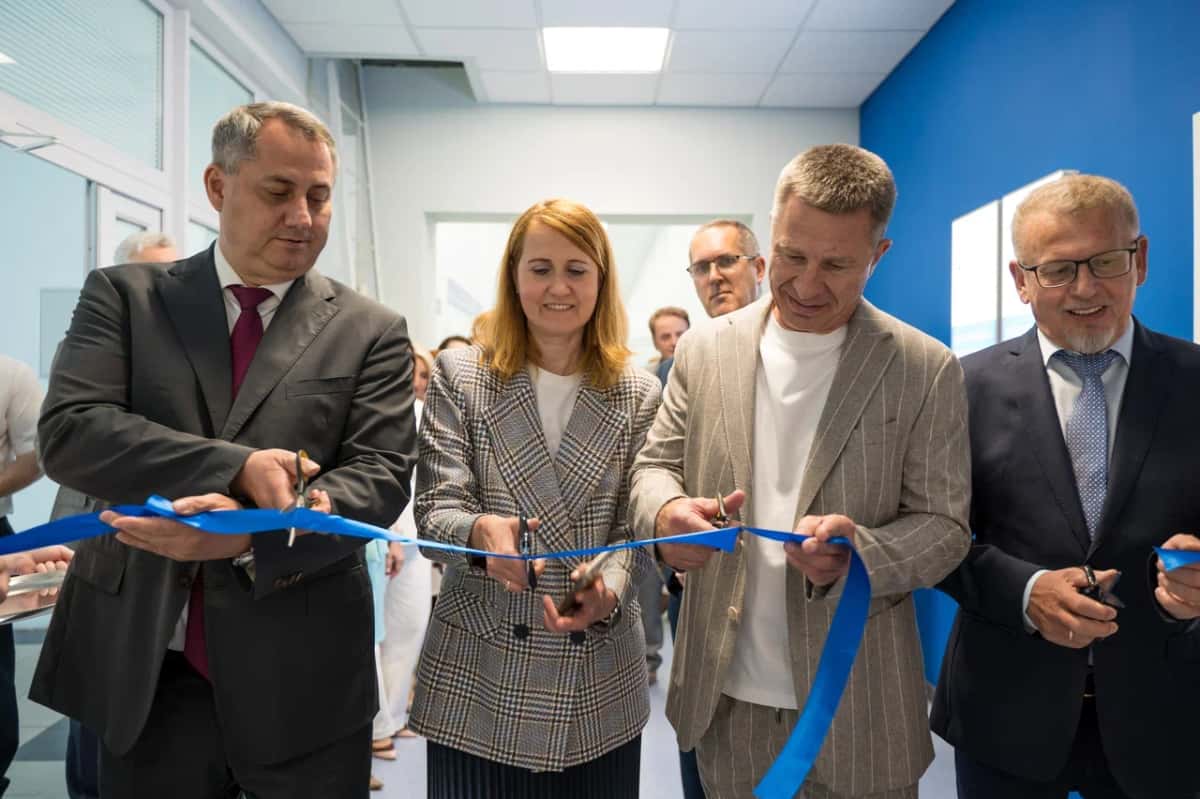
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.

На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.

Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.

Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:

«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»

Ректор СамГМУ Александр Колсанов:

«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».

Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.

Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.

Генеральный директор «Озон Фармацевтика» Олег Минаков:

«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»

Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.

Впереди — новые проекты и развитие совместных инициатив!💙

Читайте полный релиз на нашем сайте

В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

​🪙 Будем расти на 32 % в год?

Эксперты РАНХиГС в исследовании, опубликованном в журнале «Вопросы экономики», назвали способы достижения цели по капитализации фондового рынка к 2030 году. Главный вывод: высокая ключевая ставка может помешать выполнению поставленной задачи.

С 2016 по 2025 год отношение капитализации российских компаний к ВВП в среднем составляло 36,8%. Для достижения целевых значений правительству и Банку России необходимо снизить ставку реальной безрисковой доходности примерно до 3%. При инфляции 4% годовых это означает снижение ключевой ставки до 7% (сейчас — 14%). Смягчение денежно-кредитной политики ослабило бы финансовую нагрузку на эмитентов акций и снизило бы ожидаемую инвесторами доходность по акциям с нынешних 18,9 до 8,5%.

По данным ЦБ, капитализация рынка акций на конец августа составила 42,2 трлн руб. (19,5% ВВП), по итогам прошлого года — 53 трлн руб. (24,6% ВВП). Согласно указу президента № 309, показатель должен вырасти до 66% ВВП к 2030 году и 75% ВВП к 2036 году.

Для этого рынку необходимо расти в среднем на 32,1% в год — быстрее, чем за период с 1996 по 2025 год (22,9%) и значительно быстрее, чем за последние 10 лет (3,8%). К 2030 году капитализация должна составить 212,4 трлн руб. По оценкам исследователей, примерно 55 трлн руб. из этой суммы может быть обеспечено за счет IPO новых эмитентов, а около 105 трлн руб. — за счет роста уже размещенных акций.

Насколько реальны эти планы?

Краткосрочная перспектива: ставка снижается слишком медленно.

Ключевая проблема — траектория снижения ставки. Экономисты РАНХиГС говорят о необходимости ставки в 7%, но текущие прогнозы аналитиков куда скромнее: БКС ожидает 13,5–13,75% к концу 2026 года и лишь 11,5% к концу 2027 года. «Цифра брокер» также прогнозирует 13,5% к концу 2026 года, не исключая, что год завершится на текущем уровне в 14%. При такой динамике ставка в 7% к 2030 году выглядит труднодостижимой.

Долгосрочная перспектива: почти невероятно.

Эксперты ЦМАКП оценивают: даже в самом оптимистичном сценарии капитализация к 2030 году составит лишь 40% ВВП, а в пессимистичном — ниже 30%. На конец первого полугодия 2026 года капитализация составляла около 20% ВВП, то есть для достижения цели рынку нужно вырасти более чем в три раза.

Математика действительно против: на конец 2025 года капитализация рынка акций составляла около 53 трлн руб. (25% ВВП). С учетом роста ВВП цель в 66% к 2030 году — это примерно 180–215 трлн руб., то есть рынку нужно вырасти в 3,5–4 раза за пять лет. За счет новых эмитентов для этого потребовалось бы вывести на рынок компании с капитализацией около 150 трлн руб. — условно еще 30 компаний масштаба Сбера, Роснефти и Лукойла. А где их взять?

IPO-рынок не справляется

Вывод новых компаний на биржу — один из ключевых инструментов, но он пробуксовывает. В 2025 году состоялось лишь четыре IPO примерно на 37 млрд руб.. Оптимистичный прогноз на 2026 год — 50–100 млрд руб. размещений. Это несопоставимо с задачей, где нужны триллионы рублей ежегодного эффекта. Минфин и вовсе отказался от IPO госкомпаний в 2026 году, перенеся их на 2027-й из-за неблагоприятной конъюнктуры.

Приток средств граждан: есть, но недостаточно

Приток денег россиян на брокерские счета действительно растет: во втором квартале 2026 года чистый приток превысил 1 трлн руб. — максимум с 2021 года. Однако средства населения в банках на начало 2026 года достигали около 67 трлн руб., и они не пойдут автоматически в акции, пока ставка высокая — инвестор сравнивает акции с депозитом и ОФЗ, где меньше риска при понятной доходности.

Итог:
Цель в 66% ВВП к 2030 году теоретически достижима, но при текущей траектории — маловероятна. Для этого нужен не просто «рынок IPO», а почти перезапуск модели рынка: быстрое снижение ставки, вывод крупных эмитентов, рост доверия к акциям и переток денег из депозитов.

А если взять опыт предыдущих лет? Тогда шансов ещё меньше.

$TMOS

ПРОМОМЕД проводит клиническое исследование инновационного препарата против ВИЧ

🔬ПРОМОМЕД проводит клиническое исследование I фазы нового оригинального противовирусного препарата для лечения ВИЧ-инфекции с участием здоровых добровольцев. Это первый опыт применения молекулы у человека.

💊В рамках исследования будет проведена оценка безопасности и переносимости лекарственного средства при однократном и многократном применении.

🧬Новый препарат разработан R&D-центром ПРОМОМЕД совместно с ведущими научными центрами Российской Федерации. По механизму действия он относится к ингибиторам интегразы ВИЧ — одному из ключевых направлений современной антиретровирусной терапии. Доклинические исследования продемонстрировали высокий уровень противовирусной активности молекулы, благоприятный профиль безопасности и низкий риск выработки резистентности.

📌По оценкам Всемирной организации здравоохранения, к концу 2024 года в мире насчитывалось около 40,8 млн человек, живущих с ВИЧ. Доступ к необходимой антиретровирусной терапии имели лишь около 31 млн пациентов. В России число ВИЧ-инфицированных достигло 1,25 млн человек.

🧪Переход к оценке эффективности молекулы непосредственно у пациентов с ВИЧ-инфекцией запланирован на конец 2026 года. Проект является частью долгосрочной инвестиционной и научно-исследовательской стратегии ПРОМОМЕД, направленной на развитие портфеля оригинальных препаратов и укрепление позиций Компании в сегменте социально значимых заболеваний.

#ПРОМОМЕД #фармацевтика#рынок

$PRMD

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям


На что обращаем внимание:
— история и общая информация о компании
— финансовые показатели и долговая нагрузка
— кредитный рейтинг
— планы и амбиции
— сравнение с конкурентами


Общая информация
• чем занимается компания
• насколько конкурентная ниша
• сколько компания уже на рынке
• есть ли опыт преодоления кризисов


Финансовые показатели и долговая нагрузка
Смотрим:
• выручка в динамике
• операционная прибыль в динамике
• чистая прибыль в динамике
• свободный денежный поток
• общий долг
• чистый долг и его соотношение с EBITDA


Кредитный рейтинг
Это мнение авторитетного рейтингового агентства о том, насколько стабилен и надежён эмитент. Важно: кредитный рейтинг присваивается не всем компаниям.

Рейтинги:
1) AAA / AA+
Риск: минимальный
Самые надёжные компании
2) A / BBB
Риск: умеренный
Стабильный бизнес, есть небольшие риски
3) BB / B
Риск: высокий
Спекулятивный уровень, высокая доходность, но высокий риск дефолта
4) CCC и ниже
Риск: критический
Риск дефолта очень велик

Планы и амбиции
Для каких целей компания выходит на IPO или выпускает облигации?
Снижение кредитной нагрузки — приемлемо
Выход на новые рынки/ инвестиции в производство/ масштабирование деятельности — хорошо
Какие у компании планы на ближайший год, 5 лет, 10 лет?

Сравнение с конкурентами
— какие сильные и слабые стороны у компании по сравнению с конкурентами?
— есть ли у компании ниша или другое конкурентное преимущество?

Чек-лист надёжной компании
• Компания давно на рынке
• Имеет опыт преодоления кризисов
• У компании растёт выручка и чистая прибыль
• Чистый долг сокращается или его нет/ денег хватает на погашение
• Высокий кредитный рейтинг
• У компании есть перспективы расширения
• У компании есть своя ниша/ иное конкурентное преимущество

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям

Щедрое предложение дебютанта ХимМед с купоном до 22,5%. Насколько высок риск?

АО «ХимМед» — новый эмитент на рынке облигаций. Компания имеет многолетний опыт (более 35 лет) в поставках химических и лабораторных реагентов, а также оборудования. Клиентская база охватывает фармацевтику, медицину, микроэлектронику и научные организации.

В настоящее время «ХимМед» находится в процессе трансформации бизнес-модели: от дистрибуции к вертикально интегрированному производству.

Собственные производственные мощности развиваются в Подольске и Зеленограде, где выпускаются реагенты и аналитическое оборудование.

Параметры выпуска ХимМед-СПБ-001Р-01:

• Рейтинг: BBB- (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,5% годовых (YTM не выше 24,97%% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 1,5 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Дата книги: 03 сентября 2026
• Начало торгов: 08 сентября 2026

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 4,4 млрд руб. (+19%)
• Валовая прибыль: 1,8 млрд руб. (+26%)

• Дистрибуция: 3,8 млрд руб. (+3%)
• Собственное производство: 603 млн руб. (результат на 26% выше всего 2025 года)
• EBITDA производства: 292 млн руб. (на 30% выше 2025 года)
• Рентабельность EBITDA: 48,4%

Но есть и тревожные сигналы: операционный денежный поток ушёл в минус 1,3 млрд против минус 128 млн год назад. Причина — потребовалось больше оборотного капитала: фармклиенты заказывают много, но платят с задержкой до 90 дней. Дебиторка выросла на 1,4 млрд.

Инвестиции тоже серьёзные: 1,6 млрд за полугодие. 1 млрд ушёл на покупку склада в Подольске под совместное производство с ИХТЦ. Ещё 550 млн — на разработку масс-спектрометра Atomix X.

В результате чистый долг холдинга вырос до 4,9 млрд рублей (против 2,9 млрд на конец 2025 года), а отношение чистого долга к EBITDA составило 3,5x.

Компания активно инвестирует в развитие, что в краткосрочной перспективе увеличивает долговую нагрузку, но в долгосрочной — создаёт базу для роста выручки и маржинальности.

Рейтинг надежности: В июле 2026-го «Эксперт РА» присвоил «ХимМеду» ruBBB-. Всё красиво: позиции прочные, маржинальность высокая, риски низкие. Но есть нюанс: рейтинг считали по отчётности 2025 года, когда долги были ниже. Сейчас нагрузка — 3,5х EBITDA. И это стоит учитывать.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АйДи Коллект 001P-06 $RU000A10D4V8 (ВВВ-) Доходность к колл-опциону: 23,76% на 13 месяцев, амортизация
• Лизинг-Трейд 001P-12 $RU000A10CU97 (ВВВ-) Доходность к колл-опциону: 26,6% на 18 месяцев, амортизация
• АПРИ БО-002Р-13 $RU000A10E5C4 (ВВВ-) Доходность к погашению: 34,81% на 2 года 10 месяцев, амортизация
• Страна Девелопмент 002Р-03 $RU000A10FLJ5 (ВВВ-) Доходность к оферте: 23,78% на 21 месяц
• ИСП 001Р-01 $RU000A10FAL4 (20,68%) ВВВ- на 2 года 8 месяцев
• ЭкономЛизинг 002Р-02 $RU000A10ERA4 (ВВВ-) Доходность к колл-опциону: 23,58% на 18 месяцев
• Бизнес Альянс 001P-09 $RU000A10EN78 (ВВВ-) Доходность к колл-опциону: 29,92% на 12 месяцев

По итогу: Перед нами классический представитель сегмента BBB-: понятная модель (дистрибуция плюс собственное производство) и амбициозная инвестпрограмма. Высокий купон соответствует рискам, но при этом подтверждается растущими финансовыми результатами.

Стартовая доходность выглядит привлекательно на фоне сопоставимых бумаг других эмитентов. Я рассматриваю этот выпуск как инструмент на полтора года — до оферты 1 марта 2028 года. К тому моменту ставки в экономике должны быть заметно ниже, компания снизит купон, и тогда бумагу стоит предъявить к погашению по номиналу. Участвую только при финальном купоне не ниже 22%, доля — до 2,5% от портфеля.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Щедрое предложение дебютанта ХимМед с купоном до 22,5%. Насколько высок риск?

Рынок падает, держим удар!)

Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷‍♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢

В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы

Рынок падает, держим удар!)

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
Positive Technologies — в лидерах мирового рынка XDR 👏

Международная аналитическая компания QKS Group подготовила новый рейтинг SPARK Matrix, в котором эксперты оценили ведущих поставщиков систем класса Extended Detection and Response (XDR) из разных стран.

Такие системы объединяют данные из разных частей ИТ-инфраструктуры, включая конечные устройства — компьютеры, серверы и рабочие станции — и помогают обнаруживать атаки и реагировать на них.

Аналитики оценивали технологические возможности решений и их ценность для пользователей. Мы получили много положительных отзывов от клиентов со всего мира, и это в том числе позволило нам занять высокую позицию в рейтинге среди ведущих мировых вендоров кибербезопасности.

Получить такое признание — действительно круто и ценно для нас. Значит, мы все делаем правильно, и наши технологии востребованы не только в России, но и за рубежом.

Как оценивали Positive Technologies 🕵️‍♂️

К сегменту XDR исследователи относят такие решения, как MaxPatrol Endpoint Security. В нашем портфеле оно отвечает за защиту устройств от массовых и целенаправленных атак и объединяет функциональность MaxPatrol EDR и MaxPatrol EPP.

Одним из решающих факторов технологической оценки стала возможность интеграции решения с другими нашими продуктами — вместе они позволяют закрывать полный цикл реагирования на инцидент. Еще одно важное преимущество — наш многолетний опыт исследования атак экспертным центром безопасности PT ESC.

Сегодня под защитой MaxPatrol Endpoint Security находится более 300 тысяч устройств у 350 клиентов. Мы видим, что решение востребовано, и у этого направления бизнеса большой потенциал для роста — мы можем быстро наращивать долю на рынке.

А что в России 🇷🇺

Мы занимаем ведущие позиции в сфере решений для защиты устройств — одного из крупнейших направлений российского рынка кибербезопасности. В 2025 году этот сегмент вырос на 14,9% и превысил 40 млрд рублей.

По оценке Центра стратегических разработок, это направление продолжит активно развиваться, и Positive Technologies претендует на конкурентное лидерство в этом сегменте.

Наша команда продолжит развивать линейку продуктов для защиты устройств и внедрять новые технологии для максимально быстрого обнаружения злоумышленников у клиентов по всему миру.

#POSI

Positive Technologies — в лидерах мирового рынка XDR 👏

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика


Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.

1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.

2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.

3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.

4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.

5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.

Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.

Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика

«Европейская Электротехника» приступила к установке эскалаторов в ключевом авиаузле Кубани

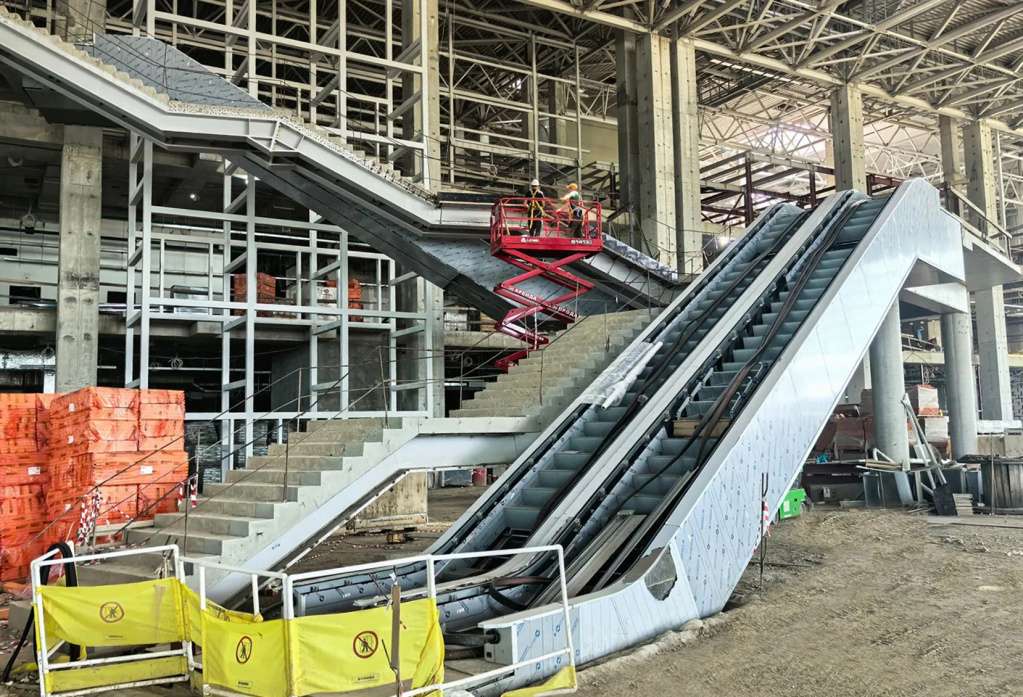
Бригады ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») выполнили монтаж восьми эскалаторных секций в соответствии с проектными отметками и приступили к облицовке конструкций, а также установке балюстрад. Данный комплекс работ формирует техническую готовность объекта к проведению пусконаладочных мероприятий, которые будут инициированы незамедлительно по завершении всех отделочных операций.

Для компании и её регионального инженерного подразделения подобная работа уже носит системный характер. В портфеле реализованных проектов — оснащение авиационных узлов Магадана, Тюмени, Воронежа, Благовещенска, Мурманска, Хабаровска и ряда других городов. Однако в Краснодаре «Европейская Электротехника» делает ставку не на разовый контракт, а на многолетнее партнёрство. Накопленный опыт эксплуатации оборудования в различных климатических зонах и сложных логистических условиях позволяет команде гарантировать надёжность каждого узла и неукоснительное соблюдение жёстких графиков строительства.

«Европейская Электротехника» приступила к установке эскалаторов в ключевом авиаузле Кубани

Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли

13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений


13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.

Специальный репортаж телеканала Россия 24


https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/

Опыт, с которого все началось

Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.

Полный цикл и импортозамещение: ответ на вызовы отрасли

За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.

Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия

Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.

Интеллектуальный капитал и признание

Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.

Взгляд в будущее

Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.

Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли

Инвестиции рискованное дельце)

Инвестиции — это не всегда про заработок. 📊

Я всегда говорю: в инвестициях нужно быть осторожным. Особенно важно правило диверсификации. Но и тут стоит помнить, что универсального средства от потерь не существует, как бы нам того ни хотелось.

Мне как инструмент нравится фондовый рынок — именно поэтому у меня счета во всех крупных брокерах РФ. Но, помимо этого, я решил, что надо искать и другие вложения.

На сегодня мой портфель выглядит так:

• Вклады и накопительные счета (лесенкой)
• Фондовый рынок — преимущественно облигации, но и акции постепенно подбираю
• Залоговые займы — лично мне особенно нравится Лэндер Инвест (краудфандинг с залогом), но использую и другие платформы. На одной из них как раз и случился прокол
• Физические монеты и слитки — открыл для себя новый вариант инвестиций

Из моего портфеля пока всё, но хотелось бы ещё:
• Недвижимость — пока недоступный вариант
• Земля — пока не знаю, как монетизировать, но, возможно, смысл есть

Короче, пошёл я по краудфандинговым платформам.
Попробовал Джет Ленд — не зашло.
Попробовал Лендер — зашло, вложил прилично, даже страшновато стало 😅
Риски тут всё же есть, и проблема не только в дефолтах заёмщиков...

Зашёл я на платформу «Флагман Кредитор» с известной владелицей — Эльвирой Глуховой. Были у неё там коллекторские агентства, финструктуры с микрозаймами. Она активно работала с закладными, собирала с инвесторов космические деньги — десятки и сотни миллионов. Собиралась выходить на биржу, выступала на конференциях...

На этой платформе я решил дать заём 10 000 руб. (эмитентом выступила сама платформа с поручительством Глуховой). А заодно выдал ИПшнику 3 000 руб. — просто хотел посмотреть механизм работы.

Наверное, те, кто меня читают, помнят: я всегда говорю — никто не знает будущего, совсем не знает! И тут, буквально месяц назад, выходят новости — Эльвиру Глухову арестовали! А затем репортаж на канале «Россия»: оказывается, люди вложили в компанию Эльвиры десятки и даже сотни миллионов рублей! Прикиньте! 😱

Короче говоря, дефолтнула сама платформа. У меня там и 10 000 (которые ко мне уже не вернутся), и 3 000 ИПшнику — их я в теории могу попытаться «просушить». Но, как вы понимаете, тут точно овчинка выделки не стоит.

История показывает — произойти может вообще любой нежданчик. И это касается любой компании, даже крупной. Именно поэтому никогда, ни при каких обстоятельствах нельзя вкладывать все деньги в одну компанию / идею / проект.

Для меня с точки зрения капитала 13 000 рублей, конечно, незаметны, но даже такую сумму терять неприятно, как ни крути.

Такие дела!

Всем удачных инвестиций! 🍀
Не ИИР, не реклама, только субъективный опыт автора, не более.


Инвестиции рискованное дельце)

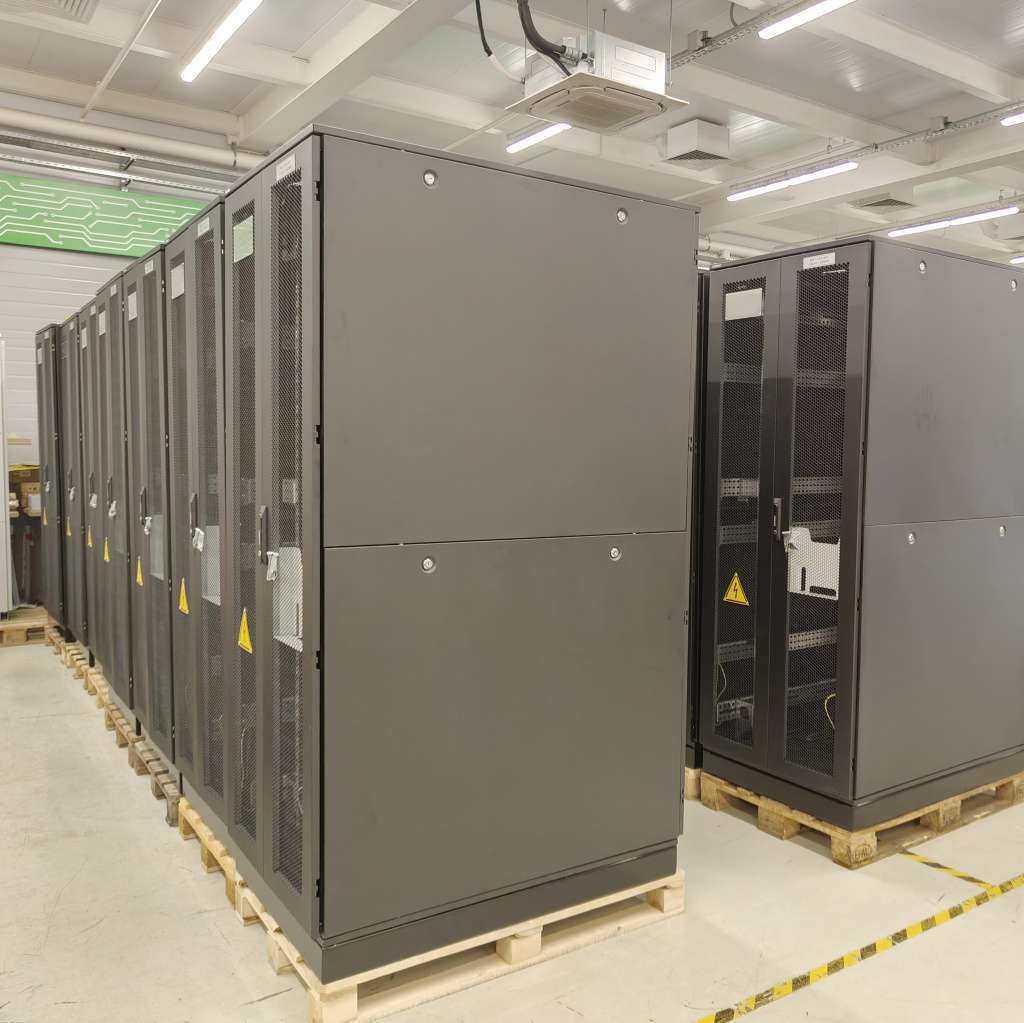
Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»

Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.

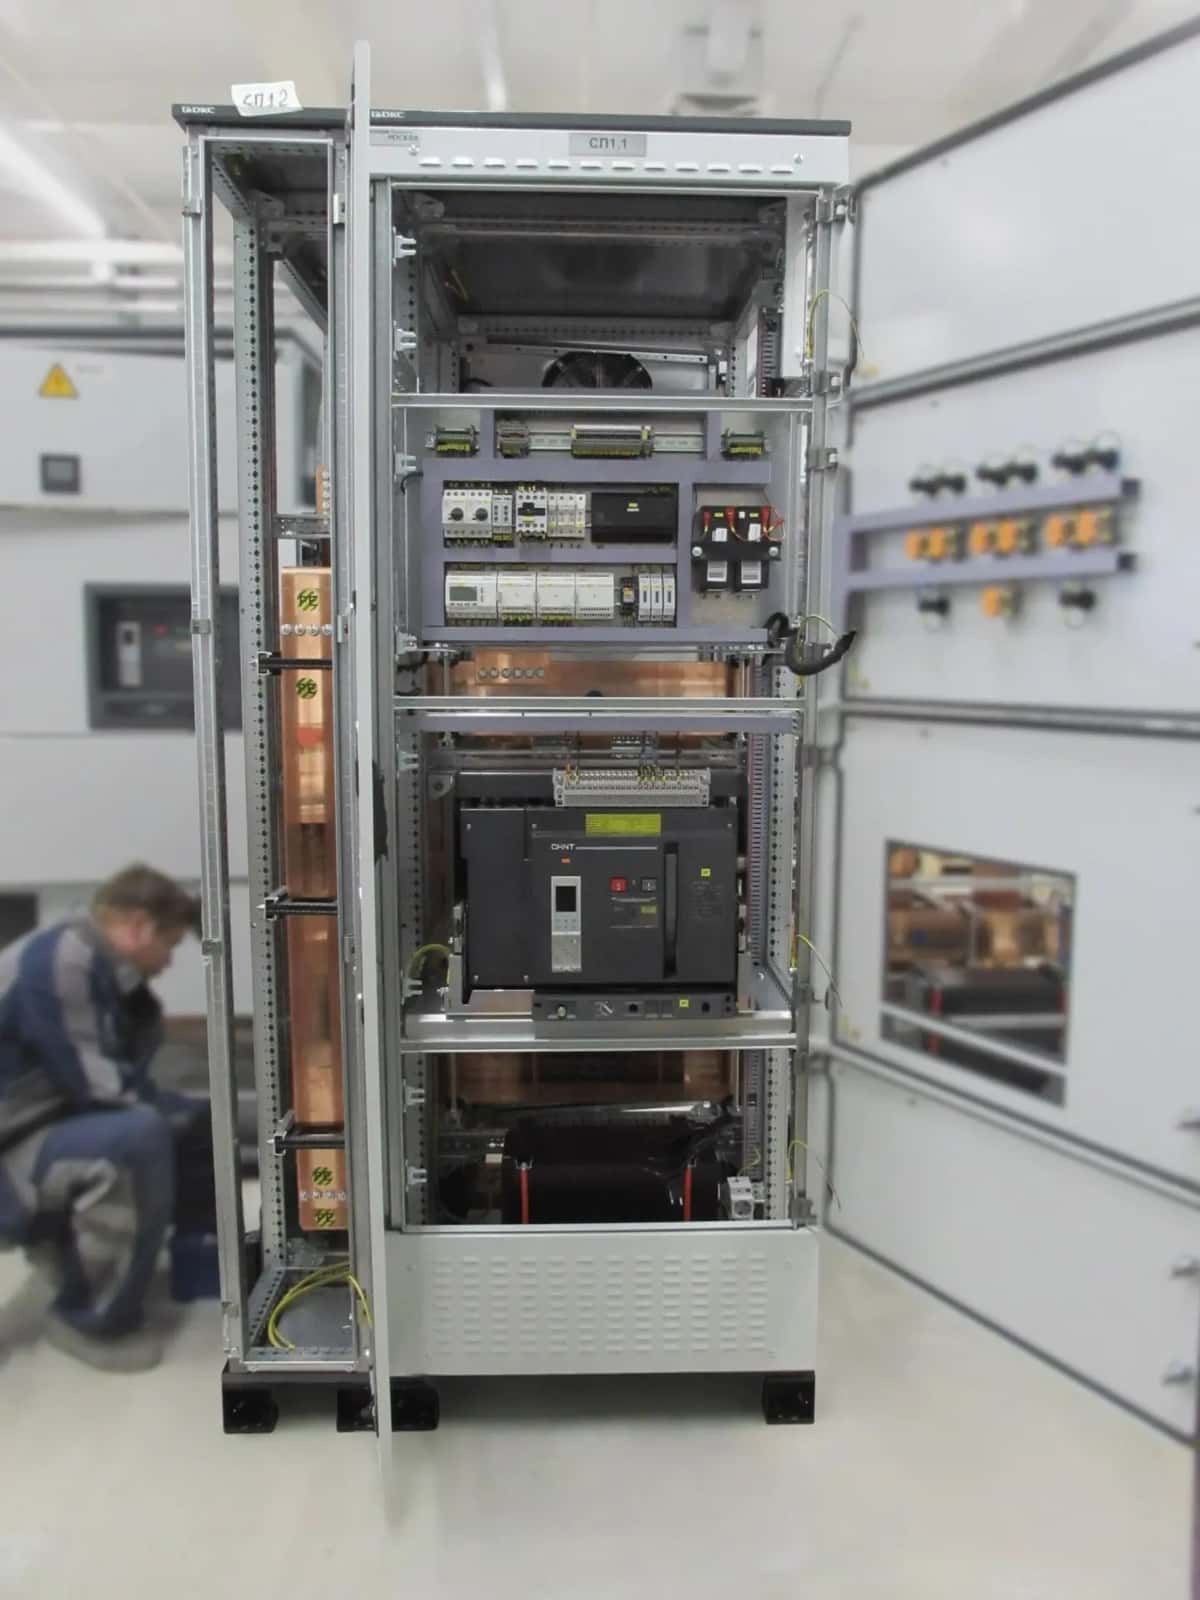
Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.

Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:

· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.

· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.

Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»

Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом