GIGANT: большой выбор — большие возможности
Продолжаем знакомить вас с собственными брендами ВИ.ру и сегодня представим лидера по продажам на сайте компании — бренд GIGANT.
В этом году GIGANT отметил свое 8-летие, и за это время он полностью оправдал свое название:
▫️ Гигантский ассортимент: более 5 400+ товарных позиций для строительства, производства, ремонта и отделки, он занимает практически все 17 категорий DIY
▫️ Гигантские продажи: №1 по продажам в ВИ.ру среди всех представленных брендов (а всего их более 15 000!)
▫️ Гигантское доверие: продукция бренда закрывает множество потребностей клиента, имеет гарантию от 1 года и показывает стабильное качество
GIGANT — это как IKEA в мире инструментов: отличное качество по дружелюбной цене и очень широкий ассортимент. Это хороший партнер для любой работы: здесь можно найти все, что необходимо клиенту, и наша цель — полностью закрывать его потребность.
Собственные торговые марки ВИ.ру — это наш стратегический актив и один из драйверов роста (+31%г/г.). Мы разрабатываем новые продукты для российского рынка, используя накопленный клиентский опыт.
📌 Что СТМ дает компании?
• широкий, предсказуемый и стабильный ассортимент
• наше абсолютное влияние на качество и цену
• дополнительная маржинальность, потому что все товары СТМ — это высокомаржинальный товар, который приносит дополнительную прибыль
• возможность выхода в дистрибуцию и любые каналы продаж с уникальным ассортиментом
Про еще один новый бренд ВИ.ру расскажем уже скоро! Подписывайтесь на наш аккаунт и оставайтесь на связи!
#GIGANT #СТМ #брендыВИ #быстреерынка

Посты по ключевым словам
Не ломается — и точка. Бренд, которого ждали
Пахнет дымком, зеленью и бензином от газонокосилки? Значит у вас майские праздники! Решили, что это отличный повод продолжить знакомить вас с СТМ ВИ.ру, потому что если вы еще не знакомы с Grizzly, то самое время это исправить!
Grizzly — наша самая молодая СТМ, которую мы запустили в 2025 году. И всего за год она доказала: мы умеем создавать продукты, которые нужны рынку.
Садовая техника, генераторы и клининговое оборудование Grizzly прошли самые строгие краш-тесты и заслужили доверие покупателей и признание в отрасли:
🔺 уже на старте в 2025 году доля продаж Grizzly превысила 20% в нескольких целевых рубриках в своем ценовом сегменте на ВсеИнструменты.ру
🔺 в апреле 2026 года бренд получил премию Private Label Awards в номинации «Товары для дома и DIY» за выдающиеся бизнес-показатели по итогам первого года
🔺 Grizzly вошел в топ-5 самых популярных строительных пылесосов, а среди дизельных трехфазных генераторов вышел на второе место
❗️ Отдельно отметим одно из ключевых преимуществ бренда — высокий В2В потенциал: более 50% совокупных продаж Grizzly приходится на корпоративных клиентов, и это идеальное попадание в нашу стратегию.
Кстати, в этом году мы планируем запуск четвертого СТМ-бренда — обо всем расскажем здесь, подпишитесь, чтобы не пропустить 🔔
#брендыВИ #быстреерынка #Ви2В #VSEH5 мая
М.Видео фиксирует рост доли СТМ и усиливает позиции собственных брендов в ключевых категориях
ПАО «М.видео» отмечает существенное укрепление позиций собственных торговых марок (СТМ). По итогам 2025 года их доля в обороте компании достигла 3,0%, увеличившись с 1,6% годом ранее и 1,2% в 2023 году. Таким образом, за два года показатель вырос более чем в два раза, прибавив 1,8 п. п., что отражает переход направления в число ключевых драйверов ассортимента.
14 апреля
Вы с нами или пока в сторонке? Жмите реакцию 🚀
Почитали отзывы на наш отчет по МСФО за 2025-й и решили узнать ваше мнение!
Напомним главные цифры 2025 года:
✅ Чистая прибыль выросла в 5 раз — до 3,4 млрд ₽
✅ Свободный денежный поток — 15 млрд ₽ (годом ранее был отрицательным)
✅ Чистый долг стал отрицательным (–1,8 млрд ₽) — чистая денежная позиция
✅ Дивиденды — 6 ₽ на акцию (доходность около 8%)
Ставьте реакции, задавайте вопросы и делитесь мнением в комментариях 💬
А мы продолжим работать над ростом показателей!
#вопрос_ответ #VSEH #быстреерынка10 апреля
INFORCE и «КАМАЗ-мастер»: партнерство инженеров и чемпионов
Собственная торговая марка INFORCE компании ВсеИнструменты.ру стала партнером легендарной команды «КАМАЗ-мастер».
Это партнерство — знак доверия профессионалов, которые работают в условиях экстремальных нагрузок и не могут позволить себе компромиссы по качеству инструмента.
Сотрудничество со спортом высоких достижений — мировая практика технологических лидеров. В условиях запредельных нагрузок и высокой конкуренции проходят проверку решения, которые затем становятся отраслевыми стандартами.
Что это дает бренду и компании:
▪️ 260 позиций инструмента INFORCE используются в цехе и на выездных сервисах команды.
▪️ Механики «КАМАЗ-мастер» тестируют инструмент в реальных условиях и передают инженерам бренда прямую обратную связь для дальнейшего развития ассортимента.
▪️ Логотипы INFORCE и ВИ.ру уже появились на гоночных грузовиках команды — это усилит узнаваемость брендов среди профессиональной аудитории по всему миру.
▪️ Совместные проекты, контент и мероприятия — в общем, скучно не будет!
🔔 Подписывайтесь на нас и следите за новостями — будем рассказывать о развитии бизнеса ВсеИнструменты.ру и наших брендов.
#брендыВИ #всепроВИ #быстреерынка #Ви2В24 марта
Наш стратегический фокус в деле: 75% В2В-выручки и место в ТОП-10 поставщиков 🏆
Одна из крупнейших тендерных площадок — B2B-Center — включила ВИ.ру в ТОП-10 лучших поставщиков по итогам 2025 года в сегменте корпоративных интернет-магазинов (КИМ). Мы в десятке лучших селлеров по сумме заказов — а значит крупнейшие компании на B2B-Center доверяют нам свои закупки.
▫️ Ренкинг учитывает заказы на сумму свыше 1 млн рублей за год
▫️ В ТОП вошли компании, доказавшие эффективность в формате быстрых корпоративных закупок
▫️ За 2025 год выручка ВИ.ру в В2В-сегменте выросла на 16%, что значительно быстрее рынка
▫️ Доля B2B в нашей выручке сегодня — 75%
Мы выстроили инфраструктуру, удобную для бизнеса, и укрепляем позиции в ключевом для нас сегменте. А вхождение в ТОП-10 — отличное подтверждение!
🔔 Скоро еще подробнее расскажем, как работаем с тендерными закупками — подпишитесь, чтобы не пропустить ;)
#быстреерынка #VSEH #Ви2В18 марта
От салфетки в кафе до лидерства на рынке: 20 лет ВсеИнструменты.ру
Клиент, Команда и Эффективность — эти три слова два студента МФТИ записали на салфетке в марте 2006 года, и именно они стали ключевыми принципами будущей компании ВИ.ру — одного из лидеров российского DIY-рынка.
🔗 Подробнее о нашем пути написали «Ведомости», а самое важное мы собрали для вас в этом посте.
Сегодня ВИ.ру — это:
✅ 10 000+ сотрудников
✅ 2 млн товаров в ассортименте
✅ 460 000 корпоративных клиентов (75% выручки)
✅ 100 000+ инвесторов
✅ Топ‑3 в мире в категории DIY по версии Similarweb
✅ Топ‑30 самых дорогих компаний Рунета по версии Forbes
От интернет-магазина в общежитии — до инфраструктуры снабжения для бизнеса по всей стране. От первой проданной позиции — до миллионных оборотов ежедневно.
20 лет — большой срок, за который мы развили широкий ассортимент оригинальных товаров, отлаженную логистику, собственную ИТ-платформу, управляемую на основе данных и аналитики, вывели на рынок собственные торговые марки и стали надежным партнером для производственных, строительных и сервисных компаний. А главное: мы только начинаем! 🚀
Спасибо всем, кто с нами, что выбираете ВИ.ру. Дальше — еще эффективнее 📈
#ВИвСМИ #новостикомпании #быстреерынка #VSEH16 марта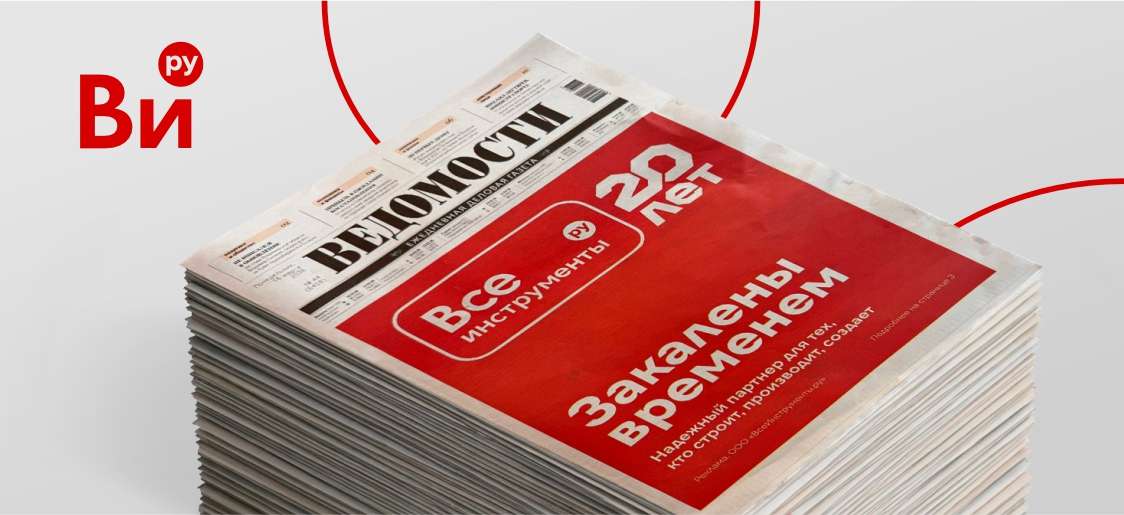
⚡ ВИ.ру — в лидерах Рунета-2026!
В рейтинг «30 самых дорогих компаний Рунета» Forbes включает крупнейшие компании, выручка которых формируется в интернете. Попадание в топ — признание масштаба бизнеса и его значимости в цифровой экономике страны.
Это результат нашей системной работы в онлайн‑торговле и развития сегмента B2B. А также подтверждение, что мы движемся в правильном направлении: строим эффективный, технологичный и прозрачный бизнес.
Подписывайтесь и следите за нашими новостями. Дальше — больше! 🚀
#новостикомпании #VSEH #быстреерынка #аналитика2 марта