Поиск

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.

Как устроена проверка данных в календаре выплат

Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.

При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.

С чего начать верификацию

Проверку календаря удобно строить по простому алгоритму:

• Определить, какие именно параметры нужно проверить.

• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.

• Сопоставить эти данные с эмиссионными документами и условиями выпуска.

Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.

Как проверять данные по дефолтам

Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.

Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:

• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.

Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.

Зачем нужны исторические версии календаря

Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.

В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.

Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.

Что важно для регуляторных расчетов и отчетности

В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.

Как подключать ИИ к верификации

Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.

Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.

Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:

1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.

2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:

«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».

3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.

4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:

«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».

Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:

1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:

«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».

2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.

3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.

***

RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.

Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Более половины россиян планируют работать после выхода на пенсию

Каждый шестой абсолютно уверен, что после достижения пенсионного возраста продолжит работать, 15% примут решение в зависимости от обстоятельств, столько же – планируют устроиться на неполный рабочий день, а 14% будут исходить из состояния здоровья. К таким выводам пришли аналитики RENI по результатам опроса 1275 работающих россиян до 60 лет из городов-миллионников.

Почти треть (30%) будут работать на пенсии ради возможности финансово поддерживать своих детей и внуков, 29% не представляют себя без любимой профессии, четверть респондентов будет работать из-за ипотеки или иных кредитов, а еще 27% хотели бы сохранить финансовую независимость.

Участникам опроса также предложили назвать сумму, которой, по их мнению, хватит среднестатистическому пенсионеру на месяц комфортной жизни в 2026 году. Сумму до 30 тыс. рублей назвали 15%, каждый шестой – от 30 до 50 тыс. рублей, свыше трети уверены, что для этого достаточно 50–100 тыс. рублей, 16% считают комфортным доход в пределах 100–200 тыс. рублей, а 17% убеждены, что современному пенсионеру нужно минимум 200 тыс. рублей в месяц, чтобы чувствовать себя комфортно.

Помимо основной работы, участники опроса рассматривают и другие источники дохода на период пенсионного возраста. Самым популярным способом сохранить заработок после выхода на пенсию оказалась сдача недвижимости в аренду (36%). Еще 34% планируют использовать личные накопления, а каждый третий собирается продать часть имущества. В топ-5 популярных источников дохода также вошли выплаты по программам долгосрочных сбережений (33%) и собственный бизнес (32%).

“Программа долгосрочных сбережений действительно является эффективным инструментом долгосрочного планирования с софинансированием государства до 36 тысяч рублей в год в течение 10 лет, налоговыми вычетами и налоговыми льготами. Программа появилась относительно недавно, в 2024 году, и, как показал опрос, не все еще успели с ней ознакомиться, поэтому у нее большой потенциал для роста. Чем раньше человек принимает решение начинать копить, тем его финансовые цели становятся достижимее,” - комментирует генеральный директор НПФ “Ренессанс накопления” Владислав Гусев.

Каждый пятый готов принять на пенсии финансовую помощь от своих детей при условии, что это не навредит их семейному бюджету, 19% убеждены, что помощь своим родителям-пенсионерам – это обязанность каждого, а 20% скорее откажутся от подобной поддержки.

*Методология: Опрос проведен в июне 2026 года методом онлайн-анкетирования среди 1275 россиян из городов-миллионников.

P.S. Приводим выдержку из нашей презентации по ПДС. На сайте НПФ "Ренессанс Накопления" есть калькулятор.

P.P.S. Не является инвестиционной рекомендацией.

Более половины россиян планируют работать после выхода на пенсию

В России появится новый налоговый вычет

Россияне с 1 сентября смогут получить налоговый вычет на долгосрочные сбережения: это позволит вернуть часть НДФЛ в зависимости от суммы уплаченных страховых взносов по долгосрочным договорам добровольного страхования жизни, заключенным с начала 2025 года, рассказали РИА Новости в Минфине РФ.

Размер налогового вычета зависит от суммы уплаченных страховых взносов, а также ставки НДФЛ, по которой облагаются доходы налогоплательщика.

В министерстве пояснили, что налоговый вычет на долгосрочные сбережения является одной из мер господдержки для развития культуры долгосрочных накоплений и повышения интереса граждан к финансовым инструментам, позволяющим формировать сбережения на будущее.

Кроме того, с 1 сентября повышается вычет для родителей, делающих взносы в пользу своих детей: они смогут заявить к вычету сумму взносов до 500 тысяч рублей. «Максимальная сумма вычета для родителей, заключающих договоры в пользу детей, выросла с 400 тысяч до 500 тысяч рублей», - говорится в сообщении.

Подробно узнать об условиях получения вычета и уточнить его размер налогоплательщики могут в ФНС России, добавили в Минфине.

А мы напомним, что налоговые вычеты можно получать на продукты накопительного и инвестиционного страхования жизни, которые мы предлагаем клиентам. Среди самых популярных в моменте – накопительное страхование жизни с гарантированным доходом (НСЖ) и Программа долгосрочных сбережений (ПДС), реализованная у нас через НПФ «Ренессанс Накопления».

В России появится новый налоговый вычет

Пенсия от работодателя - в России готовят новую программу

В России разрабатывают новый пенсионный инструмент — установленную пенсионную программу (УПП). Её суть проста: работодатель отчисляет взносы на личный пенсионный счёт сотрудника в НПФ, а деньги инвестируются и работают на будущую пенсию. При трудоустройстве человека подключают автоматически — но он в любой момент может отказаться.

Почему это важно? Несколько цифр, которые говорят сами за себя:
Разрыв между зарплатой и пенсией огромен. Сегодня средняя зарплата в России — около 100 тыс. рублей, а средняя пенсия — 25 тыс. То есть после завершения карьеры доход падает примерно в 4 раза.

Потенциал почти не используется. Из 74,4 млн занятых через работодателя на пенсию копят лишь 2,8 млн человек — это около 3,8%. Если участие вырастет хотя бы до 20%, программа охватит ~15 млн человек, а при дальнейшем развитии — до 37 млн, то есть половину работающих.

В мире это давно норма. В Нидерландах корпоративными программами охвачено ~90% работников, похожие модели работают в Германии и Китае. Результат: пенсионеры получают 60–80% прежнего заработка, а не четверть.

Корпоративные взносы крупнее личных. Средний взнос по корпоративным программам в 2025 году — 61 тыс. рублей в месяц. Это примерно в 9 раз больше, чем по индивидуальным программам (~4,5 тыс.).

Простой пример силы небольших отчислений:
Молодой специалист с 20 лет откладывает всего 1% зарплаты, а работодатель добавляет ещё 1%. К выходу на пенсию это формирует капитал размером более 10 годовых доходов — вместе с государственными выплатами этого хватает, чтобы пенсия была сопоставима со средней зарплатой за всю карьеру.

Почему именно сейчас? Распределительная система «работающие содержат пенсионеров» испытывает всё большую нагрузку: продолжительность жизни растёт, рождаемость низкая, и на каждого пенсионера приходится всё меньше работающих. А привычные ответы — повышение пенсионного возраста или взносов — непопулярны.

Инициативу уже обсудили с Минфином и Минэкономразвития, реакция позитивная. Предложения планируют направить в правительство осенью.

Готовы ли вы откладывать 1–2% от зарплаты, если работодатель добавит столько же?

Пенсия от работодателя - в России готовят новую программу

Блогерам рассчитали пенсию

По данным опроса RENI, чуть больше половины россиян полностью полагаются на госпенсию. Свыше трети респондентов ответили, что пока только планируют свои вклады, но рассчитывают только на собственные накопления. Каждый восьмой ответил, что уже откладывает деньги. Главными инструментами они называют вложения в недвижимость, банковские вклады и инвестиции. А исследование SuperJob говорит о том, что большинство россиян считает, что их вполне бы устроила пенсия в 54 тыс. руб. При этом по данным Социального Фонда, на деле средний размер пенсии в России сейчас в два раза меньше.

Как инфлюенсеры могут обеспечить себе старость? 43 тыс. руб. – такая пенсия ждет блогеров. Правда, для этого им придется на протяжении 25 лет делать страховые взносы. Совокупно – 14 млн руб. Об этом в интервью «КоммерсантЪ FM» рассказал профессор Финансового университета Александр Сафонов.

Пенсия блогеров, которые добровольно делают страховые взносы, зависит только от двух параметров: размера отчислений и продолжительности стажа. В большинстве случаев инфлюенсеры работают в режиме самозанятости или ИП, поэтому о своей старости им лучше задумываться уже сейчас, говорит Сафонов: «Любая профессия с такими привлекательными названиями, как фриланс или креативная деятельность, при отсутствии трудового договора не дает права на страховую пенсию. Почему? Потому что с дохода в этом случае никто не перечисляет страховые взносы в фонд социального страхования. Что делать в такой ситуации? Необходимо добровольно заключить договор с фондом социального страхования и самостоятельно уплачивать страховые взносы по установленному тарифу. Минимальный взнос составляет около 2% от МРОТ. Максимальный может достигать 576 тыс. руб. Если человек будет в течение как минимум 15 лет вносить такие платежи, у него появится право либо на минимальную пенсию, либо на ту, которая будет рассчитана исходя из уплаченных сумм. В принципе, максимальный размер пенсии может достигать около 50 тыс. руб., а минимальный – соответствовать прожиточному минимуму в регионе проживания представителя такой креативной профессии».

Есть ли другие варианты? Можно выбрать негосударственный пенсионный фонд и вносить средства туда. Например, у RENI есть НПФ «Ренессанс Накопления», который помогает копить в рамках государственной программы ПДС, в рамках которой государство 10 лет софинансирует вложения инвестора. На сайте фона есть удобный калькулятор для расчетов.

Но многие ли блогеры и фрилансеры пользуются этими инструментами? Большинство не задумывается о будущем. Остальные рассчитывают, что смогут обеспечить себе старость за счет доходов от рекламы, инвестиций в недвижимость или банковских вкладов, отмечает эксперт.

Валентин Петухов, известный как Wylsacom, говорит, что многие рассчитывают обеспечивать себя за счет своей аудитории, а кто-то дополнительно открывает свой бизнес: «Люди, занимающиеся блогингом и инфлюенс-маркетингом, как правило, уже знакомы с инвестициями, вкладами и другими финансовыми инструментами. При этом у них есть важное преимущество: даже в пассивной фазе деятельности они могут продолжать зарабатывать за счет своей аудитории. Подготовка к пенсии в этом случае выглядит иначе: это не только деньги, но и медийный актив, накопленный за годы работы. Среди популярных стратегий сейчас – запуск собственного бизнеса с использованием своей аудитории как, условно, бесплатного канала продвижения. Это могут быть бренды в разных сферах, а также кафе, рестораны и другие проекты».

Блогерам рассчитали пенсию

По ПД_Су Пост🤣 От слова "боюсь"!


Задумался я тут над ПДСом 🤔 (Программой долгосрочных сбережений)

Честно говоря, программа, с одной стороны, вызывает кучу вопросов. И, как я писал неоднократно, выгоднее самому вкладывать средства, например, в облигации (по моим личным расчётам). Да и комбинация ОФЗ с корпоративными облигациями доходнее получается. Конечно, хочется деньги вкладывать максимально эффективно.

С другой стороны, кто его знает, что там будет дальше. А что, если я ошибусь? 😕 Что, если моя инвест-стратегия окажется не такой уж эффективной, как мне кажется? Мне хочется верить, что я делаю правильные инвест-решения, но могу ли я быть в этом уверен на 100% — скорее нет, чем да.

И хотя я по-прежнему не считаю ПДС панацеей, что-то толкнуло меня всё-таки посмотреть в его сторону. К тому же, учитывая, что я работаю с 14 лет, у меня, оказывается, есть какая-то микро-часть накопительной пенсии. Уж если я ошибусь, то, может, хоть управляющие не ошибутся и государство не подведёт? Гарантий тут, как всегда, зеро.

Немного о плюсах и минусах программы долгосрочных сбережений (ПДС):

✅ Плюсы:

Софинансирование от государства — до 36 000 руб. в год в течение 10 ти лет (зависит от дохода).

Налоговый вычет — возврат до 52 000 руб.
ежегодно (13% от взносов до 400 000 руб.) 💸

Страхование средств — сбережения застрахованы на сумму до 2,8 млн руб.

Долгосрочный рост — возможность накопления капитала за счёт инвестиций НПФ 📈

Наследование — средства передаются правопреемникам.

Досрочное снятие — доступно в особых жизненных ситуациях (тяжёлая болезнь, потеря кормильца и т. д.).

❌ Минусы:

Длительный срок — оптимальный эффект достигается при участии 15+ лет

Ограничения на софинансирование — размер господдержки зависит от уровня дохода.

Инфляционные риски — доходность может не покрыть инфляцию в отдельные периоды.

Ограниченная ликвидность — без веских причин досрочное изъятие средств ведёт к потере льгот и софинансирования.

Зависимость от НПФ — итоговая доходность зависит от инвестиционной политики фонда.

Сложность условий — нюансы программы (сроки, условия выплат) требуют внимательного изучения.

Короче, как бы то ни было, я решил дополнительно подстраховаться на фоне потенциального выхода на пенсию. Понятно, что можно не дожить и ещё куча всяких разных рисков... 😬
Но у меня основная мысль такая: если где-то можно подстелить «соломку» — лучше подстелить, а кто прав, кто нет — покажет время.

В общем, недолго думая, ПДС я всё же открыл. Рекламировать не буду, но решил в самом надёжном банке РФ: оставил заявку на сайте, приехал курьер, я всё подписал. Буду пополнять его на те суммы, которые там требуются. Пусть на подстраховочку копятся 🍀

Очевидная Пасхалка ниже:

$SBER $SBERP - топ 1 банк в стране, который обещает надежные вложения, что же, посмотрим, что жто будет на практике.

В НПФ будут средства инвестироваться по большей мере в ОФЗ $SU26224RMFS4 $SU26225RMFS1 $SU26253RMFS3 - типа этих выпусков ОФЗ, но скорее всего все это будет сделано в составе фонда $SBGB

Ну и часть средств в надежных корпоратов думаю типа $RU000A104Z48 $RU000A101QN1

И небольшую долю в акциях "Голубых фишках", думаю в вышеупомянутом сбере и ещё может добавят $GAZP $ROSN и ещё чего-нибудь.

Такие дела😁
Помните:
Ваши деньги - Ваша ответственность, не ИИР
Все решения вы принимаете самостоятельно, оценивая свои возможности и риски я лишь делюсь субъективным мнением.


#ПДС #Инвестиции #финансы #будущее

НПФ «Ренессанс Накопления» выбрал нового управляющего пенсионными накоплениями

Негосударственный пенсионный фонд «Ренессанс Накопления», входящий в Группу Ренессанс страхование, заключил договор доверительного управления в части пенсионных накоплений с управляющей компанией ВИМ Инвестиции. Решение о выборе управляющей компании было принято Советом директоров фонда.

Согласно российскому законодательству, НПФ должны передавать управление пенсионными накоплениями не связанным с ними управляющим компаниям, даже при наличии релевантного опыта.

УК «Спутник-Управление капиталом», также входящая в Группу Ренессанс страхование, продолжит управлять пенсионными резервами НПФ «Ренессанс Накопления» и инвестиционным портфелем Группы.

«Для нас начало работы с НПФ "Ренессанс Накопления” является важным шагом — основой долгосрочного и плодотворного сотрудничества. Мы уверены, что наш многолетний опыт работы с крупными институциональными клиентами позволит обеспечить высокий результат управления активами одного из наиболее динамично развивающихся игроков пенсионного рынка», — сказала заместитель генерального директора ВИМ Инвестиции Анна Чижова.

«Сотрудничество с ВИМ Инвестиции открывает для нас новые возможности для эффективного управления пенсионными накоплениями. Впечатляющие результаты компании, занявшей первое место по доходности за прошлый год, вселяют уверенность в успешность нашего партнёрства. Мы настроены на долгосрочное сотрудничество и верим, что совместными усилиями обеспечим нашим клиентам достойный уровень финансового благополучия», - отмечает вице-президент по инвестициям «Ренессанс жизнь» Владимир Тураев.

По итогам 2025 года ВИМ Инвестиции заняла 1-е место по доходности управления пенсионными накоплениями Социального фонда России, став лидером среди 16 портфелей управляющих компаний как за весь период доверительного управления средствами, так и по результатам 2025 года. Согласно официальному отчету СФР, за последние десять лет портфель под управлением ВИМ Инвестиции вырос на 171,3%, а в 2025 году его доходность составила 25,3%; средняя доходность активов за три года достигла 15,5% годовых, что существенно превысило инфляцию и обеспечило не только сохранение покупательной способности пенсионных накоплений, но и их устойчивый прирост.

НПФ «Ренессанс Накопления» выбрал нового управляющего пенсионными накоплениями

Совкомбанк приобрёл страховую компанию Капитал LIFE

Для инвесторов это важная сделка сразу по нескольким причинам.

Во-первых, группа купила прибыльный и масштабный бизнес. По итогам 2025 года у Капитал LIFE 29 млрд руб. сборов, 6 млрд руб. чистой прибыли по МСФО и 90 млрд руб. активов. При этом цена сделки даёт материальный дисконт к чистым активам приобретаемого бизнеса.

Во-вторых, сделка усиливает позиции группы в страховании жизни, в самом привлекательном сегменте страхового рынка. Вместе с Капитал LIFE группа получает крупнейшую агентскую платформу и сильные позиции в долгосрочных накопительных продуктах. Это даёт основу для роста в накопительном страховании жизни (НСЖ), долевом страховании жизни (ДСЖ) и смежных направлениях, включая НПФ.

В-третьих, это не история про "рост любой ценой, а прибыль потом". По ожиданиям банка, сделка окажет положительное влияние на прибыль и капитал уже в 2026 году. В моменте влияние на капитал умеренное, к концу года оно ожидается нейтральным или слегка положительным. Докапитализация не нужна и допэмиссия не планируется.

Менеджмент также исходит из того, что сделка не повлияет на решение о размере дивидендов за 2025 год.

В сухом остатке: Совкомбанк купил крупный прибыльный актив. С дисконтом к чистым активам, без допэмиссии, без значительного влияния на капитал, но ощутимым вкладом в прибыль уже в 2026 году и понятной стратегической логикой для акционеров.

Подробности в нашем пресс-релизе

$SVCB

УК «Спутник - Управлением капиталом» признана лидером в управлении средствами страховых компаний

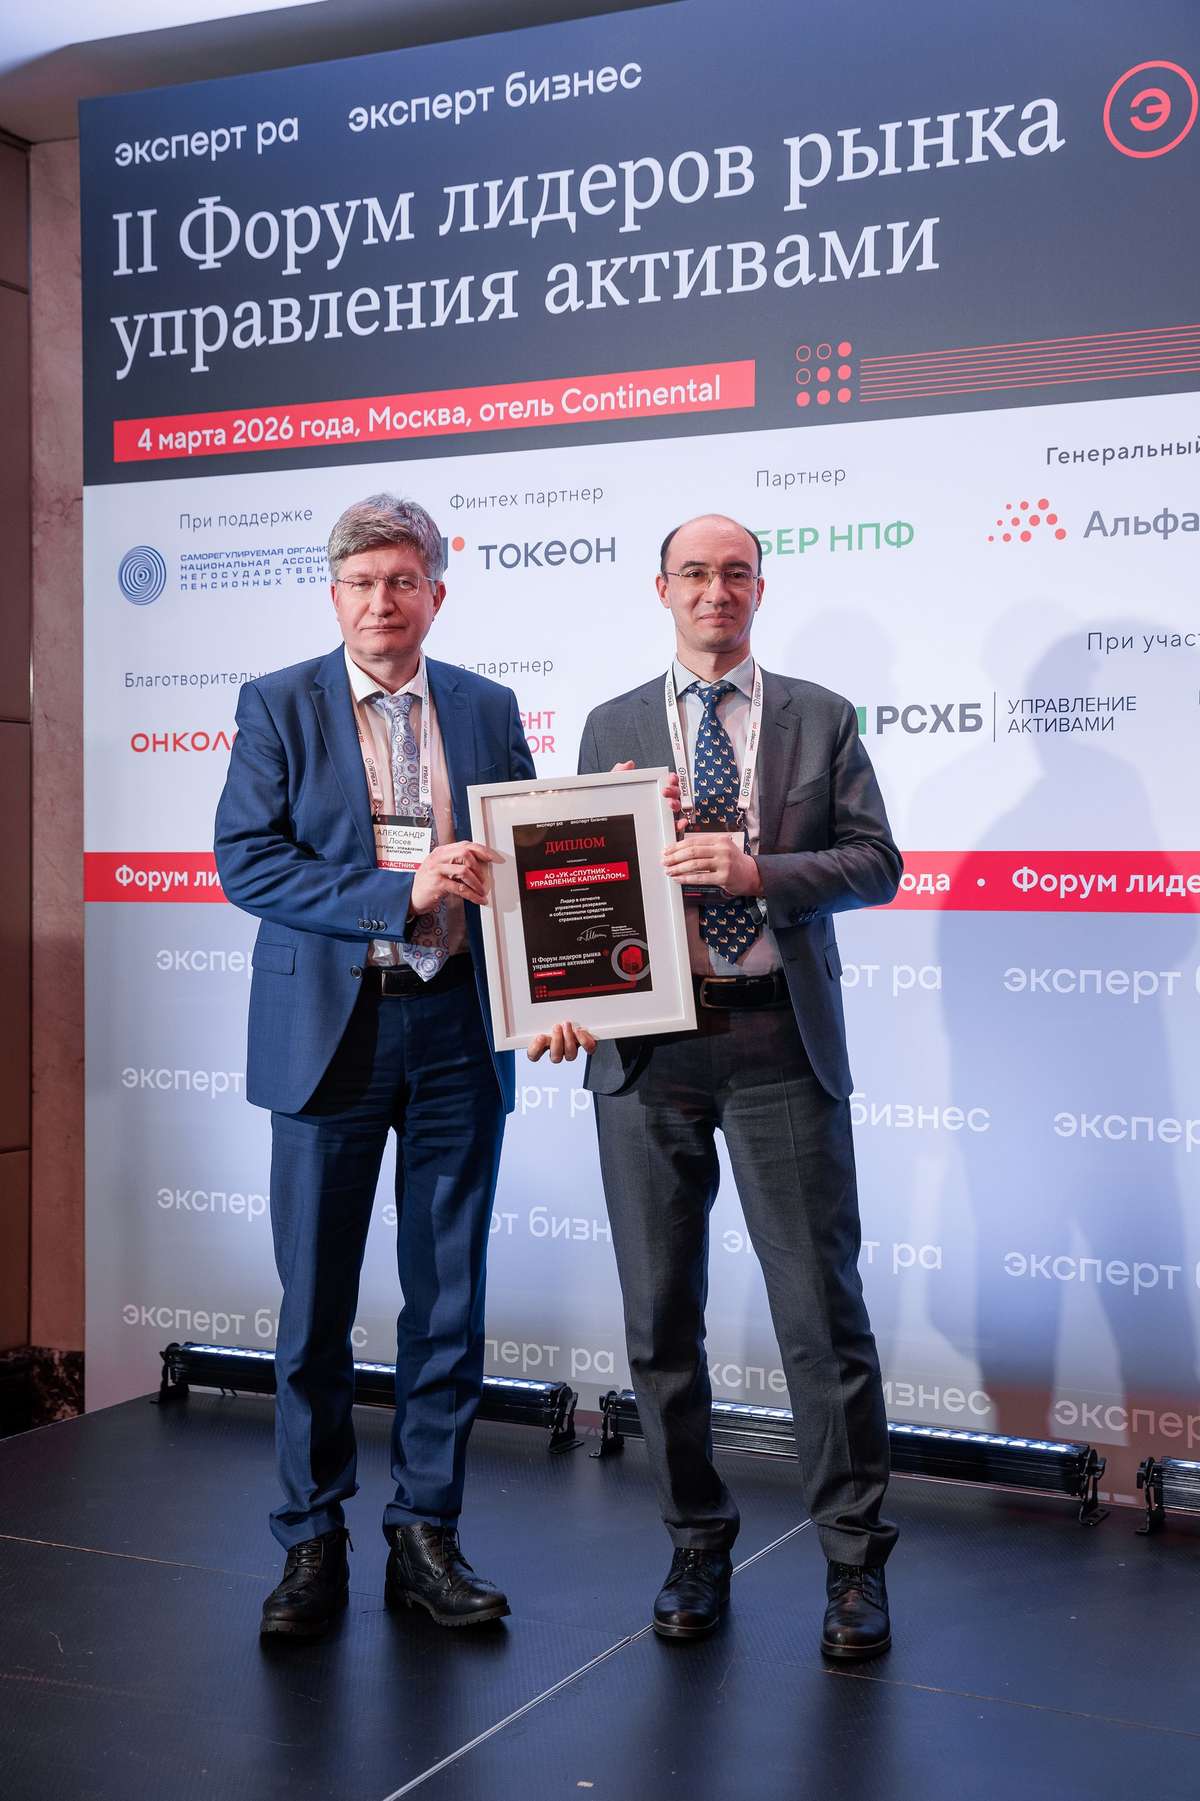
Рейтинговое агентство «Эксперт» признало Управляющую компанию «Спутник - Управление капиталом» лидером в сегменте управления резервами и собственными средствами страховых компаний в России.

На втором ежегодном форуме «Лидеры рынка управления активами» ведущие игроки обсудили итоги 2025 года, стратегические планы и ключевые вопросы развития рынка коллективных инвестиций. В рамках Форума также состоялось награждение лидеров УК и НПФ.

Александр Лосев, генеральный директор УК «Спутник Управление капиталом», получил диплом и отметил: «Благодарю профессиональное сообщество за высокую оценку нашей работы, подтверждающую эффективность нашей деятельности в непростых и турбулентных для фондовых рынков условиях. В 2026 году наша инвестиционная стратегия остаётся активной и творческой в плане управления активами при консервативном подходе к кредитным рискам и высококачественной аналитике, что формирует основу для достижения ещё более высоких показателей рентабельности капитала всей Группы».

УК «Спутник - Управление капиталом» является частью Группы Ренессанс страхование и осуществляет управление инвестиционным портфелем, который на 30.09.2025 года достиг 275,0 млрд рублей, увеличившись на 17,2%, или 40,3 млрд рублей, с начала 2025 года.

УК «Спутник - Управлением капиталом» признана лидером в управлении средствами страховых компаний

Осторожный оптимизм: итоги опроса негосударственных пенсионных фондов

- Все без исключения негосударственные пенсионные фонды, опрошенные агентством «Эксперт РА», второй год подряд оценивают состояние пенсионного рынка позитивно. В наибольшей степени развитию рынка в 2025 году способствовали активный рост программы долгосрочных сбережений, смягчение ДКП и усиление конкуренции между фондами за клиентов.

- Факторами, которые в наибольшей степени препятствовали развитию рынка в 2025 году, НПФ назвали конкуренцию с другими инвестиционными продуктами, недоверие граждан к долгосрочным инвестициям, низкую осведомленность о деятельности НПФ, а также рост геополитической неопределенности.

- По мнению опрошенных НПФ, для эффективного развития пенсионному рынку нужны долгосрочная стратегия развития и регуляторные изменения, прежде всего связанные с доработкой программы долгосрочных сбережений в части изменений параметров софинансирования и расширения перечня особых жизненных ситуаций.

- По мнению негосударственных пенсионных фондов, наиболее вероятным будет прирост рынка на уровне 15–30% по итогам 2026 года. Динамика рынка будет зависеть от доходности инвестиционных портфелей НПФ и скорости вовлечения граждан в программу долгосрочных сбережений.

Полная версия обзора - https://raexpert.ru/researches/ua/npf_2026/

ЦБ ожидает двукратный роста вложений в ПДС в 2026 году до 1,5 трлн руб.

Банк России ожидает, что к концу 2026 года объем вложений в рамках программы долгосрочных сбережений (ПДС) может достигнуть 1,5 трлн рублей, сообщила «Интерфакс» директор департамента инвестиционных финансовых посредников ЦБ Ольга Шишлянникова. Напомним, что в 2025 году объем привлеченных средств превысил 717 млрд рублей, то есть в 2026 году ожидается двукратный рост. У RENI есть НПФ "Ренессанс Накопления", который оперирует в рамках программы ПДС.

ЦБ, по ее словам, хотел бы видеть переориентацию этого инструмента на более молодую возрастную группу. "Что нас расстраивает в этом инструменте? Это состав участников. Мы видим, что к сожалению, инструмент, который, мы рассчитывали, будет пользоваться спросом у лиц среднего возраста и молодежи, к сожалению, пользуется огромным спросом у лиц предпенсионного и пенсионного возраста в силу тех льгот, которые государство дает по этим инструментам, которыми они могут быстро воспользоваться, в отличие от более молодых граждан нашей страны", - отметила глава департамента ЦБ. Шишлянникова напомнила, что сейчас в этой части готовятся поправки.

В феврале замминистра финансов Иван Чебесков сообщал о подготовке законопроекта, который увеличивает минимальный срок для вывода средств софинансирования в рамках ПДС до пяти лет. "Мы поддерживаем эту историю. Иначе те льготы, которые предусмотрены, работают неэффективно. Государство готово было льготировать это с учетом того, что деньги будут длинными", - добавила Шишлянникова.

Программа долгосрочных сбережений (ПДС) была запущена в 2024 году. Она предусматривает государственное софинансирование взносов на протяжении 10 лет в размере до 36 тысяч рублей в год, а также право на налоговый вычет. Средства граждан, внесенные в рамках программы, застрахованы на сумму 2,8 млн рублей. По условиям программы, единовременное снятие средств возможно после 15 лет участия в ней или после достижения 55 лет для женщин и 60 лет для мужчин. В соответствии с поручением президента, целевой показатель по объему вложений в рамках этой программы в 2026 году должен составить не менее 1% ВВП.

ЦБ ожидает двукратный роста вложений в ПДС в 2026 году до 1,5 трлн руб.

«Эксперт РА» соберет лидеров рынка управления активами на форуме 4 марта

4 марта 2026 года в Москве состоится II Форум лидеров рынка управления активами, организованный рейтинговым агентством «Эксперт РА» и компанией «Эксперт Бизнес-Решения». Мероприятие станет площадкой для открытого диалога между регуляторами, топ-менеджментом управляющих компаний и негосударственных пенсионных фондов и экспертами для определения векторов развития и обсуждения стратегических вызовов в сфере коллективных инвестиций.
На форуме будут представлены рэнкинги управляющих компаний и НПФ по итогам 2025 года, подготовленные агентством «Эксперт РА». На их основе состоится торжественная церемония награждения лидеров рынка. Также будут обнародованы результаты опроса участников отрасли о ключевых проблемах, перспективах и ожиданиях относительно развития рынка коллективных инвестиций.

В программе мероприятия:
· Панельная сессия «Будущее рынка управления активами».
· Панельная сессия «Будущее рынка НПФ».
· Секция «Классика в современной обработке».
· Секция «Новые продукты и технологии будущего».

Основные темы для обсуждения:
· Ключевые тренды и стратегии лидеров рынков УА и НПФ.
· Рынок коллективных инвестиций как драйвер роста капитализации фондового рынка.
· Участие НПФ в новом сезоне IPO.
· Будущее традиционных продуктов доверительного управления.
· Внедрение искусственного интеллекта в процессы управления активами.

В мероприятии примут участие более 350 человек: топ-менеджеры и ключевые специалисты управляющих компаний, негосударственных пенсионных фондов, институциональных инвесторов, банков, эмитентов, а также представители инфраструктуры рынка.

Программа и регистрация:
https://raexpert.ru/events/agency_events/du_2026/

Дата и место проведения: 4 марта 2026 года, Москва, отель Континенталь (Тверская ул., 22)

Все новости конференций, главные цитаты выступлений и репортажи с мероприятий в каналах "Эксперт РА": https://t.me/expert_ra и https://max.ru/expert_ra

JetLend — «Платформа года для альтернативных инвестиций»

В Москве состоялась XX юбилейная церемония вручения премии «Финансовая элита России» — одной из самых авторитетных наград в финансовой отрасли, которая с 2005 года отмечает лидеров рынка: банки, страховые компании, управляющие и инвестиционные компании, НПФ и финтех-проекты.

В этом году JetLend был удостоен награды в номинации «Платформа года для альтернативных инвестиций».

Эта премия — признание не только нашей работы, но и вашего доверия. Именно вы, наши инвесторы и партнеры, ежедневно доказываете, что рынок альтернативных инвестиций в России состоялся и продолжает расти.

В юбилейный для премии год эксперты отметили компании, которые не просто адаптируются к вызовам, а задают новые стандарты. Вместе с нами в списке лауреатов — лидеры финансового рынка: «Альфа-Капитал», ВТБ, «Совкомбанк», НПФ Сбербанка и другие. Быть в этом ряду большая честь и подтверждение того, что выбранный нами путь развития краудлендинга в России правильный.

Мы продолжаем делать платформу удобнее, надежнее и доступнее для тех, кто инвестирует в реальный бизнес, и для тех, кто получает финансирование на развитие.

Подробности и итоги премии по ссылке.

JetLend — «Платформа года для альтернативных инвестиций»

На одних ожиданиях рынок долго не удержишь. К чему готовиться инвестору

Индекс МосБиржи стартовал ростом на 0,5% благодаря инфляционным данным, которые подогрели ожидания смягчения политики ЦБ в декабре. Однако затем динамика сошла на нет: в условиях новостного вакуума и низкой волатильности индекс застрял в узком боковике между 2655 и 2665 пунктами.

Индекс ОФЗ вырос на 0,8%, достигнув уровня 118 пунктов. Рост поддерживается приближением годовой инфляции к нижней целевой границе Банка России на 2025 год (6,5–7,0%), что укрепляет позиции сторонников снижения ключевой ставки 19 декабря.

Впрочем, регулятор сохраняет осторожность, о чём напомнил директор департамента ДКП Андрей Ганган, заявив о намерении действовать аккуратно, чтобы не нарушить формирующийся тренд на замедление цен. Тем не менее, на рынке преобладает консенсус: наиболее вероятным сценарием на ближайшем заседании является снижение ставки на 50 базисных пунктов.

Неслучайное совпадение: Большая пресс-конференция президента назначена на тот же день, что и заседание ЦБ по ставке. Это хороший знак. С учётом крепкого рубля и низкой инфляции я бы не удивился, если регулятор решится на сокращение сразу на 100 б.п.

📍 Санкции со стороны США пока миновали Россию: Комментируя неофициальные переговоры Путина с Уиткоффом и Кушнером, Дональд Трамп дал им положительную оценку. Главным выводом, по его словам, стало впечатление американцев о готовности Путина к завершению войны и возвращению к «нормальной жизни». Трамп использовал фразу «для танго нужны двое», указав, что итог зависит не только от России.

Отдельно Трамп критически оценил позицию Украины, повторив свой тезис об отсутствии у неё «карт» для игры. Он считает, что шанс для выгодного соглашения был упущен ранее, а сейчас ситуация для Киева усложнилась.

📍 Санкционная нефтянка: Минфин США сохранил особый режим для иностранных АЗС «Лукойла» до конца апреля 2026 года, разрешив операции по их обслуживанию и снабжению. Это решение фактически поддерживает привлекательность данных активов для потенциальных инвесторов.

Главным покупателем может стать венгерская MOL, которая, как сообщают источники, уже получила предварительное одобрение США на изучение возможности приобретения европейских НПЗ и заправочных сетей «Лукойла», а также его проектов в Казахстане и Азербайджане.

📍 Завышенный курс создаёт системные проблемы: он напрямую снижает рублёвую выручку экспортёров, усугубляя и без того непростую ситуацию из-за низких цен на нефть и падения бюджетных доходов.

В конечном счёте, это давление через фискальный канал передаётся всей экономике: для покрытия дефицита государство вынуждено повышать налоговую нагрузку, что подавляет потребительский спрос и деловую активность, ухудшая финансовые показатели компаний.

С учётом текущих негативных факторов и при отсутствии прогресса в мирных переговорах, ожидаю снижения рынка. Перед решением ЦБ ситуацию также усугубит квартальная экспирация, традиционно оказывающая дополнительное давление. Всем отличного пятничного настроения.

📍 Из корпоративных новостей:

ВК за последнюю неделю РКН заблокировал и ограничил доступ к WhatsApp*, Roblox, FaceTime и Snapchat.

ОАК и индийская корпорация HAL работают над организацией производства в Индии самолета «Сухой Суперджет».

Озон
#OZON Банк России выдал лицензию УК «Озон Управление активами» на осуществление деятельности по управлению инвестиционными фондами, ПИФами и НПФ.

• Лидеры: ОАК
#UNAC (+6,02%), Яковлев #IRKT (+5,63%), Россети #FEES (+4,14%), ВК #VKCO (+4,04%), ДВМП #FESH (+3,58%).

• Аутсайдеры: Соллерс
#SVAV (-1%), Газпром нефть #SIBN (-0,64%), Норникель #GMKN (-0,63%).

05.12.2025 - пятница

• $MGKL - Мосгорломбард операционные результаты за 11 мес. 2025 года.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

#акции #аналитика #новости #инвестор #инвестиции #трейдинг #обзор_рынка

'Не является инвестиционной рекомендацией

На одних ожиданиях рынок долго не удержишь. К чему готовиться инвестору

Треть россиян планируют самостоятельно откладывать деньги на пенсию

Каждый восьмой (12%) уже сейчас формирует собственные пенсионные накопления, 36% пока только планируют самостоятельно обеспечить себе безбедную старость, а половина (52%) рассчитывают только на государственную пенсию. Об этом свидетельствуют результаты опроса* Группы Ренессанс Страхование.

Для того, чтобы финансово обеспечить себя после выхода на пенсию за счет негосударственных источников, россияне в большинстве случаев вкладывают деньги в недвижимость – такой ответ дали 39% опрошенных. Почти каждый третий (32%) использует для этого банковские вклады, четверть респондентов ведут инвестиционную деятельность, а каждый пятый покупает ценные бумаги. Те респонденты, которые не рассматривают альтернативные источники пенсии, чаще всего называли причиной низкий доход (36%) или недоверие к финансовым инструментам (23%).

Чаще всего самостоятельно откладывают на пенсию те, кто располагает заработком от 300 до 500 тыс. рублей в месяц – среди данной группы доля таких респондентов составила 36%. При этом лишь каждый восьмой опрошенный (12%) с ежемесячным заработком от 500 тыс. рублей копит на пенсию с помощью альтернативных источников. Среди городов, жители которых в меньшей степени рассчитывают на государственную пенсию, лидирует Челябинск – 22% опрошенных жителей копят деньги на старость своими силами. В топ-3 также вошли Москва и Санкт-Петербург (18% и 15% соответственно).

“С прошлого года у россиян появился новый финансовый инструмент собственных пенсионных накоплений - программа долгосрочных сбережений. К взносам участников этой программы государство добавляет на протяжении 10 лет ежегодно до 36 000 рублей. Кроме того, часть ранее уплаченного налога с внесенных в размере до 400 тысяч рублей взносов можно ежегодно вернуть через налоговый вычет. Инвестиционный доход до 30 миллионов рублей освобожден от НДФЛ при условии участия в программе от 10 лет (и 5 лет при открытии программы в 2025 и 2026 году). Все это создает доходность, недоступную обычным инструментам накоплений. К тому же, сохранность средств до 2.8 миллионов рублей гарантируется государством. По сути, это идеальное решение для формирования пенсионного капитала. На конец сентября число клиентов нашего Фонда по данной программе превысило 26 тысяч человек,” - комментирует генеральный директор НПФ «Ренессанс Накопления» Владислав Гусев.

Формируя пенсионные накопления самостоятельно, свыше половины респондентов откладывают не более 10% от своего регулярного дохода, каждый третий откладывает не более 30% заработка, и только 6% опрошенных выделяют на это свыше 30% дохода. При этом каждый пятый (22%) откладывает денежные средства ежемесячно – с каждой зарплаты, а свыше трети (35%) – не чаще, чем один раз в год.

*Методология В опросе приняли участие более 1200 россиян в возрасте от 18 до 55 лет, проживающих в городах-миллионниках РФ.

Треть россиян планируют самостоятельно откладывать деньги на пенсию

Треть россиян беспокоятся о будущей пенсии

Каждый третий россиянин отмечает, что беспокоится о пенсии, при этом каждый пятый среди всех опрошенных (22%) сообщил, что безбедная старость вызывает у него сильное беспокойство. Четверть опрошенных отмечают, что совершенно не беспокоятся о будущей пенсии, а 42% не задумываются о будущем настолько далеко, выяснилось в ходе опроса, проведенного Группой Ренессанс Страхование*.

Респонденты поделились размером желаемой пенсии. Почти половина опрошенных (46,3%) отметили, что были бы в будущем довольны пенсией размером в 50-100 тысяч рублей, еще 15,1% мечтают получать 100-150 тысяч рублей, 10,2% будут довольны суммой до 30 тысяч рублей, 13,2% – 30-50 тысяч рублей, а 15,2% – более 150 тысяч рублей.

Участники опроса назвали категории трат, без которых не смогут обойтись, будучи пенсионером. В топ-5 категорий вошли здоровье (46%), путешествия (34%), походы в рестораны и кафе (24%), траты на автомобиль для комфортного перемещения (20%) и походы в театры/кино (16%).

Большинство респондентов уверены, что не смогут сильно повлиять на размер своей будущей пенсии – за такой вариант ответа высказались 70% опрошенных. Еще 20% «скорее уверены», что смогут набрать необходимый порог пенсионных баллов, а 9% в этом не сомневаются.

Большинство россиян (41%) уверены, что о пенсии стоит задумываться только в возрасте 40 лет и старше. Еще 32% опрошенных считают важным начать думать о безбедной старости в 30+ лет, а 13% – в возрасте 25-30 лет. При этом респонденты в меньшей степени считают, что необходимо задумываться о пенсии до совершеннолетия (3%), в возрасте 18-20 лет (5%) и в возрасте 20-25 лет (6%).

«Один из новых и перспективных финансовых инструментов для тех, кто думает о своей пенсии - программа долгосрочных сбережений (ПДС). Это продукт, прежде всего, для молодежи, которая думает уже сейчас о своих пенсионных накоплениях, при этом покупает все онлайн, ведет бизнес онлайн. Договор ПДС уже сейчас можно оформить онлайн на сайте нашего Фонда за несколько минут, и мы продолжаем работать над его упрощением, чтобы привлечь еще большее количество новых клиентов,» - отмечает генеральный директор НПФ «Ренессанс пенсии» Владислав Гусев.

*Методология В опросе приняли участие более 1200 россиян в возрасте от 18 до 55 лет, проживающих в городах-миллионниках РФ.

Треть россиян беспокоятся о будущей пенсии

Выбор инвестора между ИИС-3 и ПДС очевиден в пользу ИИС-3

Банки сейчас активно (откровенно говоря, даже навязчиво) предлагают Программу долгосрочных сбережений. У наших студентов возник вопрос — стоит ли участвовать, что такого особенного в этой программе и чем она отличается от привычного уже ИИС-3.

✅ ИИС-3 — это обычный брокерский счет, но просто с другим, льготным налогообложением.
✅ ПДС — это инвестиции минимум на 15 лет; ваша доходность зависит от дяди в дорогом костюме, который за вас выберет стратегию своего НПФ.

Пока вы сами не начнете думать и перестанете надеяться на какого-то дядю, не будет вам счастья и доходности!

Главные параметры для инвестора — это доходность, надежность и ликвидность. Всё это вы получите на счёте ИИС у любого брокера. И даже если вдруг вам понадобятся ваши деньги до 5-летнего срока, вы, в крайнем случае, не получите налоговую льготу — это не страшно, была бы прибыль.

Хватит лениться — изучите базу фондового рынка, для этого нужна всего лишь неделя. Прочитайте всё про распределение активов, диверсификацию портфеля и будьте сами кузнецом своего финансового счастья.

Только, пожалуйста, не слушайте инфобизнесменов, которые путают спекуляции с инвестициями, продают сигналы и занимаются выбором акций и угадыванием момента входа в рынок. Обратитесь к любому клиентскому менеджеру Финама или любого брокера из топ-10, попросите их составить ваш риск-профиль и помочь с портфелем.

Главное в инвестировании — это регулярность, знания и терпение. Инвестируйте только в бизнес: только бизнес создаёт ценность, решая проблемы и боль своих клиентов.

Подробнее об этом — читайте в статье на Финаме.

Алексей Примак

@ifitpro
#ИИС3
#ПДС

Отчётность как детектив: разгадываем тайны успеха Ренессанс ⁉️

💭 Разберём, почему негативные факторы носят временный характер и на чём базируется оптимистичный прогноз компании...


💰 Финансовая часть (1 п 2025)

📊 Совокупные премии группы увеличились на 25,6% по сравнению с аналогичным периодом предыдущего года, достигнув отметки в 92,2 млрд рублей. Основным фактором роста стало увеличение продаж продуктов накопительного страхования жизни. Премии по программам накопительного страхования жизни возросли на 99,5% до уровня 52,7 млрд рублей.

🚗 Продажи страховых полисов по автострахованию продемонстрировали скромный прирост на 0,7%, составив сумму в размере 21,5 млрд рублей. Тем не менее, объем реализации КАСКО физическим лицам увеличился на 13%.

↘️ Чистая прибыль за первое полугодие текущего года достигла суммы в 4,6 млрд рублей. Согласно обновленным стандартам финансовой отчетности, скорректированная прибыль за аналогичный период предыдущего года составила 5,38 млрд рублей, таким образом, наблюдается снижение показателя на 15% год к году.

😎 Наиболее динамично развивающимся направлением является сегмент life-продуктов.

💼 Размер инвестиционного портфеля на конец первого полугодия 2025 года увеличился до 267 млрд рублей. Руководством компании заявлено намерение сохранить темпы прироста премий не менее чем на 15% ежегодно, что также способствует ускоренному увеличению объема инвестиционного портфеля. Параллельно реализуются планы по расширению сегмента негосударственных пенсионных фондов (НПФ). За отчетный период привлечено 1,1 млрд рублей, поставлена амбициозная цель достигнуть уровня в 100 млрд рублей. Пенсионные фонды привлекательны возможностью формирования долгосрочных инвестиционных портфелей сроком до 10-15 лет, что создает широкие перспективы для управляющих компаний. Уровень рентабельности операций в рамках НПФ сопоставим с показателями страхового бизнеса.

🔀 Несмотря на высокую общую доходность инвестиционного портфеля, отмечается повышение доходности финансовых инструментов при одновременном снижении доходности депозитных и заемных ресурсов.

⚠️ Одним из негативных факторов первого полугодия стал значительный рост расходов финансового характера, включая влияние изменений курсов валют. Расходы по обязательствам по страховым договорам и перестрахованию достигли величины в минус 15,78 млрд рублей.


✔️ Планы

🤓 Группа ставит среднесрочную цель обеспечить ежегодный прирост премий не менее чем на 15%, при этом ориентируясь на стратегию устойчивого прибыльного развития. Это подразумевает достижение коэффициента выплат по non-life страховкам ниже 100%, поддержание адекватного уровня капитализации порядка 130% и стабильную выплату дивидендов согласно утвержденной дивидендной политике (не менее половины годовой чистой прибыли).

👣 Основные направления для достижения целей сосредоточены на развитии трех ключевых областей: здоровье, мобильность и благосостояние. Для каждой области формируются специализированные экосистемы. Базовые отрасли страхования будут развиваться естественным образом и через сделки M&A. Позиции в сегменте non-life укрепляются за счет сотрудничества с цифровыми компаниями. Рост нефинансового сектора стимулируется интеграцией страховых услуг с продуктами других рынков в едином цифровом пространстве, что позволяет повысить клиентскую лояльность и кросс-продажи через бонусы. Внутренние каналы продаж усиливаются развитием цифровых технологий, снижающих затраты на привлечение клиентов. Сотрудники получают мотивацию через специальные программы поощрений. Современные технологии искусственного интеллекта внедряются массово для оптимизации процессов и улучшения сервиса. Разрабатываются инновационные методы распределения продуктов.


🫰 Оценка

↗️ Ранее предполагалось, что пик прибыльности придется на 2025 год, благодаря существенному повышению стоимости портфеля и высоким процентным доходам, что и подтвердилось. Однако были недооценены объемы формируемых резервов. В свете предстоящего снижения процентных ставок и ожидаемого увеличения сборов страховых премий скорректированы прогнозы динамики бизнеса, теперь ожидается устойчивый постепенный рост прибыли из года в год.

🤔 Во второй половине 2025 года планируется получение большей прибыли по сравнению с первой половиной года, поскольку снижение кривой бескупонной доходности замедлится, объем создаваемых резервов уменьшится, а риск отрицательной курсовой разницы отсутствует. В 2026 году ожидается продолжающееся смягчение денежно-кредитной политики, при этом размеры резервов окажутся значительно ниже, чем в 2025 году, возможны позитивные курсовые переоценки, а также высокий уровень доходности инвестиционного портфеля.

🔀 В 2027 году ожидается нормализация процентных ставок и почти полное отсутствие резервов ввиду стабилизации кривой бескупонной доходности. Доходность инвестиционного портфеля снизится как за счет уменьшения эффекта переоценки, так и процентов, хотя сам портфель увеличится в размерах по сравнению с 2025 годом, что частично сгладит негативное воздействие. Основное влияние на динамику прибыли в 2027 году окажет именно снижение резервов.


📌 Итог

💪 Бизнес впечатляет положительной динамикой, демонстрируя высокие темпы роста и выдающиеся результаты инвестиционной деятельности. Отрицательное влияние на чистую прибыль оказали сформированные резервы, однако это явление носит временный характер, и в дальнейшем их величина снизится. Ожидается, что негативные последствия курсовых переоценок постепенно сменятся положительным эффектом по мере ослабления национальной валюты.

🎯 ИнвестВзгляд: Ренессанс представляется привлекательным вариантом, несмотря на ограниченный потенциал роста.

📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные операционные показатели и амбициозные планы роста. Текущие проблемы с прибылью носят временный характер и связаны с формированием резервов.

💣 Риски: ☁️ Умеренные - высокая чувствительность компании к изменениям ключевых экономических индикаторов и, как следствие, волатильность активов нивелируются общей диверсификацией бизнеса.

💯 Ответ на поставленный вопрос: Четкая стратегия развития, умение адаптироваться, а также диверсификация бизнеса позволяют компании уверенно двигаться вперёд, укрепляя позиции на российском финансовом рынке. Примечательно, здесь не тайны — всё как на ладони.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$RENI
#RENI #Страхование #Экосистема #Мотивация #Сотрудники #Партнерство #Развитие #Инвестиции #Акции #Экономика #Аналитика

Отчётность как детектив: разгадываем тайны успеха Ренессанс ⁉️

C Днем страхового работника!

В 2025 году страховка — это уже не только про полис на машину или квартиру. Если заглянуть в будущее, становится ясно: рынок страхования ждёт серьёзная трансформация. Технологии, смена поколений и новые риски меняют саму природу этой отрасли.

По данным PwC, AI способен снизить затраты страховщиков до 30% и ускорить процесс урегулирования претензий. IT в целом — самая большая статья инвестиций и нашей компании. Наш самый успешный проект в настоящее время – использование ИИ в ДМС. ИИ сервис по распознаванию документов и согласованию медицинских протоколов протокола. ИИ-ассистент идентифицирует клиента, определяет тему его обращения. Сейчас уже 19 диагнозов могут быть обработаны автономно без привлечения врача. Скорость согласования снижена до 5 минут. ИИ обрабатывает 37% запросов от общего потока. В мобильном приложении мы также используем ИИ чат-бот, который помогает клиенту с навигацией. Там ИИ-бот закрывает 85% типовых запросов без участия операторов.

Климатические катастрофы становятся большим вызовом, особенно в США: в 2023 году экономические потери от природных катастроф в мире оценивались в USD 280 млрд, из них USD 108 млрд (~38–40%) были застрахованы. В 2024 году общие убытки составили USD 318 млрд, из них страховые выплаты — USD 137 млрд (~ 43%). Киберстрахование растёт двузначными темпами: по оценке Munich Re, глобальные премии достигли $15,3 млрд в 2024 и могут превысить $16 млрд в 2025.

Смена поколений тоже требует от компаний новых продуктов и решений. Страховым надо встраиваться в CJM клиента, быть частью популярных платформ и создавать свои экосистемы. Например, мы успешно встраиваемся в партнёрские платформы через наш Open API. При этом, мы параллельно строим свою платформу страховых и комплементарных услуг, а также систему бонусов за лояльность. У нас уже есть НПФ «Ренессанс Накопления», компания в сфере ментального здоровья «Просебя», маркетплейс медицинских услуг budu.ru и автоаукцион Fleet2Click.

Нужно иметь продукты по подписке, без долгосрочных обязательств. Например, мы недавно запустили подписку на ОСАГО и Каско. Преимущества: доступный платеж, т.к. не требуется сразу оплачивать всю стоимость полиса, при этом клиент получает сразу полную страховую защиту. Автоматическое продление полиса. Возможность приостановки в любой момент. Будем делать подписки и на другие виды страхования.

Надо перестроить свою рекламу. Мы уже давно стараемся выделяться креативом с фокусом на молодое поколение. Кроме того, мы делаем ставку на свои каналы коммуникаций. Например, у нас есть проект «Анатомия авто». Мы его год назад запустили с участием известных блогеров. Автошоу отличается от аналогов тем, что говорит о владении автомобилем как о системе, то есть детально рассматривает процесс покупки, ремонта, страхования и эксплуатации. Проект стремится «вырастить» из автовладельца эксперта в сфере авто. У нас там реальные кейсы, а не реклама. Зрители это ценят. Выпуски можно увидеть на всех ключевых платформах, включая Rutube и VK. Автошоу помогло нам собрать вокруг себя крупное сообщество владельцев китайских авто, заметно повысить узнаваемость бренда компании.

C Днем страхового работника!