Поиск
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?
Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.
Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:
• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.
• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.
Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.
Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.
Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.
Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.
Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.
Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.
При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.
• Лидеры: Глоракс #GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).
• Аутсайдеры: Самолет #SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).
31.08.2026 - понедельник
• #PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
• #DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
• #BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
• #GLRX Отчет МСФО за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?
Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.
Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.
В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:
• Сбер банк #SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.
• ДОМ РФ #DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.
• Икс 5 #X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.
• Хэдхантер #HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.
• Московская биржа #MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.
• Ростелеком #RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.
• Транснефть - привилегированные акции #TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.
• Совкомбанк #SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.
• Мать и дитя #MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.
• Россети Ленэнерго (префы) #LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.
Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.
Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки
Вчерашний день окончательно развеял надежды на восстановление рынка. Нефть, которая еще накануне удерживала индекс на плаву, развернулась вниз — и нефтегазовый сектор снова потянул за собой. Индекс МосБиржи вновь опустился ниже 2200.
К нефтяникам присоединились металлурги и частично банки, тогда как дивидендные истории держатся относительно неплохо. В целом же рынок испытывает острую нехватку драйверов — единственная надежда на новости о контактах Трампа и Путина, но в успех переговоров верится с трудом.
Итоги саммита НАТО ожидаемо разочаровали: союзники обязались выделить Украине €70 млрд в этом году и столько же в следующем. А на встрече Трампа с Зеленским американский президент допустил возможность "закрытия неба" над Украиной, выразив надежду, что мирное соглашение сделает это ненужным. Параллельно Франция анонсировала 21-й пакет санкций, который ударит по финансовому сектору России и сократит доходы от энергетики.
На этом фоне заявления Лаврова звучат крайне тревожно: Россия больше не верит Западу в его готовности к мирным переговорам, а ультиматумы только укрепляют эту позицию. Возникает ощущение, что если бы не предстоящие выборы в Госдуму, градус эскалации мог бы быть гораздо выше.
Тем временем удары по российской нефтегазовой инфраструктуре продолжаются — вчера атакам подверглись НПЗ в Твери и Ставрополье. Спрос на топливо вырос почти на треть, и власти вводят меры для борьбы с дефицитом: помимо импорта, во многих регионах начинают действовать ограничения по заправке по четным и нечетным дням.
Рост цен на бензин уже ускоренными темпами разгоняет инфляцию, и это серьезно ограничивает возможности ЦБ. Вероятнее всего, на июльском заседании регулятор возьмет паузу, но повышение ставки выглядит контрпродуктивным — оно не устранит дефицит предложения топлива.
Ухудшается и ситуация на рынке корпоративного долга. За последние 12 месяцев число дефолтов достигло максимума — только в июне сразу 4 новых эмитента, при этом в 2024–2025 годах их было в среднем по 2 в месяц. Причины очевидны: дорогие заимствования и проблемы с рефинансированием. В ЦБ, впрочем, проблем с охлаждением экономики пока не видят.
Экономические перспективы рынок тоже не радуют. Инфляция ускоряется, пространства для снижения ставки становится меньше, а дефицит федерального бюджета за первое полугодие достиг 5,7 трлн рублей — 2,5% ВВП. Расходы выросли на 16% в годовом выражении, и это добавляет тревоги.
Из корпоративных новостей:
Сбербанк РСБУ за I полугодие: Чистая прибыль ₽995,3 млрд (+20,4% г/г), Чистая прибыль за июнь ₽168,1 млрд (+17% г/г)
Селигдар выручка от реализации золота выросла в 1 полугодии 2026 года на 13% г/г и составила 32,2 млрд рублей.
ВТБ подтвердил, что цена допэмиссии акций останется на уровне 87 руб., а состав якорных инвесторов не изменится.
МГКЛ вырос после сообщения о планах создать банк с фокусом на операциях с драгоценными металлами.
• Лидеры: ЮГК #UGLD (+4,11%), Транснефть-ап #TRNFP (+3,67), Икс 5 #X5 (+1,71%).
• Аутсайдеры: ДВМП #FESH (-4,99%), Татнефть #TATN (-4,55%), Роснефть #ROSN (-3,96%).
10.07.2026 - пятница
• #NMTP последний день с дивидендом 1.1448 руб
• #DZRDP последний день с дивидендом 61.64 руб
• #BANE последний день с дивидендом 69.29 руб
• #SVCB последний день с дивидендом 0.35 руб
• #LSRG последний день с дивидендом 78 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
🪙 Вчера дал комментарии для Т-инвестиций по поводу текущей ситуации. Ещё до всех этих глобальных вчерашних падений.
Не знаю опубликуют они это или нет, поэтому напишу здесь, но уже с дополнениями.
- Можно ли ждать отскока?
Шансы на отскок есть, но он будет скорее локальным и техническим, а не фундаментальным.
Рынок действительно перепродан: индекс МосБиржи закрывает 17-ю неделю подряд в минусе — один из самых продолжительных периодов непрерывного снижения за последние годы. В пятницу индекс вплотную приближался к годовым минимумам, и некоторые «медведи» начали прикрывать шорты.
Однако долгосрочный тренд остаётся нисходящим. Попытка отскока на прошлой неделе захлебнулась, и рынок вернулся к снижению.
Ключевые факторы против устойчивого роста:
Денежно-кредитная политика. Представители ЦБ на давали жёсткие сигналы, напоминая, что снижение ставки — вопрос не ближайшего будущего. Инфляция достаточно высокая. Вероятность паузы в смягчении ДКП на заседании 24 июля растёт.
Геополитика. Разговор Путина и Трампа на выходных дал мимолётный оптимизм, но уже утром в понедельник большая часть этого подъёма была съедена.
Индекс МосБиржи, вероятно, продолжит торговаться в диапазоне 2200–2300 пунктов ( мы уже ниже). Локальный технический отскок возможен, но для устойчивого разворота нужны позитивные фундаментальные драйверы, которых пока нет.
- В каких инструментах вы бы ожидали движения в первую очередь? Назовите 1-3 тикера, за которыми будете следить на этой неделе и опишите контекст.
В первую очередь следует смотреть на те бумаги, которые сильнее всего падали за последние 17 недель. А пересидеть это все лучше вообще в облигациях ( и до сих пор так считаю)
3 тикера, за которыми буду следить:
1. MOEX (Московская биржа).
Бумага последние недели выглядит лучше рынка. Поддержку оказывают высокие дивиденды и ожидания более плавного снижения ключевой ставки, что позволит бирже продолжать получать хорошие доходы от размещения свободных средств. Кроме того, биржа заявила о готовности начать полноценные торги криптовалютой после созревания нормативной базы. Это один из немногих эмитентов, чей бизнес в текущих условиях обещает продолжать расти. При этом на этой неделе закрывается реестр под дивиденды Мосбиржи, что может вызвать локальную просадку.
2. Сбербанк.
Сбер — один из немногих тяжеловесов, который пытается вытягивать индекс в плюс. В понедельник утром бумага дорожала на фоне общего снижения рынка. Фундаментально банк силён: чистая прибыль за 5 месяцев 2026 года — 827 млрд рублей (+21% к прошлому году). По итогам года прибыль может составить 1,7–1,8 трлн рублей. Однако дивидендная отсечка в июле — риск: после неё торги могут стартовать с отметок 265–270 рублей.
3. Газпром.
Акции Газпрома на прошлой неделе падали, бумага находится вблизи 100 рублей — уровней 2008 года. Нефтегазовый сектор в целом выглядит слабо на фоне проседающей нефти и внутреннего топливного кризиса. Тем не менее, именно глубокая перепроданность может сделать бумагу кандидатом на технический отскок в случае любой позитивной новости по ценам на энергоносители или геополитике. Аналитики отмечают, что в котировки нефтегазового сектора заложен очень негативный сценарий, и даже умеренное улучшение ситуации способно вызвать серьёзную позитивную переоценку.
Дополнение:
Любая стратегия заканчивается там, где начинается геополитика... Что сказал Трамп, куда прилетел дрон, топливный кризис, выборы, новые налоги и т.д.
Слишком много переменных.
Понятно, что когда индекс будет в районе 2000, то надо будет покупать.
А многие ли покупали в феврале 2022 или в сентябре?
Я покупал, но как-то без удовольствия. Такое ощущение, что и сейчас ситуация похожая.
Контроля нет, информация такая себе, день от дня лучше не становится.
Доля облигаций в портфеле уже 49%. Решил увеличить, акции не продаю, отдельные позиции даже докупаю ( сбер, дочки Россетей...)
Не поддаемся панике. Продолжаем инвестировать.
Рубль на пике: эксперты NPB Markets предупреждают о резком развороте рынка!
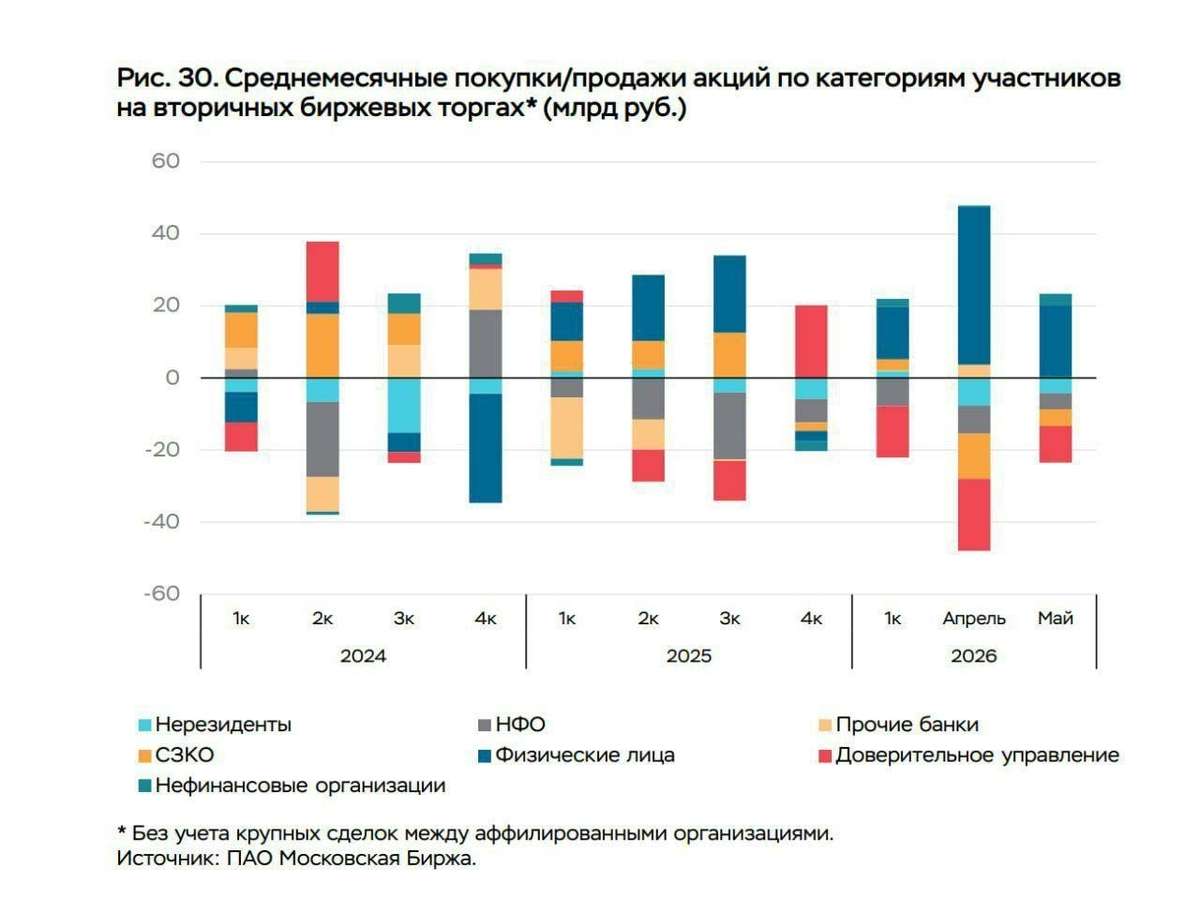
Среднемесячные нетто-покупки акций физлицами составили 20 млрд руб — обзор ЦБ
Российский рынок форекс на середину недели демонстрирует высокую волатильность и смешанную динамику. Индекс МосБиржи во вторник, 9 июня, опускался ниже психологической отметки в 2500 пунктов, однако затем инициативу перехватили покупатели, что позволило завершить основную сессию ростом до 2523,14 пункта (+0,22%).
Валютный индекс РТС прибавил 2,36% (до 1108,08 п.) благодаря укреплению рубля. Несмотря на падение цен на нефть и рост нетто-покупок иностранной валюты Банком России, национальная валюта сохраняет устойчивость. Эксперты NPB Markets отмечают, что поддержку рублю оказывают сдержанные ожидания по траектории ключевой ставки: прогнозируется снижение ставки ЦБ РФ на ближайшем заседании на 50 базисных пунктов — до 14%, а к концу 2026 года возможно дальнейшее смягчение до 12%. В июне курс доллара, согласно оценкам аналитиков NPB Markets, будет колебаться в диапазоне 71–74 рубля, а к концу года может ослабнуть до 80–85 рублей за доллар.
Валютные аналитики NPB Markets подчеркивают тактическую смену тренда на рынке: после периода экстремально сильного рубля летом ожидается переход к более ровному курсовому балансу с умеренным ослаблением национальной валюты. По мнению экспертов, текущее укрепление достигло своих пиковых значений, и теперь рынок входит в фазу коррекции. Это мнение разделяет и ряд других специалистов, отмечающих давление негативных факторов — от геополитики до возможного топливного кризиса внутри страны.
На глобальном уровне ключевым событием для валютных пар станет публикация майского CPI США. Аналитики NPB Markets обращают внимание, что высокая инфляция в Штатах возвращает в повестку вопрос о жесткой политике ФРС, тогда как замедление роста потребительских цен дает шанс рисковым активам. Для пары EURUSD сегодня вероятность закрытия дня ниже цены открытия составляет 73%, поэтому приоритетными остаются продажи при сильном фоне доллара США. По золоту (XAUUSD) вероятность обратного движения — 67% к закрытию выше открытия, но тренд остается нисходящим, и новые покупки ожидаются только при снижении к уровню 4187 и ниже.
Эксперты NPB Markets также указывают, что вчерашний технический отскок на российском рынке был ожидаемым явлением, обусловленным пятидневной коррекцией, перевесом спекулятивных коротких позиций и отсутствием новых драйверов роста. Покупки носили точечный характер и не свидетельствуют о развороте рынка. Давление на нефтегазовый сектор сохраняется из-за ударов по нефтепереработке и ожиданий выхода ОАЭ из ОПЕК+. На таком рынке доминирует интрадей-трейдинг, а перенос позиций через ночь эксперты считают неоправданным риском.
Windfall tax - кто рискует потерять часть прибыли?
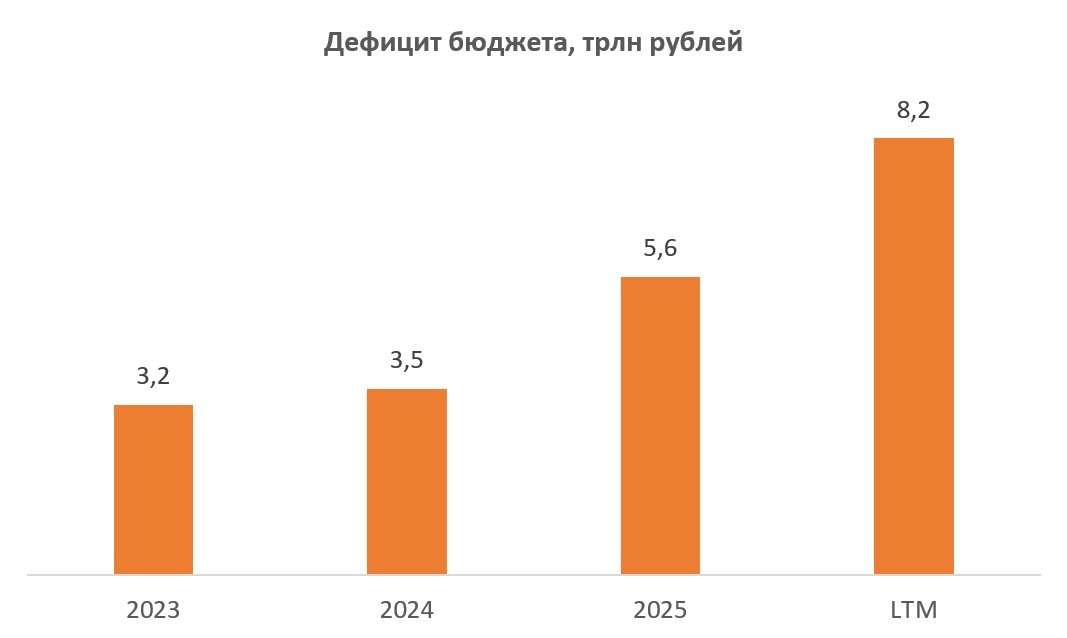
Решил выждать немного времени, пока уляжется инфошум и полноценно разобрать тему дополнительных сверхналогов. Итак, дефицит федерального бюджета в первом квартале достиг 4,6 трлн рублей, что на 133% больше, чем год назад. Такая тревожная динамика подталкивает власти к поиску новых источников финансирования. Один из вариантов - введение налога на сверхприбыль (windfall tax). Разберёмся, какие компании могут оказаться под ударом.
📆 Впервые этот налог ввели в 2023 году. Тогда ставка формально составляла 10% в виде доли от превышения прибыли за 2021-2022 годов над прибылью 2018-2019 годов, но бизнесу предложили льготу - 5% при быстрой уплате. Этой опцией воспользовались почти все, пополнив казну на 318,8 млрд рублей. При этом нефтегазовый сектор и угледобытчики тогда не попали под действие налога.
Сейчас, по данным деловых изданий, власти рассматривают новый вариант: 20% от превышения прибыли за 2025 год над показателями 2018–2019 гг. Шансы на льготную ставку снижаются: если в 2023‑м году дефицит бюджета составлял 1,9% ВВП, то в 2025‑м он вырос до 2,6% и может увеличиться в 2026‑м. В таких условиях государство может отказаться от компромиссов.
🧮 Исходя из таких параметров, нефтегазовый сектор вновь не будет подвержен дополнительным поборам ввиду негативной рыночной конъюнктуры - дисконты на российскую нефть в минувшем году росли на фоне ужесточения санкций, а в 2018–2019 годах их не было вовсе. Сталевары также смогут избежать уплаты windfall tax, поскольку падение цен на металлопрокат на фоне слабого спроса в строительном секторе привело к ощутимому сокращению их доходов.
Какие эмитенты могут оказаться в наиболее уязвимом положении? Кто может потерять наибольшую долю от чистой прибыли 2025 года?
• Россети Юг $MRKY - 25% доходов;
• Позитив $POSI - 19%;
• МГКЛ, МТС Банк, HeadHunter $HEAD - по 18%;
• Россети Урал, Россети Московского региона, Лента $LENT, Яндекс $YDEX - по 17%;
• Т‑Технологии $T, Россети Северо‑Запад, Банк СПБ - по 16%;
• Из голубых фишек в зоне риска также: Полюс $PLZL - 15%, Ренессанс Страхование и Х5 $X5 - по 13%,
• ВТБ $VTBR - 12%, Совкомбанк и Сбер $SBER - по 10%
Костин считает, что идея о налоге на сверхприбыль для банков реализована не будет, но это не точно. Дефицит бюджета бьёт рекорды, переговорный трек фактически поставлен на паузу, а значит, военные расходы продолжат расти высокими темпами. В этом контексте растут риски того, что льготной ставки по windfall tax в этот раз не будет. Всё это создаёт крайне нервозную атмосферу на фондовом рынке.
❗️Не является инвестиционной рекомендацией
♥️ Продолжаем работать и изучать все аспекты инвестирования в России. Работа эта осуществляется по бартеру. Я каждое утро ручками публикую для вас полезную статью, а вы, ими же, ставите ей лайк.
ДАЙДЖЕСТ НОВОСТЕЙ НА 29 АПРЕЛЯ 2026
🌍 ГЛОБАЛЬНАЯ ПОЛИТИКА И ЭКОНОМИКА
* Трамп продлил санкции против Ирана и блокаду Ормузского пролива, что привело к резкому росту цен на нефть. Это стало ключевым фактором увеличения стоимости сырья в текущем месяце.
* ОАЭ объявили о выходе из ОПЕК, сосредоточив внимание на своих национальных интересах. Это может вызвать цепную реакцию, ослабив картель и создав долгосрочное давление на квоты и цены на нефть. Аналитики предупреждают о негативном влиянии на позиции нефтяных трейдеров в среднесрочной перспективе.
* МВФ пересмотрел прогноз глобального роста ВВП на 2026 год, снизив его до 3,1%. Это связано с усилением геополитических рисков, инфляционными процессами и международными конфликтами.
* Президент России Владимир Путин подчеркнул, что бизнес является основой экономики страны. Несмотря на замедление экономического роста (ВВП в январе-феврале снизился на 1,5–2,1%), инфляционные ожидания россиян снизились до 12,9%. Однако дефицит региональных бюджетов может достичь 1,9 трлн рублей.
Рекомендации для инвесторов: Геополитическая напряжённость продолжает оказывать давление на стоимость нефти. Особое внимание следует уделить ситуации в Ормузском проливе, так как любое её ослабление может привести к резкому падению цен на нефть.
🛢 РЫНОК СЫРЬЁВЫХ ТОВАРОВ
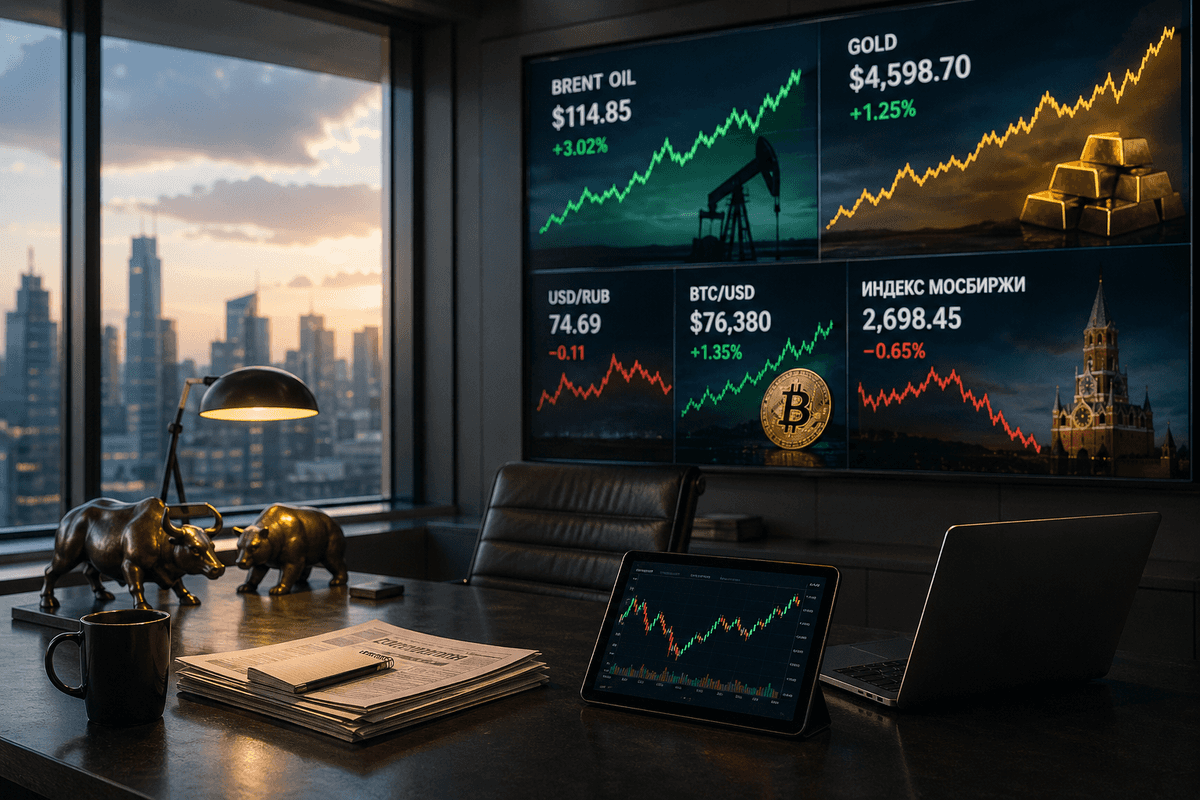
* Цены на нефть Brent выросли на 3%, достигнув уровня около $114–115 за баррель, а WTI — примерно $103–105. Это стало максимальным значением с середины апреля.
* Золото достигло рекордных показателей, торгуясь на уровне около $4570–4600 за унцию. Центральные банки продолжают активно скупать драгоценный металл.
* Аналитики отмечают, что, несмотря на техническую перекупленность нефти, геополитические риски оказывают более значительное влияние на рынок. Золото остаётся основным защитным активом в условиях нестабильности.
Торговая идея: Рекомендуется открывать длинные позиции по нефти Brent с установкой стоп-лосса ниже $110. Золото следует удерживать в портфеле как защитный актив.
📈 РЫНОК ЦЕННЫХ БУМАГ И ИНВЕСТИЦИЙ
* Индекс Мосбиржи опустился ниже 2700 пунктов, тестируя уровень поддержки 2690–2700. На рынке наблюдается пессимизм из-за отсутствия прогресса в урегулировании украинского конфликта и рисков, связанных с выходом ОАЭ из ОПЕК.
* Корпоративные отчёты российских компаний:
* Сбербанк представит результаты за первый квартал 2026 года. Ожидается рост чистой прибыли на 16,5%, а стратегия на 2027–2029 годы будет опубликована в ноябре.
* Выручка X5 Retail увеличилась на 11,3%.
* В целом, нефтегазовый сектор испытывает давление, в то время как финансовый сектор демонстрирует устойчивость.
* В США торги прошли смешанно: Nasdaq снизился на 0,9% из-за проблем с OpenAI, которая не достигла целевых показателей по выручке и числу пользователей. Индекс S&P 500 составил около 7100–7140 пунктов, а Dow Jones оставался практически без изменений. Ожидается, что ФРС сохранит процентную ставку на уровне 3,5–3,75%. Внимание инвесторов будет приковано к последней пресс-конференции Джерома Пауэлла.
Анализ: В отсутствие новых значимых событий российский рынок будет находиться в боковом тренде или демонстрировать слабое снижение. Основные факторы влияния — отчётность Сбера и решение ФРС по процентной ставке.
💱 ВАЛЮТНЫЙ РЫНОК
* Центральный банк РФ установил официальные курсы валют на 29 апреля:
* USD/RUB — 74,69 (-11 коп.).
* EUR/RUB — 87,59 (-29 коп.).
* CNY/RUB — 10,94 (-1 коп.).
* Рубль укрепляется благодаря налоговому периоду и росту цен на нефть. На биржевом рынке курс USD/RUB составляет около 74,8.
* Пара EUR/USD торгуется спокойно, геополитические риски временно отошли на второй план.
Рекомендации для трейдеров: Рубль демонстрирует фундаментальную устойчивость, но важно следить за динамикой цен на нефть. Любое снижение стоимости Brent может оказать давление на российский рубль.
₿ РЫНОК КРИПТОВАЛЮТ
* Биткойн торгуется в диапазоне $76 000–78 000.
* Ethereum и другие альткоины демонстрируют смешанную динамику, но рынок в целом ожидает решений ФРС и геополитических событий.
* Новости: Mastercard интегрирует стейблкоины в свою платёжную систему. Аризона приближается к созданию крипторезерва.
* Аналитика: Приток капитала в биржевые фонды (ETP) за неделю составил $1,2 млрд. На рынке деривативов наблюдается структурное напряжение, что может привести к формированию «медвежьего капкана» выше $80 000.
Выводы: Биткойн сохраняет корреляцию с глобальными рисками. При условии сохранения текущей политики ФРС и стабилизации цен на нефть существует потенциал для роста криптовалюты.
📌 ВАЖНЫЕ СОБЫТИЯ ДНЯ И РЕКОМЕНДАЦИИ
* 15:30 МСК — публикация данных по торговому балансу США.
* 17:00+ МСК — пресс-конференция Федеральной резервной системы (ФРС) с объявлением решения по процентной ставке.
* Выход отчёта Сбера по МСФО.
Стратегия на день:
* Инвесторам, ориентированным на рост, следует обратить внимание на нефть, золото и защитные активы.
* Трейдеры, работающие на российском рынке акций, должны проявлять осторожность.
* Рекомендуется диверсифицировать портфель: 30–40% вложить в сырьевые товары и золото, 20% — в криптовалюты, а остальное — в наличные средства или короткие позиции по рублёвым парам в случае коррекции цен на нефть.
#Геополитика #Нефть #Мосбиржа #Криптовалюты #ФРС #Инвестиции2026
Подписывайтесь на канал для получения ежедневного дайджеста в 13:30 МСК. Инвестируйте осознанно, учитывая все риски.
Рынок продолжает снижение приближаясь к 2700. Весь ли негатив в цене?
Нефтегазовый скачок не поддержал российский рынок акций: пессимизм сохраняется. Индекс МосБиржи к закрытию понедельника вернулся к двухмесячным минимумам, потеряв наторгованный за выходные рост.
Основные факторы давления — крепкий рубль (минус для экспортеров) и риски введения windfall tax. Итог дня: МосБиржа снизилась на 0,1% (2722,59), а РТС благодаря валютной составляющей подрос на 0,82% (1124,59).
Новостной фон продолжает поддерживать котировки нефти выше 100 долларов за баррель. США заблокировали Ормузский пролив, чтобы оказать давление на Тегеран. Иран в свою очередь обещает поставить под удар все порты Персидского и Оманского заливов.
📍 Переговорный трек: Как информирует Axios, американская сторона выдвинула требования: полное прекращение обогащения урана Ираном и открытие Ормузского пролива. Тегеран ответил отказом. Более того, иранская сторона обвинила США в срыве почти подписанного меморандума о взаимопонимании, назвав причиной «максимализм и постоянное изменение условий».
На вечерних торгах появилась информация (пока без официального подтверждения) о том, что Трамп заявляет о сигнале со стороны Ирана о желании заключить соглашение. Следующая встреча, по данным The Atlantic, запланирована на четверг, 16 апреля, также в Исламабаде.
Наиболее очевидное глобальное последствие продолжительного закрытия пролива — удорожание нефти и других энергоресурсов. Это неизбежно ускорит инфляционные процессы в развитых экономиках, увеличит угрозу рецессии в мировом масштабе и создаст предпосылки для кризиса продовольствия. Именно поэтому ЦБ России при решении по дальнейшему снижению ключевой ставки опирается на эскалацию военного конфликта на Ближнем Востоке.
📍 Техническая картина по индексу Мосбиржи остаётся медвежьей: Пробой восходящей структуры уже состоялся, и сейчас индекс направляется к ближайшему сильному уровню поддержки — 2700 пунктов. Дополнительным аргументом в пользу снижения служит закрепление ниже трендовой линии и ЕМА200. Индикатор RSI также демонстрирует нисходящее движение, подтверждая отсутствие инициативы со стороны покупателей.
Базовый сценарий предполагает достижение зоны 2700, где расположена мощная поддержка. На этом уровне логично ожидать реакции рынка: если спрос проявится, возможен отскок в диапазон 2750–2800. Однако если поддержка не устоит, следующим ориентиром станет отметка 2650.
Те, кто давно читают мой канал, знают, что большая часть собственных средств хранится в облигационной стратегии. Быть постоянно в рынке и отторговывать геополитический фон — это не моё. Не в плане успешности подобных действий, ни в плане свободного времени — мне его попусту жалко на такие манипуляции.
Спекулятивные сделки, если я и совершаю, то по большей части торгую фьючерсом на индекс ММВБ. Несколько лотов взял чуть ниже 2720, дальнейшие алерты расставлены на возможный ложный пробой 2700. Закрытие внутри дня ниже данного значения откроет дорогу для более глубокой коррекции, что тоже не стоит исключать. А пока продолжим спокойно наблюдать за развитием событий и держать Вас в курсе происходящего. Всем профита.
📍 Из корпоративных новостей:
МКБ #CBOM созывает 25 мая внеочередное собрание для реорганизации и увеличения уставного капитала, отсечка — 21 апреля. Акционеры смогут продать акции банку по 10,35 руб. при несогласии с реорганизацией
Русал #RUAL алюминий подорожал до максимума за четыре года на планах США блокировать порты Ирана.
ТГК-14 #TGKN прибыль в 2025г. упала в 8 раз по сравнению с предыдущим годом до 237млн руб.
• Лидеры: МКБ #CBOM (+58%), РуссНефть #RNFT (+3,8%), Русал #RUAL (+3,68%), ВТБ #VTBR (+1,6%).
• Аутсайдеры: ЕвроТранс #EUTR (-16,1%), Whoosh #WUSH (-6,9%), СПБ Биржа #SPBE (-4,88%), Мечел #MTLR (-4,23%).
14.04.2026 - вторник
• #VTBR собрание акционеров по вопросу конвертации префов в обычку
• #YDEX собрание акционеров по дивидендам за 2025 год в размере 110 руб./акцию.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Вопреки негативному фону: рынок остановил падение. Что дальше?
Российский рынок завершил основную сессию среды разнонаправленной динамикой. Рублевый индекс МосБиржи снизился на 0,04%, до 2775,24 пункта, тогда как долларовый РТС прибавил 0,74%, закрывшись на отметке 1084,37 пункта. Объем торгов составил 54,9 млрд рублей. Положительным моментом можно считать удержание уровня выше 2775 пунктов.
Давление на рынок продолжает оказывать нефтегазовый сектор. Среди ключевых факторов — коррекционные настроения в ценах на нефть, а также сохраняющиеся риски новых атак на инфраструктурные объекты компаний со стороны Украины.
Помимо этого, локальным фактором давления выступают обсуждения потенциального дополнительных налогов для отдельных секторов отличившихся сверхприбылью.
📍 Словесные интервенции не стихают: Тегеран официально опроверг утверждения Дональда Трампа о том, что Иран обратился к США с просьбой о прекращении огня.
В иранском МИДе назвали заявление американского президента «лживым и безосновательным». Ранее Трамп сообщил, что Вашингтон может рассмотреть вопрос о перемирии только при условии снятия блокады с Ормузского пролива.
📍 Резюме обсуждения ключевой ставки по итогам заседания 20 марта: Инфляция в 1К26 складывается ниже прогнозов ЦБ, но данных пока недостаточно для вывода об устойчивости тренда. Оценка бюджетного импульса возможна лишь после утверждения новых параметров бюджетного правила.
Большинство участников согласились, что пространство для снижения ставки есть. Сигнал сохранен умеренно мягким, но с акцентом на учет внешних и внутренних рисков.
📍 Росстат вечером представил очередную статистику: Недельная инфляция замедлилась до 0,17% (с 0,19% неделей ранее), но годовая ускорилась до 5,86% (с 5,83%). ВВП в феврале снизился на 1,5% в годовом выражении после падения на 2,1% в январе. С исключением сезонности показатель не изменился. По итогам января–февраля экономика сократилась на 1,8%.
Стоит отметить, что при сохранении общей неопределенности и негативном фоне по большинству ключевых факторов российский рынок смог остановить падение и перешел к попыткам коррекционного роста.
По всей видимости, на текущих минимумах все больше участников считают цены на многие акции привлекательными, а заложенный в котировки дисконт — достаточным для учета основных рисков.
Наибольшую привлекательность сейчас демонстрируют внутренние эмитенты с устойчивой дивидендной политикой. Давление со стороны геополитического фона и валютных колебаний привело к коррекции их котировок, сформировав интересные уровни для входа.
📍 Из корпоративных новостей:
Камаз #KMAZ рассматривает введение четырехдневной рабочей недели с 1 июня и сокращение производственного плана.
ЮГК #UGLD РСБУ 2025 год: Выручка 26,7 млрд (+6,8% г/г), Убыток ₽6,3 млрд против убытка ₽7,18 млрд годом ранее.
Артген Биотех #ABIO РСБУ 2025 год: Выручка ₽361,4 млн (рост в 3 раза г/г), Чистая прибыль ₽303,6 млн (+14,4% г/г).
Газпром нефть #SIBN РСБУ 2025 г: Выручка ₽2 873,1 трлн (-11,9% г/г), Чистая прибыль ₽281,8 млрд (-34,8% г/г).
Промомед #PRMD Чистая прибыль по РСБУ за 2025 год составила ₽123,4 млн против убытка ₽69,37 млн годом ранее
Новатэк #NVTK акционеры утвердили финальные дивиденды за 2025 год в размере 47,23 руб/акция, отсечка - 13 апреля (ДД - 3,7%).
Русал #RUAL получает запросы из США и Европы о свободных мощностях.
• Лидеры: Эн+ #ENPG (+3,8%), ЕвроТранс #EUTR (+3,3%), Русал #RUAL (+2,6%), ВТБ #VTBR (+2,2%).
• Аутсайдеры: ЮГК #UGLD (-4%), Роснефть #ROSN (-3,1%), ФосАгро #PHOR (-2,7%), ДВМП #FESH (-2,4%).
02.04.2026 - четверг
• #ASTR Астра МСФО за 2025 год и день инвестора в Москве
• #PHOR ФосАгро МСФО за 2025 год, возможно СД рассмотрит рекомендацию по дивидендам
• #IVAT IVA Technologies МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Отсутствие поводов для роста обернулось распродажами на рынке
Негативный тренд на российском рынке набирает обороты. В числе основных аутсайдеров — нефтегазовый сектор, где потенциал роста исчерпан на фоне недавних атак на объекты в Усть-Луге и Приморске.
Российский рынок акций завершил март в минусе на фоне геополитики и бюджетных рисков. Во вторник инвесторы на протяжении торговой сессии в основном занимали выжидательную позицию, но при этом склонялись к продажам. Индекс Мосбиржи снизился на 0,83% (до 2777,36), РТС — на 0,78% (до 1076,83).
По технике пока картина больше шортовая. С точки зрения уровней, индекс МосБиржи удерживает отметку 2775, что пока позволяет говорить о сохранении равновесия. Однако потеря этого уровня может спровоцировать ускоренное движение в сторону 2720–2700. Новостной фон пока не дает повода для оптимизма, но все может быстро меняется.
📍 В Кремле не увидели конкретных предложений от Киева по пасхальному перемирию: Как отметил Дмитрий Песков, призывы Владимира Зеленского к временной паузе связаны с неблагоприятной для Украины обстановкой на фронте, где российские войска продолжают планомерное продвижение.
Кроме того, официальный представитель Кремля заявил, что Москва предпримет ответные действия, если подтвердится использование воздушного пространства стран Евросоюза для атак беспилотников на российскую территорию.
Дополнительным фактором давления стали публикации в издании «Эксперт»: согласно им, российские власти прорабатывают концепцию налога на сверхприбыль (windfall tax) для производителей драгоценных и цветных металлов. Мировые цены на эту продукцию значительно выросли в последние годы, что и побудило вернуться к идее изъятия части сверхдоходов.
📍 Такого откровенного торга в геополитике давно не звучало. Трамп прямо говорит европейцам: не можете получить топливо из-за ситуации в Ормузском проливе — покупайте у нас. Не хотите покупать? Тогда «наберитесь мужества и просто захватите его». И главный посыл: США больше не будут работать «бесплатным прикрытием» для тех, кто, по их мнению, отвернулся в момент операции против Ирана.
Не правда ли, отличная стратегия? Сначала американский СПГ занял освободившуюся нишу в Европе. Теперь настала очередь нефти. А информация о том, что Трамп готов завершить кампанию, даже не открывая пролив, раскрывает конечную цель: оставить регион в состоянии хаоса, а союзников — перед выбором без альтернатив. Платой за этот выбор станет многолетняя зависимость Европы и Азии от поставок из США — от топлива до гелия.
📍 Из корпоративных новостей:
Самолет #SMLT РСБУ 2025 год: Выручка ₽15,05 млрд (+59,6% г/г), Чистая прибыль ₽1,58 млрд (рост в 6,1 раза г/г)
НМТП #NMTP МСФО 2025 год: Выручка ₽76,52 млрд (+7,5% г/г), Чистая прибыль ₽40,36 млрд (+6,2% г/г)
Инарктика #AQUA МСФО 2025 год: Выручка ₽24,64 млрд (-21,9% г/г), Убыток ₽2,23 млрд против прибыли ₽7,76 млрд годом ранее.
Сургутнефтегаз #SNGS убыток по РСБУ за 2025 год составил 251,2 млрд руб против прибыли 923,27 млрд руб годом ранее.
Мосбиржа #MOEX Наблюдательный совет подтвердил рекомендацию по дивидендам за 2025 год — ₽19,57 на акцию. Дивдоходность в 11,6%.
ВИ.ру #VSEH МСФО 2025 год: Чистая прибыль повысилась в 5х раз с 0,7 млрд руб. до 3,4 млрд руб. г/г, EBITDA (IFRS 16) увеличилась на 37% — до 17,6 млрд руб.
ДВМП #FESH Минфин США исключил из санкционного списка несколько контейнеровозов под российским флагом.
Россети #FEES МСФО 2025 г: Выручка ₽1 834,0 трлн (+21,8% г/г), Чистая прибыль ₽203,4 млрд (после убытка ₽116,9 млрд в 2024г.)
• Лидеры: ФСК Россети #FEES (+5,2%), ВТБ #VTBR (+2,9%), ДВМП #FESH (+1,9%), Совкомфлот #FLOT (+1,8%).
• Аутсайдеры: Инарктика #AQUA (-5,2%), НКНХ #NKNC (-3,3%), РуссНефть #RNFT (-2,4%), Новатэк #NVTK (-2,3%).
01.04.2026 - среда
• #NVTK Новатэк собрание акционеров по финальным дивидендам за 2025 год в (рекомендация — 47,23 руб./акцию)
• Данные по недельной инфляции.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Рынок держится на нефти: что будет, когда геополитика пойдет на спад?
Российские индексы во вторник торговались в зеленой зоне на фоне возобновившегося роста цен на нефть. По итогам основной сессии индекс МосБиржи повысился на 0,15%, зафиксировавшись на отметке 2837,55 пункта, а РТС прибавил 1,28%, достигнув 1104,11 пункта. Индекс ОФЗ вырос на 0,2%, до 119,5 пункта.
Нефтегазовый сектор вновь выступает ключевым драйвером роста индекса. Исключение составляют лишь привилегированные акции «Сургутнефтегаза»: остальные эмитенты демонстрируют уверенный «плюс». Такая динамика обусловлена эскалацией напряженности в Персидском заливе и удержанием цен на нефть выше отметки $100 за баррель.
Однако текущая конъюнктура выглядит хрупкой: любое затишье в геополитическом конфликте способно спровоцировать коррекцию в «нефтянке». Сигналы о возможном завершении активной фазы противостояния звучат все отчетливее.
Восходящую динамику акций Газпром и Новатэк обеспечивает обострение ситуации на глобальном рынке СПГ. Крупнейший в мире экспортер сжиженного природного газа — QatarEnergy — официально объявил форс-мажор по контрактам с Европой и Азией (Италия, Бельгия, Южная Корея, Китай) после иранских атак на свои объекты. Это создает благоприятную конъюнктуру для других поставщиков.
Дополнительным драйвером для «Газпрома» выступают инфраструктурные ожидания: возобновившаяся дискуссия вокруг «Силы Сибири-2» и появление информации о потенциальном участии американских инвесторов в проектах «Северных потоков».
📍 Источники Axios сообщают о возможных переговорах на высшем уровне между США и Ираном в четверг. Кушнер и Уиткофф занимаются проработкой механизма прекращения боевых действий. Команда Трампа рассчитывает быстро выйти на рамочное соглашение, которое предусматривает месячное перемирие с последующими переговорами по 15-пунктному плану.
А тем временем десант США приближается к Ирану, а ультиматум Трампа истекает в субботу. Некоторые источники сообщают, что ОАЭ и Саудовская Аравия готовятся присоединиться к войне. Таким образом, ближайшие дни могут стать ключевыми с точки зрения эскалации.
📍 Интриги больше нет: Вчера замминистра Колычев расставил точки над i. Минфин действительно хочет пересмотреть цену отсечения в бюджетном правиле, но только с 2027 года. А мартовская пауза в операциях понадобилась, чтобы «все взвесить», а не потому, что готовится резкое изменение правил.
Если бюджетное правило будет действовать в прежнем виде, то в апреле Минфин и ЦБ с вероятностью 99% начнут покупать валюту: средняя цена Urals за март сложилась на уровне $78.
По мере угасания ближневосточного конфликта и отмены девальвационных ожиданий вероятна ротация капитала из экспортеров в сектора, ориентированные на внутренний спрос. Последние в последние дни оставались явно на обочине инвесторского интереса.
📍 Из корпоративных новостей:
ДОМ РФ МСФО за 2М 2026 года: Чистая прибыль ₽18,4 млрд (+94% г/г), Чистые процентные доходы ₽28,5 млрд (+48% г/г).
Делимобиль основной акционер Винченцо Трани выкупил 12,9% акций компании.
М.Видео объявляет о начале реализации с 25 марта 2026 года преимущественного права акционеров в рамках допэмиссии.
Самолет задержан руководитель группировки, которую подозревают в незаконных финансовых операциях.
• Лидеры: Газпром #GAZP (+2,98%), Аренадата #DATA (+2,74%), Озон #OZON (+1,66%), Магнит #MGNT (+1,66%).
• Аутсайдеры: М.Видео #MVID (-6,43%), Самолет #SMLT (-4,56%), Мечел #MTLR (-3,3%), Сургутнефтегаз-ап #SNGSP (-2,7%).
25.03.2026 - среда
• #MRKC Россети Центр будет утвержден бизнес-план на 2026 год и прогнозные показатели на 2027-2030 годы
• #SIBN Газпром нефть будет рассмотрен отчет по инвестиционной программе и бюджету за 2025 год, а также ход исполнения инвестиционной программы на 2026 год
• #VSEH ВИ.ру закрытие реестра по дивидендам 2 руб./акцию (дивгэп)
• #ZAYM Займер отчитается по МСФО за 2025 год.
• Данные по недельной инфляции.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Покупка акций под дивиденды: 15 компаний с датами и доходностью
С апреля по июнь традиционно наступает горячая пора дивидендов. Аналитики прогнозируют, что компании выплатят акционерам около 2 триллионов рублей. Мы начали собирать таблицу с дивидендами — пока в ней семь эмитентов, но список постоянно пополняется. Предлагаю на них взглянуть:
• Диасофт #DIAS Последний день для покупки: 20 марта. СД рекомендовал выплатить дивиденды в размере ₽102 на акцию. Дивдоходность: 5,50%.
• ВИ.РУ #VSEH Последний день для покупки: 24 марта. СД рекомендовал выплатить дивиденды в размере ₽2 на акцию. Дивдоходность: 2,50%.
• Черкизово #GCHE Последний день для покупки: 06 апреля. СД рекомендовал выплатить дивиденды в размере ₽229,37 на акцию. Дивдоходность: 5,66%.
• Новатэк #NVTK Последний день для покупки: 10 апреля. СД рекомендовал выплатить дивиденды в размере ₽47,23 на акцию. Дивдоходность: 3,41%.
• ЦМТ-ап #WTCMP Последний день для покупки: 17 апреля. СД рекомендовал выплатить дивиденды в размере ₽0,963855421686747 на акцию. Дивдоходность: 6,95%.
• ЦМТ #WTCM Последний день для покупки: 17 апреля. СД рекомендовал выплатить дивиденды в размере ₽0,963855421686747 на акцию. Дивдоходность: 6,14%.
• Яндекс #YDEX Последний день для покупки: 24 апреля. СД рекомендовал выплатить дивиденды в размере ₽110 на акцию. Дивдоходность: 2,44%.
• Авангард #AVAN Последний день для покупки: 27 апреля. СД рекомендовал выплатить дивиденды в размере ₽22,31 на акцию. Дивдоходность: 3,29%.
📍 Сформировать стратегию на 2026 год Вам помогут следующие посты:
• Компании, которые могут выплатить самые большие дивиденды
• Топ-9 акций на 2026 год. Собираем портфель из голубых фишек
• Какие акции купить при падении рубля с прицелом на 2026 год.
📍 Дивидендная табличка понемногу пополняется, что не может не радовать: На очереди еще несколько компаний, СД которых скоро могут рекомендовать дивиденды.
• Ренессанс Страхование #RENI менеджмент рекомендовал СД рассмотреть вопрос о выплате дивидендов по итогам 2025 года в размере ₽5,9 на акцию (доходность 6,3%).
• Мосбиржа #MOEX Набсовет рекомендовал дивиденды за 2025 год — ₽19,57 на акцию. Доходность — 11,1%. Всего на выплаты направят ₽44,5 млрд, что составляет 75% от чистой прибыли по МСФО.
• Хэдхантер #HEAD СД рекомендовал дивиденды за 2025 год — ₽233 на бумагу (доходность 7,8%). Собрание акционеров, на котором утвердят выплату, назначено на 27 апреля. Если все пройдет гладко, деньги придут в середине мая.
• Фикс Прайс #FIXR компания ожидает, что СД вынесет на рассмотрение общего собрания дивиденды в размере ₽0,11 на акцию (доходность 18,2%).
• Базис #BAZA поделился планами по итогам 2025 года: если компания направит на дивиденды 50% скорректированной чистой прибыли (NIC), выплата может составить 7,2 руб. на акцию. Доходность — около 5,2%.
• ДОМ PФ #DOMRF компания планирует направить на дивиденды за 2025 год 246,9 руб. (доходность — 10,8%).
• ВТБ #VTBR менеджмент выступает за выплату 50% от чистой прибыли, но, как заявил Андрей Костин, диалог с ЦБ идет непростой. Официально политика банка допускает выплату от 25% (в 2023 году платили 50%), но полная ясность наступит только в середине апреля.
Ключевой тренд текущего дивидендного сезона — переход лидерства от сырьевого сектора к компаниям, ориентированным на внутренний рынок. Однако при нормализации геополитической обстановки и уменьшении дисконтов на российскую нефть нефтегазовый сектор к 2027 году способен восстановить доминирующие позиции по объему выплат. Но пока на среднесрочном горизонте весомых предпосылок для этого не видно.
По итогу: Дивидендные акции с доходностью 10% уже привлекательны, но пока безрисковые инструменты дают больше. Ситуация изменится, когда ключевая ставка опустится до 10–12%: тогда интерес к дивидендным бумагам резко вырастет, а вслед за ним и их цена. Поэтому уже сейчас стоит постепенно переключать внимание на акции компаний.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
ОФЗ в плюсе: почему Минфин и ЦБ дают повод для оптимизма
Минувшая торговая сессия прошла довольно спокойно, если не сказать вяло. Индекс ММВБ закрепился чуть выше отметки 2850, которая сейчас выступает локальной зоной поддержки. Основную нагрузку по удержанию индекса на плаву взял на себя нефтегазовый сектор, но при этом объёмы сделок остаются очень низкими.
📍 В фокусе внимания — события, не нашедшие отражения в динамике котировок, но значимые с точки зрения экспортной инфраструктуры:
• Была атакована нефтеперекачивающая станция «Тихорецк». В отличие от НПЗ, этот объект является узловым элементом транспортной системы, через который осуществляются поставки нефти в направлении черноморских портов, включая Новороссийск.
Потенциальное нарушение работы станции создаёт риски для отгрузок на экспорт, в частности в Индию, Турцию и Китай.
• Кроме того, вчера были зафиксированы атаки на компрессорные станции «Русская» и «Береговая», задействованные в системе газопроводов «Турецкий поток» и «Голубой поток». Согласно официальной информации, атаки отражены, объекты функционируют штатно.
Если подобная инфраструктура будет существенно повреждена, то цены на энергоресурсы устремятся в космос.
📍 Нефть тем временем снова борется за $100 за баррель - котировки Brent прибавляют более 9%. Новый Верховный лидер Ирана Моджтаба Хаменеи заявил в четверг, что Тегеран не намерен прекращать блокирование Ормузского пролива, и будет дальше использовать это как инструмент давления.
Международное энергетическое агентство решило пойти ва-банк и объявило о крупнейшем в истории высвобождении стратегических резервов — около 400 млн баррелей. США готовы отдать 172 млн уже со следующей недели. Но рынок не реагирует: геополитические риски пока перекрывают эффект от этих вливаний.
📍 Положительный сигнал для ОФЗ: Минфин предложил ведомствам сократить расходы на 10%, чтобы не допустить роста дефицита. Вкупе со снижением цены отсечения нефти в бюджетном правиле это позволит избежать излишних заимствований и сохранить бюджет нейтральным для инфляции.
Благодаря этому ЦБ, скорее всего, не будет повышать прогноз по ключевой ставке на вторую половину года (или скорректирует его минимально). Для акций и облигаций это позитив.
Не последнюю роль в росте рублевых облигаций сыграли сообщения ЦБ о том, что аналитики банка зафиксировали прекращение роста цен, вызванного увеличением НДС.
Сегодня выходят цифры по инфляции. При подтверждении замедления темпов роста цен интерес может сместиться в сторону эмитентов, способных на среднесрочный рост в ожидании заседания ЦБ в следующую пятницу.
📍 Из корпоративных новостей:
Делимобиль выручка по итогам 2025 года выросла на 11%, а EBITDA упала на 3,5%. Рентабельность по показателю составила 20% — против 23% годом ранее.
Ренессанс Страхование чистая прибыль по МСФО за 2025 год увеличилась на 2% и составила 11 млрд рублей. Менеджмент рекомендовал СД рассмотреть вопрос о выплате дивидендов по итогам 2025 года в размере ₽5,9 на акцию.
Татнефть МСФО 2025 год: Выручка ₽1,81 трлн (-10,5% г/г), Чистая прибыль ₽158,62 млрд (снижение в 1,93 раза г/г).
Промомед СД принял решение об исключении из дивидендной политики требования о наличии положительного операционного денежного потока как обязательного условия для выплаты дивидендов.
Т-Технологии акционеры утвердили дробление акций компании в пропорции 1 к 10. Ожидается, что конвертация состоится в апреле, после чего каждая бумага будет разделена на 10 новых.
• Лидеры: ОАК #UNAC (+3,3%), Совкомфлот #FLOT (+1,6%), Роснефть #ROSN (+1,54%), Татнефть-ап #TATNP (+1,4%).
• Аутсайдеры: Whoosh #WUSH (-1,75%), Северсталь #CHMF (-1,57%), ЕвроТранс #EUTR (-1,52%), Лента #LENT (-1,5%).
13.03.2026 - пятница
• #SVCB Совкомбанк отчет по МСФО за 2025 год
• #FLOT Совкомфлот Публикация финансовых результатов за 2025 год
• #VEON VEON отчет по МСФО за 2025 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Мир на пороге эскалации: никто не хочет быть слабым. За какими событиями следить?
Рынок акций завершил понедельник ростом, который обеспечил нефтегазовый сектор. Индекс МосБиржи дважды пытался закрепиться выше 2850 пунктов, но так и не смог преодолеть этот уровень.
Драйверами стали сырьевые цены: Brent подорожала на 7%, обновив годовой максимум выше $82 на фоне ближневосточного конфликта. Трейдеры опасаются блокировки Ормузского пролива, через который идет пятая часть мирового экспорта нефти. Газ в Европе (TTF) и вовсе прибавил 40% — сказалась остановка крупнейшего завода в Китае.
Сейчас инвесторы закладывают в цены плохие новости, но не самый страшный вариант. Если боевые действия будут расширяться или затянутся, все побегут в золото и серебро — они подорожают еще сильнее. Резкое падение возможно только в случае быстрой деэскалации и понятных договоренностей, но пока таких сигналов нет.
Вечером котировки получили мощный импульс к росту после резких заявлений из Тегерана. Советник командования КСИР объявил о блокировке Ормузского пролива. По его словам, Иран будет атаковать любое судно, пытающееся пройти через пролив, — исключений не предусмотрено.
📍 Франция объявила о модернизации своей ядерной стратегии: Макрон пообещал увеличить запасы ЯО и оснастить силы сдерживания гиперзвуком, но детали (конкретное число боезарядов) останутся засекреченными.
Ключевое изменение — доктрина становится «продвинутой» за счет интеграции союзников: теперь Германия, Британия, Польша и еще ряд стран ЕС (включая Грецию, Швецию и Данию) будут официально участвовать в учениях с отработкой ядерных сценариев.
📍 Тема урегулирования украинского кризиса отошла на второй план: Очередной раунд переговоров формально не отменен, однако конкретные даты и место пока не определены (ранее обсуждалось окно 5–8 марта).
В Кремле подтверждают заинтересованность в диалоге и декларируют открытость к нему, но детали не раскрывают. При этом известно, что на повестке по-прежнему остаются два ключевых блока: вопросы гарантий безопасности и территориальные аспекты.
Рынок растет преимущественно за счет нефтянки при слабости всех остальных секторов. Это опасный перекос: как только геополитическая премия в нефти исчезнет, последует коррекция, которая оголит общую уязвимость рынка, поэтому по мере роста рынка стоит плавно снижать риски и своевременно фиксировать профит.
📍 Из корпоративных новостей:
Магнит #MGNT приобрел хозяйство Колос Кубани в Краснодарском крае и выходит в сегмент промышленного выращивания голубики и яблок.
МосБиржа #MOEX объём торгов в феврале 2026 года составил 163,9 трлн руб. — это на 24% выше показателя прошлого года.
Новатэк #NVTK СД рекомендовал финальные дивиденды за 2025 год в размере 47,23 руб/акция (ДД 3,8%), ВОСА - 1 апреля, отсечка - 13 апреля.
Самолет #SMLT за январь-февраль 2026 года ввел в эксплуатацию 150 тыс м² жилья, что почти вдвое превышает результат за аналогичный период прошлого года (81 тыс м²).
Ренессанс Страхование #RENI Чистая прибыль по РСБУ за 2025 год выросла на 22,5% до 12,61 млрд руб
Распадская #RASP МСФО 2025 год: Выручка ₽116,9 млрд (-26,4% г/г), Убыток ₽53 млрд против убытка ₽11,8 млрд годом ранее.
СПб Биржа #SPBE объем торгов за февраль 2026 года вырос на 3,08% м/м и в 4 раза г/г до ₽183,83 млрд.
• Лидеры: Башнефть #BANE (+10,9%), Татнефть #TATN (+10,7%), РуссНефть #RNFT (+10%).
• Аутсайдеры: ГТМ #GTRK (-8,63%), Базис #BAZA (-5,9%), Позитив #POSI (-4,7%), ЭсЭфАй #SFIN (-4,67%).
03.03.2026 - вторник
• #DOMRF — Финансовые результаты по МСФО за январь 2026г.
• #FIXR — Операционные и финансовые результаты за IV квартал и 12 мес. 2025г.
• #EUTR — Предварительное судебное заседание в 11:00 мск по иску АТИ к ПАО "ЕвроТранс" на сумму 500,4 млн руб.
• #GCHE — Черкизово дата отсечки под собрание акционеров.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
✏️ Расширяем компетенции в Java (Группа Астра)
Мы укрепляем партнерство с Axiom JDK: решения компании интегрируются с Astra Linux, «Боцманом» и GitFlic. Заказчики получают безопасную поддерживаемую Java-платформу для разработки и исполнения критичных приложений.
✏️Открыли IТ-лабораторию для студентов-нефтяников (Группа Астра)
Инициативу реализовали совместно с Р7 (разработчик офисного ПО) и «БПМСофт» (разработчик low-code платформы) в Уфимском нефтяном техническом университете. Студенты получат практические навыки работы с Astra Linux и российским ПО.
✏️ Подписали соглашение с Российским экономическим университетом им. Г.В. Плеханова (Групп Астра)
Партнерство направлено на развитие цифровой среды, обучение преподавателей работе с российскими технологиями и внедрение Astra Linux в учебный процесс.
✏️Нефтегазовый сектор России увеличил IT-расходы на 20% за 2025 год (Ведомости)
На IT-продукты компании потратили 162 млрд рублей: представители сектора особенно активно используют российский софт для электронного документооборота, защиты информации, а также для управления внутренними бизнес-процессами.
❤️ Ваша #ASTR
#дайджест
Итоги 2025 года. Часть 1/3
Друзья, рад приветствовать вас на страницах моего блога в новом году! По традиции на этой короткой праздничной неделе я опубликую серию статей, в которых мы подведем итоги 2025 года в разрезе секторов и отраслей.
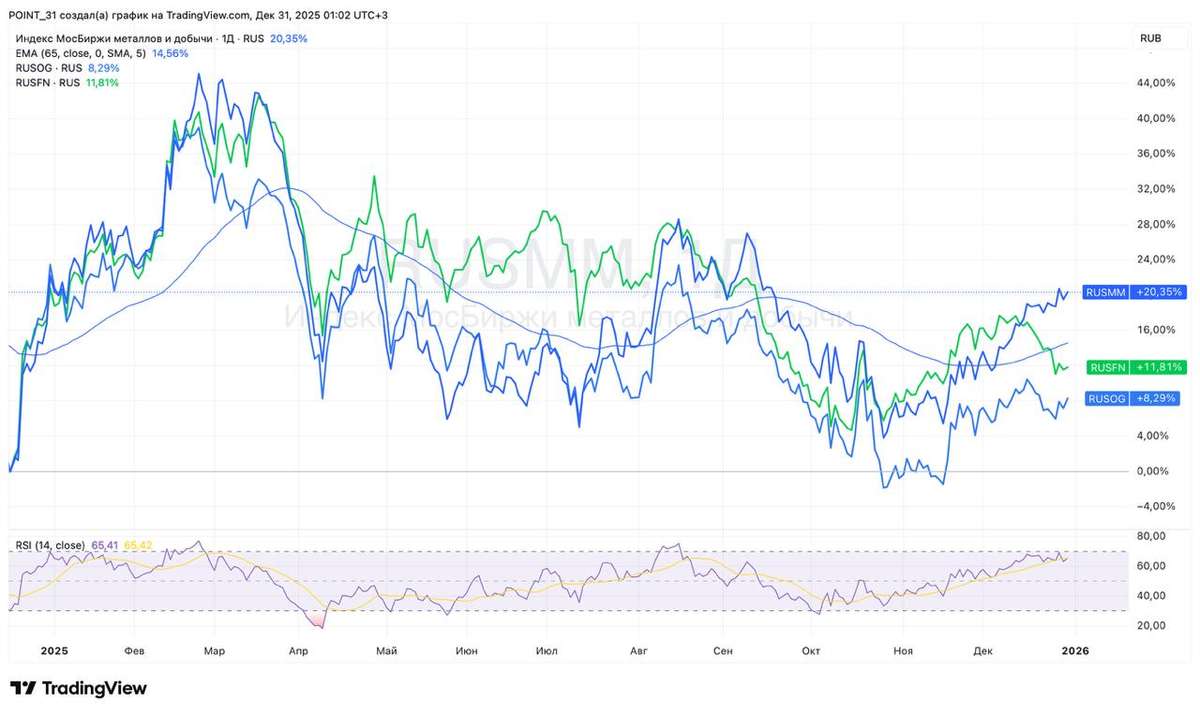
Итак, индекс Мосбиржи за 2025 год потерял 4%. Геополитическая неопределенность и все еще жесткая денежно-кредитная политика ЦБ не позволяют рынку уверенно развернуться. Индекс полной доходности «нетто» (MCFTRR) показал скромную динамику в 1,9%, а вот мой флагманский портфель значительно опередил индексы и вырос на 10,7% благодаря грамотно подобранным активам с фундаментально обоснованной ценностью и диверсификации по инструментам. Далее пройдемся по отраслям.
Нефтегазовый сектор (MOEXOG)
Сектор в 2025 году повторил динамику 2024-го, снизившись на 12,3%. Причем цифры довольно сдержанные, учитывая весь негатив, обрушившийся на отрасль. Я уже не говорю про рекордный спред нашей марки Urals. Меня больше интересует, как будут вести себя спотовая цена на нефть и курс рубля в 2026 году. Даже легкая девальвация способна «вернуть к жизни» нефтянку. Внимательно смотрю за Лукойлом, который может получить выгоду от продажи своих зарубежных активов - если, конечно, сможет найти покупателя.
Металлы и добыча (MOEXMM)
На удивление одним из самых стойких в 2025 году оказался индекс металлов и добычи, потерявший 1,5%. Правда, компании завершили год разнонаправленно. Сталевары и угольщики находятся в кризисе, а вот майнеры драгметаллов раллировали вслед за ценами на свою продукцию. Золото превысило исторический максимум (ATH), достигнув $4500, что потянуло за собой Полюс, прибавивший более 70% за год. В одном из своих портфелей я продолжаю держать акции Полюса, а вот от Норникеля пока сторонюсь. ГМК, кстати, на фоне пампа корзины металлов на спотовом рынке также завершает год в плюсе, поддерживая отраслевой индекс.
Финансовый сектор (MOEXFN)
2025 год оказался для инвесторов в сектор не самым удачным - по итогам года индекс «похудел» на 7,5%. В 2026 год он входит в фазу умеренного восстановления. Регуляторное давление, сформированное в период сверхжесткой ДКП, постепенно ослабевает, что удержит результаты банков от существенного падения. На них я и делаю ключевую ставку. Сбер и Т-Технологии - мои фавориты. Для других компаний сектора 2026 год станет не менее тяжелым испытанием.
Все события, тренды и сектора тяжело уместить в одной статье, поэтому в следующих частях разберем: информационные технологии, транспортный, потребительский, строительный, телекоммуникации, электроэнергетика и химиков 🔜
❗️Не является инвестиционной рекомендацией
♥️ Еще раз поздравляю вас с наступающими и наступившими праздниками и напоминаю, что ваш лайк - словно подарочек под елкой от Деда Мороза, наполняет сердце автора теплом и благодарностью.
Кто готов заплатить первые дивиденды в 2026 году? Выбор стратегии
Не спешите списывать первый квартал со счетов как скучный сезон для дивидендных выплат! Январь 2026 года готовит сюрприз: одни компании уже в первом месяце года закрывают реестры, а другие как раз открывают окно возможностей для покупки перед летними дивидендами.
📍 Давайте проанализируем ключевые возможности этого периода:
• Икс 5 (X5 Retail Group) #X5
Дивиденды за 2025 год в размере ₽368 на акцию. Акции необходимо приобрести до 5 января 2026 года. Выплата: до 23 января 2026 года. Дивдоходность: ~12.4%.
• Т-Технологии #T
Дивиденды за 2025 год в размере ₽36 на акцию. Акции необходимо приобрести до 6 января 2026 года. Выплата: до 29 января 2026 года. Дивдоходность: ~1.1%.
• Татнефть #TATN
Дивиденды за 2025 год в размере ₽8.13 на акцию. Акции необходимо приобрести до 8 января 2026 года. Выплата: до 30 января 2026 года. Дивдоходность: ~1.39%.
• Татнефть (привилегированные акции) #TATNP
Дивиденды за 2025 год в размере ₽8.13 на акцию. Акции необходимо приобрести до 8 января 2026 года. Выплата: до 30 января 2026 года. Дивдоходность: ~1.53%.
• Роснефть #ROSN
Дивиденды за 2025 год в размере ₽11.56 на акцию. Акции необходимо приобрести до 9 января 2026 года. Выплата: до 4 февраля 2026 года. Дивдоходность: ~2.8%.
• ЛУКОЙЛ #LKOH
Дивиденды за 2025 год в размере ₽397 на акцию. Акции необходимо приобрести до 9 января 2026 года. Выплата: до 31 января 2026 года. Дивдоходность: ~6.9%.
• Озон Фармацевтика #OZPH
Дивиденды за 2025 год в размере ₽0.27 на акцию. Акции необходимо приобрести до 9 января 2026 года. Выплата: 16 января 2026 года. Дивдоходность: ~0.5%.
• Башинформсвязь #BISVP
Дивиденды за 2025 год в размере ₽0.713 на акцию. Акции необходимо приобрести до 12 января 2026 года. Выплата: до 28 января 2026 года. Дивдоходность: ~7.0%.
• ЕвроТранс #EUTR
Дивиденды за 2025 год в размере ₽9.17 на акцию. Акции необходимо приобрести до 10 января 2026 года. Выплата: до 4 февраля 2026 года. Дивдоходность: ~6.5%.
• ЕвроЭлтех #EELT
Дивиденды по итогам девяти месяцев 2025 года в размере ₽0.25 на акцию. Акции необходимо приобрести до 14 января 2026 года. Выплата: после утверждения на собрании акционеров 29 декабря 2025 года. Дивдоходность: ~2.78%.
• Владимирский химический завод (ВХЗ) #VLHZ
Дивиденды по итогам шести месяцев 2025 года в размере ₽20 на акцию. Акции необходимо приобрести до 26 января 2026 года. Выплата: после утверждения на собрании акционеров 16 января 2026 года. Дивдоходность: ~10.83%.
📍 Сформировать стратегию на грядущий 2026 год Вам помогут следующие посты:
• Дивидендная стратегия на 2026 год с доходностью выше рынка до 19% годовых
• Топ-9 акций на 2026 год. Собираем портфель из голубых фишек
• Какие акции купить при падении рубля с прицелом на 2026 год. Подробный обзор
📍 Для более консервативной стратегии можно рассмотреть облигации:
• Собрал облигационный портфель на 2026 год. Глобальная ребалансировка
• Самые доходные выпуски ОФЗ на 2026 год. Пришло ли время для покупки?
📍 Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Всем отличного предновогоднего настроения. Впереди много не менее полезной информации.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией