Поиск

ММК официально зарегистрировал первый для Южного Урала климатический проект

Он включён в Национальный реестр углеродных единиц. До конца 2035 года проект предусматривает сокращение выбросов парниковых газов более чем на 11 млн тонн CO₂-эквивалента или около 10% от общего объёма сокращений выбросов парниковых газов, зарегистрированных в реестре по всей России.

Основной вклад в снижение выбросов даст комплекс коксовой батареи №12, введённый в эксплуатацию в 2024 году. Здесь применяют сухое тушение кокса: полученное тепло преобразуют в перегретый пар, который вырабатывает до 40 МВт электроэнергии на двух турбогенераторах. Это покрывает собственные потребности комплекса и снижает потребление электроэнергии из Единой энергетической системы России.

«Декарбонизация для ММК является важным аспектом устойчивого развития. Мы поддерживаем глобальные усилия по предотвращению климатических изменений и внедряем лучшие практики по снижению выбросов парниковых газов. Ключевыми направлениями нашей работы в данной области являются повышение энергоэффективности и модернизация производственных процессов», – отметил генеральный директор ПАО «ММК» Павел Шиляев.

Проекты по сокращению выбросов парниковых газов реализуются в рамках экологической политики компании, снижение воздействия на климат – приоритетное направление.

Подробнее:
https://mmk.ru/ru/press-center/news/klimaticheskiy-proekt-mmk-zaregistrirovan-v-natsionalnom-reestre-uglerodnykh-edinits/

$magn
#mmk #ммк

ММК официально зарегистрировал первый для Южного Урала климатический проект

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
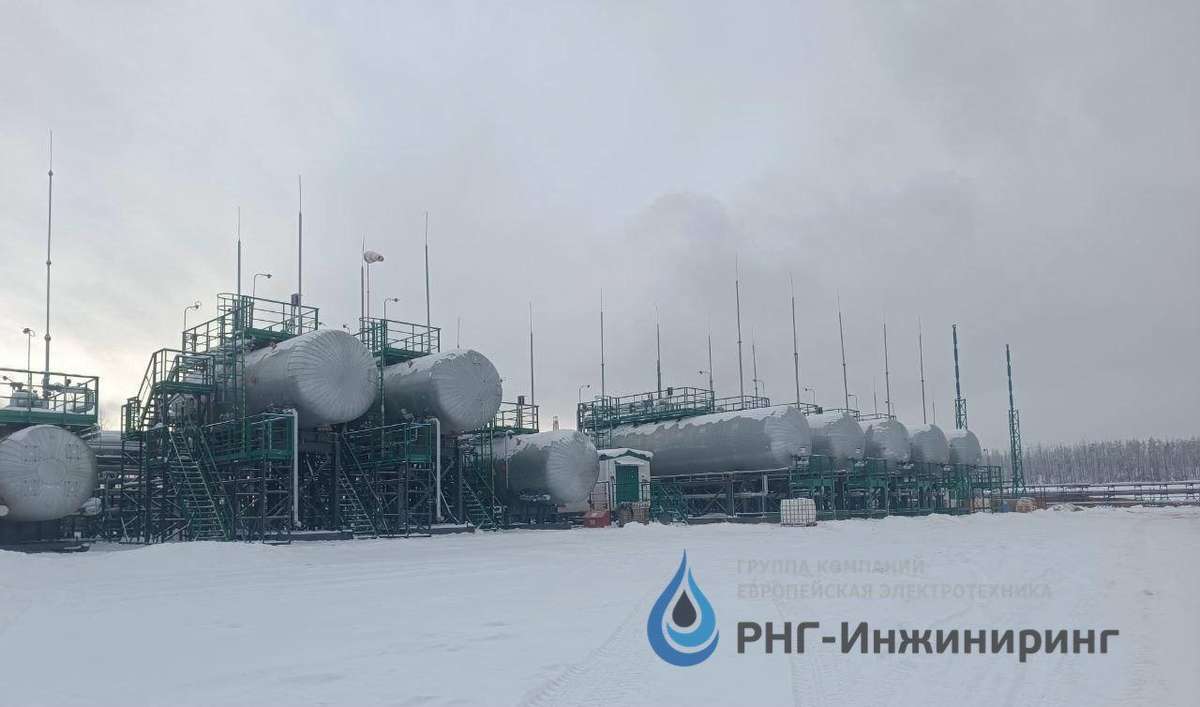
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.

Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли

13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений


13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.

Специальный репортаж телеканала Россия 24


https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/

Опыт, с которого все началось

Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.

Полный цикл и импортозамещение: ответ на вызовы отрасли

За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.

Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия

Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.

Интеллектуальный капитал и признание

Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.

Взгляд в будущее

Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.

Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли

⚡ ИнвестВзгляд: Россети Урал, как зарабатывать на лампочке?

✅ Плюсы
Компания — «дочка» ПАО «Россети». Это не какой-то частник-однодневка. За спиной — государство, а значит, банкротство можно исключить.
Первый квартал 2026-го выдался огненным: чистая прибыль взлетела в два раза — до 6,1 млрд рублей, выручка +18,7%. EBITDA — в 1,5 раза. Это очень сильный старт года.
В 2026 году компания планирует вложить в инвестпрограмму 27 млрд рублей — на 23% больше, чем в прошлом году. За пять лет — почти 100 млрд. Это не просто «куда-то потратить», это модернизация сетей, а значит — меньше аварий, больше эффективности.
Чистый долг по итогам первого квартала 2026 года — 13,33 млрд, что на 32,7% меньше, чем год назад. Долгосрочные обязательства тоже упали почти на 25%. Это хороший знак.
Дивиденды стабильны с 2022 года, причём это не формальные 1–2%, а около 10%, к тому же ещё и сами котировки выросли в 3 раза.


⚠️ Минусы
Нетто-финансовые расходы растут. Это значит, что компания платит больше по кредитам, даже несмотря на снижение долга. Инфляция, ключевая ставка — всё это бьёт по карману.
Инвестпрограмма — это хорошо для будущего, но плохо для сегодняшнего дня. Большие капзатраты давят на свободный денежный поток и дивиденды.


🎯 ИнвестВзгляд: Компания — крепкий середняк с государственной спиной. Монополия, стабильный спрос, рост тарифов — всё это даёт предсказуемость. Так как же заработать на лампочке? Купить и забыть про Россети Урал, но крайняя выплата была недавно, и ждать, по всей видимости, придётся почти год. Можно подумать с одной стороны, что сектор защитный для долгосрочного инвестора — это хороший актив, но вспомним последние события, по которым у нас теперь сложности с заправкой по известным причинам, и сектор уже не кажется таким защищённым с другой стороны.


$MRKU

⚡ ИнвестВзгляд: Россети Урал, как зарабатывать на лампочке?

СМЗ формирует задел для роста продаж

Самарский металлургический завод (СМЗ) в рамках планового капитального ремонта завершил модернизацию стана горячей прокатки. Событие вроде бы рядовое, вместе с тем в нем есть моменты, прямо влияющие на конкурентоспособность предприятия на рынке алюминиевого проката.

Прежде всего стоит обратить внимание на сам обновленный агрегат - он был сдан в эксплуатацию в 1958 году и является единственным действующим в России станом для прокатки алюминиевых сплавов с пятиклетьевой непрерывной группой. Это система из последовательно расположенных рабочих клетей, через которые металл прокатывается без промежуточного накопления: он одновременно находится в нескольких клетях и таким образом обеспечивается высокая производительность и стабильность процесса прокатки.

Длина бочки прокатных валков стана составляет 2,8 метра и позволяет катать алюминиевые листы, ленты и плиты шириной до 2 метров. Среди них самой сложной продукцией является лента для изготовления алюминиевых банок в силу жестких требований к химическому составу и качеству поверхности и кромок.
За прошедшие десятилетия самарская «прокатка» неоднократно модернизировалась и нынешний проект оказался одним из самых дорогостоящих - в него вложено свыше 350 млн рублей, на работах было занято не менее 300 человек в смену.

На предприятии отмечают, что обновление прокатного стана шло по нескольким направлениям, важнейшими стали два - замена электродвигателя и модернизация системы подачи эмульсии - жидкости для смазки валков и охлаждения проката. Новый двигатель был поставлен «Силовыми машинами» и имеет гарантированный срок службы 50 лет. В системе подачи эмульсии вместо труб из углеродистой стали установлены более надежные аналоги из нержавейки, заменены емкости под фильтрами и коллекторы на клетях и др.
Выполненные работы гарантируют стабильно высокое качество и обеспечат отсутствие дефектов, недопустимых для продукции предприятия.

Реализованный проект - часть стратегии СМЗ, нацеленной на развитие его мощностей для усиления позиций на внутреннем рынке. Подобные проекты - задел для роста продаж, который наблюдается сегодня вследствие действия комплекса мер по повышению операционной и производственной эффективности.
Совершенно очевидно, что по мере стабилизации рынка и его выхода на траекторию устойчивого расширения инвестиции СМЗ в модернизацию оборудования будут приводить к увеличению числа клиентов и росту доходов.

🔌 ИнвестВзгляд: Мосэнерго.

paywall
Пост станет доступен после оплаты

🌾 ИнвестВзгляд: РусАгро.

paywall
Пост станет доступен после оплаты

Энергоэффективность ММК в 2025 году

Энергоэффективность производственных процессов принесла ММК 845 млн рублей в 2025 году. Снижение стоимости покупной электроэнергии за счёт регулирования генерации на собственных станциях и ремонтов в часы минимальных тарифов дало 302 млн рублей. Энергосервисные контракты (модернизация систем освещения, оснащение ТЭЦ частотными приводами) – ещё 295 млн рублей.

Программа по снижению расходов ресурсов в подразделениях и на предприятиях Группы дополнительно обеспечила еще около 200 млн рублей экономии. Почти 500 энергоэффективных идей, поданных сотрудниками, внедрено на производстве. Чат-бот для регистрации потерь помог сэкономить 18 млн рублей.

«Группа ММК поставила перед собой цели по рациональному использованию энергоресурсов и снижению затрат на них в себестоимости продукции, закрепив их в Энергетической и Экологической политиках компании. Мы используем комплексный подход по управлению энергопотреблением и энергоэффективностью, реализуя мероприятия по ряду направлений. Помимо экономического эффекта, планомерная работа в этой области имеет важное экологическое значение, позволяя уменьшить выбросы загрязняющих веществ и сократить эмиссию парниковых газов», – рассказал генеральный директор ПАО «ММК» Павел Шиляев.

Система энергоменеджмента ММК в 2025-м подтвердила соответствие ГОСТу. Выработка собственной электроэнергии выросла на 6%, потребление покупного природного газа благодаря использованию вторичных газов снизилось на 7%.

$magn
#mmk #ммк

Энергоэффективность ММК в 2025 году

​Норникель. Часть 2.

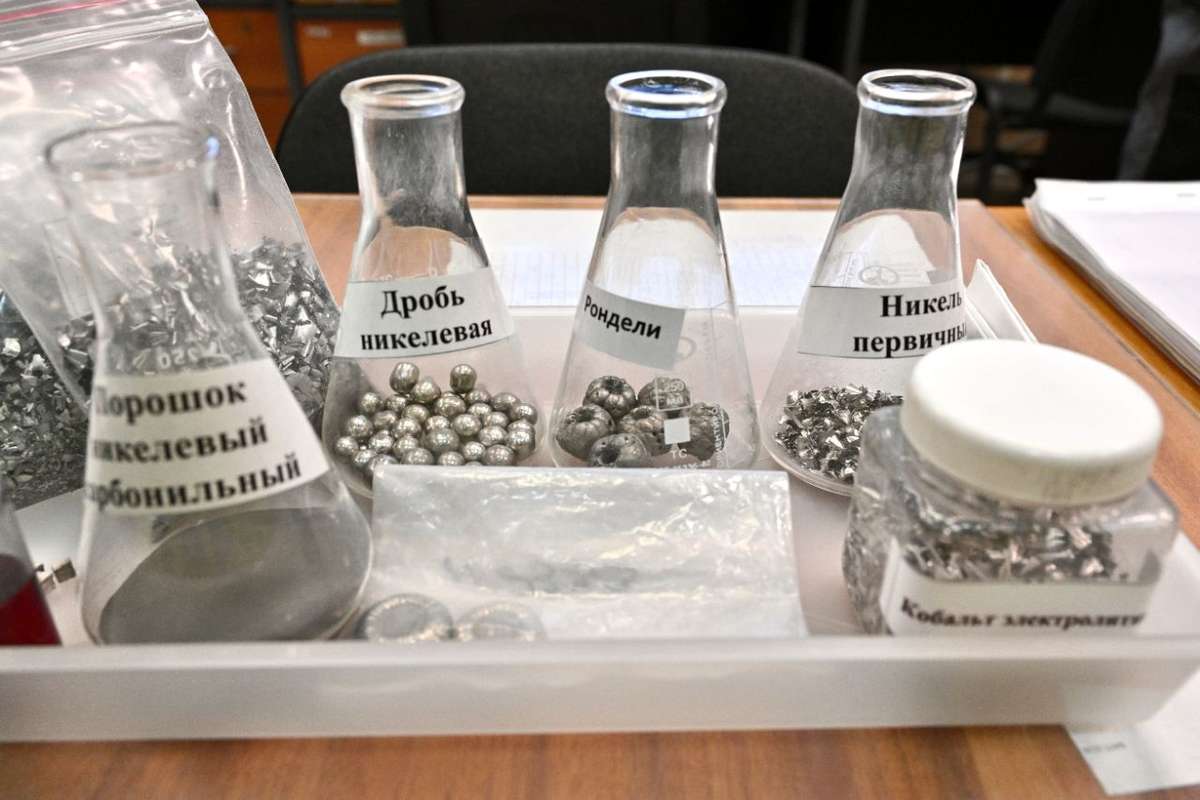
🪙 Цех электролиза никеля.

Медь от никеля отделить относительно легко, для этого порошок смешивают с жидкостью и взбивают, никель оседает как более тяжёлая фракция. Медь легче и она поднимается выше.
Такой процесс называется селективной (избирательная) флотацией.

А вот с кобальтом и другими металлами всё немного сложнее.

Для дальнейшего разделения металлов (в виде анодов или порошка ) нужно это все растворить. После этого методом электролиза никель как бы "нарастает" (осаждается) на электродах. Тем самым он очищается от примесей. Электролиз идёт при низком напряжении - около 2 вольт. Зато токи там приличные, и вся реакция идёт при праышеннной температуре, около 60 градусов.

Цех электролиза никеля был модернизирован и сейчас он работает по современной технологии электроэкстракции никелевого порошка трубчатых печей. Она предусматривает отказ от плавки никелевых анодов. Сырьем для выпуска товарного металла является никелевый порошок, получаемый в трубчатых печах. По новой технологии при получении электролитного никеля используют нерастворимые аноды, срок эксплуатации которых составляет около пяти лет. При этом сами ванны имеют большую вместимость по количеству размещаемых анодов. Кроме того, их не надо чистить, а потери драгоценных и цветных металлов сведены к нулю. В целом применение новейших технологий позволит компании сократить операционные затраты и потери металла в процессе производства, повысить качество продукции. 👍

🪙 Отделение готовой продукции.
Здесь никелевые аноды режут на более мелкие пластины, которые удобнее траспортировать и использовать в дальнейшем.
Сами аноды тяжелые - около 200 кг. Одному такое поднимать очень сомнительное удовольствие, но я попробовал)
Никель плотнее воды в 8,9 раз, а железа на 13%, поэтому даже небольшой объем имеет приличную массу.
Далее готовый никель режется на пластины, которые упаковывают в железные бочки.
Почему бочки? А почему бы и нет. Во первых, это красиво. Во-вторых, надёжно. Ничего не порвётся и не потеряется случайно.
Производство бочек - это отдельный вид искусства. Нам показали это "секретное" производство. На наших глазах стальной лист превращается в готовое изделие. 👍

🪙 КАЦ. Контрольно - аналитический центр.
После того как никель и другие металлы добыли и довели до нужного состояния, нужно понять что мы получили на выходе. Какова чистота металла и стоит ли такое отдавать заказчику? Чаще всего да, но бывают ошибки и исключения, правда очень редко.
Чтобы качество было высоким, нужно все проверить. Для этого и существует КАЦ. Здесь специалисты проводят испытания с помощью современных приборов и определяют количество металлов в металле.

🪙Зарплаты. В Мурманском филиале средняя зарплата сотрудников около 142 тыс рублей. А в Норильске - 206 тыс. Но есть и другие бонусы: больше дней отпуска, санатории, базы, компенсация перелётов во время отпуска и т.д.
В Мурманском филиале работает около 7 тыс сотрудников, а в Норникеле всего - 78 тыс. Это наверное один из крупнейших работодателей в стране, после Газпрома, Роснефти, Сбера и т.д.
$GMKN $GAZP

🪙 Инвест программа. За последние 3 года было потрачено около 85 млрд рублей.
При этом некоторые цеха имеют оборудование 60-80х годов. Но модернизация идёт своим ходом. Есть предположение, что CAPEX на дальнейшую модернизацию может быть высоким.

Но есть и плюсы:
Например при реконструкции экстракционного отделения компания заместила часть оборудования и программного обеспечения, которые ранее поставлялись из недружественных стран. В частности, внедрена отечественная автоматизированная система управления технологическими процессами.

Возможно будет и 3 часть. Пишите ваши предложения и ставьте 👍, если было полезно.

Часть 1. https://t.me/pensioner30/8953

Путь к безлюдным месторождениям

Путь к безлюдным месторождениям: кейс комплексной автоматизации нефтепромысловой установки компанией РНГ-Инжиниринг.

В условиях глобального развития цифровых и автоматизированных решений нефтегазовая отрасль активно движется к сокращению человеческого участия в опасных и рутинных операциях. Концепция безлюдного месторождения подразумевает перевод максимального числа функций на удалённое управление и автоматизированный контроль, снижая вовлечённость персонала непосредственно на площадках добычи и подготовки углеводородов. Сегодня это направление скорее малолюдные технологии, поскольку действующее нормативное регулирование всё ещё требует присутствия оператора на большинстве объектов, но цифровые инструменты внедряются всё активнее.

Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника») реализовала проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии. Оборудование успешно эксплуатируется с 2024 года. Объект представляет собой сложный технологический комплекс с более чем 9 200 точками контроля и управления, включающий системы подготовки нефти, газосепарации, насосного оборудования и вспомогательных систем.

Проект выполнялся поэтапно: первоначальный пуск в 2024 году и модернизация в 2025 году, что демонстрирует способность компании не только создавать системы «с нуля», но и развивать их в соответствии с растущими потребностями производства. ПОДРОБНЕЕ О

ПРОЕКТЕ В СТАТЬЕ: neftegaz.ru/science/booty/913994-put-k-bezlyudnym-mestorozhdeniyam-keys-kompleksnoy-avtomatizatsii-neftepromyslovoy-ustanovki-kompani/?erid=2VfnxyMZPQu

#EELT #Европейская_Электротехника #РНГ_Инжиниринг #оборудование #месторождение

Путь к безлюдным месторождениям

«Норильский никель» идет на временное сокращение производства палладия и платины

В наступившем 2026 году «#Норильский никель» прогнозирует снижение выпуска палладия - ожидаемые значения его производства зафиксированы в пределах 2,415-2,465 млн тройских унций, тогда как в минувшем году он выпустил 2,725 млн тройских унций.

Тоже самое и с платиной: «Норильский никель» допускает ее производство в диапазоне 616-636 тыс. тройских унций против 667 тыс. тройских унций по итогам 2025 года.

Вместе с тем выпуск компанией палладий в 2025 году фактически остался в пределах прогнозируемых в нем значений, равных 2,677-2,729 млн тройских унций, платины - даже превысил ожидавшиеся 645-662 тыс. тройских унций.

Подобное противоречие объясняется ростом в структуре добычи минерального сырья доли вкрапленных руд по сравнению с медистыми и богатыми. Во вкрапленных руд содержание металлов платиновой группы колеблется в диапазоне 4,31-7,53 грамм на тонну, в медистых - 5,82-9,85, в богатых - 4-23,74. Из-за особенностей месторождений, разрабатываемых предприятиями «Норильского никеля», объемы и соотношения между добываемыми рудами периодически колеблются.

Уменьшение производства палладия и платины будет носить временный характер и в среднесрочной перспективе оно увеличится благодаря запуску шахты «Глубокая» на руднике «Скалистый», эксплуатирующем Октябрьское месторождение. Ее глубина превысит 1,7 км, мощность расширится до 2,2 млн тонн руды в год («Скалистого» же в целом - 4 млн тонн).

Такая длина шахты объясняется геологическими особенностями Октябрьского месторождения: руды залегают в интервале глубин 0,4-2 км, они характеризуются весьма сложным минеральным составом и многообразием форм нахождения полезных компонентов. Рудные тела представлены пластами, линзами и жилами, их протяженность может достигать 2 км.

Одновременно ведется модернизация Талнахской обогатительной фабрики, которая перерабатывает сырье со «Скалистого» и других рудников. После ее завершения, запланированного на 2028 год, ее мощность поднимется с 10 до 18 млн тонн в год.

В определенной степени сокращение выпуска палладия и палладия выгодно «Норильскому никелю» - оно поможет поддержать их мировые цены на многолетних максимумах, обеспечивающих рост доходов компании. В горизонте 2030 года оба металла могут еще выше как за счет спада их добычи в Северной Америке и Южной Африке, так усиления спроса со стороны традиционных (например, автомобилестроения), так и новых областей потребления (водородной энергетики и др.), позволяя «Норильскому никелю» спокойно увеличить их производство.

​🪙 Книга «Почему одни страны богатые, а другие бедные: Происхождение власти, процветания и нищеты» Дарона Аджемоглу и Джеймса Робинсона (в оригинале «Why Nations Fail»)

Книга предлагает институциональную теорию, объясняющую глобальное экономическое неравенство. Не как у Паршева (во всём виноваты климатические условия и всё такое) , а совсем другой подход.

Вот основные выводы из книги:

1. Ключевой фактор — политические и экономические институты.

Богатство или бедность стран определяются не географией, культурой, религиией или невежеством их лидеров. Главная причина — качество институтов.

Инклюзивные институты (включенные): создают условия для процветания.
Политические: плюрализм, демократия, верховенство права, защита прав собственности.
Экономические: равные возможности, свободные рынки, конкуренция, поощрение инноваций и инвестиций.

Экстрактивные институты (эксплуататорские): ведут к стагнации и бедности.
Политические: концентрация власти в руках узкой элиты, авторитаризм, отсутствие гражданских свобод.
Экономические: институты, позволяющие элите извлекать ресурсы и богатство из остального общества, подавление конкуренции.
Примеры: колониальные системы (например, Бельгийское Конго), диктаторские режимы (КНДР, Зимбабве при Мугабе).

2. Инклюзивные институты создают «созидательное разрушение»

Процветание возникает там, где есть конкуренция и инновации. Инклюзивные институты позволяют новым идеям и технологиям приходить на смену старым (как паровой двигатель заменил ручной труд). Элиты в экстрактивных системах боятся созидательного разрушения, так как оно угрожает их власти и монополиям, поэтому они блокируют инновации, даже если те сулят экономический рост в долгосрочной перспективе.

3. Развитие зависит от «критических поворотных точек»

Важные исторические события (например, эпидемии, открытие новых торговых путей, промышленная революция) по-разному влияют на страны в зависимости от уже сложившихся институтов.

Позитивный цикл: Если на момент такого поворота в стране существовали относительно плюралистические институты (как в Англии в XVII веке), то событие может укрепить их и запустить путь к развитию.

4. Процветание — это результат долгосрочного политического развития.

Не существует быстрых рецептов. Экономический рост не является устойчивым без развития инклюзивных политических институтов. Попытки реформ «сверху» в условиях экстрактивных институтов часто терпят неудачу, так как элита саботирует изменения, угрожающие её положению (пример — модернизация при Петре I, укрепившая абсолютизм, а не создавшая плюрализм).

5. Важность «плюрализма» и централизованного государства.

Для успеха необходимы два компонента:
Плюрализм — распределение политической власти в обществе широко, а не в руках узкой группы.
Сильное, но подотчётное государство — способное обеспечивать порядок, права собственности и общественные блага, но контролируемое обществом. Слабое государство (как в Сомали) так же губительно, как и деспотичное.

6. Оптимистичный вывод: нет ничего предопределённого.

Судьба наций не предопределена географией, культурой или историческим проклятием. Бедность — результат действий людей и созданных ими институтов. История полна примеров изменений (например, переход Ботсваны от бедности к относительному процветанию или преобразования в Японии после Реставрации Мэйдзи).

Для изменений нужны:
· Осознание институциональных причин неудач.
· Активная гражданская позиция и давление общества на элиты.
· Формирование широких коалиций, заинтересованных в изменениях.

Инклюзивные политические институты → Инклюзивные экономические институты → Инновации, инвестиции, созидательное разрушение → Устойчивый экономический рост и процветание.

Книга утверждает, что путь к богатству лежит через построение общества, в котором власть распределена, права защищены, а каждый имеет стимул и возможность реализовывать свой потенциал.

Что важнее, развитые институты или выгодные климатические условия? Что важнее для развития страны, как вы считаете?

🌱 В чём секрет финансовой гимнастики Акрона ⁉️

💭 Рассмотрим компанию через призму показателей в финансовой и операционной частях...


💰 Финансовая часть (9 мес 2025)

📊 Выручка увеличилась на четверть (24%), достигнув отметки в 177,9 млрд рублей за первые девять месяцев текущего периода, тогда как аналогичный показатель прошлого года составлял 143 млрд рублей.

↗️ Показатель EBITDA также продемонстрировал значительный рост — на 60%. За указанный период значение показателя выросло с 44,9 млрд рублей до 71,8 млрд рублей.

👍 При этом уровень рентабельности по EBITDA улучшился с 31% до 40%.

😎 Что касается чистой прибыли, то её размер увеличилcя на 82%, составив 36,7 млрд рублей.

💳 Однако наряду с положительными изменениями наблюдался небольшой рост чистого долга в рублях: за рассматриваемый период сумма задолженности достигла 119 млрд рублей, тогда как на конец предыдущего года долг составлял 103,3 млрд рублей.

⤵️ Несмотря на рост чистого долга, соотношение чистый долг/LTM EBITDA снизилось с 1,70 до 1,36, что свидетельствует о снижении уровня финансовой нагрузки компании.


✔️ Операционная часть (2025 год)

↗️ За полный 2025 год удалось увеличить выпуск товарной продукции на 7%, доведя общий объем до 9 млн тонн. Среди ключевых показателей выделяется рост производства минеральных удобрений, которое выросло на 5% и составило 7 млн тонн.

🔀 Особое внимание привлекает динамика выпуска азотных удобрений: за прошедший год их было произведено около 4,6 млн тонн, что на 7% больше, чем в 2024 году. Однако объемы производства сложных удобрений остались неизменными, сохранившись на отметке 2,4 млн тонн.

🧐 Основной причиной увеличения объемов стала успешная реконструкция установки аммиака N3 в Великом Новгороде, благодаря чему ежегодная производственная мощность увеличилась на 200 тысяч тонн.


💸 Дивиденды

👌 Советом акционеров компании было принято решение выплатить дивиденды по результатам первых девяти месяцев 2025 года, установив размер выплаты в сумме 189 рублей на каждую акцию.

🧐 До этого, в июне 2025 года, компания осуществляла выплату дивидендов за прошедший 2024 год, направив акционерам сумму в размере 427 рублей на акцию плюс дополнительно 107 рублей из резервов прежних финансовых годов.

🔀 Сам же 2024-й год характеризовался лишь одной дивидендной выплатой: по итогам финансового года, завершившегося в 2023-м, владельцам акций было перечислено по 427 рублей на бумагу. А вот в предшествующем, 2023 году, Акрон от дивидендов отказался.


📌 Итог

💪 Компания успешно справляется с развитием бизнеса даже в условиях сложной экономической обстановки: несмотря ни на что, ей удается увеличивать выпуск сырьевых материалов и модернизировать производственные мощности, сохраняя умеренный уровень задолженности и выплачивая дивиденды своим инвесторам.

🚫 Однако бумаги по всем мультипликаторам чрезвычайно дорогие и к тому же крайне неликвидны.

🎯 ИнвестВзгляд: Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - компания показывает хорошие финансовые и операционные результаты, однако высокая оценка бумаг и низкая ликвидность ограничивают инвестиционную привлекательность.

💣 Риски: ☁️ Умеренные - сильная позиция компании в условиях непростого времени дает повод для оптимизма, но постепенный рост долга не дает повода поставить более высокую оценку.

💯 Ответ на поставленный вопрос: Ключевыми факторами являются модернизация мощностей и стабильный спрос на продукцию. Это позволяет стабильно повышать выручку и прибыль, снижая долговую нагрузку. Акрон выкрутился в гимнастическом этюде. Теперь важно удержать планку.


Если нравятся подобные обзоры, то комментарии и реакции приветствуются ❗


$AKRN
#AKRN #Акрон #производство #эффективность #бизнес #промышленность #удобрения #дивиденды #инвестиции #анализ

🌱 В чём секрет финансовой гимнастики Акрона ⁉️

Дивидендная ловушка МТС: как щедрые выплаты загоняют компанию в тупик ⁉️

💭 Разбираем кейс МТС, где стремление к высоким выплатам акционерам создаёт серьёзные финансовые риски...


💰 Финансовая часть (2 кв 2025)

📊 Выручка возросла на 14,4%, составив 195,4 млрд рублей благодаря увеличению доходов от основного телекоммуникационного бизнеса и новых направлений. Показатель OIBDA увеличился на 11,3%, достигнув отметки в 72,7 млрд рублей, что стало возможным благодаря оптимизации затрат и росту выручки от услуг связи, рекламы и медиа. Однако чистая прибыль сократилась на 61,1%, оставшись на уровне 2,8 млрд рублей вследствие увеличения процентных расходов.

⭕ Размер чистого долга составил 430,4 млрд рублей, при этом отношение чистого долга к LTM OIBDA незначительно снизилось до уровня 1,7. Компания также сообщила о росте финансовых результатов экосистемы МТС, включающей бизнес вне сферы телекоммуникаций, где доходы выросли на 26% за счёт успешных показателей Adtech, Fintech и Funtech.

😎 Компания МТС планирует потратить 22 миллиарда рублей на обновление своей телекоммуникационной сети до конца 2028 года. За этот срок планируется замена свыше 12 тысяч компонентов сети в 29 регионах страны. Ожидается, что данная модернизация позволит увеличить скорость передачи данных в десять раз на загруженных участках сети, уменьшить задержку сигнала, снизить риск отказов базового оборудования и повысить среднюю скорость интернета как мобильного, так и стационарного сегмента связи.


💸 Дивиденды

🤷‍♂️ Дивидендная стратегия МТС на период с 2024 по 2026 год предусматривает ежегодные выплаты акционерам в размере минимум 35 рублей на каждую акцию. Средства для выплаты дивидендов заемные, собственных не хватает. Это приводит к дальнейшему росту задолженности и увеличению процентных платежей.


🆕 IPO

👌 Компания намерена вывести на биржу три подразделения: МТС Линк, МТС Exolve и MTS Web Services (MWS). MTS Web Services была создана в конце 2024 года и объединяет все информационные технологические бизнесы группы. МТС Линк занимается предоставлением услуг видеосвязи, а МТС Exolve предлагает облачную платформу для коммуникаций с клиентами.

🧐 Одним из ключевых факторов успешного выхода «дочек» на биржу является снижение ключевой ставки ниже уровня 10%. Ранее в МТС уже заявляли о намерениях провести IPO двух других подразделений — МТС AdTech (реклама) и Юрент (прокат самокатов), но решение отложено в ожидании лучших экономических условий.


📌 Итог

📛 МТС — компания с устойчивым потребительским спросом, высокой доходностью по показателю EBITDA и регулярными дивидендными выплатами. Сохранение текущей дивидендной доходности компании требует значительного увеличения долговой нагрузки. Вместе с тем долг оказывает давление на прибыль. Свободный денежный поток способен стабилизироваться лишь в случае сокращения капитальных затрат. Остается непонятным, сможет ли МТС в этом году целиком переложить повышение расходов на тарифы («антимонопольщики» запрещают устанавливать «желательные» цены).

🎯 ИнвестВзгляд: Дивидендная история закапывает компанию в долги. История роста отсутствует. Идеи здесь нет.

📊 Фундаментальный анализ: ⛔ Продавать - ситуация характеризуется высокими финансовыми рисками и отсутствием явных драйверов роста. Компания вынуждена поддерживать дивидендные выплаты только за счёт наращивания долга.

💣 Риски: ⛈️ Высокие - компания испытывает трудности с формированием достаточного свободного денежного потока для покрытия растущих обязательств и инвестирования в будущее. Высокий уровень долговой нагрузки главная проблема.

💯 Ответ на поставленный вопрос: МТС не может финансировать ни выплату дивидендов, ни развитие бизнеса. Это создает замкнутый круг, где для поддержания дивидендов компания вынуждена брать новые кредиты, что только усугубляет проблему.


❗ И важный момент: не забудьте поставить лайк, написать комментарий и подписаться, если вам нравится подобные обзоры❗


$MTSS
#MTSS #МТС #MTS #дивиденды #телеком #технологии #экосистема #инвестиции #биржа #акции #финансы #бизнес #экономика #аналитика

Дивидендная ловушка МТС: как щедрые выплаты загоняют компанию в тупик ⁉️

ФПК «Гарант-Инвест» объявила о трансформации своих ТЦ в комьюнити-центры

Эпоха классических районных торговых центров проходит, начинается эра комьюнити-центров – нового формата эпицентров жизни районов. Комьюнити-центр — это совмещение торгового центра, ресторанного комплекса и дома культуры, т.е. то место где жители хотят постоянно проводить свое время и обеспечивать свои повседневные потребности.

Существенный рост за последние годы интернет-торговли оказал серьезное влияние на необходимость трансформации универсальных торговых центров. Даже при нарастающей конкуренции на рынке сегодня появляются новые точки роста для рынка коммерческой недвижимости. Премиальная локация и трансформация концепции помогает ФПК «Гарант-Инвест» удерживать позиции и обеспечить возврат к устойчивому денежному потоку, а также росту стоимости активов.

Практически каждый районный торговый центр ФПК «Гарант-Инвест» будет переделан в комьюнити-центр. Причем трансформация, модернизация и реконцепция будут проходить без сноса объекта и без его закрытия. Для ФПК «Гарант-Инвест» это временно выпадающие доходы, но лишь частично, и главное - после проведения реконцепции и замены ряда арендаторов будет обеспечен существенный рост арендных доходов в течение ближайших 2-3 лет.

В каждом районном торговом центре ФПК «Гарант-Инвест»: «Галерея Аэропорт», «Москворечье», «Коломенский», «Пражский Град», «Перово Молл», СРТЦ «Смолл» в ближайшие месяцы будет увеличено количество операторов общественного питания и сферы услуг, заменено до 20% арендаторов, проведены внутренние перепланировки.

Сегодня именно комьюнити–центры это суперустойчивый и успешный формат коммерческой недвижимости, прежде всего за счет ориентации на товары и услуги повседневного спроса, где якорные функции выполняют рестораны, кафе, фудхоллы и фудкорты. В таких центрах очень востребована сфера услуг, в т.ч. такие как: банки, фитнес-центры, салоны красоты, причём отдельно для женщин и для мужчин, пункты выдачи интернет покупок, маленькие ателье, дом быта, brow-bar, химчистки, студии йоги и пилатеса, Cycle studio, арт галереи, в будущем это еще и медицинские и спа-центры. К тому же в каждом центре будут располагаться станции зарядки электротроавтомобилей и расширенная инфраструктура для экологических видов транспорта.

Сегодня всё крутится вокруг базовых потребностей людей, и комьюнити-центры должны удовлетворять именно такой спрос. Базовые потребности человека особенно в мегаполисе — это то, за что будут платить при любых экономических реалиях.
Подробнее в статье по ссылке, а также в интервью.

Облигации НорНикель БО-001Р-14. Купон USD до 7,00% на 4 года с ежемесячными выплатами

«Норникель» — российская горно-металлургическая компания, которая занимается разведкой полезных ископаемых, добычей, производством и сбытом цветных и драгоценных металлов, а также сопутствующими научно-техническими разработками.

Некоторые виды производимых металлов: никель, медь, палладий, платина, кобальт, родий, серебро и золото.

Параметры выпуска НорНикель БО-001Р-14:

• Рейтинг: ruAAA / Стабильный от Эксперт РА, AAA(RU) / Стабильный от НКР;
• Номинал: 100$
• Минимальный размер участия: 30 000Р
• Объем: Не менее 300 млн USD
• Срок обращения: 4 года
• Купон: не более 7,00% (YTM 7,23%)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Сбор заявок: 11 сентября
• Дата размещения: 16 сентября

Расчёты будут осуществляться в рублях по официальному курсу ЦБ РФ — на дату размещения, купонной выплаты или погашения.

Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 6,5 миллиарда долларов, рост на 15% по сравнению с предыдущим годом.
• EBITDA: увеличилась на 12% до 2,633 млрд долл., рентабельность EBITDA — 41% (год назад — 42%).
• Чистая прибыль: составила 842 млн долл. (+2% за год).
• Свободный денежный поток: вырос почти втрое до 1,435 млрд долл. на фоне положительной динамики операционной деятельности и оборотного капитала.
• Капитальные вложения: увеличились на 15% до 1,113 млрд долл.

Причина: укрепление рубля и реализация стратегических проектов, среди которых экологические инициативы и модернизация инфраструктуры.

• Производство металлов: никель: -4% по сравнению с предыдущим годом, медь: -2%, палладий: -5%, платина: -6%.

• Соотношение чистого долга к EBITDA: 1,9x (год назад — 1,7x), что по мировым меркам находится в комфортной зоне и свидетельствует о высокой финансовой устойчивости.

В обращении находится 5 выпусков биржевых облигаций компании номинированных в долларе:

• ГМК Нор.никель БО-001Р-13
#RU000A10C8Q0 Доходность к оферте (29.01.2027) — 5,88%. Купон: 7,75%. Текущая доходность: 7,55% на 4 года 9 месяцев, ежемесячно

• ГМК Норильский никель БО-001P-12-USD
#RU000A10BTU4 Доходность к оферте (20.08.2026) — 4,89%. Купон: 8,00%. Текущая доходность: 7,73% на 4 года 8 месяцев, ежемесячно

Что готов нам предложить рынок долга:

• Альфа-Банк ЗО-850
#RU000A108Q29 (ВВВ) Доходность: 8,03% на 4 года 6 месяцев
• Совкомбанк СЗО-04
#RU000A107E99 (АА) Доходность: 8,71% на 4 года 6 месяцев
• РесБел 336
#BYM000001941 Доходность: 7,48% на 4 года 5 месяцев
• Газпром Капитал ЗО30-1-Д
#RU000A105SG2 (ААА) Доходность: 6,56% на 4 года 5 месяцев
• Новатэк оббП05
#RU000A10C9Y2 (ААА) Доходность: 6,61% на 4 года 4 месяца
• Атомэнергопром 001P-06
#RU000A10C3M0 (ААА) Доходность: 6,56% на 3 года 9 месяцев
• ГТЛК ЗО29-Д
#RU000A107D58 (АА-) Доходность: 6,70% на 3 года 5 месяцев

С большим уровнем риска можно рассмотреть:

• Инвест КЦ 001P-01
#RU000A10BQV8 (А-) Доходность: 10,80% на 2 года 8 месяцев
• Полипласт П02-БО-09
#RU000A10CH11 (А-) Доходность: 10,41% на 2 года 3 месяца
• Уральская Сталь БО-001Р-04
#RU000A10BS68 (А) Доходность: 11,30% на 2 года 2 месяца

Что по итогу: Новый выпуск облигаций «Норникеля» выглядит привлекательно для консервативных инвесторов, которые в приоритет ставят сохранение капитала, а не высокодоходные/рискованные вложения.

При сравнении с аналогичными инструментами (сопоставимая дюрация и надежность) облигация становится интересной при доходности к погашению (YTM) не намного ниже 7%. Выпуск с купоном 6,8% даст адекватную премию ко вторичному рынку.

Наш телеграм канал

✅️ Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты.

#облигации #аналитика #фондовый_рынок #инвестор #инвестиции #новичкам #купоны #доход

'Не является инвестиционной рекомендацией

Облигации НорНикель БО-001Р-14. Купон USD до 7,00% на 4 года с ежемесячными выплатами