Поиск
Что не так с облигациями АПРИ? И что сейчас с ними делать?
На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.
Последний раз облигации АПРИ #APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.
В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.
Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.
Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:
• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.
• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.
• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.
• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.
• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.
Но не все так плохо, как может показаться:
• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.
• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.
Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).
Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.
Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.
'Не является инвестиционной рекомендацией
💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?
Продолжаем отвечать на наиболее содержательные вопросы инвесторов об отчетности и работе МГКЛ.
В первом полугодии 2026 года около 87% выручки Группы принесла оптовая торговля драгоценными металлами. При этом 94% чистой прибыли и 95% EBITDA обеспечило объединенное направление ломбардов и ресейла.
Причина — в разной экономике этих направлений.
🔹 Оптовая торговля — большие объемы при относительно небольшой марже
«ЛОТ ЗОЛОТО» закупает драгоценные металлы, организует переработку и поставляет чистое золото банкам и производителям ювелирных изделий. В выручке отражается полная стоимость проданного металла, основная часть которой затем учитывается в себестоимости.
Оптовое направление зарабатывает на торговой марже и скорости оборота капитала, а не на росте цены золота. Компания хеджирует риск ценовых колебаний: между фиксацией цены продажи готового продукта клиенту и закупкой лома у ломбарда или комиссионного магазина проходит не более 15 минут. Таким образом компания защищена от колебаний стоимости металла.
Подробнее эту бизнес-модель разобрал генеральный директор «ЛОТ-Золото НДС» Андрей Жирных в программе «Акционеры. Бизнес».
🔹 Ломбарды и ресейл — более маржинальное направление
Здесь доход формируется за счет залоговых займов, покупки и продажи высоколиквидных товаров. Оба направления используют общую розничную инфраструктуру и экспертизу в оценке имущества.
Все части бизнеса работают в синергии: оптовая торговля обеспечивает масштаб и оборот драгоценных металлов, а ломбарды и ресейл формируют основную маржинальность.
Поэтому МГКЛ важно оценивать по консолидированным результатам МСФО: они объединяют все направления и показывают итоговый результат всей бизнес-модели Группы.
Если в периметр Группы войдет банк, синергия станет еще сильнее за счет более дешевого фондирования и новых продуктов на рынке драгоценных металлов. Но это уже совсем другая история.
🪙 Отчет «Полюса» (1П 2026). Когда ждать дивиденды?
Компания опубликовала урезанную отчетность по МСФО, скрыв ключевые детали (себестоимость, ОДДС). Формально выручка выросла, но реальные цифры настораживают.
Ключевые показатели:
· Выручка: +13,8% (до 352,7 млрд руб.) — рост обеспечен ценой, а не объемом.
· Прибыль: падение в 2,8 раза (до 61,2 млрд руб.).
· Долг: вырос на 15,8% (до 912,9 млрд руб.).
· Расходы: взлетели в 3,3 раза (до 259,3 млрд руб.), но это частично объясняется «бумажными» курсовыми разницами (год назад они давали +70 млрд руб. прибыли, сейчас, вероятно, убыток).
Почему выручка не взлетела при росте цен на золото в 1,5 раза?
1. Падение физического объема продаж золота на 20% (до 950 тыс. унций).
2. Укрепление рубля (средний курс 76,4 против 87 год назад), что съело часть валютной выручки.
Куда уходят деньги?
Отчетность не раскрывает детали расходов, что порождает главный риск. На фоне новостей о том, что крупный бенефициар (Керимов) жертвует средства на «поддержку экономики РФ», у инвесторов возникают обоснованные сомнения:
· Формально 46,35% акций переданы в Фонд исламских организаций (для защиты от санкций).
· В сети циркулируют версии, что это временная схема (с возможностью обратного выкупа по опциону), а реальное управление осталось прежним.
· При закредитованности почти в 1 трлн руб. и падении прибыли любые внеплановые «поддержки» государства за счет операционного денежного потока бьют напрямую по дивидендам и инвестиционной привлекательности.
Риски для инвесторов
1. Токсичная непрозрачность. Скрыта структура расходов. Инвестор не может оценить реальный денежный поток и качество прибыли.
2. Риск «Государственного кармана». Высока вероятность, что свободные средства пойдут не на развитие или дивиденды, а на финансирование инициатив, не связанных с деятельностью компании.
3. Долговая нагрузка. Рост долга на фоне сокращения прибыли увеличивает процентные риски. При сохранении высокой ключевой ставки обслуживание долга будет давить на маржинальность.
4. Разовое ухудшение vs тренд. Если текущий убыток от переоценки ПФИ и курсовых разниц — не разовый, а системный (из-за волатильности рубля), то прибыль будет крайне волатильной.
5. Корпоративное управление. Передача акций в фонд и отсутствие ясности по бенефициарам создают репутационные риски и риски блокировки активов (юрисдикционные).
В общем история с компанией становится все более "мутной". Держать такое в портфеле... А зачем?
Дивидендов не будет до 2030 года, и не факт что они появятся после. Тем более что компания уже непонятно для кого и чего, но явно не для акционеров.
@pensioner30
Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?
ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.
Параметры выпуска РКС-002Р-09:
• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 24,0% годовых (YTM не выше 26,83% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата книги: 07 сентября 2026
• Начало торгов: 11 сентября 2026
Рейтинг надёжности:
• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.
Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 7,1 млрд руб. (рост в 4,2 раза г/г)
• Чистая прибыль: 1,1 млрд руб. против убытка 510 млн руб. годом ранее.
• Валовая прибыль: 3,5 млрд руб. (рост в 3,9 раза)
• EBITDA: 2,8 млрд руб., (рост в 6,8 раза г/г)
• Долгосрочные обязательства: 12,3 млрд руб. (+47,8% за 6 месяцев)
• Краткосрочные обязательства: 27,2 млрд руб. (+5,1% за 6 месяцев)
• Чистый Долг/EBITDA: 4,0х против 5,7x на конец 2025 года
• Покрытие процентов ICR: 2,0х (было ~1,5х)
В обращении находятся 5 выпусков биржевых облигаций компании общим объёмом 2,5 млрд рублей:
• ТД РКС 002Р-08 $RU000A10F0X0 Доходность к погашению: 27,75%. Купон: 25,5%. Текущая куп. доходность: 24,93% на 2 года 7 месяцев.
• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,41%. Купон: 26%. Текущая куп. доходность: 25,54% на 2 года 4 месяца.
• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 27,96%. Купон: 25%. Текущая куп. доходность: 24,69% на 1 год 10 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Энергоника 001Р-05 $RU000A10A4C1 (28,36%) ВВВ на 3 года 1 месяц с амортизацией
• ТГК-14 001Р-05 $RU000A10AS02 (22,13%) ВВВ на 2 года 4 месяца
• Гельтек-Медика БО-01 $RU000A10D3G1 (18,29%) ВВВ на 2 года
• Электрорешения 001Р-04 $RU000A10FV02 (25,21%) ВВВ на 1 год 10 месяцев
• Легенда БО 002P-07 $RU000A10FBB3 (20,83%) ВВВ на 1 год 8 месяцев
Что по итогу: Компания представила полугодовую отчётность, которая оказалась заметно лучше ожиданий. Однако при более детальном рассмотрении возникает несколько вопросов, не позволяющих считать этот успех системным.
Главный драйвер роста — проект «Инсайдер» в Москве, сформировавший около 89% всей выручки. Если следующий проект не покажет аналогичной динамики, финансовые показатели могут быстро вернуться к прежним уровням.
Кроме того, стоит учитывать два дополнительных фактора риска. Во-первых, снижение темпов продаж при текущей высокой стоимости заимствований может быстро свести маржинальность к нулю. Во-вторых, компания уже допустила нарушение банковских ковенант на сумму 3,8 млрд рублей — это важный сигнал о напряжённости в управлении долгом.
Новый облигационный выпуск не предлагает рыночной премии и имеет стандартные параметры. На вторичном рынке уже есть более интересные по доходности бумаги того же эмитента. Пока нахожусь вне позиции по данной компании.
А что вы думаете о компании? Держите их бумаги или только присматриваетесь?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Щедрое предложение дебютанта ХимМед с купоном до 22,5%. Насколько высок риск?
АО «ХимМед» — новый эмитент на рынке облигаций. Компания имеет многолетний опыт (более 35 лет) в поставках химических и лабораторных реагентов, а также оборудования. Клиентская база охватывает фармацевтику, медицину, микроэлектронику и научные организации.
В настоящее время «ХимМед» находится в процессе трансформации бизнес-модели: от дистрибуции к вертикально интегрированному производству.
Собственные производственные мощности развиваются в Подольске и Зеленограде, где выпускаются реагенты и аналитическое оборудование.
Параметры выпуска ХимМед-СПБ-001Р-01:
• Рейтинг: BBB- (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,5% годовых (YTM не выше 24,97%% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 1,5 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата книги: 03 сентября 2026
• Начало торгов: 08 сентября 2026
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 4,4 млрд руб. (+19%)
• Валовая прибыль: 1,8 млрд руб. (+26%)
• Дистрибуция: 3,8 млрд руб. (+3%)
• Собственное производство: 603 млн руб. (результат на 26% выше всего 2025 года)
• EBITDA производства: 292 млн руб. (на 30% выше 2025 года)
• Рентабельность EBITDA: 48,4%
Но есть и тревожные сигналы: операционный денежный поток ушёл в минус 1,3 млрд против минус 128 млн год назад. Причина — потребовалось больше оборотного капитала: фармклиенты заказывают много, но платят с задержкой до 90 дней. Дебиторка выросла на 1,4 млрд.
Инвестиции тоже серьёзные: 1,6 млрд за полугодие. 1 млрд ушёл на покупку склада в Подольске под совместное производство с ИХТЦ. Ещё 550 млн — на разработку масс-спектрометра Atomix X.
В результате чистый долг холдинга вырос до 4,9 млрд рублей (против 2,9 млрд на конец 2025 года), а отношение чистого долга к EBITDA составило 3,5x.
Компания активно инвестирует в развитие, что в краткосрочной перспективе увеличивает долговую нагрузку, но в долгосрочной — создаёт базу для роста выручки и маржинальности.
Рейтинг надежности: В июле 2026-го «Эксперт РА» присвоил «ХимМеду» ruBBB-. Всё красиво: позиции прочные, маржинальность высокая, риски низкие. Но есть нюанс: рейтинг считали по отчётности 2025 года, когда долги были ниже. Сейчас нагрузка — 3,5х EBITDA. И это стоит учитывать.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АйДи Коллект 001P-06 $RU000A10D4V8 (ВВВ-) Доходность к колл-опциону: 23,76% на 13 месяцев, амортизация
• Лизинг-Трейд 001P-12 $RU000A10CU97 (ВВВ-) Доходность к колл-опциону: 26,6% на 18 месяцев, амортизация
• АПРИ БО-002Р-13 $RU000A10E5C4 (ВВВ-) Доходность к погашению: 34,81% на 2 года 10 месяцев, амортизация
• Страна Девелопмент 002Р-03 $RU000A10FLJ5 (ВВВ-) Доходность к оферте: 23,78% на 21 месяц
• ИСП 001Р-01 $RU000A10FAL4 (20,68%) ВВВ- на 2 года 8 месяцев
• ЭкономЛизинг 002Р-02 $RU000A10ERA4 (ВВВ-) Доходность к колл-опциону: 23,58% на 18 месяцев
• Бизнес Альянс 001P-09 $RU000A10EN78 (ВВВ-) Доходность к колл-опциону: 29,92% на 12 месяцев
По итогу: Перед нами классический представитель сегмента BBB-: понятная модель (дистрибуция плюс собственное производство) и амбициозная инвестпрограмма. Высокий купон соответствует рискам, но при этом подтверждается растущими финансовыми результатами.
Стартовая доходность выглядит привлекательно на фоне сопоставимых бумаг других эмитентов. Я рассматриваю этот выпуск как инструмент на полтора года — до оферты 1 марта 2028 года. К тому моменту ставки в экономике должны быть заметно ниже, компания снизит купон, и тогда бумагу стоит предъявить к погашению по номиналу. Участвую только при финальном купоне не ниже 22%, доля — до 2,5% от портфеля.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏠 GloraX продолжает масштабирование. Что показало 1П2026
GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.
Что по цифрам❓️
▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.
🔷️Ставка на регионы дает результат
Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.
Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.
🔷️Что с маржинальностью❓️
Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.
Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.
🔷️Что с долгом и процентами❓️
Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.
Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.
Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.
🔷️А денежный поток❓️
По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.
За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.
То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.
🧐 Итог
Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
⛴️ Совкомфлот восстанавливается быстрее ожиданий.
Совкомфлот $FLOT опубликовал результаты по МСФО за 1П2026. После слабого 2025 г. восстановление видно уже не только в чистой прибыли. Растут доходы от флота, EBITDA, маржинальность и денежный поток, а II кв. оказался сильнее I кв.
Что по цифрам❓️
▪️ Выручка – $1,026 млрд, +65,96% г/г. Во II кв. – $581,2 млн, +30,74% кв/кв.
▪️ TCE-выручка – $809 млн, +61,28% г/г. Во II кв. – $463,3 млн, +34,00% кв/кв. TCE лучше отражает экономику флота, так как исключает рейсовые расходы и комиссии.
▪️ EBITDA – $547 млн, +107,88% г/г. Рентабельность выросла с 52,43% до 67,59%. Во II кв. расчетная EBITDA – $319,5 млн, +40,63% кв/кв.
▪️ Чистая прибыль – $283,8 млн против убытка $435,1 млн г. назад. Во II кв. – $190,1 млн, +103,03% кв/кв.
▪️ Скорректированная чистая прибыль – $266 млн или 20,137 млрд ₽, 8,48 ₽ на акцию. Именно этот показатель является базой для дивидендов.
▪️ Операционный денежный поток вырос с $77 млн до $626,3 млн. Операционная прибыль до изменения оборотного капитала – со $114,1 млн до $550,4 млн.
Результаты выше ожиданий. TCE во II кв. составил $463,25 млн против консенсуса $415 млн. По EBITDA аналитики ожидали $281,5 млн.
🔷️ Реальное восстановление или эффект низкой базы❓️
В 1П2025 Совкомфлот признал $358,2 млн обесценения судов, а в 1П2026 обесценений не было. Курсовые разницы изменились с убытка почти $96 млн до прибыли около $12 млн. Поэтому разворот чистой прибыли выглядит сильнее реального изменения бизнеса.
Но списывать результат на бухгалтерию нельзя. TCE вырос на 61,28%, прибыль от эксплуатации судов – с $306 млн до $584,2 млн, +90,91%, EBITDA более чем удвоилась. Основная деятельность действительно улучшилась.
🔷️ За счет чего растет бизнес❓️
Компания указывает рост доходов по долгосрочным контрактам, расширение флота для индустриальных проектов и увеличение доходов танкерного бизнеса.
Средний ежегодный объем уже законтрактованной выручки на 2026–2028 гг. – около $1 млрд. Это снижает зависимость от спотовых ставок фрахта.
Расширяется и СПГ-направление. «Алексей Косыгин» уже работает на «Арктик СПГ 2», «Константин Посьет» также получил долгосрочный тайм-чартер. Это плюс к будущей законтрактованной выручке, но и дополнительный санкционный риск.
🔷️ Что происходит с долгом❓️
Чистый долг вырос с $359 млн до $678 млн, почти на 89% с начала 2026 г. Но общий долг увеличился лишь с $1,883 млрд до $1,998 млрд. Основная причина – сокращение ликвидных активов.
🔷️ Что мне не нравится❓️
По статье «прочая инвестиционная деятельность» прошло -$612,3 млн против -$35,4 млн год назад. Компания не раскрывает состав статьи и отдельно не показывает CAPEX. Поэтому нормально посчитать FCF и понять, куда ушли деньги, невозможно.
Отчетность обобщенная, часть чувствительной информации исключена из-за санкционных рисков.
🔷️ Что с дивидендами❓️
Компания ориентируется на выплату не менее 50% годовой скорректированной прибыли по МСФО в рублях.
За 1П2026 скорректированная прибыль составила 20,137 млрд ₽. Половина – около 10,1 млрд ₽, но это не прогноз дивиденда за год.
Дивиденды за 2025 г. объявили в июне, а выплатили в июле. Поэтому отток на $150,3 млн еще не попал в отчет за 1П2026 и будет отражен в III кв.
🧐 Итог
Для акций развилка довольно понятная. Пока высокие ставки фрахта сохраняются, а долгосрочные контракты дают базовую загрузку, компания способна удерживать сильную прибыль и дивидендную базу. Если фрахт начнет нормализовываться быстрее ожиданий, именно это станет главным источником давления на результаты и оценку.
Поэтому я бы сейчас не закладывала ни продолжение такого же ускорения, ни неизбежную коррекцию. Кейс Совкомфлота стал сильнее, чем еще полгода назад, но дальнейший апсайд будет зависеть от продолжительности благоприятного цикла и геополитики, которая для компании остается одним из ключевых рисков.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт
Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.
Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.
В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.
⚠️ Но есть нюансы. И они жирные
Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.
Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.
Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?
⚖️ Сравниваем с соседями
ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.
Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.
ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.
🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.
$GLRX $PIKK $SMLT $LSRG
🪙 Проблемы страховых компаний.
Страховой рынок России показывает снижение прибыли на фоне финансовых трудностей у отдельных игроков. Убыток зафиксировала группа «Ренессанс Страхование» из-за проблем на фондовом рынке, хотя в целом сектор продолжает расти по сборам премий.
Основные моменты отчета «Ренессанс Страхование» (МСФО, 1П 2026)
· Убыток: ₽1,4 млрд (год назад была прибыль ₽5,91 млрд).· Сборы (брутто-премии): выросли на +8,3% (до ₽100 млрд).· Выручка по страхованию: выросла на +9,2% (до ₽56,49 млрд).· Капитал группы: снизился на 4,2% (до ₽53,9 млрд).· Выкуп акций (байбэк): с июня выкуплено ~10 млн акций; погашение планируется ускорить (в 4 кв. — до 50% от цели, остальное — в 2027 г.).
Почему убыток?
Главный фактор — отрицательная переоценка инвестиционного портфеля из-за высокой волатильности на российском фондовом рынке (особенно во 2-м квартале).Это бумажный убыток (не связан с оттоком денег). В июле ситуация на рынке ОФЗ улучшилась, и компания уже отыграла потери, выйдя в прибыль.
🪙 Почему снижается прибыль страховых компаний в России в целом?
Общий тренд по рынку: чистая прибыль упала на 28,4% до 206,5 млрд руб. по данным ЦБ.
Причины снижения:1. Волатильность фондового рынка. Резкие колебания ОФЗ и акций бьют по инвестиционным доходам страховщиков, которые традиционно держат значительную часть резервов в ценных бумагах.2. Высокая ключевая ставка ЦБ. Дорогие деньги давят на стоимость облигаций (основного актива страховщиков) и снижают текущую рыночную оценку портфелей.3. Рост убыточности в некоторых сегментах. Например, в автостраховании (рост цен на запчасти) и ДМС (инфляция мед услуг) могут съедать маржинальность, несмотря на растущие премии.4. Эффект высокой базы прошлого года. В 2025 г. рынок показал аномально высокие результаты, и на их фоне даже небольшое ухудшение дает сильное процентное снижение.
Вывод: Падение прибыли — следствие не ухудшения страхового бизнеса как такового (премии растут), а финансовых (рыночных) факторов и переоценки активов. У «Ренессанса» проблема временная и уже компенсирована в июле.Акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. Это очень дешево. Акции компании продолжаю держать в портфеле.
Яндекс - что скрывается за рекордной прибылью?
Большинство аналитиков в отношении Яндекса сохраняют позитивный настрой, однако акции все еще торгуются в узком боковике, без выраженной динамики. Тут конечно стоит учитывать общие тенденции всего рынка, которые «не отпускают» акции айтишника, даже несмотря на сильные результаты. О них мы сегодня и поговорим.
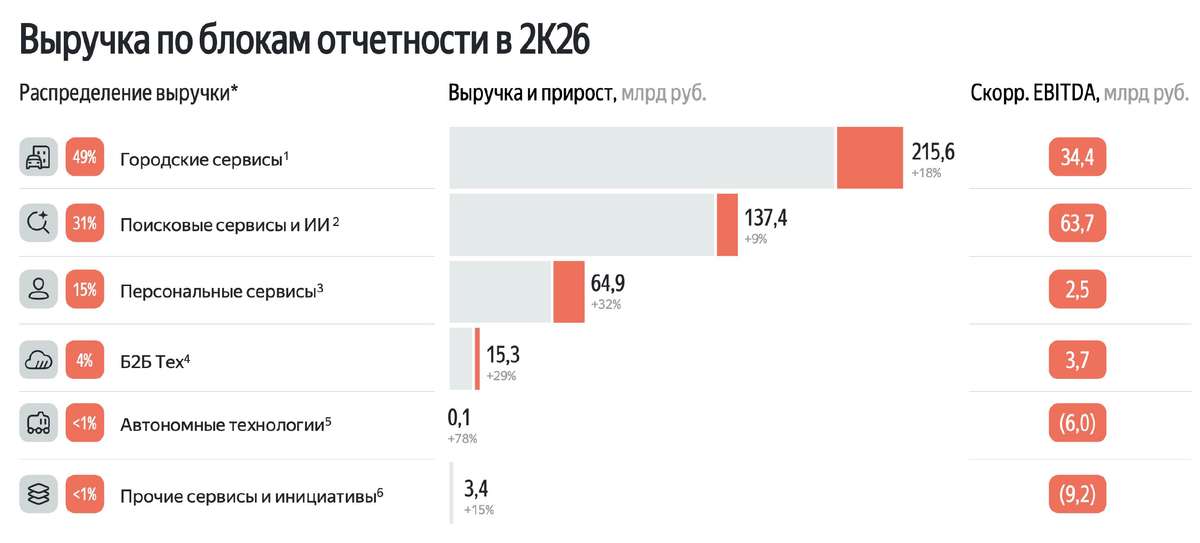
📱 Итак, общая выручка компании за первое полугодие 2026 года выросла на 19% до 759 млрд рублей. И все бы хорошо, но флагманский сегмент - Поисковые сервисы и ИИ - практически не вырос по доходам. Яндекс продолжает наращивать свое доминирующее положение в поиске, его доля выросла на 2,4 п.п. до рекордных 69,9%, однако расти далее становится сложно, и еще сложнее трансформировать эту метрику в рост выручки.
Скорректированная EBITDA сегмента также осталась на уровне прошлого года - 116,6 млрд рублей, хоть и выглядит высокой в абсолюте. Городские сервисы нарастили выручку на 18% до 426,1 млрд рублей. Динамика тоже скромная, если сравнивать с прошлыми годами. А вот что порадовало, так это рост скорр. EBITDA сразу на 165% до 55,9 млрд рублей. Яндекс продолжает наращивать маржинальность сектора, что еще найдет отражение в итоговых финансовых результатах.
💻 Персональные сервисы и Б2БТех выросли по выручке на 31% и 32% соответственно. При этом оба сегмента остались в положительной зоне по рентабельности (скорр. EBITDA выросла до 3,3 и 6,4 млрд рублей соответственно). Получается, что компания вывела в плюс почти все свои сегменты. Настоящая кэш-машина!!!
Автономные технологии и Прочие сервисы традиционно минусят, но к этому мы уже привыкли - масштабная экспансия в венчурные инвестиции находит отражение в низкой маржинальности. Убыток по скорр. EBITDA в 22,4 млрд рублей едва ли сильно поменяет общую картину.
📊 В итоге Яндекс почти в 18 раз нарастил чистую прибыль с 5,4 млрд рублей до 93,4 ярда. Стабильный рост прибыли не может не радовать, даже несмотря на замедление выручки в сегменте Поиска. Этот факт позволяет компании сохранять приверженность дивидендной политике и направить на выплату за полугодие 110 рублей на акцию, что сулит акционерам 2,7% дивидендной доходности.
Вот и получается, что выручка и чистая прибыль растут, компания сохраняет фундаментальную привлекательность, а вишенка на торте в виде дивидендов только подогревает интерес. К тому же Яндекс со своими 9,5 P/E, 1,0 P/S и 4,9 EV/EBITDA торгуется с существенной недооценкой к зарубежным аналогам. Но тут, как и всегда, отмечу, что данная недооценка отражает страновые риски и будет сокращена лишь на выходе из кризиса. Остается «немного» подождать.
UPD: Сегодня с утра еще 2 склада Ozon $OZON подверглись атаке, а значит удары по логистическим центрам становятся системными. Яндекс $YDEX - третий по объему GMV в стране маркетплейс...
❗️Не является инвестиционной рекомендацией
♥️ Стартуем неделю с нашего любимчика, далее поступательно будем разбирать актуальные идеи на рынке. Ваш лайк - топливо для блога. Спасибо!
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.
🌱 ИнвестВзгляд: Акрон.
📊 Цифры
Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.
А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.
Но есть и хорошие новости: второй квартал уже показывает восстановление.
Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.
🏭 А что там у соседей по сектору?
Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.
Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.
Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.
Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.
🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.
$AKRN $PHOR
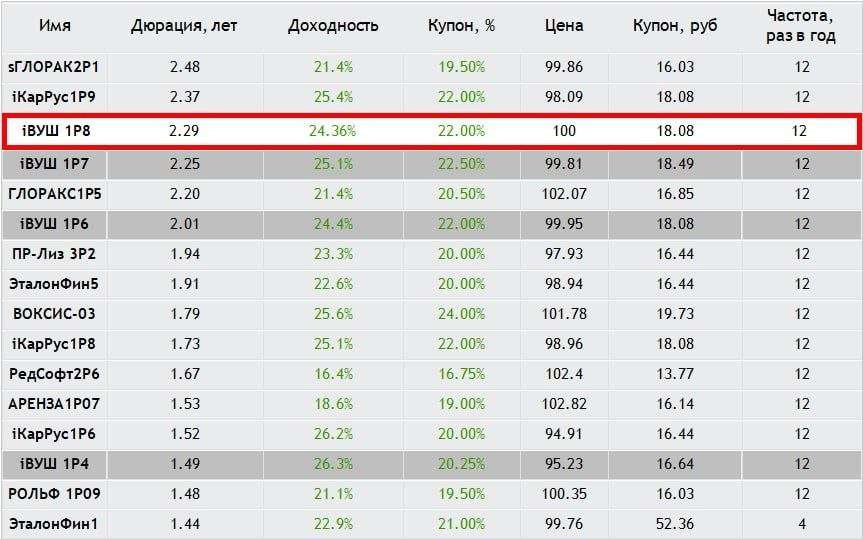
Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?
«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.
Параметры выпуска Whoosh 001P-08:
• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.
• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)
• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25
Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.
Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.
Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.
• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.
Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.
Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.
В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.
• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц
• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев
• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев
По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.
Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда
ООО «Брусника. Строительство и девелопмент» основана в 2004 году со штаб‑квартирой в Екатеринбурге. Специализируется на строительстве жилья высокого качества и комплексном развитии городских территорий, реализуя проекты в 14 регионах России.
В большинстве регионов, в которых Компания осуществляет свою деятельность, она входит в топ-5 девелоперов по объёму строительства.
Параметры выпуска Брусника 002Р-09:
• Рейтинг: А- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 3 года
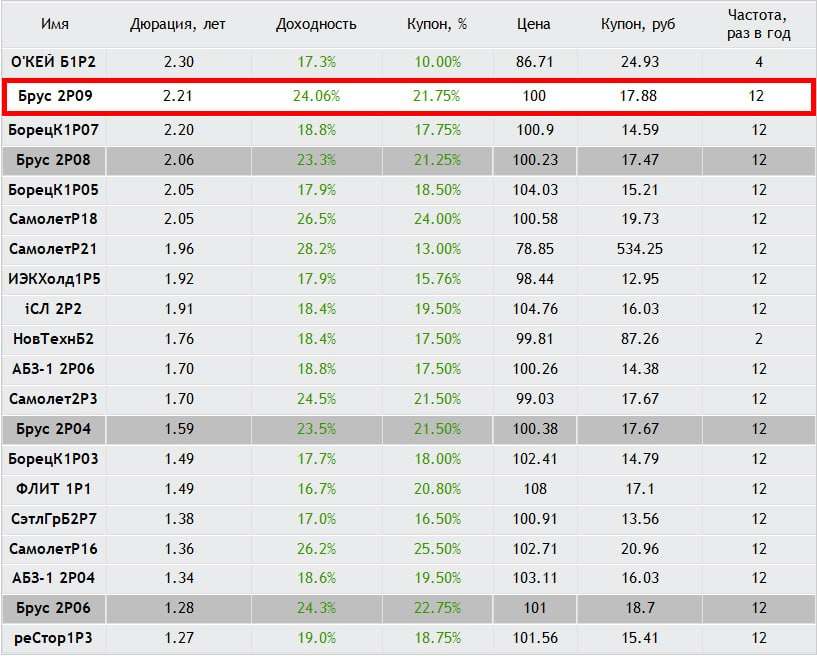
• Купон: не выше 21,75% годовых (YTM не выше 24,05% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 17 августа 2026
• Дата размещения: 19 августа 2026
В конце 2025 года был допущен технический дефолт (просрочка составила один день), который объяснили технической заминкой.
Финансовые результаты МСФО за 2025 год:
• Выручка: 116 млрд рублей, рост на 53% по сравнению с предыдущим годом. Драйверами стали кратный рост выручки в столичном регионе (в 2,7 раза) и выход на целевые объёмы продаж в Санкт-Петербурге и Ленинградской области.
• EBITDA: 44 млрд рублей, рост на 94%.
• Чистая прибыль: 7,6 млрд рублей, рост на 69%.
• Валовая маржинальность: 42%, несмотря на давление со стороны ставок и роста себестоимости.
• Земельный банк: 10,6 млн м², рост на 10% по сравнению с предыдущим годом. Основной источник пополнения — проекты КРТ.
• Долгосрочные обязательства: 229,7 млрд руб. (+35,6% г/г)
• Краткосрочные обязательства: 116,3 млрд руб. (+35,9% г/г)
• Долговая нагрузка: соотношение чистого долга к EBITDA снизилось до 3,9х (с 5,8х годом ранее).
• Покрытие процентов ICR: 0,9
Ключевым испытанием станет ноябрь 2026 года, когда компании предстоит пиковая нагрузка: погасить облигации на 3,4 млрд рублей и исполнить оферту еще на 3 млрд рублей (сентябрь 2026).
В обращении находятся 7 выпусков биржевых облигаций на 30,3 млрд рублей:
• Брусника 002Р-08 #RU000A10F6Y5 Доходность: 23,30%. Купон: 21,25%. Текущая купонная доходность: 20,87% на 2 года 8 месяцев.
• Брусника 002Р-04 #RU000A10C8F3 Доходность: 23,20%. Купон: 21,50%. Текущая купонная доходность: 21,17% на 1 год 11 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ГК Самолет БО-П18 #RU000A10BW96 (26,22%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 #RU000A10FC96 (18,87%) А- на 2 года 9 месяцев
• АБЗ-1 002P-06 #RU000A10EW51 (18,92%) А- на 2 года 7 месяцев с амортизацией
• Софтлайн 002Р-02 #RU000A10EA08 (18,42%) А- на 2 года 4 месяца
• ИЭК Холдинг 001Р-05 #RU000A10FGE6 (17,91%) А- на 2 года 3 месяца
• Сэтл Групп БО 002P-07 #RU000A10EK06 (17%) А- на 1 год 6 месяцев
• реСтор 001Р-03 #RU000A10E7K3 (18,96%) А- на 1 год 5 месяцев
По итогу: Даже в непростых макроэкономических условиях отчет эмитента за 2025 год выглядит уверенно. Компания демонстрирует рост, несмотря на высокую ставку, хотя долговая нагрузка при этом ожидаемо увеличивается. Риски сохранены, поэтому бумага скорее для тех, кто готов держать руку на пульсе и следить за квартальными цифрами.
Что тревожит: рынок недвижимости остывает, льготная ипотека уходит, а это прямой риск для выручки и обслуживания долга. Отчет компании за 1 полугодие 2026 года ожидается в конце августа.
Доходность нового выпуска выглядит привлекательно на фоне других эмитентов. Ориентир — примерно на уровне старых бумаг, фактически рядом с Брус 2Р08 (дюрация похожая, купон 21,25%). Логично ждать, что ставку попытаются зафиксировать около этих значений. Если предложат выше — появится неплохой спекулятивный потенциал. В облигационном портфеле у меня 2Р-04, и перекладываться в свежий выпуск не планирую.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Сохраняем высокую рентабельность и продолжаем улучшать качество прибыли — МСФО за 6 месяцев 2026 года
Мы уже раскрыли рост выручки в операционных результатах, а теперь показываем динамику EBITDA и чистой прибыли — тоже рост.
🔺 EBITDA (IFRS 16) 6М 2026:
8,8 млрд руб. (+20% г/г)
🔺 EBITDA (IAS 17) 6М 2026:
5 млрд руб. (+38% г/г)
🔺 Чистая прибыль 6М 2026:
2,6 млрд руб. — в 13 раз больше, чем годом ранее
🔺 Свободный денежный поток 6М 2026:
7,7 млрд руб. — в 2,4 раза больше, чем годом ранее
🔺 Чистый финансовый долг 6М 2026:
–6,8 млрд руб. Показатель обновил рекорд даже несмотря на выплату 3 млрд руб. дивидендов во втором квартале
Инициативы, запущенные в начале года, уже подтверждают свою эффективность: компания сохраняет высокую маржинальность и продолжает генерировать денежный поток.
📈 И еще одна хорошая новость. По итогам полугодия мы повышаем гайденс по чистой прибыли на 2026 год — до 4,5–6,5 млрд руб. против предыдущего прогноза 3,4–6,0 млрд руб.
📌 Детали — в полной версии отчета.
▶️ Также по традиции приглашаем вас обсудить результаты и обновленный гайденс в прямом эфире.
Подключайтесь по ссылке в 13:00 (мск).
#VSEH #МСФО #быстреерынка #ЧистаяПрибыль #EBITDA
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль X5 $X5 по МСФО во II квартале 2026 года снизилась на 28,9% год к году, до 21,19 млрд ₽, при этом выручка выросла на 9,9%, до 1,29 трлн ₽.
EBITDA увеличилась на 2%, до 74,25 млрд ₽, а маржа EBITDA снизилась до 5,8% с 6,2% годом ранее.
Чистый долг вырос до 310,6 млрд ₽, а отношение долга к EBITDA увеличилось до 1,08 с 0,84.
За I полугодие выручка "Пятерочки" составила 1,9 трлн ₽, "Перекрестка" — 280,8 млрд ₽, "Чижика" — 251,6 млрд ₽ с ростом на 29,8%.
Снижение чистой прибыли на фоне роста выручки и долговой нагрузки говорит об усилении давления издержек на маржинальность ритейлера.