🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт
Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.
Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.
В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.
⚠️ Но есть нюансы. И они жирные
Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.
Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.
Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?
⚖️ Сравниваем с соседями
ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.
Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.
ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.
🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.
$GLRX $PIKK $SMLT $LSRG
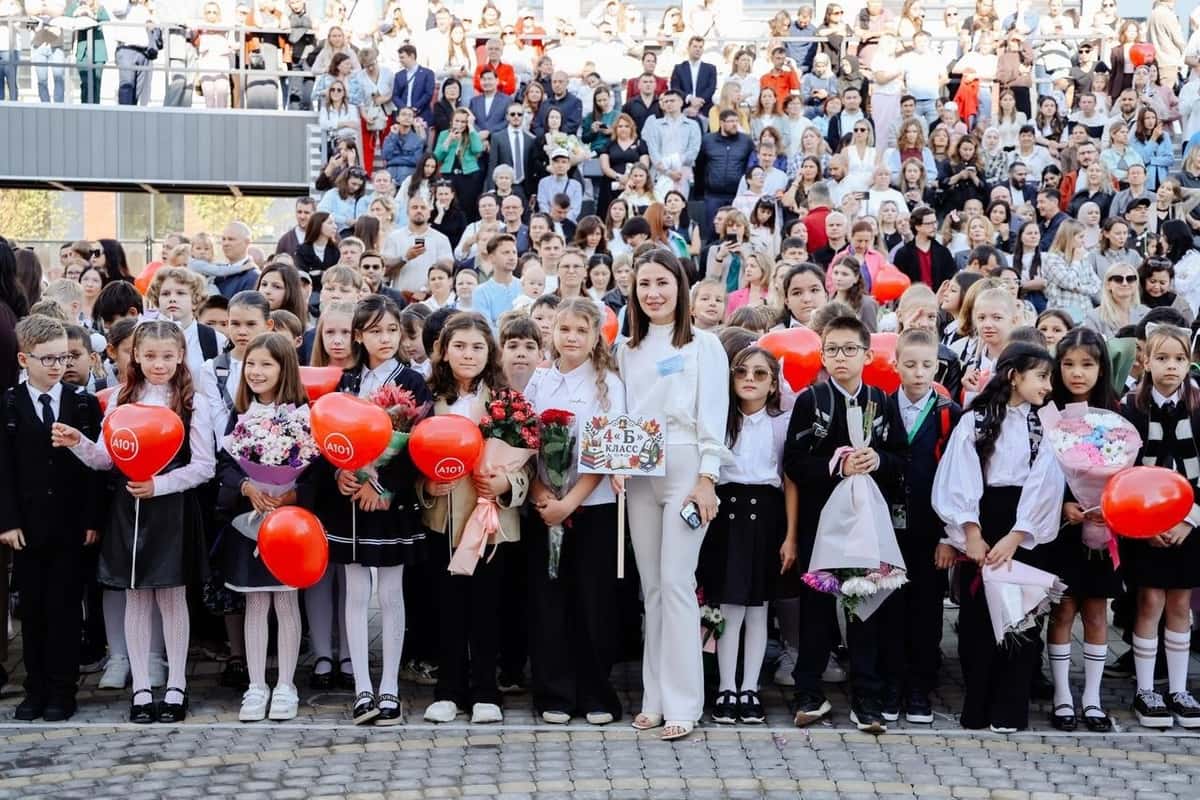
ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»
Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.
📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.
🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.
💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.
✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
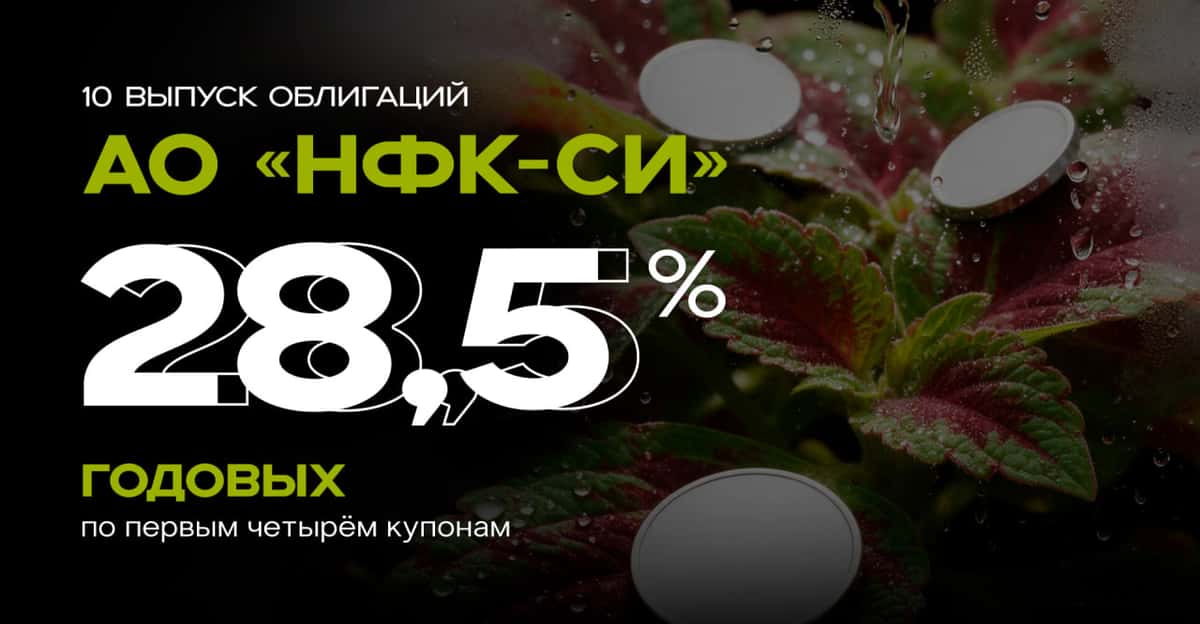
Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения
💼 Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения на финансовом маркетплейсе Zberopolis.ru, а также в Магазине финансовых продуктов ПАО «НФК-Сбережения»!
Условия выпуска:
📤 Купонная ставка: 28,5% годовых на первые 4 купонных периода
📤 Выплата купонов: ежемесячно
📤 Гибкость срока благодаря оферте
Это даёт возможность досрочного выкупа эмитентом по заявлению инвестора в 90-ый календарный день после окончания того купонного периода, в котором было подано требование.
Облигации десятого выпуска АО «НФК-СИ» — это:
✔️ инвестирование в эмитента в составе холдинга, с опорой на компании, входящие в группу, с опытом более 20 лет;
✔️ ежемесячный пассивный доход с доходностью существенно выше, чем на вкладе;
✔️ гибкие инвестиции: благодаря наличию оферт инвестор сам определяет и может корректировать срок инвестирования на горизонте от нескольких месяцев до 10 лет.
Если у вас есть вопросы или вы бы хотели получить дополнительную информацию, звоните 8 800 200-84-84.
Приобрести облигации можно удобным способом:
📲 на платформе Zberopolis
📲 в магазине финансовых продуктов ПАО «НФК-Сбережения»
🔗 Раскрытие информации об эмитенте
🔗 Презентация выпуска
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.