Поиск
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
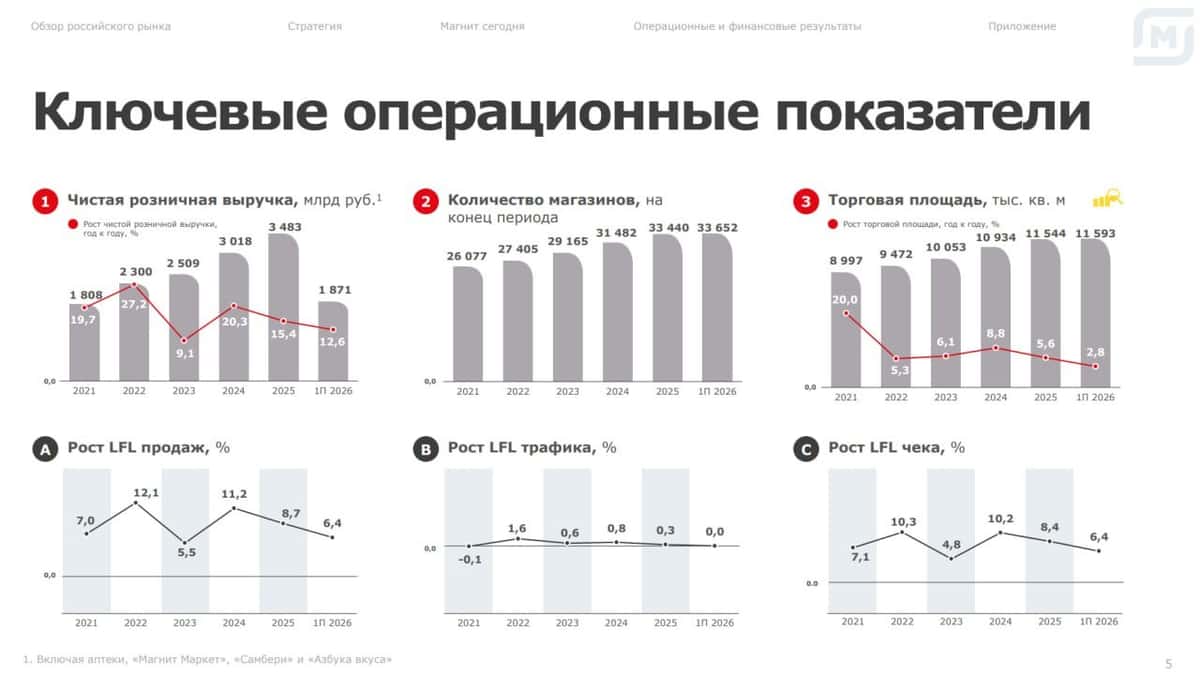
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
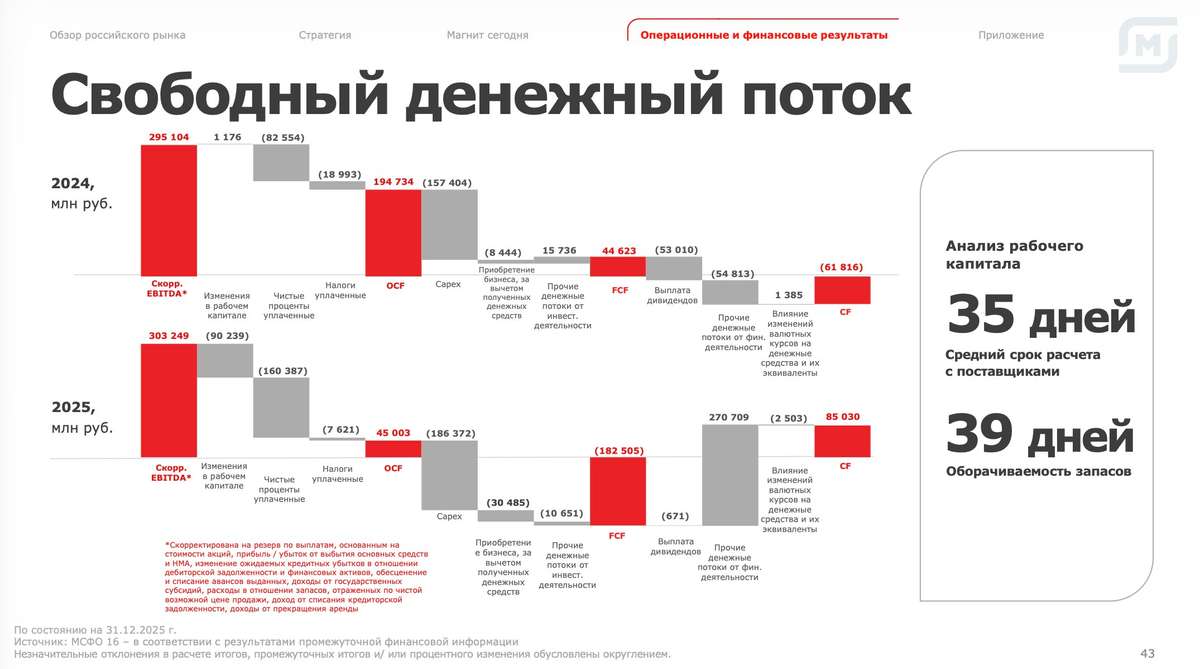
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
М.Видео расширяет сеть пунктов выдачи заказов благодаря партнерству с «Магнитом»
М.Видео запустила доставку онлайн-заказов в пункты выдачи магазинов «Магнит». На первом этапе покупателям доступны около 5 000 точек получения заказов разных форматов в 24 регионах России.
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
🏤 Мегановости 🗞 👉📰
1️⃣ Акции ВТБ $VTBR 27 августа обвалились до исторического минимума 49,7 ₽ — почти на 43% ниже цены размещения допэмиссии в 87 ₽.
Допэмиссия объемом 6,3 млрд акций на 314,6 млрд ₽ стартовала 26 августа по преимущественному праву и разводняет доли действующих акционеров.
Инвестиционный кейс банка дополнительно ослаблен кризисом Wildberries, у которой атаки БПЛА повредили треть складских мощностей, а прямые убытки оцениваются в сотни миллиардов рублей.
Давление размывающей допэмиссии и проблем крупного партнера показывает, что рынок закладывает в цену не только корпоративные, но и системные риски.
🧲 ИнвестВзгляд: Магнит, покупай, когда другие боятся.
🤔 Только вот с Магнитом непонятно. Давайте начнём с цифр за 2025 год.
Выручка выросла на 15,3% — до 3,5 трлн рублей. LFL-продажи подросли на 8,7% за счёт среднего чека (+8,4%), что, если говорить прямо, означает просто рост цен, а не то, что народ стал больше покупать.
А дальше начинается самое интересное. EBITDA упала на 1,5% — до 169,3 млрд рублей, рентабельность по EBITDA просела до 4,8%. И — барабанная дробь — чистый убыток 16,6 млрд рублей против прибыли 50 млрд рублей годом ранее.
Почему? Два слова: долг и проценты. Чистые финансовые расходы выросли в 3,4 раза — до 82,3 млрд рублей. Компания набрала кредитов под высокие ставки, а процентные платежи просто съедают всю операционную прибыль.
Акционеры Магнита получили дивидендные выплаты в 2024-м. В 2025-м — ничего. Компания даже не рассматривает выплаты — логично, когда у тебя убыток 16,6 млрд рублей и долг под 500 млрд рублей.
🔍 А теперь давайте посмотрим на конкурентов.
X5 Group — главный конкурент и одновременно главный источник боли для акционеров Магнита. Выручка X5 — 4,6 трлн рублей против 3,5 трлн рублей у Магнита. При этом чистая прибыль X5 — 94,8 млрд рублей. Мечта.
Лента — и тут Магнит проигрывает. Выручка Ленты выросла на 24,2% — до 1,1 трлн рублей, а чистая прибыль выросла на 56% — до 38,2 млрд рублей. Рентабельность по EBITDA — 3,5%, что ниже, чем у Магнита, но Лента хотя бы в плюсе.
О’Кей — маленький, но гордый. Выручка выросла на 10,3% — до 80 млрд рублей, а чистая прибыль выросла в семь раз — до 14,3 млрд рублей. Рентабельность по EBITDA — 9,9%. Да, масштаб не тот, но эффективность — космос.
Все конкуренты либо растут быстрее, либо зарабатывают больше, либо и то и другое. «Магнит» — единственный, кто умудрился получить убыток в год, когда инфляция разгоняла выручку всем.
🎯 ИнвестВзгляд: Компания с огромной выручкой и миллионами покупателей умудряется не зарабатывать деньги. Операционные показатели слабые, долговая нагрузка зашкаливает, конкуренты наступают на пятки, дивидендов нет. Да, у компании есть активы, есть сеть магазинов, есть бренд. Но в текущей ситуации это похоже на Ferrari с пустым баком — красиво, но никуда не едет. И самое интересное, что в моём портфеле есть акции компании. Год назад картина выглядела более позитивно, но сейчас убыток 55%. Из той самой категории, когда продать жалко, тем более что некогда это был привлекательный актив.
$MGNT $X5 $LENT $OKEY
Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели
Прошедшая торговая неделя, безусловно, порадовала владельцев «голубых фишек», но назвать этот рост уверенным или устойчивым язык не поворачивается. Динамика была вялой, покупатели действовали осторожно, без напора. И всё же, если абстрагироваться от эмоций и посмотреть на цифры, картина впечатляет: от минимальных значений, индекс ММВБ прибавил целых 20%.
Давайте разберёмся сегодня, какие у российского фондового рынка есть козыри для продолжения роста и что может спровоцировать коррекцию.
Главное событие ближайших недель — это дивидендный кэшбэк. Речь идёт о масштабных выплатах, которые приходятся на начало августа. В центре внимания, безусловно, два банковских гиганта. Сбер и ВТБ. По самым скромным оценкам, вторичный приток ликвидности на рынок может превысить 100 миллиардов рублей. Это серьёзная сила, которая в состоянии продавить индекс Мосбиржи вверх уже в самом начале новой торговой недели.
Кроме того, на стороне «быков» играет внешний фактор — цена на нефть. На фоне обострения геополитической напряжённости на Ближнем Востоке котировки Brent уверенно держатся вблизи отметки 90 долларов за баррель. Высокая цена «чёрного золота» традиционно позитивно отражается на бумагах всего нефтегазового сектора — «Роснефти», «Лукойла» и «Газпром нефти».
В зависимости от рисков судоходства в Ормузском проливе и ситуации в Красном море, стоимость барреля может метаться в очень широком диапазоне — примерно от 85 до 95 долларов. Это означает, что наш рынок в ближайшие дни будет заложником не столько фундаментальных показателей, сколько громких заголовков новостных лент.
В геополитике — полный штиль, который скорее напоминает затишье перед бурей. Конкретных предпосылок для завершения известных событий на Украине не видно. Например, недавние заявления генерал-лейтенанта Виктора Соболева о том, что в 2026 году завершения спецоперации ожидать не стоит, лишь подтверждают этот пессимистичный прогноз.
Несмотря на столь мрачный фон, нашлись и позитивные корпоративные истории, которые внушают определённый оптимизм. Некоторым эмитентам удалось удивить рынок отличными результатами по итогам первого полугодия 2026 года. Помимо уже упомянутого Сбера приятно порадовали инвесторов Дом РФ, Озон, Позитив и Яндекс.
Умеренным позитивом выступает продолжение мирного трека: Госсекретарь США Марко Рубио пообещал приложить усилия для возобновления переговоров между Россией и Украиной. Он рассказал, что Трамп поручил ему и переговорщикам помогать сторонам прийти к соглашению, как только появится шанс. В ближайшие две недели стоит ожидать попыток нащупать почву для диалога.
Что по технике: если индекс сможет уверенно закрепиться выше зоны 2230–2240, перед ним откроется дорога к следующему этапу — уровню 2300 пунктов. Однако достичь его будет крайне непросто. На отметке 2300 проходит глобальный нисходящий тренд, который берёт своё начало ещё с марта этого года.
Это сильнейшее долгосрочное сопротивление. С первой попытки, а тем более при текущем дефиците фундаментальных драйверов, рынку вряд ли удастся его преодолеть. Скорее всего, мы увидим там либо консолидацию, либо резкий отскок вниз.
Что касается коррекции, о которой все говорят, — в сторону 2100 пунктов, — её можно будет рассматривать как основной сценарий только после того, как индекс пробьёт текущий локальный восходящий тренд и закрепится ниже психологически важной зоны 2180–2200. Пока же цена удерживается выше этих рубежей, инициатива остаётся в руках покупателей, и рынок сохраняет шансы на очередную попытку штурма новых высот.
• Лидеры: М.Видео #MVID (+8,07%), ЮГК #UGLD (+5,9%), Норникель #GMKN (+4,8%), Самолет #SMLT (+4,28%).
• Аутсайдеры: Сегежа #SGZH (-4,8%), Озон #OZON (-3,03%), Астра #ASTR (-2,13%), Магнит #MGNT (-1,92%).
03.08.2026 - понедельник
• #TGKA Отчет МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Нефть спасла рынок, НАТО ужесточает риторику: кто перетянет его на свою сторону
Если бы не нефтяной сектор, вчерашние торги вполне могли закончиться в минусе. Однако нефтянка вытянула рынок: индекс МосБиржи закрылся выше 2200, а значит, у недели снова появился шанс уйти в плюс. Драйвером выступили заявления Дональда Трампа — он дал понять, что режим прекращения огня в Иране завершен и рассчитывать на конструктивный диалог с Тегераном не стоит. Это подстегнуло нефтяные котировки вместе с нашими нефтяными бумагами.
Помимо нефти, рынок поддержали ожидания предстоящего разговора президентов США и России по Украине — информагентства анонсировали его, не вдаваясь в детали. Впрочем, геополитические и санкционные риски никуда не делись, как и фундаментальные проблемы: крепкий рубль, бюджетный дефицит и высокая ключевая ставка. Все это продолжает подпитывать волатильность.
Второй день подряд отскакивает и долговой рынок. Длинные ОФЗ и индекс RGBI прибавили за два дня более 2% — рынок позитивно воспринял решение Минфина приостановить аукционы по размещению новых облигаций. Это сняло часть давления на ликвидность, хотя структурный дефицит в системе сохраняется и даже растет.
Вечером индекс ушел в боковик после публикации недельной инфляции Росстата: она ускорилась до 0,31% с 0,22% неделей ранее. При этом Минэкономразвития отмечает, что в годовом выражении инфляция замедлилась до 5,61% с 6% — благодаря переносу индексации ЖКХ на октябрь. Но цены на бензин снова подскочили на 2,1%, и топливный вопрос остается в центре внимания не только с бытовой точки зрения — на дворе сезон отпусков и уборка урожая на юге, а значит, любой рост топливных цен бьет по всей экономике.
Заседание ЦБ 24 июля — главный ориентир: еще в начале месяца аналитики ждали снижения ставки на 25 б.п., но теперь склоняются к паузе или даже к повышению.
ЦБ опубликовал данные по итогам июня: частные инвесторы продолжают верить в акции, наращивая покупки до 27,8 млрд рублей. Но чем больше они покупают, тем меньше их доля в общих торгах — она рухнула до 64,5%, чего не было с начала 2022 года.
Кто же продает, пока физлица скупают? Негосударственные пенсионные фонды — они вышли на 22,8 млрд. К ним присоединились нерезиденты из дружественных стран, продавшие бумаг на 12,1 млрд. В ЦБ, правда, успокаивают: сделки дружественных иностранцев проходили за рамками биржевого стакана, так что рынок их практически не заметил.
В целом июнь порадовал активностью — среднедневные обороты выросли до 103 млрд рублей. Это выше и майского показателя (66 млрд), и среднегодового. Но если частники теряют долю при росте объемов, значит, на рынок заходят более крупные игроки — и это уже интересный тренд.
На саммите НАТО приняли итоговую декларацию, в которой Россия названа долгосрочной угрозой для евроатлантического сообщества. Альянс закрепил обязательства по финансированию Украины: €70 млрд в текущем году и столько же в следующем. При этом обещания о членстве Украины в НАТО в документе нет, как и информации о месте и дате следующего саммита.
Ключевой момент — позиция США, которую озвучил Марко Рубио. Он объявил о намерении принуждать Россию к миру, сославшись на то, что защищать российское небо становится все труднее, а значит, наступает время для переговоров. Однако едва ли Москва согласится на диалог с такими формулировками, когда мир предлагается не как взаимный интерес, а как вынужденная уступка под давлением.
• Лидеры: РуссНефть #RNFT (+7,39%), Магнит #MGNT (+6,45%), Татнефть-ап #TATNP (+6,10%).
• Аутсайдеры: Полюс #PLZL (-24,25%), ЕвроТранс #EUTR (-14,10%), Селигдар #SELG (-6,40%).
09.07.2026 - четверг
• #STSB последний день с дивидендом 0.8279243 руб
• #PLZL СД рассмотрит вопрос о дивидендах
• #BTBR последний день с дивидендом 5.19 руб
• #MBNK последний день с дивидендом 96.12 руб
• #OMZZP последний день с дивидендом 0.012 руб
• #SELG День инвестора на Мосбирже
• #SBER Сбербанк РПБУ за 1п 2026 года
• #MGKL День Инвестора
Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?
ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.
В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.
Параметры выпуска Облачные технологии 001Р-01:
• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026
Рейтинг надёжности:
• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.
• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.
Финансовые результаты МСФО за 2025 год:
• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).
• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.
• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)
• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.
Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.
Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.
Помимо сильной отчетности хотел бы выделить зоны риска:
• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.
• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).
• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.
«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.
И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.
Эмитенты со схожим рейтингом надёжности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца
По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.
С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
#MGNT внедряет нашу платформу для работы разработчиков с кодом
🧲 «Магнит» внедряет GitFlic. Это решение — российская альтернатива зарубежной платформе GitLab. Оно автоматизирует весь процесс разработки программного обеспечения — от хранения кода до выпуска релизов.
Ритейлер уже использует нашу платформу на некоторых проектах. На остальных — финализирует тестирование.
Этим наше партнерство с Magnit Tech, технологическим подразделением «Магнита», не ограничивается: параллельно, как уже рассказывали ранее, мы на своей стороне тестируем мессенджер Tag от команды ритейлера.
Подробнее – в нашем релизе: https://astra.ru/about/press-center/news/magnit-pervym-iz-krupnykh-riteylerov-vnedryaet-gitflic-rossiyskuyu-alternativu-gitlab/
❤️ Ваша #ASTR
Кредитное похмелье Магнита: сможет ли ритейлер выбраться из пике?
Прошлый год для ритейла был тяжелым. Казалось бы, сектор - это тихая гавань, протекция от инфляции, а еще стабильные денежные потоки. Однако не все так просто, и причины этому можно разглядеть в годовой отчетности за 2025 год. Стоит ли ожидать возврата к прибыли и когда бизнес снова станет работать на акционеров? Давайте сегодня разбираться на примере отчета Магнита $MGNT за 2025 год.
🛒 С операционной точки зрения Магнит агрессивно провел прошлый год. Согласно отчетности, выручка выросла на 15,3% до 3,5 трлн рублей. Драйверами роста стало рекордное открытие новых магазинов, в том числе интеграция Азбуки вкуса, рост LFL продаж на уровне 8,7% г/г и рост среднего чека на 8,4%. Прекрасные показатели, что же могло пойти не так?
Несмотря на рекордную выручку, эффективность бизнеса резко упала. Рентабельность по EBITDA сжалась до минимальных среди публичных ритейлеров 4,8%. Вместо положительного финансового результата Магнит по итогам 2025 года зафиксировал чистый убыток в 16 млрд рублей, против прибыли в 50 ярдов годом ранее.
📊 Тут важно обратить внимание на то, что финансовые расходы выросли с 24,5 до 82,3 млрд рублей. По факту вся чистая прибыль ушла на проценты по кредитам. С долгом у Магнита тоже проблема - для покупки Азбуки вкуса и агрессивного роста явно использовались заемные средства. На конец года долг составил ~500 млрд против 252 млрд рублей годом ранее, а его соотношение к EBITDA достигло отметки 2,9x.
Получается, что пока ЦБ душит инфляцию рекордными ставками, Магнит закредитовался под высокий процент. При этом инвестировал в ритейл, для которого благоприятный сентимент - высокая инфляция. Возможно, финансовый менеджмент компании имеет какой-то план, но в лоб идея выглядит сомнительной, а такая раскорреляция - опасной.
🧲 Интересен ли инвестиционный кейс Магнита?
Несмотря на дешевизну по некоторым мультипликаторам, не спешил бы ловить падающие ножи. Средняя ставка заимствований сейчас составляет ~17%. Это значит, что даже если рефинансировать долги в этом году на фоне снижения ставки, то она навряд ли опустится ниже 15-16%. Отрицательный денежный поток - риск для дивидендов и драйвер роста долговой нагрузки.
В 2026 году стоит ожидать высоких финансовых расходов, вероятно, сопоставимых с прошлой прибылью. Финансовая ситуация не позволяет платить дивиденды, что ведет к ухудшению баланса. Низкая ключевая ставка, которая может помочь бизнесу, ожидается только в 2027 году. При этом ЦБ серьезно борется с инфляцией, что давит на рост доходов ритейла. Магнит сделал рисковую ставку на реализацию сразу нескольких благоприятных факторов, поэтому риск крайне велик.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!
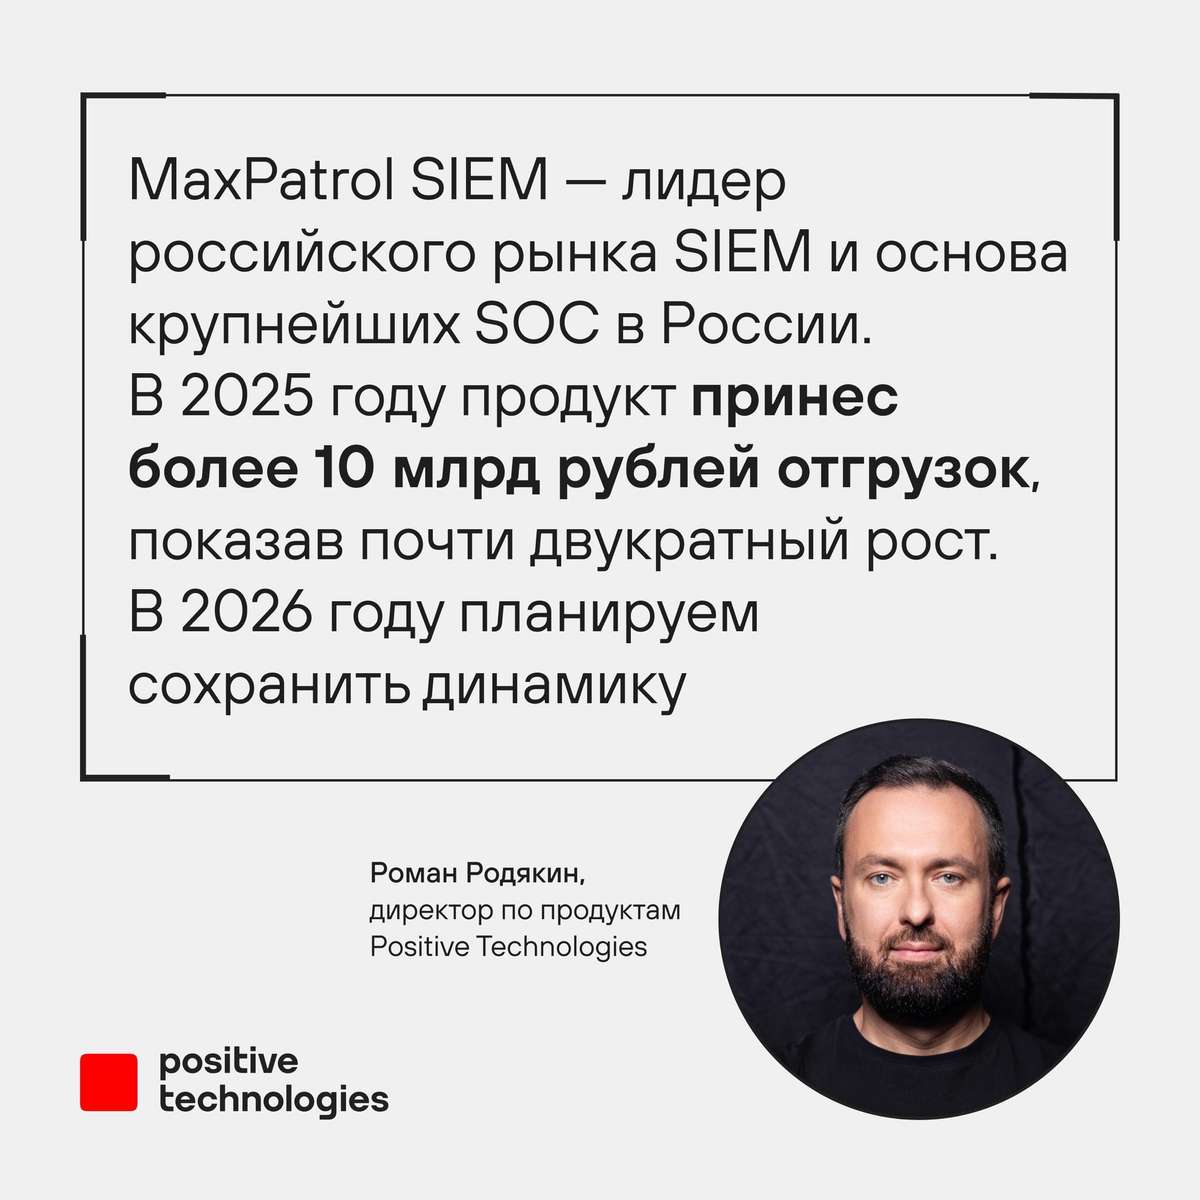
Объем отгрузок MaxPatrol SIEM впервые превысил 10 млрд рублей за год 💼
Друзья, наш флагманский продукт MaxPatrol SIEM — это основа крупнейших центров мониторинга кибербезопасности (SOC) в России. Его используют более 700 компаний, среди них — «Магнит», МТС Банк и Иркутская нефтяная компания.
В своем классе продукт занимает лидирующую позицию на российском рынке — на него приходится 63% общей доли этого сегмента. MaxPatrol SIEM мы запустили в 2015 году, и в последние годы он стабильно остается лидером по отгрузкам: в прошлом году — 34% от общего объема. Темпы роста — почти ×2.
🤩 Расскажем, почему он так востребован
Начнем с основ: SIEM-решение — это система, которая собирает и анализирует события безопасности со всей ИТ-инфраструктуры компании: серверов, приложений, сетевых устройств и сервисов.
Она также учитывает действия пользователей — но не напрямую, а через системы, в которых они фиксируются. Например, кто и когда вошел в аккаунт, какие файлы открывал, к каким ресурсам получал доступ, что запускал и какие изменения вносил.
Все эти события система собирает в одном месте, сопоставляет между собой и таким образом помогает выявлять подозрительную активность.
В итоге команды кибербезопасности в реальном времени видят полную картину происходящего, быстрее находят угрозы и реагируют на инциденты до того, как они становятся проблемой.
👋 Почему выбирают MaxPatrol SIEM
Описанных выше событий происходит сотни тысяч в секунду, и их важно уметь быстро и правильно обрабатывать. С нашим продуктом компании получают быстрый результат «из коробки» — благодаря поддержке около 350 источников и более 1300 экспертных правил для выявления подозрительной активности. База правил обновляется дважды в месяц: добавляются новые сценарии атак и актуализируются существующие.
MaxPatrol SIEM способен обрабатывать более 540 тысяч событий в секунду на одном ядре с полной экспертизой — это критически важно для крупных и очень крупных организаций. Кроме того, продукт поддерживает большинство отечественных операционных систем. С каждым релизом мы улучшаем стабильность, производительность и удобство работы для аналитиков.
А еще в систему встроен ML-помощник MaxPatrol BAD, который повышает эффективность обнаружения атак за счет альтернативного подхода к анализу событий.
Таким образом, лидирующая позиция MaxPatrol SIEM обеспечена спросом на зрелое и стабильное решение, которое отвечает требованиям клиентов и регуляторов — с точки зрения и технологий, и стоимости.
⚙️ Как мы развиваем продукт
MaxPatrol SIEM разворачивается on-premise (локально внутри компании), но в планах развития есть и облачная версия — мы рассматриваем ее как новый формат поставки, что является гипотезой роста на 2026 год.
В этом году мы будем повышать удобство использования: обновим интерфейс, продолжим развивать AI-ассистента, а также повысим производительность и масштабируемость.
Среди других ключевых векторов развития — компании, которые переходят от MSSP (аутсорсинга) к собственному SOC, средний бизнес, где особенно важна скорость запуска, а также заказчики с постоянно растущими объемами данных.
В 2026 году мы планируем сохранить темпы роста за счет расширения адресуемого рынка через облачную модель и дальнейшего развития технологической базы продукта — чтобы MaxPatrol SIEM оставался надежной основой для современных центров кибербезопасности.
#POSI
🥃 ИнвестВзгляд: Novabev
📍 Кратко
📊 Фундаментальные показатели компании характеризуются устойчивостью: среднегодовой темп роста выручки составляет 22 % за последние три года, показатель рентабельности собственного капитала (ROE) находится на уровне примерно 18 %, коэффициент P/E равен 10,4, что превышает среднее значение по отрасли, однако данное отклонение представляется обоснованным ввиду высоких темпов роста компании.
😎 Компания представляет собой вертикально-интегрированную структуру, включающую полный цикл от производства до импорта, распределения и реализации алкогольной продукции. Расширение розничной сети ВинЛаб и планируемый выход данной дочерней структуры на публичное размещение акций (IPO) способны существенно повысить инвестиционную привлекательность холдинга в целом. Вместе с тем активное расширение влечет необходимость значительных капиталовложений, а также сохраняет конкуренцию со стороны крупных игроков рынка — сетей Красное & Белое, X5 Group и компании Магнит.
🧐 Novabev прочно удерживает лидирующие позиции на рынке алкогольной продукции крепких напитков и представляет собой надежный вариант инвестирования для тех участников рынка, кто предпочитает стабильное развитие. Несмотря на временное ухудшение операционных показателей и негативный денежный поток, Абрау-Дюрсо обладает рядом преимуществ, среди которых умеренный уровень долговой нагрузки и безусловное лидерство в сегменте производства игристых вин. Калужский ЛВЗ Кристалл, напротив, выступает альтернативной инвестиционной возможностью для лиц, допускающих повышенные риски в расчете на потенциальный значительный рост. Данная организация отличается активной стратегией расширения бизнеса и способностью оперативно адаптироваться к изменениям потребительских предпочтений.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию 40–60₽
Диапазон: 800–1500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
При ставке дисконтирования 12–15% при среднегодовом темпе роста около 18–20%
Диапазон: 600–1200₽.
Оценка по мультипликатору P/E
Pmin=7, Pmax=9
Диапазон: 280–350₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора 0,4–0,5
Диапазон: 450–800₽.
Средневзвешенный диапазон: 532-962₽.
Учитывая, что мультипликаторы P/E и P/S сильно отклонены от конкурентов ввиду высоких темпов роста, их влияние на оценку следует учитывать с более высокой значимостью, поскольку будущие финансовые показатели трудно прогнозируются. Таким образом, определяю фундаментальную стоимость в диапазоне 450–600₽ (см. график).
🔀 Технический анализ
⬇️ ⬆️ Поддержка / Сопротивление
⏯ 370₽ — сильная поддержка с несколькими касаниями, сейчас котировки вновь приближаются к этой зоне (см. график). 450₽ — сильное сопротивление (см. график), которое к тому же выступает нижней границей определённой фундаментальной стоимости.
🔀 ИнвестСтратегия - покупка акций при приближении к поддержке чуть выше 370₽. Уйти ниже данного уровня возможно, но для этого необходимы негативные информационные события. Фиксировать прибыль спекулянтам стоит при приближении к сопротивлению, а вот долгосрочным инвесторам имеет смысл удерживать акции дальше. Именно так поступлю и я.
📌 Итог
❗ Это не консервативная инвестиция, а скорее спекулятивная ставка на восстановление компании, обладающей значительным потенциалом роста. Если вы готовы подождать год-два или вас не будет мучить желание импульсивной продажи при отрицательной доходности — то вам сюда.
🎯 ИнвестВзгляд: Долгосрочная цель сохраняется.
✅ Держу, средняя цена в портфеле 452₽ (-15% от текущих)
🫰Отложенные заявки на уровнях 372₽ / 374₽ / 376₽
$BELU $KLVZ $ABRD #ИнвестВзгляд #Novabev #АбрауДюрсо #ВинЛаб #IPO #Инвестиции #Анализ #Дивиденды #Спекуляции
🛍️ ИнвестВзгляд: X5
📍 Кратко
📊 Соотношение цены акций компании к прибыли (P/E) составляет 8.0, что соответствует среднему значению по отрасли. Годовой рост выручки 19%, а средний показатель роста за последние три года 21%, что выглядит достойно. Показатель рентабельности собственного капитала (ROE) демонстрирует высокий уровень эффективности бизнеса 43%. Соотношение рыночной капитализации к годовой выручке (P/S) минимально и составляет лишь 0,14, в то время как коэффициент EV/EBITDA находится на умеренном уровне 3,27.
😎 Ключевые преимущества компании включают значительный масштаб деятельности, разнообразие торговых форматов, высокую узнаваемость брендов и хорошо налаженную систему логистики. К основным рискам относятся усиление конкуренции со стороны онлайн-платформ и снижение покупательского потока в традиционных розничных точках продаж.
🧐 X5 Retail Group лидирует в секторе по выручке и масштабам сети, но сталкивается с вызовами в виде роста долговой нагрузки и снижения маржинальности. Магнит исторически является сильным конкурентом, особенно по количеству магазинов. Лента уступает лидерам по ключевым показателям.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию (250₽)
Диапазон: 2000–2500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
При ставке дисконтирования 14% и нулевом/малом росте.
Диапазон: 2430–2830₽.
Оценка по мультипликатору P/E
Pmin=8, Pmax=9
Диапазон: 3400–3820₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора: 0,15–0,17.
Диапазон: 3120–3530₽.
Средневзвешенный диапазон: 2740–3170₽.
Таким образом определяю фундаментальную стоимость в диапазоне 2800-3100₽ (см. график).
🔀 Технический анализ
⬇️ Поддержка - 2380. Довольно сильная, за последние полгода уже 4 раза наблюдался отскок (см. график).
🔀 ИнвестСтратегия определяется в достижении нижней границы фундаментальной стоимости.
📌 Итог
💯 Для долгосрочных инвесторов X5 выглядит привлекательно при условии сохранения дивидендной политики и стабильности бизнеса.
🎯 ИнвестВзгляд: Выставляю новую цель 2800₽ от текущих с горизонтом на 01.09.2026. Долгосрочная цель с горизонтом на 01.02.28 актуальна.
✅ Держу и увеличиваю долю.
$X5 $MGNT $LENT #X5Retail #ИнвестВзгляд #Ритейл #Дивиденды #Анализ