Поиск

Почему наш мозг ненавидит инвестировать

Я давно заметил странную вещь: большинство людей уверены, что главная проблема инвестирования - недостаток денег. Мол, вот начну больше зарабатывать, тогда и займусь капиталом. Но представим, что доходы растут: кто-то получает повышение, кто-то успешно запускает бизнес, кто-то получает премию. Но неожиданно оказывается, что денег снова нет.

Сначала меня это удивляло, потом я начал читать работы психологов и поведенческих экономистов. И выяснил: проблема часто не в доходах, проблема в том, что наш мозг буквально создан для того, чтобы мешать нам копить.

Представьте, что вы - древний человек. Перед вами лежит яблоко, а через месяц шаман обещает два яблока (все, как у нас!) Что выгоднее взять? Если вы современный инвестор, то, возможно, все-таки выберете “два яблока через месяц”. А вот если пещерный человек - для вашего мозга ответ очевиден - съесть первое яблоко немедленно. Потому что до следующего месяца еще нужно дожить.

Новость для вас или нет - но биологически мы не сильно изменились
Один из самых известных механизмов называется “временным дисконтированием”. Психолог Джордж Эйнсли десятилетиями изучал этот феномен и пришел к выводу: люди систематически переоценивают ближайшие награды и недооценивают будущие. Даже когда понимают, что это невыгодно. Поэтому новый смартфон сегодня почти всегда выглядит привлекательнее инвестиционного счета, который принесет результат через десять-двадцать лет. Мозг (рептильный) говорит: "Будущее подождет", и многие из нас знают, как правильно поступить, но делают наоборот.

Вторая ловушка - гедонистическая адаптация
Еще в начале 1970-х психологи Филип Брикман и Дональд Кэмпбелл описали явление, которое позже получило название "гедонистическая беговая дорожка". Суть проста: человек очень быстро привыкает к улучшению жизни. Купили машину покруче - через пару месяцев она становится нормой. Переехали в квартиру побольше - вскоре кажется, что так было всегда. Доход вырос на 30% - через некоторое время расходы чудесным образом догоняют доходы. Я называю это “финансовым законом расширяющейся вселенной”. Сколько бы денег ни появилось, уровень потребления каким-то образом находит способ заполнить все доступное пространство.

Есть и третья проблема - иметь “сколько положено”
Многие исследователи поведения говорят о существовании своеобразной финансовой нормы - внутреннего представления человека о том, сколько денег ему "положено" иметь. Когда доход резко возрастает, возникает психологический дискомфорт. И тогда начинаются странные покупки, спонтанные расходы, необязательные траты. Человек словно бессознательно возвращается к привычному уровню благосостояния. Замечали за собой такие дела? Я - да! И я согласен с нобелевским лауреатом Ричардом Талером: нельзя рассчитывать на силу воли!

Талер и Шломо Бенарци исследовали накопительное поведение людей и вот что обнаружили. Когда решение о сбережениях принимается автоматически, люди начинают копить в разы больше. В одном из самых известных экспериментов уровень сбережений участников вырос с 3,5% до 13,6% дохода просто потому, что процесс был автоматизирован. Кстати, уже сейчас многие инвесторы доверяют своему ИИ-агенту этот процесс (возможно, скоро уйдет в массы).
Вот, друзья, мы с вами и открыли главный секрет инвестирования, и он вообще не связан с выбором акций. Главный секрет - убрать мозг из процесса принятия решения!

Получили зарплату или премию? Часть денег автоматически ушла на брокерский счет. Получили прибавку? Увеличился размер регулярного пополнения. И все это без обсуждений, без внутреннего торга, без ежемесячного собрания акционеров в собственной голове.


Самый опасный противник инвестора - не рынок, не кризисы и даже не инфляция, самый опасный противник сидит между нашими ушами! И, к сожалению, он очень хорошо знает все наши слабости.

#мозгИнвестора

Почему наш мозг ненавидит инвестировать

Биржа – это место, где эмоции регулярно побеждают интеллект!

Фондовый рынок - удивительное место! Все инвесторы считают себя хладнокровными стратегами… ровно до первой коррекции...

Пока акции растут, человек рассказывает про долгосрочный подход, диверсификацию и понимание бизнеса, но стоит рынку упасть на 15%... и начинается старинный финансовый ритуал СРОЧНО ПРОДАТЬ ВСЁ!

Вообще, вся современная поведенческая экономика сводится к одной простой мысли - человек психологически ненавидит терять деньги сильнее, чем любит их зарабатывать. Лучше всех это вам объяснит любой олимпийский чемпион - второе место причиняет больше боли, чем радости приносит победа. Вот и весь вам фондовый рынок всего то в одной фразе.

Именно поэтому инвесторы так любят покупать на эйфории и продавать на панике. Мозг просто пытается прекратить внутреннюю боль... даже ценой будущей прибыли.

Самое дорогое для инвестора - не кризисы, не ставки ФРС и даже не плохая аналитика Самое дорогое, точно вам говорю. - собственные эмоции.

Рынок регулярно отбирает деньги не у глупых, а у эмоциональных!

Больше интересного материала в @ifitpro, поддерживаем!

#психологияИнвестора
https://t.me/ifitpro

Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

paywall
Пост станет доступен после оплаты

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.

7 заблуждений, которые рынок не прощает, часть 1

1. Рынок торгует новостями

Начинающий инвестор искренне верит: вышла хорошая новость - акции должны вырасти, вышла плохая - обязаны упасть. Рынок почти никогда не торгует новостями. Он торгует ожиданиями. Акции могут упасть после рекордной прибыли компании, если инвесторы рассчитывали на ещё более сильный результат. А вот плохая новость иногда становится поводом для роста, так как худшего уже боялись. Вывод - хороший инвестор не читает новости. Он пытается понять, что именно рынок успел заложить в цену.

2. Любая катастрофа обязательно обрушит рынок

Каждый год появляется новая причина, по которой фондовый рынок "точно должен рухнуть". Вчера это была пандемия, потом санкции, потом выборы, теперь жара, наводнения и Эль-Ниньо. Думаю, следующим виновником медвежьего рынка объявят ретроградный Меркурий. Вывод - катастрофы случаются регулярно, а медвежьи рынки - значительно реже, и это далеко не одно и то же.

3. Хорошая компания = хорошая инвестиция

Это дорогое заблуждение, друзья. Можно купить отличную компанию и потерять деньги, а можно заработать на вполне посредственном бизнесе. Инвестор-то покупает не компанию, он “покупает цену”. Вывод - если за прекрасный бизнес заплатить слишком дорого, рынок быстро объяснит, почему красота требует жертв.

4. Чем больше сделок, тем выше доходность

Есть старая биржевая шутка: на фондовом рынке больше всех зарабатывает... брокер. Пока инвестор героически нажимает кнопки "купить" и "продать", брокер спокойно получает комиссии, помните о конфликте интересов! Вывод - самые большие деньги на рынке чаще зарабатывают те, кто реже мешает своим инвестициям работать.

5. Надо угадать следующий кризис

Каждое поколение инвесторов мечтает найти своего "чёрного лебедя". Угадать следующую войну, следующую пандемию или следующий обвал... Признайтесь, ведь было такое желание? Проблема в том, что кризисы всегда разные, а человеческая психология почти не меняется. Вывод - опытный инвестор тратит больше времени на управление рисками (последний опрос UBS, о котором я писал, тому подтверждение), а вовсе не на прогнозирование катастроф.

Продолжение следует…

#7ошибокИнвестора
https://t.me/ifitpro

В июле нефть была $100 но никто не испугался! Почему рынок больше не боится плохих новостей?

Раз за разом одно и то же, одно и то же! Стоит журналистам увидеть $100 за баррель, как они начинают писать свои страшилки, вспоминать нефтяные кризисы прошлого времени и говорить о новой мировой рецессии. У них, похоже, есть методичка в папке с надписью 100 только даты меняются.

Последние недели подтвердили это: несмотря на обострение на Ближнем Востоке, нефть ушла на 80! Рынки редко реагируют на события, но они всегда реагируют на неожиданности. Когда кризис или какой-то конфликт только начинается, инвесторы мысленно рисуют самые страшные сценарии! "Ормуз закроют и нефти больше не будет и все пропало!" Но проходит время, и жизнь, как обычно, оказывается значительно изобретательнее наших страхов! Кто-то сокращает экспорт, но на его место приходят конкуренты и нефть не исчезает, просто находит новые пути. Я это называю это психологической адаптацией.

А с точки зрения фундаментала - экономика тоже изменилась, ведь на производство одного доллара мирового ВВП требуется значительно меньше нефти, чем в прошлом веке, мало кто это понимает! Но если еще и добавить к этому инфляцию с прошлого века, то окажется, что сегодняшние $100 - это совсем не те психологические $100 из методички

Конечно, нефть по-прежнему важна для мировой экономики, это все же ключевой ресурс. Но между статьёй про "подорожавшую до 100 нефть" и "мировой экономике капец" нет знака равенства!

Меня не пугает и не удивляет рост цен на нефть, хотя я и жду её удвоения, а то и утроения в 30-х годах. Все-таки я думаю, что мы вступили в новый сырьевой суперцикл и можем увидеть любые цифры на табло! Так что можно расслабиться, не нужно пока паниковать, нефть будет расти, но не сейчас.

#нефть
https://t.me/ifitpro

Что делать дальше?

Может, ну его на, эти инвестиции, а? 😏
Поговорим о фэйлах! 📉

Я зафиксировал в этом году убыток по валютным облигациям — 300 000 рублей.
Ещё пару дней назад зафиксировал убыток в акциях, чтобы снизить налоги, — ещё 300 000 рублей.
Просто продал и сразу откупил те же позиции в тех же объёмах.

И буквально за 1 день снова вижу -58 000 рублей на счёте, хотя позавчера даже был плюс… пара тысяч. 😅
Сегодня — минус 110 000.
Да когда же это б… кончится-то, ну! 😫

В очередной раз читаю сотого аналитика — улыбаюсь, но уже сквозь слёзы.
Рассказывают мне и другим про какие-то уровни поддержки, сопротивления, циклы, развороты, ожидания, показатели, цифры…
А по факту — всё шляпа. Вообще всё. 🙃
На данный момент, в текущих реалиях, профессия аналитика на фондовом рынке — яйца выеденного не стоит.
Как и финансистов, экономистов и прочих вот этих ребят.

Сейчас рулят на рынке не цифры. Играют роль страх и полный негатив по геополитике.
Почему рынок падает?
Ответ простой, и гением быть не нужно:
Нет позитива. Его нет вообще. ⛅

Вдобавок на огромную кучу негатива (представьте гигантскую гору, которую пара деревяшек едва держит) сверху ещё подкидывают камушки — дивгэпы, новые санкции.

Короче, тяжело. Фактически мы в состоянии жёсткого кризиса.
Выходов из ситуации несколько (для нас, физиков). Расскажу, что делаю я, — без инвест-рекомендаций.

Знаете, как бывает, когда смотришь фильм?
Следишь за героем, о котором знаешь какую-то деталь. Он (или она) совершает поступок, жертвует собой, но со стороны других это выглядит так, будто он полный чудак на букву «м».
Так и хочется крикнуть им в телевизор: «Дураки, вы ничего не понимаете, он делает это для вашего блага!»

Хочется верить, что происходящее сейчас — что-то похожее.
Потому что со стороны я пока вижу только потерянные отношения со всем миром, потенциальный огромный финансовый кризис и топливный кризис в нефтедобывающей стране. ⛽
Про остальные нюансы и потери я, пожалуй, промолчу, а то боюсь, майор Доиграласс постучится в мою дверь — прямо как в турецком одноимённом сериале, правда вряд ли с доставкой «Деливери» или цветов 😌

По поводу волны банкротств и всего этого у меня особых переживаний нет.
Переживали прошлые кризисы — и этот пережуём, куда денемся.
Но вот где дно — неясно. Разворот должен быть по логике.

Что делаю я?
Докупаю на просадках с купонов, тоже докупаю.
«Ёжики плакали и кололись, но продолжали есть кактус». 🌵😄

Большая у меня позиция в этом вашем фондовом рынке — пути назад нет.
Даже облигации сыпятся как пыль.
Сейчас смотрю в сторону крепких компаний со свежими кредитными рейтингами и терпимыми показателями — подбираю их облигации.
На текущих просадках лесенкой подкупаю акции.
Ну и, конечно, расширяю долю небиржевых инструментов — через займы бизнесам, наличный доллар и простые вклады. 💵🏦

Ключевой тезис этого поста:
НИКТО И НИЧЕГО НЕ ЗНАЕТ. Никто! Совсем!
Ни один экономист не знал про ковид, никто не знал про все остальные события.
Они просто происходят — и никому не подвластны.
Нам остаётся надеяться на улучшения. 🙏

Не ИИР
Ваши деньги — ваша ответственность!
А больше интересного — не только тут! 😉

А буквально утром я увидел уже див гэпы
$SBERP $SBER $VTBR $DOMRF
А совсем недавно:
$T $X5 $MDMG $MOEX $AFLT $LSNGP

Индекс - не болей!

#акции #облигации #инвестиции #что_купить

Наставничество в инвестициях: зачем оно нужно, если вся информация есть в открытом доступе?

Лето, друзья! “Я свободен!” (с). Ну почти. Есть возможность взять пару человек на обучение. Вы скажете – сегодня найти информацию не проблема. Книги, курсы, вебинары, аналитика, десятки Telegram-каналов, знаний вокруг более чем достаточно. Зачем наставник?

Если появится такая мысль, поясню. Вы поймете, что он нужен, когда нужно будет принять конкретное решение своими деньгами. Купить или подождать? Усреднять позицию или признать ошибку? Зафиксировать прибыль или дать идее раскрыться?

Вот когда эти вопросы возникнут, станет ясно, что инвестиции – это не набор формул, а работа с неопределенностью. За годы работы я видел самые разные рыночные циклы: периоды эйфории, кризисы, обвалы, бурный рост отдельных компаний и истории, которые заканчивались совсем не так, как ожидало большинство инвесторов. Этот опыт невозможно получить из учебника. Он складывается из сотен реальных ситуаций, удачных решений и ошибок, которые дорого стоили рынку и его участникам.

Скажу сразу, задача наставничества для меня в том, чтобы научить вас правильно задавать вопросы. Я не даю готовых ответов. Вопросы могут быть разными, например, почему я покупаю этот актив? Какие риски принимаю? Что должно произойти, чтобы я изменил свое мнение? Где проходит граница между временной просадкой и фундаментальной проблемой?

Мы разбираем не только успешные кейсы. Иногда гораздо полезнее понять, почему инвестиционная идея не сработала, чем в очередной раз изучать красивую историю успеха. Наставничество позволяет использовать чужой опыт вместо того, чтобы оплачивать обучение исключительно собственными ошибками.

Да, это не гарантия прибыли и не способ избежать всех потерь. Но это возможность принимать решения более осознанно, понимать последствия своих действий и смотреть на рынок шире, чем через призму очередного модного тренда.

В инвестициях невозможно контролировать рынок, но можно научиться контролировать собственные решения. Именно этому я уделяю основное внимание в работе с учениками.

Если вам интересны вопросы формирования портфеля, управления капиталом, участия в IPO и Pre-IPO или индивидуальное сопровождение – пишите в личные сообщения.

#наставничество
https://t.me/ifitpro

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

ИИ – новый FOMO для миллиардеров

Продолжим исследовать отчет UBS. Сегодня – горячая тема искусственного интеллекта. Если вы думаете, что эта тема уже “перегрета”, у богатейших семей мира другое мнение.

Большинство семейных офисов планируют сохранить или увеличить инвестиции в AI. Тут заметен неожиданный сдвиг – раньше большой объем денег шел на найм талантливых разрабов нейросетей. А сейчас основной поток – в дата-центры, полупроводники и инфраструктуру. Надеюсь, разрабы не остаются без зарплаты )

Но самые большие деньги мира инвестируют в “лопаты для золотой лихорадки”. История инвестиций показывает: именно на “лопатах” чаще всего и зарабатывают. Миллиардеры снова покупают золото. И дело не в инфляции.

Наверное, это самый интересный вывод отчёта UBS, и он, как ни странно, вовсе не про акции. Семейные офисы миллиардеров по всему миру увеличивают долю золота в портфелях. Причина, можно сказать, неожиданная – они боятся геополитики. Про инфляцию даже не думают.

Войны, санкции, долговые кризисы, конфликты между странами – всё это заставляет богатых людей искать актив, который существует вне политиков, центробанков и выборов.

Да, золото практически не приносит дивидендов, не генерирует денежный поток. Но уже несколько тысяч лет отлично справляется с одной задачей: переживать правительства, империи и экономистов.

#миллиардер
https://t.me/ifitpro

Перепроизводство, зелёная экономика и зумеры-инвесторы – три главных парадокса нашего времени

Зелёная экономика... Все эти электромобили и солнечные панели – это что, какая-то гениальная стратегия будущего? Сильно сомневаюсь.

Построить столько заводов, что потом вся планета вынуждена разбираться с последствиями перепроизводства – это я про Китай, если что.

Но главный парадокс китайской модели в том, что Пекин одновременно борется с избытком мощностей и сам же его стимулирует. Строят новые производства ради роста и занятости, а потом героически пытаются остановить лавину субсидированного экспорта. В нормальной рыночной экономике такие перекосы лечатся рецессией. Но рецессия для Китая – это как ругаться матом в прямом эфире государственного телевидения.

Все разговоры о том, что весь мир проигрывает Китаю в “чистой” энергетике, выглядят странно. Выигрывать гонку по строительству избыточных заводов с отрицательной рентабельностью, скажу я вам, удовольствие весьма сомнительное, особенно в нынешние времена.

А ещё мне нравятся зумеры. Ох, как они любят рассказывать, что мир сломался, жильё стало недоступным, а будущее у них украли бумеры. Дорогие мои, всё украли ещё до бумеров! Правда, когда дело доходит до фондового рынка, внезапно выясняется, что именно молодые инвесторы – самые большие оптимисты!

Пока старшие поколения читают новости про Трампа, кризисы и очередной конец света, зумеры спокойно покупают ETF, откладывают деньги на пенсию и верят в рост рынка даже сильнее собственных родителей. Как выяснилось, финансовый нигилизм прекрасно сочетается с регулярным пополнением брокерского счёта.

И это, скажу я вам, главный урок нынешнего рынка. Homo Investorus Irrationalis может ненавидеть экономику, государство, работодателей и рост арендной платы, но желание разбогатеть имеет каждое новое поколение!

Больше интересного в @ifitpro.

#зумеры
https://t.me/ifitpro

Кризис как инвестиционная возможность!

Ормуз напомнил нам о рисках в глобальной энергетике, ведь через этот узкий коридор идут мировые поставки нефти и газа, и любое обострение – угроза для рынков. Но мы видим непонятную реакцию рынков, глобальные индексы слишком уж устойчивы и уже вернулись на максимумы. Такое расхождение между новостным фоном и поведением рынков вызывает вопросы у рядового инвестора, но я возьму на себя ответственность объяснить это.

Ответ, в принципе, прост и заключается в горизонте мышления. Фондовый рынок – не рынок реальных событий, а рынок ожиданий. Он оценивает не текущие события, а их последствия в долгосрочной перспективе. С “дальнего” временного горизонта Ормуз не выглядит как проблема для мировой энергетической системы. Производители уже начали использовать альтернативную инфраструктуру. Саудиты и ОАЭ наращивают мощности трубопроводов для экспорта в обход пролива. Ирак делает проекты через Турцию и выходит на Средиземку. Европа занялась диверсификацией и источников, и маршрутов поставок. Все эти процессы пока, конечно, не способны полностью заменить Ормуз, но это уже начало строительства и создания новых энергетических потоков.

Так уж устроен мир, всегда находится альтернатива “узким местам”. Риск – это стимулом для новых инвестиций, пытливый ум ищет, как заработать по-другому. Риски и кризисы ускоряют инфраструктурные изменения, а без них никто ничего ничего не делал бы ещё долгие-долгие годы. Именно этот долгосрочный эффект и не видят инвесторы.

Вот ведь парадокс: краткосрочные риски усиливаются, а долгосрочные снижаются. И именно поэтому рынок игнорирует риски в моменте.

Да, пока Ормуз важен, но его роль изменится, и рынок это предвидит. А увидеть, что еще у нас заменимо из “незаменимого” – это значит заработать, об этом напишу следующий пост.

#кризис
https://t.me/ifitpro

Интер РАО: дивидендная история в фазе инвестиций.


Интер РАО: дивидендная история в фазе инвестицийИнтер РАО — крупный российский энергохолдинг с установленной мощностью 31,2 ГВт. Компания занимается производством и продажей электроэнергии в России и за рубежом: в её портфеле — тепловые и гидроэлектростанции, а также сбытовые и генерирующие активы.
Что делает компанию особенной?Главная особенность Интер РАО — внушительная денежная «кубышка»: по состоянию на март 2025 года она оценивается почти в 480 млрд рублей (вторая по величине на рынке после Сургутнефтегаза). При этом чистый долг отрицательный — компания финансово устойчива и способна пережить экономические кризисы. Кроме того, процентные доходы от размещения средств добавляют к прибыли дополнительные поступления.
Финансовые итоги 2025 года: рост выручки при снижении прибылиКлючевые показатели:
Выручка: 1 760,6 млрд ₽ (+13,7 %).
EBITDA: 181,5 млрд ₽ (+4,8 %).
Чистая прибыль: 133,8 млрд ₽ (−9,2 %).
CAPEX (инвестиции): 189,9 млрд ₽ (+65,1 %).
Рост выручки сопровождается снижением чистой прибыли из‑за резкого увеличения операционных расходов (+15,5 % против +13,7 % по выручке). Основная причина — масштабные инвестиции в модернизацию и развитие.
Сильные стороныФинансовая устойчивость. Огромная «кубышка» и отсутствие долга позволяют выдерживать рыночные колебания.
Стабильный бизнес. Выручка растёт в среднем на 8,5 % в год. Компания расширяет масштабы: присоединяет новые сбытовые компании и развивает энергомашиностроение.
Регулярные дивиденды. С 2015 года Интер РАО стабильно выплачивает дивиденды — 25 % от чистой прибыли по МСФО. Прогноз на выплаты за 2025 год (лето 2026) — 0,32–0,38 ₽ на акцию (~10–12 % доходности).
Проблемы и рискиПадение прибыли. В 2025 году чистая прибыль снизилась на 9,2 %. Операционные расходы растут быстрее выручки, «съедая» заработанное.
Слабые зарубежные активы. Выручка от зарубежных операций упала на 40 %, EBITDA — на 65 %, что негативно влияет на общие показатели.
Высокие капитальные затраты. CAPEX в 2025 году вырос на 65 % (до 190 млрд рублей). Планы на 2026–2027 годы — 200–300 млрд рублей ежегодно. В результате компания пока не генерирует свободный денежный поток: все средства идут на модернизацию.
Неблагоприятные прогнозы. Аналитики Альфа‑Банка не ожидают роста чистой прибыли в 2026 году. Причина — снижение финансовых доходов из‑за уменьшения «кубышки» (она тратится на инвестиции) и снижения ключевой ставки.
Перспективы по срокамКраткосрочно (1 год). Давление на прибыль сохранится, роста котировок ждать не стоит.
Среднесрочно (2–3 года). После прохождения пика CAPEX компания начнёт генерировать свободный денежный поток — это может стать точкой роста.
Долгосрочно (3–5 лет). При выполнении стратегии до 2030 года (цель по EBITDA — 320 млрд рублей) акции могут стать более привлекательными.
ВыводИнтер РАО — это классическая дивидендная история, а не акция роста. Сейчас компания находится в фазе активных инвестиций: прибыль снижается из‑за высоких CAPEX и операционных расходов. Однако после прохождения пика капитальных затрат (через 2–3 года) ситуация может измениться.
Кому подойдёт: долгосрочным инвесторам, готовым ждать и добирать акции на просадках ради стабильных дивидендов (10–12 % годовых).
Когда покупать: если готовы инвестировать на 2–3 года и более.
Когда продавать: после прохождения пика CAPEX, когда начнёт расти свободный денежный поток (FCF).

Позитив: вчера, сегодня, завтра

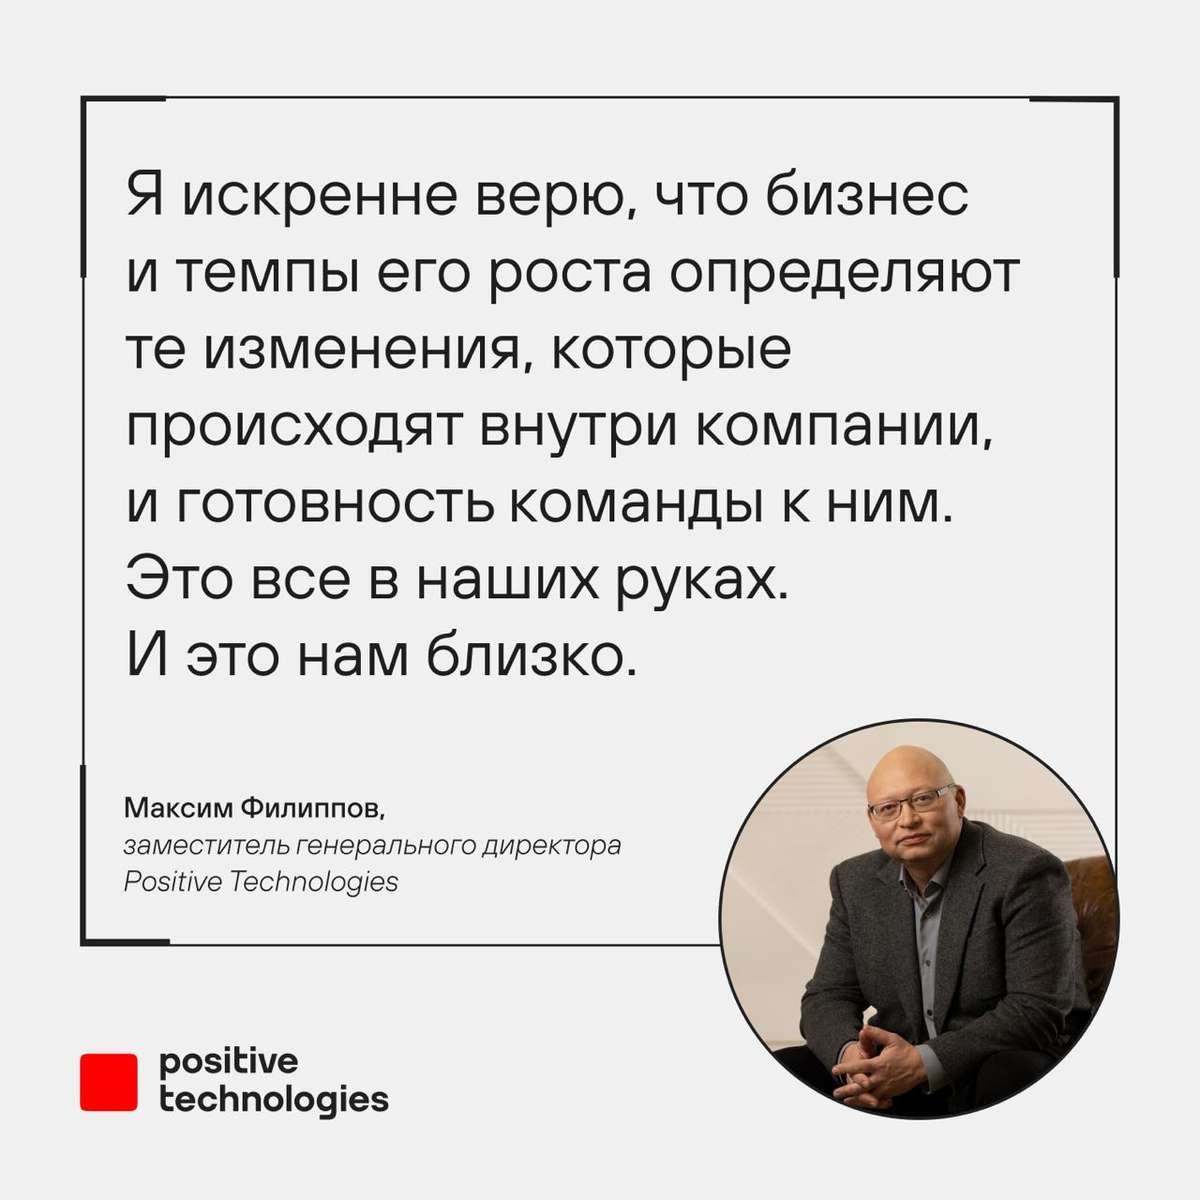
На этой неделе Максим Филиппов, заместитель гендиректора Positive Technologies, и Юрий Мариничев, IR-директор, побывали в гостях у SberCIB. В эфире обсудили оптимизацию бизнеса, факторы роста в 2026-м, конкуренцию, наши технологии и дивиденды.

Интервью полностью — в «VK Видео» , здесь — главное.

1️⃣ Оптимизация бизнес-процессов

После кризиса 2024 года мы быстро пересмотрели бизнес-процессы и нацелились на финансовый результат 2025-го. Мы убрали лишние роли и адаптировали остальные под единые цели: когда команда работает ради общей задачи, эффективность и атмосфера улучшаются. При этом мы сократили маркетинговые расходы, но сохранили ценные для нас проекты, такие как Positive Security Day и PHDays Fest.

Позитив умеет выживать в кризисы. В 2021-м мы первыми столкнулись с санкциями и научились с ними работать, а через год к нам обращались другие компании за консультациями. В 2025-м осознание кризиса в ИТ пришло во второй половине года — когда многие начали сокращать штат и оптимизироваться, мы уже прошли через это.

2️⃣ Пересборка блока продаж

В 2024 году мы впервые отступили от принципа строить планы «от земли», обсуждая их с сейлами и руководителями департаментов: этот принцип не сработал. Люди, отвечающие за поступление денег, не ассоциировали себя с планом, который им спустили сверху.

В 2025-м мы это исправили: амбиции каждого сейла теперь совпадают с амбициями и целевыми планами компании. В свою очередь, они делают все возможное, чтобы достичь целей, а наша задача — поддержать их и дать все необходимые инструменты.

3️⃣ Почему мы будем расти в 2026-м

По нашим прогнозам, рынок ИБ вырастет на 15–20%. Мы планируем расти вдвое быстрее, и на это есть минимум шесть причин:

1. Сильная команда продаж и здоровый дух конкуренции на рынке.

2. Кратный рост продаж PT NGFW.

3. Новые продукты: решение для защиты устройств с антивирусом и PT X — облачное решение с гарантированным результатом.

4. Новые клиенты SME, ранее не обращавшие внимания на кибербезопасность, поняли по кейсам прошлого года: теперь и они могут стать жертвами кибератак.

5. Рост чеков крупных заказчиков: количество контрактов свыше 100 млн выросло вдвое.

6. Международный бизнес: поставляем продукты с перспективой создания локального совместного предприятия, передавая часть экспертизы и разработки. Клиентам нравится подход: просто покупать продукты недостаточно, важно быть независимым и строить суверенную кибербезопасность.

4️⃣ Конкуренция и амбиции

На российском рынке ИБ конкуренция только усиливается. В сегментах, где мы работаем более трех лет, Позитив — технологический лидер с долей 30–50%, как в случае с SIEM, VM и NDR. В новых сегментах мы за год-два обычно входим в топ-3 и амбициозно стремимся к первому месту.

Особый интерес представляют антивирусные продукты. В какой-то момент мы приняли, что без антивируса сделать полноценную защиту устройств невозможно, но коллаборации с конкурентами не получилось. Сейчас в компании есть команда, которая драйвит эту тему и видит, каким должен быть позитивный антивирус.

5️⃣ Security Data Lake как лучшее вложение

Основные инвестиции в создание Security Data Lake сделаны два-три года назад: закуплено железо и собрана команда для обучения собственных больших языковых моделей, способных обнаруживать хакерские атаки на основе данных от всех наших продуктовых агентов. Наша глобальная цель остается прежней — сделать автопилот кибербезопасности, чтобы атака могла быть остановлена одним человеком.

6️⃣ Что там с дивидендами

Как и прежде, мы уверены, что если у компании есть возможности, то акционеры должны получать дивиденды. По предварительным финансовым результатам 2025 года мы вышли на положительный показатель NIC, далее будем стремиться достичь целевого уровня рентабельности в 30%.

#POSI

Позитив: вчера, сегодня, завтра

Банк не спасает от бедности

Если вы не найдете способ делать деньги, когда спите, то обречены работать до конца жизни."
(Уоррен Баффет)⁠⁠

Для этого нужно чтобы деньги работали на вас, а не просто лежали в банке!

👋 Привет, если мы еще не знакомы - меня зовут Илья Макар. Я финансовый эксперт, инвестирую с 2013 года и помогаю людям управлять деньгами разумно, без риска и быстрых схем.

✅ Автор курса “Криптовалюты от А до Я”
✅ Пишу для РБК, Lenta, Investing.com (30+ статей)
✅ Консультирую известных людей и помогаю им навести порядок в финансах.

У меня можно многому научиться.
Я щедро делюсь фишками, опытом и инсайтами в этом канале — бесплатно. Поэтому оставайтесь, читайте, внедряйте.
А если хотите глубже, с результатом и под ваши задачи — вот мои основные продукты:

🧠 1. Обучение инвестициям с нуля
Для тех, кто хочет понять, как работают инвестиции и перестать бояться за свои деньги.
Кому подойдёт:
— Надоело держать деньги на вкладе, а что-то более умное — страшно.
— Хочется контролировать, куда уходят средства, а не слепо доверять “советам” из интернета.
— Слышали про акции, облигации, криптовалюту — но непонятно, с чего начать и как не потерять
Что получите:
🔹 Простую систему: как выбирать активы, когда входить, когда фиксировать прибыль.
🔹 Разбор инструментов — от акций и облигаций до TON и USDT.
🔹 Как устроены рынки, где ловушки, где реальные возможности.
🔹 Бонус: как использовать нейросети для анализа и планирования.
Это не очередной курс на 2 недели— это 6 месяцев личной работы и знание, которое останется с вами на всю жизнь.
📩 Если хотите научиться думать как инвестор — напишите в ЛС “Обучение”, расскажу подробнее.

📊 2. Персональная консультация по инвестициям
Для тех, кто уже инвестирует, но не уверен, правильно ли делает.
Кому подойдёт:
— У вас есть портфель, но он растёт нестабильно, и вы не понимаете почему.
— Не знаете, какие активы стоит держать, а какие — фиксировать.
— Хотите защитить капитал, платить меньше налогов, и перестать дергаться из-за новостей.
— Появилось свободное время или деньги — но не хочется ошибиться с выбором.
Что делаю на консультации:
🔹 Анализирую ваш текущий портфель: что работает, что тянет вниз.
🔹 Даю рекомендации под ваши цели: консервативно, сбалансировано или агрессивно.
🔹 Отвечаю на любые вопросы — без заумных терминов, только по сути.
🔹 Помогаю выстроить стратегию: с чем заходить, как диверсифицировать, когда выходить.
💬 “Это как ТО для ваших денег” — говорил один клиент. Всё по делу, с фокусом на результат.
📩 Хотите разобрать портфель и понять, как улучшить? Напишите в ЛС “Консультация”.

В чем моя сила?
Я не теоретик. За 10+ лет на практике прошёл взлёты, падения, хайпы и кризисы.
Я даю знания, которые приносят спокойствие.
А не сигналы “купи тут, продай там”.

💼 Финансы — это свобода. И я могу научить, как её достичь.
Выбирайте формат — обучение или консультация — и напишите мне в личные сообщения в телеграмм @imafinance

Банк не спасает от бедности

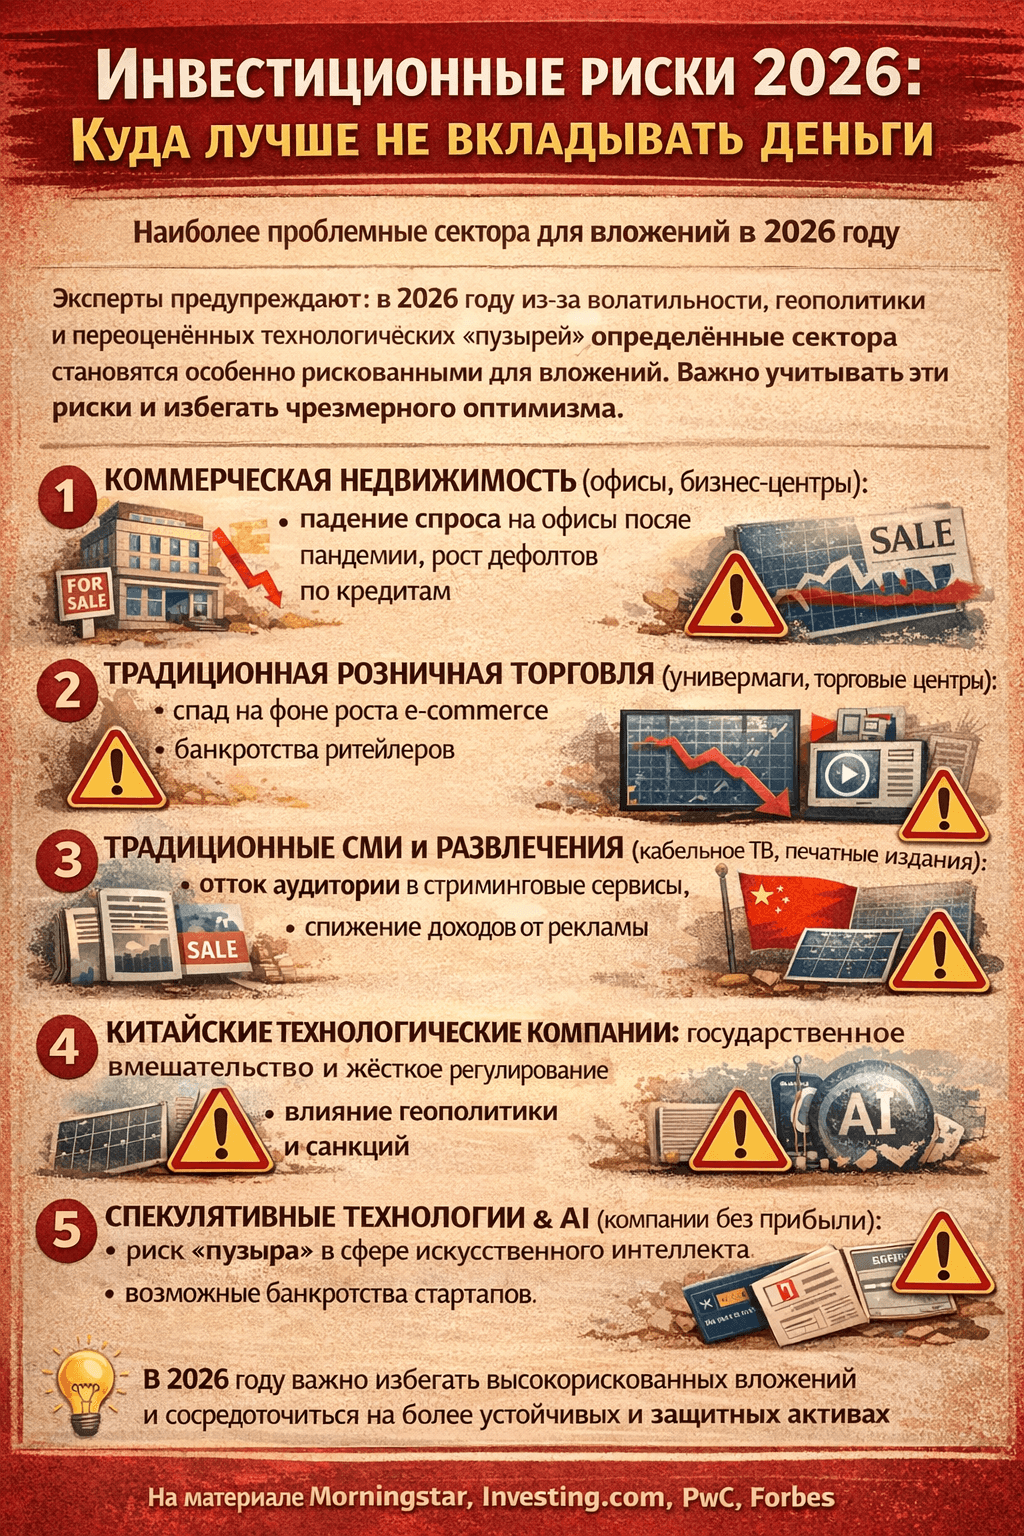
Инвестиционные риски 2026: куда лучше не вкладывать деньги

В 2026 году мировая экономика продолжает адаптироваться к новым реалиям, вызванным пандемией, геополитической напряженностью и технологическими изменениями. Инвесторы сталкиваются с повышенной волатильностью: инфляция в США может составить 2,6–3%, ФРС колеблются в политике процентных ставок, а бум искусственного интеллекта грозит перегревом. Основываясь на отчетах Morningstar, Investing.com, Forbes и мнениях экспертов, таких как Уоррен Баффет, мы выделяем секторы, где риски превышают потенциальную доходность. Эти рекомендации не являются абсолютными — рынок неоднороден, и некоторые подсегменты могут показать рост, но общие тенденции указывают на необходимость осторожности. Мы опираемся на данные из надежных источников, включая прогнозы BlackRock и PwC, чтобы предоставить сбалансированный анализ с примерами и контр-аргументами.


Общий контекст рисков в 2026 году

Начало года было отмечено оптимизмом в отношении искусственного интеллекта и снижением инфляции, но риски продолжают нарастать. Согласно PwC Annual Outlook 2026, глобальный экономический рост зависит от инвестиций в ИИ и государственной политики, однако геополитические факторы, такие как торговые войны и миграционные кризисы, могут снизить ВВП США на 0,5–1%. Forbes выделяет 10 ключевых рисков, включая инфляцию тарифов, миграционные потрясения и перегрев в секторе ИИ. Инвесторам рекомендуется избегать вложений в переоцененные активы США (Mag7, которые составляют 40% индекса S&P 500), где премии акций на 34% выше исторического уровня. В России, по данным Finam и Banki.ru, акцент делается на внутренние сектора, но геополитическая нестабильность и колебания валютных курсов добавляют неопределенности. С другой стороны, некоторые эксперты из BlackRock видят возможности в диверсификации, хотя риски в циклических секторах остаются доминирующими.


Сектор 1: Коммерческая недвижимость (офисы и бизнес-центры)

Этот сектор остается одним из самых рискованных из-за структурных изменений. Пандемия закрепила тенденцию к удаленной работе: офисные вакансии в США и Европе достигли 20-30%, арендные ставки падают, а долги по кредитам не обслуживаются. Примеры включают продажу зданий в Нью-Йорке и Сан-Франциско на 50–60% ниже пиковых цен; конверсия офисных помещений в жилые часто оказывается убыточной и требует значительных затрат. Риски для банков также высоки: долги в секторе коммерческой недвижимости (CRE) привели к кризисам в 2023 году, например, в случае с Silicon Valley Bank, и в 2026 году возможны новые дефолты. В России аналогичная ситуация: высокие процентные ставки и санкции оказывают давление на коммерческую недвижимость в Москве и Санкт-Петербурге. Контр-аргумент: Сектор логистической недвижимости, связанный с электронной коммерцией, демонстрирует рост, однако офисы остаются уязвимыми. Рекомендация: Избегать вложений в REITs, такие как Boston Properties.


Сектор 2: Традиционная розничная торговля (универмаги и торговые центры)

E-commerce доминирует на рынке: Amazon и Alibaba отбирают долю у традиционных ритейлеров, что приводит к "спирали смерти" для торговых центров. Примеры включают банкротства Sears и JCPenney в США, а также закрытие Debenhams в Европе. В 2026 году трафик в закрытых торговых центрах снизился на 40% по сравнению с допандемийным уровнем, а крупные арендаторы, такие как Macy's, покидают эти площадки. В России ритейл также страдает от инфляции и снижения доходов: X5 и Magnit сосредоточились на дискаунтерах, но традиционные сети остаются уязвимыми. Риски включают высокие затраты на запасы и аренду, а также сильную конкуренцию со стороны онлайн-платформ. Контр-аргумент: Гипермаркеты продуктов, такие как Walmart, сохраняют свою позицию, но традиционные универмаги и торговые центры сталкиваются с серьезными вызовами.


Сектор 3: Традиционные СМИ и развлечения (телевидение и кабельное телевидение)

Отток аудитории из традиционных медиа ускоряется: молодежь предпочитает стриминговые сервисы, такие как Netflix и YouTube. Примеры включают убытки ViacomCBS и AT&T от стриминга, а также конкуренцию со стороны Disney+. В 2026 году рекламные доходы кабельного телевидения снизились на 15–20% из-за миграции спортивных событий на Amazon Prime. В России ТВ-компании, такие как VGTRK, сталкиваются с цифровой трансформацией, где VK и Yandex занимают доминирующие позиции. Риски включают фрагментацию аудитории и убыточные инвестиции в стриминговые сервисы. Контр-аргумент: Трансляции живых спортивных событий остаются ценными, но общий тренд в секторе остается негативным.


Сектор 4: Китайские технологические компании

Риски, связанные с государственным регулированием, доминируют в этом секторе: внезапные вмешательства правительства, такие как crackdown на Alibaba, привели к потере $200 млрд. Примеры включают Tencent и Didi, ставшие жертвами регуляторных мер; геополитическая напряженность между США и Китаем угрожает делистингами. В 2026 году риски, связанные с непрозрачным управлением и мошенничеством, отпугивают инвесторов. Риски включают политическую нестабильность и слабую защиту прав миноритариев. Контр-аргумент: Некоторые компании, такие как Huawei, адаптируются к новым условиям, но общий сектор остается волатильным.


Сектор 5: Спекулятивные технологии и искусственный интеллект (компании без прибыли)

Хайп вокруг искусственного интеллекта маскирует существенные риски: переоценка компаний, таких как Nvidia, которая выросла на 35% в прогнозах, опережает развитие инфраструктуры. Примеры включают частые банкротства стартапов в области квантовых вычислений и автономных транспортных средств, аналогично dot-com пузырю. Энергосистемы США не справляются с растущим спросом на искусственный интеллект, что приводит к дефициту в Техасе и увеличению потребности в электроэнергии на 175% к 2030 году. Риски включают потенциальное снижение интереса к ИИ ("AI-зима 2.0") и высокую конкуренцию, например, между Deepseek и ChatGPT. Контр-аргумент: Лидеры рынка, такие как Microsoft, выигрывают, но спекулятивные компании остаются уязвимыми.


Сектор 6: Возобновляемая энергетика

Зависимость от государственных субсидий делает этот сектор уязвимым: геополитические конфликты, такие как ситуация в Венесуэле, могут сместить акцент на традиционные источники энергии, такие как нефть. Примеры включают проблемы у Algonquin Power с долгом в $6,3 млрд и сокращением дивидендов на 40%; задержки проектов у Northland Power в Европе. В России развитие возобновляемой энергетики замедляется из-за фокуса на газовом секторе. Риски включают высокие капитальные затраты и долговую нагрузку. Контр-аргумент: Долгосрочный переход к "зеленой" экономике неизбежен, но в 2026 году сектор остается переходным.


Сектор 7: Потребительское кредитование без обеспечения

Рост инфляции и ограничения на процентные ставки увеличивают риск дефолтов. Примеры включают угрозу для Capital One (NYSE:COF) от законодательных изменений и роста безработицы. Риски включают асимметрию: потенциальные доходы ограничены, а убытки могут быть значительными. Контр-аргумент: В условиях стабильной экономики этот сектор может быть относительно устойчивым, но в 2026 году существует риск рецессии.


Дополнительные риски: недвижимость и другие

Жилая недвижимость в России и Казахстане сталкивается с геополитическими рисками и инфляцией; в США и Европе — с колебаниями процентных ставок и падением цен в Германии. Сектор частного кредитования также подвержен рискам дефолтов на уровне 3–5% в сегментах ритейла и строительства. Европейские экспортеры, такие как автопроизводители, сталкиваются с угрозами из-за тарифов.


Заключение: стратегии минимизации рисков

В 2026 году рекомендуется избегать вложений в перечисленные секторы, сосредотачиваясь на defensive-активах, таких как здравоохранение, коммунальные услуги (без акцента на возобновляемые источники) или диверсифицированные биржевые фонды (ETF). Важно консультироваться с экспертами и внимательно следить за геополитической ситуацией. Помните, что рынки непредсказуемы, и утверждение "точно не стоит" является ориентиром, а не абсолютной догмой.

Инвестиционные риски 2026: куда лучше не вкладывать деньги

Классика инвестирования, книга, которая реально помогает выживать на рынке, а не фантазировать

«Манифест инвестора» Уильяма Бернстайна. Мы с вами пару раз обсуждали эту книгу здесь и здесь, но вдруг кто пропустил.

Это не про то, как заработать быстро. Это про то, как не сломаться, когда рынок трясёт.

Главные идеи коротко

1. История рынков - лучшая терапия. Всё уже было: кризисы, паники и «чёрные лебеди». Кто знает историю, тот меньше паникует и реже делает глупости.

2. Доходность = риск, без магии. Бернстайн спокойно и по делу объясняет, почему акции в долгую выигрывают у облигаций, почему волатильность не ваш враг, а плата за доходность, и зачем держать акции, а не спекулировать ими.

3. Акции компаний малой капитализации - не страшилка, а премия за риск. Они дают дополнительную доходность тем, кто умеет ждать и диверсифицировать.

4. Главный враг инвестора - он сам. Эмоции, отсутствие дисциплины, вера в то, что ты умнее рынка. Обогнать рынок стабильно могут единицы. Остальным - индекс и спокойствие.

5. Индустрия не на вашей стороне. Сложные продукты, комиссии, «уникальные стратегии», Бернстайн прямо говорит о конфликте интересов с брокером.

Вывод простой

✅ Простота, дисциплина, длинный горизонт. Без спекуляций. Без сказок. Без иллюзий.

✅ Это книга, которая помогает пережить падения, не дёргаться и продолжать инвестировать, когда остальные убегают и совершают самую большую ошибку в жизни.

✅ Решения всё равно ваши. Но лучше принимать их с холодной головой, а не на эмоциях и не по советам индустрии.

https://t.me/ifitpro
#книги

Классика инвестирования, книга, которая реально помогает выживать на рынке, а не фантазировать

Российский рынок — традиционно в декабре подводим итоги

Вы готовы учиться на реальных примерах и реальных портфеля? Тогда мы идем к вам!

Доходность по портфелям в этом году не впечатляющая, но и 30% годовых в среднем достойный результат. Самый большой портфель — 28% годовых. См. здесь.

Инвесторы
жалуются, что рынок штормит. Да бросьте, друзья, мы живем в типичной развивающейся стране, с геополитикой, налогами и санкциями в роли штормовых ветров. И вопрос не в том, куда дует ветер, а в том — с какой силой грести дальше?

С начала года индекс Мосбиржи просел больше чем на 7%, а за 5,5 лет в долларах дал доходность ниже самого скучного валютного депозита.

Почему так? Очевидно, причины внешние и внутренние. Государство повышает налоги, санкции душат экспорт и цены, компании иногда просто "испаряются". Многие инвесторы, загрузившись акциями в пик 20-21 годов, теперь в депрессии — планировали доход, а получили нервы и минус. Но! Капитализация компаний — 20% ВВП (мы помним, что цель — выше 60%), и рынок не мёртвый. Он просто в нокдауне.

Варианты развития

Наши финблогеры — как метеорологи: одни обещают солнце, другие — цунами. Оптимисты ждут новогоднее ралли, взлет индекса до 3000 пунктов, опираясь на снижение ключевой ставки ЦБ. Некоторые мечтают о +50% в 2026-м за счёт дивидендов (рекордные 5,8 трлн руб!), деэскалации и притока денег. Пессимисты предупреждают о падении.

Да, в целом, индекс Мосбиржи — не S&P500 (и там бывало +10 лет восстановления). Но точно могу сказать, что наш рынок — точно не могила для капитала. Просто нужно грамотно распределять активы и диверсифицироваться, да и новые компании появятся в 2026 году... Обгонять как минимум рублевые депозиты на длинной дистанции вполне по силам инвестору. Не получается? Приходите, научим.

Шквал негатива не вечен

Через пару-тройку лет рынок отдышится, ставки упадут, дивиденды потекут рекой. Лично я, как старый финансовый волк, сижу на 70-90% в акциях в хорошие времена, а в шторм ухожу в низкорисковые инструменты. Кризисы, через которые я прошел без потерь, подтверждают правильность тактики. Если вам нужно переформатировать портфель, если хотели бы на примере реального портфеля научиться — обращайтесь, я всегда на связи.

Готовы показать реальные портфели и все сделки, рассказать почему и как принимаются решения, честно рассказать об ошибках и правильных решениях. @AlexPrmk.

Рынок — не казино, а марафон с призами для терпеливых! Терпение и знания позволят не паниковать. Океан всегда успокаивается.

@ifitpro
#рынокРФ