Поиск
МТС Банк делает ставку на рост и монетизацию клиентской базы в 2027 году⚡️
На конференции Смартлаба рассказали о результатах трансформации Банка и планах на ближайшее будущее.
ℹ️ Собрали главное из выступления:
⏹️От POS-монолайнера к широкой финтех-платформе. Ответом на охлаждение кредитования стали диверсификация, синергия с телекомом и развитие экосистемных сервисов. Бизнес стал устойчивее к рыночным циклам.
⏹️Клиентская база выросла вдвое — с 4 до 7,8 млн за год (на конец сентября 2026 года). Около 75% новых клиентов приходят через телеком. Потенциальная аудитория с учётом партнерской сети — 84 млн человек, которых планируем системно вовлекать.
⏹️2027 год — рост и монетизация базы. Задача — подтвердить эффективность стратегии, повышать вовлечённость клиентов и становиться банком первого выбора. По многим направлениям уже фиксируем двузначный рост.
⏹️Платежи — составляют почти 30% комиссионного дохода (на конец первого полугодия 2026 года). Входим в топ-5 по трансграничным платежам физлиц, цель — топ-3.
⏹️Диверсифицируем активы. По мере погашения ОФЗ направляем средства в развитие бизнеса, в том числе существенно наращиваем корпоративное кредитование.
⏹️Устойчивый рост ROE. Задел для монетизации базы сформирован. Менеджмент нацелен постепенно увеличивать долю прибыли и ROE.
⏹️Развиваем приобретенные бизнесы. Раскрыли детали M&A и планы по страховой компании и платёжному сервису KD Pay.
🆗ПОДРОБНЕЕ — 19 НОЯБРЯ
День Стратегии МТС Банка
Представим результаты за девять месяцев и раскроем обновлённую стратегию роста Банка.
Информацией о трансляции поделимся на сайте Банка и на площадке Московской биржи.
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме и IV Международном форуме ОЭЗ
22 октября 2026 года специалисты ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняли активное участие в деловой программе сразу двух масштабных отраслевых событий, проходящих на площадке ОЭЗ «Технополис Москва»: Московском инвестиционно-промышленном форуме (МИПФ) и IV Международном форуме особых экономических зон.
С 2020 года компания «Европейская Электротехника» является резидентом ОЭЗ «Технополис Москва». На собственной площадке в «Технополисе» инженеры компании производят низковольтные комплектные устройства для обеспечения эффективной и безопасной работы объектов стратегической и критически важной инфраструктуры.
Ключевые тренды, озвученные на форумах:
— цифровизация производства: цифровые двойники и ИИ для предиктивного обслуживания электрооборудования;
— новая логистика: локализация компонентной базы и транспортные коридоры с дружественными странами;
— обновлённые меры поддержки: льготное кредитование и субсидирование НИОКР для производителей высокотехнологичного оборудования.
На сессии «Долгосрочная модель развития ОЭЗ» особый интерес вызвали кейсы создания совместных сервисных центров для резидентов и механизмы промышленной кооперации в рамках БРИКС.
Центральным событием дня стало выступление Анатолия Гарбузова, Министра Правительства Москвы, руководителя Департамента инвестиционной и промышленной политики: «4,7 тысячи высокотехнологичных предприятий работают сегодня в столице. Одна из задач форума — создать условия для их развития, в том числе эффективного поиска партнёров, выхода на новые рынки, освоения передовых технологий и привлечения в отрасль молодых специалистов».
По итогам участия представители ПАО «Европейская Электротехника» отметили, что тезисы Министра Правительства Москвы соответствуют стратегии компании. Полученные на форумах контакты с управляющими компаниями ОЭЗ и представителями профильных департаментов лягут в основу дорожной карты по расширению присутствия предприятия на столичном рынке и выходу на экспортные направления, обозначенные в повестке МИПФ-2026.
Что будет со ставкой, рублём и инвестициями в 2027 году?
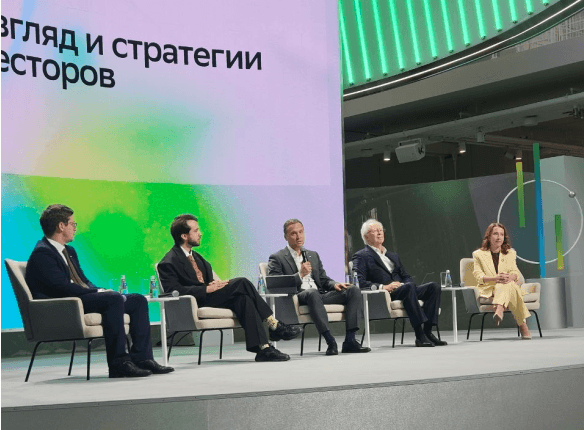
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
Займер расширит транзакционный и B2B-бизнес
В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️
📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.
📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.
📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.
📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.
📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.
☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.
$ZAYM
Все ждут снижения ставки. А бюджет спросили? 😎
Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.
Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.
ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.
То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.
ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…
Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.
ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).
И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.
Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.
Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.
После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.
Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы
@pro100IPO
#прогноз
⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот
🔷️ Инфляция снова ухудшила картину
В июле текущий рост цен с сезонной корректировкой ускорился до 11,6% в пересчёте на год, базовая инфляция до 7%. Устойчивую инфляцию ЦБ теперь оценивает в диапазоне 5–6%, годовую на 7 сентября в 6,3%.
Сначала основным фактором был рост цен на бензин и дизель. Но теперь ЦБ фиксирует уже вторичные эффекты через издержки компаний, инфляционные ожидания и спрос. И это важнее самого скачка топлива: задача регулятора не допустить, чтобы разовый ценовой шок превратился в устойчивую тенденцию.
🔷️ Спрос замедляется, но давления всё ещё достаточно
Экономика в III кв. продолжает расти умеренными темпами. Потребление замедляется, но остаётся повышенным, инвестиционная активность восстанавливается. Напряжённость на рынке труда снижается, дефицит кадров сокращается, однако рост зарплат всё ещё заметно опережает производительность.
Плюс снова ускорилось корпоративное кредитование. То есть спрос и кредит пока не дают ЦБ достаточных оснований спешить с дальнейшим смягчением.
🔷️ Снижение ставки в сентябре даже не обсуждали
На заседании предметно рассматривалось сохранение 14%. Вариант снижения ставки предметно не обсуждался.
Логика понятна: проинфляционные риски выросли и по-прежнему преобладают. ЦБ опасается в том числе повторного появления дисбаланса между спросом и предложением.
🔷️ Но держать ставку «непосильной» долго не планируют
И это важный балансирующий тезис Набиуллиной: ЦБ не планирует длительно держать ставку на непосильном для экономики уровне.
То есть снижение сейчас поставили на паузу, но возможность дальнейшего смягчения не исключена. Пространство для него ЦБ будет уточнять уже в октябре при обновлении прогноза.
🔷️ Бюджет становится одной из главных развилок
До конца сентября ЦБ ждёт параметры нового бюджета.
Если структурный первичный дефицит окажется выше заложенного в базовом сценарии, может потребоваться более жёсткая ДКП. Если консолидация будет быстрее, Набиуллина допускает возможность некоторого смягчения.
Получается, октябрьское решение теперь будет зависеть не только от инфляции и ожиданий, но и от того, какой бюджет принесёт правительство.
🔷️ Цель 4% двигать не будут
Повышать таргет инфляции ЦБ не собирается. Набиуллина назвала такую идею «крайне вредной» и подчеркнула, что повышение цели не сделает кредит дешевле.
Базовый сценарий остаётся прежним: 6–7% инфляции в 2026 г. и возвращение к 4% в 2027 г.
Что в итоге❓️
Сентябрьское решение получилось жёстким по текущей ситуации, но не означает отказа от дальнейшего снижения ставки.
ЦБ взял паузу из-за ухудшения инфляционной картины и выросших рисков. Теперь регулятору нужна уверенность, что устойчивое замедление инфляции действительно возобновилось.
Главная развилка переносится на 23 октября. К этому моменту появятся новые данные по инфляции, параметры бюджета и обновлённый прогноз ЦБ. И именно тогда станет понятнее, была сентябрьская пауза короткой или 14% задержатся с нами подольше.
Всем хороших выходных 🤗
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
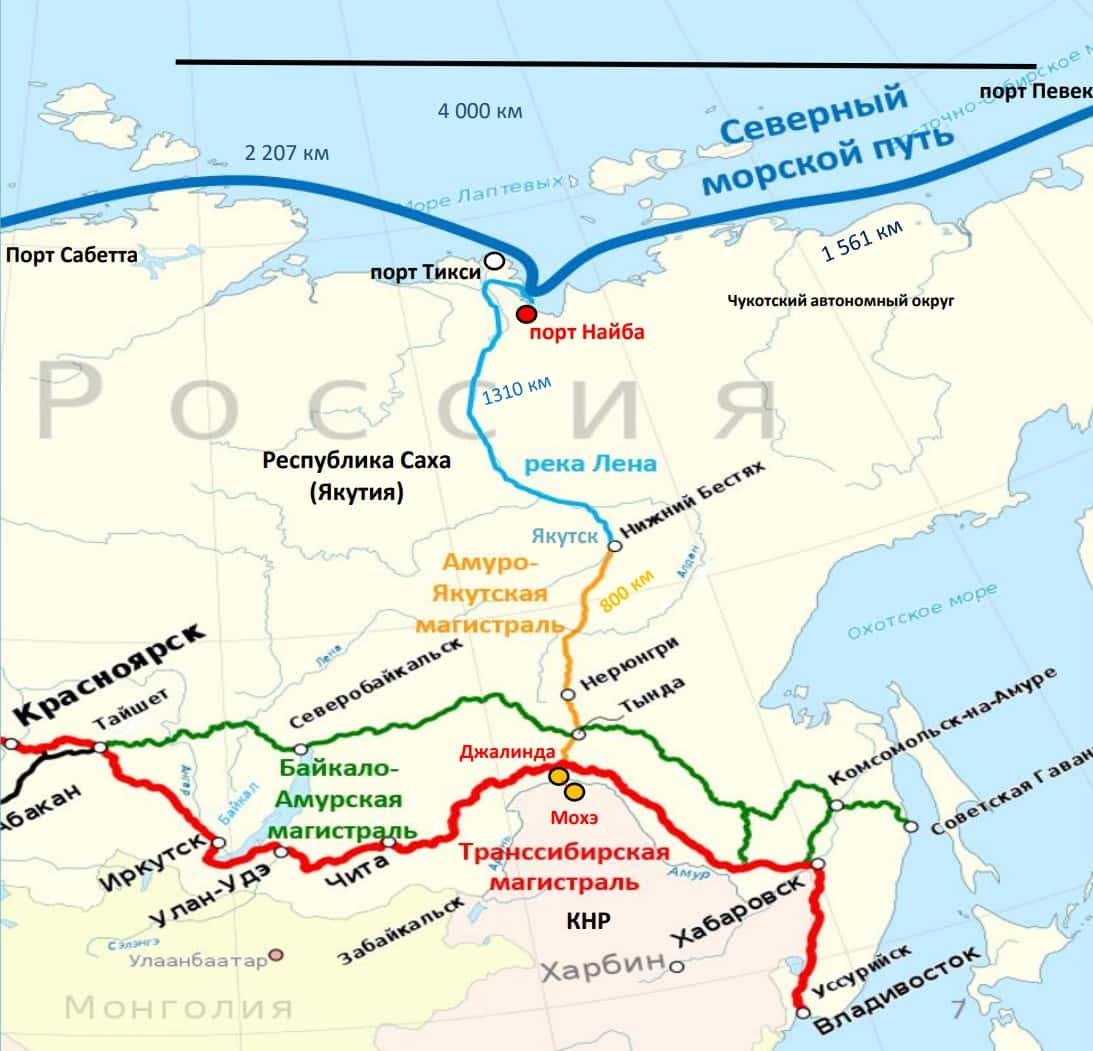
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
Займер возвращается к росту прибыли и снова радует дивидендами
Займер $ZAYM опубликовал консолидированные результаты по МСФО за II кв. 2026 г., и оценивать их логичнее прежде всего в динамике кв/кв, поскольку с III кв. 2025 г. компания трансформирует бизнес-модель, усиливает комиссионные продукты, а основную часть выдач теперь формируют займы с кредитным лимитом.
📊 Ключевые цифры
▪️ Процентные доходы 4,537 млрд руб., −0,7% кв/кв.
▪️ Комиссионные доходы 734 млн руб., +14,2% кв/кв и +65,4% г/г.
▪️ Оценочные резервы 1,792 млрд руб., −7,4% кв/кв.
▪️ Общие административные расходы 2,245 млрд руб., −1,7% кв/кв.
▪️ Чистая прибыль 484 млн руб., +10,8% кв/кв.
▪️ Чистая прибыль без учета «Евроальянса» 695 млн руб., +7% кв/кв. Сам банк пока принес Группе убыток 211 млн руб.
II кв. выглядит лучше первого: прибыль вернулась к росту, резервы и расходы снизились.
Процентные доходы удержались почти на прежнем уровне даже при снижении выдач за счет увеличения срока пользования займами и сокращения досрочных погашений.
Отдельно стоит посмотреть на резервы. Они снизились на 7,4% кв/кв, что стало одним из факторов роста прибыли. При этом ставка резервирования выросла с 61,5% до 63,9%. На звонке менеджмент объяснил это продолжающимся ухудшением качества входящего клиентского потока, которое компания компенсирует лимитной политикой и скорингом.
Есть и хороший операционный сигнал: стоимость привлечения нового клиента снизилась по сравнению с I кварталом.
⚙️ Бизнес продолжает перестраиваться
Основной кредитный бизнес остается прибыльным и генерирует существенный денежный поток, хотя объемы выдач снижаются вместе с рынком. Уже 93,5% выдач приходится на продукты с кредитным лимитом.
Параллельно Займер строит второй контур бизнеса вокруг платежей и комиссионных сервисов. Комиссионные доходы выросли до 734 млн руб., причем теперь в них появляются доходы от некредитного бизнеса, платежей и переводов через «Евроальянс».
У электронного кошелька Qplus банка «Евроальянс» за первые полгода открыто 478 тыс. кошельков. По данным компании, объем исходящих переводов в июне был более чем в 6 раз выше январского. На рубеже III–IV кв. планируется начать первые пилоты по выдаче займов клиентам кошелька.
В июне Займер приобрел 50% платежной системы БЭСТ за 587 млн руб. Логика последних M&A понятна. Компания увеличивает долю направлений, меньше зависящих от регулирования кредитного рынка, и создает возможности для кросс-продаж внутри Группы.
Новый транзакционный контур при этом не должен заменить кредитование. Его задача дополнять основной бизнес и постепенно расширять источники дохода.
💰 Дивиденды
Совет директоров рекомендовал выплатить за II кв. 486 млн руб. или 4,86 руб. на акцию, что соответствует примерно 100% чистой прибыли периода.
По дивидендной политике компания предусматривает выплаты не менее 50% чистой прибыли, однако за IV кв. 2025 г. и I кв. 2026 г. Займер также направлял акционерам 100%.
Если решение одобрят 29 сентября, отсечка состоится 10 октября.
На конец июня у Группы было 4,943 млрд руб. денежных средств, а заемный долг практически отсутствовал. Долговая нагрузка остается около нуля, что дает компании пространство одновременно для дивидендов и развития новых направлений.
🧐 Итог
Займер сейчас выглядит неплохо. Бизнес проходит перестройку, а следующий вопрос уже в том, насколько быстро новые направления начнут давать заметный вклад в прибыль. Больше конкретики по стратегии жду на Дне инвестора 24 сентября.
По текущим уровням при благоприятной рыночной конъюнктуре и дальнейшем восстановлении результатов вижу у бумаги потенциал роста порядка 15–20% на горизонте следующих кварталов.
Плюс остаются дивиденды. При минимуме 50% по дивполитике компания снова рекомендует около 100% квартальной прибыли, и такое отношение к выплатам продолжает работать в пользу акционеров.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ В июле рубль ослаб к доллару на 5,8%, к евро — на 4,6%, к юаню — на 5,5%.
ЦБ связал динамику с отложенным влиянием июньского сокращения стоимостного объема экспорта и спросом отдельных участников рынка.
Реальный эффективный курс рубля снизился на 2,9% месяц к месяцу, но остался на 12,1% выше медианы за январь 2015 года — июнь 2026 года.
Ослабление рубля может поддержать рублевую выручку экспортеров, одновременно усиливая инфляционные риски для компаний с высокой долей импорта.