Как снизить риски финансовой системы?
Никак. Инвестор должен соблюдать свою персональную систему риск‑менеджмента на основе распределения активов; портфель должен быть таким, чтобы выжил при любом шторме.
Реальный универсальный совет один — никаких плечей. А вот какие пропорции активов и диверсификация внутри активов — строго индивидуально, как пошитый по фигуре костюм.
Банкирам давать советы бессмысленно, у них своя мотивация, и пока решения принимает наемник, который ни за что не отвечает, но получает вознаграждение (бонусы), кредитование с использованием заемных средств будет жить и процветать, до следующего кризиса.
В традиционном банкинге, как ни регулируй, жадность банкира победит здравый смысл. Это как борьба нападения и обороны: перевес то на одной, то на другой стороне. На каждую хитрую банковскую «ж» найдётся «х» с винтом или чиновник, как обезьяна с гранатой.
А пока объем кредитования с использованием заемных средств продолжает расти, и вырос примерно на 1 трлн с кризиса 2008 года. Это, конечно, приведет к проблемам в будущем, мы увидим новые банкротства.
Но если в прошлый кризис спасали вкладчиков банков (тех, кто сидит на депозитах) за счет потерь владельцев акций, то в этот раз все будет наоборот. Масштабы кризиса будут сильнее, и придется «обидеть» вкладчиков.
Как исправить ситуацию и не допустить очередной кризис — в следующем посте.
@ifitpro
#риски
Посты по ключевым словам
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.26 сентября
Что не так с облигациями АПРИ? И что сейчас с ними делать?
На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.
Последний раз облигации АПРИ #APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.
В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.
Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.
Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:
• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.
• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.
• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.
• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.
• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.
Но не все так плохо, как может показаться:
• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.
• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.
Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).
Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.
Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.
'Не является инвестиционной рекомендацией21 сентября
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября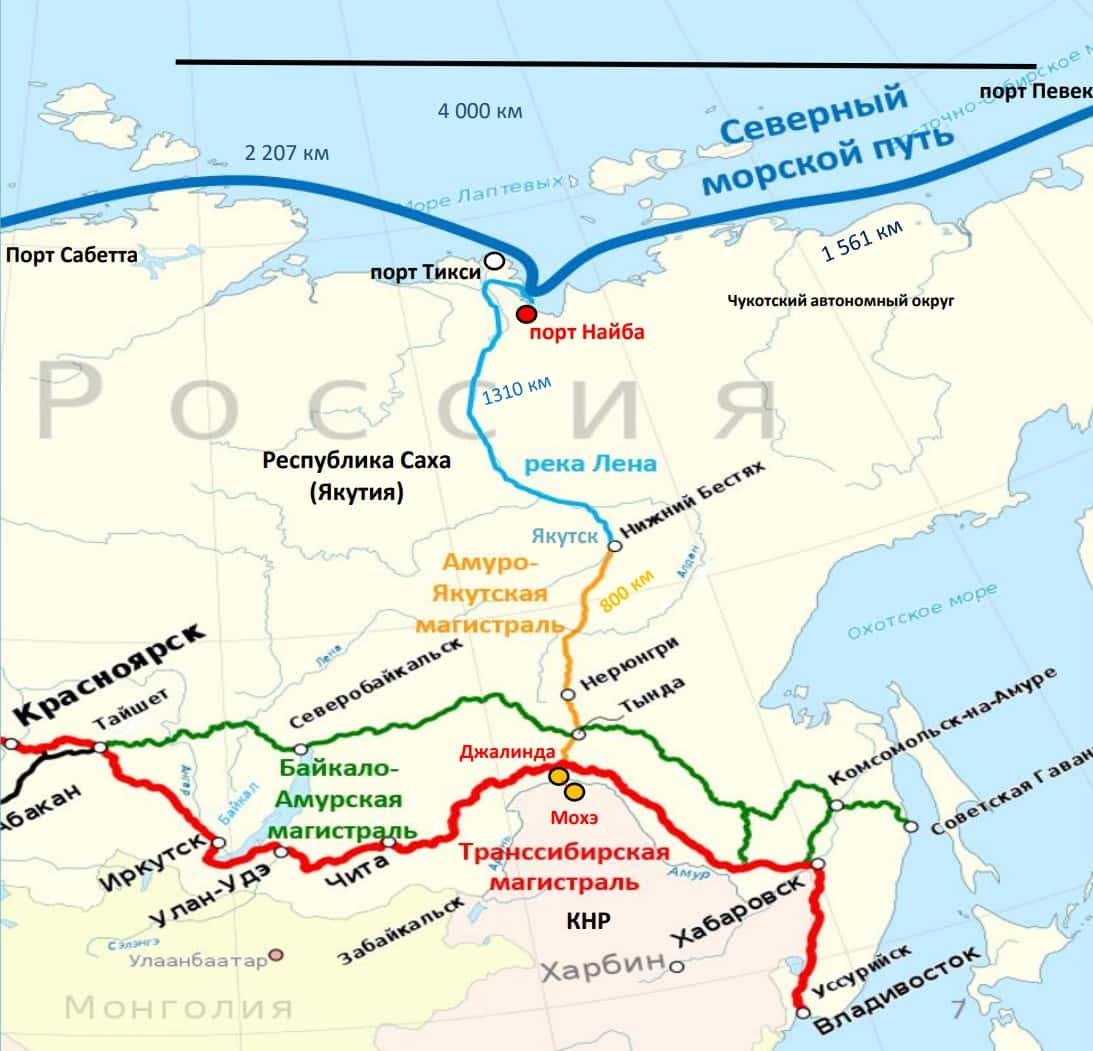
Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.
В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.
И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.
Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.
Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.
Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.21 августа
Пост4. Как улучшить точку входа по золоту? Приём технического анализа.
Как обещал в предыдущем посте, покажу приём технического анализа, которым пользуюсь я. Я добавляю его к фундаментальному анализу и другим приёмам. Он сильно помогает улучшать точку входа и повысить среднюю доходность сделок.
Рассказываю.
Золото ходит следующим образом: рост – коррекция – проторговка. И так по кругу. Вы можете видеть это на графике, который я прикладываю к посту.
Рост – коррекция – проторговка. И снова рост – коррекция – проторговка.
Обычно покупая в районе проторговки после коррекции удается поймать лучшую цену и потом отправиться на луну на новой волне роста.
Как видите по графику, если бы вы покупали после роста не дожидаясь коррекцию, то ваши результаты были бы не такие хорошие.
Соответственно, если вы инвестор и у вас есть свободный кеш, то хороший вариант, даже можно сказать классический, как в учебниках написано, - это покупать на коррекции. Т.е. покупать дешево. Очень много инвесторов горят на том, что покупают дорого, а потом смотрят на убытки по открытым позициям.
Задание: откройте сейчас график XAUUSD в терминале Т-Инвеста (или в TradingView) и самостоятельно укажите, где есть рост, где коррекция, а где проторговка. Укажите точки, в которых бы вы хотели зайти, исходя из указанного мной алгоритма. Это поможет вам в будущем распознавать ситуации для входа в позицию качественно и заблаговременно.
Напишите в комментариях, какие зоны роста, коррекции, проторговки вы нашли на графике XAUUSD. Можно просто даты или уровни цен. Я посмотрю и отмечу правильные.
А в следующем посте подведём итоги и посмотрим, как правильно совместить фундаментальный и технический анализы.20 августа
Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.
Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.
Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:
«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.
Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.
Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.
Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?
Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.
Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.
Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.
Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»
Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.
Схема:
Кризис – инфляция – удешевление денег – бегство в золото.
А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.
И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF19 августа
Пост2. Почему растет золото? Какие факторы являются главными.
Как и обещал в прошлом посте, перед тем как перейти к инструментам анализа, надо знать, что анализировать. Анализировать будем фундаментальные факторы, т.е. «почему золото вообще растёт».
У золота есть 2 важнейших фундаментальных фактора роста:
1. Кризис.
2. Инфляция.
Кризис часто сопровождается инфляцией, поэтому эти два фактора обычно идут вместе. Например, началось СВО, поднялся ажиотажный спрос на товары и услуги, инфляция начала расти, ЦБ поднял ставку. Из-за поднятия ставки подорожали кредиты – это фактор роста инфляции. Из-за спроса на импорт пошел спрос на валюту – это фактор роста инфляции. И таких факторов еще очень много. К ним добавляются факторы снижения инфляции, типа фактора удорожания денег. Всё это накладывается друг на друга, и в итоге мы получаем, что в кризис растёт инфляция.
Т.е. в кризис снижается стоимость денег. И поэтому люди ищут такой актив, который можно купить, чтобы стоимость их накоплений как минимум не снижалась. А даже росла. И таким активом исторически является золото.
Мы можем открыть график XAUUSD и посмотреть, как менялась стоимость золота в долларах со временем. Где-то она росла, где-то снижалась, но в среднем росла. И чем хуже становилось доллару, тем сильнее росло золото.
Я приведу конкретный пример, на котором сам заработал. В августе 2025 я купил золото, а в феврале 2026 сбросил. Мне удалось заработать примерно 50% на позицию за полгода. Это очень хороший результат, и сделал я его не на пустом месте, а по системе, по торговой стратегии, которой я вас и научу в этом мини-курсе.
Свою сделку я основал на фундаментальном и на техническом анализе, которые вам покажу в следующих 2-х постах.
А для того, чтобы нам подготовиться к следующему посту, в котором покажу, как я анализирую золото, мне нужна от вас обратная связь.
Укажите, пожалуйста, в комментариях, какую из следующих новостей вы считаете наиболее важной для цены золота:
1. Wells Fargo повысил прогноз по золоту.
2. ЦБ Китая обновляет рекорды по покупке золота.
3. Глава ФРС Кевин Уорш заявил, что не будет снижать ставки.
4. США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив.
5. Цена дизеля в США выросла на 30%.
В завтрашнем посте обсудим эти факторы.
$GLDRUB_TOM $GLDRUBF $GOLD $TGLD19 августа