Поиск
🫣 «Наше дело маленькое, мы хакерам не нужны», — успокаивают себя представители малого и среднего би
Но думать так — все равно что прятать голову в песок. Плохо защищенный небольшой бизнес все чаще становится мишенью атак: взломать его проще, а выгоды для злоумышленников довольно очевидные.
Зачем киберпреступникам МСП
Почти половина атак на бизнес в прошлом году оказалась успешной — тут стоит вспомнить череду взломов, в которых жертвами часто оказывались вовсе не корпорации-гиганты.
1️⃣ Основная цель киберзлодеев — выкуп за восстановление инфраструктуры. На это были направлены примерно три четверти атак. А размер запрошенных сумм для небольших компаний составил от 240 000 до 4 млн рублей.
Злоумышленники пользуются недорогими автоматизированными инструментами, которые позволяют бить по площадям и неплохо зарабатывать на успешных взломах.
2️⃣ Как и «крупняк», компании поменьше могут обладать ценными данными: собственными ноу-хау, коммерческой информацией, базами заказов и клиентов.
3️⃣ Ну и, наконец, МСП может быть прямым поставщиком или субподрядчиком крупного бизнеса. Через таких партнеров киберпреступникам гораздо проще добраться до своей основной жертвы.
Нет сотрудника — нет кибербеза
При этом, согласно недавнему исследованию «Росконгресса», защитная инфраструктура большинства МСП к интересу со стороны хакеров оказалась не готова. Часто их система ИБ — это антивирус, минимальные политики безопасности и один сотрудник, который за все это отвечает. Его болезнь или отпуск фактически могут оставить компанию без киберзащиты.
Руководители осознают проблему, но не готовы платить за ИБ столько же, сколько крупные компании 💰
ИБ на аутсорсе: плюсы и минусы
Выход из этой ситуации — сотрудничество с вендорами, которые возьмут часть работы на себя 🤝
Главные мотивы для бизнеса в таком решении — предсказуемость трат на кибербез, измеримость результата и сокращение времени на восстановление работы. Выглядит это примерно как подписка на ИБ: компания платит, скажем, 1,5 млн рублей в год за гарантированный объем услуг.
При этом важна модель взаимных обязательств (вендор отвечает за защиту, заказчик — за выполнение базовых требований гигиены), которая остается схожей вне зависимости от размера компании и отрасли.
Примерный базовый минимум кибергигиены для МСП, который мы недавно определили вместе с Минэкономразвития:
🟡Двухфакторная аутентификация везде — почта, облачные сервисы, CRM.
🟡Научить сотрудников не кликать по ссылкам из писем с вложениями.
🟡Регулярные резервные копии — не на том же сервере, а в отдельном облаке или на внешнем носителе.
🟡Своевременное обновление всех систем и продуктов.
🟡Разделение доступов и никаких админских прав всем подряд.
Однако ни одно техническое решение не дает стопроцентной защиты, поэтому возникает вопрос: кто будет покрывать киберриски? В этом случае может помочь независимая страховая компания как третья сторона договора между вендором и заказчиком.
Один из главных стопперов для руководителей и владельцев бизнеса, размышляющих о кибербезе на аутсорсе, — передача вовне чувствительных данных. Возможно, поэтому большинство предпочитает не полный переход, а гибридную конструкцию, когда подрядчик берет на себя мониторинг, реагирование и экспертизу, а компания — все остальное. При этом скорость реакции и быстрота развертывания — приоритеты при выборе вендора.
Восстановить важнее, чем предотвратить
МСП становится важнее то, насколько они готовы к инциденту и как быстро смогут восстановиться после него, а не желание оградить бизнес от любых атак (что большинство вендоров считает невозможным) 😏
Это значит, что свои небольшие бюджеты на кибербез такие компании предпочтут тратить, например, на резервное копирование и обеспечение непрерывности бизнес-процессов, а не на превентивную защиту.
Это приближает МСП к близкой нам позиции, когда ключевой задачей становится предотвращение недопустимых и разрушительных для бизнеса событий.
#POSI
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по итогам I кв. 2026 показал рентабельность капитала (МСФО) 24,4% — выше целевого уровня 22% на конец года.
Регуляторные послабления ЦБ по вычету нематериальных активов дали банку экономию 45 млрд ₽ и добавили 0,1 п.п. к достаточности капитала Н20.0.
Чистая процентная маржа прогнозируется около 5,9%, стоимость риска — менее 1,4%.
Результаты выше прогноза и регуляторный "буфер" по капиталу снижают риски для дивидендной базы банка и подтверждают устойчивость бизнес-модели даже в условиях высоких ставок.
🌾 РусАгро: Всё хорошо, но есть маленький нюанс... 🤷♂️

🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX предложила обязать компании раскрывать больше информации о сделках M&A.
Сейчас эмитенты чаще всего публикуют только факт сделки и сумму.
Биржа считает, что инвесторам нужно понимать оценку покупки и ее влияние на отчетность и бизнес.
Предложения направлены в Банк России для изменения правил раскрытия.
Более подробная отчетность по сделкам снизит неопределенность и поможет рынку точнее оценивать последствия M&A.
*️⃣ Дивиденды Нижнекамскнефтехим: крохи сегодня — горы золота завтра (после 2028) 🤷♂️

🔵⚡ ТГК-14. Кто сказал, что движение вверх — единственный путь? 🤷♂️
💭 В данном обзоре исследуем, как ТГК‑14 совмещает стратегические амбиции с тревожными трендами...
💰 Финансовая часть (9 мес 2025)
📊 ТГК-14 за девять месяцев 2025 года сократила свою чистую прибыль по РСБУ почти в семь раз. Если ранее за тот же временной отрезок 2024 года показатель составлял 713,2 млн рублей, то теперь он опустился до отметки в 108,7 млн рублей. Это произошло несмотря на рост выручки на 13,6% до 14,2 млрд рублей, поскольку темпы роста себестоимости продукции были значительно выше — 17,6%.
⚡ ТГК-14 выиграла конкурс на строительство новой электростанции мощностью 65 МВт на Улан-Удэнской ТЭЦ-2. Общий объем вложений в этот проект оценивается в 26,3 млрд рублей, завершение которого запланировано на декабрь 2028 года. Возврат вложенных средств обеспечивается повышенной ставкой тарифов. Все необходимые соглашения уже подписаны.
🥸 Кроме того, предприятие реализует ряд других значимых инвестиционных инициатив, включая реконструкцию оборудования на Читинской ТЭЦ-1, планируемую к завершению до 2029 года. Общая сумма инвестиций составляет приблизительно 17,6 млрд рублей.
💸 Дивиденды /🫰 Оценка
🤔 В ближайшее время, пока продолжается процесс модернизации и сохраняется высокая долговая нагрузка, чистая прибыль компании, скорее всего, будет находиться в диапазоне 1–1,5 млрд рублей в год. Исходя из этого, показатель цена/прибыль (P/E) оценивается примерно в 10х, что считается завышенным. Более того, поскольку свободный денежный поток будет направлен преимущественно на финансирование капитальных вложений (CAPEX) и обслуживание долговых обязательств, выплата дивидендов в ближайшем будущем представляется маловероятной.
⚖️ Юридические проблемы
📛 Совладельцы ПАО ТГК-14, Константин Люльчев и Виктор Мясник, были задержаны 29 мая по обвинению в мошенничестве в особо крупном размере. Уголовное дело возбудили правоохранительные органы Забайкальского края на основании проверок ФСБ, прокуратуры и полиции. Люльчева, занимавшего пост председателя совета директоров и акционера компании, задержали в аэропорту Читы при попытке выезда за рубеж. Мясника, также члена совета директоров и экс-вице-губернатора Приморья, арестовали в столице. По версии следствия, обвиняемые искусственно завысили тарифы, нанеся ущерб на сумму около 10 миллионов рублей, пострадавшими стали предприятия корпорации Ростех.
📌 Итог
👌 Сейчас финансовое положение компании относительно стабильное, но наблюдается снижение чистой прибыли, что увеличивает долговую нагрузку. Но показатели компании в ближайшие годы ожидаются с ухудшениями показателей из-за значительного объема капитальных вложений, что приведет к отрицательному свободному денежному потоку (FCF). Вероятно, придется прибегнуть к дополнительному привлечению денежных средств посредством выпуска облигаций для покрытия необходимых капитальных расходов (CAPEX), что увеличит уровень долгового бремени.
👨⚖️ Задержание совладельцев с подозрением в мошенничестве добавляет неопределённости.
😎 Компания активно инвестирует в развитие инфраструктуры и ресурсов хватает для обслуживания своего долга и осуществления инвестиционных планов. Важно отметить, что деятельность компании сосредоточена в стабильном секторе. К тому же ТГК-14 является стратегическим предприятием.
🎯 ИнвестВзгляд: Идеи здесь нет.
📊 Фундаментальный анализ: ⛔ Продавать - снижение показателей в финансовой части, завышенные форвардные мультипликаторы не дают повода для другой оценки.
💣 Риски: ⛈️ Высокие - юридические сложности, растущий долг, зависимость от государственного регулирования тарифов создают высокий уровень риска.
💯 Движение вверх маловероятно, если финансовые результаты показывают обратное направление.
ТГК-14 — это когда «всё по плану», но план расходится с реальностью. 🤷♂️
$TGKN #TGKN #Инвестиции #Рынок #разбор #бизнес
🌀 Европа ушла, Азия пришла: хватит ли Газпрому Китая и Центральной Азии ⁉️

🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Диасофта" $DIAS рекомендовал рекордные дивиденды в размере 102 ₽ на акцию.
На выплаты направят 1,071 млрд ₽ из прибыли по РСБУ за прошлые годы до начала 2025 года.
Дата закрытия реестра — 23 марта, последний день покупки акций под дивиденды — 20 марта.
Дивидендная доходность составляет около 5,8%.
На фоне новости акции компании выросли до 5% в моменте.
Рекордные дивиденды выглядят как попытка вернуть доверие рынка после сильного падения котировок и могут поддержать интерес к акциям в среднесрочной перспективе.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России зарегистрировал допэмиссию обыкновенных акций девелопера "Эталон" $ETLN
Это формальный шаг для проведения SPO на Московской бирже.
Максимальный объем допвыпуска — до 400 млн акций.
Фактический объем и цена будут определены после завершения преимущественного права акционеров.
Акционеры одобрили допэмиссию в сентябре 2025 года.
Для компании это деньги на развитие, для акционеров — риск давления на цену акций.
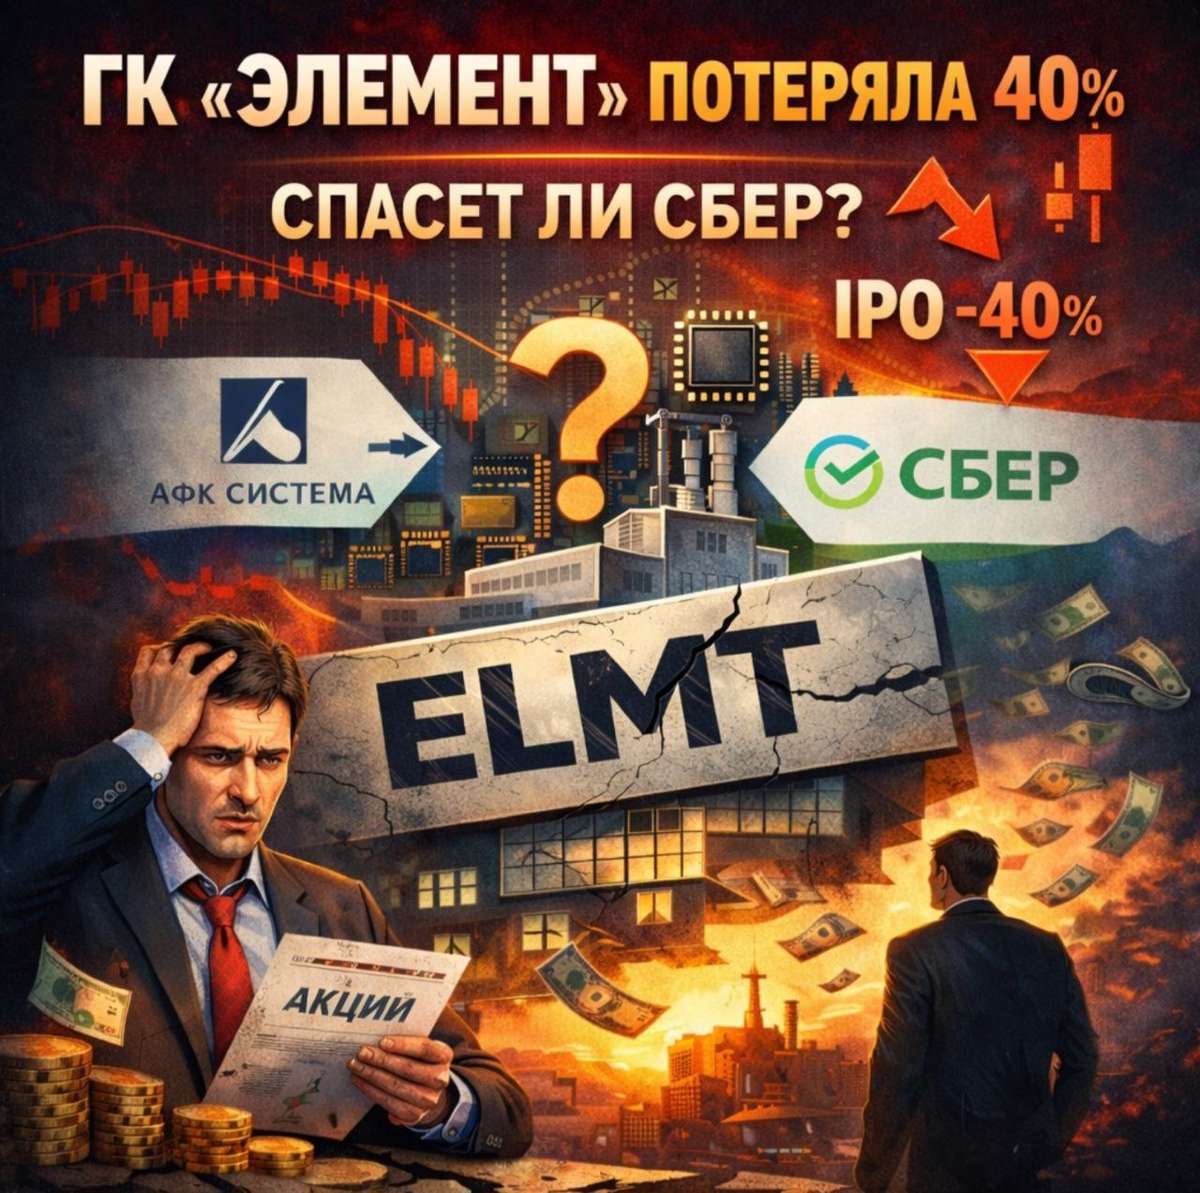
🤖 ГК «Элемент» потеряла 40%: спасет ли Сбер? 📉
На рынке давно не было такой странной паузы. Бумага в минусе более чем на 40% от IPO, инвесторы нервничают, а вокруг компании всё чаще звучит одно и то же слово — «конец». Разбираемся, что на самом деле происходит с ГК «Элемент» и почему в этой истории внезапно появился новый главный герой.
🏤 Мегановости 🗞 👉📰
1️⃣ АФК Система $AFKS планирует открыть представительство во Вьетнаме в 2026 году.
Решение принято после визита делегации корпорации и встреч с руководством страны.
Компания хочет развивать сотрудничество в цифровых технологиях, кибербезопасности, медицине и фармацевтике.
Представительство поможет портфельным компаниям АФК расширить бизнес во Вьетнаме и в Азии.
Что ждёт капитализм? Нервный срыв
Классический капитализм трещит. Частная собственность и свобода рынка остались, но к ним добавились контроль, данные и государство с длинными руками.
Раньше капитализм развивался по этапам: производство → банки → корпорации → глобальная конкуренция. Сегодня к этому добавился информационный империализм: тот, кто контролирует данные и внимание, тот и главный.
Свободный рынок всё больше напоминает рынок с пропуском и камерами. Государства усиливают контроль, корпорации усиливают влияние, а человек между ними стал объектом статистики.
Говорят: посмотрите на Китай. Да, смотрим. Тот же уголь, только с другим флагом.
Мы живём в переходной эпохе. Старые правила не работают, новые не написаны. Баланс между свободой и контролем пока не найден, возможно, его вообще не существует.
Вывод простой и неприятный: капитализм не умирает, он меняет форму. И выживать в нём будут не самые умные, а самые дисциплинированные и долгосрочные.
Другого времени у нас нет. Поэтому остаётся одно — делать устойчивым хотя бы своё финансовое будущее.
@ifitpro
#будущее
Стоит ли вкладывать деньги в ТГК-14 ⁉️
💭 Оцениваем масштаб инвестиционных проектов, анализируем дивидендные перспективы и рассматриваем риски...
💰 Финансовая часть (9 мес 2025)
📊 ТГК-14 за первые девять месяцев 2025 года сократила свою чистую прибыль по РСБУ почти в семь раз. Если ранее за тот же временной отрезок прошлого года показатель составлял 713,2 млн рублей, то теперь он опустился до отметки в 108,7 млн рублей. Это произошло несмотря на рост выручки на 13,6% до 14,2 млрд рублей, поскольку темпы роста себестоимости продукции были значительно выше — 17,6%.
⚡ ТГК-14 выиграла конкурс на строительство новой электростанции мощностью 65 МВт на Улан-Удэнской ТЭЦ-2. Общий объем вложений в этот проект оценивается в 26,3 млрд рублей, завершение которого запланировано на декабрь 2028 года. Возврат вложенных средств обеспечивается повышенной ставкой тарифов. Все необходимые соглашения уже подписаны.
🥸 Кроме того, предприятие реализует ряд других значимых инвестиционных инициатив, включая реконструкцию оборудования на Читинской ТЭЦ-1, планируемую к завершению между 2025 и 2029 годами. Общая сумма инвестиций на ближайшие четыре года составляет приблизительно 17,6 млрд рублей.
💸 Дивиденды /🫰 Оценка
🤔 В ближайшее время, пока продолжается процесс модернизации и сохраняется высокая долговая нагрузка, чистая прибыль компании, скорее всего, будет находиться в диапазоне 1–1,5 миллиарда рублей в год. Исходя из этого, показатель цена/прибыль (P/E) оценивается примерно в 10х, что считается завышенным. Более того, поскольку свободный денежный поток будет направлен преимущественно на финансирование капитальных вложений (CAPEX) и обслуживание долговых обязательств, выплата дивидендов в ближайшем будущем представляется маловероятной.
⚖️ Юридические проблемы
📛 Совладельцы ПАО ТГК-14, Константин Люльчев и Виктор Мясник, были задержаны 29 мая по обвинению в мошенничестве в особо крупном размере. Уголовное дело возбудили правоохранительные органы Забайкальского края на основании проверок ФСБ, прокуратуры и полиции. Люльчева, занимавшего пост председателя совета директоров и акционера компании, задержали в аэропорту Читы при попытке выезда за рубеж. Мясника, также члена совета директоров и экс-вице-губернатора Приморья, арестовали в столице. По версии следствия, обвиняемые искусственно завысили тарифы, нанеся ущерб на сумму около 10 миллионов рублей, пострадавшими стали предприятия корпорации Ростех.
📌 Итог
👌 Сейчас финансовое положение компании относительно стабильное, но наблюдается снижение чистой прибыли, что увеличивает долговую нагрузку. Но показатели компании в ближайшие годы ожидаются с ухудшениями показателей из-за значительного объема капитальных вложений, что приведет к отрицательному свободному денежному потоку (FCF). Вероятно, придется прибегнуть к дополнительному привлечению денежных средств посредством выпуска облигаций для покрытия необходимых капитальных расходов (CAPEX), что увеличит уровень долгового бремени.
😎 Компания активно инвестирует в развитие инфраструктуры и ресурсов хватает для обслуживания своего долга и осуществления инвестиционных планов. Важно отметить, что деятельность компании сосредоточена в стабильном секторе.
👨⚖️ Задержание совладельцев с подозрением в мошенничестве добавляет неопределённости.
🎯 ИнвестВзгляд: Идеи здесь нет.
📊 Фундаментальный анализ: ⛔ Продавать - снижение показателей в финансовой части, завышенные форвардные мультипликаторы не дают повода для другой оценки.
💣 Риски: ⛈️ Высокие - юридические сложности, растущий долг, зависимость от государственного регулирования тарифов создают высокий уровень риска.
💯 Ответ на поставленный вопрос: Вкладываться в акции ТГК-14 сейчас крайне сомнительно ввиду снижения финансовых показателей, высоких рисков и отсутствия дивидендных выплат в ближайшей перспективе.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками.
$TGKN #TGKN #Инвестиции #Рынок #Акции #Энергетика #Анализ #разбор #бизнес
Разбираем новый выпуск Атомэнергопром 001Р-10 на 5,5 лет и 10 альтернатив на рынке
АО "Атомэнергопром" - выступает холдингом, который объединяет гражданские активы государственной корпорации «Росатом». В его структуру входят предприятия полного спектра: от обеспечения ядерного топливного цикла до строительства атомных станций и выработки электроэнергии.
Таким образом, компания вносит ключевой вклад в энергетическую независимость России и прогресс её высокотехнологичного сектора.
📍 Параметры выпуска Атомэнергопром 001Р-10:
• Рейтинг: ААА (стабильный) от АКРА
• Номинал: 1000Р
• Объем: до 25 млрд рублей
• Срок обращения: 5,5 лет
• Купон: КБД + 150 б.п.
• Периодичность выплат: ежеквартально
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата книги: 22 декабря
• Начало торгов: 24 декабря
📍 Финансовые результаты МСФО за 9 месяцев 2025 года:
• Выручка: 1,17 трлн руб. (+5,6% г/г);
• Валовая прибыль: 554 млрд руб (+10,6% г/г);
• Чистая прибыль: снизилась почти в 3,9 раза по сравнению с аналогичным периодом прошлого года, до 53,51 млрд руб
• Чистый долг: уменьшился до 1,574 трлн рублей. Коэффициент чистого долга к EBITDA сократился более чем в 1,5 раза — до 1,9х против прежних 3,3х.
Кредитные рейтинги на максимальном уровне (ruAAA) от «Эксперт РА» и АКРА основаны не только на сильных финансовых показателях компании — рентабельности, операционном профиле и ликвидности.
В первую очередь они отражают стратегическую важность эмитента для государства и гарантированную поддержку на случай любых трудностей. Фактически, это рейтинг «системной значимости» игрока, которому не дадут обанкротиться.
В обращении на Московской бирже имеются 9 выпусков. Из них выделил:
• Атомэнергопром 001P-09 #RU000A10DPS2 Доходность: 15,50%. Купон: 15,10%. Текущая купонная доходность: 14,79% на 5 лет 5 месяцев, 4 раза в год.
• Атомэнергопром 001P-08 #RU000A10CT33 Доходность: 15,37%. Купон: 14,70%. Текущая купонная доходность: 14,15% на 4 года 9 месяцев, 4 раза в год.
📍 Длинные выпуски без оферт и амортизации:
• Газпром Нефть 003P-15R #RU000A10BK17 (15,27%) AАА на 4 года 3 месяца
• РЖД 1Р-38R #RU000A10AZ60 (15,21%) AАА на 4 года 2 месяца
• Газпром нефть ПАО 003P-02R #RU000A1017J5 (14,53%) AАА на 3 года 11 месяцев
• РЖД БО 001P-45R #RU000A10CDZ5 (15,22%) AАА на 3 года 6 месяцев
• Вымпелком 1Р-08 #RU000A105X80 (15,67%) AА- на 3 года 2 месяца
• СИБУР Холдинг 001Р-07 #RU000A10C8T4 (15,28%) AАА на 3 года 1 месяц
Длинные выпуски с плавающим купоном:
• РЖД 001Р-28R #RU000A106ZL5 (ААА) Купон: КС+1,2% на 4 года 9 месяцев, ежемесячно
• Аэрофлот П02-БО-02 #RU000A10CS75 (АА) Купон: КС+1,6% на 4 года 8 месяцев, ежемесячно
• Россети 001Р-11R #RU000A107CG2 (ААА) Купон: КС+1,05% на 3 года 11 месяцев, ежемесячно
• Газпром капитал выпуск 14 #RU000A1087J8 (ААА) Купон: КС+1,3% на 3 года 2 месяца, ежемесячно
• Норникель БО-001Р-07 #RU000A1083A6 (ААА) Купон: КС+1,3% на 3 года 2 месяца, ежемесячно
📍 Специально для долгосрочного инвестора: Подборка, самые доходные выпуски ОФЗ на 2026 год
По итогу: Если ориентироваться на текущие ставки, доходность новой облигации составляет примерно 15.9% годовых до погашения. Это немного выше, чем у прошлой облигации «Атомэнергопрома» с фиксированным процентом (15.5%).
Большой прибыли от перепродажи в ближайшее время ждать не стоит. Однако для инвестора, который готов держать бумагу три года и более ради регулярных купонов, она может быть интересна.
Из свежих покупок в портфеле: флоатеры Селигдар 001Р-07 и АФК Система 002P-05. Их параметры (срок и доходность) показались мне наиболее сбалансированными для моих целей. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией