Поиск
ДВМП - арабские деньги идут на Дальний Восток
Друзья, пока на западе нашей необъятной страны сохраняется угроза ударов по логистическим мощностям, решил обратить внимание на компании, которые географически защищены от подобных рисков. Сегодня на разборе Дальневосточное морское пароходство (ДВМП). Как чувствует себя бизнес, какие у него драйверы и почему в эту историю потекли арабские деньги? Давайте разбираться.
🚢 Итак, выручка ДВМП $FESH за первое полугодие 2026 года выросла на 5% до 92 млрд рублей, а вот чистая прибыль практически обнулилась. Расходы росли быстрее доходов, крепкий рубль добавил проблем, а ставки фрахта на направлении Китай - Дальний Восток оказались значительно ниже прошлогодних. Получается, бизнес работает, объемы растут, но зарабатывает на этом все меньше.
При этом с операционными показателями все неплохо. Контейнерооборот Владивостокского морского торгового порта увеличился на 10% до 427 тыс. TEU, а каботажные перевозки прибавили сразу 41%. Спрос на услуги сохраняется даже в условиях санкций. Главная проблема сейчас не в отсутствии грузов, а в низких ставках фрахта и валютной конъюнктуре.
🌍 Главный катализатор для идеи - совместное предприятие Росатома и арабской DP World. В конце лета правительственная комиссия одобрила сделку, по которой Росатом получит 51% СП, а DP World - 49%. Российская сторона внесет 92,5% акций ДВМП, арабская - денежные средства. Завершить оформление планируют до конца 2026 года. Для группы это возможность привлечь инвестиции и получить доступ к международной логистической инфраструктуре одного из крупнейших портовых операторов мира.
Формальных оснований для обязательной оферты миноритариям пока не просматривается, зато существует риск последующего делистинга акций. Для инвесторов, которые не готовы владеть внебиржевыми бумагами, перспектива неприятная. С другой стороны, участие DP World способно ускорить развитие ДВМП и проектов Северного морского пути, что в долгосрочной перспективе выглядит интересно.
💰 Правда, рассчитывать на быстрый возврат инвестиций не приходится. ДВМП исторически не платит дивиденды, а предпосылок для скорого изменения политики пока нет. Ставки фрахта, по прогнозам аналитиков, могут оставаться под давлением и в следующем году. Поэтому даже при росте грузооборота восстановление прибыли остается под вопросом.
В итоге инвестиционный кейс у ДВМП есть, но горизонт у него весьма далекий. Развитие Северного морского пути и интеграция в глобальную сеть DP World - это история скорее на ближайшее десятилетие, чем на следующий квартал. Сам по себе делистинг меня не пугает, активы от этого никуда не исчезают. Но при нынешней конъюнктуре заглядывать настолько далеко не хочется - тут бы до следующей недели дотянуть.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюс к карме.
Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов
Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.
«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.
Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.
Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.
После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.
Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.
Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.
В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.
В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.
Ключевые свойства неоактивов
Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.
🪙Т-фонды. Облигации.
Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.
Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.
Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.
- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.
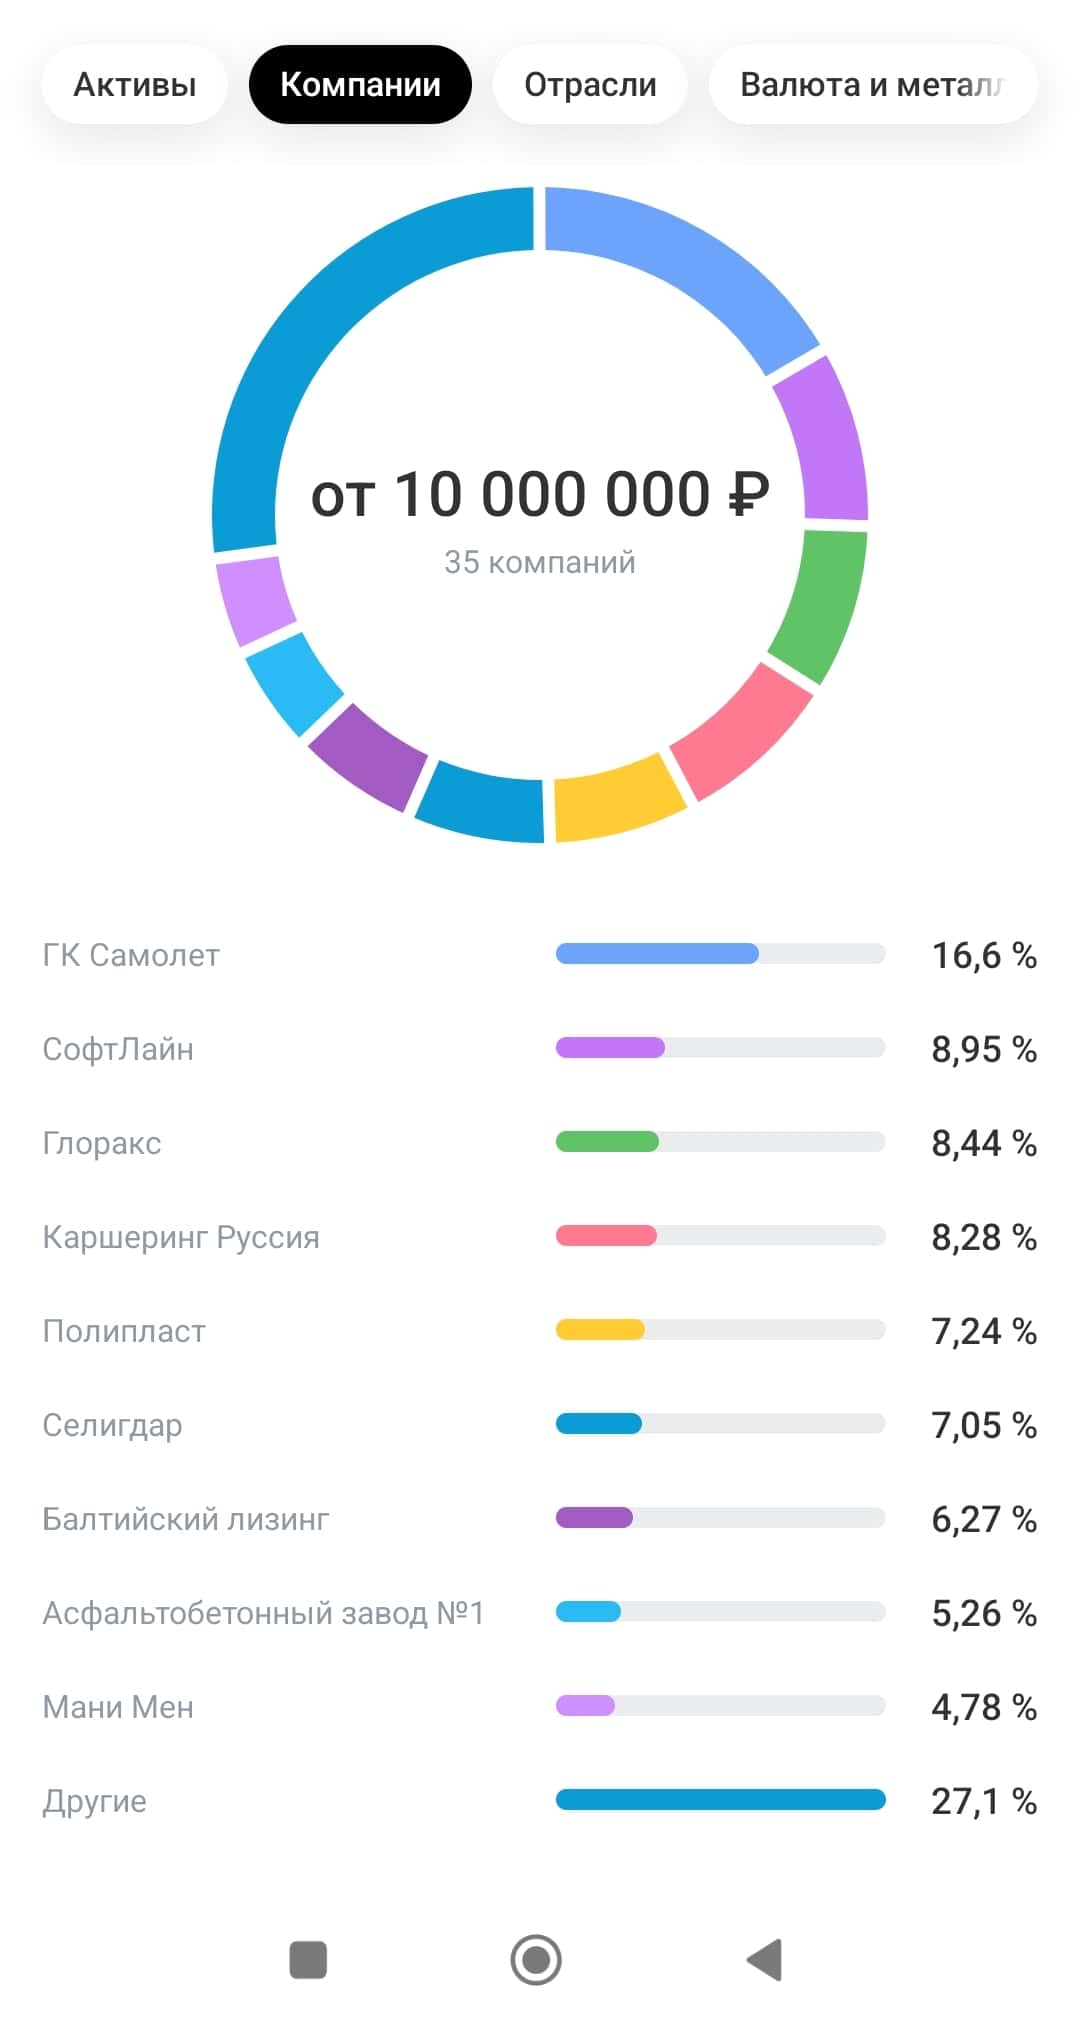
- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.
- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1
- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB
Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ПИК $PIKK установил цену выкупа акций у миноритариев при делистинге в размере 551,4 ₽ за акцию — ранее компания называла 537,9 ₽, но скорректировала цифру из-за технической ошибки.
Цена установлена в требовании мажоритарного акционера АО "Активы недвижимости", владеющего 98% акций компании.
Вопрос о делистинге вынесен на внеочередное собрание акционеров 13 октября, дата определения владельцев акций для выкупа — 20 октября.
Повышение цены выкупа после исправления ошибки снижает риски судебных споров миноритариев с мажоритарным акционером.
📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...
М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?
📊 Цифры
Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.
Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.
Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.
Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.
Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.
АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».
Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.
⚔️ Сравнение с конкурентами
Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.
Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.
DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.
Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.
🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.
$MVID $OZON $YDEX
5 способов инвестировать в золото 💰
В портфеле инвестора золото выполняет важные функции: это и диверсификация по валюте, и защитный актив в кризис.
Инвестиции в золото стоит рассматривать как долгосрочную инвестиционную стратегию.
Рассказываем 5 способов, как инвестировать в золото:
🔸Монеты и слитки
Можно купить физическое золото, но хранить его придётся в сейфе или в банке.
К плюсам этого способа можно отнести то, что физическое золото можно подержать в руках и потрогать, а также передать по наследству. Также золотой слитой или редкая монета могут стать вариантом необычного подарка.
Но и минусы здесь серьёзные: нужно поискать, где купить, а потом — нести затраты на хранение (сейф дома/ банковская ячейка). И самое обидное: физическое золото дешевеет, как только вы его купили (спрэд между покупкой и продажей).
🔹Обезличенный металлический счёт (ОМС)
Покупаете и продаёте золото в граммах, но на счёте, без физического обмена
Плюсы: удобно купить через приложение и не нужно думать о хранении. Можно купить на комфортную сумму (небольшой порог входа).
Но есть и минусы. ОМС — это отдельный счёт, который нужно открыть. Плюс спрэд никто не отменял: он меньше, чем при покупке физического золота, но всё же есть.
🔸Акции золотодобытчиков
Покупаете акции компаний, которые занимаются золотодобычей, на брокерский счёт.
С одной стороны, удобно купить через приложение брокера. Это даёт и диверсификацию по отраслям, и возможность получить дивиденды.
Но с другой стороны, в цену заложена не только стоимость золота, но и динамика компании: инвестор несёт риск падения котировок из-за аварий, санкций, убытков. И когда золото в плюсе, акции могут быть в минусе.
🔹Фьючерсы на золото
Это производный финансовый инструмент, подходит для опытных инвесторов
Цена на фьючерс зависит от цены золота, плюс он достаточно ликвиден.
Но перед тем, как начать инвестировать во фьючерсы, нужно изучить инструмент и разобраться, так как там высокие риски убытков.
☝️ Фьючерсы — это больше спекулятивная, а не долгосрочная стратегия
🔸 БПИФ на золото
Покупка биржевого паевого инвестиционного фонда (БПИФ) на золото.
Плюсы этого способа:
— динамика цены на золото в портфеле
— доступный порог входа
— сделки на брокерском счёте, не нужно думать о физическом хранении.
Минусы:
— комиссия биржи и брокера
А у вас есть золото в портфеле? Каким способом вы в него инвестируете?
Серия рекордов на СПБ Бирже: дневной объём торгов неоактивами достиг 55,94 млрд рублей
СПБ Биржа третий торговый день подряд зафиксировала новый максимум дневного объёма торгов неоактивами1. По итогам 21 августа 2026 года объём сделок с этими инструментами достиг 55,94 млрд рублей. Это на 10,27% превысило предыдущий рекорд, установленный днём ранее.
Серия рекордов началась 19 августа. Уже 20 августа объём торгов неоактивами вырос до 50,73 млрд рублей, почти вдвое превысив результат предыдущего дня, а 21 августа показатель вновь обновил исторический максимум. Всего за три торговых дня объём сделок с неоактивами составил 132,73 млрд рублей.
В топ-5 по объёму торгов вошли следующие неоактивы: BTCUSDperp, ETHUSDperp, SOLUSDperp, XRPUSDperp, NBISperp.
Последовательное обновление максимумов отражает рост торговой активности на рынке неоактивов. Неоактивы следуют за динамикой базисного актива, позволяя инвесторам работать с глобальными акциями и индексами криптовалют2 в российской инфраструктуре.
На торгах СПБ Биржи доступны 25 неоактивов на глобальные акции, в т. ч. Advanced Micro Devices, Amazon, Coinbase2, Netflix, Palo Alto Networks, Robinhood Markets, Super Micro Computer, Tesla, а также на индексы криптовалют — биткоина, эфириума, соланы, риппла и трон.
Комиссия за заключение сделок с неоактивами не взимается: инвесторы могут бесплатно открывать и закрывать позиции. Плата в рублях взимается только при переносе открытой позиции на следующий день.
«Нулевая комиссия за сделки снижает транзакционные издержки и расширяет возможности для использования активных торговых стратегий. В том числе становятся эффективнее стратегии с небольшой доходностью на одну сделку, для которых уровень комиссионных расходов имеет принципиальное значение», — отметил директор департамента срочного рынка Игорь Сокол.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные акции доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на российские акции и индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.
** — Информация адресована квалифицированным инвесторам. Сделки с неоактивами на акции Coinbase Global, Inc. Class A и индексы криптовалют доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
🏤 Мегановости 🗞 👉📰
1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.
Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.
🪙 Как сохранить и приумножить деньги за 2 года?
Задача: разместить деньги на 2 года. Сохранить и приумножить с минимальным риском, так как деньги будут нужны к определенному сроку.
Какие инструменты можно использовать?
Накопительные счета.
Озон мне предлагает 11,7-12,5 процентов.
Т-банк – 9%. Альфа – вообще 6%, но если выполнить какие то условия, то 9,5%.
Пожалуй воздержусь от предложения Альфы и Т. $T $OZON
Напоминаю, что текущая ключевая ставка – 14,25%. Не хотелось бы размещать деньги сильно ниже этого процента. Некоторые банки предлагают доходность 12-13 % на 2-3 месяца, а потом все становится хуже. Если деньги могут понадобится в течение этого срока, то можно воспользоваться. А если только в конце, то можно поискать другие варианты.
Вклады.
Озон, срок 2 года – ставка 11,8 %.
У Озона есть еще ЦФА на 1 год под 16,5 процентов, но там нужно вычитать налог, так что доходность будет ниже ( в районе 14,3%).
Альфа – 14,7 %, но процент будет меняться вместе со ставкой.
Т-банк – 11,6%.
На Финуслугах предлагают вклады в районе 13% на 2 года. Если пишут о вкладах под 25-30%, то это в основном на 2-3 месяца. Альфа предлагает повышенную ставку, если вы откроете счет ПДС у них. Но я пожалуй пропущу.
Фонды ликвидности.
За последний год фонды ликвидности дали такую доходность:
Вим-ликвидность – 17%, Денежный рынок от Т – 16%. Есть еще фонды от Атон, Сбера, Альфа. Доходность сопоставимая, немного меняется комиссия и доходность.
Но у Т почему то одна из самых высоких комиссий – почти 1,2% от СЧА. $LQDT $TMON
Облигации.
В ОФЗ можно получать доходность на уровене 14-15% на 2 года ( минус налоги). Что в целом неплохо. Можно повысить эту доходность до почти 20%, если уже покупать корпоративные облигации, но тогда и риск для портфеля будет расти.
Но есть истории с относительно не высоким уровнем риска: Сбер, РЖД, Х5, Газпром нефть, Яндекс.
Пример: Сбер 001Р-51, ОФЗ 26236, Европлан 001Р-09.
$SU26236RMFS8 $RU000A10DS74 $RU000A10ASC6
Акции.
Риск – высокий. Можно купить весь индекс Мосбиржи и ждать с моря погоды. Может быть он вырастет на 50% за 2 года, а может упадет ниже 2000. Слишком много неизвестных.
Отдельные акции:
Сбер - прогнозы на год в среднем – 400 р за акцию + дивиденды за 2 года 40+40 рублей. Итого +60 % процентов за 2 года. Неплохо, но это пока только прогнозы. Поэтому все таки лучше инструменты с фиксированной доходностью. $SBER
🪙 Самый надежный вариант – это комбинация вариантов.
Например: вклад, фонд ликвидности и облигации. Например по 1/3 в каждый инструмент.
Если сумма большая, то разделение еще и позволит меньше привлекать внимание (санитаров) банков, государства и обходить различные заморозки и блокировки по ФЗ. Если конечно вы не хотите тратить время и нервы и объяснять происхождение средств.
Если хотите большую доходность, то можно увеличить долю облигаций или вообще уйти в сторону ВДО, но тогда риски для портфеля будут расти. А нам главное донести эти деньги в целости и сохранности.
Займер покупает не платежную систему. Займер покупает клиентов.
Сегодня Займер $ZAYM сообщил о приобретении 50% платежной системы БЭСТ за 587 млн руб. Но давайте по порядку. После IPO компания последовательно расширяет периметр группы. Сначала "Селлер Капитал", потом банк "Евроальянс", затем Таксиагрегатор и IntellectMoney. Покупка доли в БЭСТ выглядит логичным продолжением этой стратегии, однако в этот раз компания получает не только новый актив, но и доступ к совершенно новой аудитории клиентов.
По данным компании, объем трансграничных переводов физических лиц уже превышает 3 трлн руб. в год. За этими цифрами стоят миллионы людей, которые регулярно отправляют или получают деньги между Россией и другими странами. Это иностранные граждане, работающие в России, студенты, россияне, проживающие за рубежом, и другие пользователи международных переводов. Именно эта аудитория становится для Займера новой точкой роста.
Почему это может быть интересно❓️
Компания прямо говорит, что рассматривает денежный перевод как первую точку контакта с клиентом. Логика здесь довольно простая. Человек приходит в систему не за займом, а чтобы отправить или получить деньги. При этом он уже проходит идентификацию, формирует историю операций и оставляет достаточно данных для оценки своего финансового профиля. В результате группа получает клиента, которого не нужно искать через рекламу и привлекать с нуля.
Дальше такому пользователю можно предложить другие сервисы: электронный кошелёк Qplus, банковские продукты, кредитование или платежные решения. Поэтому для Займера комиссия за перевод может оказаться не самым важным источником дохода. Намного интереснее потенциальная возможность построить долгосрочные отношения с этой аудиторией.
📌 Ещё один элемент большой конструкции
Отдельно обращает на себя внимание участие Fusion Factor Fintech и АО "КИВИ". Именно КИВИ на протяжении многих лет была технологическим партнером БЭСТ и участвовала в развитии её инфраструктуры. Ранее я уже высказывала предположение, что Займер активно присматривается к активам, связанным с экосистемой КИВИ. Покупка БЭСТ выглядит ещё одним подтверждением этой идеи. Компания не просто расширяет линейку сервисов, а последовательно усиливает свои компетенции в платежной инфраструктуре и транзакционном бизнесе.
Покупка БЭСТ интересна ещё и тем, что хорошо вписывается в общую картину последних лет. Займер уже давно не ограничивается развитием только микрофинансового бизнеса. Сегодня в группе объединены микрокредитование, предпринимательское финансирование, банк, электронный кошелёк, платежные сервисы и теперь международные денежные переводы.
Что важно инвесторам❓️
При этом некоторые вопросы по сделке пока остаются без ответа. Компания не раскрывает финансовые показатели БЭСТ, поэтому оценить её как самостоятельный бизнес сегодня довольно сложно. Однако, судя по комментариям менеджмента, основной акцент делается не на текущих результатах платежной системы, а на её роли в построении многопродуктовой финансовой платформы.
Вероятно, инвесторы будут внимательно следить за тем, как покупка БЭСТ отразится на бизнесе Займера в целом. Насколько успешно получится работать с новой аудиторией и какие дополнительные возможности откроет эта сделка для других сервисов группы, станет понятно уже по мере её интеграции.
Для инвесторов сделка интересна ещё и тем, что платежный и транзакционный бизнес традиционно оценивается рынком по более высоким мультипликаторам, чем классическое микрокредитование. Поэтому важным будет не только финансовый результат самой БЭСТ, но и то, насколько успешно Займер сможет монетизировать новую клиентскую аудиторию.
❓Как считаете, что для финансовой компании выгоднее: каждый раз покупать нового клиента через рекламу или один раз купить инфраструктуру, которая приводит таких клиентов годами?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ X5 $X5 рекомендовал выплатить 245 ₽ на акцию за 2025 год — доходность составит 10%.
Последний день покупки под выплату — 6 июля, финальное решение акционеры примут 26 июня.
Акции отреагировали ростом более чем на 3%, достигнув на пике 2 470 ₽.
Вместе с промежуточными выплатами суммарные дивиденды за 2025 год составят 613 ₽ на акцию.
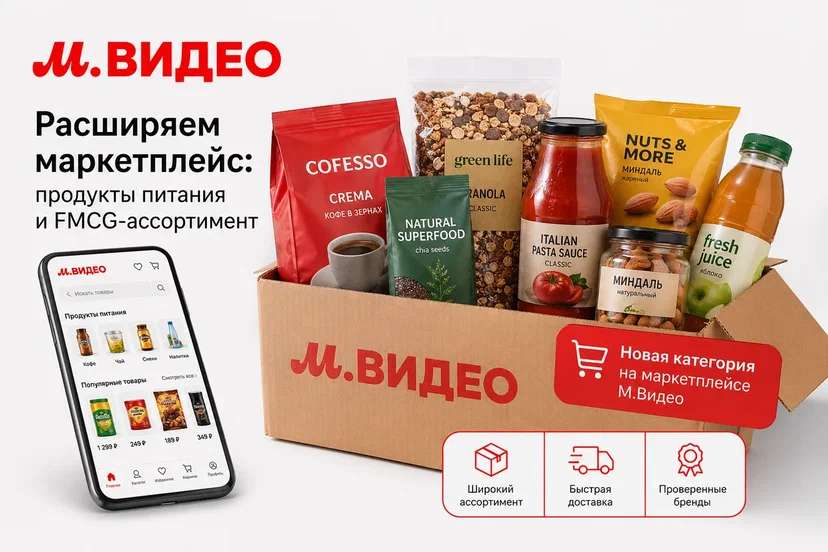
М.Видео расширит собственный маркетплейс продуктами питания и FMCG-ассортиментом
М.Видео объявляет о скором запуске на собственном маркетплейсе новой категории товаров повседневного спроса — продуктов питания включая напитки, снековую продукцию, специализированное питание, суперфуды и сопутствующий FMCG-ассортимент. Развитие food-сегмента стало очередным этапом масштабирования мультикатегорийной платформы Компании и расширения сценариев регулярных покупок для более чем 80-миллионной клиентской базы М.Видео.
Генеральный директор Компании М.Видео Владислав Бакальчук:
«Мы последовательно превращаем М.Видео в мультикатегорийную платформу, которая закрывает для клиента существенно больше повседневных сценариев, чем классическая покупка техники. Выход в FMCG-сегмент — это логичное продолжение стратегии расширения маркетплейса и увеличения частоты контакта с нашей аудиторией. Если холодильник или планшет человек меняет раз в несколько лет, то еду - покупает практически ежедневно. Для производителей и поставщиков мы предлагаем не просто дополнительный канал продаж, а готовую инфраструктуру с качественным фулфилментом, низкой логистической нагрузкой, понятной экономикой и высоким доверием со стороны покупателей. Уверены, что после подключения первых крупных брендов категория будет масштабироваться ускоренными темпами».
Продажи в новой категории стартовали с кофейного направления. На текущий момент ассортимент только в сегменте кофе уже превышает 200 SKU. С мая 2026 года М.Видео приступит к активному расширению предложения за счет подключения новых продавцов и вывода дополнительных товарных направлений: чая, сиропов, шоколада, конфет, батончиков, печенья, орехов, соусов, продуктов для здорового питания, безалкогольных напитков, консервации и других востребованных позиций.
В настоящее время к категории уже подключены и находятся в стадии запуска десятки производителей и поставщиков, включая бренды кофе, чая, снеков, кондитерской продукции, бакалеи и напитков. Компания также ведет активные переговоры с рядом крупных FMCG-производителей и дистрибуторов, заинтересованных в выходе на новую площадку с готовой логистической и складской инфраструктурой.
Одним из ключевых преимуществ М.Видео для продавцов FMCG-товаров становится готовая модель фулфилмента. Компания располагает складскими мощностями класса А и А+, адаптированными под прием и хранение новой категории, включая отдельные виды мясосодержащей продукции. Для партнеров действуют специальные условия подключения: комиссия составляет 15,5%, эквайринг — 1,5%, приемка на склад М.Видео предоставляются бесплатно, хранение товаров также бесплатно до 30 июня 2026 года. Дополнительным конкурентным преимуществом выступает одна из самых низких на рынке ставок логистики для компактных товаров: 50 рублей за первый литр, 50 рублей за второй литр и 4 рубля за третий и каждый последующий литр. Такой формат делает площадку особенно привлекательной для низкого и среднего ценового сегмента FMCG.
Развитие категории также опирается на существующий потребительский спрос внутри экосистемы М.Видео. По оценке Компании, покупатели активно реагируют на расширение нетехнического ассортимента, а наличие продуктов питания и товаров ежедневного потребления позволяет формировать кросс-категорийные покупки, готовые наборы и дополнительные сценарии регулярного взаимодействия с платформой. Первые результаты подтверждают высокий потенциал направления: например, бренд Cofesso менее чем за три недели после размещения на площадке обеспечил продажи почти на 1 млн рублей, при этом ряд товарных позиций демонстрировал полную выборку складского остатка.
До конца 2026 года Компания планирует кратно увеличить число продавцов в food-сегменте, расширить ассортимент до нескольких тысяч SKU и интегрировать категорию в единую механику мультикатегорийных предложений, акций и персонализированных рекомендаций на маркетплейсе. Запуск FMCG-направления станет одним из дополнительных драйверов роста собственного 3P-бизнеса и укрепит позиции М.Видео как мультикатегорийной платформы для широкого спектра повседневных покупок.
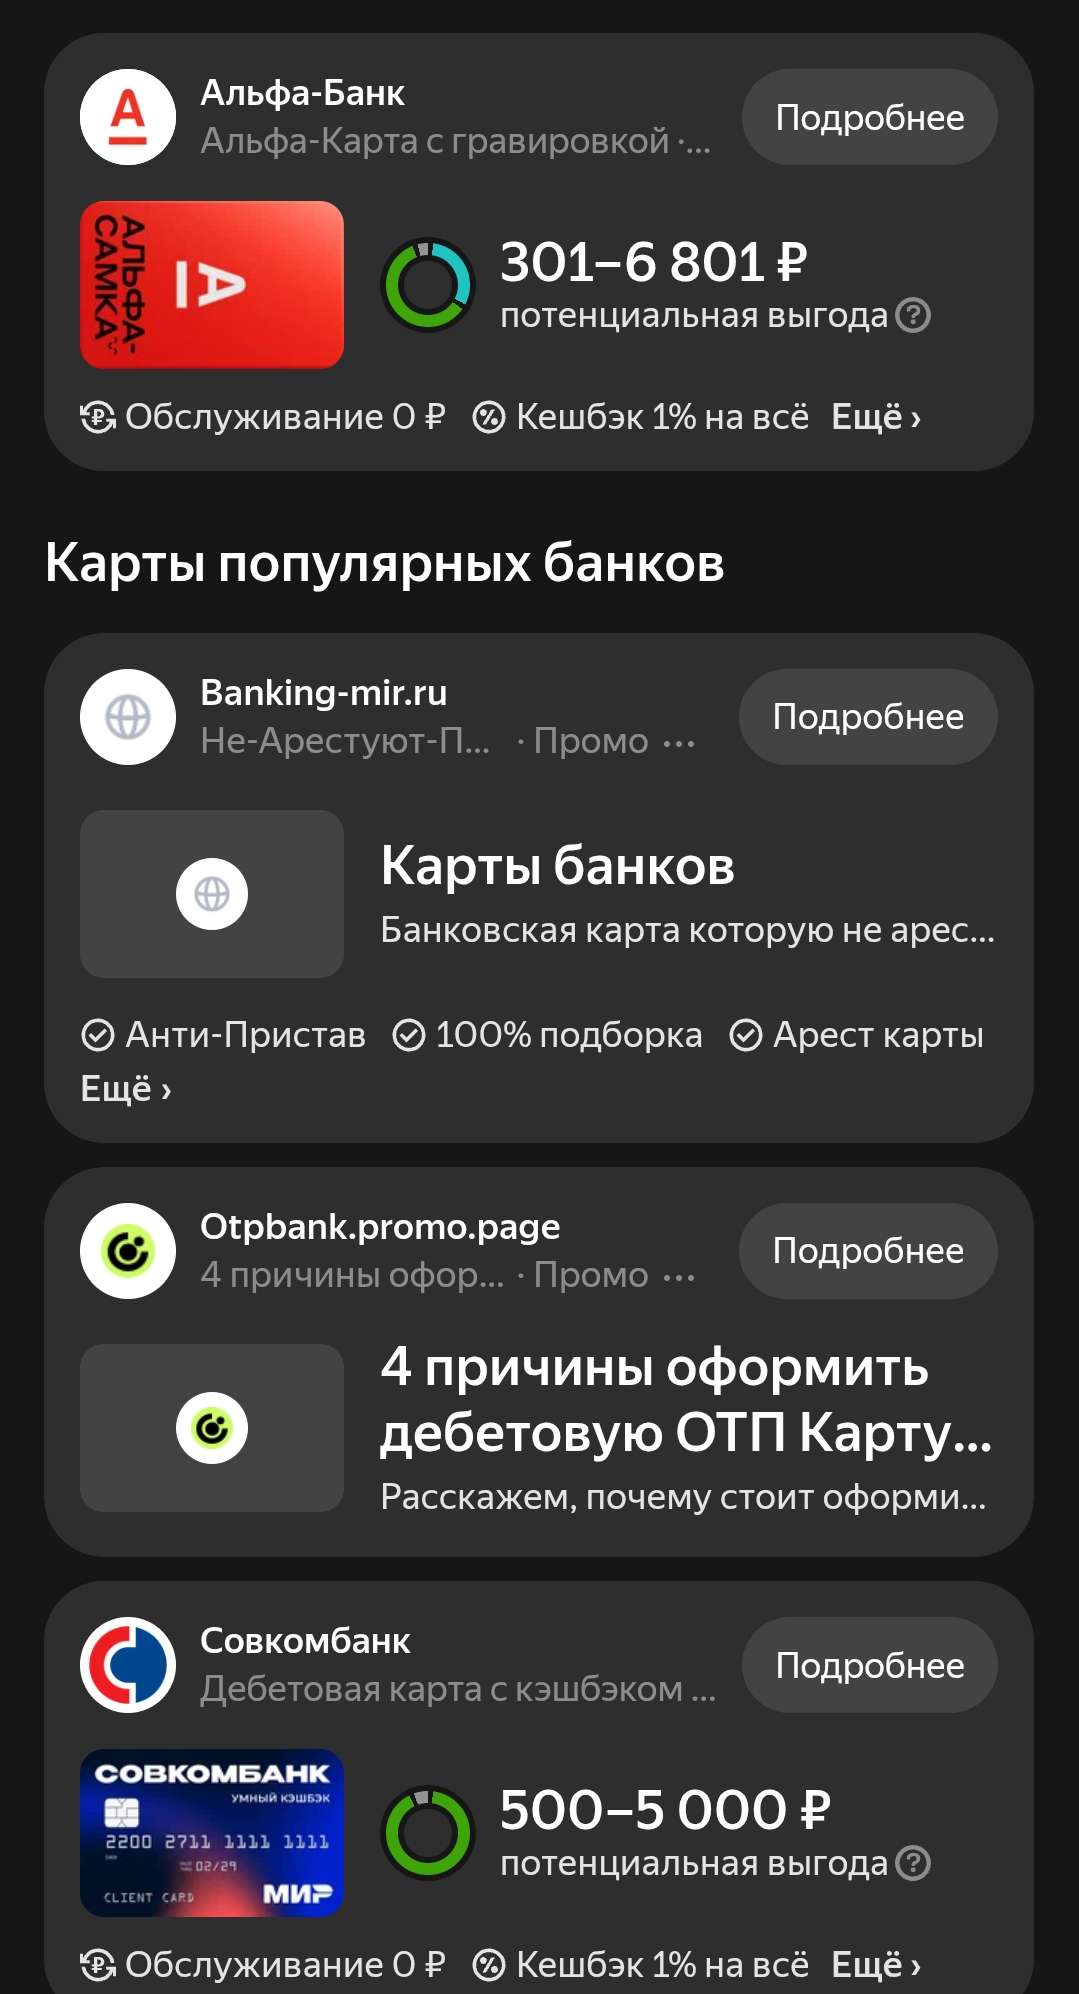
🪙 Как выбрать дебетовую карту с максимальным кешбэком?
Выбрать дебетовую карту с максимальным кешбэком непросто — банки используют много разных схем и ограничений. Лучшего универсального варианта не существует: здесь всё решает ваш личный стиль трат. Понимая, как работают разные программы лояльности, вы сможете найти карту, которая будет максимально выгодна именно вам.
🧐 Как работает кешбэк?
· Размер и лимиты кешбэка: Высокий процент нередко ограничен потолком возврата в месяц (например, 3–5 тыс. рублей). Также есть категории операций (снятие наличных, переводы), на которые кешбэк не начисляется.
· Формат начисления: Кешбэк может быть рублями, которые можно потратить сразу, или баллами с определённым курсом конвертации (иногда 1 балл ≠ 1 рублю).
· Стоимость обслуживания: Иногда карта бесплатна при выполнении условий (определённый остаток или оборот), иначе банк берёт комиссию, которая может «съесть» кешбэк.
· Процент на остаток: Если на счёте часто задерживаются деньги, ищите карту с высоким процентом на остаток. Это увеличит общую выгоду.
💡 Как выбрать лучшую карту для себя?
· Проанализируйте свои траты: Посмотрите выписку за 2-3 месяца, чтобы понять, на какие категории (супермаркеты, рестораны, АЗС, аптеки) у вас уходит больше всего денег.
· Используйте несколько карт: Заведите 2-3 карты с разными категориями повышенного кешбэка. Например, одной оплачивайте продукты, другой — такси и кафе.
· Следите за акциями: Многие банки временно повышают кешбэк до 30-50% у партнёров или запускают акции с возможностью выиграть 100% кешбэка.
· Учитывайте плату за обслуживание: Если ежемесячная комиссия (например, 99 ₽) превышает ваш кешбэк, ищите бесплатную альтернативу.
• Подсчитать выгоду от конкретных трат можно в Поиске Яндекса по финансам.
https://yandex.ru/finance/debitcard?tab=cashback_calculator
Там можно указать свои примерные траты за месяц, а сервис сам выдаст лучшие предложения для вас.
• Читайте отзывы, они тоже помогают выбрать и понять реальный опыт использования продукта. $YDEX
Надеюсь, это сравнение поможет вам сориентироваться в предложениях и выбрать наиболее выгодный вариант.
🪙 ЗПИФ «Индустриальный»: стоит ли вкладываться в склады?
Мне нравятся фонды, или правильнее сказать " Нравились". Особенно после прочтения книги Джона Богла. Покупаешь фонд, он растёт, а ты платишь небольшую комиссию и всё счастливы. Я даже пытался собрать портфель из фондов. Потом была заморозка и вот это вот всё. Плюс некоторые компании стали увеличивать комиссию...
В общем всё инвестирование в фонды разбилось о нашу суровую реальность. Комисии - высокие, надёжность - какая ещё надёжность?
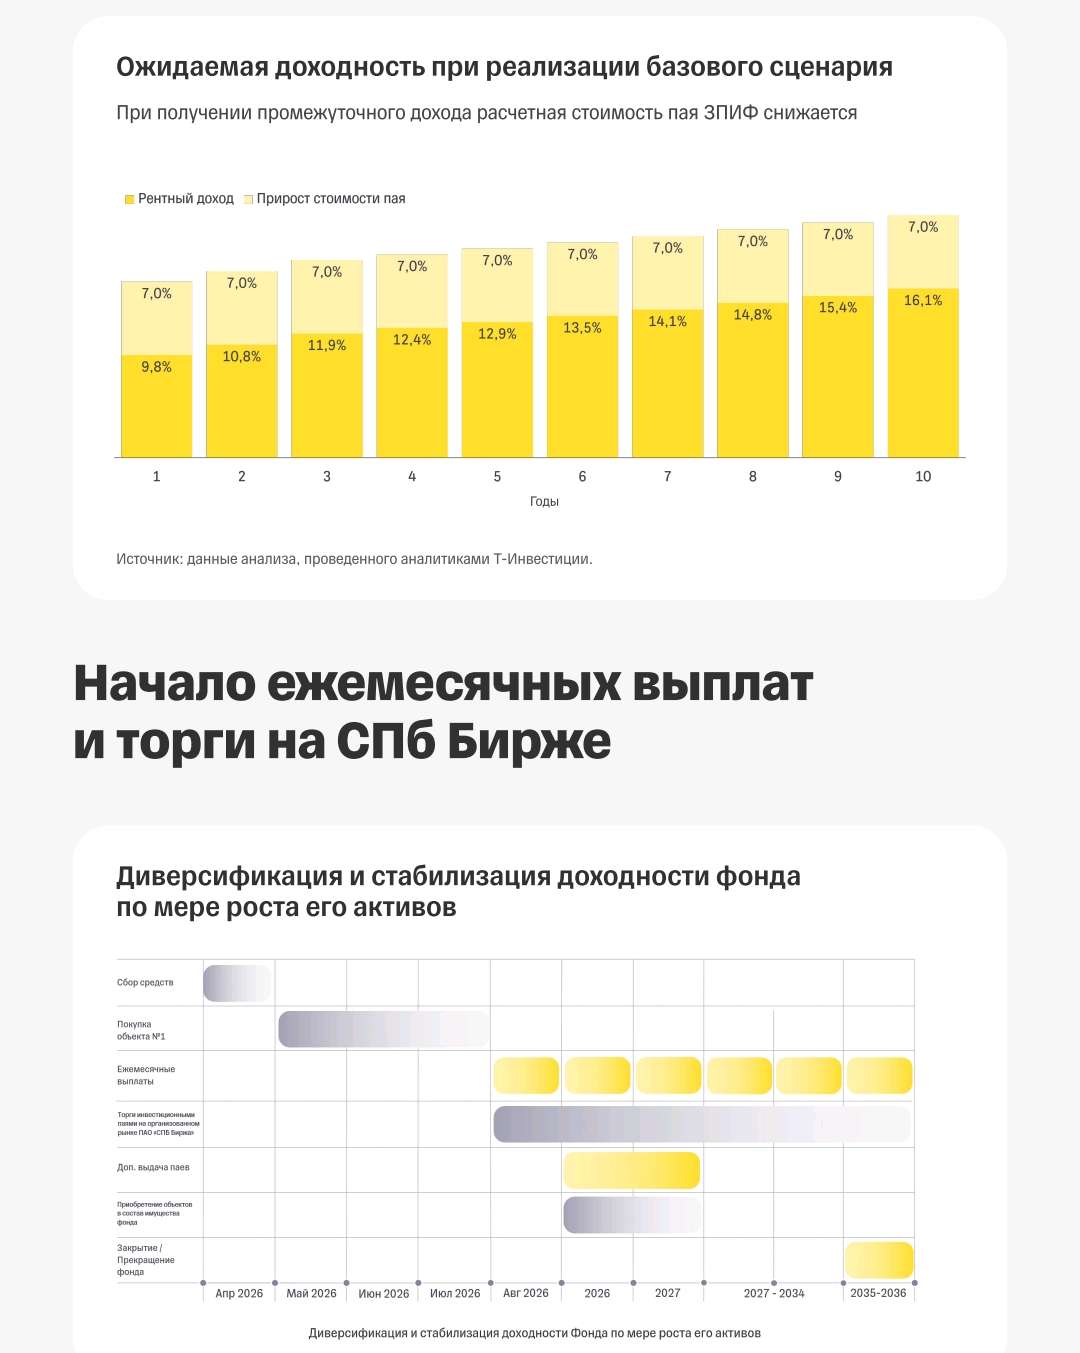
В Т-Инвестициях проходит размещение ЗПИФа недвижимости «Индустриальный». Ориентир цены пая — 100 500–101 000 ₽, сбор заявок до 24 апреля. Посмотрел - послушал презентацию. Выводы ниже.
Зачем покупать паи фондов недвижимости?
Ранее фонды недвижимости ( и сейчас тоже) давали неплохую доходность: Парус, Рентал и др.
Ставки аренды на склады класса А в Московском регионе: 10 тыс. руб./кв. м в год (–30% год к году). Дёшево. 👍
Спрос за 1-й квартал 2026 года рухнул на 58% — минимум за 5 лет. Можно предположить, что это дно цикла. Но про второе дно не забываем.
Сколько можно заработать?
От 16 до 23 % в год. В теории. 23 - это как мне кажется очень оптимистичный сценарий. Наверное будет +- средняя доходность 16-20 процентов, но и это хорошо на текущем рынке.
🪙 Слабые стороны фонда:
Комиссия УК. За управление - 1 % от СЧА, и 10 % от успеха ( от дохода фонда). Есть ещё единоразовые комисии: 10 % - от разницы между покупкой и продажей объектов фонда. 5 % - от суммы кредита, привлеченного на погашение паев фонда. Суммарно будет выходить в районе 12-13 % от дохода фонда ( по мнению экспертов). Мне кажется, что это не мало, хотя говорят что у конкурентов ещё выше. Желательно это проверить.
Риск дальнейшего падения. Могут ли цены пойти вниз? Конечно да.
- Ликвидность. Можно вспомнить фонды недвижимости от Т. Продать их не так то просто. Ликвидности не хватает. Об этом я ранее писал.
Плюс цены гуляют - фонд Лужники: цена 1800 р, продать можно за 1400 на вторичном рынке. Это как вообще? Есть официальная цена, а есть реальная?
У второго фонда недвижимости Рэдс такая же ерунда с ценой - разниуа ценой с ценой в стакане почти 20 %. Как с этим работать ( и жить потом)?
Не будет ли с этим фондом так же?
- Цена. 100 к за пай фонда - это дорого. Почему бы не сделать дешевле? В фондах Парус цена на старте была в районе 1-6 тыс рублей.
Проще зайти-выйти и докупать тоже.
Больше клиентов - больше денег.
Заходите сейчас, а первые выплаты получаете в августе. Пока купят объект, пока заедет арендатор... Дело не быстрое, а деньги будут заморожены. И зачем оно надо, если можно найти другой фонд или положить деньги на вклад, а потом купить на вторичном рынке?
С августа 2026 паи ЗПИФа начнут торговаться на СПБ Бирже. А Спб - это лучшая биржа в мире. Мы знаем и помним товарища Горюнова. Мне кажется, что его нужно высечь или отлить в граните.
В общем, негатива накидал, фонд -🔥
Вывод:
Инвестиции в фонд можно рассматривать как диверсификацию портфеля. Хотя есть аналоги, которые на рынке не первый год.
Основных проблемы у фонда 4 шт: цены, комисии, ликвидность, заморозка денег до августа 2026 ( первые выплаты). Опять же, это всё на мой взгляд.
Есть и плюсы - это возможная доходность и разворот рынка, тогда всё начнёт расти.
Возможно у вас другой подход и для вас минусы фонда не так существенны.
Никого не агитирую за или против. Инвестировать в данный фонд пока не планирую.
🏢 ГК Самолет. Высота полёта ограничена долговой нагрузкой 🤷♂️