Поиск
ДВМП - арабские деньги идут на Дальний Восток
Друзья, пока на западе нашей необъятной страны сохраняется угроза ударов по логистическим мощностям, решил обратить внимание на компании, которые географически защищены от подобных рисков. Сегодня на разборе Дальневосточное морское пароходство (ДВМП). Как чувствует себя бизнес, какие у него драйверы и почему в эту историю потекли арабские деньги? Давайте разбираться.
🚢 Итак, выручка ДВМП $FESH за первое полугодие 2026 года выросла на 5% до 92 млрд рублей, а вот чистая прибыль практически обнулилась. Расходы росли быстрее доходов, крепкий рубль добавил проблем, а ставки фрахта на направлении Китай - Дальний Восток оказались значительно ниже прошлогодних. Получается, бизнес работает, объемы растут, но зарабатывает на этом все меньше.
При этом с операционными показателями все неплохо. Контейнерооборот Владивостокского морского торгового порта увеличился на 10% до 427 тыс. TEU, а каботажные перевозки прибавили сразу 41%. Спрос на услуги сохраняется даже в условиях санкций. Главная проблема сейчас не в отсутствии грузов, а в низких ставках фрахта и валютной конъюнктуре.
🌍 Главный катализатор для идеи - совместное предприятие Росатома и арабской DP World. В конце лета правительственная комиссия одобрила сделку, по которой Росатом получит 51% СП, а DP World - 49%. Российская сторона внесет 92,5% акций ДВМП, арабская - денежные средства. Завершить оформление планируют до конца 2026 года. Для группы это возможность привлечь инвестиции и получить доступ к международной логистической инфраструктуре одного из крупнейших портовых операторов мира.
Формальных оснований для обязательной оферты миноритариям пока не просматривается, зато существует риск последующего делистинга акций. Для инвесторов, которые не готовы владеть внебиржевыми бумагами, перспектива неприятная. С другой стороны, участие DP World способно ускорить развитие ДВМП и проектов Северного морского пути, что в долгосрочной перспективе выглядит интересно.
💰 Правда, рассчитывать на быстрый возврат инвестиций не приходится. ДВМП исторически не платит дивиденды, а предпосылок для скорого изменения политики пока нет. Ставки фрахта, по прогнозам аналитиков, могут оставаться под давлением и в следующем году. Поэтому даже при росте грузооборота восстановление прибыли остается под вопросом.
В итоге инвестиционный кейс у ДВМП есть, но горизонт у него весьма далекий. Развитие Северного морского пути и интеграция в глобальную сеть DP World - это история скорее на ближайшее десятилетие, чем на следующий квартал. Сам по себе делистинг меня не пугает, активы от этого никуда не исчезают. Но при нынешней конъюнктуре заглядывать настолько далеко не хочется - тут бы до следующей недели дотянуть.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюс к карме.
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
Инарктика. Отчет за 1 пол 2026 по МСФО
Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71
Что нравится:
▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);
Что не нравится:
▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).
Мой итог:
Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).
Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.
Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).
За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).
FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.
Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.
Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).
Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).
Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 333 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.
Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.
Русал предлагает удешевить алюминий на 40-100$ за тонну — а ФАС формулу не согласовала · Мегановости
1️⃣ Русал $RUAL предложил с 1 октября 2026 года изменить формулу цены первичного алюминия на внутреннем рынке.
Европейскую премию Роттердама заменит взвешенная комбинация котировок LME, региональных премий трех экспортных групп и индекса Шанхайской биржи SHFE.
Веса задает структура экспорта компании: 68,5% — Азия, 24% — Европа, Африка и Ближний Восток, 5,8% — Китай, 1,7% — Америка.
Компания оценивает снижение цен для внутренних потребителей на 40-100$ за тонну.
ФАС заявила, что формулу не согласовывала, а покупатели критикуют нехватку защиты от будущего роста цен.
Пока ведомство не согласовало методику, обещанное удешевление остается заявкой, а не ценой в контрактах.
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?
Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.
Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.
Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.
Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.
На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.
Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.
Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.
Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.
В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.
• Лидеры: ЕвроТранс #EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).
• Аутсайдеры: Самолет #SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).
21.09.2026 - понедельник
• #YDEX закрытие реестра по дивидендам 110 руб
• #DIAS закрытие реестра по дивидендам 16 руб
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Газпром. Отчет за 2 кв 2026 по МСФО
Тикер: #GAZP
Текущая цена: 96.5
Капитализация: 2.28 трлн
Сектор: Нефтегаз
Сайт: https://www.gazprom.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.83
▫️ P/BV - 0.12
▫️ P/S - 0.23
▫️ ROE - 6.3%
▫️ ND/EBITDA - 1.92
▫️ EV/EBITDA - 2.6
▫️ Акт/Обяз - 2.51
Что нравится:
▫️ рост выручки на 14.8% г/г (2.18 → 2.5 трлн);
▫️ положительный FCF +8.5 млрд против -20.1 млрд во 2 кв 2025;
▫️ чистый долг вырос на 3.4% к/к (6.21 → 6.42 трлн), но ND/EBITDA улучшился с 2.03 до 1.92;
▫️ нетто фин доход +88.6 млрд против расхода -60.5 млрд за 1 кв 2026;
▫️ чистая прибыль выросла на 63.9% г/г (340.1 → 557.2 трлн);
▫️ деб. задолженность снизилась на 16.2% к/к (1.38 → 1.15 трлн);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплата дивидендов в размере 50% от чистой прибыли по МСФО скор. на курсовые разницы и обесценение активов. Дивиденды могут быть меньше, если отношение ND/EBITDA > 2.5.
По прогнозам дивидендов за 2026 год не ожидается.
Мой итог:
Выручка по сегментам за 2 квартал (г/г в млрд ):
▫️ газовый бизнес +15.4% (1206 → 1394 млрд);
▫️ нефтяной бизнес +17.2% (959 → 1124 млрд);
▫️ электро-энергетический бизнес +15% (131 → 151 млрд);
▫️ прочее -3.3% (40 → 39 млрд).
В сравнении с прошлым годом доля внутренних продаж в газовом бизнесе изменилась с 28.3 до 27.6%, в нефтяном - с 53.9 до 48.8%. Логично предположить, что компания во 2 квартале получила больше экспортной выручки на фоне хорошей конъюктуры, связанной с ситуацией вокруг Ормузского пролива. За полгода общая выручка увеличилась на 6.3% г/г (4990 → 5302 млрд).
Чистая прибыль выросла сильнее выручки за счет улучшения операционной рентабельности с 15.8 до 23.4% и снижения эф. ставки налога на прибыль (22% vs 26.1% во 2 кв 2025). За полгода прибыль снизилась на 9.8% г/г (1034 → 933 млрд).
За 2 квартал FCF положительный в отличии от 2025 года, благодаря более сильной динамики снижения кап. затрат (-14.9% г/г, 504.5 → 429.5 млрд) в сравнении с OCF (-9.6% г/г, 484.4 → 438 млрд). Вообще, на весь год Capex планируется в размере 2.7 трлн (за 1 пол получается 31% от этой суммы), так что все кап. затраты еще впереди. Хотя, возможно, это сумма с учетом капитализированных процентов, которых за полгода набралось уже 350 млрд. Тогда Газпром "идет" примерно по графику.
Долговая нагрузка продолжила снижаться и ND/EBITDA наконец-то ушел ниже 2. Хотя все же сумма долга смущает.
2 квартал получился лучше субъективных ожиданий, поэтому и ожидаемая прибыль за весь года стала больше (примерно 1.74 трлн). Это дает P/E 2026 = 1.31. Если бы компания заплатила 50% от чистой прибыли, то дивиденд мог бы составить 36.7 руб (ДД 38.06% от текущей цены). Но пока это выглядит каким-то фантастическим раскладом. Большинство аналитиков вообще не ждет дивиденд за 2026 год с учетом имеющейся немалой долговой нагрузки и будущих затрат на проекты.
С одной стороны, Газпром стоит очень дешево для такого уровня компании. Даже если фактическая прибыль по году будет меньше, то форвардный P/E не превысит 1.5 при стоимости примерно в 0.3 баланса. Есть планы поставок в Китай по дальневосточному маршруту с объемом 12 млрд куб м в год, плюс увеличение поставок по Силе Сибири до 44 млрд куб.
С другой стороны, эти дополнительные объемы примерно соответствуют тем, что могут выпасть, если ЕС действительно откажется от газа, поступающего сейчас по Турецкому потоку, с осени 2027. Воспользоваться текущей ситуацией в ЕС (низкая заполненность ПХГ и высокие цены на газ) не получится в полной мере, так как уже почти уперлись в пропускную способность Турецкого потока, а в перезапуск ветки Северного потока не верится. Наверное, будут увеличены поставки СПГ, но вряд ли в каких-то значимых объемах.
Да, есть (а точнее будет) "Сила Сибири - 2", который теперь называется "Сила Байкала". Но это проект долгосрочный, который изначально "принесет" повышенный Capex и только после нескольких лет уже прибыль. Плюс по нему пока не получается окончательно договориться с Китаем.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 122 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
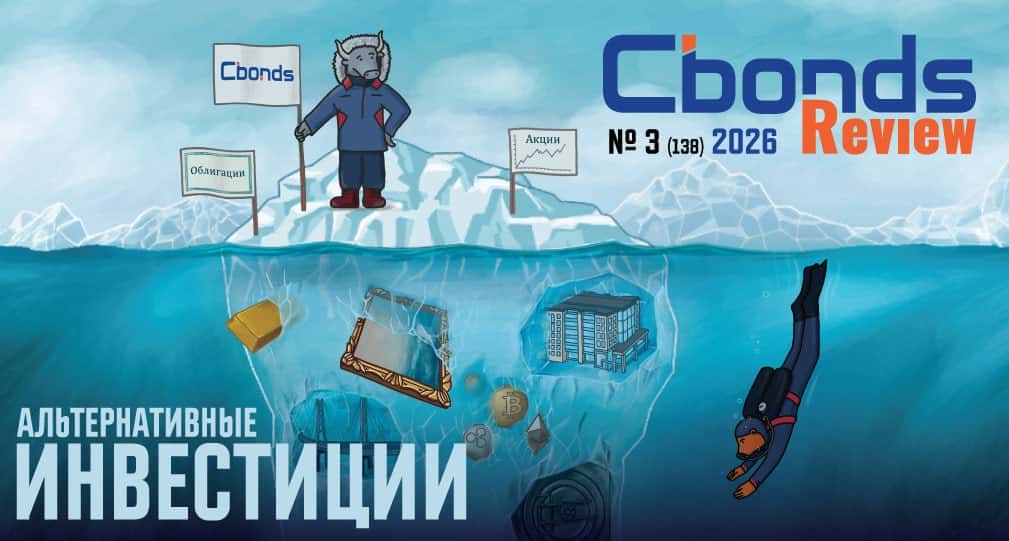
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON выросли на Московской бирже после заявления Путина о запуске на Дальнем Востоке пилотного проекта упрощенных госзакупок, в том числе через маркетплейсы.
К середине дня бумаги подорожали на 5,87%, до 2 533,5 ₽, в моменте рост достигал 7,29%, до 2 567,5 ₽ за акцию.
Ozon стал лидером роста в индексе Московской биржи.
На пленарной сессии ВЭФ Путин отметил, что речь идет о своего рода "микрореформе", которая позволит учреждениям приобретать нужное напрямую, без бюрократии.
Регуляторные послабления для госзакупок через маркетплейсы могут стать новым каналом роста для Ozon, если пилот распространят за пределы Дальнего Востока.
🏤 Мегановости 🗞 👉📰
1️⃣ Ozon $OZON , Wildberries и "Яндекс Маркет" — сервис Яндекса $YDEX — начали принимать оплату цифровыми рублями в приложениях на Android.
С 1 сентября граждане открывают цифровые кошельки через 12 банков, переводы идут без комиссии при лимите 300 000 ₽ в месяц.
Подключение крупнейших маркетплейсов ускоряет практическое распространение цифрового рубля раньше готовности инфраструктуры для бизнеса.