Поиск

ИИ-агенты ВИ.ру: экономим время, развиваем сервис


Пока одни спорят, заменит ли ИИ человека, мы доверяем ему рутину. Последовательно, без революций: обучили топ-менеджеров, потом всю команду, создали внутренний центр компетенций и развернули собственные языковые модели. В итоге получили более 20 ИИ-агентов, которые экономят 9 тыс. рабочих часов ежемесячно.

Где ИИ уже работает:

🔺 Оптимизация ассортимента
Совместный проект с МФТИ, о котором рассказывали здесь. Обученная модель находит аналоги и формирует матрицу без дублей — общее число позиций сократилось на 30–50% без потери выручки.
🔺 Подбор SKU
ИИ-агент по подбору помогает закрывать большие В2В-заказы за минуты и экономит более 7,5 тыс. человеко-часов в год.
🔺 Развитие цифровых решений для B2B в партнерстве со Сбером
В сентябре мы провели первую стратегическую сессию совместной команды. В числе наработок для ВИ.ру: ИИ-ассистент поддержки и продаж, автоматизация и скоринг почтовых сообщений CRM, мессенджеров и звонков, дорожная карта стратегических инициатив — от запуска новых продуктов до изменений во внутренних процессах.

💬 «Нам важно, чтобы ИИ-технологии решали конкретные задачи бизнеса: сокращали время на обработку заказа и повышали качество взаимодействия с клиентами», — Антон Дегтярёв, директор по маркетингу ВИ.ру.

ИИ для нас — не эксперимент, а работающий инструмент управления затратами и эффективностью.

Как оцениваете наш подход? Ставьте реакции и делитесь мнением в комментариях!

#ВИ_tech #новостикомпании #быстреерынка

ИИ-агенты ВИ.ру: экономим время, развиваем сервис

ОАК планирует масштабную экспансию в Индию

В ближайшие месяцы Объединенная авиастроительная корпорация (#ОАК) и Hindustan Aeronautics планируют заключить соглашение о локализации в Индии производства гражданских лайнеров Sukhoi Superjet 100. При этом варианты сотрудничества могут быть различными, начиная от лицензии и заканчивая совместным предприятием.

Ранее в январе нынешнего года ОАК и Hindustan Aeronautics подписали договор, регулирующий их сотрудничество по вопросам, связанным с локализацией Sukhoi Superjet 100. Согласно ему, Hindustan Aeronautics должна получить лицензию на выпуск и продажу Sukhoi Superjet 100, включая необходимые для его технического обслуживания узлы и детали.

ОАК же будет содействовать Hindustan Aeronautics в переоснащении ее мощностей для производства Sukhoi Superjet 100 путем консультаций, услуг по проектированию и привлечения специалистов. «Дорожная карта», временные рамки, финансовые показатели проекта и подробное распределение рабочих усилий сторон, как ожидается, будут отражены в генеральном соглашении.

Сам выпуск Sukhoi Superjet 100 должен стартовать через три года, в долгосрочной перспективе он должен выйти на уровень 20-40 самолетов в год. В горизонте десяти лет индийской авиации понадобится до 100 лайнеров Sukhoi Superjet 100.

Также ОАК готова продавать в Индию самолеты Ил-114-300 и уже имеет рамочные контракты с Pinnacle Air и Sleek Aviation на 50 и 35 штук соответственно, правда, после утверждения программы локализации их выпуска.

Оба проекта окажут положительное влияние на российскую цветную металлургию и прежде всего на корпорацию «
#ВСМПО-Ависма»: она будет отгружать титановые и алюминиевые полуфабрикаты (поковки, профили, плиты, прутки, штамповки и листы), необходимые для изготовления консолей крыльев, кронштейнов, обшивки фюзеляжа, подкилевого отсека, дверей, хвостового оперения, шасси, пилонов и гондол лайнеров. Для их двигателей нужны титановые поковки, сложноконтурные раскатные кольца, листовой и сортовой прокат.

Роль «ВСМПО-Ависмы» тут трудно переоценить: на сегодняшний день она - единственный на постсоветском пространстве поставщик титановой продукции для нужд гражданской авиации и никакой альтернативы ей точно не появится. Локализация же производства Sukhoi Superjet 100 и Ил-114-300 будет способствовать продвижению продукции «ВСМПО-Ависмы» на рынке Индии (не считая увеличения ее доходов) - местные металлургические игроки не имеют такой номенклатуры, как у нее, качество же титановых полуфабрикатов из Китая оставляет желать лучшего и не годится для российских лайнеров.

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Делимся с вами первыми результатами запуска электронного кошелька Qplus на базе банка «Евроальянс» из Группы Займер.

🟢 За шесть месяцев 2026 года пользователи открыли 478 000 рублевых кошельков.

🟢 В отдельных сценариях использования сервиса наблюдается кратный рост: совокупный объем исходящих переводов из кошельков Qplus в июне превысил показатель января более чем в 6 раз.

🟢 Денежные переводы по СБП остаются основным направлением исходящих переводов: на них приходится 69% общего объема за первое полугодие.

🟢 В апреле была запущена виртуальная карта Qplus для оплаты зарубежных сервисов. Уже в мае объем переводов на виртуальные карты превысил объем переводов на обычные банковские карты. Средняя сумма такого перевода составила около 3,5 тысяч рублей – это более чем в 2 раза выше, чем по переводам через СБП или на обычные банковские карты.

🟢 В структуре платежей за товары и услуги около 50% приходится на цифровые онлайн-сервисы, около трети – на пополнение иностранных карт и электронных кошельков, еще 17% – на повседневные платежи, в том числе за мобильную связь, интернет и ЖКХ. Набирает популярность оплата цифровых товаров.

«Запуск Qplus стал важным этапом трансформации Евроальянса и развития транзакционного направления Группы. Почти 500 тысяч открытых кошельков и рост активности в отдельных платежных сценариях показывают интерес аудитории к новому сервису. Для Группы кошелек Qplus – это возможность постепенно расширять взаимодействие с клиентами за пределами кредитных продуктов и развивать дополнительные источники комиссионного дохода», – сказал Роман Макаров, генеральный директор Займера.

$ZAYM

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Самый нелюбимый вопрос ученика: “Сколько у вас кредитов?”

Очень неудобная тема, долги. Многие начинающие инвесторы искренне считают, что можно одновременно строить капитал и жить в кредит. Я не буду читать мораль, а спокойно объясню свою логику.

Есть вопросы, после которых человек отвечает сразу, например, возраст, работа, даже цели и т. д. А есть вопрос, после которого почти всегда возникает пауза: “Какие у вас есть кредиты?” Когда я его задаю, я не думаю, что люди хотят что-то скрыть, просто долги - очень личная тема. Многие испытывают неловкость, словно наличие кредита автоматически говорит о финансовой безграмотности. Но это не так. Ипотека, автокредит, кредит на развитие бизнеса - все это обычные финансовые инструменты. Меня интересует совсем другое: насколько эти обязательства управляют вашей жизнью. Я всегда прошу не просто назвать сумму долга, но и сколько денег каждый месяц уходит на обслуживание кредитов, как долго они будут выплачиваться. В случае наличия кредита (а он есть у многих), возникает вереница вопросов, например: что произойдет, если доход неожиданно уменьшится на треть. Есть ли запас прочности или вся финансовая конструкция держится на зарплате “точно в срок”. Здесь нередко происходят открытия.

Возьмем снова нашего инвестора с желанием инвестировать 100 тысяч рублей в месяц. Начинаем считать. Оказывается, у него три кредита, кредитная карта с постоянно возобновляемым долгом и потребительский заем под ставку, которая давно обгоняет любую разумную доходность на рынке. Я не знаю почему, но в этот момент многие ждут, что я сейчас открою список “самых перспективных акций”. А я говорю совсем другое: давайте сначала разберемся с этим. Иногда это вызывает удивление, иногда ученик “отваливается” после этого занятия. Мотивируя тем, что “время идет, я могу упустить возможность.” Да, такое может быть. Но инвестиции - это не соревнование, кто раньше купит первую акцию. Это умение принимать решения, которые делают человека богаче, а не создают иллюзию богатства. Если каждый месяц вы платите банку двузначные проценты по дорогому кредиту, а параллельно пытаетесь заработать на фондовом рынке несколько процентов сверху, то вы соревнуетесь не с рынком. Вы соревнуетесь с собственной математикой. И она, к сожалению, очень редко ошибается.

Конечно, бывают исключения. Есть дешевые ипотечные кредиты, есть кредиты для бизнеса, которые действительно помогают зарабатывать больше, но для этого их сначала нужно честно разобрать. Поймите, разговор о долгах для меня - не попытка кого-то осудить и не “проверка фундамента”. Я очень хорошо знаю, что красивый инвестиционный портфель легко построить только на экране компьютера. Гораздо сложнее построить его в жизни, если снизу постоянно тянут вниз финансовые обязательства, о которых человек предпочитает не думать. Так что, уж извините, но мы говорим о кредитах раньше, чем о бирже.

Деньги любят порядок, а инвестиции начинаются с наведения порядка в собственной финансовой жизни. Вовсе не с покупки активов, как вы подумали.

@ifitpro #наставничество

АИ-95 с вредоносной присадкой

В середине июня командой Threat Intelligence экспертного центра безопасности Positive Technologies было обнаружено сразу несколько ресурсов, использующих «топливную» тему для вредоносных целей.

1️⃣ В рамках первой кампании (скриншот 1) производится угон Telegram-аккаунтов. От имени крупной нефтегазовой организации, предоставляющей услуги по продаже топлива физическим лицам, предлагается «забронировать» время для покупки топлива без очередей. В процессе бронирования злоумышленники просят предоставить код подтверждения (скриншот 2), который на деле является кодом двухфакторной аутентификации от Telegram-аккаунта. Отметим, что исходный код ресурсов изобилует комментариями, характерными для кода, сгенерированного нейросетями.

2️⃣ Вторая кампания заманивает «актуальными» данными о доступности топлива, предлагая скачать APK-файл для Android (скриншоты 3 и 4). На вредоносном сайте отображается карта со сведениями о наличии топлива на разных заправках по всей стране (скриншот 5). Под капотом приложения — инфостилер (вредонос, среди функций которого сбор с устройства фотографий и текущей геопозиции с последующей отправкой в облачные хранилища мошенников, что впоследствии может использоваться для шантажа жертвы и иных целей).

⚠️ Рекомендации наших экспертов:

• Не сообщайте третьим лицам и не вводите на сторонних ресурсах никакие коды, приходящие на ваши устройства.

• Не устанавливайте незнакомые мобильные приложения.

• Относитесь критически к любому ресурсу, обнаруженному в интернете, особенно если он эксплуатирует «горячую» тему.

#POSI

АИ-95 с вредоносной присадкой

ОРACLE TRADING 3.0: МАССИВНЫЕ НОВОВВЕДЕНИЯ И ПОЯВЛЕНИЯ ТАРИФА VIP

Друзья, приветствуем всех в нашем Telegram-канале!

Мы полностью перезапустили Oracle Trading и собрали ВСЕ нововведения в одном удобном посте. Теперь бот — это настоящий персональный AI-аналитик 24/7 с визуализацией, интеллектом и простыми инструкциями.
Никаких отдельных обновлений — читайте от начала до конца, сохраняйте пост и сразу переходите в бота тестировать!
1. Утренний дайджест по активам из «Избранного» 📊
Каждое утро в 8:00 по МСК бот автоматически присылает отчёт по всем активам из вашего списка избранного.
Что внутри:
• Общая картина: покупать / продавать / держать
• Ключевые уровни поддержки и сопротивления
• Технический + фундаментальный обзор
• Сигналы тренда (бычий / медвежий / боковик)
• Краткое резюме с чётким вердиктом
Один взгляд — и вы понимаете состояние всего портфеля за 30 секунд.
2. Режим «Спроси аналитика» — живое общение с нейросетями 🤖
Пишите боту как живому эксперту:
«Разбери недельный график ETH», «Почему сегодня рухнул SOL?»
Бот мгновенно подключает самые современные трансформерные нейросети, анализирует тысячи источников (новости, рынок) и выдаёт глубокий, структурированный ответ.
3. Анализ актива через скриншот графика 📸 (Vision AI)
Самая «вау»-фича!
Просто скиньте любой скриншот графика (TradingView, Binance, Bybit — без разницы) и напишите «Разбери».
Бот мгновенно:
• Распознаёт свечи, индикаторы, паттерны
• Определяет фигуры (голова-плечи, флаги и т.д.)
• Даёт точные уровни входа, стоп и тейк-профит
Работает в реальном времени с высочайшей точностью.
4. Сравнение активов и рекомендация лучшего ⚖️
Не можете выбрать? Напишите:
«Сравни BTC, ETH и SOL. Приоритет — рост на 7–14 дней с умеренным риском».
Получите:
• Таблицу сравнения
• Рейтинг от лучшего к худшему
• Чёткую рекомендацию: «Лучший выбор — ETH, вот почему…»
Бот учитывает ваши личные приоритеты (риск, горизонт, волатильность).
5. Блок Alert-уведомлений по ценовым уровням 🔔
Устанавливайте сколько угодно алертов:
«Уведоми, когда BTC = 92 500» или «Алерт на продажу ETH при 3200».
Преимущества:
• Уведомления приходят мгновенно (даже если бот закрыт)
• Добавляется краткое объяснение «почему этот уровень важен»
• Неограниченное количество алертов
Больше никаких пропущенных входов!
6. НОВАЯ ФУНКЦИЯ: Тепловая карта для пользователей 🔥🌡️
Теперь в боте — интерактивная тепловая карта вашего портфеля.
Как выглядит: цветная матрица всех активов из «Избранного».
Цвета показывают силу сигнала:
• Ярко-зелёный — мощный импульс на покупку
• Зелёный — хороший сигнал
• Жёлтый — нейтрально
• Красный / тёмно-красный — давление продавцов
Дополнительно:
• Размер ячейки = волатильность
• % изменения за 24ч
• Режим «Корреляционная карта» (по запросу)
Как вызвать: Напишите «Тепловая карта» или «Heatmap» — и получаете актуальную картинку за секунду.
Идеально для портфелей 8–20 активов: один взгляд — и вы видите, где «горит» рынок.
7. ПОЛНАЯ ИНСТРУКЦИЯ: Как работать с ботом Oracle Trading 📖
Пошагово для новичков и профи:
Шаг 1. Старт
Перейдите в бота @TraidingAI88_bot→ нажмите /start
Шаг 2. Добавление в Избранное
Напишите тикер («BTC», «ETHUSDT») → нажмите «✅ Добавить».
Эти активы автоматически попадут в дайджест и тепловую карту.
Шаг 3. Основные команды
• «Утренний дайджест»
• «Спроси аналитика» + ваш вопрос
• Скиньте скриншот + «Разбери»
• «Сравнить BTC ETH SOL» + приоритеты
• «Алерт» + цена и направление
• «Тепловая карта»
• /menu — полный список команд
Шаг 4. Настройки
Напишите «Настройки» и выберите: таймфреймы, уровень риска, время уведомлений, валюту.
Шаг 5. Полезные советы
• Бот отлично понимает русский и английский
• Можно писать развёрнутыми фразами
• Все данные сохраняются навсегда

Пишите в комментариях под этим постом:
✅ Какую функцию вы попробуете первой?
✅ Что бы вы хотели увидеть в следующих обновлениях?

Я читаю каждый комментарий и продолжаю делать Oracle Trading ещё лучше под вас!

Оставайтесь с Oracle Trading — торгуйте умнее, быстрее и визуальнее!

ОРACLE TRADING 3.0: МАССИВНЫЕ НОВОВВЕДЕНИЯ И ПОЯВЛЕНИЯ ТАРИФА VIP

🪙 Как выбрать дебетовую карту с максимальным кешбэком?

Выбрать дебетовую карту с максимальным кешбэком непросто — банки используют много разных схем и ограничений. Лучшего универсального варианта не существует: здесь всё решает ваш личный стиль трат. Понимая, как работают разные программы лояльности, вы сможете найти карту, которая будет максимально выгодна именно вам.

🧐 Как работает кешбэк?

· Размер и лимиты кешбэка: Высокий процент нередко ограничен потолком возврата в месяц (например, 3–5 тыс. рублей). Также есть категории операций (снятие наличных, переводы), на которые кешбэк не начисляется.
· Формат начисления: Кешбэк может быть рублями, которые можно потратить сразу, или баллами с определённым курсом конвертации (иногда 1 балл ≠ 1 рублю).
· Стоимость обслуживания: Иногда карта бесплатна при выполнении условий (определённый остаток или оборот), иначе банк берёт комиссию, которая может «съесть» кешбэк.
· Процент на остаток: Если на счёте часто задерживаются деньги, ищите карту с высоким процентом на остаток. Это увеличит общую выгоду.

💡 Как выбрать лучшую карту для себя?

· Проанализируйте свои траты: Посмотрите выписку за 2-3 месяца, чтобы понять, на какие категории (супермаркеты, рестораны, АЗС, аптеки) у вас уходит больше всего денег.
· Используйте несколько карт: Заведите 2-3 карты с разными категориями повышенного кешбэка. Например, одной оплачивайте продукты, другой — такси и кафе.
· Следите за акциями: Многие банки временно повышают кешбэк до 30-50% у партнёров или запускают акции с возможностью выиграть 100% кешбэка.
· Учитывайте плату за обслуживание: Если ежемесячная комиссия (например, 99 ₽) превышает ваш кешбэк, ищите бесплатную альтернативу.
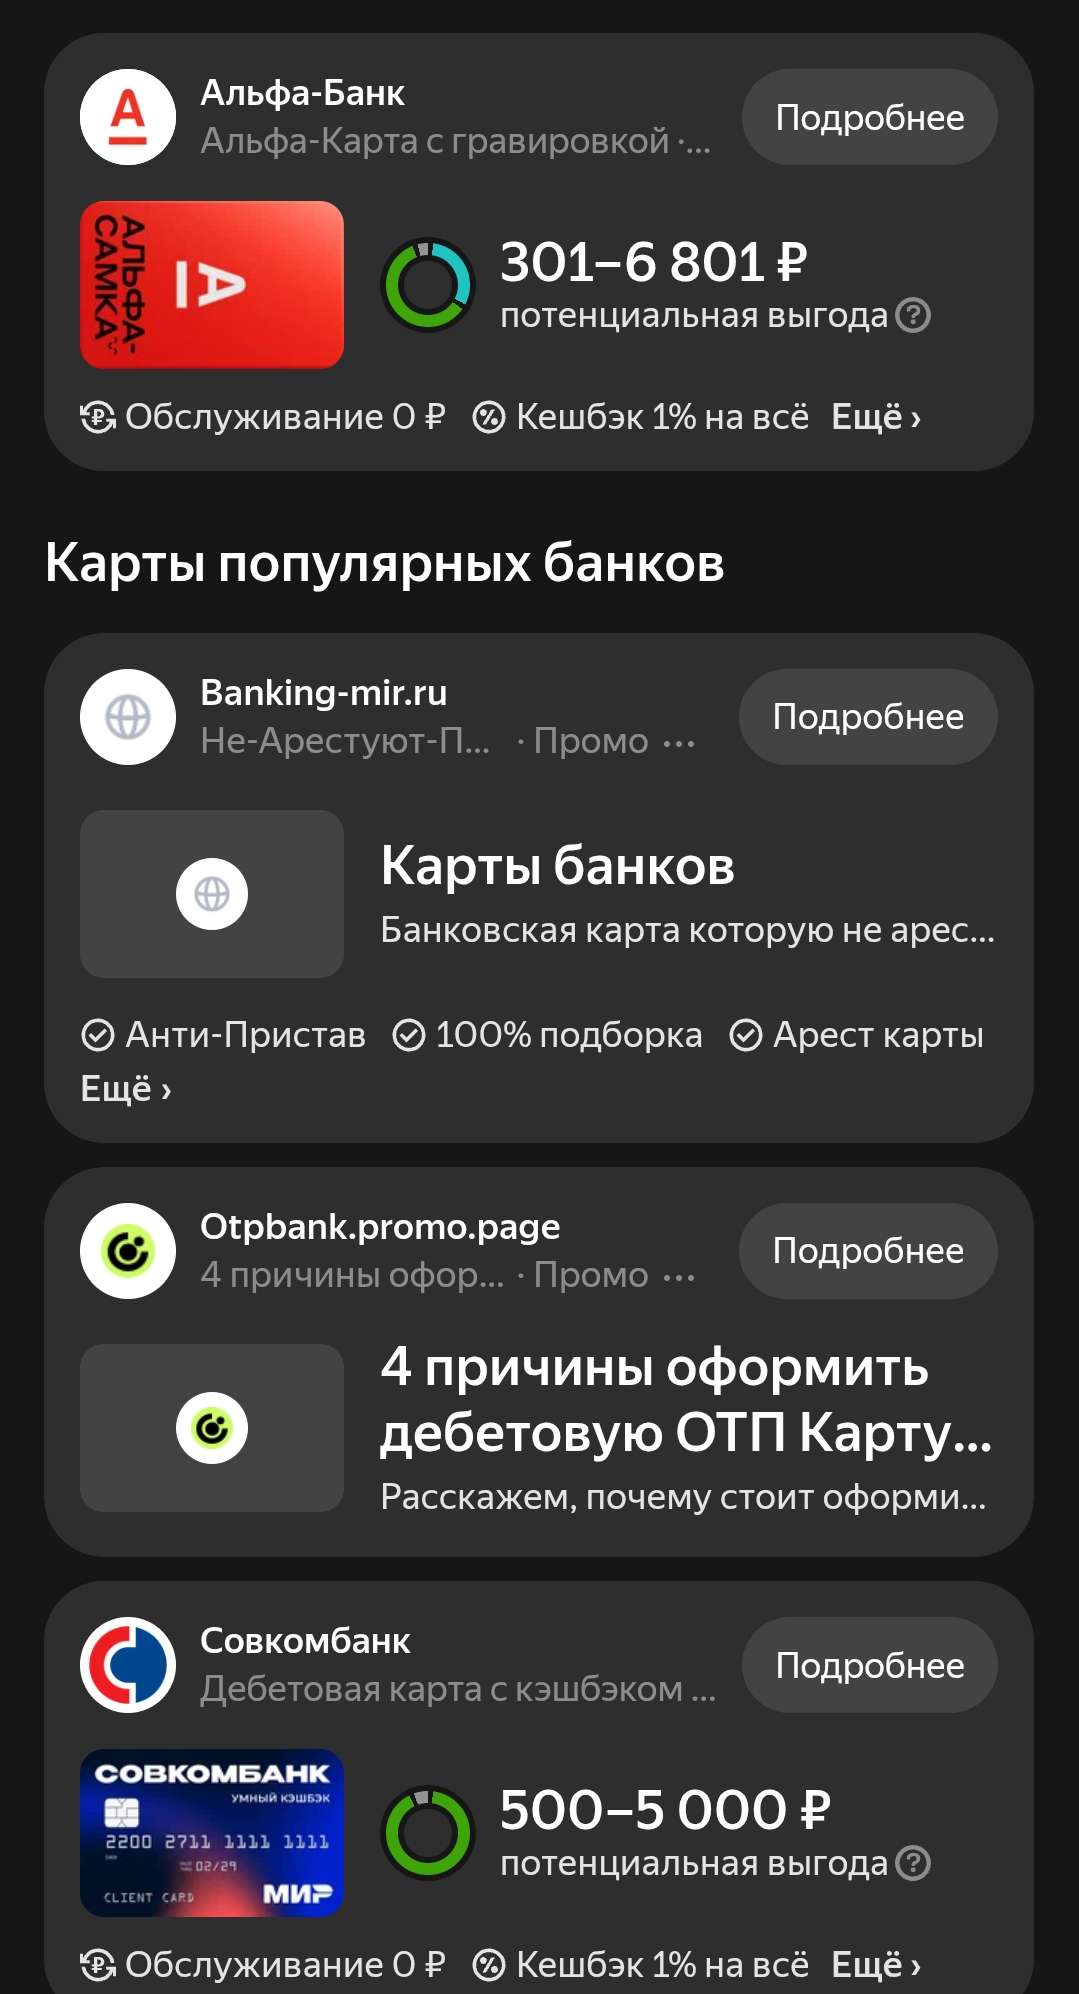
• Подсчитать выгоду от конкретных трат можно в Поиске Яндекса по финансам.
https://yandex.ru/finance/debitcard?tab=cashback_calculator
Там можно указать свои примерные траты за месяц, а сервис сам выдаст лучшие предложения для вас.
• Читайте отзывы, они тоже помогают выбрать и понять реальный опыт использования продукта. $YDEX

Надеюсь, это сравнение поможет вам сориентироваться в предложениях и выбрать наиболее выгодный вариант.

Замминистра финансов Чебесков: российский страховой рынок обладает значительным потенциалом роста

Российский страховой рынок из года в год демонстрирует уверенный рост. По итогам 9 месяцев 2025 года более половины собранных страховых премий обеспечили такие долгосрочные продукты, как накопительное страхование жизни (НСЖ) и инвестиционное страхование жизни (ИСЖ). При этом 27% от совокупного объема страховых премий пришлось на сегменты ДМС, ОСАГО и автокаско. Доля страховых премий относительно ВВП России в этом же периоде составила 1,82%, что аналогично периоду 2024 года — 1,73%. Таким образом, по итогам 2025 года можно ожидать, что их доля в ВВП России будет на уровне 2%. В этой связи важно поддерживать стабильность страхового рынка и его дальнейшее развитие, создавая благоприятные условия для ведения бизнеса и одновременно защищая права и интересы потребителей.

Об этом и о наиболее приоритетных задачах по развитию отрасли на 2026 год в интервью журналу Современные страховые технологии рассказал замминистра финансов Иван Чебесков. Подробнее читайте на сайте Минфина РФ.

Главное из интервью:

(1) Среди приоритетных задач на 2026 год выделю, в первую очередь, дальнейшее развитие долгосрочного страхования жизни. В 2025 году запущен новый вид добровольного страхования жизни — долевое страхование жизни (ДСЖ), принят федеральный закон, позволяющий получить повышенный вычет по долгосрочным договорам страхования жизни. С 2027 года заработает система гарантирования прав по таким договорам. Она будет охватывать также и действующие на тот момент договоры страхования, которые были заключены до 2027 года. Это создаст дополнительный импульс развитию добровольного страхования жизни. Ведется работа по введению страхования жизни с расчетной доходностью, ориентированной на квалифицированных инвесторов. Инициатива предполагает введение единовременной уплаты страховой премии в размере не менее 6 млн рублей.

(2) В планах — дальнейшее совершенствование обязательных видов страхования, в том числе системы ОСАГО, ОПО и ОСГОП, развитие страхования на территориях воссоединенных субъектов, в том числе механизма страхования военных рисков.

(3) Осуществляется формирование комплексной экосистемы ДМС, направленной на повышение его доступности для граждан и экономической эффективности для работодателей.

(4) Будет обеспечено продвижение систем страхования выезда зарубеж «Синяя карта» и «Белая карта» со странами-участниками ЕАЭС и соседними странами.

(5) Для обеспечения непрерывности экспорта российских товаров будет продолжена работа по развитию сотрудничества страхования и перестрахования с дружественными странами, в том числе в рамках БРИКС.

Замминистра финансов Чебесков: российский страховой рынок обладает значительным потенциалом роста

ИНН + СБП – несладкая парочка

Как-то незаметно прошла новость о том, что с 1 июля при любом переводе через СБП будет автоматически указываться ИНН. На первый взгляд, пользователю жизнь это не осложнит, руками ничего не надо “вбивать”. Официальная версия – борьба с дропперами. Но вот есть у меня, друзья, второй взгляд. И он совсем не веселый.

Фактически запускается механизм, который связывает все наши финансовые действия в одну непрерывную цепочку. Больше нет разрозненных переводов, разных банков и отдельных историй. Есть единый цифровой след, привязанный к конкретному человеку раз и навсегда.

Почему ИНН здесь «пятый» элемент? Все просто, это единственный идентификатор, который нельзя “стереть” или “заменить”. Смешно, но я помню дискуссии в еще более-менее открытом инете при вводе ИНН. “Числом дьявола” его называли противники, и призывали всячески отказываться от его получения. Только вот не говорили, как отказаться ) Все меняется – паспорт, телефон, карта, права и т. д. А вот ИНН – постоянная точка сборки всех данных. Через неё система видит наше финансовое поведение.

История о дропах похожа на удобное прикрытие. Для такой задачи не нужна тотальная маркировка всех платежей в стране. Но если цель – собрать полную картину движения денег, тогда всё становится на свои места. Что это будет на практике, легко представить. Любые регулярные поступления, от аренды до подработок, перестают быть “просто операциями”. Они превращаются в устойчивые денежные потоки, которые легко выделяются алгоритмами. Вся серая зона, которая раньше жила за счёт разрозненности данных, становится прозрачной.

Причём речь не про ручной контроль, все это масштабируется автоматически. Система сама находит закономерности, сама собирает профиль, сама выделяет отклонения. Нам предложат принимать решения на основе уже готовой аналитики.

А как же “нейтральность” банков и “банковская тайна”, спросите вы. Да никак. Банки в этой модели окончательно теряют нейтральность. Они становятся частью инфраструктуры контроля, точками сбора и передачи информации. Их роль меняется на системном уровне, и назад это уже не откатится. В результате формируется среда, где финансовая активность становится полностью наблюдаемой. Любой платёж – это элемент цифрового досье, которое постоянно дополняется.

Мы с вами люди неглупые, поэтому легко можем логически “продолжить мысль”. Когда безнал полностью просматривается, остаётся единственный сегмент, который выпадает из общей картины – наличные. Это последняя зона, где нет сквозной аналитики. А такие перекосы долго не живут. Следующий шаг напрашивается сам собой – постепенное давление на кэш. Сначала через ограничения, потом через экономические стимулы и регуляторные барьеры. Использование наличных станет менее удобным, менее выгодным и более контролируемым.

В итоге, мы с вами получаем переход к новой модели, где финансовая прозрачность становится полной по умолчанию. А теперь нам предстоит подумать, как с этим жить и как под это перестраивать свои деньги. А может, я слишком паникую?

#ИНН_СПБ
t.me/ifitpro

День инвестора по итогам 2025 года: ключевые инсайты

После раскрытия МСФО за 2025 год и во время нашего Дня инвестора вы задавали нам много вопросов. Ключевыми ответами на них делимся тут.


⭐️ Какие уроки из прошлого года вы вынесли?
В I квартале 2025 года мы достаточно сильно росли по расходам: сейчас понимаем, что сокращать их нужно было с начала года. Но все равно нам удалось быстро перестроить бизнес-подходы, что позволило закончить год с уверенными показателями.

⭐️ Что происходит с отложенным спросом клиентов?
С начала 2026 года он продолжает формироваться. Снижение ключевой ставки постепенно оживляет IT-инвестиции компаний, но существенный сдвиг мы ждем в 2027 году. Важно, что отложенный спрос не обнуляется с течением времени.

⭐️ Какой у вас подход к формированию гайденса?
В текущей турбулентности мы не видим возможности давать краткосрочные гайденсы. Однако в среднегодовой перспективе ожидаем среднегодовой темп роста отгрузок к 2030 году выше рынка — на уровне более 30% год к году, что обеспечит нам 100 млрд отгрузок.

⭐️ За счет чего планируете достигать средне- долгосрочные гайденсы?
Наши ключевые стратегические ставки — программно-аппаратные комплексы (ПАКи), облака и внедрение искусственного интеллекта. Также у нас есть сформированная карта обновления всей нашей действующей экосистемной линейки.

⭐️ Почему ПАКи стали одним из ключевых элементов стратегии?
Это сложное технологическое решение: связка софта и железа обеспечивает клиентам такую производительность, которую заказчику самостоятельно добиться крайне сложно. В долгосрочной перспективе, по нашей оценке, ПАКи могут приносить до 15% выручки.

⭐️ Какие у вас ожидания в части искусственного интеллекта?
Мы внутри компании автоматизируем с помощью него базовые типовые процессы. В части клиентского предложения: внедряем инструменты ИИ в свои продукты, обслуживаем их в инфраструктуре клиентов и консультируем компании в части автоматизации бизнес-процессов с помощью ИИ.

⭐️ За счет чего так сильно выросла выручка от сопровождения продуктов?
Увеличение выручки по этому направлению связано прежде всего с ростом количества клиентов, которым мы предоставляем наши услуги (техподдержка, консультации по миграции и внедрению). В 2025 году техподдержкой, согласно нашему опросу, были удовлетворены 94% клиентов.

Посмотреть трансляцию Дня инвестора полностью: https://rutube.ru/video/df1d0b224eb4d6765f8700903222d8f4/


Дополнительные вопросы вы можете написать в комментариях – мы постараемся на все ответить.


❤️ Ваша
#ASTR

«Ренессанс страхование» в числе самых технологичных компаний рынка

Аналитический центр ИНК и диджитал-интегратор AGIMA представили исследование «Карта технологий российского рынка страхования». Группа Ренессанс страхование вошла в число лидеров исследования.

В рамках проекта была составлена интерактивная карта, которая оценила страховые компании по двум критериям: широта продуктового портфеля и технологическая зрелость. В выборку вошли более 50 участников, включая классических страховщиков, экосистемные проекты и агрегаторов.

«Ренессанс страхование», войдя в группу игроков с собственной технологической платформой, получила максимальные оценки в обеих категориях, набрав 9 баллов из 10. В отчете отмечено, что компания применяет искусственный интеллект в оценке рисков, использует инструменты Big Data и развивает кастомную инфраструктуру. Компания отнесена к экосистемным игрокам, предоставляющим полный спектр страховых продуктов.

«Ренессанс страхование» в числе самых технологичных компаний рынка

Эра дикой торговли закончена! Платформа правит миром!

Российский e-commerce за несколько лет прошёл путь, на который офлайн-ритейлу понадобились десятилетия. Когда Wildberries и Ozon сосредоточили около 80% заказов, рынок фактически стал олигополией. И именно в этот момент появился 289-ФЗ «О платформенной экономике», не как революция, а как фиксация новой реальности.

Почему об этом нужно говорить сейчас? Несмотря на то, что закон вступает в силу 1 октября 2026 года, поведение игроков меняется уже сегодня. Маркетплейсы начинают «чистку», анонимность уходит в прошлое. Будет обязательной регистрация через Госуслуги, понадобятся документы и сертификаты качества.

Пойдет перераспределение капитала в пользу крупных игроков. Не комплаенс, просто смена модели роста. Раньше масштаб строился на количестве подключенных селлеров. А теперь – на качестве оборота и управляемости риском.

289-ФЗ, по сути, превращает маркетплейс из «цифрового базара» в инфраструктурный институт. Платформа получит закрепленные законом роли и ответственность, а значит, и дополнительные издержки. Но одновременно появится важное качество – предсказуемость. Вот это критично для инвестора. Чем больше юридической определенности, тем ниже премия в ставке дисконтирования.

Похоже, рынок вступает в фазу, где выживут не самые быстрые, а самые системные. У платформы появится правовая почва под прогнозируемый денежный поток. Но бизнес с плоской маржой, маленькой историей и «кустарной» маркетинговой моделью уйдёт в ноль.

Следим внимательно, сейчас формируется новая инвестиционная карта отрасли.

@ifitpro
#e-commerce

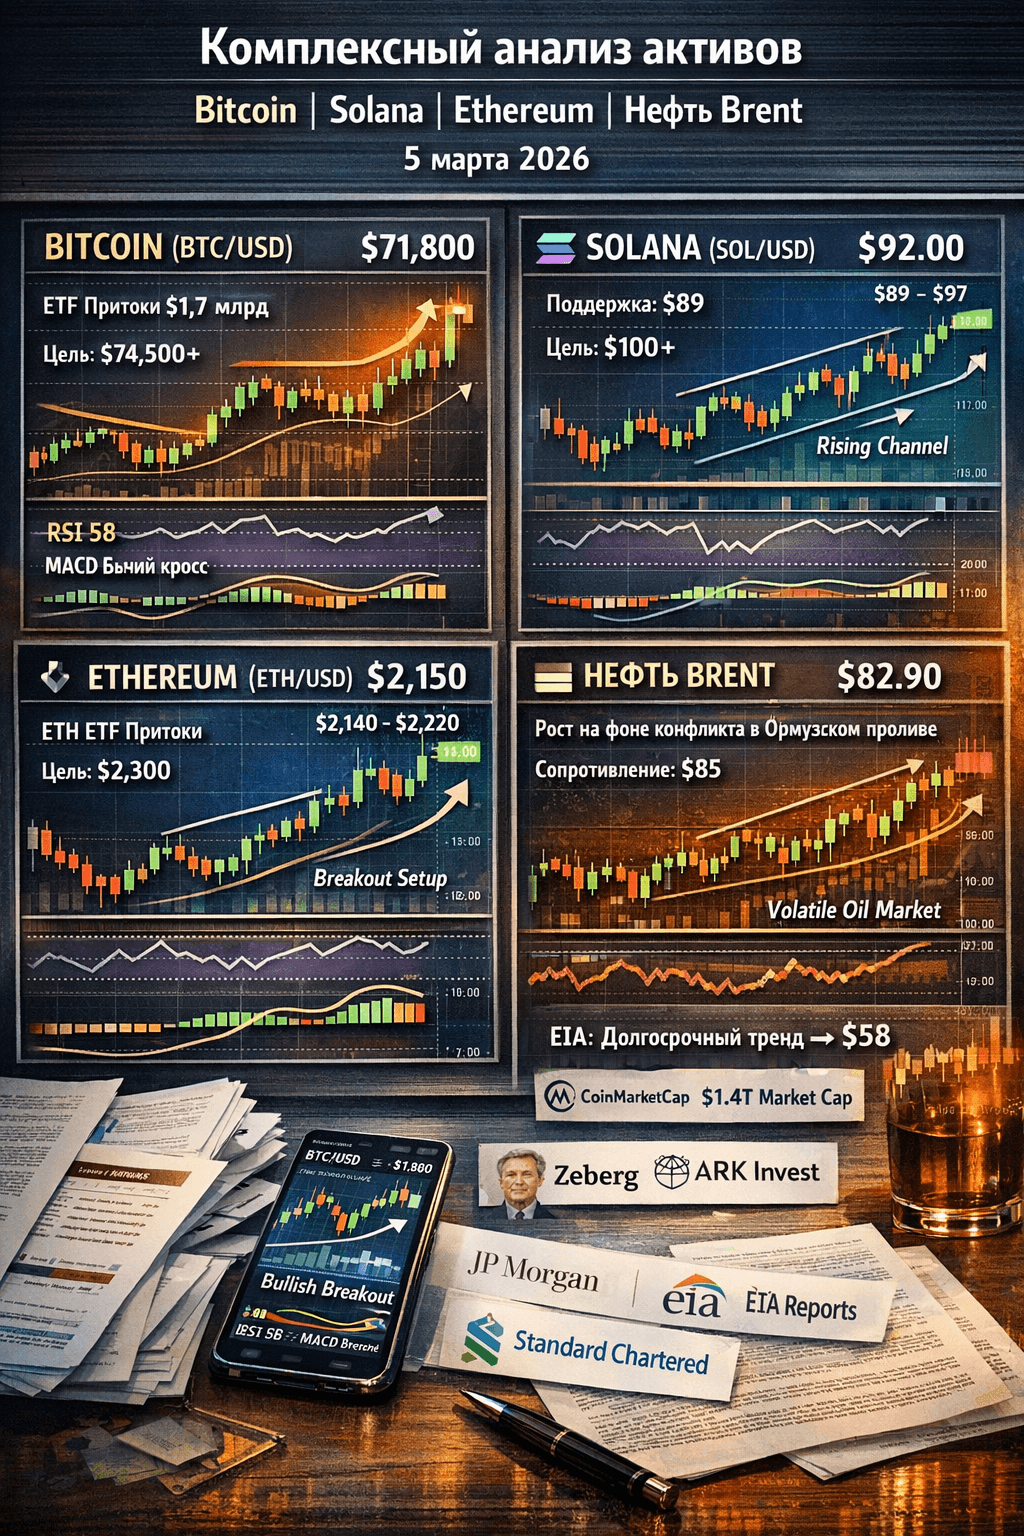
Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года

Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года
Я провёл всесторонний разбор четырёх активов. Исследование опирается на актуальные данные из TradingView, CoinMarketCap, EIA, JPMorgan, Zeberg, Tom Lee (Fundstrat), Standard Chartered, ARK Invest, on-chain метрики, новости и геополитическую обстановку. Учтены исторические рыночные циклы (пост-ATH коррекция Bitcoin после октября 2025 до $126k), корреляционные зависимости (криптовалюты с S&P 500 на уровне 0.78, нефть — под влиянием геополитических событий и Китая), волатильность (криптовалюты 5–10% в день, нефть 3–6%) и регуляторные аспекты (про-крипто политика Трампа, создание стратегического резерва Bitcoin).
Текущее состояние рынка на 5 марта 2026: Рынок криптовалют находится в фазе накопления после недавней коррекции 2025 года: Bitcoin восстановился до $62–66k благодаря притокам ETF и позитивным настроениям (связанным с политикой Трампа и возможным созданием европейского крипторезерва). Настроения на рынке варьируются от экстремального страха в феврале до нейтрально-бычьих. Нефть демонстрирует волатильность из-за геополитической напряжённости в Ормузском проливе (+$6–8 за неделю) при цене около $82.90, но сохраняет долгосрочный медвежий тренд (согласно данным EIA: избыток предложения, рост запасов на 2.6–3.1 млн барр./сутки). В краткосрочной перспективе корреляция между криптовалютами и нефтью низкая, но макроэкономические факторы (действия ФРС, инфляция, торговые тарифы) оказывают влияние на все активы. Волатильность остаётся высокой: возможны колебания цен на 10% и более в зависимости от новостей.
Bitcoin (BTC/USD), текущая цена $71 500–72 500Фундаментальный анализ и новости: Капитализация рынка составляет около $1.4 трлн, суточный объём торгов — $40–60 млрд (особенно высок на фоне отскока). Основные драйверы роста: притоки в спотовые ETF (BlackRock и Fidelity привлекли более $1.7 млрд с февраля по март), активность институциональных инвесторов (Гарвард перераспределяет активы в пользу ETH и BTC), а также указ Трампа о создании стратегического резерва Bitcoin (февраль 2026). Анализ on-chain данных показывает стабильность среди держателей и снижение продаж со стороны майнеров. Исторически наблюдается коррекция после четвёртой волны роста (после ATH в октябре 2025), аналогичная коррекции 2018 и 2022 годов (длительность около 12–13 месяцев). Эксперты прогнозируют рост: Zeberg ожидает $110–120k в марте (увеличение на 80% от минимумов $66k), Tom Lee (Fundstrat) — более $150k к концу 2026, Standard Chartered — $130k к марту при создании европейского крипторезерва, а ARK Invest подчёркивает стабильность сети. Риски включают возможное повышение тарифов США и оттоки средств из ETF при негативной динамике рынка. Долгосрочные перспективы связаны с ростом принятия и предстоящим халвингом в 2024 году.
Технический анализ:
Японские свечи: Дневной график показывает бычий поглощающий паттерн и молот после тестирования уровня $66k в марте 2026 года. Недельный график демонстрирует пин-бар, отскочивший от уровня поддержки. На 4-часовом таймфрейме наблюдается серия импульсных зелёных свечей с увеличивающимся объёмом, что свидетельствует о доминировании покупателей и откатах на низком объёме. Классический анализ указывает на наличие флага продолжения в диапазоне $68–74k, с возможным прорывом выше $73.5k.
Индикаторы: RSI (14) находится в диапазоне 56–62, что указывает на нейтрально-бычий тренд и отсутствие признаков перекупленности (бычья дивергенция на 4-часовом таймфрейме). MACD показывает бычий кроссовер: гистограмма растёт, линия MACD выше сигнальной. Стохастик находится в зоне перекупленности, что может сигнализировать о возможной краткосрочной коррекции. Скользящие средние (MA 50/100/200) показывают смешанную картину: цена выше коротких скользящих средних, но индикатор TradingView указывает на нейтральное положение. Общий сигнал на дневном таймфрейме — нейтральный, на 1-часовом и 4-часовом — сильный сигнал на покупку. Профиль объёма указывает на POC на уровне $70k, что является сильной поддержкой.
Теория волн Эллиотта: Текущая фаза — коррективная (волна 4 или ABC в рамках большего цикла). Дно коррекции находится на уровне $66k, что может стать основой для импульсной волны 5 и роста до $80–110k. В качестве альтернативы рассматривается продолжение медвежьего тренда до конца 2026 года при снижении цены ниже $62k.
Фигуры Гартли и гармонические паттерны: Наблюдается бычий паттерн Гартли/DGartley у уровня $68–70k с дивергенцией RSI. Также возможен паттерн Bat. Фибоначчи-ретрейсмент 0.618 от максимума 2025 года даёт целевую цену $95–100k.
Мульти-таймфреймовый анализ: На недельном таймфрейме возможен прорыв нисходящего канала. На месячном таймфрейме наблюдается накопление. Риски включают ложный прорыв на фоне геополитических новостей.
Прогноз аналитиков: Преобладают бычьи настроения (Zeberg, Lee, Miller Value Partners ожидают прорыв к новым максимумам). Консервативные прогнозы предполагают рост до $100–120k в среднесрочной перспективе и до $150k к концу 2026 года.
Мои рекомендации:
На 1 день: Покупка (Buy) — благодаря моментуму и свечным паттернам. Целевая цена +3–5% до $74–75k, стоп-лосс на уровне $70k (соотношение риска и прибыли 1:2.5).
На 1 неделю: Покупка на откатах (Buy the dip) — в случае пробоя флага. Целевая цена $78–80k, стоп-лосс $68.5k (соотношение риска и прибыли 1:3).
На 1 месяц: Удержание позиции (Hold) или покупка (Buy) в долгосрочной перспективе — с учётом роста принятия и предстоящего халвинга. Целевая цена $85–95k, следует избегать чрезмерного левериджа при RSI выше 70. Альтернативный вариант — использование фьючерсов с хеджированием.
Solana (SOL/USD), текущая цена $92Фундаментальный анализ и новости: Рыночная капитализация составляет около $50–52 млрд, суточный объём торгов — $5–6 млрд. Основные достижения включают обновление Firedancer, рост TVL в DeFi, рекордные объёмы stablecoin ($650 млрд в феврале) и запуск токенизированных акций через Backpack. Solana опережает Bitcoin на 10–15% в краткосрочной перспективе. Прогнозы на 2026 год предполагают рост до $140–250 (по данным DigitalCoinPrice и CoinCodex). Волатильность оценивается как высокая, в 1.5–2 раза выше, чем у Bitcoin. Новости включают акцент Magic Eden на Solana и децентрализацию, превосходящую Ethereum. Риски связаны с конкуренцией со стороны L2-решений Ethereum и регуляторными ограничениями. Исторически Solana демонстрировала коррекцию после достижения ATH в январе 2025 года.
Технический анализ:
Японские свечи: Дневной график показывает бычий поглощающий паттерн после отскока от уровня поддержки $89. На 4-часовом таймфрейме наблюдается импульсный рост. Классический анализ указывает на возможный прорыв нисходящего канала и наличие флага. Поддержка находится на уровне $85–89, сопротивление — на уровне $95–100.
Индикаторы: RSI находится в диапазоне 55–60, что указывает на слегка бычий тренд. MACD показывает положительный сигнал. Скользящие средние (MA) указывают на нейтральный-сильный сигнал на покупку. Стохастик в нейтральной зоне.
Теория волн Эллиотт: Текущая фаза — завершение коррекционной волны C (ABC-коррекция). Ожидается новая импульсная волна к уровню $140+.
Фигуры Гартли: Наблюдается бычий паттерн у уровня $89, который является сильной поддержкой. Фибоначчи 1.618 даёт целевую цену $110–120.
Мульти-таймфреймовый анализ: Недельный график демонстрирует отскок на 10%, месячный диапазон — $70–150.
Прогноз аналитиков: Ожидается долгосрочный рост (целевая цена $200–450 к 2030 году). Краткосрочные перспективы остаются положительными на фоне обновлений сети.
Мои рекомендации:
На 1 день: Покупка — благодаря моментуму. Целевая цена $95–97, стоп-лосс на уровне $85 (соотношение риска и прибыли 1:2).
На 1 неделю: Покупка — в случае пробоя нисходящего канала. Целевая цена $100–110.
На 1 месяц: Сильная покупка — с учётом роста экосистемы. Целевая цена $120+, стоп-лосс на уровне $85 (высокое соотношение риска и прибыли).
Ethereum (ETH/USD), текущая цена $2 140–2 150Фундаментальный анализ и новости: Притоки в ETF варьируются: от +$38–125 млн до occasional outflows, при этом совокупный приток превышает $11 млрд. Дорожная карта включает проект Glamsterdam и развитие L2-решений. Крупные инвесторы (whales) накопили 1.4 млн ETH. Прогнозы предполагают рост до $3–5k к 2026 году на фоне обновлений сети. Новости включают инвестиции Harvard в ETH ETF. Риски связаны с возможной стагнацией ниже уровня $3k.
Технический анализ:
Японские свечи: Дневной график демонстрирует бычий разворотный паттерн. Наблюдается тестирование нисходящей трендлинии.
Паттерны: Потенциальный бычий флаг или треугольник. Поддержка находится на уровне $1 900–2 000, сопротивление — на уровне $2 100–2 220.
Индикаторы: RSI находится на уровне 58, MACD демонстрирует улучшение, скользящие средние (MA) указывают на нейтральный тренд.
Теория волн Эллиотт: Текущая фаза — двойная коррекция.
Фигуры Гартли: Потенциальный бычий паттерн у уровня $2 000.
Мульти-таймфреймовый анализ: На 4-часовом таймфрейме возможна ликвидация коротких позиций.
Прогноз: Позитивный настрой на фоне ETF и L2-решений.
Мои рекомендации:
На 1 день/неделю: Покупка на откатах (Buy dips) или удержание позиции (Hold). Целевая цена $2 200–2 300.
На 1 месяц: Покупка — с учётом долгосрочного нарратива. Целевая цена $2 500+.
Нефть (Brent), текущая цена $82.90Фундаментальный анализ: Нефть демонстрирует рост на фоне геополитической напряжённости в Ормузском проливе. EIA и JPM прогнозируют снижение цен до $58 (2026) и $53 (2027) из-за избытка предложения (производство превышает спрос, рост запасов на 3 млн барр./сутки). Действия OPEC+ ограничены. Новости включают геополитическую премию в размере +$6.
Технический анализ:
Японские свечи: Дневной график демонстрирует бычий импульс на фоне новостей.
Паттерны: Возможный прорыв нисходящего треугольника или двойное дно. Поддержка находится на уровне $80, сопротивление — на уровне $85–95.
Индикаторы: RSI находится на уровне 60, что указывает на бычий тренд. MACD демонстрирует положительный сигнал.
Теория волн Эллиотт/Гартли: Ожидается краткосрочный импульс вверх.
Мульти-таймфреймовый анализ: Геополитические факторы оказывают влияние на краткосрочную динамику, но фундаментальные показатели остаются медвежьими.
Прогноз: Краткосрочный бычий тренд на фоне геополитических событий, долгосрочный медвежий тренд.
Мои рекомендации:
На 1 день/неделю: Покупка — на фоне геополитических факторов. Целевая цена $85–87.
На 1 месяц: Продажа или фиксация прибыли — при де-эскалации конфликта. Целевая цена ниже $78, стоп-лосс на уровне $80.
Сравнение активов, нюансы и сценарии:Корреляции и бета-коэффициенты: Solana демонстрирует более высокую волатильность, чем Ethereum, который, в свою очередь, более волатилен, чем Bitcoin. Нефть остаётся независимой от криптовалютного рынка в краткосрочной перспективе. Оптимальная структура портфеля: 60% Bitcoin/Ethereum, 20% Solana, 10% хедж на нефть.
Сценарии:
Эскалация конфликта в Иране — рост нефти до $90–100 и снижение криптовалют на 10% (рекомендация: покупка).
Де-эскалация и избыток предложения — снижение нефти до $70–75 и рост криптовалют на 15% (рекомендация: покупка).
Снижение процентных ставок ФРС — рост всех активов (рекомендация: покупка).
Чёрный лебедь — рецессия (рекомендация: снижение криптовалют на 30%, нефти до $50).
Риск-менеджмент: Обязательное использование стоп-лоссов, использование трейлинг-стопов, корректировка размера позиции в зависимости от волатильности (например, снижение позиции по Solana в 0.5 раза по сравнению с Bitcoin).
Импликации: Для долгосрочных инвесторов рекомендуется удерживать позиции в криптовалютах на срок 12 месяцев и более. Трейдерам рекомендуется спекуляции на нефть на срок от 1 до 7 дней. Долгосрочные перспективы: рост Bitcoin и Solana на фоне роста принятия.
Следите за ежедневными потоками в ETF, еженедельными данными EIA и геополитическими новостями.

Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года

Трансформация бизнес‑модели МТС Банка

Рейтинговое агентство «Эксперт РА» прогнозирует возврат банковской системы к рекорду 2024 года по чистой прибыли (3,8 трлн руб.). При этом отдельные финучреждения способны продемонстрировать опережающую динамику роста. Именно поэтому мы сегодня разберём отчётность МТС Банка $MBNK по МСФО за 2025 год.

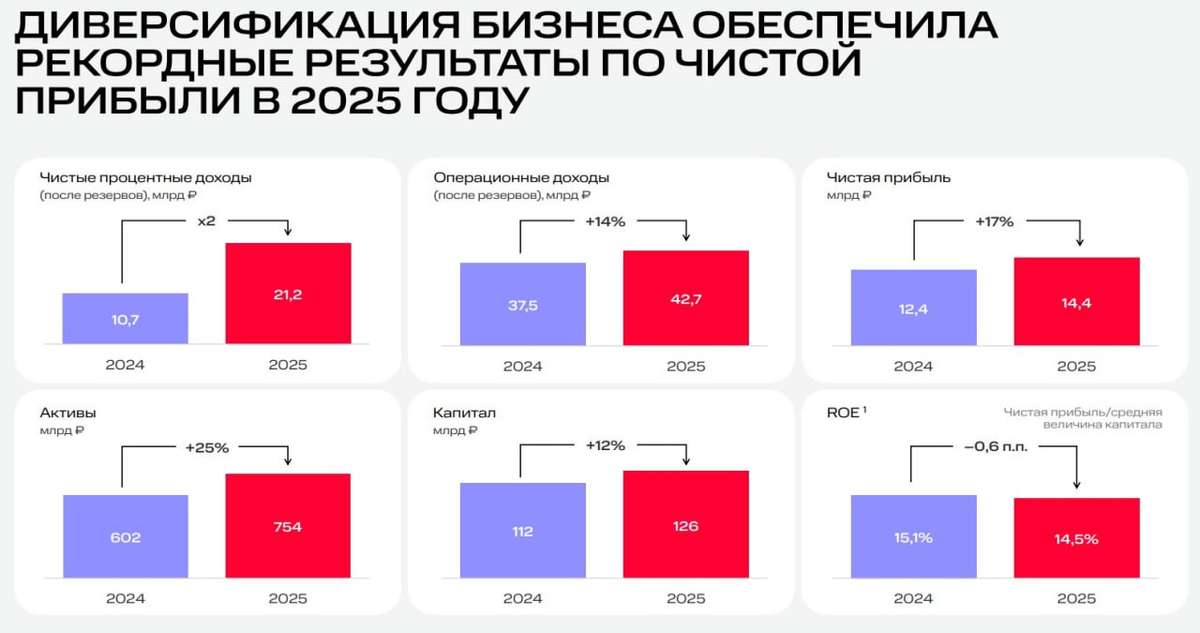
📱 Итак, чистый процентный доход финучреждения после создания резервов удвоился и достиг 21,2 млрд руб. Сильный результат обеспечен как ростом активов, так и удешевлением фондирования вследствие трансформации бизнес‑модели банка. Эмитент делает ставку на развитие daily‑сервисов, что конвертируется в рост клиентских остатков, которые для банков являются дешёвым источником фондирования.

В ежедневном банкинге центральным продуктом является дебетовая карта «МТС Деньги». Результат очевиден: количество активных клиентов банка увеличилось на 33% - до 4 млн, а обороты по оплате товаров и услуг удвоились.

📊 Активы банка выросли на 25% до 754 млрд руб., заметная часть которых которых приходится на ОФЗ. Купленный в начале года портфель гособлигаций будет генерировать стабильный доход в 2026–2027 годах.

К четвертому кварталу чистая процентная маржа достигла 8,1%. При дальнейшем снижении ставки ЦБ маржа продолжит расширяться, что позитивно скажется на прибыли.

🧮 Перейдём к чистой прибыли, которая увеличилась на 16,7% до 14,4 млрд руб. Рентабельность капитала (ROE) составила 14,5%. На первый взгляд, ROE невысокий, однако в четвертом квартале, когда ключевая ставка ЦБ опустилась до двухлетнего минимума, показатель составил 19%. Менеджмент нацелен на рентабельность не менее 30% по новым выдачам кредитов - это задаёт вектор для роста прибыльности.

Кроме того, у эмитента есть валютная позиция, и он выигрывает от девальвации рубля, а тем временем Минфин готовит корректировку бюджетного правила, что может стать катализатором для ослабления рубля в долгосрочной перспективе.

Отчетность банка меня приятно удивила. Не то чтобы я ожидал другого, просто теперь есть общая картина за год, которая подсвечивает инвест-идею. К тому же МТС Банк торгуется с мультипликатором P/BV всего лишь 0,5х. При этом обновлённая бизнес‑модель закладывает фундамент для будущего роста.

❗️Не является инвестиционной рекомендацией

❤️ Продолжаем разбираться с банковским сектором. С меня полезная аналитическая статья, с вас - лайк в поддержку канала. Спасибо!

Трансформация бизнес‑модели МТС Банка

Европлан объявляет финансовые результаты за 2025 год

Европлан объявляет финансовые результаты за 2025 год

Делимся с вами итогами работы нашей компании в карточках

Подробнее читайте о наших результатах за 2025 год на сайте

В 2025 году лизинговый рынок столкнулся с несколькими вызовами: жёсткая денежно-кредитная политика способствовала росту дефолтов и, как следствие, неспособности клиентов выполнять обязательства в условиях высокой ставки, а также сокращению доступного финансирования для малого и среднего бизнеса. Кризис в грузоперевозках усугубил ситуацию: снизился спрос на технику, а стоимость её обслуживания возросла

В таких условиях для Европлана прошедший год стал периодом:

Концентрации на качестве управления

Сохранении команды

Реализации ключевых инициатив, направленных на долгосрочную устойчивость бизнеса

Европлан в 2025 году:

Сознательно уделял больше внимания финансовой устойчивости, чем доле рынка или объёму нового бизнеса.

Находил оптимальные решения для клиентов, столкнувшихся с временными трудностями, стремясь сохранить долгосрочные отношения и минимизировать потери.

Значительно усилил и систематизировал продажи возвращённой из лизинга техники.

Процессы по сбору потерь были многократно масштабированы, что позволило эффективнее управлять рисками и сокращать негативное влияние на финансовые результаты.

«Благодаря этим усилиям у команды Европлана есть чёткая дорожная карта на 2026 год: фокусируемся на исполнении стратегии, развитии клиентских решений и реализации новых продуктовых инициатив. По нашим прогнозам, чистая прибыль компании в 2026 году вырастет примерно на 40% и составит около 7 млрд рублей», — прокомментировал итоги работы Сергей Мизюра, генеральный директор ЛК «Европлан».

* Предварительный прогноз, при условии получения необходимых корпоративных одобрений и согласия кредиторов, если таковые потребуются. Любая информация о планах и любых будущих событиях является неопределенной и может существенно отличаться от фактов и событий, которые наступят в будущем в действительности. Компания предупреждает,
что заявления прогнозного характера не являются гарантией будущих показателей, и фактические результаты деятельности Компании, ее финансовое положение, ликвидность и события в отрасли могут
существенным образом отличаться от приведенных.

Европлан объявляет финансовые результаты за 2025 год

Прорыв или ловушка? Разбираем факторы роста и сдерживания индекса

Российский рынок закрылся ростом, отыгрывая позитивные геополитические сигналы. Хотя информация о новой встрече 26-27 февраля не подтвердилась, инвесторов воодушевили планы Стивена Уиткоффа организовать саммит в ближайшие полторы недели.

Индекс МосБиржи поднялся до 2795 пунктов (+0,65%), РТС — до 1151 (+0,87%). Дополнительную поддержку оказала информация о том, что Евросоюз снял с повестки вопрос о 20-м пакете санкций из-за позиции Венгрии, которая ранее заблокировала ограничения на фоне проблем с нефтепроводом «Дружба».

📍 Свежие комментарии ЦБ усиливают тренд на снижение ставки: Во-первых, оперативная статистика показывает, что рост цен приходит в норму. Во-вторых, инфляционные ожидания не выросли так сильно, как могло бы быть после повышения НДС, что говорит о сдерживании вторичных эффектов. Эти факторы дают повод рассчитывать, что ключевая ставка будет снижаться без пауз и замедления.

Также рынки позитивно отреагировали на планы правительства по пересмотру бюджетного правила. Речь идет об ускоренном снижении цены отсечения: если ранее ориентир в 55 долларов за баррель планировалось достичь к 2030 году, то теперь процесс, судя по всему, пойдет быстрее.

Причина такой корректировки очевидна: рекордный дефицит бюджета и риски истощения ликвидной части ФНБ диктуют необходимость более консервативного подхода к накоплению нефтегазовых сверхдоходов.

📍 В фокусе внимания: Вчера состоялся 30-минутный разговор Зеленского с Трампом (при участии Уиткоффа и Кушнера), посвященный подготовке к женевской встрече делегаций Украины и США. Также Киев анонсировал на март трехстороннюю встречу с Россией, рассчитывая через этот формат выйти на переговоры лидеров.

Однако, судя по риторике, Зеленский вновь пытается выстроить процесс так, чтобы он гарантированно зашел в тупик. Базовая «дорожная карта» урегулирования давно известна всем сторонам, но украинский лидер продолжает настаивать на условиях, которые заведомо невыполнимы. В Кремле эту логику не поддерживают: Песков подчеркнул, что встреча лидеров возможна только для финализации готовых решений, а пока прямых контактов Путина и Трампа не планируется.

На этом фоне выделяется другой трек: в Женеву сегодня отправляется Кирилл Дмитриев. Его цель — обсуждение экономического сотрудничества с США. Этот путь непростой, но он важен сам по себе: наличие диалога всегда лучше, чем его отсутствие, поэтому будем ждать новостей.

Обращает на себя внимание устойчивость рынка: при явном дефиците геополитического позитива и преобладании негативных новостей индекс продолжает держаться. Основными точками опоры, судя по всему, выступают ожидания по ставке и дивидендам, а также поддержка экспортеров со стороны Силуанова.

Тем не менее уровень 2800 пока остается непреодолимым — для его прохождения требуются более фундаментальные драйверы. Впрочем, исключать сюрпризов нельзя: рынок иногда живет своей жизнью и способен двигаться вопреки новостному фону.

📍 Из корпоративных новостей:

ФосАгро
#PHOR экспортные цены на российские удобрения выросли до 19% с начала года на фоне спроса и роста сырья.

ВТБ
#VTBR МСФО за 2025 год: Прибыль снизилась на 8,9% г/г до ₽502,1 млрд.

Промомед
#PRMD выручка за 2025 год составила ₽38 млрд (+75,2% г/г).

Базис
#BAZA отчет МСФО за 2025 год: Выручка ₽6,3 млрд (+37% г/г) Чистая прибыль ₽2,2 млрд (+8,3% г/г)

• Лидеры: Элемент
#ELMT (+4,4%), Сургутнефтегаз-п #SNGSP (+4,1%), Норникель #GMKN (+3,1%), Whoosh #WUSH (+3%).

• Аутсайдеры: ГТМ
#GTRK (-13%), Базис #BAZA (-4,6%), РусАгро #RAGR (-1,4%), ЕвроТранс #EUTR (-1,1%).

26.02.2026 — четверг

•
#SBER Сбербанк отчёт по МСФО за 2025 год
•
#RTKM Ростелеком отчёт по МСФО за 2025 год
•
#OZON Озон отчёт по МСФО за 2025 год
•
#TRNFP Транснефть СД по стратегии развития и программе приоритетных мероприятий.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Прорыв или ловушка? Разбираем факторы роста и сдерживания индекса

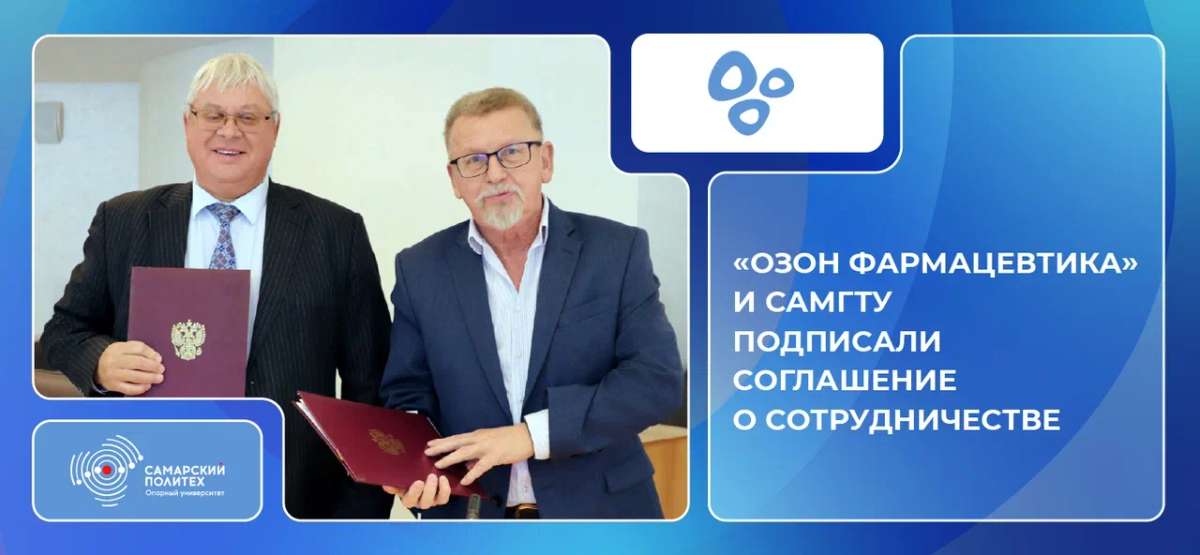
🎓 «Озон Фармацевтика» и Самарский политех подписали соглашение о сотрудничестве

3 февраля 2026 года руководство Группы «Озон Фармацевтика» посетило СамГТУ, где были подписаны соглашение о сотрудничестве и дорожная карта будущих совместных проектов.

«Озон Фармацевтика» развивает работу с вузами — это приоритетное направление для наращивания кадрового потенциала компании. Такое партнёрство помогает готовить высококвалифицированных специалистов, даёт студентам реальную практику и повышает их конкурентоспособность на рынке. Университеты получают доступ к современным технологиям и ресурсам, а компании — к научным разработкам и молодым талантам.

Генеральный директор «Озон Фармацевтика» Олег Минаков:

«Компания сейчас акцентирует внимание на развитии отношений с вузами, которые готовят фармспециалистов. Особенно нам это важно в контексте развития нашего биотех-производства «Мабскейл». Партнёрство поможет создавать образовательные программы, которые отвечают актуальным требованиям рынка, и готовить специалистов, готовых к решению реальных производственных задач».

Ректор СамГТУ Дмитрий Быков:

«Идея университета – это работа на промышленность. Важно, чтобы в каждой области, в которой работает Политех, у нас были индустриальные партнеры. Мы в Политехе серьезно подходим к качеству образования. Университет – это не только преподаватель, доска и компьютер. Это и серьезная проектная и исследовательская работа, рождающая инновации. Без науки и технологий образование – это мертвое дело».

Это не первый наш проект с вузами. Ранее, в конце 2025 года, прошла стратегическая встреча с руководством Самарского государственного медицинского университета (СамГМУ). Тогда обсуждалось скорое открытие кафедры «Озон Фармацевтика» на базе кафедры фармацевтических технологий с курсом биотехнологий СамГМУ.

👉 Подробнее о событии, а также фото с подписания соглашения можно посмотреть на сайте компании

🎓 «Озон Фармацевтика» и Самарский политех подписали соглашение о сотрудничестве

Анализ компании Apple Inc


Apple Inc. является ведущим игроком в сфере технологий, специализирующимся на разработке и производстве потребительской электроники, программного обеспечения и услуг. Компания была основана в 1976 году и имеет штаб-квартиру в Купертино, штат Калифорния. Среди ключевых продуктов компании — iPhone, Mac, iPad, Apple Watch, а также такие сервисы, как Apple Music, Apple TV+ и App Store. По состоянию на январь 2026 года, Apple сохраняет статус самой дорогой компании в мире с рыночной капитализацией около 3,76 трлн долларов. Однако компания сталкивается с рядом вызовов, включая снижение продаж в Китае, давление со стороны регуляторов и конкуренцию в сфере искусственного интеллекта.


Последние новости от компании

Согласно официальным сообщениям Apple (по состоянию на 20 января 2026 года), компания продолжает активно развивать свои продукты и сервисы. Вот основные новости:
Открытие нового магазина Apple Sainte-Catherine в Монреале 16 января 2026 года. Магазин перестроен с акцентом на креативность и взаимодействие с клиентами.
Выход Sid Meier’s Civilization VII в Apple Arcade 14 января 2026 года. Популярная франшиза будет доступна с 5 февраля вместе с другими новинками сервиса.
Запуск Apple Creator Studio 13 января 2026 года. Новый набор креативных инструментов для работы с музыкой, видео, изображениями и продуктивностью, который станет доступен с 28 января по подписке.
Рекордный рост сервисов Apple в 2025 году 12 января 2026 года. Просмотры Apple TV+ увеличились на 36%, а показатели Apple Music достигли рекордных значений. Успех фильмов и сериалов, таких как "F1", способствовал этому росту.
Переход эмитента Apple Card к Chase 7 января 2026 года. Теперь кредитная карта Apple будет обслуживаться новым эмитентом.
Предстоящие события: 29 января 2026 года состоится отчет за первый квартал финансового года, а 24 февраля 2026 года пройдет годовое собрание акционеров.
Дополнительно компания объявила о планах выпустить более 20 новых продуктов в 2026 году, включая складной iPhone, обновленную версию Siri с использованием больших языковых моделей и бюджетный MacBook. Apple сохраняет статус самого дорогого бренда с рыночной стоимостью 607,6 млрд долларов.
Однако акции компании AAPL упали на 11% за последние семь недель из-за распродаж в технологическом секторе.


Финансовая отчетность

Данные по состоянию на 30 сентября 2025 года (последний отчетный квартал, актуальная информация на январь 2026 года):
Рыночная капитализация: 3,76 трлн долларов США
Выручка : 416,16 млрд долларов США
Чистая прибыль : 112,01 млрд долларов США
EPS (разводненный, ): 7,46 долларов США
P/E (trailing): 34,25
P/E (forward): 30,86
P/B: 50,94
Долг/EBITDA: нет данных (общий долг составляет 112,38 млрд долларов США)
Долг/Капитал : 152,41%
Балансовая стоимость на акцию : 4,99 долларов США
Маржа прибыли: 26,92%
Операционная маржа : 31,65%
ROA : 22,96%
ROE : 171,42%
Операционный денежный поток : 111,48 млрд долларов США
Свободный денежный поток : 78,86 млрд долларов США
Текущий коэффициент: 0,89
Выручка в четвертом квартале финансового 2025 года увеличилась на 8% до 102,5 млрд долларов США, а прибыль на акцию (EPS) выросла на 13% до 1,85 долларов США. Количество установленных устройств достигло рекордного уровня, а выручка от продаж iPhone увеличилась на 6%. Прогноз на первый квартал финансового 2026 года предполагает рост выручки на 10-12% и маржу на уровне 47-48%.


Общая оценка

Apple демонстрирует впечатляющие фундаментальные показатели: рекордный объем выручки в 2025 году (416 млрд долларов США) и двукратный рост EPS. Сервисы компании растут, а инвестиции в искусственный интеллект, в том числе партнерство с Alphabet для разработки Gemini, могут стимулировать продажи iPhone. Однако существуют риски, такие как снижение продаж в Китае, импортные тарифы и конкуренция со стороны Android в сфере ИИ. Рыночная капитализация компании снизилась с 4 трлн долларов в конце 2025 года из-за распродажи в технологическом секторе. PEG 2,59 указывает на разумную оценку роста, предполагая ожидаемый рост EPS на 10-11% в период с 2026 по 2027 годы.


Анализ по методу Бенджамина Грэма

Метод Бенджамина Грэма, основанный на стоимостном инвестировании, фокусируется на недооцененных акциях с сильным балансом. Основные критерии включают: P/E <15, P/B <1,5 (или P/E * P/B <22,5), низкий уровень долга, стабильные дивиденды, рост EPS более чем на 33% за 10 лет и текущий коэффициент >2.
P/E: 34,25 — значительно превышает рекомендуемый уровень (Грэм: <15).
P/B: 50,94 — очень высокий показатель (Грэм: <1,5).
*P/E P/B: превышает 700 — не соответствует критериям (Грэм: <22,5).
Долг/Капитал: 152% — высокий уровень риска (Грэм: предпочитает низкий долг).
Текущий коэффициент: 0,89 — ниже нормы (Грэм: >2).
Рост EPS: за 10 лет цена акций выросла примерно на 942%, но текущий уровень ROE 171% свидетельствует о сильном росте, хотя и при высокой оценке.
Дивиденды: стабильные выплаты и история дивидендов.
Вывод: Apple не соответствует критериям "стоимостной акции" по Грэму, так как она переоценена и имеет высокую долговую нагрузку. Однако компания может быть интересна для инвесторов, ориентированных на рост, но не подходит для консервативных инвесторов.


Рекомендации аналитиков

Аналитики в целом настроены позитивно. Средний прогноз по EPS на финансовый 2026 год составляет 8,26 долларов США (рост на 10,5%), а на финансовый 2027 год — 9,13 долларов США. Прогнозируемая выручка на финансовый 2026 год оценивается в 453,24 млрд долларов США (рост на 8,9%). Целевые цены включают 320 долларов США от Goldman Sachs (рекомендация "Покупать"), несмотря на недавнее снижение. Другие аналитики, такие как JPMorgan, также видят потенциал и рекомендуют 330 долларов США как наиболее привлекательную цель. Evercore ISI ожидает, что компания превысит прогнозы в первом квартале. Aletheia Capital, напротив, рекомендует "Продавать" из-за маржинального давления. Общий консенсус среди аналитиков — "Покупать" или "Держать", с акцентом на рост продаж iPhone на 9% в период с 2026 по 2027 годы.


Технический анализ

Текущая цена акций Apple составляет примерно 250-255 долларов США (по состоянию на 20 января 2026 года). Тренд на рынке медвежий: акции находятся в 7-недельной просадке, потеряв 11%.
Японские свечи: последние паттерны включают "Медвежий поглощающий" и "Темное облако" (ежедневные и еженедельные), что указывает на возможный разворот вниз. Уровень поддержки находится на отметке около 250, а сопротивления — на уровне 260-270.
Индикаторы: 50-дневная скользящая средняя (SMA) выше 200-дневной скользящей средней (271,51 > 234,06), что является "золотым крестом", но краткосрочный тренд остается медвежьим. EMA8/20/50 подают сигналы на продажу. MACD находится на уровне -4,3, что указывает на медвежий кроссовер.
Осцилляторы: RSI (14) составляет 18,5, что свидетельствует о перепроданности и возможном отскоке. STOCH (9,6) равен 0, что также указывает на перепроданность. CCI (14) -93,3 — сигнал на продажу. Общий технический сигнал — "Сильная продажа" (9 из 9 сигналов на продажу). Индикаторы Aroon и другие также показывают медвежий тренд.


Рекомендация

На 1 день: рекомендуется продавать или держать шорт, так как технический анализ указывает на сильный медвежий импульс и перепроданность, но без явных признаков разворота. Существует риск дальнейшего снижения из-за распродажи в технологическом секторе.
На неделю: рекомендуется продавать, учитывая ожидаемый отчет 29 января 2026 года, но текущий тренд остается медвежьим, и поддержка на уровне 250 долларов США может быть сломана.
На месяц: рекомендуется покупать на просадках, так как фундаментальные показатели компании остаются сильными (рост сервисов, инвестиции в ИИ). Аналитики настроены позитивно, и ожидается отскок после достижения состояния перепроданности. Целевые цены на конец 2026 года составляют 300-350 долларов США.