Поиск

🪙 27% представителей малого бизнеса задумались о возможности закрытия компаний из-за роста налоговой нагрузки.
Это всё, что нужно знать о поддержке малого бизнеса в стране.

Лишь 23% малых предприятий смирились с ростом налоговой нагрузки из-за произведенного в этом году снижения порога выручки, пишет «Ъ». Об этом свидетельствуют данные опроса Торгово-промышленной палаты среди 23 тыс. предпринимателей из 87 регионов.

Сдерживать его рост ради «уклонения» от уплаты этого налога или прибегнуть к дроблению намерены 26% и 24% предприятий соответственно.

С 2026 года порог для уплаты НДС снижен с 60 млн до 20 млн руб. в год. Данный порог будет действовать до 2029 года, после чего продолжит снижаться.

Хотели ведь больше налогов собирать...что могло пойти не так?

🪙 Сбер будет делать всё, чтобы объём его дивидендных платежей не снизился, — Греф. $SBER
Дивидендная политика Сбербанка останется неизменной на ближайшие три года.

Что есть сейчас на рынке более стабильное, чем Сбер?

🪙 ЦБ рассчитывает прийти к цели по инфляции в 4% уже в 2027 году, — Набиуллина.

ЦБ ждет рост ВВП РФ в 2026г в пределах 1%, данные говорят об ускорении темпов роста в дальнейшем.

Период высоких ставок по кредитам болезнен, но это необходимая мера для роста благосостояния граждан в будущем.

Инвестиции в основной капитал составили 43 трлн рублей. ЦБ ожидает, что в следующем году инвестиции прирастут не только в триллионах рублей, но и в физических объемах.

Гражданам нужна не доступная ипотека, а доступное жилье. Прежде всего по цене. Вся выгода от льготной ипотеки была «съедена» ростом цен, — Набиуллина

А кто на этом заработал? Банки и застройщики. Теперь нужно спасать Самолет и других. 👍 $SMLT

🪙 М.Видео завершил размещение акций по закрытой подписке в рамках допэмиссии 500 млн бумаг.
Все акции были выкуплены. Цена размещения — 49,9 рублей.

Сомнительно, но ок. $MVID
Кто и зачем это держит?

🪙 ВТБ раскрыл параметры допэмиссии.

Разместят 6,29 млн акций по 87 рублей за штуку. Это будет открытая подписка. При полном размещении банк привлечёт 547,5 млрд рублей. Заявки будут собирать с 13 по 30 ноября.

Ещё одна компания-допка. $VTBR
Если вы ждёте дивиденды, то допка их убьёт-размоет.

🪙 Дисконт на Urals стал рекордным с весны 2023 года.
На фоне роста предложения с Ближнего Востока, скидки на Urals в портах Балтики и Новороссийске к Dated Brent за неделю к 6 ноября выросли на $2,95–2,15, до $31 и $33 за баррель соответственно.
$ROSN

Прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое

Чистая прибыль группы за девять месяцев составила 71,9 млрд рублей, ROE вырос на 9,7 п.п., до 21,9%. Весь рост дал основной бизнес. Регулярная прибыль увеличилась в 2,4 раза, до 81,2 млрд рублей.

Больше всего к прибыли добавила розница. Год назад она заработала до налога 1,4 млрд рублей, в этом году 59,5 млрд.

Чистый процентный доход вырос на 61%, до 194 млрд рублей. Стоимость фондирования снизилась с 16,7 до 12,2%, дорогие депозиты прошлого года погашаются и переоцениваются по новым ставкам. Чистая процентная маржа за девять месяцев выросла на 2,6 п.п., до 7,5%, а в третьем квартале составила 8,0%. Чистый комиссионный доход вырос на 15%, до 39 млрд рублей. Операционные доходы выросли на 35%, а расходы на 5%.

Отношение расходов к доходам (CIR) снизилось с 59 до 46%, стоимость риска с 3,1 до 2,5%.

Растут и небанковские направления группы. Факторинговый портфель увеличился на 76%, объем электронных платежей на 48%, активы под управлением на 19%.

Капитал акционеров вырос на 21%, до 446 млрд рублей, 20,1 рубля на акцию в обращении. Капитализация банка на Московской бирже по итогам торгов 12 ноября составила 244 млрд рублей, или 11,0 рублей за акцию.

По итогам 2026 года банк ожидает рекордную прибыль.

#совкомбанк #sovcombank $SVCB

Прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое

Сырьевой суперцикл начался

Я не говорю о том, что 11.11.2026 - это точная дата начала суперцикла, как будто бы ее кто-то объявляет.

Я, скорее, говорю о том, что для меня стало очевидно, что цены на сырье в ближайшие 10 лет будут расти, как росли в предыдущие циклы.

Сейчас проявляется новая мировая экономическая модель - это панрегионы. Когда в 1979 году приняли новую Ямайскую экономическую модель - сырье сразу пошло в рост. Когда в России в 1991 году приняли новую экономическую модель - сырье сразу пошло в рост.

Если приводить в пример золото, то в предыдущем цикле, а именно 2000-2011 гг. XAUUSD рос по 45% в год. 45% годовых - это исключительная доходность. Такой доходности на капитал портфельные управляющие не добиваются.

Если уточнить расчеты, то было следующее:
1. Декабрь 2000 - декабрь 2011.
2. $270 - $1610.
3. 469% общий рост.
4. 45,1% среднегодовой рост.

Это одна из причин, почему я считаю, что в период 2026-2036 гг. мы можем получить похожую картину.

Я продолжаю придерживаться диапазона по золоту $10 000 - $20 000. А увидим ли цены выше - посмотрим.

⚡️Российский инвестор 2026 между азартом и расчётом


Frank RG представила результаты исследования «Розничные инвестиции в России 2026». Аналитики опросили 1 169 инвесторов, изучили предложения 10 брокеров, 14 управляющих и 5 страховых компаний. Данные показывают любопытный контраст: инвестиционный капитал растёт, но активных участников рынка значительно меньше, чем открытых счетов.

▪️ Финансовый капитал физлиц в I полугодии 2026 года вырос на 14,2% г/г, до 121,6 трлн руб.

▪️ Объём розничных инвестиций увеличился на 24,1% г/г, до 29,1 трлн руб.

▪️ Число брокерских счетов достигло 58,8 млн (+15% г/г), при этом 62,8% остаются пустыми.

▪️ Почти 95% активов на непустых брокерских счетах сосредоточено на счетах с балансом свыше 1 млн руб. Таких счетов около 5%.

▪️ Доля опрошенных, рассматривающих горизонт инвестирования более трёх лет, выросла с 50,1 до 57,5%.

🔷️ Счета открывают чаще, чем пополняют

Брокерские счета есть у 41,9 млн человек, однако только 3,9 млн имеют на них более 10 тыс. руб. Темпы роста числа счетов замедляются: за сопоставимые периоды первого полугодия они составляли 29% в 2024 году, 20% в 2025-м и 15% в 2026-м. Рекордное количество счетов само по себе ещё мало говорит о реальной вовлечённости инвесторов.

🔷️ Куда направляются деньги

На продукты управляющих компаний приходится 50% розничного инвестиционного капитала, на страхование жизни – 11%. Объём средств в программах долгосрочных сбережений вырос на 192,3% г/г, хотя их доля пока не превышает 3%. Рост во многом связан с эффектом низкой базы. Капитал в ПИФах увеличился на 76,2%.

🔷️ Зачем люди инвестируют

67% опрошенных хотят сохранить капитал, 60% – приумножить его, 46% – накопить на долгосрочные цели. Ещё 29% отмечают азарт и самореализацию. Ответы могли пересекаться: накопления на будущее вполне уживаются с удовольствием от торговли.

🔷️ Горизонт постепенно удлиняется

Доля инвесторов, рассматривающих срок более десяти лет, увеличилась с 13,5 до 18,1%, а ориентированных на срок менее года сократилась с 13,2 до 8,6%. Представители рынка связывают интерес к длинным продуктам с ожиданиями снижения ключевой ставки и желанием зафиксировать текущие доходности. Но пока речь о намерениях, а не о фактических сроках удержания активов.

🔷️ Аналитики пишут, но их мало читают

Брокеры выпускают около 5,4 тыс. публикаций в месяц, из них 45% – уникальная аналитика. При этом 58% опрошенных не изучают материалы своего брокера. Среди причин 25% называют другие источники информации, 20% – поверхностность материалов, по 17% – сложность подачи и недоверие.

Среди тех, кто читает брокерскую аналитику, популярность видео выросла с 22,8 до 37%, а Telegram-каналов – с 32,7 до 34,3%. Похоже, инвесторы всё чаще выбирают формат, который экономит время.

🔷️ ИИ становится привычнее

Оценка комфорта взаимодействия с ИИ выросла с 4,0 до 4,3 балла из пяти. Среди инвесторов 18–30 лет 9,9% полностью доверяют рекомендациям ИИ и следуют им, ещё 48,9% доверяют, но решения принимают самостоятельно.

Пять из десяти изученных брокеров предлагают ИИ-сервисы кратких сводок, три подключают внешние модели к инвестиционным портфелям. Такие инструменты ускоряют поиск информации, но короткое резюме может упустить существенные риски.

🧐 Что в итоге

Инвестиционный капитал увеличивается, горизонт планирования постепенно удлиняется, а брокеры развивают цифровые сервисы. Но большое количество открытых счетов пока не означает массового участия в инвестициях. Деньги по-прежнему сосредоточены у относительно небольшой группы клиентов.

Ставьте 👍

#обзор_рынка #исследования
©Биржевая Ключница

⚡️Российский инвестор 2026 между азартом и расчётом

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.

Что к этому привело?

• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.

• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.

• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.

• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».

Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.

Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.

Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.

Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.

На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.

Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.

Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.

Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.

Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.

Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.

Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.

Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.

По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.

Как оптимизировать облигационный портфель по дюрации

Разделяй и сохраняй: Почему ультра-богатые зарабатывают в рублях, а капитал считают в долларах

Российский инвестиционный ландшафт в 2026 году предлагает уникальный, почти парадоксальный сценарий. С одной стороны — беспрецедентно высокие рублевые ставки и двузначная доходность локального бизнеса. С другой — неизбежные долгосрочные девальвационные риски, заставляющие крупный капитал искать тихую гавань.
Инвесторы сегмента Ultra-HNW (лица с активами от $30 млн) давно вывели для себя идеальную формулу выживания в этой реальности. Это стратегия «двух карманов»: зарабатывать там, где высокая доходность (в России и в рублях), а сохранять там, где безопасно (в твердой валюте).


Как устроена эта архитектура и какие инструменты из арсенала мультимиллионеров доступны обычному инвестору прямо сейчас?


Философия «Двух Карманов»: Локальная прибыль, глобальный сейф

Главное отличие крупного капитала от розничного игрока — полное отсутствие эмоций при выборе валюты. Рубль для ультра-богатых инвесторов — это не объект для долгосрочного сбережения, а эффективный рабочий инструмент.

• Рублевый карман (Генерация): Россия сегодня — это рынок с колоссальной премией за риск. Высокая ключевая ставка ЦБ, освободившиеся ниши ушедших зарубежных брендов и перестройка логистики позволяют рублевым активам приносить 20–30% годовых. Ограничивать себя в заработке здесь из-за страха перед курсом — экономически нецелесообразно.

• Долларовый карман (Консервация): Как только прибыль извлечена, она меняет свой статус. Из «активных денег» она превращается в «накопленное богатство». На этом этапе главная задача — защитить её от инфляционного налога и исторических циклов ослабления рубля. Финальный счет личного состояния UHNW-инвесторы всегда ведут в твердой валюте.


Анатомия портфеля: Куда паркуют ликвидность миллионеры?

Прямая покупка безналичного доллара в РФ сейчас заблокирована инфраструктурными рисками. Но крупному капиталу и не нужны зеленые купюры под матрасом. Они используют прокси-инструменты, которые можно купить за рубли, но которые на 100% привязаны к динамике мировых валют.

1. Замещающие облигации — главный выбор крупного капитала

Это фаворит в портфелях состоятельных клиентов. Бумаги крупнейших российских экспортеров («Газпром», «НоваТэк», «Полюс») номинированы в долларах или евро, но все расчеты, покупка и купонные выплаты происходят в рублях по официальному курсу ЦБ на день операции.
• В чем выгода: Инвестор забирает высокую доходность надежных эмитентов и полностью защищает себя от девальвации. Если курс доллара идет вверх, рублевый эквивалент вашего портфеля и размер купонов растут автоматически.

2. Физическое и биржевое золото

Золото — это долларовый актив в чистом виде, так как его мировая стоимость рассчитывается в долларах за троицкую унцию. Крупные игроки зашивают золото в структуру своих фондов (ЗПИФ) или покупают физические слитки. Для частного инвестора самым ликвидным решением остаются биржевое золото (инструмент GLDRUB_TOM) и БПИФы на золото. При ослаблении рубля внутренние цены на металл мгновенно компенсируют падение курса.

3. Юаневые инструменты как элемент диверсификации

Хотя юань подвержен внутренним регуляторным рискам Китая, облигации российских компаний в юанях прочно заняли место в защитной части портфелей. Они дают чуть меньшую доходность, чем замещающие выпуски, но отлично разбавляют долларовую массу в структуре капитала.


Как адаптировать стратегию UHNW под себя

Чтобы копировать подход ультра-богатых, не нужно обладать миллионами долларов. Достаточно перенять их дисциплину и структуру мышления. На практике это выглядит как три простых шага:

1. Разделите горизонты планирования. Деньги на жизнь, подушку безопасности и краткосрочные цели (до 1 года) держите в рублях на накопительных счетах или в фондах ликвидности, забирая максимум от высокой ставки ЦБ.

2. Паркуйте излишки в валютные прокси. Каждый раз, когда вы фиксируете прибыль по рублевым акциям или получаете бонусы, направляйте часть средств на покупку замещающих облигаций или золота.

3. Оценивайте чистую стоимость активов в твердой валюте. Это отрезвляет. Если ваш рублевый портфель вырос за год на 15%, а рубль за это же время просел на 20%, в реальности вы потеряли деньги. Считайте капитал в твердом эквиваленте.

Резюме для инвестора: Зарабатывать в России сегодня выгодно как никогда. Но подлинное финансовое мастерство заключается в том, чтобы вовремя перекладывать заработанную рублевую прибыль в защищенные инструменты, гарантирующие безопасность вашего капитала в будущем.

*Данный материал носит исключительно информационный характер. Порядок владения иностранными активами и совершения операций с ними может быть ограничен регуляторными или иными требованиями. Публикация не является индивидуальной инвестиционной рекомендацией (ИИР), и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю, финансовому положению или целям.

АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.

Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ-002Р-08:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026

Рейтинг надёжности:

• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)

• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)

• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).

• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).

В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:

• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией

• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией

• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев

По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.

Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.

Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.

Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).

Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.

Параметры выпуска Новые Технологии 001P-09:

• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Новые Технологии 001P-10:

• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026

Рейтинг надёжности:

• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).

• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)

• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)

• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).

Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.

Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.

В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:

• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев

• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев

• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца

По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.

Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.

Цена доразмещения зеленых облигаций серии 002Р-01 зафиксирована в размере 945 рублей за бумагу (94,5% от номинала) + НКД.

📅 Сбор заявок доступен до конца дня вторника 3 ноября.

💰 Дополнительный выпуск позволяет участникам зафиксировать эффективную доходность к погашению в 24,28% годовых, а также дает дисконт к текущим котировкам и повышенную доходность на весь оставшийся срок обращения.

📈 Параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Доходность – 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

❗️ Подать заявку на участие можно через брокеров-организаторов в разделе будущих выпусков облигаций.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ

Разворот выручки в рост
Выручка за 3 кв. — 715 млн ₽: +14% к предыдущему кварталу и почти на уровне прошлого года (−1,1% к АППГ). Это лучший квартальный результат за последние 12 месяцев после сложного первого полугодия, когда рынок давил на цены.

Выручка за 9 мес. — 1 983 млн ₽, LTM — 2 658 млн ₽.
EBITDA за 9 мес. — 149,9 млн ₽, LTM — 204,9 млн ₽.
Чистая прибыль за 9 мес. — 120,4 млн ₽, LTM — 143,6 млн ₽.

Основной продукт укрепляет позиции
Неасептическая упаковка для молока — по-прежнему ядро бизнеса: 605 млн ₽ за квартал (85% выручки), +15% кв/кв и +4% г/г. Прочие направления — менее 5% выручки.

Рынок неасептики стабилен и растёт вслед за производством тарного молока (+0,4% за 8 мес. 2026). «Ламбумиз» же наращивает долю за счёт замещения выбывших мощностей:
• производство — 125 млн шт. (+15% кв/кв, +9% г/г);
• в сентябре зафиксированы максимальные отгрузки упаковки.

Асептика — новый драйвер
За 5 месяцев с запуска отгружено 1 817 тыс. шт. асептической упаковки. После приёмки и запуска нового ламинатора компания ждёт кратного роста. Асептика дороже — это возможность улучшить структуру выручки и маржу.

Цены и рентабельность
Средняя цена стабилизировалась во 2–3 кв., в сентябре наметился умеренный рост. Вместе с ростом натуральных продаж это создаёт базу для роста выручки.

• Рентабельность по EBITDA в 3 кв. — 7,9% (6,3% во 2 кв., 10,5% годом ранее).
• Рентабельность по чистой прибыли — 5,6% (6,8% во 2 кв.). Причина — средства IPO направлены на строительство, процентный доход сократился. При этом проценты к уплате снизились на 62%.

Инвестиции в будущее
За 9 мес. инвестиции — 600 млн ₽, половина профинансирована за счёт IPO.
• Основные средства — 1 111 млн ₽ (+28%): строительство здания под асептику.
• Запасы — 667 млн ₽ (+17%): закупка картона под рост продаж.

Долг и устойчивость
• Финансовый долг — 611 млн ₽, весь представлен льготными инвесткредитами. 83% процентов субсидирует Московский фонд поддержки промышленности и предпринимательства — фактические проценты на обслуживание долга не превысили 9 млн ₽.
• Денежные средства и краткосрочные финвложения — 295 млн ₽, чистый долг — 317 млн ₽.
• Собственный капитал — 1 871 млн ₽ (+4% к 2025 г.). На дивиденды в 2026 г. направлено 51,9 млн ₽.
• Валюта баланса — 3 034 млн ₽.
• Дебиторская задолженность — 808 млн ₽ (+78%), но рост в основном за счёт авансов поставщикам на оборудование. Задолженность покупателей выросла лишь на 29,2 млн ₽ (+13%); доля одного заказчика — менее 8%.


Сергей Ботвин, председатель Совета директоров ПАО «Ламбумиз»:
«Третий квартал показал, что рынок начал восстанавливаться: цена зафиксировалась после давления в первом полугодии, и мы рассчитываем, что тренд сохранится. Мы наращиваем объёмы и долю рынка, замещая выбывшие мощности, привлекаем новых клиентов и стремимся удержать лидерство. Ключевую роль играет наш подход к работе с клиентами — мы реализуем комплексную программу поддержки молокозаводов, используя технологическую экспертизу и понимание рынка».

С отчётностью можно ознакомиться на сайте "Ламбумиз" для инвесторов

Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ

Десять правил инвестора -УРОК №2

Этим постом я продолжаю серию статей, в которых мой взгляд на несколько наиглавнейших правил для начинающего инвестора на бирже. Напомню, что к написанию этих правил -уроков меня сподвигла просьба моего друга, попросившего меня стать ему наставником и научить его зарабатывать деньги на бирже. Наставником ему я не стал, но написал для него эти главные, на мой взгляд правила, которые возможно помогут ему сохранить свой капитал. Может быть, и здесь эти простые уроки - правила будут кому-то полезны. Первое правило я изложил тут : https://marketpower.pro/post/desiat-zapovedei-investora.
Повторюсь, это только мой личные мысли, и они не претендуют на какие-то непреложные истины. Кстати, в первом посте в комментариях мне справедливо намекнули, что именовать эти мои утверждения «заповедями» не совсем правильно. Поэтому отныне буду именовать эти десять кратких уроков только правилами. Итак, урок № 2.
УРОК №2: единственное полностью гарантированное свойство акций- полное отсутствие ВСЯКИХ гарантий.
Чтобы не говорили Тебе различные аналитики, советники и пр., НИКАКАЯ стратегия инвестирования в акции не может предложить гарантированного успеха. Цены на акции во всем мире крайне изменчивы и определяются множеством самых разных показателей. Одни из этих показателей связаны с экономикой стран, где ведет бизнес компания, другие с глобальной экономикой, третьи -с ситуацией внутри компании. Даже самым тщательным образом разработанные и сбалансированные стратегии для зарабатывания денег с помощью акций могут терпеть крах в результате неожиданных событий. Никакие предлагаемые Тебе «арбитражные стратегии» и «парные трейдинги» не отменяют этого главнейшего свойства акций. И даже пресловутая «бронебойная» стратегия – «купи, забудь и держи», какой бы панацеей не считали те, кто ее рекламирует, работает далеко не всегда и не везде. К примеру, взять хотя бы многострадальные наши акции Газпрома. За двадцать лет своего обращения на бирже эти замечательные бумаги не дали инвестору практически ничего, причем с учетом всех выплаченных дивидендов. О понесенных при этом рисках и «просадках» и говорить нечего. И даже американский фондовый рынок, на котором в целом по индексам правило «купил и держи» худо-бедно работает, на примере целых отраслей показывает, что эта стратегия далеко не всегда прибыльна. Классический пример на эту тему: акции компаний железных дорог США. В середине 19 века эта отрасль считалась самой что ни на есть передовой и представляла собой локомотив экономики бурно развивающейся тогда страны на североамериканском континенте. Куда приходила железная дорога, там начиналась жизнь, бурлил бизнес и т. д. Но время шло, все менялось, появился сначала автомобиль, потом появились хайвэи. Ну а потом и самолет наконец стал тем безопасным видом транспорта, каким он является поныне. В итоге к началу 60-х прошлого века большая часть многочисленных железнодорожных компаний разорились и закрылись. Да и в современной истории крупнейшего рынка мира полно подобных печальных историй.
Вывод (правило) № 2: хочешь гарантий- не покупай акции!

+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?

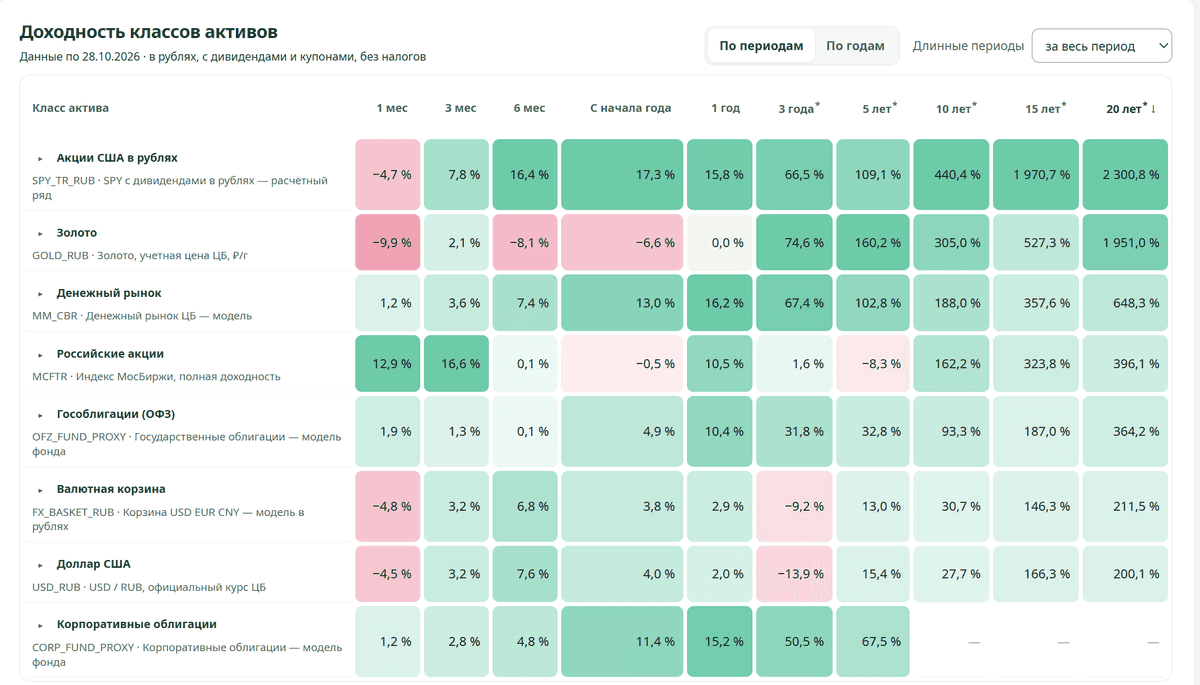
Согласно актуальным данным PortfolioLab.pro на 28.10.2026, доходность различных классов активов в рублях (с учетом дивидендов/купонов, но без налогов) демонстрирует следующие ключевые тренды:

Российские акции (MCFTR): Показали самую высокую краткосрочную динамику, взлетев за 1 месяц на 12,9 % и за 3 месяца на 16,6 %. Однако на горизонте 5 лет их доходность отрицательная (-1,7 %). На длинной дистанции (20 лет) они принесли 396,1%.

Акции США в рублях (SPY в рублях): Являются абсолютным лидером на долгосрочных горизонтах, показав колоссальный рост на 2300,8 % за 20 лет и 1970,7 % за 15 лет. За последний месяц они скорректировались на -4,7 %.

Золото (GOLD_RUB): Продемонстрировало сильное падение за последний месяц (-9,9 %), но остается одним из лучших активов на долгосрочном отрезке — 1951,0 % за 20 лет, уступая лишь американским акциям.

Денежный рынок (MM_CBR) и Облигации: Стабильный защитный сегмент. Денежный рынок на фоне высоких ставок принес 16,2 % за 1 год и 13,0 % с начала года. Гособлигации (ОФЗ) за последний год выросли на 10,4 %, а за 20 лет — на 364,2 %.

Валюта (Доллар США): За последний месяц доллар просел к рублю на -4,5 %. За 20-летний период рост курса составил 200,1 %, заметно уступая инфляционным защитным активам (акциям и золоту).

Инвестировать в акции США можно в рамках российской биржевой инфраструктуры по примеру стратегии автоследования Алгебра

+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?

Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?

«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.

Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.

На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».

За прошлый год компания проделала путь, который у многих занял бы годы:

28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.

Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.

Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.

Параметры выпуска Борец 001Р-08:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Борец 001Р-06:

• Купон: КС + 400 б.п.
• Квал: только для квалов

• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)

• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).

• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.

• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.

• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.

Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.

В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:

• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев

• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца

• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца

По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.

Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?