Поиск

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.

В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.

Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.

НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.

Что из прошлого разбора осталось актуальным (МСФО за 1П26)

• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).

• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.

• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).

При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.

• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.

Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.

Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.

Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.

Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.

Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Календарь инвестора ноябрь 2026

Уважаемые инвесторы, публикуем #календарь_инвестора на ноябрь 2026

🔶 04.11.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

🔶 15.11.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027

🔶 17.11.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027

🔶 17.11.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 20-го купонного периода 17.11.2026 (КС ЦБ + спред 600 б.п.)

🔶 21.11.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027

🔶 22.11.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,44 ₽ на одну облигацию (16%), всего 132 000 ₽
• Номинал — 33.43 ₽ на одну облигацию, всего 10 029 000 ₽

💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

Календарь инвестора ноябрь 2026

Я обновил нейробот @TraidingAI88_bot 🚀

Для тех, кто торгует с риск-менеджментом, — что нового:
• Приложение на весь экран внутри Telegram (кнопка «📱 Приложение»)
• Сканер на 147 активов: топ-50 акций РФ (MOEX) и США, крипта, валюты, сырьё. Только сильные сетапы, без повторных сигналов, пока открыт текущий
• ИИ-анализ: стоп не уже дневного ATR, цели от 1,5 / 2,5 / 3,5 стопа
• Котировки каждые 5 сек (MOEX с задержкой ~15 мин), календарь на 2 недели, карта рынка
• Калькулятор риска в ₽ и $ с тейком и риск:прибыль, калькулятор лотов
• Алерты по цене и по своим стопу и цели
• Дневник сделок в R, уроки
Бесплатный тариф навсегда: 3 ИИ-анализа в неделю (+3 за друга), котировки, календарь, калькулятор, уроки, сканер с задержкой 4 ч. Новичкам — 3 дня полного доступа.
Месяц — 3 990 ₽, год — 24 900 ₽ (≈2 075 ₽/мес), VIP на год — 39 900 ₽.
https://t.me/TraidingAI88_bot?start=marketpower
Не является инвестиционной рекомендацией.

Я обновил нейробот @TraidingAI88_bot 🚀

Пузырь ИИ начал лопаться? Инвесторы внезапно вспомнили, что деньги надо возвращать! 🤣

Ну, что я говорил (см. предыдущие посты на тему ИИ). В октябре доходность отдельных облигаций CoreWeave, одного из крупных поставщиков вычислительных мощностей для ИИ, поднималась примерно до 15% годовых, это на минуточку в $!!!

Ещё недавно достаточно было добавить две буквы “ИИ” в презентацию, нарисовать проект дата-центра и пообещать миллиарды будущей выручки, чтобы инвесторы выстроились в очередь. Теперь, вдруг, начали спрашивать про долги, прибыль и денежные потоки.... какие ж наглецы! 😎

Рынок технологических IPO тоже охладел, инвесторы стали придирчивее, а разговоры о пузыре ИИ звучат всё громче (но не торопимся его хоронить). Интернет пережил крах доткомов, хотя многие акционеры интернет-компаний своих денег не вернули. ИИ вполне может изменить мировую экономику, а инвесторы в ИИ-компании при этом - потерять миллиарды.

Кто в итоге заработает на этой революции - владельцы технологий, их клиенты или те, кто вовремя продаст акции очередного будущего гиганта? 😎

Цифры и источники

1. CoreWeave: доходность облигаций около 15%. 14 октября Bloomberg сообщал, что необеспеченные облигации CoreWeave с погашением в 2032 году торговались дешевле 80% от номинала, а доходность превысила 15%. По данным Reuters от 16 октября, бумаги, размещённые в июне с доходностью 9,675%, подорожали в доходности до 15%. Важно: речь идёт о доходности к погашению на вторичном рынке, а не о купоне, который компания платит всем держателям облигаций. Рост доходности отражает падение рыночной цены бумаг и увеличение воспринимаемого кредитного риска. Reuters, Bloomberg

2. Масштаб долговой нагрузки CoreWeave. Reuters 15 октября указывал, что у компании около $50 млрд долга. Продажа облигаций сопровождалась опасениями, что масштабные вложения в дата-центры финансируются кредитами быстрее, чем инфраструктура успевает приносить доход. В публикации также отмечалось, что CoreWeave находится в центре опасений инвесторов относительно того, сможет ли будущая выручка от ИИ оправдать текущие расходы. Reuters

3. Рынок технологических IPO действительно остыл. По данным Reuters от 22 октября, осенний календарь технологических IPO в США фактически сократился до одной крупной ожидаемой сделки — Anthropic. Компания планировала выход на биржу в середине ноября, хотя сроки могли измениться. В той же публикации сообщалось, что несколько других компаний отложили или приостановили размещения:
- Switch и Nscale отложили IPO;
- SB Energy отложила листинг;
- AirTrunk REIT и Firmus отказались от размещения или приостановили подготовку.
Нужно учитывать, что речь идёт о планах и решениях компаний, а не о доказательстве того, что весь рынок IPO остановился.Reuters

4. Инвесторы стали избирательнее в отношении ИИ-долга. Axios 28 октября отмечал, что рынок корпоративных облигаций всё тщательнее оценивает, какие компании и проекты в сфере ИИ заслуживают финансирования. Риски CoreWeave распространялись и на связанные с ней проекты дата-центров. В публикации приводились примеры облигаций, связанных с финансированием инфраструктуры, где доходности тоже росли. Итак, инвесторы начинают оценивать конкретные долги, контракты и обязательства компаний, а не просто покупать общую историю про ИИ. Axios.

Самая выразительная цифра здесь - скачок доходности облигаций CoreWeave с 9,675% при размещении в июне до примерно 15% в октябре. Она показывает, как быстро меняется оценка риска, когда инвесторы начинают внимательнее смотреть на цену финансирования ИИ-бума.

#ИИ

Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок

Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.

А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.

На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.

Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.

С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3

Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.

Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.

На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:

• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».

Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.

• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.

Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.

По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.

В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок

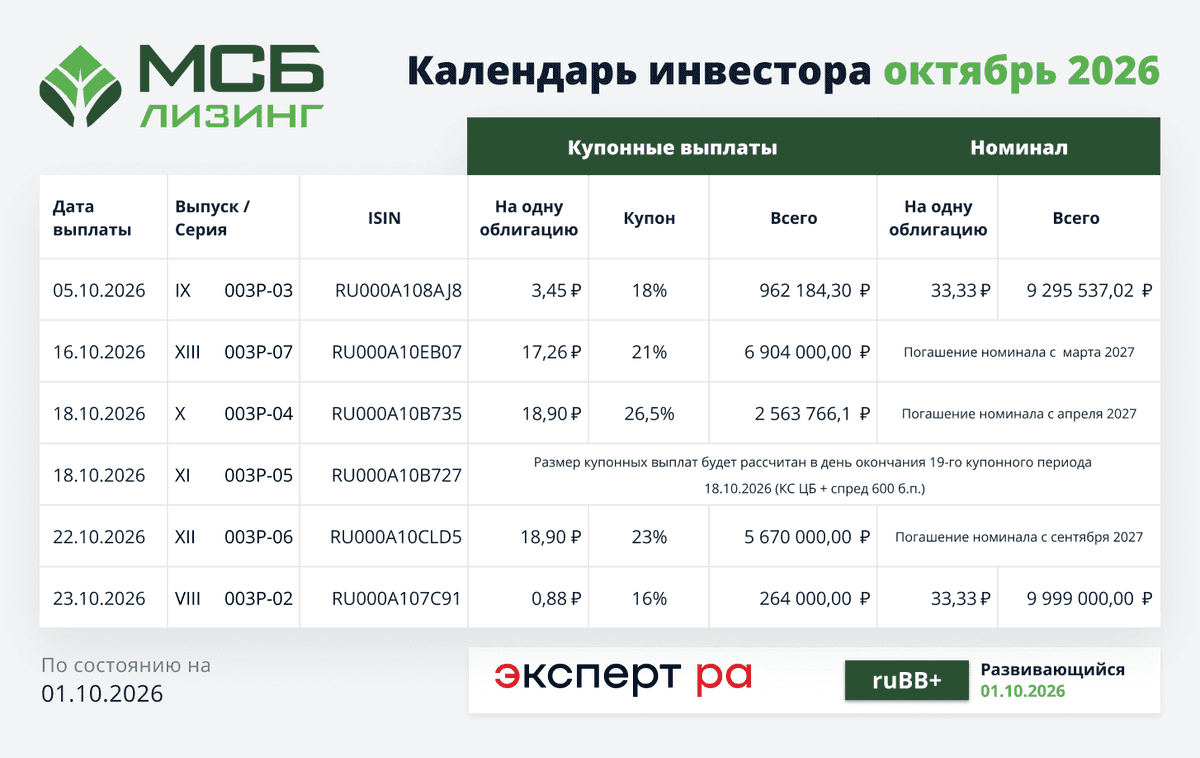
Календарь инвестора октябрь 2026

Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026

🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027

🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027

🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)

🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027

🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽

💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

Календарь инвестора октябрь 2026

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю

Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.

Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.

При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.

Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.

Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.

Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.

Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.

Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.

На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.

Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.

• Лидеры: ОВК
#UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).

• Аутсайдеры: Русал
#RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).

07.09.2026 - понедельник

•
#PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.
Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ

Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?

Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.

Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.

У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.

Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.

Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.

Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал

#сентябрь
https://t.me/ifitpro

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

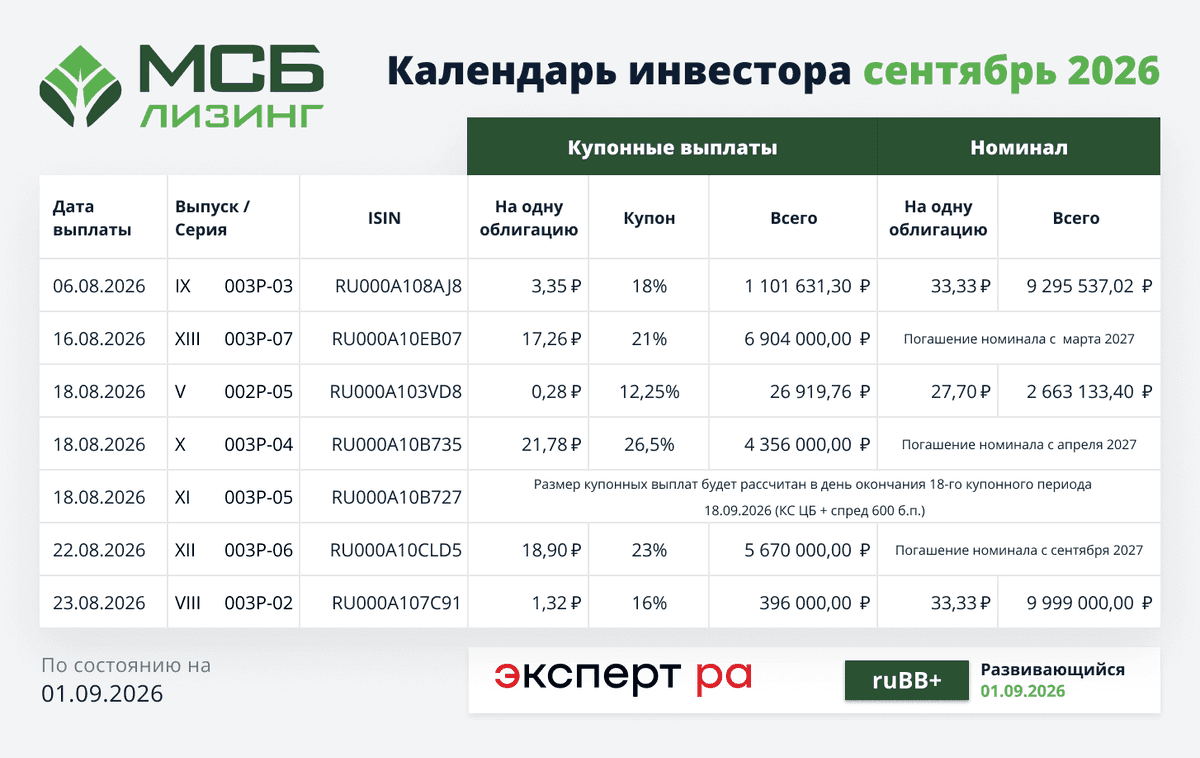
Календарь инвестора сентябрь 2026

Уважаемые инвесторы, публикуем #календарь_инвестора на сентябрь 2026

🔹 05.09.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.95 ₽ на одну облигацию (18%), всего 1 101 631.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

🔷 16.09.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027

🔷 18.09.2026: V выпуск - серия 002P-05 // ISIN $RU000A103VD8
• Купонные выплаты — 0.28 ₽ на одну облигацию (12,25%), всего 26 919.76 ₽
• Номинал — 27.78 ₽ на одну облигацию, всего 2 663 133.40 ₽

🔷 18.09.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 21.78 ₽ на одну облигацию (26,5%), всего 4 356 000 ₽
• Погашение номинала будет осуществляться с апреля 2027

🔷 18.09.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 17-го купонного периода 19.08.2026 (КС ЦБ + спред 600 б.п.)

🔷 22.09.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027

🔷 23.09.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 1.32 ₽ на одну облигацию (16%), всего 396 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽

💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

Календарь инвестора сентябрь 2026

Календарь инвестора август 2026

Уважаемые инвесторы, публикуем #календарь_инвестора на август 2026

🔹 06.08.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 4.44 ₽ на одну облигацию (18%), всего 1 238 289.36 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

🔷 17.08.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027

🔷 19.08.2026: V выпуск - серия 002P-05 // ISIN $RU000A103VD8
• Купонные выплаты — 0.56 ₽ на одну облигацию (12,25%), всего 53 839.52 ₽
• Номинал — 27.78 ₽ на одну облигацию, всего 2 670 824.76 ₽

🔷 19.08.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 21.78 ₽ на одну облигацию (26,5%), всего 4 356 000 ₽
• Погашение номинала будет осуществляться с апреля 2027

🔷 19.08.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 17-го купонного периода 19.08.2026 (КС ЦБ + спред 600 б.п.)

🔷 23.08.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027

🔷 24.08.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91

• Купонные выплаты — 1.75 ₽ на одну облигацию (16%), всего 525 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽

💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

Календарь инвестора август 2026

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.

Как устроена проверка данных в календаре выплат

Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.

При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.

С чего начать верификацию

Проверку календаря удобно строить по простому алгоритму:

• Определить, какие именно параметры нужно проверить.

• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.

• Сопоставить эти данные с эмиссионными документами и условиями выпуска.

Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.

Как проверять данные по дефолтам

Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.

Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:

• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.

Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.

Зачем нужны исторические версии календаря

Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.

В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.

Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.

Что важно для регуляторных расчетов и отчетности

В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.

Как подключать ИИ к верификации

Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.

Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.

Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:

1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.

2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:

«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».

3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.

4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:

«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».

Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:

1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:

«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».

2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.

3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.

***

RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.

Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах