Поиск
Глоракс. Отчет за 1 пол 2026 по МСФО
Тикер: #GLRX
Текущая цена: 38.8
Капитализация: 11 млрд
Сектор: Девелопмент
Сайт: https://glorax.com/investors
Мультипликаторы (LTM):
▫️ P/E - 4.66
▫️ P/BV - 1.27
▫️ P/S - 0.22
▫️ ROE - 27.4%
▫️ ND/EBITDA - 5.43 (без эскроу)
▫️ EV/EBITDA - 6.17 (без эскроу)
Что нравится:
▫️ выручка выросла на 44.6% г/г (18.6 → 27 млрд);
▫️ чистый долг без учета эскроу снизился на 8.9% п/п (48.9 → 45.4 млрд). ND/EBITDA улучшился с 6.3 до 5.43;
Что не нравится:
▫️ вырос нетто фин расход на 21.1% п/п (3.6 → 4.4 млрд);
▫️ остаток на эскроу снизился на 10.8% п/п (39.6 → 35.3 млрд);
▫️ чистая прибыль уменьшилась на 31.6% г/г (2.3 → 1.6 млрд).
Дивиденды:
На выплату направляется часть от ЧП в зависимости от ND/EBITDA (с учетом эскроу):
▫️ если < 2.5, то выплата >= 30%;
▫️ если > 2.5 и < 3, выплата 30%;
▫️ если > 3, то дивиденды не выплачиваются.
На сайте Доход прогноз на 2026 год отсутствует.
Мой итог:
Операционные показатели (п/п):
▫️ объем строительства +22% (647.7 → 790.4 тыс кв м);
▫️ ввод в эксплуатацию +261.2% (61.7 → 223.1 тыс кв м);
▫️ количество заключенных договоров -18.9% (3494 → 2835 шт);
▫️ объем заключенных договоров +1% (109 → 109.9 тыс кв м).
Доля ипотечных кредитов увеличилась с 69 до 71%. Динамика новых продаж за последние 5 полугодий: 65.6 → 56.6 → 109 → 110.6 → 109.9 тыс. кв. м. Как видно, рост приостановился. Еще можно отметить, что средняя цена за кв м у Глоракса постоянно снижается с 2022 года.
Несмотря на небольшой рост объема заключенных договоров, выручка увеличилась почти в половину за счет части, признаваемой во времени (по сути, продвигающегося строительства). Выручка по регионам (г/г в млрд):
- Москва, Санкт-Петербург и Лен. область -22.7% (14.6 → 11.3 млрд);
- другие регионы РФ +281.2% (4.2 → 15.9 млрд).
Деятельность Глоракса сместилась в регионы и в отчетном полугодии доля выручка от этого сегмента составила 58.6% против 22.3% в 1 пол 2025.
За полгода получена прибыль, хотя меньше прошлогодней. На это повлияли ухудшение операционной рентабельности с 36.1 до 24%, увеличение нетто фин расхода (3.8 → 4.4 млрд) и повышенная эф. ставка налога на прибыль (22.8% vs 19.7% в 1 пол 2025).
Глоракс в отличии от других компаний сектора смог уменьшить долговую нагрузку за счет снижения долга и роста EBITDA. С учетом остатков на эскроу ND/EBITDA снизился с 3.48 до 3.05 (по классическому расчету). По расчетам компании показатель равен 2.93, что критично для возможных дивидендов.
Несмотря на более лучшую позицию компании в секторе, стоит учитывать, что в стройке сейчас есть заметные проблемы. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам - на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам - на 3.7% г/г (75.7 → 72.9 млн т).
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. А у Глоракса почти 3/4 договоров это ипотека. Хотя, как писалось выше, у компании более половины выручки приходит от проектов в регионах РФ и, возможно, изменения повлияют не так сильно, как на Самолет и ЛСР. Плюс в 3 квартале может иметь место рост продаж до изменения условий.
По примерным подсчетам Глоракс за 2026 сможет заработать прибыль в районе 2.3 млрд, что дает P/E 2026 = 4.84. Если получится удержать ND/EBITDA ниже 3, то можно также рассчитывать на дивиденд в 30% от прибыли, а это выплата около 2.4 руб (ДД 6.2% от текущей цены). Смотрится лучше других компаний сектора, но в целом по рынку не впечатляет.
Еще есть один важный момент. Компания находится в процессе реорганизации и по этой причине планируется выкуп акций по цене 44.57 руб. Выкуп будет осуществляться в период с 20.11 по 19.12.2026 включительно.
Акций Глоракса нет в портфеле.
Прогнозная справедливая цена - 40 рублей (после выкупа)
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
🪙 Семейная ипотека с 1 октября массово станет недоступнее. Об этом уже все написали, но интересно посмотреть на расчёты.
Семьям с тремя детьми придётся платить до 172 тысяч рублей в месяц по семейной ипотеке после изменения условий программы. Теперь для них максимальный кредит вырастет до 18 млн рублей при ставке 8%.
Семьи с двумя детьми смогут взять до 15 млн под 10% с платежом до 161 тысячи, а с одним ребёнком — до 12 млн под 12% с платежом до 144 тысяч.
Платить по 140-170 тыс 15 лет... Ну такое себе. $PIKK $SMLT
🪙 Шины в России подорожают из-за новых антидемпинговых пошлин.
ЕЭК на пять лет вводит сборы на грузовые шины из Таиланда и Вьетнама — в зависимости от производителя ставка составит от 11,31% до 22,37%.
Импортёры предупреждают, что это может привести к росту цен и сокращению ассортимента. Дополнительные расходы транспортных компаний в итоге способны отразиться и на стоимости грузоперевозок.
🪙 Застройщики в России уже не могут продать почти каждую вторую квартиру — на этом фоне число банкротств в отрасли резко растёт. За три месяца количество таких дел увеличилось более чем на 30% — до 1454, а год к году рост составил 41%.
Пилотный выпуск моего нового видео-формата «Поговорим о деньгах»
Друзья, формат работы моего блога - это спокойная фундаментальная аналитика, разборы отчетов компаний и поиск инвест-идей на рынке акций и облигаций. Однако мое желание пробовать новые форматы и развиваться в разных направления берет верх.
🎬 Каждый четверг я провожу вебинар в рамках закрытого канала ИнвестТема Premium. Теперь у меня появилась идея протестировать новый открытый формат пятничного стрима. Скоро я анонсирую пилотный эфир - встретимся с вами на всех доступных площадках.
Стрим пройдет в дружеском разговорном формате. Важно отметить, что сам формат будет сильно отличаться от привычного вам контента. Мы постараемся слегка отвлечься от рынка и затронуть темы, связанные с деньгами, бизнесом и экономикой. В общем, это будет не привычная «ИнвестТема», а более свободный разговор о деньгах.
💬 Вообще, я себя не ограничиваю в выборе тем. Мы с вами просто обсуждаем новости и интересные события. Главное - это живое общение и обсуждения в чате. Цель данных эфиров - с пользой провести время в преддверии выходных.
Для чего нужен цифровой рубль, финансовые пирамиды, ипотека снова начинает оживать, люди стали экономить, инфляция сжирает наш капитал. Это лишь пример тех тем, которые мы можем с вами обсудить. Что-то мне подсказывает, что стрим вам понравится, ведь в моем блоге такого еще не было. Ждите анонс, скоро вернусь.
♥️ Накидайте побольше лайков, если идея вам понравилась и пишите в комментариях, какие темы вам бы были интересны. Если же текстовых статей про рынок достаточно, то тоже пишите об этом.
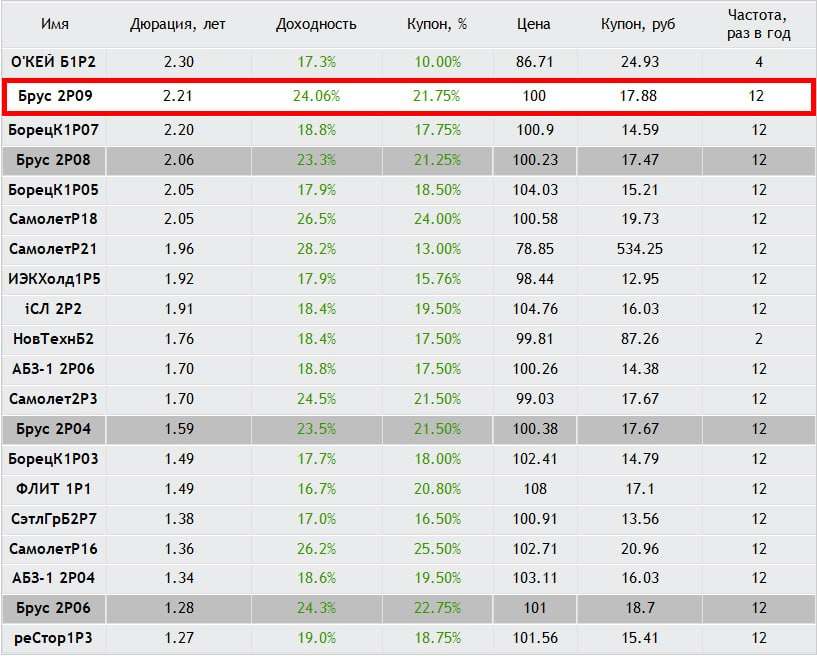
Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда
ООО «Брусника. Строительство и девелопмент» основана в 2004 году со штаб‑квартирой в Екатеринбурге. Специализируется на строительстве жилья высокого качества и комплексном развитии городских территорий, реализуя проекты в 14 регионах России.
В большинстве регионов, в которых Компания осуществляет свою деятельность, она входит в топ-5 девелоперов по объёму строительства.
Параметры выпуска Брусника 002Р-09:
• Рейтинг: А- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 21,75% годовых (YTM не выше 24,05% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 17 августа 2026
• Дата размещения: 19 августа 2026
В конце 2025 года был допущен технический дефолт (просрочка составила один день), который объяснили технической заминкой.
Финансовые результаты МСФО за 2025 год:
• Выручка: 116 млрд рублей, рост на 53% по сравнению с предыдущим годом. Драйверами стали кратный рост выручки в столичном регионе (в 2,7 раза) и выход на целевые объёмы продаж в Санкт-Петербурге и Ленинградской области.
• EBITDA: 44 млрд рублей, рост на 94%.
• Чистая прибыль: 7,6 млрд рублей, рост на 69%.
• Валовая маржинальность: 42%, несмотря на давление со стороны ставок и роста себестоимости.
• Земельный банк: 10,6 млн м², рост на 10% по сравнению с предыдущим годом. Основной источник пополнения — проекты КРТ.
• Долгосрочные обязательства: 229,7 млрд руб. (+35,6% г/г)
• Краткосрочные обязательства: 116,3 млрд руб. (+35,9% г/г)
• Долговая нагрузка: соотношение чистого долга к EBITDA снизилось до 3,9х (с 5,8х годом ранее).
• Покрытие процентов ICR: 0,9
Ключевым испытанием станет ноябрь 2026 года, когда компании предстоит пиковая нагрузка: погасить облигации на 3,4 млрд рублей и исполнить оферту еще на 3 млрд рублей (сентябрь 2026).
В обращении находятся 7 выпусков биржевых облигаций на 30,3 млрд рублей:
• Брусника 002Р-08 #RU000A10F6Y5 Доходность: 23,30%. Купон: 21,25%. Текущая купонная доходность: 20,87% на 2 года 8 месяцев.
• Брусника 002Р-04 #RU000A10C8F3 Доходность: 23,20%. Купон: 21,50%. Текущая купонная доходность: 21,17% на 1 год 11 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ГК Самолет БО-П18 #RU000A10BW96 (26,22%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 #RU000A10FC96 (18,87%) А- на 2 года 9 месяцев
• АБЗ-1 002P-06 #RU000A10EW51 (18,92%) А- на 2 года 7 месяцев с амортизацией
• Софтлайн 002Р-02 #RU000A10EA08 (18,42%) А- на 2 года 4 месяца
• ИЭК Холдинг 001Р-05 #RU000A10FGE6 (17,91%) А- на 2 года 3 месяца
• Сэтл Групп БО 002P-07 #RU000A10EK06 (17%) А- на 1 год 6 месяцев
• реСтор 001Р-03 #RU000A10E7K3 (18,96%) А- на 1 год 5 месяцев
По итогу: Даже в непростых макроэкономических условиях отчет эмитента за 2025 год выглядит уверенно. Компания демонстрирует рост, несмотря на высокую ставку, хотя долговая нагрузка при этом ожидаемо увеличивается. Риски сохранены, поэтому бумага скорее для тех, кто готов держать руку на пульсе и следить за квартальными цифрами.
Что тревожит: рынок недвижимости остывает, льготная ипотека уходит, а это прямой риск для выручки и обслуживания долга. Отчет компании за 1 полугодие 2026 года ожидается в конце августа.
Доходность нового выпуска выглядит привлекательно на фоне других эмитентов. Ориентир — примерно на уровне старых бумаг, фактически рядом с Брус 2Р08 (дюрация похожая, купон 21,25%). Логично ждать, что ставку попытаются зафиксировать около этих значений. Если предложат выше — появится неплохой спекулятивный потенциал. В облигационном портфеле у меня 2Р-04, и перекладываться в свежий выпуск не планирую.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
📈 Потенциал восстановления спроса по рыночной ипотеке
По итогам 2025 года рынок новостроек по количеству сделок вырос на 6% – до 603 тыс. шт. При этом один из главных потенциальных драйверов дальнейшего роста – рыночная ипотека – пока остается заметно ниже исторических уровней.
По данным ДОМ.РФ:
• в 2021 году на первичном рынке было совершено 90 тыс. сделок по рыночной ипотеке;
• в 2024 году – 42 тыс.;
• в 2025 году – уже 61 тыс., или +45% г/г.
В 1 квартале 2026 года тенденция продолжилась: количество сделок по рыночным ипотечным программам выросло на 50% г/г – с 8 до 12 тыс., тогда как весь первичный рынок прибавил 20%.
То есть рыночная ипотека уже восстанавливается быстрее рынка в целом, хотя ее доля пока остается небольшой – около 9% всех сделок на первичном рынке.
🔍 Почему здесь сохраняется значительный потенциал?
В 2021 году действовала массовая льготная ипотека, доступная широкому кругу покупателей. Сегодня господдержка стала преимущественно адресной – прежде всего через семейную и другие специальные программы.
В результате часть покупателей, которые пять лет назад могли воспользоваться льготной ипотекой, сейчас под действующие программы не попадает. На фоне высоких рыночных ставок многие из них откладывали покупку жилья.
По мере снижения ставок эта аудитория может постепенно возвращаться на рынок уже через обычную рыночную ипотеку.
При этом сам рынок новостроек уже приблизился к прежним уровням: в 2025 году было совершено 603 тыс. сделок против 676 тыс. в 2021 году – разница составляет около 11%. А количество сделок по рыночной ипотеке все еще остается примерно на треть ниже.
💡 Что это значит для девелоперов?
Сейчас рынок активно восстанавливается еще до полноценного возвращения рыночного ипотечного покупателя.
Адресные льготные программы продолжают формировать устойчивую базу спроса, а дальнейшее снижение ставок способно добавить к ней покупателей, которые последние годы находились в отложенном спросе. Поэтому значительная часть позитивного эффекта от смягчения денежно-кредитной политики для рынка жилья и девелоперов может быть еще впереди.
#GloraX #аналитика #ипотека #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Как читать отчётность ДОМ РФ между строк?
Власти не стали менять условия семейной ипотеки и сохранили параметры льготной программы до 1 октября, что должно подстегнуть спрос на жилищные кредиты в ближайшие месяцы. Сегодня разбираем отчёт ДОМ РФ $DOMRF за первые пять месяцев 2026 года и попробуем понять, действительно ли компания сможет воспользоваться этим драйвером.
🏠 Итак, чистые процентные дохода эмитента в отчётном периоде выросли на 36% до 74,4 млрд рублей. Такой рост обеспечен удешевлением фондирования на фоне цикла смягчения ДКП. Со стороны кажется, что всё идеально, но не будем торопиться и копнем глубже.
Рост кредитного портфеля неоднороден: корпоративное кредитование растет неплохими темпами (+6%), а вот розница и секьюритизация сокращаются (-2% и -8% соответственно). В то время как у всех крупнейших банков страны именно ипотека стала главным драйвером роста розничного портфеля, в случае с ДОМ РФ мы этого не видим. Это вызывает серьезные вопросы к операционной эффективности их розничного направления.
Второй тревожный звоночек - рынок недвижимости становится все более затоваренным. На 1 июня объем нераспроданных площадей в новостройках достиг рекордных 54,5 млн кв. м. В четверти регионов предложение является избыточным. Это формирует риски как для самих девелоперов, так и для ДОМ РФ, который является одним из ведущих игроков в проектном финансировании: меньше продаж - ниже наполняемость счетов эскроу, а значит, и меньше гарантий возвратности кредитов.
Чистые комиссионные доходы выросли на 27% до 17,5 млрд рублей, что во многом обусловлено ростом доходов от сделок секьюритизации и доходами за предоставление финансовых гарантий и поручительств.
📊 Отчётный период эмитент закрыл с ростом чистой прибыли на 59% до 49 млрд рублей. Во второй половине года темпы роста прибыли наверняка замедлятся: уйдёт эффект низкой базы прошлого года, когда из‑за высокой ключевой ставки прибыль компании была скромной. Ладно, с эффективностью все в порядке, но тревогу у меня вызывает самое ближайшее будущее банка.
А теперь вернёмся к семейной ипотеке. После 1 октября существует высокая вероятность изменения её условий в худшую сторону. Минфин заинтересован в сокращении дефицита бюджета, и этот инструмент субсидирования может стать его жертвой. Для сектора недвижимости в целом и ДОМ РФ в частности это еще один серьезный вызов, ведь программа стала значимым механизмом для продаж новостроек. Я пока остаюсь в стороне от этой идеи.
❗️Не является инвестиционной рекомендацией
♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!
🏤 Мегановости 🗞 👉📰
1️⃣ Парижский коммерческий суд обязал структуру Новатэка $NVTK в Сингапуре выплатить французской компании Elengy Hub & Expertise более 20,2 млн € долга с процентами по договору перевалки СПГ.
Контракт 2015 года резервировал для российской стороны 33 слота перевалки на терминалах Elengy во Франции с минимальным ежемесячным платежом около 1,5 млн € независимо от фактического использования.
Суд отклонил довод о форс-мажоре из-за санкций ЕС: Новатэк перестал запрашивать слоты еще в июле 2024 года, до вступления ограничений в силу, и не пытался получить разрешения на продолжение работы.
Решение создает прецедент для взыскания долгов по долгосрочным контрактам, от которых российские компании отказались, ссылаясь на санкции.
Что будет с семейной ипотекой после 1 октября?!
Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.
Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.
В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.
По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.
Самый сильный месячный рост был в области.
Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.
Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.
По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.
По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).
Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.
Ипотека снова стала главным фактором.
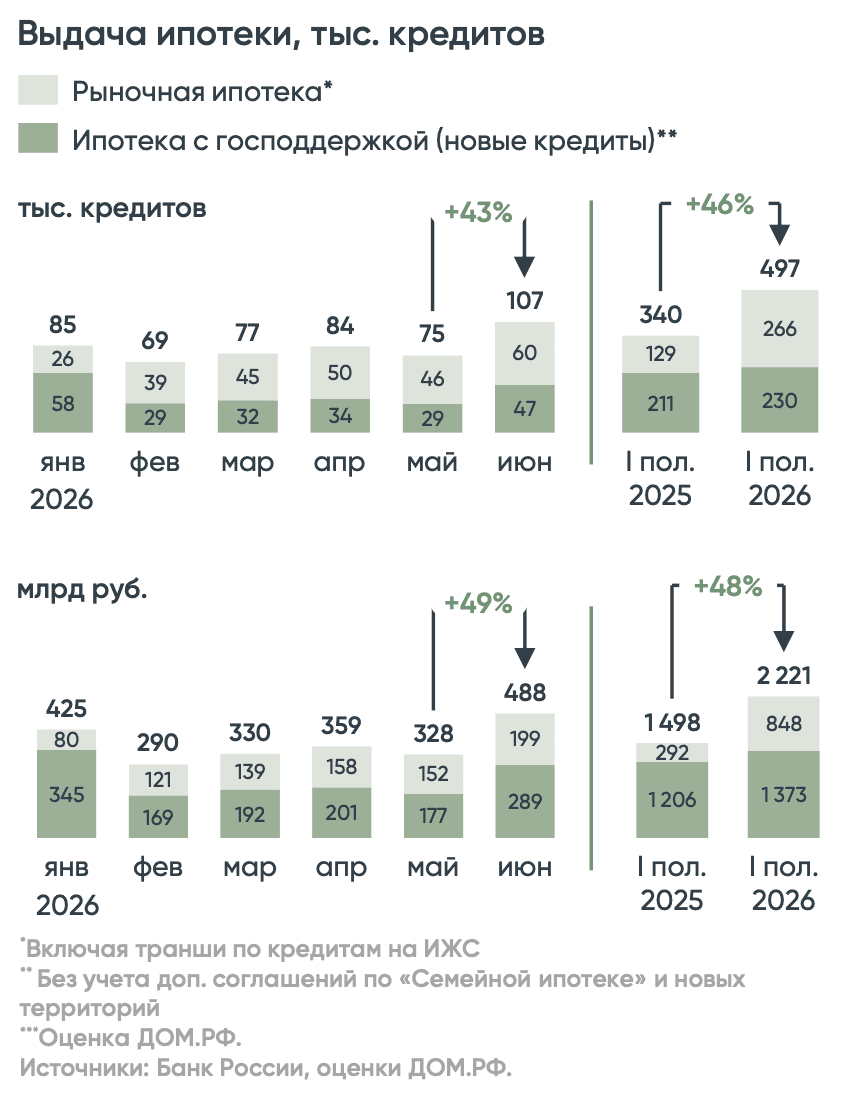
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.
Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.
Во 2 квартале почти все крупнейшие застройщики сократили активность.
Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.
Главный вопрос: сколько июнь забрал спроса из 3 квартала?
кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"
https://vkvideo.ru/video-226175879_456239225
https://www.youtube.com/live/bqEtRaX1u9E
Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты
Бывало ли у вас такое: зарплата пришла, а через две недели вы уже не помните, куда всё ушло? Вы не одни такие. Дело в том, что деньги любят счёт. И есть простой способ взять их под контроль.
Правило 50/30/20 — это идеальная система распределения любого дохода, к которой надо стремиться.
▪️50% — обязательные ежемесячные расходы (то, без чего вы не можете обойтись каждый месяц): еда, аренда или ипотека, коммунальные услуги, транспорт, связь, абонементы и т. д.
▪️30% — дополнительные траты: кафе, рестораны, кино, путешествия, одежда и большие покупки.
▪️20% — накопления и инвестиции: сначала формируем подушку безопасности, а потом уже создаем активы и направляем деньги на инвестиции. Эти деньги не тратятся. Они работают на вас.
Пример: у вас зарплата 100 000 ₽.
50 000 ₽ — на обязательные расходы.
30 000 ₽ — на дополнительные траты.
20 000 ₽ — на подушку безопасности и инвестиции.
Если живёте по этому правилу хотя бы год — вы уже впереди 70% людей. Если у вас сейчас расходы на обязательные траты больше 50%, то вам нужно увеличивать доход и постепенно приходить к золотому стандарту 50/30/20. Но даже в этом случае начните откладывать во все 3 направления, чтобы учиться дисциплине.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ФинансоваяГрамотность
🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.
Есть такой тип людей — вроде бы всего у них полно, а счастья нет. Дом — полная чаша, машина — люкс, гардероб — как бутик, а на душе кошки скребут. Примерно так же выглядит АФК Система. В портфеле — МТС, Озон, Медси, Эталон, куча всяких перспективных ништяков, а акции всё никак не взлетят. И дисконт к стоимости активов есть, и потенциал вроде бы огромный, но каждый раз, когда начинаешь верить — холдинг находит способ тебя разочаровать.
✅ Плюсы
Сделка на 320 млрд — попытка выдохнуть. В конце июня 2026-го Система заключила структурную сделку с группой инвесторов и ВТБ. Деньги пойдут на оптимизацию долга. Рынок на это сначала отреагировал ростом.
Дисконт — он реально есть. Акции торгуются дешевле стоимости активов, и это факт. Вопрос только в том, оправдан ли этот дисконт. Но для тех, кто любит копаться в недооценённых бумагах, здесь есть поле для размышлений.
Эталон — неожиданный боец. Рынок недвижимости в России — это та ещё полоса препятствий: ипотека дорогая, спрос шатается, застройщики воют. Но в 2025-м девелоперский актив холдинга устроил настоящий заплыв: рекордные продажи, рост средней цены квадратного метра — и по итогам года Эталон заскочил на третье место среди всех активов Системы по темпам роста выручки, а по динамике OIBDA так вообще стал вторым. Для сектора, где многие только и делают, что пересчитывают убытки, это выглядит как маленькое чудо.
МТС — главная кормилица. Это не просто актив, это системообразующий донор холдинга. Почти 60% всей выручки группы и около 80% OIBDA приносит именно телеком-гигант. Доля владения — 42%, причём часть через дочку, так что контроль железный. МТС стабильно платит дивиденды, а в 2025-м вообще вошёл в тройку лидеров по темпам роста среди всех активов холдинга. Пока МТС жив и здоров, у Системы есть хотя бы один надёжный якорь. Хотя у МТС тоже есть свои проблемы.
❌ Минусы
Долг — это не просто минус, это катастрофа. По итогам 2025 года компания получила чистый убыток 232 миллиарда рублей. Вы не ослышались. 232 миллиарда. Причина — процентные расходы, которые пожирают всю прибыль и ещё сверху.
Корпоративный долг — около 383 млрд рублей на конец первого квартала 2026-го. И самое страшное: примерно 60% всей задолженности нужно погасить или рефинансировать уже в этом году. На фоне высокой ключевой ставки это звучит как приговор. Ранее менеджмент называл комфортным уровнем долга ниже 100 млрд. Где мы сейчас? Правильно, в четыре раза выше.
Операционный денежный поток полностью уходит на CAPEX. То есть бизнес генерирует деньги, но они тут же улетают на поддержание и развитие активов.
Дивидендов не будет. И не ждите. Акционеры на годовом собрании отказались от выплат за 2025 год. Основатель Евтушенков ещё в декабре намекал, что денег нет. Для справки: компания, которая позиционирует себя как инвестиционный холдинг, не платит дивиденды. Это как ресторан, в котором не кормят.
Когда стало известно, что Система передала ВТБ бумаги Озона в залог по независимой гарантии, акции упали на 6% за день. Да, сделка дала 320 млрд на рефинансирование. Но рынок ждал продажи актива и полного погашения долга, а получил какую-то мутную конструкцию с залогом.
🎯 ИнвестВзгляд: АФК Система — это идеальный актив для тех, кто любит сложные головоломки, недосып и чувство лёгкой тревоги. Компания пытается рефинансировать долг, закрывает текущие обязательства новыми займами, закладывает активы — и всё это в условиях, когда ключевая ставка высокая. Потенциал есть. Но реализация этого потенциала упирается в одну фундаментальную проблему: долг должен быть погашен, а денег на это нет.
$AFKS $ETLN $MTSS $OZON
ЛСР. Отчет за 2 пол 2025 по МСФО
Тикер: #LSRG
Текущая цена: 614.2
Капитализация: 63.3 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam
Мультипликаторы (LTM):
P/E - 5.87
P/BV - 0.47
P/S - 0.25
ROE - 8.1%
ND/EBITDA - 4.92 (без учета эксроу)
EV/EBITDA - 5.84 (без учета эскроу)
Акт/Обяз - 1.25
Что нравится:
✔️выручка выросла на 61.5% п/п (96.4 → 155.7 млрд);
✔️чистая прибыль +13.3 млрд против убытка -2.5 млрд в 1 пол 2025;
✔️остаток на эскроу счетах увеличился на 28.4% п/п (137.9 → 169.4 млрд);
Что не нравится:
✔️чистый долг без учета эскроу увеличился на 27.5% п/п (263.9 → 336.4 млрд). ND\EBITDA вырос с 3.57 до 4.92;
✔️вырос нетто фин расход на 17.4% п/п (20.3 → 23.9 млрд);
Дивиденды:
Размер выплаты определяет Совет директоров и, как правило, составляет не менее 20% чистой прибыль на основе годового отчета по МСФО.
СД рекомендовал дивиденд за 2025 год в размере 78 руб. (ДД 12.7% от текущей цены). Дата закрытия реестра - 13.07.2026.
Мой итог:
Второе полугодие отработали сильно лучше первого (п/п):
- новые продажи +70.3% (254.9 → 434.2 тыс. кв. м);
- введено в эксплуатацию +31% (290.8 → 381 тыс. кв. м).
Хотя тут можно отметить, что за последние 4 года второе полугодие всегда было выше по вводу в эксплуатацию.
Продажа материалов (п/п):
- песок +94.5%;
- гранитный щебень +2.8%;
- кирпич +5.8%;
- газобетон +19.6%
Результаты за полгода чуть скрасили итог за 2025 год (г/г):
- новые продажи +3.8% (664 → 689.1 тыс. кв. м);
- введено в эксплуатацию -8.2% (732 → 671.8 тыс. кв. м).
Но продажа материалов за 2025 все равно в минусе (г/г):
- песок -0.8%;
- гранитный щебень -21.1%;
- кирпич -4.7%;
- газобетон -17.1%
Долговая нагрузка увеличилась на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.28 до 1.74. Долг растет быстрее, чем пополняется эскроу.
ЛСР один из двух основных девелоперов на рынке, который заработал прибыль за 2025 год (второй ПИК). И в отличии от Самолета компания не распродает свои активы, а, наоборот, вкладывается в развитие новых. В мае ЛСР:
- приобрела 100% долей ООО «Пулково Скай», владеющего пятизвездочным отелем «Domina Пулково»;
- вложила в реконструкцию санатория «Волна» в Сочи 14.5 млрд и планирует открыть его осенью 2026 года;
- через компанию Qube Development, входящую в периметр, планируется до конца 2026 года начать строительство 6 объектов в ОАЭ.
При этом все проблемы рынка распространяются и на ЛСР. Снижение в операционных показателях за 1 квартал 2026 (г/г):
- новые продажи -19.2% (146 → 118 тыс. кв. м) и еще меньше в деньгах (-24.3%, 41 → 31 млрд).
Доля заключенных контрактов с участием ипотечных средств в 1 кв 2026 составила 68%. И это выше показателей, которые известны за предыдущие периоды (за 9 мес 2025 было 49%). Тренд на снижение продаж материалов, в общем, сохранился (песок +94.8%, гранитный щебень -17.7%, кирпич -20.6%, газобетон -19%). Очень любопытный рост продаж в песке на фоне снижения по остальным материалам. Хотя это и не играет особой роли, так как доля продажи стройматериалов в выручке 7.5%.
Также, скорее всего, результаты 2 квартала будут слабыми с учетом выходящей статистики. По данным различных источников:
- в апреле и мае объем продаж новостроек сократился на 14% и 12% г/г, соответственно;
- объём выдачи ипотеки в мае 2026 сократился на 9%, количество кредитов - на 10%.
Да и статистика погрузки РЖД по черметам и цементу пока говорит о проблемах в секторе. Возможно, продажи в 3 квартале поддержит решение Минфина о сохранении без изменений условий программы "Семейная ипотека" на фоне желающих "заскочить в последний вагон".
Также из минусов ЛСР можно вспомнить не самые лучшие практики в отношении миноритариев (про это говорилось в прошлом разборе. Ну и с начала года компания выпала из топ 10 (12-е место) по объему строительства.
Акций компании нет в портфеле и пока не рассматриваю их к покупке. Прогнозная справедливая стоимость - 736 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу