Поиск

МТС - большая прибыль и мечта о дивидендах


Отчет МТС за второй квартал на первый взгляд выглядит феноменально: чистая прибыль выросла почти в 24 раза до 66,9 млрд рублей. Но радоваться рано - 53,3 млрд принесла продажа доли в башенной компании. Поэтому предлагаю отбросить разовые эффекты и посмотреть, что происходит с самим бизнесом.

📱 Итак, выручка во втором квартале выросла на 9,2% до 213,5 млрд рублей, а OIBDA - сразу на 16,3% до 84,6 млрд. За полугодие OIBDA прибавила 17,1% до 159,3 млрд рублей. Основным драйвером остается телеком, хорошо растут B2B, фиксированный интернет, реклама и облачные сервисы. Менеджмент при этом ориентируется примерно на 16% роста операционной прибыли по итогам всего года.

Отдельно остановимся на башнях
МТС продала 49,9% Башенной инфраструктурной компании, сохранив контрольный пакет. Сделка принесла те самые 53,3 млрд рублей прибыли и позволила монетизировать часть инфраструктуры без потери контроля. Без этого эффекта чистая прибыль за полугодие составила бы около 21 млрд рублей, что ориентирует примерно на 40–45 млрд за весь год.

📊 С долгом ситуация тоже постепенно улучшается. Чистый долг составляет 474 млрд рублей, а NetDebt/OIBDA снизился примерно до 1,6х - минимального уровня за несколько лет. Причем дивиденды удалось выплатить без увеличения долга. Для МТС снижение ключевой ставки особенно важно: при такой общей задолженности даже постепенное удешевление фондирования способно заметно улучшить финансовый результат.

По оценке компания выглядит интересно. EV/OIBDA находится около 2,8х, а нормализованный P/E без разового эффекта от продажи башен - примерно 8–9х. Дешевизна частично объясняется большим долгом и высоким CAPEX, который за полугодие вырос на 21,6% до 75,9 млрд рублей.

💰 Теперь главный вопрос - дивиденды. За 2025 год МТС выплатила 35 рублей на акцию, что по текущим котировкам дает около 19% доходности. Новую дивидендную политику обещают представить осенью, причем менеджмент продолжает называть выплаты основой инвестиционного кейса. Если компания сможет сохранить дивиденд в районе 30–35 рублей без нового разгона долга, история становится действительно интересной.

В итоге телеком стабильно растет, OIBDA прибавляет двузначными темпами, долговая нагрузка снижается, а непрофильные активы начинают монетизироваться. При EV/OIBDA около 2,8х и потенциальной двузначной дивидендной доходности МТС мне нравится. Теперь остается дождаться новой дивидендной политики - именно она, на мой взгляд, определит дальнейшую судьбу акций.

❗️Не является инвестиционной рекомендацией

♥️ Ай вай, пятничка же, ребята. Еще одна неделька на фондовом рынке РФ подошла к концу. Подросли мы серьезно, аж на 4 процента (без учета сегодняшнего дня). Ну и на том спасибо. С вас лайкосик в честь пятницы
$MTSS

МТС - большая прибыль и мечта о дивидендах

ЗооОптТорг.РФ: выручка +38%, валовая прибыль +59,6%. Что стоит за ростом?

Подводим итоги первого полугодия 2026 года. Компания продолжила расти, расширять географию присутствия и развивать собственную логистическую инфраструктуру.

Ключевые финансовые результаты (1-е полугодие 2026 г. к 1-му полугодию 2025 г.):
выручка достигла 10,7 млрд рублей, увеличившись на 38%;валовая прибыль выросла на 59,6%, до 4,3 млрд рублей;валовая рентабельность составила около 40,2%;чистая прибыль увеличилась на 24,7%, до 331,5 млн рублей.

Операционные результаты (2-й квартал 2026 г. к 2-му кварталу 2025 г.)
Во втором квартале количество постоянных клиентов выросло на 43,4%.
Средний чек увеличился:
— в розничном канале – на 18,9%;
— в электронной коммерции – на 9,8%.
Численность команды ЗооОптТорг.РФ достигла 1 923 человек против 1 500 сотрудников годом ранее.

Развитие сети и логистики

В первом полугодии компания открыла четыре магазина-склада — в Иванове, Туле, Барнауле и Томске — и два розничных магазина в Казани и Санкт-Петербурге.
Общая площадь магазинов сети увеличилась на 1 769 кв. м.
Формат магазина-склада объединяет торговую точку и центр комплектации интернет-заказов. Это позволяет развивать присутствие в регионах и укреплять логистическую инфраструктуру для электронной коммерции и работы с маркетплейсами.
В Екатеринбурге также начал работу распределительный центр площадью 1 500 кв. м. Он отвечает за пополнение магазинов-складов на Урале и в Сибири, работу с B2B-партнёрами и обработку интернет-заказов.

Динамика Jarvi (2-й квартал 2026 г. к 2-му кварталу 2025 г.)

Во втором квартале объём реализации продукции Jarvi в натуральном выражении вырос на 48,6%, а количество постоянных клиентов – на 40,1%.
Средний чек бренда увеличился на 11,8% в рознице и на 23,3% в электронной коммерции. За квартал в Санкт-Петербурге и Ленинградской области установили 20 вендинговых автоматов с продукцией Jarvi.
Первое полугодие стало для ЗооОптТорг.РФ периодом роста финансовых показателей, клиентской базы и инфраструктуры. Продолжаем развивать омниканальную модель, расширять региональное присутствие и усиливать собственную логистику.

Наш IR-канал в MAX: https://max.ru/id5260461933_biz

ЗооОптТорг.РФ: выручка +38%, валовая прибыль +59,6%. Что стоит за ростом?

🧿 ИнвестВзгляд: VK — это не инвестиция. Это акт гражданской позиции.

paywall
Пост станет доступен после оплаты

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Делимся с вами первыми результатами запуска электронного кошелька Qplus на базе банка «Евроальянс» из Группы Займер.

🟢 За шесть месяцев 2026 года пользователи открыли 478 000 рублевых кошельков.

🟢 В отдельных сценариях использования сервиса наблюдается кратный рост: совокупный объем исходящих переводов из кошельков Qplus в июне превысил показатель января более чем в 6 раз.

🟢 Денежные переводы по СБП остаются основным направлением исходящих переводов: на них приходится 69% общего объема за первое полугодие.

🟢 В апреле была запущена виртуальная карта Qplus для оплаты зарубежных сервисов. Уже в мае объем переводов на виртуальные карты превысил объем переводов на обычные банковские карты. Средняя сумма такого перевода составила около 3,5 тысяч рублей – это более чем в 2 раза выше, чем по переводам через СБП или на обычные банковские карты.

🟢 В структуре платежей за товары и услуги около 50% приходится на цифровые онлайн-сервисы, около трети – на пополнение иностранных карт и электронных кошельков, еще 17% – на повседневные платежи, в том числе за мобильную связь, интернет и ЖКХ. Набирает популярность оплата цифровых товаров.

«Запуск Qplus стал важным этапом трансформации Евроальянса и развития транзакционного направления Группы. Почти 500 тысяч открытых кошельков и рост активности в отдельных платежных сценариях показывают интерес аудитории к новому сервису. Для Группы кошелек Qplus – это возможность постепенно расширять взаимодействие с клиентами за пределами кредитных продуктов и развивать дополнительные источники комиссионного дохода», – сказал Роман Макаров, генеральный директор Займера.

$ZAYM

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-08:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.

• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25

Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.

Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.

• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев

По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.

Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

Ростелеком. Отчет за 1 пол 2026 по МСФО

Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/

Мультипликаторы (LTM):

P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24

Что нравится:

✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);

Что не нравится:

✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.

Дивиденды:

Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).

Мой итог:

Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).

Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.

Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.

Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.

Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).

Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.

Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).

Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.

В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.

По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.

По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.

Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ростелеком. Отчет за 1 пол 2026 по МСФО

В России стартовали продажи препарата Рабектра®

💙Компания «ПРОМОМЕД — Здоровье животных» (входит в Группу ПРОМОМЕД) начала поставки препарата для профилактики блох и клещей у собак. Теперь его можно приобрести в зоомагазинах, аптеках, ветеринарных клиниках, интернет-магазинах и на маркетплейсах.

📄Рабектра® — единственный в России отечественный лекарственный препарат на основе флураланера, выпускаемый по официальной лицензии на использование запатентованных изобретений. Флураланер играет ключевую роль в профилактике заболеваний, переносчиками которых являются паразиты.

💊Рабектра® входит в пайплайн запусков ключевых препаратов ПРОМОМЕД. Препарат прошел все необходимые клинические исследования и подтвердил биоэквивалентность оригинальному препарату Бравекто®.

📌Группа первой в стране освоила выпуск ветеринарных препаратов в форме мягкой жевательной таблетки со вкусом говядины, которую животные воспринимают как лакомство. ПРОМОМЕД планирует продолжить разработку новой линейки препаратов, удобных для применения.

📈По прогнозам аналитиков, к 2033 году глобальный рынок препаратов с МНН флураланер достигнет 2,5 млрд долларов. Совокупный среднегодовой темп роста (CAGR) в период с 2026 по 2033 год оценивают в 7,0 %[1].

[1] https://www.marketresearchintellect.com/ru/product/global-fluralaner-market/

#ПРОМОМЕД #рынок #стартпродаж

$PRMD

💳 Ускоряем закупки для корпоративных клиентов

📌 Было: В2В-клиент ждет выставления счета, проводит платеж через интернет-банк и ожидает его подтверждения ➡️ только потом заказ поступает в обработку

📌 Стало: как в B2C — оплатили картой ➡️ и заказ в работе

Теперь наши B2B-клиенты могут оплачивать заказы бизнес-картами в личном кабинете, мобильном приложении или при получении в пункте выдачи. Это позволит компаниям быстрее оформлять заказы и сократить количество ручных операций, что не только ускорит процесс закупок, но и уменьшит их совокупную стоимость.

Упрощая процесс закупок до B2C-опыта, мы снижаем порог входа для корпоративных клиентов, увеличиваем их лояльность и частоту заказов. А еще облегчаем процесс срочных и внеплановых закупок, где время — критически важный фактор. Это укрепляет нашу позицию как надежного поставщика, с которым удобно работать.

Мы ожидаем, что в ближайшие полгода оплату бизнес-картами могут начать использовать около 40 тысяч корпоративных клиентов. Функционал доступен компаниям любого размера — от малого бизнеса до крупных предприятий.

Новый способ оплаты — еще один кирпичик в фундаменте нашего B2B-сервиса 🔧

#Ви2В #быстреерынка #новостикомпании

💳 Ускоряем закупки для корпоративных клиентов

Июньский дайджест 🗞️


Лето в разгаре, и мы продолжаем делиться новостями, исследованиями и экспертизой. В июне много говорили о рынке, закупках B2B, развитии СТМ, спецодежде и даже микромобильном транспорте. Собрали главное в одном посте 👇

🔈 Retail.ru: Доля B2B-продаж в выручке СТМ ВИ.ру достигла рекордных 81% за первый квартал 2026 года
Исследование департамента развития СТМ

🔈 ГЕТСИЗ.РУ: ВИ.ру вступила в Ассоциацию «СИЗ»
По итогам 2025 года категория «Спецодежда и СИЗ» в ВИ.ру прибавила 33%

🔈 ТАСС: Аналитики отметили рост спроса компаний на аккумуляторные инструменты
Данные исследования ВИ.ру

🔈 ТАСС: Продажи велосипедов, самокатов и аксессуаров для микромобильного транспорта в регионах РФ выросли до 6,5 раза
Совместное исследование ВИ.ру и платформы «Авито услуги»

🔈 RG.ru: Ремонт квартиры подорожал на 6%. Цены на какие материалы выросли особенно заметно
Категорийный директор направления «Электрика и стройматериалы» ВИ.ру Николай Тихонов дал комментарий Российской газете

🔈 РБК Pro: Как бренду не потерять идентичность в эпоху нейросетей
Экспертная колонка бренд-директора ВИ.ру Анастасии Медведевой

🔈 В2В-Center: ВИ.ру вошла в топ-100 лучших поставщиков корпоративных интернет-магазинов
О том, как мы готовимся к закупкам, оцениваем лоты и работаем с B2B-клиентами рассказала Елена Громова, руководитель отдела развития торговых площадок и цифровых каналов В2В-клиентов ВИ.ру

Таким был июнь! 🗓

Не пропустите июльский выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Июньский дайджест 🗞️

Подработка всегда найдется)

Жизнь — штука непредсказуемая, и часто она подкидывает сценарии, к которым мы совершенно не готовы! 😅

В моем багаже были и периоды очень хорошего заработка, и времена, когда приходилось затягивать пояса. Сейчас, скажем так, наступил не самый золотой этап с финансовой точки зрения. Для Москвы денег катастрофически не хватает — и это при том, что у меня пока нет детей!

Естественно, я начал мониторить подработки. Но, согласитесь, выходить на смену за 1,5–2 тысячи ради того, чтобы просто «быть занятым» — как-то несолидно. Не для того я получал две вышки! 🎓 Кстати, если не хвататься за первый попавшийся вариант, а поискать, вполне реально наткнуться на интересный и достойный заработок.

Однако в процессе поисков меня поразило другое: какие же бывают люди-раздолбаи! (Подчеркиваю, далеко не все, но такие экземпляры встречаются).

Я еще с 14 лет официально работал по трудовой, а по факту — вообще с 12 лет. Тогда найти хоть какую-то работу было квестом с жестким режимом «Hard»: никаких HH.ru, никаких фриланс-бирж, интернет был в зачаточном состоянии.

Сейчас же — настоящий рай для подработок, особенно в мегаполисах! 🚀 В маленьких городах, конечно, сложнее, тут уж ничего не попишешь. Но мне периодически пишут хейтеры: «Денег нет, работы нет, и вообще всё плохо!».

Я не поленился, открыл HH (всем известный сайт) — и что мы видим? Курьеры, чарджеры, грузчики, упаковщики, хочешь пешком, хочешь на авто, хочешь посменно, хочешь вахтой. Выбор — на любой вкус и цвет! 🛵📦 К тому же, никто не мешает освоить удаленную специальность и работать из любой точки мира.

Короче, работы реально много. И когда я слышу жалобы на безденежье, мне кажется, что вопрос кроется совсем в другом: «А ты вообще искал(а)?» 🔍

Дисклеймер: Всё вышесказанное не отменяет проблем с сокращениями или сложную ситуацию в небольших населенных пунктах. Тут чудес не бывает, и иногда единственный выход — смена локации. Но в целом, найти работу или подработку — задача выполнимая. А если есть подработка, то и инвестиции идут куда веселее! 📈💸

Запомните главное правило:
Ваши деньги — исключительно Ваша ответственность!
И никакой это не ИИР (инвестиционная рекомендация) и не призыв к действию. Это всего лишь мое субъективное мнение. 😉

🔥 А как у вас дела с поиском работы в вашем городе? Делитесь в комментариях! 👇

И подскажите, где подрабатываете вы?

$HEAD

#работа #финансы #инвестиции #бюджет #экономия

Подработка всегда найдется)

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

За прошедшую неделю Индекс Мосбиржи потерял почти четыре процента и достиг самой низкой отметки с декабря 2024 года. Причин для такого движения несколько, и все они носят достаточно устойчивый характер:

Это и геополитическая неопределённость, которая не даёт рынку спокойно вздохнуть, и отсутствие позитивной динамики в нефти, и, конечно, итоги заседания Центрального банка, который понизил ключевую ставку лишь на 25 базисных пунктов, хотя значительная часть инвесторов рассчитывала на более существенный шаг и восприняла такое решение как недостаточное.

С фундаментальной точки зрения многие акции выглядят недооценёнными и теоретически готовы для долгосрочных вложений. Однако открывать полноценные позиции крупного размера сейчас было бы опрометчиво без явных сигналов разворота тренда.

Такими сигналами могли бы стать улучшение геополитического фона, заметное ослабление рубля, которое дало бы дыхание экспортёрам, или — в идеале — одновременная реализация обоих условий.

Но, как мне кажется, суть не в том, на сколько именно понизили ставку. Суть в отсутствии баланса. Если ты вынужден держать деньги дорогими длительное время, то логично помочь бизнесу с другой стороны — через налоги, через доступ к ресурсам, через поддержку. А мы видим ровно противоположную картину: налоги растут, интернет режут, гранты сокращают. И бизнес оказывается меж двух огней — дорогие кредиты и ужесточение всех остальных условий. При таком раскладе ждать, что кто-то побежит покупать акции и наращивать инвестиции, как минимум наивно.

Не стоит сбрасывать со счетов геополитическую составляющую, а также новые санкционные волны, бьющие прежде всего по энергетике, и потенциальное ужесточение ограничений со стороны США — всё это продолжает нагнетать обстановку.

А тот факт, что Украину продолжают активно снабжать деньгами и новыми ракетными системами, красноречиво говорит о том, что военный сценарий остаётся в силе и сворачивать его в ближайшее время никто не намерен.

Предстоящая неделя будет богата на макростатистику и корпоративные события. От Банка России ждём сразу три публикации: в понедельник — обзор по трендовой инфляции, в среду — материалы о состоянии банковского сектора и блок об инфляционных ожиданиях и потребительских настроениях. Росстат, в свою очередь, 24 июня порадует свежей порцией данных — недельная инфляция, промышленное производство и майские цены на бензин.

В корпоративном календаре — череда годовых собраний акционеров, среди которых такие флагманы, как "Мосбиржа", МТС, "Газпром нефть", "Башнефть", "Совкомфлот", НКХП и "Софтлайн". Главный вопрос повестки — утверждение дивидендов.

Из международного: в понедельник — заседание Народного банка Китая по ключевой кредитной ставке, а в четверг — предварительные индексы деловой активности PMI для еврозоны и США и уточнённая оценка американского ВВП за первый квартал.

Что по итогу: «Спасение утопающих — дело рук самих утопающих». Регулятор не предпринимает никаких шагов для поддержки фондового сегмента, а рост доходности ОФЗ только усиливает переток средств из акций в облигации, которые становятся всё более привлекательными на фоне текущей доходности.

Если добавить к этому фактор летних дивидендных отсечек, которые традиционно оказывают давление на индекс, то движение к уровню 2200 пунктов по IMOEX — минимумам осени 2022 года — выглядит вполне вероятным. Изменить этот сценарий могло бы только геополитическое чудо, но насколько в это верить каждый решает сам.

22.06.2026 - понедельник

•
#KRSB #KRSBP Закрытие реестра по дивидендам 2.0674312403 руб
•
#CNRU Закрытие реестра по дивидендам 53 руб
•
#ABIO Закрытие реестра по дивидендам 1.2 руб
•
#VSEH Закрытие реестра по дивидендам 4 руб
•
#MOEX ГОСА по дивидендам за 2025 г
•
#FIXR Собрание акционеров

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

Ростелеком - рост сейчас и вызовы будущего

Из обычной сферы базовых коммуникаций отечественный телеком превращается в высокотехнологичную площадку цифровой трансформации. Ростелеком представил финансовую отчётность за первый квартал и новую долгосрочную стратегию развития — давайте по ним пробежимся и выделим ключевые моменты.

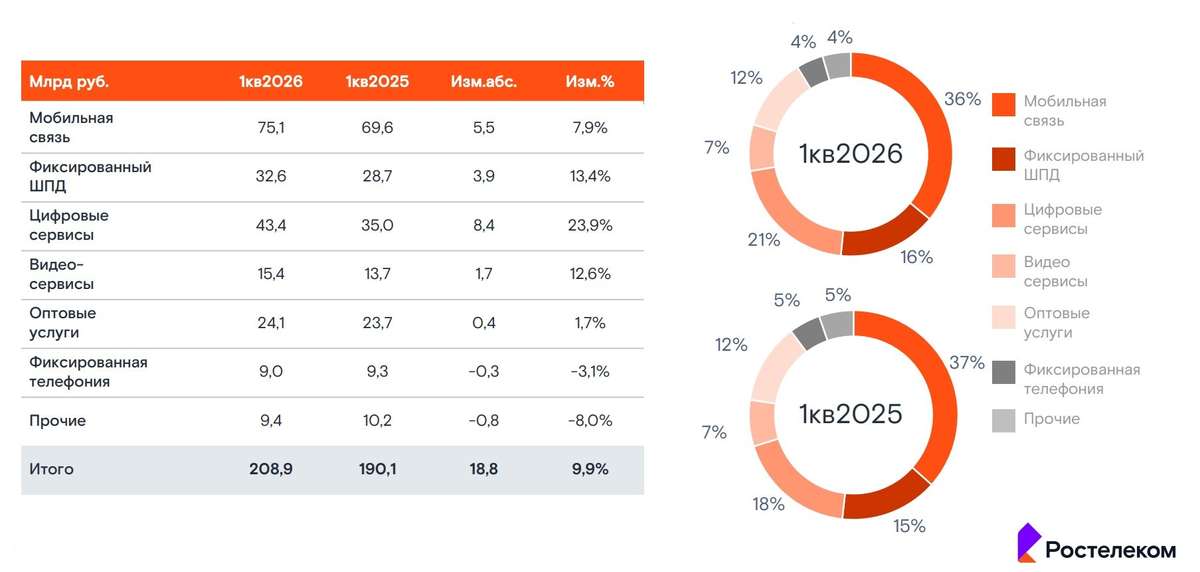
📱Итак, выручка компании $RTKM в отчётном периоде выросла на 10% до 208,9 млрд руб. Опережающие темпы роста показали фиксированный интернет и цифровые сервисы. Первый сегмент прибавил за счёт индексации тарифов, а рост цифровых сервисов во многом обусловлен развитием платформенных решений для крупных корпоративных и госзаказчиков.

Эмитент готовит к IPO два своих цифровых кластера: РТК-ЦОД и Солар, и обе дочерние компании показали слабую динамику, сократив выручку на 1% и 6% соответственно. Причины понятны: рынки облачных инфраструктурных сервисов и кибербезопасности замедляются вслед за общим охлаждением экономики. Пресловутое импортозамещение фактически поставлено на паузу в условиях текущих процентных ставок. Многие заказчики сейчас вынуждены думать не об обновлении IT-инфраструктуры, а о том, как латать дыры в операционке на фоне падения заказов.

Доходная часть растёт на уровне выручки — чистая прибыль выросла на 10% до 7,4 млрд руб. При этом процентные расходы по-прежнему оказывают значимое давление на итоговый финансовый результат, и эффект от смягчения ДКП, судя по всему, проявится не раньше конца года.

📊 Что касается долгосрочной стратегии развития, то компания ставит своей целью увеличить чистую прибыль в 3,5 раза к 2030 году, то есть до уровня 65,5 млрд руб. Звучит заманчиво, но история подсказывает: доверять таким планам стоит с осторожностью. В рамках предыдущей стратегии компания планировала удвоить прибыль, но вместо этого показатель сократился на четверть. Причина — кратный рост процентных расходов вследствие ужесточения монетарной политики.

Успех новой стратегии напрямую зависит от ключевой ставки ЦБ. Телеком‑операторы традиционно имеют высокую долговую нагрузку из‑за внушительных капитальных затрат на инфраструктуру. Если к 2030 году ставка снова будет запредельной, кратный рост прибыли останется лишь на бумаге.

Ростелеком потенциально может показать неплохой рост капитализации на фоне IPO цифровых кластеров, но для этого необходима однозначная ключевая ставка, которая позволит оживить спрос на облачные сервисы и кибербезопасность. Однако динамика долгосрочных ОФЗ сигнализирует о том, что ЦБ будет осторожно снижать ставку, и в этом контексте драйверов для сильного роста капитализации не прослеживается.

❗️Не является инвестиционной рекомендацией

♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!

Ростелеком - рост сейчас и вызовы будущего

Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-07:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 июня 2026
• Дата размещения: 23 июня 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х

Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.

Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы нивелировать сложности, компания наращивает присутствие в Латинской Америке — за счёт более высокого среднего чека (в 1,8 раза) и лучшей маржи. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 14,7 млрд рублей.

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,94%. Купон: 22%. Текущая доходность: 22,04% на 2 года 10 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 25,27%. Купон: 20,25%. Текущая доходность: 21,01% на 1 год 11 месяцев

В июле компании предстоит погасить выпуск №2 $RU000A106HB4 на 4 млрд рублей.

Что готов предложить нам рынок долга:

• Аренза-Про 001P-07 $RU000A10EAB8 (17,78%) ВВВ+ на 2 года 8 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (24,04%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,2%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (16,87%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,47%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,02%) ВВВ+ на 1 год 5 месяцев

По итогу: Ключевой драйвер — реализация обновлённой стратегии: снижение долга приведёт к позитивной переоценке компании рынком. Однако важно трезво смотреть на вещи: операционка улучшается, но свободный денежный поток всё ещё отрицательный, а долг продолжает расти.

Участие в новом выпуске не планирую. У меня уже есть четвертый выпуск, купленный ранее. Предыдущий выпуск 1Р6 на вторичке дает ту же доходность, что и новая бумага, поэтому спекулятивной выгоды нет. Ориентир — отчет за 9 месяцев 2026 года: если динамика будет отрицательной, выйду из позиции. Пока риски в рамках допустимого.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск

Новые облигации Почта России 003Р-07 с премией к рынку. Стоит ли участвовать?

Вряд ли найдётся человек, которому совсем незнакомы услуги этой фирмы. Трудности с бюджетом и нехватка современного оборудования бросаются в глаза — их не скрывают даже работники, выполняющие свои обязанности на устаревшей технике. Предлагаю копнуть глубже и взглянуть на реальное финансовое положение дел.

АО «Почта России» — крупнейший федеральный почтовый и логистический оператор России, работающий во всех регионах страны.

Компания оказывает все виды услуг почтовой связи, осуществляет денежные переводы и доставку пенсий, обеспечивает прием платежей от населения, а также предоставляет логистические услуги.

Параметры выпуска Почта России 003Р-07:

• Рейтинг: АА (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд рублей
• Срок обращения: 10 лет
• Купон: КБД (2 года) + 550 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: только для квалов

• Сбор заявок: до 09 июня 2026
• Дата размещения: 15 июня 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: составила 229,8 млрд рублей, что на 0,1% больше, чем в 2024 году.
• Чистый убыток: увеличился на 36,9% и достиг 23,4 млрд рублей. Компания объяснила это «существенными изменениями в операционной среде».
• EBITDA: составила 3,8 млрд рублей.
• Убыток: от операционной деятельности составил 12,7 млрд рублей, что на 5,1% меньше, чем в 2024 году.

• Долгосрочные обязательства: 83,4 млрд руб. (-29,7% г/г)
• Краткосрочные обязательства: 304,2 млрд руб. (+4,7% г/г).

• Долговая нагрузка: включая лизинг и без учета начисленных, но неоплаченных процентов, сократилась на 3%.

Быстрее всего росли цифровые услуги и логистика. Доход от почтовой электронной системы прибавил 53%, выручка за выдачу заказов интернет-магазинов в отделениях выросла в 5,8 раза, а от коммерческой логистики — в 1,9 раза.

Цифровая выручка достигла 83,6 млрд рублей и тем самым полностью покрыла падение доходов от классических почтовых услуг.

На вторичном рынке находятся 20 выпусков облигаций с общим облигационным долгом 144,7 млн рублей:

• Почта России 003P-05 $RU000A10EWL1 Доходность к оферте: 18,24% на 34 месяца. Купон: 17,15%. На 9 лет 9 месяцев

• Почта России 003P-03 $RU000A10EA16 Доходность к оферте: 18,04% на 31 месяц. Купон: 17,75%. На 9 лет 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ПГК 003Р-04 $RU000A10EYV6 (16,38%) АА на 3 года 3 месяца
• Мэйл.Ру Финанс 001P-02 $RU000A10EXJ3 (14,93%) АА на 2 года 10 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (15,24%) АА на 2 года 9 месяцев
• Вымпелком 1Р-08 $RU000A105X80 (14,56%) АА на 2 года 9 месяцев
• НоваБев Групп 003Р-03 $RU000A10EMG2 (14,33%) АА на 2 года 9 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-05 $RU000A10EML2 (15,03%) АА на 2 года 9 месяцев с амортизацией
• Европлан 001Р-09 $RU000A10ASC6 (15,79%) АА на 2 года 1 месяц с амортизацией
• ЕвразХолдинг Финанс 003P-04 $RU000A10CKZ0 (14,71%) АА на 1 год 8 месяцев

По итогу: Компания на сто процентов подконтрольна государству. Поэтому, даже если ей придётся очень тяжело, её продолжат поддерживать — пусть ценой неудобств и усилий, но бросать не станут, как тот самый чемодан без ручки. При таком покровительстве в дефолт, как ни крути, верится с трудом.

По стартовым параметрам на момент оценки доходность к оферте — 18,86% при купоне 17,4%. В этом ориентире заложен спекулятивный апсайд. Он, как ожидается, реализуется при условии, что финальный купон будет близок к начальному.

При итоговом купоне от 17,2% и выше спред к собственным выпускам компании остаётся спекулятивно интересным. В противном случае более разумная альтернатива — выпуск 003Р-05. Для инвесторов без статуса квала я отобрал эмитентов, находящихся в одной рейтинговой категории без данного барьера.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Новые облигации Почта России 003Р-07 с премией к рынку. Стоит ли участвовать?