Поиск
ДВМП - арабские деньги идут на Дальний Восток
Друзья, пока на западе нашей необъятной страны сохраняется угроза ударов по логистическим мощностям, решил обратить внимание на компании, которые географически защищены от подобных рисков. Сегодня на разборе Дальневосточное морское пароходство (ДВМП). Как чувствует себя бизнес, какие у него драйверы и почему в эту историю потекли арабские деньги? Давайте разбираться.
🚢 Итак, выручка ДВМП $FESH за первое полугодие 2026 года выросла на 5% до 92 млрд рублей, а вот чистая прибыль практически обнулилась. Расходы росли быстрее доходов, крепкий рубль добавил проблем, а ставки фрахта на направлении Китай - Дальний Восток оказались значительно ниже прошлогодних. Получается, бизнес работает, объемы растут, но зарабатывает на этом все меньше.
При этом с операционными показателями все неплохо. Контейнерооборот Владивостокского морского торгового порта увеличился на 10% до 427 тыс. TEU, а каботажные перевозки прибавили сразу 41%. Спрос на услуги сохраняется даже в условиях санкций. Главная проблема сейчас не в отсутствии грузов, а в низких ставках фрахта и валютной конъюнктуре.
🌍 Главный катализатор для идеи - совместное предприятие Росатома и арабской DP World. В конце лета правительственная комиссия одобрила сделку, по которой Росатом получит 51% СП, а DP World - 49%. Российская сторона внесет 92,5% акций ДВМП, арабская - денежные средства. Завершить оформление планируют до конца 2026 года. Для группы это возможность привлечь инвестиции и получить доступ к международной логистической инфраструктуре одного из крупнейших портовых операторов мира.
Формальных оснований для обязательной оферты миноритариям пока не просматривается, зато существует риск последующего делистинга акций. Для инвесторов, которые не готовы владеть внебиржевыми бумагами, перспектива неприятная. С другой стороны, участие DP World способно ускорить развитие ДВМП и проектов Северного морского пути, что в долгосрочной перспективе выглядит интересно.
💰 Правда, рассчитывать на быстрый возврат инвестиций не приходится. ДВМП исторически не платит дивиденды, а предпосылок для скорого изменения политики пока нет. Ставки фрахта, по прогнозам аналитиков, могут оставаться под давлением и в следующем году. Поэтому даже при росте грузооборота восстановление прибыли остается под вопросом.
В итоге инвестиционный кейс у ДВМП есть, но горизонт у него весьма далекий. Развитие Северного морского пути и интеграция в глобальную сеть DP World - это история скорее на ближайшее десятилетие, чем на следующий квартал. Сам по себе делистинг меня не пугает, активы от этого никуда не исчезают. Но при нынешней конъюнктуре заглядывать настолько далеко не хочется - тут бы до следующей недели дотянуть.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюс к карме.
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?
ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.
Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.
Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.
Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев
Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.
С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.
Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.
«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.
По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.
Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца
Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.
С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.
Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.
Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
«Северсталь» объявляет о покупке производственно-складского комплекса ООО «Дмитровский металлоцентр»
«Северсталь Сеть» усиливает трубное направление за счет присоединения ООО «Дмитровский металлоцентр». Данное приобретение является частью долгосрочной стратегии развития и позволит:
🔷 расширить наши сервисные возможности для малого и среднего бизнеса;
🔷 усилить географическое присутствие в Центральном и Северо-Западном федеральных округах;
🔷 расширить спектр предоставляемых продуктов и ассортимент трубной продукции;
🔷 предоставить высокую, скорость исполнения заказов и доступ к переработке в рамках работы с единым поставщиком;
🔷 укрепить позиции компании на вторичном рынке металлопродукции.
«Покупка «Дмитровского металлоцентра» соответствует маркетинговой стратегии «Северстали» и позволит укрепить позиции компании на вторичном рынке металлопродукции. В условиях текущей рыночной конъюнктуры мы фокусируемся на решениях, которые повышают эффективность продаж продукции с высокой добавленной стоимостью и расширяют возможности работы с конечными потребителями. Интеграция «Дмитровского металлоцентра» позволит нарастить объем реализации «Северсталь Сети» примерно на 700 тыс. тонн в год и создаст дополнительную основу для роста при восстановлении спроса»,
— отметил генеральный директор «Северстали» Александр Шевелев.
#СеверстальПроизводство
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Займер - перестройка бизнеса и его новые направления
Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.
💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.
Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.
📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».
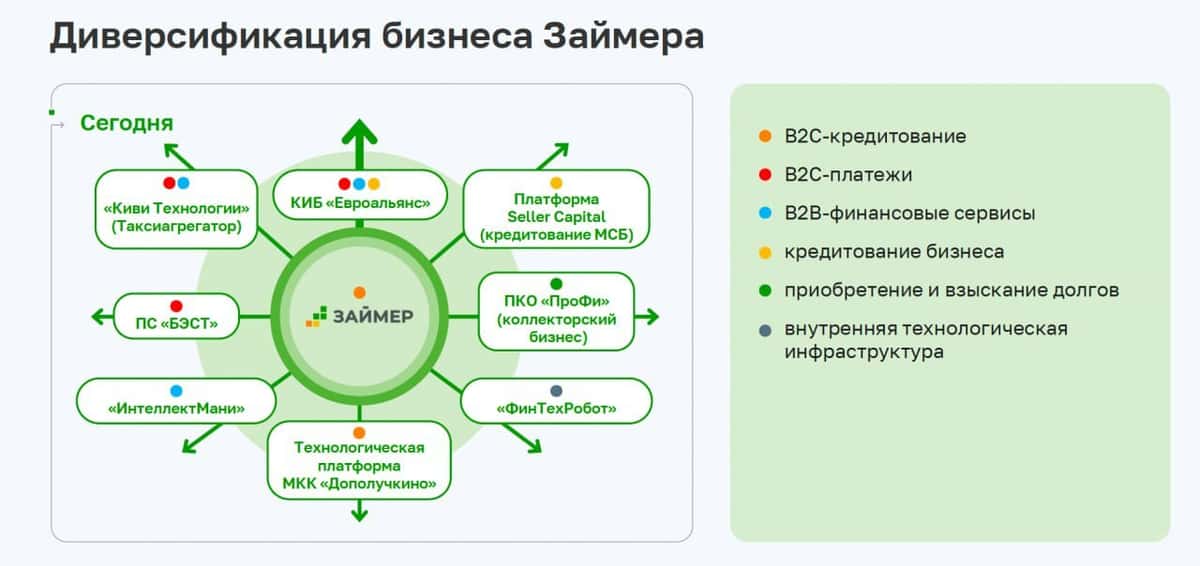
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.
💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.
В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM
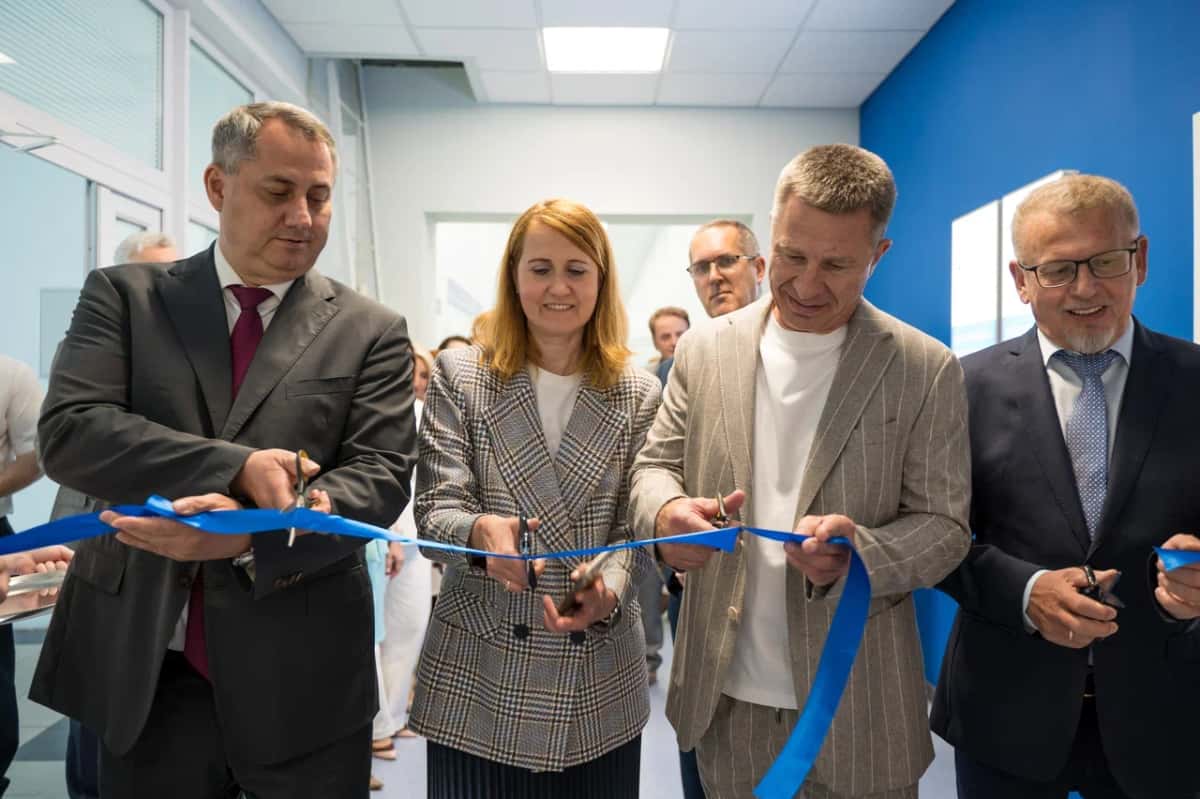
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.
На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.
Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.
Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:
«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»
Ректор СамГМУ Александр Колсанов:
«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».
Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.
Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»
Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.
Впереди — новые проекты и развитие совместных инициатив!💙
Читайте полный релиз на нашем сайте
Займер расширит транзакционный и B2B-бизнес
В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️
📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.
📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.
📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.
📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.
📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.
☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.
$ZAYM
ИнвестВзгляд: Фармсектор
Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.
Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.
Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.
И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.
🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.
$OZPH $PRMD $MDMG
«Северсталь-Проект» внедрил инструменты искусственного интеллекта на всех этапах проектирования
Интеграция охватывает полный цикл работ: от обоснования инвестиций до выпуска документации и авторского надзора. Решения обеспечат прирост результативности без увеличения численности персонала, позволит улучшить качество проектов за счет точного описания объектов и подготовит институт к переходу государственной экспертизы на машиночитаемые форматы.
«В основе инженерных решений «Северсталь-Проекта» лежит информационное моделирование: сегодня более 80% объектов «Северстали» ведутся с применением BIM/3D-координации. Именно эта цифровая среда стала фундаментом для внедрения ИИ-инструментов. Они снимают с инженеров рутинные операции и формируют узлы будущего цифрового двойника проекта, где вся информация об объекте существует в единой модели. Внедрение ИИ – стратегический переход к управлению жизненным циклом объекта, где мы опережаем требования рынка и задаем новые стандарты отрасли»,
– отметил генеральный директор дивизиона «Северсталь Российская сталь» и ресурсных активов Евгений Виноградов.
Какие инструменты уже есть?
🔷 AI-Ревизор – автоматически находит несоответствия в документации со ссылкой на нормы;
🔷 AI-ПК – формирует структуру объекта и оценивает затраты;
🔷 AI-УЛ – рассчитывает трудозатраты.
В разработке ИИ-решений заняты сами сотрудники института – участники внутреннего сообщества «Амбассадоры генеративного ИИ». Сегодня собрано около 20 таких проектов, часть из них уже внедрена в ежедневную работу.
Для удобства инженеров также внедрены и инструменты «единого окна» с готовыми сценариями, которые не требуют самостоятельного составления сложных запросов.
#СеверстальЦифровизация#Инженеры_Северстали
📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!
Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.
📊 Цифры, ибо без них никак.
Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.
Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.
Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.
По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.
⚔️ Сравнение с конкурентами
ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.
Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.
Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.
🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.
$LSRG $PIKK $SMLT $ETLN
Усиливаем позиции на рынке систем управления базами данных
⭐️Закрыли M&A-сделку с ГК «МТ-Интеграция». В результате «Группе Астра» перейдут исключительные права на СУБД «Персей», а также 50 разработчиков, которые над ней работали.
СУБД «Персей» создана для построения корпоративных IT-систем с повышенными требованиями к безопасности. Ее используют промышленные и финансовые компании, а также госведомства.
🔹 Интеграция технологий СУБД «Группы Астра» Tantor и «Персея» позволит объединить сильные стороны двух продуктов и усилить позиции на рынке управления базами данных.
🔹Заказчики «Персея» получат доступ к экосистеме «Тантор Лабс» (разработчик СУБД Tantor, входит в «Группу Астра), включая AI-first платформу для управления и мониторинга баз данных.
🔹 Объединенная инженерная команда повысит надежность СУБД «Группы Астра» и поспособствует развитию этой технологий в стране.
Консалтинговая компания Strategy Partners сообщала, что на российском рынке инфраструктурного ПО системы управления базами данных занимают крупнейшую долю и сохранят эту позицию в ближайшие годы.
Подробнее о сделке: https://astra.ru/about/press-center/news/tantor-labs-zakryla-sdelku-s-mt-integratsiey-subd-persey-i-usilila-pozitsii-na-rynke-subd/
Подробнее о прогнозах Strategy Partners по рынку СУБД: https://strategy.ru/research/research/dinamika-i-prognozy-razvitiia-rossiiskogo-rynka-infrastrukturnogo-po-analiticeskii-material-strategy-partners/
❤️ Ваша #ASTR
🏭 ИнвестВзгляд: ММК: тяжеловес, который забыл, как поднимать штангу.

🏦 Первый и единственный «золотой банк» России создадут на базе МГКЛ
Совет директоров ПАО «МГКЛ» утвердил обновленную стратегию развития Группы на 2026–2030 годы. Одним из ключевых решений станет приобретение банка и его интеграция в экосистему Группы. Создание розничного банка на базе МГКЛ - это уникальная стратегическая возможность, которая объединяет ломбардный опыт, физический доступ к драгоценным металлам и банковскую инфраструктуру.
Почему это важный шаг?
✨ Сегодня у Группы уже есть более 200 отделений, по сути готовых операционных касс, собственная экспертиза в работе с драгоценными металлами, многолетний опыт залогового кредитования и миллионы проведенных сделок. Добавление банковской лицензии позволит объединить все эти компетенции в рамках единой экосистемы, и организовать один из крупнейших банков по количеству отделений в Московском регионе.
🥇 В перспективе МГКЛ планирует создать первый в России банк с фокусом на операциях с драгоценными металлами, который сделает инвестиции в физическое золото и другие драгоценные металлы более доступными для частных инвесторов за счет возможности быстрой покупки и продажи слитков и монет с минимальными спредами. Банк будет работать под брендом ГолдБанк. Предполагается, что не менее 70% активов банка будет состоять из драгоценных металлов.
📈 Обновленная стратегия предусматривает существенный рост ключевых показателей к 2030 году:
• выручка — 82,4 млрд рублей;
• EBITDA — 17,5 млрд рублей;
• чистая прибыль — 11,3 млрд рублей;
• ROE — 70,4%.
💬 Генеральный директор ПАО «МГКЛ» Алексей Лазутин:
«Мы не строим банк с нуля, а органично встраиваем его в нашу экосистему и, что особенно важно, занимаем свободную нишу "золотого народного банка" — банка, который сделает операции с драгоценными металлами доступными широкой аудитории и поэтому обладает колоссальным потенциалом роста».
Сегодня мы сделали еще один важный шаг в развитии Группы. Впереди — дальнейшее развитие экосистемы, которая объединит: ресейл, драгоценные металлы, финансовые сервисы и банковскую инфраструктуру.
⚡️⚡️⚡️Начались торги акциями ПАО «НФК-Сбережения» на СПБ Бирже
Сегодня 26 июня 2026 г. начались торги акциями «НФК-Сбережения» на СПБ Бирже. Торги проходят в рамках SPO — вторичного публичного предложения в формате Cash-in, то есть средства от продажи акций мажоритарным акционером ООО «Пионер-Лизинг» поступают непосредственно эмитенту на развитие бизнеса.
Как купить акции?
Купить акции «НФК-Сбережения» можно через любого брокера, аккредитованного на ПАО «СПБ Биржа», либо в финансовом магазине «НФК-Сбережения». Торги начались с уровня 48,20 рублей за 1 акцию. Минимальный лот – 10 акций. Начиная с сегодняшнего дня, любой инвестор сможет выставить заявку на покупку, соревнуясь по цене и объему с другими участниками рынка в рамках основной торговой сессии.
️Акции обыкновенные именные бездокументарные ПАО «НФК-Сбережения»
️Регистрационный номер выпуска: 1-01-09351-P
️ISIN: RU000A0ZYJA2
️Организатор торговли: ПАО «СПБ Биржа»
️Тикер: NFKS
️Количество акций в одном лоте: 10 шт.
️Стартовая цена: 48,20 руб. за 1 шт.
Вторичное публичное предложение акций «НФК-Сбережения» имеет ряд интересных особенностей для инвесторов:
— SPO по модели Cash-in — все деньги идут на развитие бизнеса
Мажоритарный акционер ООО «Пионер-Лизинг» планирует реализовать часть пакета акций (25% минус 1 акция) и вернуть все приобретенные средства от продажи акций в «НФК-Сбережения». Деньги направляются на организацию выпусков облигационных займов для малых и средних предпринимателей с гарантированным размещением.
— Оферта по заранее известной цене — снижение рисков
В первые три года держатель акций получает право предъявить их мажоритарию к обратному выкупу. Стартовая цена акций — 48,20 руб. за шт. При этом цена выкупа в первый год составит 60 руб., во второй — 70 руб. и в третий — 80 руб. за акцию. Оферта будет исполнена через 365 дней с даты подачи заявки. Данный механизм будет способствовать стабилизации стоимости акций.
— Инновационный подход к андеррайтингу — новые возможности для компаний малого и среднего бизнеса
В 2026 году практически никто из андеррайтеров не берёт на себя обязательства гарантированного размещения облигаций для сектора МСП. ПАО «НФК-Сбережения» меняет правила игры. Полученные в ходе SPO средства эмитент направит на масштабирование своей деятельности по организации выпусков облигаций для представителей малого и среднего бизнеса с предоставлением гарантий размещения. Наличие оборотного капитала позволит организатору выпуска обеспечивать необходимый уровень спроса и при необходимости самому приобретать облигации в рамках первичного размещения с их последующей реализацией на вторичном рынке.
Сегодня «НФК-Сбережения» вышел за пределы классического брокерского обслуживания, сформировав полноценную инфраструктуру под задачи роста МСП: платформа Zberopolis.ru для инвесторов и эмитентов, собственный депозитарий для учета внебиржевых облигаций, а также успешная интеграция с платформой АО ВТБ Регистратор.
Узнайте подробнее, как работает программа защиты капитала и оферты, на сайте ПАО «НФК-Сбережения».
Не упустите исторический выход на публичный рынок инвестиционной компании с уникальной бизнес-моделью! Ищите акции у вашего брокера по тикеру NFKS или по названию компании.
Настоящее сообщение не является индивидуальной инвестиционной рекомендацией.
RENI запускает сервис мгновенного онлайн-страхования грузов
«Ренессанс страхование» объявляет о запуске онлайн-калькулятора на сайте компании renins.com для страхования разовых грузоперевозок. Помимо оформления полиса, система также проводит автоматический скоринг грузоперевозчика для автоперевозок. Это помогает клиентам страховой компании объективно оценивать надежность транспортных партнеров и снижать риски при организации перевозок. Система анализирует страховую историю перевозчика, аварийность, финансовую устойчивость, соблюдение сроков доставки и другие параметры.
Новый инструмент позволяет оформить полис за несколько минут без обращения к менеджеру в режиме 24/7. Он дополняет уже существующие варианты оформления страхования грузов по API, которые удобны для частых отправлений.
Процесс оформления состоит из пяти интуитивно понятных шагов. Пользователю достаточно последовательно заполнить информацию о грузе, маршруте перевозки (доступны автомобильный и железнодорожный транспорт), а также внести данные отправителя и получателя.
Система автоматически валидирует данные, а после ввода контактных данных и согласия на обработку персональной информации, происходит мгновенный расчет стоимости.
«Запуск новой опции - это еще один этап цифровизации направления. В ближайших планах расширение функционала оплаты и интеграция сервиса онлайн-страхования с личными кабинетами крупных партнеров», - отмечает вице-президент Группы Ренессанс страхование Владимир Тарасов.