Поиск

Позитив. Отчет за 3 кв 2026 по МСФО

Тикер: #POSI
Текущая цена: 1293
Капитализация: 92.1 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru

Мультипликаторы (LTM):

▫️ P/E - 7.47
▫️ P/NIC - 9.8
▫️ P/BV - 4.2
▫️ P/S - 2.55
▫️ ROE - 56.2%
▫️ ND/EBITDA - 0.79
▫️ EV/EBITDA - 6.24

Что нравится:

▫️ рост выручки на 59.2% г/г (4.1 → 6.6 млрд);
▫️ отрицательный FCF снизился на 93% г/г (-3 → 0.2 млрд);
▫️ чистый долг увеличился на 1.9% к/к (13.2 → 13.4 млрд), но ND/EBITDA улучшился с 1.07 до 0.79;
▫️ чистая прибыль +644 млн против убытка -744 млн в 3 кв 2025.

Что не нравится:

✔️нетто проц расход -83 млн против дохода 12 млн во 2 кв 2026;

Дивиденды:

На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание значения ND/EBITDA < 2.5.

По данным сайта Доход дивиденд за 2026 год ожидается в размере 38.7 руб. (ДД 2.99% от текущей цены).

Мой итог:

Улучшение результатов продолжается. Отгрузки за 3 квартал выросли на 67.7% г/г (3.6 → 7.7 млрд), за 9 месяцев - на 53.8% г/г (11.9 → 18.3 млрд). NIC за квартал увеличился в 3.5 раза г/г (0.2 → 0.7 млрд).

Выручка также хорошо приросла и динамика прилично выше относительного 2 квартала (где было +38.9% г/г). За 9 месяцев выручка выросла на 48.1% г/г (10.9 → 16.1 млрд). Приятно, что второй квартал подряд Позитив получает прибыль. И это при том, что 1-3 кварталы, скажем так, "проходные". Все же основную выручку и прибыль подобные компании получает в последнем квартале года. Результат достигнут за счет улучшения операционной рентабельности с -3.5 до 13.6% и снижения нетто проц расхода (495 → 83 млн). За 9 месяцев пока еще убыток, но он значительно меньше убытка прошлого года (-87.8% г/г, -5.8 → -0.7 млрд).

FCF хоть и остался отрицательным, но улучшился за счет более сильного абсолютного роста OCF (-1.5 → 1.4 млрд) в сравнении с кап. затратами (+6.8% г/г, 1.5 → 1.6 млрд).
Долговая нагрузка снизилась, несмотря на увеличение чистого долга. "Спасибо" EBITDA, который в отчетном квартале стал положительным, в отличии от 3 кв 2025.

Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 было год 33.6 млрд). Причем дал понять, что значение, скорее всего, будет где-то посередине. Если взять за основу значение в 42 млрд, соотношения выручки к отгрузкам на уровне 2025 года, а рентабельность чуть выше, то получаем прибыль за 2026 год в районе 9.1 млрд, что дает P/E 2026 = 10.15 и P/NIC 2026 = 25.37. Уже недешево. Возможный дивиденд получается в диапазоне от 25.5 (ДД 1.97%) до 51 руб (ДД 3.94%). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.

Компания продолжает развитие в разных направлениях. Позитив планирует выход на рынок B2C с мобильным приложением для защиты частных пользователей от разных киберугроз (первая версия ожидается во 2 кв 2027). В отчетном квартале была приобретена доля в компании CyberOK (развитие продуктов защиты внешнего периметра), а также был получен сертификат ФСТЭК России на MaxPatrol EPP (необходим для возможности продаж в госсекторе, банкам и компаниям, хранящим персональные данные).

Позитив показывает хорошую динамику результатов в текущем году и остается интересной долгосрочной идеей с учетом продолжающегося курса на импортозамещение и все больших вызовов в области кибербезопасности. Оценка в моменте только уже на справедливых уровнях и лучше дождаться коррекции для добавления/наращивания позиции, если компания вызывает у вас интерес.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 1325 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Позитив. Отчет за 3 кв 2026 по МСФО

MMK, КЭАЗ И ЭТМ подписали соглашение о сотрудничестве

На выставке «Металл-Экспо 2026» Магнитогорский металлургический комбинат, Курский электроаппаратный завод и Торговый дом «Электротехмонтаж» подписали соглашение о стратегическом сотрудничестве.

Компании договорились развивать импортозамещение электротехнического оборудования и укреплять кооперацию в инфраструктурных проектах.

Стороны намерены сформировать долгосрочный технологический альянс, выстроить устойчивую цепочку поставок критически важного электротехнического оборудования и обеспечить технологическую независимость производственного цикла.

Документ определяет порядок согласования сроков производства и поставки оборудования КЭАЗ для ММК, а также условия его гарантийного и сервисного обслуживания.

«Импортозамещение в области электротехнического оборудования и создание надёжных цепочек поставок в этой сфере – важная задача для бесперебойной работы нашего металлургического комплекса. Уверен, что подписанное соглашение объединит компетенции металлургов и электротехников и создаст надежный задел для стабильного развития наших компаний на годы вперед», – подчеркнул коммерческий директор ПАО «ММК» Алексей Кузьмин.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-keaz-i-etm-podpisali-soglashenie-o-sotrudnichestve/

$magn
#mmk #ммк


MMK, КЭАЗ И ЭТМ подписали соглашение о сотрудничестве

👉 Астра (ASTR). Пора на взлет?

Это 9 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Друзья, сегодня у нас на разборе представитель IT-сектора - компания Астра. Компания-роста, IT-импортозамещение, лидер рынка, но что стоит за всеми этими лозунгами? Давайте разбираться. Астра показывает хорошую динамику, подтверждая статус быстрорастущей компании:

▪️ Отгрузки, важнейший индикатор будущего признания выручки, выросли на 27% г/г, достигнув 7,3 млрд руб;

▪️ Выручка за 6 месяцев 2026 г. увеличилась на 17% и составила 7,8 млрд руб, против 6,6 млрд годом ранее. Особенно впечатляет 2 квартал, где рост выручки составил 47%!

▪️ Компания замедляет темпы роста расходов. Если в 1 квартале операционные расходы выросли на 22%, то во 2 квартале на 10%;

▪️ В том числе благодаря контролю над костами, cкорректированная EBITDA выросла на 40% до 1,78 млрд руб;

▪️ Скорректированная чистая прибыль выросла почти вдвое, достигнув 1,18 млрд руб.

📈 Выглядит все вполне неплохо. Менеджмент сохраняет ориентир по росту чистой прибыли на 40% по итогам всего 2026 г., важно помнить, что исторически 70% продаж Астры приходится на второе полугодие.

👍 Астра - это уже давно не только операционная система, компания активно развивает экосистему, в которую входит система управления базами данных, виртуализация, резервное копирование. Выручка от продуктов экосистемы выросла на 20%, а от сопровождения на 25%. Также Астра делает ставку на ИИ и международную экспансию, выходя на рынки Лаоса и Мьянмы.

🤔 Казалось бы, отличные результаты, но что с долгом? Чистый долг подрос до 2,84 млрд руб. Чистый долг/EBITDA составляет 0,38 это комфортный уровень, компания может спокойно занимать дальше. Недавно выпустили ЦФА на 500 млн руб.

💰 А теперь перейдем к оценке. P/E эмитента составляет около 6,5, а EV/EBITDA 5,38. Если мы посмотрим на исторические мультипликаторы Астры, то P/E был на уровне 15-23, а EV/EBITDA на уровне 14-24, за исключением 2025 г., когда значение составило 6,67. Текущие мультипликаторы выглядят недорого для IT-компании, растущей на 30-40% в год с рентабельностью по EBITDA более 40% и ROE более 60%.

🤔 Почему котировки снижались? Инвесторы могут опасаться, что эффект импортозамещения исчерпан, госсектор преимущественно уже перешел на отечественное ПО, а в коммерческом секторе рост будет тяжелым. Давит и общая рыночная конъюнктура. В условиях высоких ставок ЦБ весь рынок акций переоценился вниз, в том числе и растущие IT-компании.

👉 Итог: Нам не нравится 2 основные вещи - ощутимое ухудшение свободного денежного потока и конец льгот по налогам в 2030 г. Учитывая тенденцию на рост налоговой нагрузки в России, вероятнее всего налоговая ставка вырастет. Сейчас ставка для Астры составляет 5% вместо 25%. Представляете эффект для компании, если ставка будет 25%?

Из плюсов работает программа обратного выкупа акций, что поддерживает котировки. Ну и не забываем, что главное событие для Астры - это 4 квартал. Именно там формируется основной денежный поток.

Со своей стороны мы не добавляем бумагу в долгосрочный портфель, будем следить за изменением FCF и оценивать динамику дефицита бюджета в стране, чтобы своевременно определить рост или снижение рисков для эмитента по изменению налоговой нагрузки.

Не является Индивидуальной инвестиционной рекомендацией!

👉 Астра (ASTR). Пора на взлет?

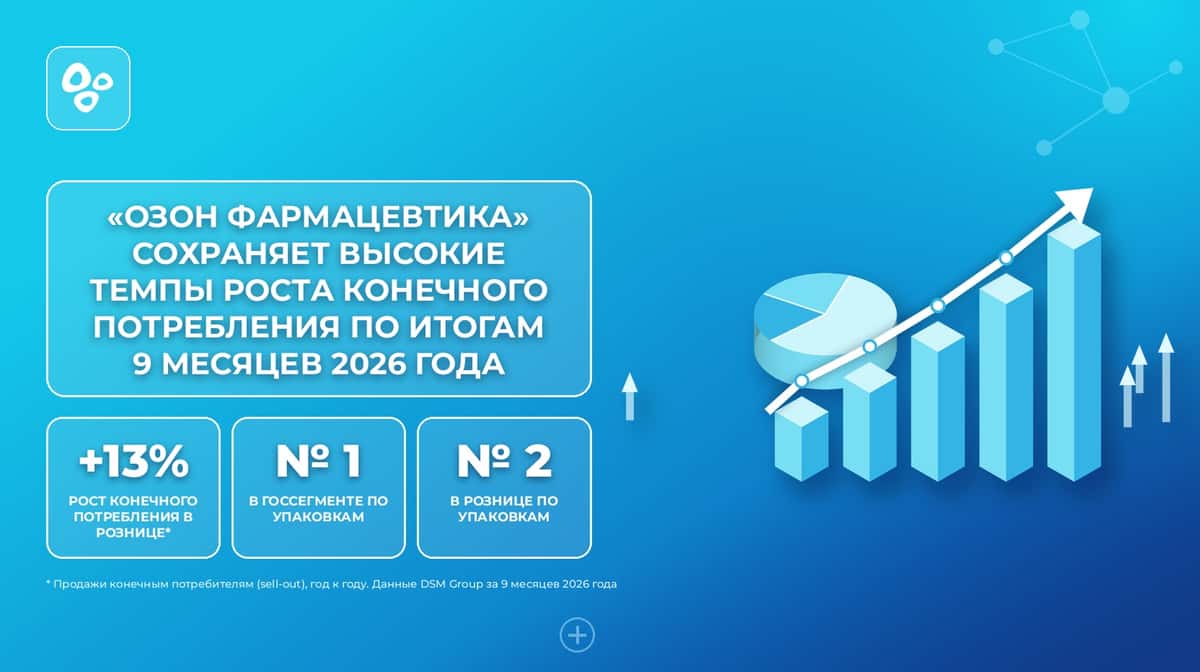
📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления

По данным DSM Group, рынок лекарственных препаратов за 9 месяцев 2026 года вырос на 12% в денежном выражении и сократился на 1,5% в упаковках. Без учёта двух МНН (тирзепатида и семаглутида) розничный рынок вырос примерно на 8%.

📊 Продажи препаратов «Озон Фармацевтика» конечным потребителям в аптеках выросли на 13% год к году — примерно на 5 п. п. быстрее рынка без учёта этих двух МНН.

Позиции компании по итогам 9 месяцев:

🔹 № 1 в государственном сегменте по объёму поставок в упаковках (доля 13,4%);

🔹 № 2 на розничном рынке по продажам в упаковках (доля 4,6%);

🔹 № 6 на розничном рынке в денежном выражении (доля 2,74% против 2,71% годом ранее).

Рост пришёлся на высокую базу и более слабый сезонный спрос: годом ранее, за 9 месяцев 2025 года, продажи компании конечным потребителям выросли на 37,5%. В этом году из 14 терапевтических групп в упаковках выросли только четыре.

Главные тренды рынка:

🔹 Покупатели выбирают более крупные упаковки и более дорогие препараты. Средняя упаковка стоила около 470 ₽ против 407 ₽ годом ранее (+16%), хотя цены на лекарства с начала года выросли на 3,4%.

🔹Воспроизведённые и локализованные препараты растут быстрее оригинальных и импортных. Доля воспроизведённых препаратов в деньгах выросла на 1,6 п. п., до 72,7%.

🔹Рецептурные препараты растут быстрее безрецептурных: +15–21% в рублях год к году ежемесячно.

🔹 Онлайн набирает долю: оборот e-commerce на аптечном рынке вырос на 24%, до 330 млрд ₽, это 17,5% аптечного рынка.

🔹 Госзакупки выросли на 11% в деньгах. Драйверы — закупки по федеральной (+21%) и региональной (+17%) льготе.

По прогнозу DSM Group, рынок вырастет примерно на 9% в 2026 году и примерно на 7% в 2027-м.

Долгосрочные драйверы — импортозамещение и локализация производства, рост доли воспроизведённых и рецептурных препаратов, расширение льготного лекарственного обеспечения.

Продажи конечным потребителям (sell-out) приведены по данным DSM Group.

🔗🔗🔗

📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс

📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления

ИТ-рынок - где искать следующий тренд?

Российский ИТ-рынок не перестает меня удивлять. С одной стороны, цифровизация экономики и переход на отечественные решения стали безусловным драйвером роста для большинства компаний отрасли. С другой - замедление той же экономики сдерживает его дальнейший рост. Бизнес становится более требовательным. Теперь недостаточно просто предложить замену иностранному продукту - бизнес хочет понимать, сколько денег сэкономит внедрение и когда оно окупится.

📊 Сегодня оценим перспективы ИТ-рынка с помощью нового исследования от Б1. По оценке аналитиков, в 2025 году коммерческий ИТ-рынок России вырос на 10%. Облачная инфраструктура и услуги ЦОД прибавили 27%, тиражное ПО - 23%, информационная безопасность - 16%, тогда как ИТ-услуги выросли примерно на 5%. В нейтральном сценарии среднегодовой рост рынка до 2032 года составит около 11%, поэтому покупать любую компанию только потому, что она из ИТ, не самая лучшая затея.

Инвесторам нужно точечно искать идеи, и желательно те, которые агрегируют в своей деятельности сразу несколько направлений. Импортозамещение остается фактором спроса, но к нему добавляются зрелость отечественных решений и потребность в повышении производительности. Больше возможностей получают компании, которые способны показать измеримый эффект для бизнеса и встроить свой продукт в уже работающую инфраструктуру.

🤖 Отдельно стоит остановиться на искусственном интеллекте. По данным Б1, сегмент ПО для ИИ растет более чем на 35% в год. Он одновременно создает новые рынки и меняет экономику старых. Спрос смещается в сторону сложных комплексных проектов, и широкий набор компетенций становится преимуществом.

Вы можете найти отдельные кейсы среди публичных компаний. Тот же Позитив $POSI со своим кибербезом или производитель системного ПО Астра $ASTR. Есть и эмитенты с комплексными решениями, среди них - Софтлайн $SOFL. В преддверии презентации его отчетности за 9 месяцев 2026 года (подключусь к ней 20 ноября), еще раз посмотрим на компанию сквозь призму выводов Б1.

🛡️ Одним из самых перспективных по праву является кластер Софтлайна в сфере разработки ПО и ИИ - fabricaONE. AI. Еще два кластера - это производство лазерных решений и прочего высокотехнологичного оборудования (СФ Тех), а также информационная безопасность и облака (Цифровые решения). Как говорится, диверсификация - наше всё!

Развитие собственных продуктов, пожалуй, играют тут ключевую роль. Это дает свободу при распределении инвестиций: ресурсы можно направлять туда, где спрос растет быстрее. Сочетание собственной разработки и широкой сервисной линейки делает эту модель интересной.

Софтлайн в этом смысле - один из способов сделать ставку на российский ИТ-рынок в целом. Наличие нескольких направлений расширяет возможности для роста, а оценивать результат лучше по валовой прибыли, рентабельности и доле собственных решений в обороте. К этому еще вернемся.

❗️Не является инвестиционной рекомендацией

ИТ-рынок - где искать следующий тренд?

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

Сохранили кредитный рейтинг AA(RU) от АКРА со стабильным пронозом

🚀 Аналитическое кредитное рейтинговое агентство (АКРА) подтвердило рейтинг «Группы Астра», впервые присвоенный компании год назад. Рейтинг соответствует высокому уровню кредитоспособности, а стабильный прогноз предполагает с высокой долей вероятности неизменность рейтинга в ближайшие 12-18 месяцев.

Среди факторов, из которых складывается оценка агентства:

Рынок и продукты:
· Сильные позиции на рынке российских ОС для ПК и серверов, где наша доля превышает 70%, а также в других сегментах;
· Уникальность продуктов и развитая экосистема;
· Высокая диверсификация выручки;
· Устойчивый спрос, который поддерживают цифровизация, импортозамещение и регуляторные требования к использованию российского ПО.

Управление и финансы:
· Последовательная стратегия и сильная структура управления;
· Очень высокая финансовая прозрачность;
· Очень высокая рентабельность, сильный денежный поток и высокая ликвидность;
· Очень низкая долговая нагрузка при очень высоком покрытии процентных платежей.

Мы продолжаем инвестировать в развитие экосистемы, в том числе в облачные технологии и искусственный интеллект, и при этом сохраняем низкую долговую нагрузку и высокую ликвидность.

Рейтинг AA(RU) подтверждает надежностть компании и укрепляет доверие со стороны инвесторов, банков и партнеров, а также дает нам широкий выбор инструментов для привлечения финансирования на конкурентных условиях.

❤️ Ваша
#ASTR

МСП Банк поддержал дебютный выпуск облигаций АО «ХимМед» на СПБ Бирже

МСП Банк, дочерний банк Корпорации МСП, впервые оказал поддержку эмитенту на площадке СПБ Биржи и выступил соорганизатором размещения и одним из якорных инвесторов дебютного выпуска биржевых облигаций АО «ХимМед» (серия СПБ‑001P‑01), повысив привлекательность выпуска для широкого круга инвесторов. Выпуск размещен в полном объеме с существенной переподпиской. Организаторами выпуска выступили СПБ Банк, Альфа-Банк, Газпромбанк и «Цифра брокер».

АО «ХимМед» — производитель продукции для медицинской и лабораторной сферы, развивает собственные производственные площадки и линейку аналитического оборудования. Компания ориентируется на импортозамещение и поставки для российских заказчиков в здравоохранении и смежных отраслях.

Привлеченные средства будут направлены на развитие производственных мощностей и расширение выпуска продукции в сфере медицинской химии и лабораторных решений, что соответствует приоритетам импортозамещения и технологического суверенитета.

Алексей Потапов, врио председателя правления МСП Банка: «Развитие высокотехнологичных производств необходимо для обеспечения технологического суверенитета страны. Малый и средний бизнес сейчас активно вовлечен в процессы импортозамещения по ключевым производственным направлениям. Поддержка таких компаний позволяет решать стоящие сегодня перед российской промышленностью задачи и формировать научно‑технический потенциал для дальнейшего развития. Выход на биржу компаний МСП является эффективной альтернативой банковскому кредитованию и позволяет диверсифицировать источники финансирования».

Корпорация МСП и МСП Банк системно поддерживают выход малого и среднего бизнеса на фондовый рынок: на начало сентября 2026 года МСП Банк поддержал 18 эмитентов с совокупным привлеченным объемом 5 млрд руб. За время работы с 2019 года якорные инвестиции Банка получили 102 эмитента, выпустив облигации общим объемом на 40 млрд руб.

Денис Шеремет, вице-президент многопрофильного холдинга «ХимМед» по экономике и финансам: «Дебютное размещение на СПБ Бирже открывает для компании новые возможности масштабирования производства и укрепления позиций на рынке. Средства, привлеченные в результате выпуска, позволят нарастить производство востребованной продукции и закрыть потребность рынка в отечественных решениях. Благодарим организаторов размещения и МСП Банк за поддержку в реализации столь знакового проекта для компании».

Анна Куприянова, директор департамента инвестиционного бизнеса СПБ Банка: «Мы рады, что дебютный выпуск биржевых облигаций АО «ХимМед», организатором которого выступил СПБ Банк, вызвал высокий интерес инвесторов. Размещение прошло на СПБ Бирже. Совокупный спрос инвесторов существенно превысил заявленный объем выпуска. В ходе сбора книги было подано более 2 700 заявок на покупку облигаций, около половины из них — от розничных инвесторов. Активный спрос был как со стороны частных, так и институциональных инвесторов».

Для повышения информированности предпринимателей о возможностях фондового рынка для привлечения финансирования Корпорация МСП запустила на цифровой платформе МСП.РФ специальный обучающий курс для малого и среднего бизнеса. Также МСП Банк и РБК Инвестиции реализовали совместный проект «МСП на бирже». Кроме того, действуют меры компенсации затрат на выпуск облигаций (до 3 млн рублей) и субсидии на выход на биржу, что снижает барьеры для эмитентов МСП.

🧿 ИнвестВзгляд: VK — это не инвестиция. Это акт гражданской позиции.

paywall
Пост станет доступен после оплаты

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
ПРОМОМЕД получил РУ на жизненно важный препарат против аутоиммунных заболеваний

📄 ПРОМОМЕД получил регистрационное удостоверение на инновационный препарат для таргетной терапии с МНН упадацитиниб, включенный в перечень ЖНВЛП. Отличительная особенность упадацитиниба — высокая селективность и благоприятный профиль безопасности. Препарат относится к классу селективных ингибиторов Янус- киназ 1 (JAK1) и направлен на лечение тяжелых хронических воспалительных и аутоиммунных заболеваний, в том числе у детей.


📌 С 2021 года в России был представлен единственный препарат с данным МНН от компании AbbVie, однако в феврале 2024 года зарубежный производитель отозвал РУ на отдельные дозировки. В связи с уходом иностранного производителя стабильное обеспечение пациентов и врачей приобрело особую значимость.


💊 ПРОМОМЕД стал первой отечественной компанией, освоившей производство упадацитиниба полного цикла на территории страны. Препарат будет выпускаться в форме таблеток с пролонгированным высвобождением. Компания продолжает систематическую деятельность по импортозамещению и разработке жизненно важных препаратов в различных терапевтических областях.

#ПРОМОМЕД #ЖНВЛП #упадацитиниб #аутоиммунныезаболевания #таргетнаятерапия #импортозамещение #фармацевтика
$PRMD

Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли

13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений


13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.

Специальный репортаж телеканала Россия 24


https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/

Опыт, с которого все началось

Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.

Полный цикл и импортозамещение: ответ на вызовы отрасли

За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.

Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия

Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.

Интеллектуальный капитал и признание

Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.

Взгляд в будущее

Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.

Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли

«КЬЮ ЛАБ» разработал защищенные ИТ-решения для инфобеза при поддержке МСП Банка

Российский разработчик ИТ-решений для бизнеса «КЬЮ ЛАБ» разработал новые отечественные ИТ-решения для обеспечения информационной безопасности благодаря поддержке по специальной программе Минэкономразвития России и Корпорации МСП (группа ВЭБ.РФ) для малых технологических компаний (МТК). Привлеченное в МСП Банке льготное финансирование в размере 100 млн рублей позволило компании вывести на рынок два новых продукта - программный шлюз QGate AI для безопасного использования технологий искусственного интеллекта в корпоративной среде и платформу QRemote для организации защищенного удаленного доступа к корпоративным информационным системам.

Оба продукта могут применяться в государственных организациях и коммерческих компаниях. В настоящее время разработчик проводит патентную подготовку разработанных решений и запустил процедуру их включения в Единый реестр российского программного обеспечения Минцифры России. Следующим этапом станет проведение пилотных внедрений, расширение интеграции решений с российскими средствами информационной безопасности, а также масштабирование их коммерческого применения.

«Малый и средний ИТ-бизнес гораздо быстрее адаптируется под запросы рынка, обеспечивая практическое импортозамещение на местах. Доступ к капиталу позволяет малым технологическим компаниям создавать востребованные отечественные технологии, внедрять гибкие методологии разработки, быстро собирать проектные команды под задачу заказчика и предлагать конкурентоспособные решения, повышая производительность приоритетных отраслей. С начала года МТК уже получили более 8,4 млрд рублей льготного финансирования по специальной адресной программе», — отметил генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка Александр Исаевич.

Кредитные средства, полученные в МСП Банке, были направлены на финансирование работы команды разработчиков, аренду вычислительных ресурсов, тестирование программных решений и подготовку продуктов к коммерческому внедрению. Льготная ставка позволила компании сократить расходы на обслуживание кредита, сохранить собственные оборотные средства и одновременно обеспечить исполнение действующих контрактов и запуск новых проектов.

«Льготное финансирование позволило нам одновременно вести продуктовую разработку и сохранять собственные средства в обороте. В результате мы создали два готовых программных продукта и перешли к этапу их правовой защиты, регистрации и коммерческого внедрения», — отметил генеральный директор ООО «КЬЮ ЛАБ» Даниил Кручинин.

Льготная программа кредитования МТК реализуется Минэкономразвития России и Корпорацией МСП в рамках национального проекта «Эффективная и конкурентная экономика». Ставка по ней составляет «ключ минус 7%». Оператором программы выступает МСП Банк. Подать заявку на получение финансирования можно через цифровую платформу МСП.РФ

Позитив. Отчет за 1 пол 2026 по МСФО

Тикер: #POSI
Текущая цена: 961
Капитализация: 68.4 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru

Мультипликаторы (LTM):

P/E - 6.26
P/NIC - 25.06
P/BV - 3.26
P/S - 2.03
ROE - 52.1%
ND/EBITDA - 1.07
EV/EBITDA - 6.62
Акт/Обяз - 1.7

Что нравится:

✔️рост выручки на 41.2% г/г (6.8 → 9.5 млрд);
✔️FCF увеличился в 6.8 раза г/г (1.5 → 9.9 млрд);
✔️нетто проц доход 12 млн против расхода -202 млн в 1 кв 2026;

Что не нравится:

✔️чистый убыток остался, но снизился на 72.8% г/г (-5 → -1.4 млрд).

Дивиденды:

На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание оптимального значения показателя ND/EBITDA (не должен быть выше 2.5).

По данным сайта Доход дивиденд за 2026 год ожидается в размере 39.57 руб. (ДД 4.12% от текущей цены).

Мой итог:

Позитив продолжает держать курс на улучшение результатов. Отгрузки за полгода выросли на 44.6% г/г (7.4 → 10.7 млрд). Хороший рывок получился именно во 2 квартале с 3.7 до 8.2 млрд. Можно также отметить, что итоговые 10.7 млрд за 1 полугодие заметно выше показателей, которые ранее озвучивались менеджментом (план был в районе 8.5 млрд). NIC остался на уровне прошлого года (-2.7 млрд).

Выручка увеличилась с хорошим процентом. Отдельно за 2 квартал рост на 38.9% г/г (4.1 → 6.1 млрд), что чуть меньше прироста за полгода. Прибыли за 1 полугодие нет, но убыток гораздо меньше прошлогоднего. Более того, отдельно за 2 квартал прибыль все же есть, пусть и скромная (24.2 млн), но, опять же, во 2 квартале 2025 года был убыток в -2.2 млрд. Снизить убыток за полугодие компания смогла за счет увеличения выручки, снижения операционных расходов (8.9 → 8.1 млрд) и уменьшения нетто процентных расходов (0.9 → 0.2 млрд).

Разрыв по FCF продолжил увеличиваться, но здесь причина в том, что минус во 2 квартале 2025 заметно больше, чем получен во 2 квартале этого года. OCF за полгода вырос в 2.5 раза г/г (5.5 → 13.6 млрд), а Capex снизился на 6.2% г/г (4 → 3.8 млрд).
Долговая нагрузка выросла и ND/EBITDA снова выше 1, но это все еще вполне комфортное значение, особенно для этапа середины года, когда основной денежной поток еще не поступил.

Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 год 33.6 млрд). И в отличии от 1 квартала результаты по итогу полгода уже вполне обнадеживающие. Каких-то новых факторов не появилось, прогноз компании остался прежним, поэтому и расчеты сохраняются с прошлого обзора. По нижней границе плана отгрузки, а также при сохранении рентабельности и соотношения выручки к отгрузкам 2025 года получаем прибыль в районе 36 млрд, что дает P/E 2026 = 7.92 и P/NIC = 19.8. Также выходит дивидендная вилка от 24.26 руб (ДД 2.52% от текущей цены) до 48.53 руб (ДД 5.05% от текущей цены). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.

Позитив выглядит интересной долгосрочной идеей с учетом совокупности факторов (курс на импортозамещение, все большая востребованность в продуктах сферы кибербезопасности, улучшение финансовых результатов). Возможно, поддержку компании окажет решение правительства РФ по запуску нового механизма поддержки предприятий (с текущего года им будут компенсировать до 50% затрат на закупку и внедрение российского индустриального ПО).

Единственный момент, что компания уже неплохо выросла после этапа коррекции и текущая цена близка к ее справедливой оценке на этот год. Тут уже каждый для себя пусть решит, стоит ли покупать с расчетом на дальнейшее улучшение результатов в последующих годах (да и за текущий год может быть приятный сюрприз) или для надежности дождаться снижения цены и купить/добрать там?

Акций компании нет в портфеле, но Позитив остается "на карандаше". Прогнозная справедливая стоимость - 970 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Позитив. Отчет за 1 пол 2026 по МСФО

🍃 ИнвестВзгляд: Аренадата.

paywall
Пост станет доступен после оплаты

Абрау‑Дюрсо - вино, финансы и перспективы

Меня тут недавно занесло в Абрау-Дюрсо $ABRD с коллегами из Мосбиржи. Прогулялись мы по музею, заглянули в знаменитые горные тоннели одноименного Русского винного дома, где созревает игристое вино. Прикупил я бутылочку Империалъ Cuvee Brut Rose и подумал, а не пора ли нам разобрать компанию, ведь последняя статья по ней была более 2 лет назад. Погнали.

🥂 Итак, выручка компании за 2025 год выросла на 8,2% до 21,2 млрд рублей. Да, отчётик не совсем актуальный, но уж какой есть. По цифрам я остаюсь скептиком. Это откровенно слабый результат, учитывая ту поддержку, которую создают власти. Самые низкие акцизы в отрасли, барьеры для недружественного импорта (поставки оттуда рухнули на треть!) - всё это должно было конвертироваться в двузначные темпы роста.

Несмотря на увеличение доли отечественного вина в продажах до 60%, продажи компании в натуральном выражении выросли всего на 1,8% до 68,1 млн бутылок. Абрау - лидер на рынке игристых вин, при этом последние два года она пытается диверсифицировать линейку и активно развивает крепкие напитки - джин и ром. Идея понятна: импортозамещение, новые ниши. Однако тренд на снижение потребления крепкого алкоголя никуда не делся. И вопрос, насколько успешным окажется этот эксперимент, остается открытым.

Примечательно, что компания научилась работать с виноградниками так, что в самых непредсказуемых погодных условиях достигает оптимальной урожайности, внедрив специальную систему орошения. Такой подход позволил завершить сезон сбора урожая с рекордным результатом - 26,6 тыс. тонн винограда. Не знаю как там с урожайностью, но выглядят они красиво!

📊 Операционные и процентные расходы растут опережающими темпами, что привело к увеличению чистой прибыли всего лишь на 3,6% до 1,9 млрд рублей. В прошлой неделе компания ушла в дивидендную отсечку, и за отчетный период акционеры получат выплаты в размере 5,24 рубля на акцию, что ориентирует на доходность 4,5%. Дивидендная доходность скромная по нынешним меркам, но компания никогда и не была дивидендной историей.

Показатель чистый долг/EBITDA составляет 1,9х, что отражает проблемы с долгом, но тут бить тревогу рано. В обращении у компании есть один облигационный выпуск с погашением в январе 2027 года и доходностью 15,3%. Премия к ОФЗ составляет всего 1,6% - это мало для эмитента с кредитным рейтингом A+ и высоким долгом.

Отдельная интрига - эксперимент с онлайн‑продажами вина через Почту России и маркетплейсы. Для Абрау‑Дюрсо это потенциальный канал роста, особенно с учётом лоббистских возможностей мажоритарного акционера. Но не стоит ждать быстрых результатов: противников у онлайн‑торговли алкоголем по‑прежнему хватает. Вкупе со слабыми финансовыми результатами идея все ещё сомнительная по итогу, вне зависимости от вкуса ее игристого.

❗️Не является инвестиционной рекомендацией

♥️ Вот с такого разбора стартуем новую рабочую неделю. Накидайте побольше мотивационных лайков. Спасибо!

Абрау‑Дюрсо - вино, финансы и перспективы

ПРОМОМЕД начал исследование инновационного препарата для лечения гриппа

👨🏻‍🔬ПРОМОМЕД получил разрешение и приступил к проведению клинического исследования инновационного противовирусного препарата для лечения гриппа А и В с действующим веществом балоксавир марбоксил.

💊Эта современная терапия, направленная на борьбу с вирусом гриппа, подавляет его размножение уже на ранней стадии заболевания. В России в настоящее время зарегистрирован только импортный препарат, содержащий такое действующее вещество. ПРОМОМЕД, последовательно реализуя курс на импортозамещение, впервые в стране завершил полный цикл разработки балоксавира марбоксила.

📊 Актуальность исследования подтверждают данные Роспотребнадзора и ВОЗ: в эпидсезоне 2025-2026 на грипп А(H3N2) пришлось около 80 % случаев респираторных заболеваний, а ежегодно в мире фиксируют порядка 1 млрд случаев сезонного гриппа, из них 3–5 млн - в тяжёлой форме.

🔍Исследование пройдет с участием 24 здоровых добровольцев на базе НИЦ «Эко-безопасность» в Санкт-Петербурге и завершится в марте 2027 года. Его основная цель - сопоставить ключевые параметры тестируемого и референтного препаратов, чтобы подтвердить их биоэквивалентность.

#ПРОМОМЕД #препарат #инновации #исследование #фармацевтика
$PRMD

Импортозамещение в диалоге с потребителями

ММК-МЕТИЗ расширил сортамент типоразмеров высокопрочной арматурной проволоки СТАП с цинк-алюминиевым покрытием. Новая метизная продукция востребована у предприятий кабельной отрасли.

Проволока СТАП применяется для изготовления оптических, силовых и контрольных кабелей. Расширение линейки типоразмеров позволит производителям точнее подбирать диаметр проволоки под особенности конструкции, что гарантирует необходимую прочность и помогает снизить себестоимость готовой кабельной продукции.

Цинк-алюминиевое покрытие обеспечивает:
🔹 повышенную коррозионную стойкость;
🔹 улучшенную адгезию к стальной основе;
🔹 увеличенный срок службы кабеля при высокой влажности, перепадах температур и механических нагрузках.

«Новые диаметры проволоки выпущены по запросам ключевых клиентов. Мы постоянно обновляем технологии, чтобы гарантировать надёжность продукции на каждом этапе производства. Компания готова наращивать объёмы по самым востребованным позициям и предлагать рынку современные металлоизделия», – отметил директор ОАО «ММК-МЕТИЗ» Сергей Дубовский.

Включение в продуктовую линейку предприятия новых типоразмеров высокопрочной проволоки отвечает стратегическим задачам по созданию аналогов метизной продукции, которую ранее закупали за рубежом. Проволока СТАП с ZnAl-покрытием проходит многоступенчатый контроль и может поставляться по всей России и в страны ЕАЭС.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-metiz-rasshiril-sortament-vysokoprochnoy-provoloki-s-pokrytiem-dlya-kabelnoy-otrasli/

$magn
#ммк #mmk

Импортозамещение в диалоге с потребителями

Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров

Сейчас российский рынок умеет удивлять 😅 и чаще в худшую сторону. Одни компании сокращают инвестиционные программы, другие пересматривают планы, а кто-то и вовсе предпочитает лишний раз не вспоминать слово "дивиденды".

На этом фоне БАЗИС продолжает спокойно идти своим курсом. Акционеры утвердили выплаты, а сама компания сохраняет историю роста и подтверждает тезис о том, что IT-бизнес вполне может совмещать развитие и возврат капитала инвесторам. Сам размер дивидендов для IT-сектора выглядит довольно приличным – 7,2 рубля на акцию, что составляет порядка 7%.

🤔 Когда импортозамещение перестаёт быть модным словом

БАЗИС сегодня уже сложно воспринимать как историю исключительно про хайп вокруг импортозамещения. Компания занимает первое место на рынке ПО управления динамической ИТ-инфраструктурой, контролируя 26% сегмента виртуализации и 20% рынка контейнеризации. В портфеле - 10 собственных продуктов и более 700 крупных клиентов из B2B и государственного сектора.

И вот здесь, пожалуй, находится главное преимущество бизнеса. Виртуализация серверов - это не тот софт, который покупают в хорошие времена и откладывают в плохие. Это уже базовый слой инфраструктуры, без которого современная компания просто не работает.

📈 Гайденс пока не подводит

Менеджмент БАЗИС ориентируется на рост выручки не менее чем на 30% в год, сохранение высокой рентабельности и выплату как минимум 50% NIC в виде дивидендов при комфортной долговой нагрузке. Пока компания свои обещания выполняет с запасом: в 2025 году выручка выросла на 37%, а в первом квартале 2026 года ещё на 36% год к году. Редкий случай, когда фраза "идём по гайденсу" у инвесторов пока не вызывает нервного смешка.

🛡 Почему бизнес выглядит устойчивым

Глобально БАЗИС остаётся одной из немногих IT-историй, которые относительно спокойно переживают изменения внешней среды.

Спрос формируют банки, телеком, нефтегазовые компании, государственные структуры и сервис-провайдеры. Доля клиентов КИИ на рынке достигает 47%, а требования по переходу на отечественное ПО продолжают поддерживать отрасль независимо от экономического цикла.

Когда половина клиентов относится к критической инфраструктуре страны, волатильность настроений инвесторов влияет на бизнес значительно меньше, чем может показаться по графику акций.

🧐 Мнение

БАЗИС $BAZA остаётся практически единственной компанией в российском IT-секторе, за которой мне интересно наблюдать. Рост бизнеса, текущие мультипликаторы, выполнение гайденса, дивиденды и устойчивый спрос на продукты компании складываются в довольно редкую комбинацию. Поэтому текущие просадки меня вполне устраивают для постепенного набора позиции в портфель. Пока фундаментальная история выглядит гораздо сильнее, чем настроение рынка.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров

Позитив. Отчет за 2025 и 1 кв 2026 по МСФО

Тикер: #POSI
Текущая цена: 741.8
Капитализация: 52.8 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru

Мультипликаторы (LTM):

P/E - 6.1
P/NIC - 23.23
P/BV - 2.3
P/S - 1.65
ROE - 37.7%
ND/EBITDA - 0.51
EV/EBITDA - 4.37
Акт/Обяз - 1.74

Результаты 2025 года

Что нравится:

✔️рост выручки на 26.3% г/г (24.5 → 30.9 млрд);
✔️чистый долг снизился на 2% к/к (21.7 → 21.2 млрд). ND/EBITDA улучшился с 2.61 до 1.73;
✔️чистая прибыль увеличилась в 2 раза г/г (3.7 → 7.3 млрд);

Что не нравится:

✔️отрицательный FCF -1 млрд, хотя это лучше -3.8 млрд 2024 года;
✔️нетто фин расход вырос в 2.9 раза к/к (0.5 → 1.4 млн);

Результаты 1 кв 2026 года

Что нравится:

✔️рост выручки на 45.6% г/г (2.3 → 3.4 млрд);
✔️FCF увеличился на 85.5% г/г (7.7 → 14.3 млрд);
✔️чистый долг снизился на 66.8% к/к (21.2 → 7.1 млрд). ND/EBITDA улучшился с 1.73 до 0.51;
✔️нетто фин расход уменьшился на 85.7% к/к (1.4 → 0.2 млрд);
✔️деб. задолженность снизилась на 80.2% к/к (24.2 → 4.8 млрд).
✔️нормальное отношение активов к обязательствам.

Что не нравится:

✔️убыток -1.4 млрд, что, правда, лучше -2.8 млрд в 1 кв 2025;

Дивиденды:

На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание оптимального значения показателя ND/EBITDA (не должен быть выше 2.5).

По данным сайта Доход дивиденд за 2026 год ожидается в размере 39.57 руб. (ДД 5.33% от текущей цены).

Мой итог:

Пока все выглядит так, что компания идет на поправку.

2025 хорошо отработали. Хороший прирост выгрузки, а отгрузки выросли еще больше (+39.7% г/г, 24.1 → 33.6 млрд). NIC развернулся ровно наоборот с -2.7 до +2.7 млрд.
Чистая прибыль удвоилась за счет улучшение операционной рентабельности с 18.9 до 30.2% и более низкой эффективной ставки налога на прибыль (1.5% vs 4.8% в 2024).

FCF остался отрицательным, но стал более приглядным за счет кратного роста OCF (+128.7% г/г, 2.9 → 6.6 млрд) против более слабого увеличения Capex (+14.2% г/г, 6.7 → 7.6 млрд).
Долговая нагрузка заметно снизилась на фоне увеличения EBITDA.

Отчет за 1 кв 2026, в целом, сохранил тенденцию годового отчета.

Отличный рост выручки, но вот отгрузки снизились на 34% г/г (3.7 → 2.5 млрд). Получен убыток как и в прошлом году, но он в два раза меньше. Помогли снижение операционных расходов (3.8 → 3.5 млрд) и уменьшение нетто фин расхода (0.5 → 0.2 млрд).

Зато "отыгрались" в FCF, который ощутимо вырос на фоне роста OCF (+66.6% г/г, 9.7 → 16.2 млрд) и снижения кап. затрат (-6.2% г/г, 2 → 1.9 млрд).
Долговая нагрузка перешла к очень комфортным значениям как за счет снижения чистого долга, так и за счет роста EBITDA.

Менеджмент Позитива на 2026 год озвучил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 год 33.6 млрд). Результаты 1 квартала 2026 пока не внушили оптимизма, но, возможно, у компании получится нагнать темп за счет следующих периодов. По прогнозам за 1 полугодие отгрузки будут не менее 8.5 млрд. Если опираться на озвученный по году прогноз по нижней границе, то при сохранении рентабельности и соотношения выручки к отгрузкам 2025 года получаем прибыль в районе 36 млрд, что дает P/E 2026 = 6.11 и P/NIC = 15.29. Также выходит дивидендная вилка от 24.26 руб (ДД 3.27% от текущей цены) до 48.53 руб (ДД 6.54% от текущей цены). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.

По совокупности факторов (курс на импортозамещение, все большая востребованность в продуктах сферы кибербезопасности, улучшение финансовых результатов) Позитив уже сейчас выглядит интересной долгосрочной идеей. Тем более цену сильно укатали на текущей коррекции. Из целом позитивной картины выбивается только снижение объемов отгрузки в отчетном квартале, так что, возможно, стоит подождать данных за 1 полугодие для принятия решения о покупке компании в портфель. Ну либо пока взять только часть позиции.

Акций компании нет в портфеле, но Позитив точно будет на карандаше. Прогнозная справедливая стоимость - 970 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Позитив. Отчет за 2025 и 1 кв 2026 по МСФО