Поиск

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.

«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.

Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.

Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.

После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.

Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.

Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.

В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.

В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.

Ключевые свойства неоактивов

Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.

Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

🪙 Как распознать проблемные облигации: маркеры будущего дефолта.

Недавно после поста о ВДО меня спросили о том, как определять проблемы в бизнесе и не купить преддефолтную компанию себе в портфель.
https://t.me/pensioner30/9341
Вот несколько критериев:

1. Отрицательный операционный денежный поток.
Компания не генерирует живые деньги от основной деятельности – значит, расплачиваться по долгам придётся за счёт продажи активов или новых займов, что ненадёжно.

2. Устойчивое падение рентабельности и чистые убытки.
Если валовая или операционная прибыль сокращаются несколько кварталов подряд, а процентный доход не покрывает проценты (коэффициент покрытия < 1,5), это прямой путь к дефолту.

3. Опасная структура долга.
Краткосрочные займы растут, а ликвидных активов на их погашение не хватает. Особенно тревожно, когда при этом на балансе «висят» большие остатки денег – так называемый синдром «деньги-долги» (часто признак манипуляций).

4. Аудиторское заключение «с оговоркой» или отказ от мнения.
Это красный флаг: аудитор не уверен в достоверности отчётности. Часто за этим скрываются заниженные обязательства или фиктивные активы.

5. Судебные иски, просрочки по другим кредитам, внесение в чёрные списки.
Внешние сигналы (исполнительные производства, требования налоговой, задержки зарплаты) говорят о системном кризисе, который затронет и облигации.

6. Злоупотребления со стороны менеджмента.
Вывод активов через связанные стороны, массовые поручительства за третьих лиц, займы акционерам – всё это подрывает возможность вернуть долг инвесторам.

7. Резкое падение рыночной цены облигации и расширение кредитного спреда.
Если цена облигации стремительно снижается, а её доходность относительно безрисковых гособлигаций сильно растёт – рынок уже «проголосовал» за повышенный риск дефолта.

Что делать инвестору:
· Не смотрите только на высокую купонную ставку – часто это плата за риск.
· Следите за квартальной отчётностью и новостями эмитента.
· Диверсифицируйте портфель, избегайте концентрации в одном секторе.

Эти 7 маркеров – ваш минимальный набор для быстрой диагностики. Если есть хотя бы два-три из них – лучше воздержаться от покупки.
Но наличие этих маркеров не гарантирует того, что компания обязательно дефолтнется. Это скорее просто повышает вероятность негативного сценария.

«Эксперт РА» приглашает молодых специалистов финансового рынка на конкурс аналитических эссе

Рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» объявляют о старте конкурса аналитических работ - эссе молодых специалистов финансового сектора.

Конкурс призван выявить и поддержать перспективных молодых специалистов, обладающих сильными аналитическими компетенциями; повысить качество и практическую ценность финансовой аналитики и исследований в отрасли; укрепить профессиональные связи между молодыми финансовыми специалистами и экспертным сообществом.

К участию в конкурсе приглашаются специалисты от 21 до 35 лет, с опытом работы в финансовом секторе не менее 3 лет.

На конкурс принимаются оригинальные, ранее не публиковавшиеся и не участвовавшие в других конкурсах аналитические работы по темам:

- Расхождение между теоретическими моделями и практикой финансового анализа
- Где в финансовом анализе заканчивается модель и начинается решение аналитика
- Ограничения и преимущества профессиональных суждений
- Где пересекаются и расходятся функции рейтингового агентства и аудитора
- Финансовый анализ в условиях ограниченного раскрытия информации
- Аудиторское заключение как индикатор риска
- Нефинансовые индикаторы качества управления эмитентом
- Анализ рисков в сегментах рынка с ограниченной внешней верификацией
- Ответственность аудитора за качество заключения и её влияние на доверие рынка
- Методы выявления искажений в финансовой отчётности эмитента
- Ранние индикаторы преддефолтного состояния эмитента
- Влияние качества раскрытия информации на ликвидность и ценообразование облигаций
- Влияние структуры долга и условий выпуска на кредитный риск эмитента
- Устойчивость долговой нагрузки эмитентов в условиях высоких процентных ставок
- Как влияют новые требования к учёту и аудиту на реальную работу аналитика и отчётность

Объем эссе – от 4 до 10 страниц формата A4. В работе обязательно должны быть использованы данные АО «Эксперт РА», доступные на сайте https://www.raexpert.ru/.

Заявки и эссе принимаются по электронной почте организатора: konkurs-esse@expert-business.ru до 21 сентября, затем состоится проверка заявок и определение победителей. Церемония награждения пройдет 21 октября 2026 года в рамках VII форума «Будущее облигационного рынка».

Для оценки конкурсных работ формируется экспертное жюри из представителей профессионального сообщества (не менее 5 человек). По итогам конкурса участники, занявшие I, II и III место, будут награждены ценными призами:
I место – Ноутбук и VIP-билет на Форум «Будущее облигационного рынка»
II место – Смартфон и билет на Форум «Будущее облигационного рынка»
III место – Планшет и билет на Форум «Будущее облигационного рынка»

Подробная информация, критерии и порядок оценки работ приведены в Регламенте конкурса.

Контакты организатора для вопросов по конкурсу:
Наталья Чичина, +7(495)225-34-44, доб. 3477, e-mail: konkurs-esse@expert-business.ru.

Серия рекордов на СПБ Бирже: дневной объём торгов неоактивами достиг 55,94 млрд рублей

СПБ Биржа третий торговый день подряд зафиксировала новый максимум дневного объёма торгов неоактивами1. По итогам 21 августа 2026 года объём сделок с этими инструментами достиг 55,94 млрд рублей. Это на 10,27% превысило предыдущий рекорд, установленный днём ранее.

Серия рекордов началась 19 августа. Уже 20 августа объём торгов неоактивами вырос до 50,73 млрд рублей, почти вдвое превысив результат предыдущего дня, а 21 августа показатель вновь обновил исторический максимум. Всего за три торговых дня объём сделок с неоактивами составил 132,73 млрд рублей.

В топ-5 по объёму торгов вошли следующие неоактивы: BTCUSDperp, ETHUSDperp, SOLUSDperp, XRPUSDperp, NBISperp.

Последовательное обновление максимумов отражает рост торговой активности на рынке неоактивов. Неоактивы следуют за динамикой базисного актива, позволяя инвесторам работать с глобальными акциями и индексами криптовалют2 в российской инфраструктуре.
На торгах СПБ Биржи доступны 25 неоактивов на глобальные акции, в т. ч. Advanced Micro Devices, Amazon, Coinbase2, Netflix, Palo Alto Networks, Robinhood Markets, Super Micro Computer, Tesla, а также на индексы криптовалют — биткоина, эфириума, соланы, риппла и трон.

Комиссия за заключение сделок с неоактивами не взимается: инвесторы могут бесплатно открывать и закрывать позиции. Плата в рублях взимается только при переносе открытой позиции на следующий день.

«Нулевая комиссия за сделки снижает транзакционные издержки и расширяет возможности для использования активных торговых стратегий. В том числе становятся эффективнее стратегии с небольшой доходностью на одну сделку, для которых уровень комиссионных расходов имеет принципиальное значение», — отметил директор департамента срочного рынка Игорь Сокол.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные акции доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на российские акции и индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.
** — Информация адресована квалифицированным инвесторам. Сделки с неоактивами на акции Coinbase Global, Inc. Class A и индексы криптовалют доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

Серия рекордов на СПБ Бирже: дневной объём торгов неоактивами достиг 55,94 млрд рублей

🔍 Разрешительная документация и как она влияет на стоимость проекта

Продолжаем нашу образовательную рубрику #КакЭтоПостроено. Сегодня речь пойдет о разрешительной документации.

В девелопменте это один из ключевых драйверов экономики проекта. От того, какие документы есть у застройщика и на каком они этапе, зависит, что именно можно построить, когда запустится стройка и сколько в итоге будет стоить объект.

ГЗК (градостроительно-земельная комиссия) – это ключевой орган, отвечающий за одобрение строительства на участке, одобрение типа возводимого жилья и определение возможных техникоэкономические показателей (ТЭП).

💎 Какие бывают разрешительные документы?

🔹 Исходно-разрешительная документация (ИРД)
Сюда входят градостроительный план земельного участка (ГПЗУ), правила землепользования и застройки. Они задают, какую высоту, плотность и функциональное назначение может иметь будущий объект.

🔹 Проектная документация и экспертиза (ПД/ПСД и ГЭ/НГЭ)
Это проектные результаты инженерных изысканий и заключение государственной или негосударственной экспертизы. Экспертиза подтверждает, что проект безопасен и соответствует нормам, а его сметная стоимость обоснована.

🔹 Разрешение на строительство (РНС)
Ключевой документ, который дает право начать стройку на участке в заданных параметрах.

🔹 Документы на ввод в эксплуатацию
Разрешение на ввод, акты соответствия, подтверждение выполнения требований технических регламентов. Именно этот блок «разблокирует» возможность полноценной передачи квартир и признания выручки.

💎 Получение разрешительной документации кратно увеличивает стоимость объекта

Полный пакет документов превращает «земельный актив» в готовый к реализации проект с четкими параметрами. Это позволяет запустить продажи, привлечь проектное финансирование и зафиксировать рыночную стоимость будущих метров на гораздо более высоком уровне – часто в несколько раз дороже начальной оценки.

Разберем на примере Резиденции Омега:

🔸1 этап: в портфель включена площадка автоматической телефонной станции.
🔸2 этап: пройдена градостроительная земельная комиссия (получены ТЭП): рост рыночной стоимости в 4-4,5 раза
🔸3 этап: получение разрешение на строительство (РнС): рост рыночной стоимости в 8 раз

#ETLN #Эталон

Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?

ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.

В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.

Параметры выпуска Облачные технологии 001Р-01:

• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026

Рейтинг надёжности:

• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.

• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.

Финансовые результаты МСФО за 2025 год:

• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).

• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.

• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)

• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.

Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.

Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.

Помимо сильной отчетности хотел бы выделить зоны риска:

• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.

• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).

• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.

«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.

И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.

Эмитенты со схожим рейтингом надёжности:

• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца

По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.

С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?

Рынок на грани пропасти: словесные интервенции вновь обрушили индекс

Вчера, такое ощущение, рынок покинули последние оптимисты: индекс Мосбиржи обвалился до 2490 пунктов, продемонстрировав самое глубокое падение с конца октября. Внезапное изменение настроя президента Америки в отношении Москвы стало главным спусковым крючком.

Трамп обозначил жесткую позицию по Украине, одновременно предупредив о возможном возврате к жестким санкциям на нефть. Рынок воспринял это как сигнал к росту рисков для экспортеров, и акции нефтегазового сектора резко пошли вниз.

Поскольку нефтянка является основой индекса, её обрушение автоматически потащило за собой и весь остальной рынок.

Казалось, ни для кого не было секретом, что нефтяные послабления со стороны США — мера временная и будет свёрнута, как только появится возможность частично разморозить Ормузский пролив. Но рынок, как мне кажется, устроил настоящую истерику.

Вслед за США санкционную активность наращивают и другие западные страны:

• Великобритания расширила энергетические ограничения, сделав акцент на нейтрализации теневого флота, финансовых каналов обхода и поставщиков российского СПГ.

• Канада объявила о новых мерах против того же флота. Кроме того, расширение затронуло доходы от продажи энергоносителей, оборонный сектор и инфраструктуру дезинформационного влияния.

Новые санкции несут угрозу рублю: Бюджет на 2026 год сверстан из расчёта 92,2 рубля за доллар, но в случае обвала нефти валюта может ослабнуть гораздо сильнее. Ослабление рубля сделает импорт дороже, раскрутит инфляцию и повысит цены на базовые товары. Вчера этот сценарий уже начал материализоваться — рубль отреагировал снижением.

Если и искать хорошие новости, то они весьма условны. Речь о вероятном приезде Уиткоффа и Кушнера в Москву, который станет реальным только после подписания американо-иранской сделки. Инвесторы могут увидеть в этом намёк на возобновление диалога между странами, но воспринимать это стоит с осторожностью.

В пятницу состоится плановое заседание СД Банка России: Рынок практически единодушно прогнозирует снижение ключевой ставки на 0,5 процентного пункта — до 14%. Главная интрига дня — выступление Эльвиры Набиуллиной: глава регулятора не выходила в публичное поле около двух недель, что порождает спекуляции о ее будущем.

Само решение по ставке важно, но не менее значима риторика, которую выберет регулятор. В этот же день на повестке стоит возможное заключение мирного соглашения между США и Ираном — это событие способно нивелировать проинфляционные риски, которые сегодня сдерживают ЦБ от более решительного смягчения денежно-кредитной политики.

Однако не только геополитика давит на рынок — есть и внутренние вызовы. По итогам мая дефицит федерального бюджета превысил 6 трлн рублей, что более чем в полтора раза выше годового плана. В Минфине уже фактически признали: плановые ориентиры придётся пересматривать в сторону повышения.

Для ЦБ это означает одно: бюджет разгоняет экономику сильнее прогнозов, подогревая спрос и, соответственно, инфляцию. Регулятору придётся закладывать этот фактор в свои модели, а значит, ставка может оставаться выше, чем предполагалось ещё месяц назад.

• Лидеры: ПИК
#PIKK (+6,6%), МКБ #CBOM (+5%), АЛРОСА #ALRS (+3,2%), Самолет #SMLT (+2,7%).

• Аутсайдеры: Татнефть-ао
#TATN (-7%), Татнефть-ап #TATNP (-6,9%), РуссНефть #RNFT (-6,8%), ЛУКОЙЛ #LKOH (-5,4%).

17.06.2026 - среда

•
#ZAYM ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 11,1 руб.).
•
#BELU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 10 руб.).
•
#MRKU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0612 руб.).
•
#LSNG Закрытие реестра по дивидендам 0,5379 руб./ао и 36,7247 руб./ап. (дивгэп).

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок на грани пропасти: словесные интервенции вновь обрушили индекс

Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?

Несмотря на то что индекс Московской биржи просел за прошедшую неделю на 1,78% и продолжает показывать отрицательную динамику уже четырнадцатую неделю кряду, возможности для отскока все еще сохраняются. Ключевая зацепка за оптимизм заключается в том, что индекс ни разу не закрылся ниже отметки 2500, несмотря на давление со стороны геополитики, дешевеющей нефти и крепкого рубля.

Теперь от него требуется преодолеть вершины чуть выше 2530 пунктов — только после такого закрепления можно будет говорить об ускорении роста, и в этом случае ближайшими целями станут 2557 и 2600 пунктов.

На предстоящей неделе настроения на рынках будут задавать два главных сюжета: Первый — возможное заключение мирного договора между США и Ираном, которое сулит разблокировку Ормузского пролива. Второй — пятничное заседание Банка России по ключевой ставке.

Нефтяные цены уже отреагировали на новости о потенциальном мире снижением до 85–86 долларов за баррель. Однако в случае реального заключения сделки падение может продолжиться — вплоть до 80 долларов и даже ниже. Это способно негативно сказаться на российском фондовом рынке и рубле уже на открытии торгов. При более низких ценах на «черное золото» национальная валюта вполне может ослабнуть до 75 рублей за доллар.

Поздно ночью Трамп анонсировал мир с Ираном, открытие Ормузского пролива и снятие блокады с иранских портов. Подписание соглашения намечено на 19 июня в Швейцарии при посредничестве Пакистана. Теперь главное, чтобы к этому времени не было провокаций и мир действительно будет достигнут.

В то же время у инвесторов есть и встречный фактор. В пятницу состоится заседание ЦБ, и рынок с высокой вероятностью ждет снижения ключевой ставки — скорее всего, на 50 базисных пунктов. Это способно оказать поддержку фондовому рынку ближе к концу недели. Тем более что российские акции сейчас выглядят сильно перепроданными, и любой позитивный сигнал может дать толчок к отскоку.

Позитивным итогом воскресенья стал телефонный звонок Путина и Трампа. По словам Юрия Ушакова, Трамп заявил о готовности воздействовать на Киев и европейских партнеров США. Беседа, приуроченная к 80-летию американского президента, продлилась около часа.

Стороны обсудили международную повестку и возможные взаимные контакты, а также договорились о скором визите Уиткоффа и Кушнера в Россию. Рынок на торгах выходного дня отреагировал ростом.

Из корпоративных событий: на предстоящей неделе в центре внимания окажутся годовые общие собрания акционеров целого ряда компаний, которые будут принимать решения по дивидендам. В их числе — Роснефть
#ROSN, Novabev Group #BELU, Займер #ZAYM, ОГК-2 #OGKB, Нижнекамскнефтехим #NKNC и другие эмитенты.

Во вторник Московская биржа запускает торги фьючерсами на акции сети Лента
#LENT, а компания Henderson #HNFG представит свои операционные результаты за первые пять месяцев 2026 года.

Среда будет отмечена публикацией данных по инфляции: Росстат сообщит об оценке индекса потребительских цен за период с 9 по 15 июня. Эти цифры впоследствии могут повлиять на решения регулятора. А в четверг участников ждёт квартальная экспирация.

На внешних контурах ключевым событием станет решение Федеральной резервной системы США по процентной ставке, которое будет объявлено 17 июня. Кроме того, в середине недели выйдет ежемесячный отчёт Международного энергетического агентства.

15.06.2026 - понедельник

•
#RGSS закрытие реестра по дивидендам 0.00408577 руб
•
#LVHK закрытие реестра по дивидендам 0.189 руб
•
#GEMA закрытие реестра по дивидендам 2.8 руб
• Инкаб СД определит ценовой диапазон размещения акций на IPO.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?

Рынок застыл на грани ускорения снижения. К чему готовиться инвестору

Регулятор опасается разгона инфляции, а бизнес задыхается от дорогих кредитов и налоговой нагрузки. На этом фоне одни компании купаются в ликвидности, а другие становятся токсичными для вложений. На недавних форумах обещания про ослабление рубля и снижение ставки звучат всё более фантастично, так что реальная польза от таких мероприятий — разве что заключение сделок, но рынку эти влажные фантазии как видим не особо помогают.

Давление на рынок растет сразу с двух фронтов. Американский — Палата представителей одобрила очередной санкционный пакет: под ударом банки, нефтянка, горняки, плюс пошлины на все российские товары хотят задрать минимум до 500%. Дальше дело за Сенатом, но без подписи президента закон вряд ли примут.

И местный — зампред ЦБ Заботкин сказал, что пространства для снижения ставки в этом месяце не прибавилось. Да, ЦБ повторил сигнал о будущем смягчении, но это не значит, что ставку будут резать на каждой встрече. Оптимизма это, сами понимаете, не добавило.

Прогноз на предстоящую неделю: рубль стабилизируется у отметки 74 за доллар. Давление на него оказало анонсированное Минфином двукратное увеличение покупок валюты в июне, но рынок получает достаточно предложения благодаря высоким нефтяным ценам.

Нефть, скорее всего, останется в диапазоне 90–100 долларов за баррель. Сдерживающий фактор — сохраняющаяся блокировка Ормузского пролива, несмотря на некоторую тенденцию к деэскалации между США и Ираном.

Что по индексу: Положительным моментом можно считать то, что уровень 2557 пунктов пока выступает в роли опоры, сдерживая дальнейшее снижение индекса. Однако риски возобновления падения остаются высокими. Преодоление этой отметки вниз откроет движение к диапазону 2500–2520, где проходят последние значимые поддержки.

Их потеря будет означать, что с технической точки зрения перед рынком открывается путь к минимумам 2022 года, и остановить такое падение будет крайне сложно. Вероятно, подобный сценарий будет сопровождаться крайне неблагоприятными событиями.

Анализ крупнейших акций: Больше всего тревожит Лукойл
#LKOH он впервые за несколько лет закрепился ниже 5000 ₽, что открывает дорогу к 4500–4600 ₽. При таком давлении шансы индекса на восстановление невелики. Добавляет нервозности слабость Газпрома #GAZP который приблизился к сильному уровню поддержки 115 ₽ — раньше от этой отметки котировки не раз отскакивали при благоприятном новостном фоне. Посмотрим, что будет сейчас.

Из немногих акций, которые еще находились в восходящей динамике, — акции Сбера
#SBER Если сломается их растущая формация, падение рынка ускорится. Закрываться ниже 320 ₽ на недельной свече категорически нельзя.

На что будем смотреть в ближайшее время?

Во вторник Мосбиржа запускает мини-фьючерсы на доллар и евро. Тогда же «ВИ.ру» и «Промомед» проведут ГОСА по дивидендам, а «Мосгорломбард» отчитается за январь–май. В четверг «Аэрофлот» раскроет операционные результаты за май, а акционеры ЦИАН на ГОСА обсудят дивиденды.

В середине недели Росстат обнародует недельный отчёт по инфляции и индекс потребительских цен за май. Эти данные рынок воспримет особенно чутко — впереди заседание Банка России по ключевой ставке.

08.06.2026 - понедельник

•
#IRAO Интер РАО последний день с дивидендом 0,321425305785 руб.
•
#RTSB Россети Центр и Приволжье последний день с дивидендом ₽0,0840508/обычка и ₽0,1328441/преф
•
#HNFG Хэндерсон закрытие реестра по дивидендам 17 руб. (дивгэп)
•
#BAZA Базис истекает лок-ап период после IPO

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок застыл на грани ускорения снижения. К чему готовиться инвестору

Банк ДОМ.РФ начал продажи в своих отделениях новых полисов страхования загородных домов от RENI

Ее особенность в том, что программа объединяет страховую защиту и сервисное сопровождение, связанное с проверкой и эксплуатацией загородного дома.
По программе застрахованы риски пожара, взрыва, залива, стихийные бедствия, противоправные действия третьих лиц, повреждение внешними объектами или животными, а также гражданская ответственность перед третьими лицами.

Особенность программы связана с включением технических и юридических сервисов. В пакет входит выезд специалиста для проверки объекта. Специалист проверяет соответствие дома проектно-сметной документации, проводит осмотр конструктивных элементов и инженерных систем, фиксирует выявленные дефекты и готовит техническое заключение. Отчет передается клиенту в течение десяти рабочих дней после осмотра.

Юридический блок включает устные консультации по вопросам оформления и приемки недвижимости, взаимодействия с управляющими организациями, а также сопровождение при получении налогового вычета. В пакет также включена консультация по правам и обязанностям участников индивидуального жилищного строительства в рамках федерального законодательства.

Расширенный пакет дополнен техническим надзором на этапах строительства. Специалисты проверяют соответствие работ проектной документации, техническим регламентам и сметным показателям по ключевым этапам, включая фундамент, стены и кровлю, с подготовкой итогового заключения.

Программа предусматривает несколько вариантов страхового покрытия. Страховая сумма варьируется от 1 180 000 до 2 530 000 рублей в зависимости от выбранного пакета. Стоимость полиса составляет от 18 000 до 77 000 рублей. В покрытие включаются внутренняя отделка и инженерное оборудование, домашнее имущество, гражданская ответственность и непредвиденные расходы.

Банк ДОМ.РФ начал продажи в своих отделениях новых полисов страхования загородных домов от RENI

📙 Элемент. Если подождать достаточно долго, всё получится… наверное 🤷‍♂️

💭 ГК Элемент, несмотря на краткосрочные финансовые сложности, выстраивает долгосрочную стратегию роста через экспансию в смежных технологических секторах...


💰 Финансовая часть (1 п 2025)

📊 Компания сообщила о выручке в размере 16,1 млрд рублей. Чистая прибыль предприятия достигла отметки в 2 млрд рублей. Годовая маржа снизилась из-за стагнации роста выручки. EBITDA 3,6 млрд рублей, а показатель рентабельности по EBITDA составил 22,3%, свидетельствуя о высоком уровне операционного управления.

💳 Рост процентных доходов позволил нивелировать повышение процентных расходов и налоговую нагрузку. Средневзвешенная ставка задолженности удержалась на приемлемом уровне – 8,8%. Отношение чистого долга к EBITDA LTM достигло значения 0,7х, при этом общая задолженность осталась стабильной.

🫰 Объем оборотного капитала стабильно увеличивается в каждом направлении бизнеса. Расходы на капзатраты достигли уровня 4,6 млрд рублей. Свободный денежный поток пока сохраняет отрицательное значение ввиду значительных инвестиций.


❇️ Развитие

💰 Был приобретён контроль над одним из основных российских производителей роботизированных систем НПО «Андроидная техника», что представляет собой первый этап формирования ведущего отечественного игрока в области робототехники.

🛍️ Также осуществлена покупка контрольного пакета акций лидирующего разработчика и производителя ультрафиолетовых и волоконных лазерных технологий АО «Оптические технологии».

😎 Осуществлено подписание договора о партнёрстве с московским Городским агентством по управлению инвестициями, направленного на содействие развитию производства микроэлектроники в интересах местных промышленных компаний и обеспечение их потребности в продуктах российского микроэлектронного сектора.

📍 ГК Элемент через свою структуру АО «Корпорация Роботов» купила контрольный пакет акций российского производителя промышленных роботов Эйдос Робототехника.


📌 Итог

🏦 Группа компаний Элемент перешла под контроль Сбербанка, который теперь владеет долей в размере 41,9%. Компания АФК Система продала свою долю, полностью выйдя из капитала производителя микроэлектроники. Присоединение крупнейшей финансовой организации страны обеспечит дополнительную финансовую устойчивость и станет важным фактором ускорения дальнейшего роста бизнеса.

💪 Хотя краткосрочное ухудшение финансовых результатов временно влияет на картину, ключевые характеристики остаются устойчивыми: компания сохраняет прибыльность, высокие показатели маржи и финансовую дисциплину, одновременно развивая новые сферы деятельности.

👌 Организация последовательно движется к достижению стратегических целей, реализуя инвестиционную программу, направленную на расширение бизнеса и улучшение будущих финансовых потоков. Осуществляется политика слияний и поглощений (M&A), способствующая расширению бизнеса, включая заключение масштабных долгосрочных соглашений.

🎯 ИнвестВзгляд: Элемент по-прежнему рассматривается как объект долгосрочного инвестирования, где важно дождаться осуществления планов по росту, снижению капитальных затрат (CAPEX), увеличению денежного потока и свободных денежных средств (FCF), а также повышению размера дивидендов. Удерживается в долгосрочном портфеле.

📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные фундаментальные показатели и имеет четкий план развития. Текущие сложности носят временный характер и связаны с общей экономической ситуацией.

💣 Риски: ☁️ Умеренные - несмотря на относительную финансовую стабильность, внешние экономические условия и отраслевая специфика создают дополнительные вызовы.


💯 Терпение, вера и поддержка Сбербанка точно помогут. Наверное... 🤷‍♂️


$ELMT
#ELMT #Элемент #инвестиции #дивиденды #IPO #рынок #акции #анализ #финансы #экономика

📙 Элемент. Если подождать достаточно долго, всё получится… наверное 🤷‍♂️

Событий вагон, а смысла ноль: чем жил российский рынок эту неделю

Минувшая сессия на российском рынке прошла по знакомому сценарию: утренний оптимизм к вечеру сошел на нет. Индекс МосБиржи финишировал на 2772,84 (-0,22%), РТС — на 1139,74 (-0,86%). Неделя получилась какой-то выматывающей: событий вагон, а смысла ноль. Рынок, кажется, устал ждать конкретики не меньше нашего.

Не вызвала бурной радости инвесторов и информация о снижении инфляционных ожиданий в феврале до 13,1% после январских 13,7%. хотя эти данные могут позволить ЦБ продолжить курс на снижение ставки в марте. Однако за сухими цифрами скрывается интересная динамика. Осторожный оптимизм проявили те, у кого есть сбережения: их ожидания начали падать еще в январе.

А вот самая тревожная ситуация была у людей без накоплений — к началу года они ждали инфляцию на уровне 15,2%, и только в феврале их страх начал рассеиваться. Наблюдаемая же инфляция застыла на уровне 14,5% и стоит на месте с октября прошлого года.

📍 Бюджет продолжает трещать по швам: Февраль принес резкое ухудшение ситуации с нефтегазовыми поступлениями в бюджет. По информации Reuters, показатель сократился вдвое год к году и остановился на отметке 410 млрд рублей.

Суммарно за январь и февраль 2026 года Россия заработала на экспорте углеводородов 800 млрд рублей — это почти в два раза меньше, чем за те же месяцы годом ранее (1,56 трлн рублей). Очевидно, что российской экономике тяжело даются и санкции, и беспрецедентно высокие ставки.

📍 Новый дедлайн по Ирану: США стягивают на Ближний Восток рекордное количество военной техники, включая новейшие истребители F-35 и F-22, а также второй авианосец. Это самая крупная группировка со времен вторжения в Ирак в 2003 году. Дональд Трамп, несмотря на высокую готовность к удару по Ирану, окончательного решения пока не принял, однако заявил, что готов дать Тегерану не более 15 дней на заключение сделки с Вашингтоном.

Впрочем, Конгресс пытается это решение заблокировать: на следующей неделе Палата представителей рассмотрит резолюцию, запрещающую президенту начинать войну без одобрения законодателей.

📍 Рыночные настроения обнадеживают: инвесторы проигнорировали негативную новостную повестку последних дней, что говорит о внутренней силе. Теперь главное — техническая картина. Для уверенного продолжения роста важно сегодня закрыть неделю выше отметки 2750. Следующая цель — пробой уровня 2800 и закрепление над ним, но для этого нужны новые драйверы и новости по переговорному процессу.

Уже после закрытия основной сессии пришла новость из США: Дональд Трамп продлил санкции против России еще на год. Формально указ опубликуют в пятницу, но решение уже принято — ограничения остаются в силе на фоне продолжающегося конфликта на Украине. По сути — ожидаемое, но неприятное напоминание о том, что геополитический фон никуда не делся.

📍 Из корпоративных новостей:

Соллерс
#SVAV начала производство минивэнов Sollers SF1 по технологии полного цикла в Елабуге. Первые серийные минивэны поступят в продажу весной 2026 года.

Софтлайн
#SOFL финансовые результаты за четвёртый квартал: Оборот составил 58,1 млрд ₽, из которых 28% пришлось на продажи собственных решений группы. Валовая прибыль увеличилась на 50%, скорректированная EBITDA — на 33%.

Мосбиржа
#MOEX во II кв планирует перенести старт торгов фьючерсами и опционами с 9:00 на 7:00 утра

Яндекс
#YDEX подал заявку на регистрацию товарного знака для роботакси.

• Лидеры: Аренадата
#DATA (+4,3%), Whoosh #WUSH (+3,1%), Позитив #POSI (+3,05%), Циан #CNRU (+2,35%).

• Аутсайдеры: ТГК-1
#TGKA (-2,22%), ВТБ #VTBR (-2,18%), ЭсЭфАй #SFIN (-1,97%), Эн+ #ENPG (-1,8%).

20.02.2026 — пятница

•
#UGLD ЮГК утверждение производственного плана на 2026 год.
•
#TGKN ТГК-14 представит отчёт по РСБУ за 12 месяцев 2025 года.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Событий вагон, а смысла ноль: чем жил российский рынок эту неделю

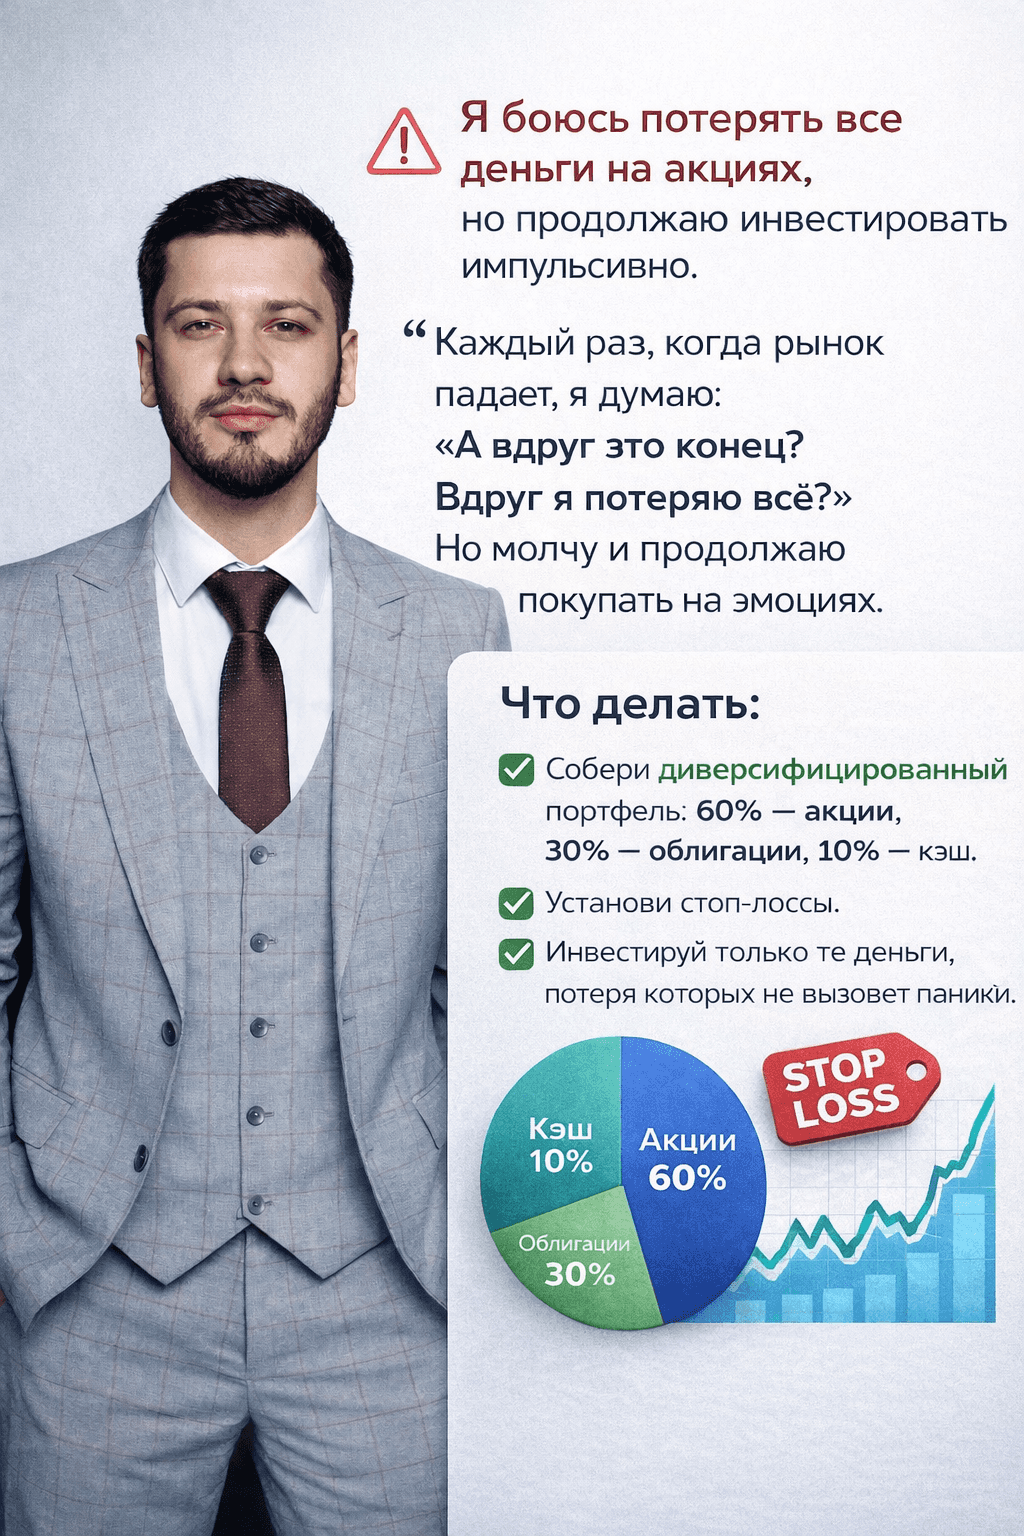
Я боюсь потерять все деньги на акциях, но продолжаю инвестировать импульсивно

В сфере инвестиций страх потерять все средства на акциях — явление обычное, особенно для новичков и даже для опытных игроков. Эксперты утверждают, что каждый раз, когда рынок переживает спад, мысли о возможной полной утрате капитала могут парализовать, но зачастую приводят к продолжению импульсивных покупок под влиянием эмоций. Это вызывает сильный отклик у тех, кто привык игнорировать риски, поскольку эмоциональное инвестирование усиливает чередование эйфории и паники, что приводит к неоптимальным решениям. Исследования в области поведенческих финансов, такие как теория неприятия потерь, показывают, что боль от утраты в среднем ощущается в 2–2,5 раза сильнее, чем радость от равнозначной прибыли. Это объясняет, почему многие инвесторы склонны продавать на минимумах или покупать на максимумах. В данной статье мы рассмотрим причины возникновения этих эмоций, способы их преодоления и построение устойчивого инвестиционного подхода на основе диверсификации портфеля, стоп-лоссов и правила "инвестируй только то, что можешь потерять".


Психология страха и импульсивного поведения на рынке

Страх потери имеет глубокие корни в эволюционных механизмах человеческого мозга: лимбическая система (амигдала) реагирует на угрозы быстрее, чем рациональная префронтальная кора, что часто приводит к импульсивным действиям. В контексте инвестиций это проявляется как синдром упущенной выгоды (FOMO) во время роста или, наоборот, паническая продажа при падении. Например, данные J.P. Morgan свидетельствуют, что пропуск лучших 10 дней на рынке с 2003 по 2022 год может снизить доходность более чем вдвое. Однако эмоциональные инвесторы часто поступают именно так. Чтобы преодолеть это, эксперты предлагают следующие стратегии:
Регулярные инвестиции: Инвестируйте фиксированные суммы независимо от рыночных условий. Это снижает эмоциональное давление и позволяет усреднить цену покупки.
Ограничьте мониторинг: Частая проверка портфеля может провоцировать импульсивные решения. Сосредоточьтесь на долгосрочных целях.
Образование и планирование: Понимайте, что рынки исторически демонстрируют тенденцию к восстановлению. Разрабатывайте "что если" сценарии для подготовки к волатильности.
Эти подходы помогают перейти от эмоционального к более дисциплинированному стилю инвестирования, снижая риск значительных потерь.


Диверсификация как ключевой элемент управления рисками

Диверсификация представляет собой распределение инвестиций между различными активами, что позволяет минимизировать потери в случае падения одного из них. Классическая структура 60/40 (60% акций, 40% облигаций) трансформировалась в 60/30/10 (60% акций, 30% облигаций, 10% наличных средств или альтернативных активов), особенно в условиях инфляции и высокой волатильности. Такой подход обеспечивает рост от акций, стабильность от облигаций и ликвидность от кэша. Среди преимуществ диверсификации — снижение стандартного отклонения (мера волатильности) и улучшение соотношения риск-доходность. Например, добавление 10% в реальные активы (например, сырьевые товары) может повысить защиту от инфляции с бета-коэффициента -2.1 до -1.3.
Данные адаптированы из различных источников и показывают, что в последние 10 лет стратегия 60/30/10 часто превосходит классическую модель 60/40 благодаря наличию кэша в периоды низких процентных ставок. Для реализации этой стратегии используйте биржевые фонды (ETF), такие как SPY для акций и AGG для облигаций, и проводите ежегодную ребалансировку. Это особенно актуально в 2026 году в свете геополитических событий и роста инфляции.


Стоп-лоссы как инструмент защиты капитала

Стоп-лоссы — это заранее установленные ордера на продажу актива при достижении определённой цены. Они позволяют минимизировать потери без необходимости постоянного мониторинга рынка. Преимущества стоп-лоссов включают защиту от значительных падений, исключение эмоционального фактора и автоматическую реализацию сделки (за исключением комиссий при срабатывании ордера). Однако у них есть и недостатки, такие как риск преждевременного срабатывания в условиях высокой волатильности (проскальзывание) и отсутствие гарантии достижения целевой цены в условиях быстрого движения рынка. Для растущих рынков предпочтительнее использовать трейлинг-стопы, которые автоматически корректируются в зависимости от изменения цены. Комбинируя стоп-лоссы с диверсификацией, можно достичь оптимального баланса между защитой капитала и потенциальной доходностью.


Правило "инвестируй только то, что можешь потерять"

Это фундаментальное правило, известное как "Правило №1" Уоррена Баффетта, гласит, что инвестируйте средства, потеря которых не окажет существенного влияния на вашу жизнь. После создания резервного фонда (3–6 месяцев расходов) это правило становится особенно актуальным. Реализуя его, вы избегаете долговых ловушек и эмоционального стресса. Для кого-то это может быть сумма в $100, для другого — $10,000. Важно сосредоточиться на долгосрочном сохранении капитала, а не на краткосрочных спекуляциях. Этот подход предотвращает чрезмерные риски и сохраняет финансовую стабильность.


В заключение, сочетание контроля эмоций, диверсифицированного портфеля с аллокацией 60/30/10, использования стоп-лоссов и следования правилу "инвестируй только то, что можешь потерять" позволит вам инвестировать с уверенностью, минимизируя риски. Не забывайте консультироваться с профессионалами и помнить, что рынки всегда волатильны, но дисциплина и терпение приносят долгосрочный успех.

Я боюсь потерять все деньги на акциях, но продолжаю инвестировать импульсивно

Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления

В 2026 году российский фондовый рынок входит в дивидендный сезон с осторожным оптимизмом. Несмотря на усиление налогового давления — повышение налога на прибыль до 25%, рост НДС до 20–22% в отдельных сегментах, введение windfall tax на сверхприбыли и влияние санкций — ряд компаний демонстрируют устойчивость и готовность делиться прибылью с акционерами. Аналитики из БКС, Финам, Атона и Альфа-Банка прогнозируют, что общий объем дивидендов по рынку составит 2,8–3,4 трлн рублей, что на 20% ниже уровня 2025 года из-за высоких ставок ЦБ (ожидается снижение ключевой ставки до 12–14%), волатильности рубля и слабой сырьевой конъюнктуры. Тем не менее, топ-эмитенты с сильными балансами и диверсифицированными доходами могут предложить доходность выше 10–15%, делая их привлекательными для инвесторов, ищущих пассивный доход.


Что такое дивидендный сезон и почему он важен в 2026 году?

Дивидендный сезон — это период, когда публичные компании объявляют и выплачивают дивиденды за предыдущий финансовый год. В России он обычно приходится на весну–лето: январь–февраль — первые выплаты (например, X5 Group и ЛУКОЙЛ уже распределили дивиденды в начале 2026-го), апрель–июнь — пик рекомендаций советов директоров и собраний акционеров. По данным РБК, в январе 2026 года дивиденды выплатили X5, "Т-Технологии", ЛУКОЙЛ, "Татнефть", "Роснефть" и другие, с отсечками в декабре 2025-го.


В 2026 году сезон приобретает особое значение из-за экономических вызовов. Средняя дивидендная доходность Индекса Мосбиржи стабилизировалась на уровне 7,1%, но дивидендные корзины аналитиков (например, от БКС) предлагают до 14,6%. Это в 2 раза выше рынка, благодаря эмитентам с устойчивой прибылью. Однако не все компании радуют: в 2025 году Газпром, Норникель и другие приостановили выплаты из-за снижения экспортных доходов и санкций. Прогноз на 2026-й: фокус на секторах телекома, финансов и транспорта, где налоги меньше влияют на cash flow.


Налоговое давление: вызовы и как компании адаптируются

Налоговые изменения в России усилились с 2025 года. Ключевые факторы:
Повышение налога на прибыль до 25%: Ударило по всем секторам, снижая чистую прибыль на 5–10%. Нефтяники и металлурги пострадали сильнее из-за windfall tax (налог на сверхприбыли), который в 2025-м составил до 40% для некоторых.
Рост НДС и другие сборы: НДС вырос до 20–22%, что повысило затраты на производство и логистику. Высокие ставки ЦБ (до 18% в 2025-м) сделали заимствования дорогими, ограничивая инвестиции.
Санкции и внешние факторы: Скидки на Urals (российскую нефть) превысили $20 за баррель, рубль укрепился, снижая экспортные доходы. По данным Kyiv Independent, дивиденды российских компаний упали на фоне войны и глобальной нестабильности.
Несмотря на это, адаптация идет полным ходом:
Компании с "денежными подушками" (ЛУКОЙЛ, Сбер) используют резервы для выплат.
Фиксированные политики (МТС — минимум 35 руб./акцию) защищают от волатильности.
Диверсификация: Телеком и финансы меньше зависят от сырья, показывая рост прибыли на 10–20% в 2025-м. Аналитики из Делового Петербурга отмечают, что общий объем выплат может снизиться на 20%, но лидеры вроде МТС и Транснефти сохранят доходность 14–16%, опираясь на внутренний рынок и стабильные тарифы.


Топ-компаний: кто объявит лучшие выплаты?

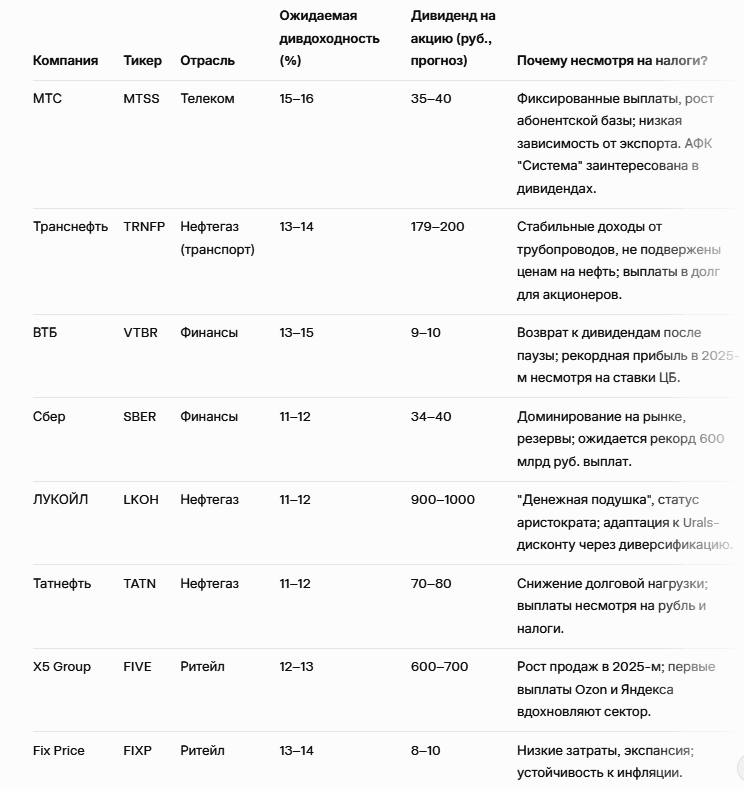
На основе консенсуса экспертов (БКС, Финам, Smart-lab, Investmint), вот расширенный топ-10 компаний с высокой дивдоходностью. Я выбрал эмитентов с ликвидными акциями, историей выплат и устойчивостью к налогам. Ожидания основаны на прогнозах за 2025 год, реальные выплаты подтвердятся весной 2026-го.

Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления

Почему инвесторы нервничают перед покупкой акций ВИ.ру ⁉️

💭 Проанализируем, как сочетание позитивных трендов и тревожных сигналов формируют неоднозначный инвестиционный профиль компании...


💰 Финансовая часть (3 кв / 9 мес 2025)

📊 Совокупная выручка увеличилась на 7,4% в годовом выражении за третий квартал и на 11,7% за первые девять месяцев текущего года. Несмотря на ограничения возможностей для дальнейшего расширения рынка, компания продолжает уделять внимание повышению операционной эффективности своего бизнеса. Одной из мер является оптимизация численности сотрудников, что помогает поддерживать приемлемый уровень рентабельности по EBITDA. За отчетный период показатель составил 4,7 млрд рублей, что соответствует уровню рентабельности в 10%.

💹 Кроме того, в течение третьего квартала компания продолжала снижать свою долговую нагрузку, что благоприятно отразилось на размере чистой прибыли. Итоговая сумма чистой прибыли за этот же период достигла отметки в 1,2 млрд рублей, а её рентабельность составила 2,6%.

💪 Дополнительным фактором повышения доходности стало расширение ассортимента благодаря введению новых брендов, таких как Scheppach, и увеличению доли продукции собственной торговой марки и эксклюзивного сотрудничества с поставщиками до уровня 13,7% от общего дохода за III квартал. Эти меры позволяют укрепить конкурентоспособность ассортимента и повысить общую прибыльность компании.


✔️ Операционная часть (3 кв / 9 мес 2025)

🧾 Рост среднего чека отмечен одновременно в двух ключевых направлениях: корпоративном секторе (+4,6%) и розничной торговле (+3,8%). Однако общий средний чек компании повысился значительно больше — на 20,1% в III квартале и на 21% за 9 месяцев. Такая разница объясняется увеличением доли заказов от юридических лиц (B2B), отличающихся крупными объемами закупок.

📈 Повышение товарооборота обусловлено динамично развивающимся корпоративным сектором: количество поступающих заказов выросло на +7% в III квартале и на +13% за 9 месяцев, тогда как объемы реализованных товаров увеличились на +6,1% и +8% соответственно. Компания активно реализует проекты для крупных производственных предприятий, внедряя решения, направленные на улучшение функционирования ремонтно-технических подразделений. Эта деятельность укрепляет позицию компании среди корпоративных клиентов и подчеркивает стратегию предоставления ценных решений для бизнес-партнеров.

🧐 Что касается розничного сегмента (B2C), здесь наблюдается снижение объемов реализации на 10,7% по сравнению с аналогичным периодом прошлого года, что согласуется с общей рыночной ситуацией. Хотя ритейл считается менее приоритетным направлением развития компании, внедрение многоканальной модели торговли и заключение соглашений с ведущими онлайн-площадками способствует расширению клиентской базы и укреплению бренда.


💸 Дивиденды

🤏 Дивидендная политика компании предусматривает выплату дивидендов в объеме не ниже 50% от чистой прибыли, рассчитанной по МСФО. Тем не менее, первая выплата дивидендов после первичного размещения акций оказалась предсказуемо скромной — всего лишь 1 рубль на одну акцию.

🤔 Несмотря на предпринятые усилия по снижению долговых обязательств, общая задолженность компании пока остаётся значительной. Этот фактор оказывает давление на показатели чистой прибыли и существенно снижает возможности распределения значительных дивидендных выплат в будущем.


🫰 Оценка

🧐 Мультипликаторы соответствует уровню, приближённому к средним показателям российского розничного рынка. Компания заслуженно получает премию благодаря наличию развитой технологической инфраструктуры и ориентации на онлайн-продажи. Вместе с тем, учитывая наличие умеренного свободного денежного потока, замедление темпов развития и низкую дивидендную доходность, данная премия должна быть минимально выражена либо вовсе отсутствовать в современных рыночных реалиях.


📌 Итог

🔀 Макроэкономическая ситуация продолжает негативно влиять на динамику роста доходов компании. Несмотря на значительное снижение темпов прироста выручки, существует вероятность улучшения показателей рентабельности, обусловленная переориентацией ВИ.ру на работу преимущественно с корпоративными клиентами.

🧐 Финансовые итоги третьего квартала демонстрируют стабильность бизнес-модели и успешность выбранной стратегии. Выплата дивидендов по результатам 2024 года демонстрирует прозрачность и предсказуемость дивидендной политики компании, подчеркивая её уверенность в перспективах устойчивого развития.

🚧 Вместе с тем основной упор сохраняется на развитии направления обслуживания юридических лиц (B2B), доля которого в доходах растет. Параллельно проводится работа по оптимизации затрат в строительных и промышленных отраслях, что временно сдерживает финансовые результаты. Подобные шаги создают накопленный потенциальный спрос, реализация которого возможна позже.

↗️ В дальнейшем, при восстановлении потребительского спроса, компания планирует увеличить инвестиции в сферу логистики, являющуюся ключевым элементом успешного развития электронной коммерции. Среднесрочно подобные вложения будут сказываться на свободном денежном потоке предприятия.

🎯 ИнвестВзгляд: Идея не просматривается, в краткосрочной перспективе котировки будут под давлением.

📊 Фундаментальный анализ: 🟰 Держать - бизнес устойчивый, а текущие проблемы связаны больше с рыночной ситуацией, нежели внутренними факторами.

💣 Риски: ☁️ Умеренные - высокая чувствительность к внешним факторам, а также усиливающаяся конкуренция на рынке маркетплейсов являются вполне естественными, но давление оказывают серьёзное.

💯 Ответ на поставленный вопрос: Здесь можно наблюдать устойчивую бизнес‑модель, но внешние вызовы, долговая нагрузка скромная дивидендная доходность, замедление темпов роста, кризис в строительной отрасли и справедливая оценка по мультипликаторам не дают поводов позитивно смотреть на котировки.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$VSEH
#VSEH #ВИру #финансы #инвестиции #бизнес #отчетность #отчет #аналитика

Почему инвесторы нервничают перед покупкой акций ВИ.ру ⁉️

Инвестиционная программа ПАО «Ламбумиз»: двигаемся по плану

ПАО «Ламбумиз» продолжает реализацию инвестиционного проекта по запуску производства асептической картонной упаковки для жидких пищевых продуктов. Проект рассчитан на период 2025–2027 годов и реализуется на территории действующего производства компании.

В рамках программы мы планируем построить до 14 000 кв. м производственных и складских площадей для размещения нового производства упаковки для молока и соков. После завершения проекта на предприятии будет создано до 50 новых рабочих мест.

Что уже сделано:
В весенне-летний период 2025 года компания завершила подготовку площадки под строительство объектов первой очереди: проведён снос малоценных и изношенных строений, выполнен перенос инженерных коммуникаций. Параллельно была разработана проектная документация и получено положительное заключение негосударственной экспертизы.

Текущий статус:
По состоянию на 25 декабря 2025 года Комитет по архитектуре и градостроительству города Москвы согласовал архитектурно-градостроительные решения проекта реконструкции. Сейчас компания ведёт разработку необходимой конструкторской документации для начала строительных работ. Выпуск рабочей документации ожидается в ближайшие два месяца.

Продолжаем последовательно двигаться по утверждённому плану и будем информировать инвесторов о ключевых этапах реализации проекта.📈

С пресс-релизом можно ознакомиться на нашем сайте для инвесторов.

Инвестиционная программа ПАО «Ламбумиз»: двигаемся по плану

Рост закончился? Главные риски и драйверы для рынка на предстоящей неделе

Уверенный рост Индекса МосБиржи на прошлой неделе, прошедший почти без откатов, привел к формированию перекупленности. Время для дипломатии стремительно истекает: стороны конфликта продолжают выдвигать взаимно неприемлемые условия. Поступающие из разных лагерей заявления все отчетливее высвечивают вопросы, по которым до сих пор не найден компромисс.

В результате рынок постепенно приходит к осознанию, что быстрое заключение мирного договора становится маловероятным. Поскольку выходные не принесли ясности, основная волна волатильности ожидает инвесторов в ближайшие дни.

📍 Обстоятельства спровоцировавшие продажи на рынке:

Движение вниз началось с жесткой риторики помощника президента Юрий Ушаков. Он заявил, что Россия не видела правок к мирному плану после декабрьских переговоров с США и допускает, что документ может оказаться для Москвы неприемлемым. Также он подчеркнул, что ключевым условием для прекращения огня является вывод украинских войск из Донбасса.

Дополнительное давление оказала новость Reuters о решении ЕС бессрочно заморозить российские активы. Этот шаг устраняет ключевое препятствие для их последующего использования в интересах Украины, что, в свою очередь, осложняет дипломатический процесс по урегулированию конфликта.

На предстоящей неделе (18–19 декабря) состоится саммит ЕС, на котором может быть определена судьба замороженных российских активов. Главы МИД ЕС также планируют обсудить расширение санкций против РФ.

📍 Главный внутренний драйвер недели: не только экспирация фьючерсов 18 декабря, но и грядущее решение ЦБ. Ожидается, что в пятницу ставка будет снижена на 50 б.п. с 16.5%. Рынок акций надеется на более сильный сигнал — сокращение сразу на 1%, до 15.5%, чему способствуют обнадеживающие данные по инфляции за ноябрь.

Однако регулятору, вероятно, придется взвесить это на фоне предстоящих фискальных изменений (повышение НДС и новая налоговая база), что ограничивает пространство для резкого смягчения.

В ноябре инфляционные ожидания россиян выросли до 13,3% с 12,6% в октябре, а оценка наблюдаемой инфляции - до 14,5% с 14,1%, следует из результатов опроса "ИнФОМ" по заказу ЦБ. Ценовые ожидания предприятий в ноябре достигли максимума с января этого года. Не исключено, что результаты декабрьского опроса позитива не добавят.

📍 Рубль может продолжить ослабление и опуститься ниже 80 за доллар: Решение ЦБ отменить лимиты на вывоз валюты стало для рынка однозначным сигналом — регулятор не против более слабого рубля. Это оказывает на курс давление. Долгосрочные прогнозы аналитиков также указывают на потенциал ослабления до 95 рублей за доллар в следующем году.

Также дополнительным фактором ослабления рубля выступает растущий дефицит бюджета. Поддерживать его за счет повышения налогов уже проблематично, а решить эту проблему, как мы с вами знаем, можно путем девальвации валюты. Исходя из этой логики, считаю, что валютные инструменты в портфеле — это отличная долгосрочная позиция.

На предстоящей неделе сохранится повышенная волатильность, а главной задачей рынка станет удержание 2700 пунктов. Логичным диапазоном для торгов выглядит коридор 2650–2750п с возможным смещением к его максимумам в случае нейтральных или позитивных новостей по геополитике и монетарной политике.

📍 Из корпоративных новостей:

Озон
#OZON акционеры утвердили дивиденды за девять месяцев в 143,6 рубля на акцию

Аэрофлот
#AFLT пассажиропоток в ноябре вырос на 2,8% после 4 месяцев просадки

Европлан
#LEAS планирует удвоить прибыль в 2026 году за счёт сокращения резервов

• Лидеры: М.Видео
#MVID (+2,57%), Ростелеком #RTKM (+1,72%), Полюс #PLZL (+1,07%), Самолет #SMLT (+0,86%).

• Аутсайдеры: Циан
#CNRU (-13,77%), Распадская #RASP (-2,98%), Whoosh #WUSH (-2,97%), СПБ Биржа #SPBE (-2,24%).

15.12.2025 - понедельник

• Украина и США возобновят переговоры в Берлине. Вчерашняя встреча длилась 5 часов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

#акции #аналитика #новости #мегановости #инвестор #инвестиции #трейдинг #новичкам

'Не является инвестиционной рекомендацией

Рост закончился? Главные риски и драйверы для рынка на предстоящей неделе

Когда Астра сможет платить больше дивидендов ⁉️

💭 Выясняем, почему компания пока придерживается консервативной дивидендной политики, и оцениваем перспективы увеличения выплат в контексте общей стагнации сектора...


💰 Финансовая часть (3 кв 2025)


📊 Рост доходов составил всего 4% относительно аналогичного периода прошлого года, однако одновременно произошел значительный рост издержек производства — на 36%. Вследствие этого прибыль до уплаты процентов, налогов, износа и амортизации (EBITDA) снизилась на 35% по сравнению с предыдущим годом, достигнув уровня 634 миллиона рублей. Основной причиной ухудшения результатов стало снижение темпов роста продаж.

🧐 Третий квартал стал вторым подряд периодом слабых показателей компании, первый же квартал, несмотря на замедление отрасли, пока ещё выглядел сравнительно уверенно. Замедление рынка информационных технологий существенно затронуло и компанию Астра, фактически остановив её дальнейший рост доходов. Тем не менее руководство рассчитывает на восстановление позитивной динамики по итогам четвертого квартала 2025 года.

👨‍💼 Для минимизации рисков была разработана система жесткого контроля над задолженностью клиентов, включая заключение соглашений о предоставлении дополнительного времени для оплаты счетов. Руководство подчеркивает, что управление дебиторской задолженностью осуществляется эффективно, и компания уверена в возвращении всех платежей.

🤷‍♂️ При этом отмечается наличие отложенного спроса, обусловленного потребностью в замене зарубежных технологий отечественными аналогами, что создаст благоприятные условия для реализации будущих планов компании.


💸 Дивиденды / 🫰 Оценка

💪 Компания рассматривает выплату дивидендов в размере 50% скорректированной чистой прибыли согласно дивидендной политике, но не менее 25% от скорректированной чистой прибыли минус CAPEX. Несмотря на ожидание менее успешного 2025 года из-за общего замедления отрасли, руководство не выражает серьезных опасений, рассчитывая на продолжающийся переход предприятий на отечественное программное обеспечение и реализацию накопившегося отложенного спроса в перспективе.

↗️ Оценка представляет интерес исключительно с точки зрения предположения, что в дальнейшем компания направит всю свою чистую прибыль на выплату дивидендов, что приведет к значительному увеличению показателя P/E.


📌 Итог

👌 Наблюдается заметное замедление динамики компании наряду с общим спадом в секторе информационных технологий. Вместе с тем существенное влияние оказывает потребность организаций в переходе на отечественное программное обеспечение. Хотя скорость этого процесса может снизиться, сам тренд останется устойчивым, сохраняя позитивные перспективы на длительный период. Важно отметить, что в условиях общей стагнации компания избежала критичных ошибок, контролируя численность персонала, удерживая стабильность долга и поддерживая положительную динамику свободного денежного потока (FCF).

🎯 ИнвестВзгляд: Актив удерживается в долгосрочном портфеле.

📊 Фундаментальный анализ: 🟰 Держать - отложенный спрос и государственная поддержка отечественного ПО создают предпосылки для восстановления позиций компании.

💣 Риски: ☁️ Умеренные - несмотря на эффективность управления, усиление конкуренции среди отечественных разработчиков и возможное изменение государственной поддержки программы импортозамещения может оказать воздействие.

💯 Ответ на поставленный вопрос: Астра планирует увеличить выплаты дивидендов лишь тогда, когда улучшится общая ситуация на рынке и восстановятся темпы роста продаж. Это связано с тем, что в текущих условиях прибыльность значительно снижается, а прогнозы самой компании не выполняются.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$ASTR
#ASTR #финансы #инвестиции #дивиденды #Астра #бизнес #экономика

Когда Астра сможет платить больше дивидендов ⁉️