Поиск
MMK, КЭАЗ И ЭТМ подписали соглашение о сотрудничестве
На выставке «Металл-Экспо 2026» Магнитогорский металлургический комбинат, Курский электроаппаратный завод и Торговый дом «Электротехмонтаж» подписали соглашение о стратегическом сотрудничестве.
Компании договорились развивать импортозамещение электротехнического оборудования и укреплять кооперацию в инфраструктурных проектах.
Стороны намерены сформировать долгосрочный технологический альянс, выстроить устойчивую цепочку поставок критически важного электротехнического оборудования и обеспечить технологическую независимость производственного цикла.
Документ определяет порядок согласования сроков производства и поставки оборудования КЭАЗ для ММК, а также условия его гарантийного и сервисного обслуживания.
«Импортозамещение в области электротехнического оборудования и создание надёжных цепочек поставок в этой сфере – важная задача для бесперебойной работы нашего металлургического комплекса. Уверен, что подписанное соглашение объединит компетенции металлургов и электротехников и создаст надежный задел для стабильного развития наших компаний на годы вперед», – подчеркнул коммерческий директор ПАО «ММК» Алексей Кузьмин.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-keaz-i-etm-podpisali-soglashenie-o-sotrudnichestve/
$magn #mmk #ммк
Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%
Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.
Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.
И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.
Подборка компаний с потенциалом выплат выше КС:
• Сургутнефтегаз, ап #SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.
• X5 #X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.
• Транснефть, ап #TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.
• Хэдхантер #HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.
• Татнефть #TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.
• ДОМ РФ #DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Сбербанк #SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.
• МТС #MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.
• Россети Московский регион #MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.
• Московская биржа #MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.
• ЛУКОЙЛ #LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.
• Россети Ленэнерго, ап #LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.
Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Лента. Отчет за 3 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38
Что нравится:
▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);
Что не нравится:
▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).
Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).
Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.
Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).
Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).
Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.
Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.
Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).
По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.
У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.
Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.
Акций Ленты нет в портфеле.
Прогнозная справедливая стоимость - 1942 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ВТБ. Отчет за 3 кв 2026 по МСФО
Тикер: #VTBR
Текущая цена: 57.49
Капитализация: 743.2 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 1.4
▫️ P/BV - 0.25
▫️ NIM - 2.7%
▫️ COR - 1%
▫️ CIR - 33.2%
▫️ ROE - 24.8%
Что нравится:
▫️ рост ЧПД на 5.3% к/к (208.8 → 219.8 млрд);
▫️ увеличение ЧКД на 7% к/к (95.7 → 102.4 млрд);
▫️ доход от операций с фин инструментами вырос в 3.8 раза к/к (18 → 68.2 млрд);
▫️ чистая прибыль увеличилась на 96.9% к/к (92.6 → 182.3 млрд);
▫️ рост кредитного портфеля на 1.8% к/к (25.59 → 26.05 трлн).
Что не нравится:
▫️ доля неработающих кредитов выросла с 3.53 до 3.57%.
Дивиденды:
Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 9.31 руб. (ДД 16.19% от текущей цены).
Мой итог:
Растущий тренд по ЧПД остается неизменным (166 → 196.8 → 208.8 → 219.8 млрд). ЧПД после учета резервов также вырос за квартал (+9.5% к/к, 143.5 → 157.1 млрд). ЧКД продолжил все дальше уходить от зоны 80 млрд (80.9 → 80.1 → 95.7 → 102.4 млрд).
Доходы от операций с финансовыми инструментами кратно выросли. Также как и доходы от операций с валютами и драг. металлами (122.7% к/к, 16.3 → 36.3 млрд). По инвестированию НПФ снова убыток (-0.5 → -2.7 млрд), а по страховой деятельности результат положительный, но меньше прошлого квартала (7.5 → 2 млрд). Операционные расходы выросли на 2.8% к/к (143.6 → 147.6 млрд). В итоге чистая прибыль за квартал увеличилась почти вдвое. За 9 месяцев прибыль выросла на 7.1% г/г (380.8 → 407.5 млрд).
Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (2.1 → 2.6 → 1.9 → 1.8%). Доля неработающих кредитов немного увеличилась. Растущий тренд по чистой процентной марже сохранился, пусть и достаточно скромный (2 → 2.5 → 2.6 → 2.7%). Стоимость риска увеличилась с 0.9 до 1%.
По итогам 2026 года ВТБ ожидает достичь следующих показателей:
▫️ прибыль 600 млрд;
▫️ NIM 2.7%.
Для достижения плана по прибыли в 4 квартале надо будет заработать примерно 193 млрд. С учетом результатов отчетного квартала это выглядит вполне достижимой целью. С другой стороны, в начале года верхняя ожидаемая граница была до 650 млрд, так что вполне возможно итоговый результат будет пониже. Если взять за ориентир прибыль в 580 млрд, то это дает P/E 2026 = 1.91 (с учетом доп. эмиссии). Из-за слабой достаточности капитала дивиденд за 2026 год вряд ли будет выше 25% от чистой прибыли. При таком раскладе размер выплаты получается в районе 7.54 руб (ДД 13.12% от текущей цены). Опять же с учетом доп. эмиссии.
Теперь про саму "допку". Еще в мае было объявлено о рассмотрении увеличения уставного капитала через доп. эмиссию по цене 87 руб для покупки доли в группе RWB (Wildberries). В рамках нее может быть размещено до 6.29 млрд акций (почти 49% от текущего числа) и ВТБ планирует привлечь от 300 до 400 млрд. Сроки SPO постоянно сдвигаются, и теперь руководство банка допускает, что размещение дополнительных акций может произойти в следующем году.
По всей совокупности факторов ВТБ проигрывает в привлекательности другим топовым игрокам сектора. Див. доходность уступает Сбербанку и Дом.РФ, ROE в среднем тоже слабее других банков, NIM хуже. По прибыли в 2027 прорывов не ожидается (Пьянов сказал, что в 2027 заработают не меньше 600 млрд, но при такой постановке не факт, что и больше будет). Вкупе с этим периодические доп. эмиссии, размывающие акционеров, и поступки, которые идут в разрез словам и обещаниям. Кстати, ВТБ единственный из крупных банков назвал кейс Самолета проблемным (правда также было сказано, что созданных резервов по их задолженности достаточно). Остальные озвучили мысль, что сложности девелопера не повлияют на результаты.
Акций банка нет в портфеле и покупать не планирую.
Прогнозная справедливая стоимость - 59.5 руб (с учетом будущей доп. эмиссии).
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Текущая ситуация на бирже
Индекс Мосбиржи в первой половине недели находился под давлением дешевеющей нефти. Котировки черного золота сползают к двухмесячному минимуму. Поводом для распродаж стали ожидания того, что победа демократов на промежуточных выборах в США ускорит деэскалацию конфликта на Ближнем Востоке. от санкционной политики тоже ничего хорошего ждать не приходится.
📦 Логистический центр Ozon в Адыгейске накануне попал под атаку БПЛА. Маркетплейс представил сильный финансовый отчёт за третий квартал, сумев нарастить рыночную долю на фоне масштабных атак на своего основного конкурента в середине лета, однако в последнее время именно объекты Ozon становятся целями для атак. В этом контексте в четвёртом квартале можно ожидать замедления темпов роста, а в случае более интенсивных атак БПЛА акции эмитента могут попасть под сильную волну распродаж.
⛽️⛽️На внешнем контуре наметился еще один негативный тренд. Венгрия начала готовить инфраструктуру для замещения российских энергоносителей. Закупки газа планируется прекратить к осени 2027 года. Что касается нефти, конкретных сроков глава МИД Анита Орбан не назвала, но подчеркнула, что НПЗ уже переоборудуются под нероссийское сырье. Для Татнефти это прямой удар: компания является ключевым поставщиком нефти в Венгрию. Для Газпрома решение Будапешта означает потерю порядка 8 млрд м³ поставок, что эквивалентно около 9% совокупного экспорта эмитента.
🍷 🥃 На внутреннем рынке правительство решило сыграть в пользу отечественных производителей алкогольной продукции. Ввозные пошлины на крепкий алкоголь из недружественных стран выросли до 35% (но не менее 5 евро за литр). Для таких компаний, как Novabev Group и Кристалл, это безусловный позитив. Однако само потребление алкоголя в России сокращается уже продолжительное время. По итогам первой половины 2026 года оно составило 7,47 литра на человека - это абсолютный минимум за последние 30 лет.
🏠 ДОМ. РФ хочет перейти к выплате дивидендов раз в квартал. Финдиректор Давид Овсепян подтвердил, что корректировка дивполитики уже прорабатывается. В финансовом секторе ещё никто не платит квартальные дивиденды, и определённо это может увеличить инвестиционную привлекательность эмитента. Однако настораживает тот факт, что достаточность капитала финучреждения опускается все ниже и находится на шестилетнем минимуме. В случае усиления кризиса на рынке недвижимости эмитенту придется сократить коэффициент дивидендных выплат, и этот риск также следует учитывать при принятии инвестиционных решений.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$DOMRF $TATN $OZON $BELU
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
⚡️ Крупнейший взлом Binance: хакеры похитили более $5,6 млрд в криптовалюте (BTC, ETH, TRX, USDT, USDC и др.). Средства уходили на новые адреса через Tornado Cash. Официально сумма не подтверждена, но проблемы с безопасностью Binance признала.
🇷🇺 Сокращения в Петербурге: госучреждения готовятся уволить до 15% штата к апрелю — от школ до комитетов. Цель — снизить затраты и восполнить дефицит кадров на рынке труда.
🪙 Рост трат на зарубежные IT: во II квартале российские компании потратили $909 млн (+30% к I кварталу) на ПО, разработку и хранение данных. Из-за дефицита серверов с GPU бизнес арендует мощности за рубежом, доступ к нейросетям — через посредников с наценкой 5–30%.
$YDEX $VKCO
🗿 Зюганов предложил изъять вклады: финансировать бюджет за счёт банковских вкладов граждан и организаций (130 трлн руб.) и увеличить налоги для сверхбогатых (взять 700 млрд долл. у миллиардеров).
🪙 Вчера так же было несколько интересных отчетов.
ДОМ.РФ (9 мес. 2026): чистая прибыль выросла на 39% до 86,3 млрд руб., рентабельность капитала — 23,6%. Драйверы — рост маржи и кредитного портфеля. $DOMRF
🪙 X5 (III кв. 2026): выручка выросла на 13% до 1,31 трлн руб., чистая прибыль — на 10% до 25,6 млрд руб. $X5
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.
Подводим итоги работы ДОМ.PФ за 9 месяцев 2026 года
Фокус на рост и развитие бизнеса!
🔵Чистая прибыль: 86,3 млрд рублей | +39% (г/г)
🔵Активы: 7,5 трлн рублей | +17% к 31.12.25
🔵Рентабельность капитала (ROE): 23,6%
🔵Чистые процентные доходы: 136 млрд рублей | +28% (г/г)
🔵Чистые комиссионные доходы: 35 млрд рублей | +30% (г/г)
🔵Прибыль на акцию (EPS): 479,8 рублей
‼️ Подробности — в пресс-релизе:
https://дом.рф/api/v2/content/download/639028/135351967/
Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)
Серия постов продолжается. И ещё один спасательный инструмент.
Этому инструменту я, возможно, выделю 2 поста — ибо прошлые два инструмента более простые с точки зрения «механики».
С баксом, тем более наличным, — всё понятно. С золотом, которое я неоднократно упоминал, — тоже вопросов не должно возникнуть. Фонды денежного рынка, которые также упомянул, — вариант вклада на бирже, тоже не вызывает вопросов. Но на фоне происходящего хочется некоторого спокойствия. Я бы даже сказал — железобетонного спокойствия 😅. Есть у русского человека такая штука в менталитете: даже в плохие времена есть вариант спасти деньги в активе, который действительно «вечно зелёный». И это БЕТОН! 🧱
Тут я сразу упираюсь в несколько нюансов. О бетоне как об активе (части портфеля) задумываюсь очень давно. Но что меня останавливало?
В «нормальных объектах», где доходность хотя бы выше 5%, — высокий порог входа. Мне фактически придётся вложить все свободные и в частности заёмные средства.
Часто поговаривают о переоценке типа «ну, недвига же растёт!». Вообще не факт, что я куплю правильный объект недвижимости. Да и потом остаются вопросы к самому главному — денежному потоку.
На фоне дефолтов в ВДО я ещё раз вспомнил, что главное — не «самая высокая доходность», а стабильная доходность и возврат вложенного капитала.
И от блогеров, и в своих комментариях слышал про бумажную недвижимость. Мельком даже пробегался по ним, без погружения. От жёлтого банка смотрел «Квадратные метры», «Лужники Коллекшн», «Репаблик Редс». В красном глянул, но там какие-то дорогущие паи с очень сомнительной динамикой. А главное, что самое обидное, — нигде нет денежного потока 😕.
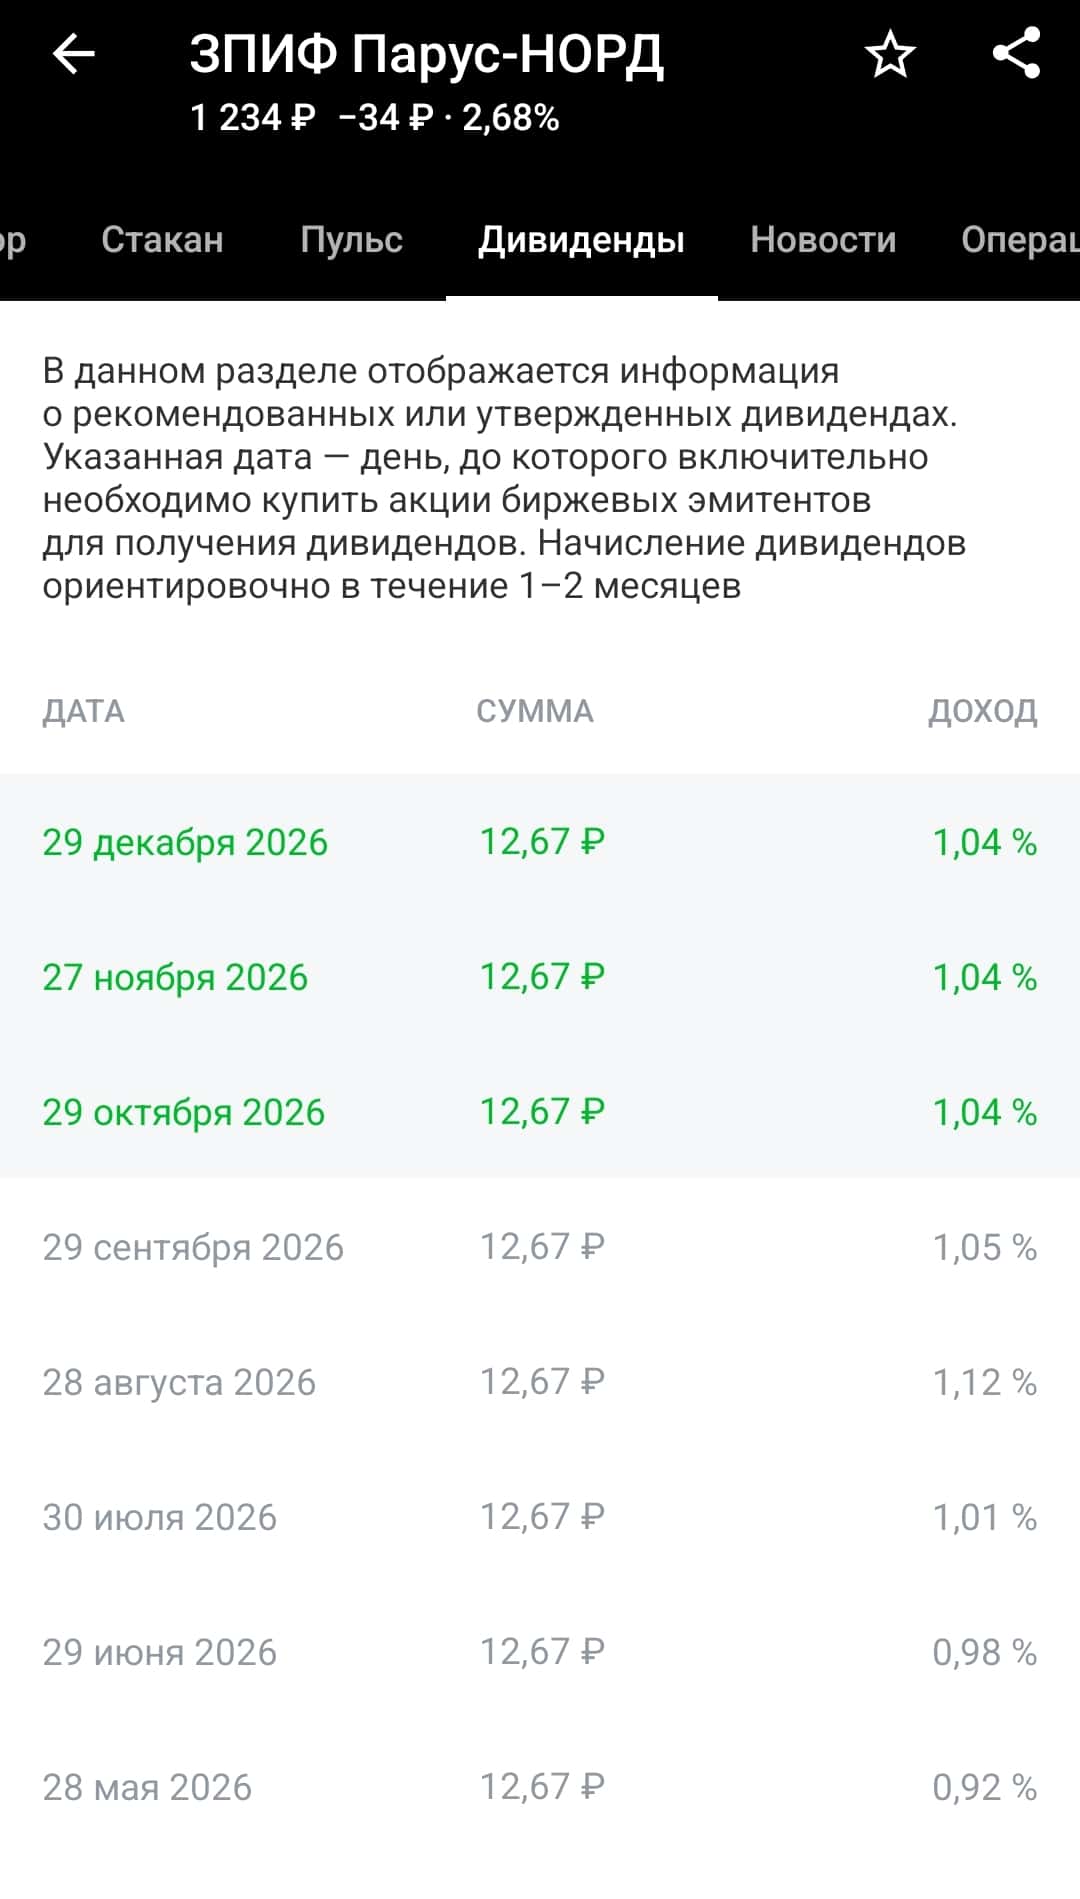
Я уже даже до фондов Дом РФ добрался. Ну нет никаких выплат, и всё тут. А надо бы фонд какой-нибудь типа Т-Пэя в жёлтом банке, чтоб хотя бы доход платил, в идеале, конечно, и к цене приростал, но это уже как будто «совсем круто» 😎.
Короче, я уже было хотел оставить эту идею с фондами недвижимости и с бетоном в целом — дорого и доходности нет. Но тут я пару раз наткнулся у себя на комментарии про фонд «Парус» с выплатой дохода. Вспомнил, кстати, что даже видел их на одной из конференций. Но руки до изучения — что это за «зверь» и с чем его едят — не доходили. Вот решил поизучать в деталях, что это за «фрукт», а по результатам напишу ещё один пост: с плюсами и минусами, а также о своём финальном решении — приобретаю ли я его и какой в итоге из фондов. Их там оказалось аж 11 штук… 🤯
В жёлтом банке их всего 4 шт. Ну, поизучаю, возможно, какой-то из фондов буду брать у другого брокера.
Фонды для квал. инвесторов, поэтому это специфический инструмент. Не у всех брокеров у меня есть квал. Буду разбираться.
Не ИИР.
В посте — субъективное мнение автора.
Важные новости — не только тут.
Подписывайся, чтобы не пропустить. 🔔
Примеры одного фонда с выплатами - на скрине.
Если у Вас есть опыт работы с подобными инструментами - поделитесь в комментариях!
#инвестиции #недвижимость #чтокупить #зпифы
Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026
По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.
Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.
Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей
Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей
🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.
🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.
📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.
✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.
Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.
🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda
#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655