Поиск
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
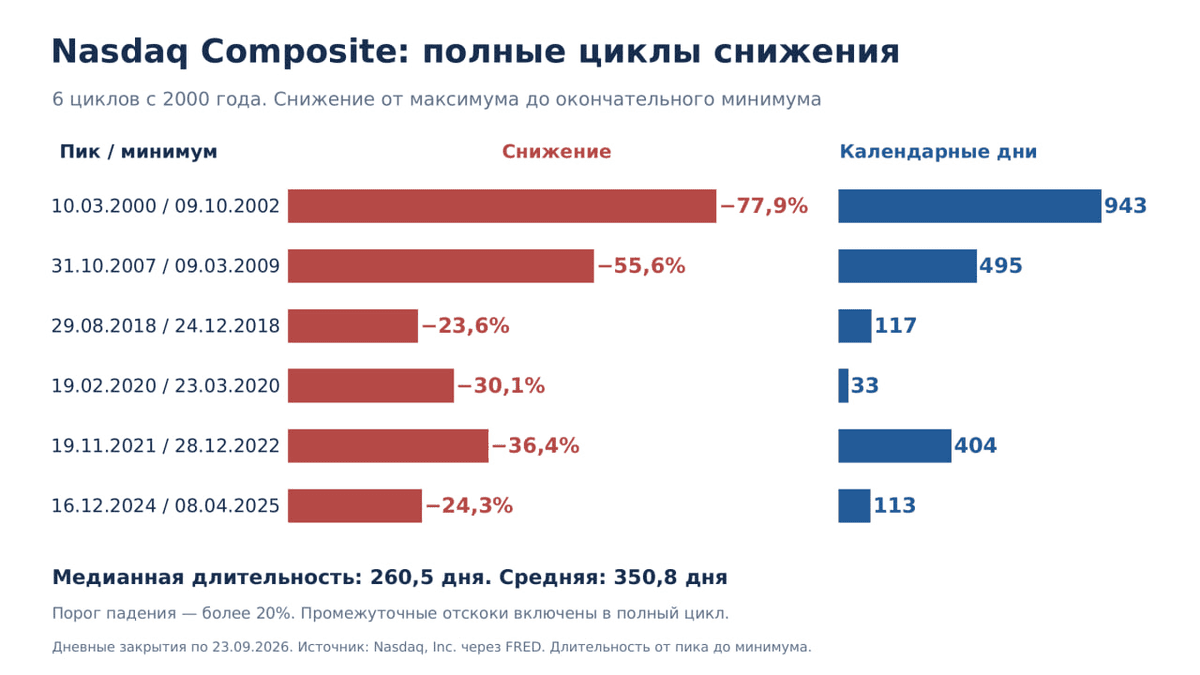
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.
Ловушка банковской ликвидности - в чем опасность?
Дефицит ликвидности банковского сектора достиг четырехлетнего максимума и это не сухая статистика, а тревожный сигнал для рынка облигаций. Не хочу нагнетать раньше времени, но долгосрочная картина складывается не в пользу долгового рынка. В этой статье предлагаю разобраться в вопросе.
🏦 Итак, ЦБ регулярно публикует статистику по дефициту/профициту ликвидности, согласно которой начиная с мая банковская система столкнулась с нехваткой свободных денег на фоне резкого роста спроса на наличные. На 14 августа дефицит ликвидности составил 2,7 трлн руб. Такого структурного дефицита не наблюдалось с марта 2022 года. Только в июле спрос на наличные достиг 595,5 млрд рублей, увеличившись на 39% м/м.
Причины такого всплеска спроса на наличные оказались многослойными: перебои мобильного интернета, усиленный контроль за переводами, снижение ставок по депозитам и даже налоговые нюансы, сделавшие наличные расчёты привлекательнее для части бизнеса. ЦБ пытается купировать проблему, рефинансируя крупнейшие банки (вы могли заметить это в росте процентов по вкладам на фоне снижения ключа), но пока этого недостаточно, чтобы вернуть систему в равновесие.
📊 Яркий маркер стресса - динамика ставки RUSFAR. В последнее время все чаще она держится выше ключевой ставки на 0,3% - это максимальный спрэд за полтора года. По сути, рынок уже живёт в условиях скрытого ужесточения: справедливая стоимость денег выросла, так как именно по RUSFAR происходит основной объём фондирования.
Для рынка облигаций последствия складываются в неприятную цепочку. Во-первых, дефицит ликвидности сжимает возможности банков покупать новые бонды. Если при этом Минфин продолжает размещать ОФЗ, то возникает классический дисбаланс: предложение растёт, спрос падает - и цены на облигации снижаются, а доходности растут. Отмена размещений ОФЗ в июле тому доказательство.
🚨 Во-вторых, ОФЗ - это эталон безрисковой ставки, и их удорожание автоматически тянет вверх доходности корпоративных бумаг. Эмитентам приходится предлагать инвесторам большую премию, чтобы разместить выпуски. В-третьих, компании с высокой долговой нагрузкой сейчас находятся под прицелом. Банки закрывают лимиты кредитования на рискованные предприятия, и если они не смогут рефинансировать долги на рынке, дефолты становятся неизбежными. Дефицит ликвидности почти всегда сопровождается всплеском дефолтов в сегменте ВДО.
Дефицит ликвидности напрямую бьёт по спросу на облигации, толкает доходности вверх и повышает общую нервозность на рынке. Для тех инвесторов, кто не успел сформировать позиции по бондам, рынок ещё предоставит хорошую возможность войти по привлекательным ценам, а те инвесторы, которые уже сформировали позиции, должны запастись терпением, так как на быстрый рост долгового рынка рассчитывать не приходится.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - самое время после изучения статьи поставить ей лайк и отправиться готовиться к выходным. Традициям не стоит изменять
Глоток воздуха или новый нырок: главная дилемма пятницы
Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.
Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.
Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.
Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.
Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.
Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.
Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.
Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.
А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.
Из корпоративных новостей:
МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.
Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.
Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.
• Лидеры: МГКЛ #MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).
03.07.2026 - пятница
• #MGKL Операционные результаты за 6М 2026 года
• #USBN последний день с дивидендом 0.01999252 руб
• #MSRS закрытие реестра по дивидендам 0.1865 руб
• #NKHP последний день с дивидендом 10.08 руб
• #RDRB последний день с дивидендом 4.75 руб
• #DIOD последний день с дивидендом 0.3 руб
• #SIBN последний день с дивидендом 28.11 руб
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Курс, которого нет: почему по разнице процентных ставок доллар «должен» стоить 110 рублей
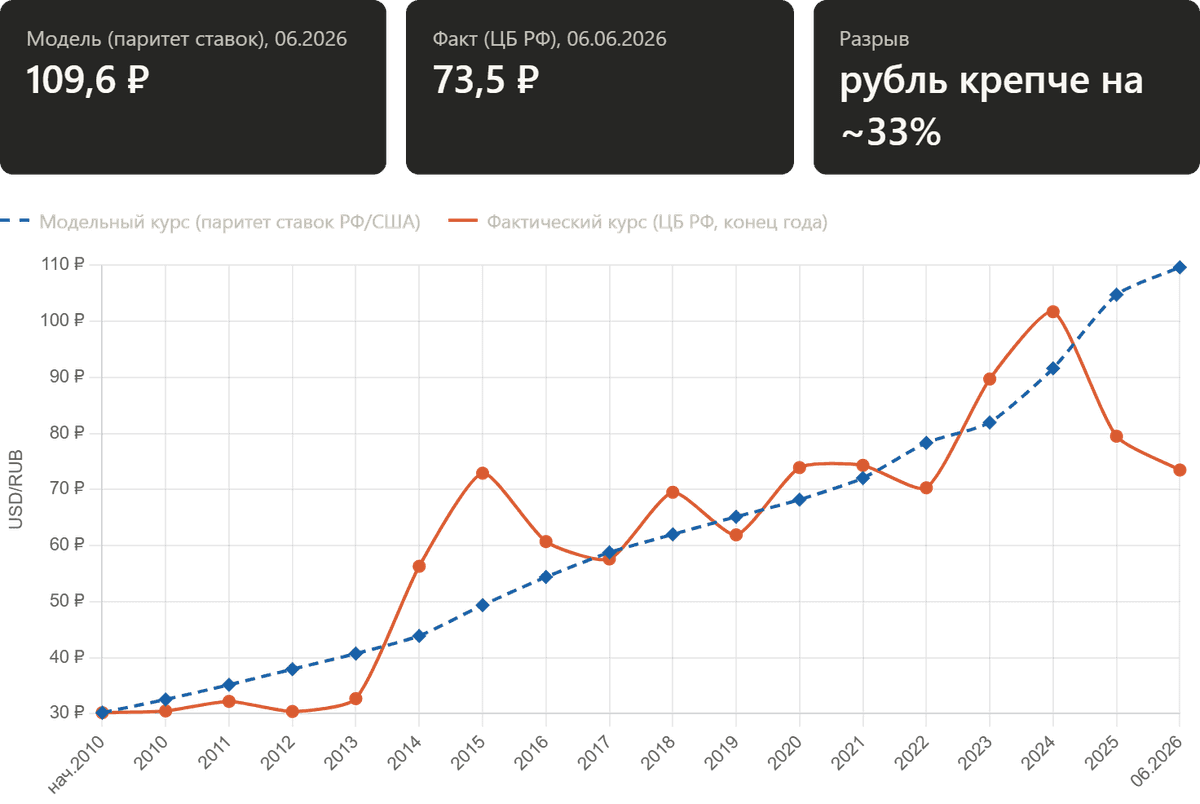
В обменниках доллар стоит 75 рубля. Простая монетарная модель указывает, что честная цена доллара за рубли ближе к 110. Разберёмся, откуда берётся разрыв почти в полтора раза и что он на самом деле сообщает о рубле.
Мысленный эксперимент на один доллар
Вернёмся в январь 2010 года. Доллар тогда стоил 30,19 рубля. Представим инвестора с одним долларом и двумя дорогами.
Первая дорога: оставить доллар в долларах и получать долларовую ставку, которая в США почти всё десятилетие держалась у нуля.
Вторая дорога: обменять доллар на рубли и положить под рублёвую ставку, которая почти всегда была заметно выше.
Если рублёвая доходность стабильно выше, а курс при этом стоит на месте, возникает почти бесплатный обед: занимай дёшево в долларах, держи дорого в рублях, клади разницу в карман. Рынок такие обеды не любит. Чтобы лазейку закрыть, рубль обязан постепенно слабеть ровно на величину избыточной ставки. Тогда повышенный процент по рублю съедается ослаблением курса, и обе дороги приводят в одну точку. Справедливый курс по паритету ставок не прогноз цены на нефть и не гадание о санкциях, а ответ на один вопрос: каким должен быть курс, чтобы рублёвый и долларовый капитал приносили одинаковую валютную доходность.
Как считается «справедливый» курс
Принимаем за старт курс доллара за рубли в начале 2010 года. Каждый год умножаем его на отношение «единица плюс рублёвая ставка» к «единице плюс долларовая ставка». За шестнадцать с лишним лет множители накапливаются, и курс плавно ползёт вверх.
Ставки взяты официальные. По рублю это ставка рефинансирования до сентября 2013 года и ключевая ставка Банка России после, вплоть до нынешних 14,5% с 27 апреля 2026 года. По доллару взята эффективная ставка ФРС, которая к маю 2026 года составляла около 3,6%. Разница между ними в разные годы колебалась от примерно 5 до 15 процентных пунктов, и именно она толкает модельный курс наверх.
Результат получается гладким, почти скучным. Модельная линия не знает ни паники, ни эйфории: 32 рубля к концу 2010 года, около 49 к концу 2015 года, 82 к концу 2023 года и наконец 110 к июню 2026 года. Никаких обвалов и взлётов, только ровный подъём, продиктованный разницей в цене денег. Теперь наложим на эту гладкую линию реальность (см. график). Фактический курс ведёт себя совершенно иначе: рваный, нервный, с провалами и отскоками. Почти весь нынешний разрыв между моделью и фактом сложился за последние полтора года. Модельная линия продолжала карабкаться вверх, подгоняемая рекордно высокой ключевой ставкой, а фактический курс пошёл в обратную сторону. К июню 2026 года рубль оказался примерно на треть крепче, чем велит арифметика паритета.
О чём говорит расхождение между справедливым и реальным курсом
Расхождение между котировками на графике имеет вполне конкретный финансовый смысл. Перед нами накопленная доходность кэрри-трейда в рубле. Рубль до 2024 года вёл себя не как валюта, как валюта, которая платит премию и не отдаёт её обратно через курс.
Начиная с 2024 года дисбаланс в модельном курсу по паритету процентных ставок начал ускоряться и достиг 33%. Почему рынок так долго не закрывает лазейку, понятно из списка нерыночных факторов и связано с ограничениями на движение капитала, сжатый импорт, вынужденный приток экспортной валютной выручки, высокая ключевая ставка и административная поддержка курса. Все вместе указанные факторы держат рубль крепче, чем диктует чистая разница в стоимости денег.
Справедливый курс 110 не означает, что доллар завтра подорожает до указанной отметки. Он означает другое: при свободном рынке и равном отношении к рублю и доллару накопленная разница ставок давно должна была увести курс туда. Раз курс держится у 73, рубль сегодня аномально силён относительно собственной процентной истории. Сила эта стоит не на дешевизне доллара как такового, а на ограничениях, экспортной выручке и высокой ставке. Пока подпорки на месте, разрыв может сохраняться. Если хотя бы часть из них ослабнет, именно модельная линия подскажет, куда у курса открыта дорога.
Модель паритета ставок не приговор и не прогноз на завтра, а ориентир: линия монетарной справедливости, относительно которой удобно измерять, насколько далеко ушёл реальный курс от своего справедливого значения.
🏤 Мегановости 🗞 👉📰
1️⃣ "СПБ Биржа" $SPBE в 2025 году нарастило чистый убыток по РСБУ до 675 млн ₽ против 10,6 млн ₽ годом ранее.
Торговые и инвестиционные доходы упали более чем в 3 раза, процентные доходы также снизились.
Доходы от биржевых услуг выросли, но не компенсировали падение основных источников.
Расходы увеличились до 568 млн ₽.
Финансовые результаты существенно ухудшились.
Убытки и слабая динамика доходов усиливают риски и давление на оценку компании.
Газета «Коммерсант» выпустила тематическое приложение о страховом рынке
Для удобства подготовили краткие выжимки из статей. Полные версии читайте на сайте издания.
В 2025 году страховой рынок продолжил рост. Совокупный объем рынка составил около 4 трлн руб., а прирост — 6,9%. Главный источник роста — страхование жизни: его сборы выросли на 10,8% до 2,3 трлн руб., тогда как сегмент non-life прибавил 2,1% и достиг 1,7 трлн руб. В результате доля life-сегмента выросла до 57% рынка, а non-life сократилась до 43%.
Рынок выглядит устойчивым. Чистая прибыль страховщиков в 2025 году составила 502,3 млрд руб., что на 8,5% выше уровня 2024 года; рентабельность капитала — 27%. Усилилась концентрация: на топ-10 страховщиков пришлось 75,1% всех премий.
Ключевой драйвер рынка в 2025 году — сегмент life. Крупнейшим сегментом осталось накопительное страхование жизни (НСЖ): несмотря на снижение сборов на 15,8%, его объем составил 1,2 трлн руб. Падение НСЖ не означает деградацию сегмента. 2024 год был аномальным из-за ажиотажного спроса на короткие полисы НСЖ как альтернативу депозитам; в 2025 году рынок вернулся к более длинным договорам и более органичной динамике.
С 2026 года ИСЖ больше не продается, и отрасль делает ставку на долевое страхование жизни (ДСЖ). ДСЖ рассматривается как более прозрачный страховой формат: инвестиционная часть взносов клиента размещается через ПИФы, а сами фонды должны соответствовать строгим требованиям по надежности, ликвидности, прозрачности портфеля. Для рынка это важный поворот: life-страхование все сильнее сближается с wealth management, но под жестким надзором регулятора.
При этом в 2025 году объем ДСЖ пока был небольшим — 26,5 млрд руб., то есть продукт только стартует и еще не компенсирует масштаб уходящего ИСЖ. В 2026 году рынок life, вероятно, пройдет период адаптации: драйвер роста сохраняется, но его механизм меняется, а клиенту придется привыкать к большей вариативности и, вероятно, большей осознанности выбора.
В non-life-сегменте 2025 лучшие результаты показало страхование имущества: имущество граждан выросло на 8,5% до 136,9 млрд руб., имущество юрлиц — на 12,9% до 170,3 млрд руб. Также положительную динамику показало каско: +4,9%, до 338,8 млрд руб. Рост имущественного страхования поддерживается не только традиционным спросом, но и появлением новых рисков: атаки БПЛА, диверсии, климатические события, технологические угрозы. Люди и бизнес стали иначе смотреть на защиту активов, жилья и грузов. Это поддерживает как классические имущественные продукты, так и спрос на новые формы покрытий.
Главным аутсайдером массового non-life стало ДМС: снижение сборов на 1,4% до 323,7 млрд руб. При этом в 2026 году ожидается восстановление и рост на уровне инфляции медуслуг или выше.
В ОСАГО проявился дисбаланс: средняя выплата выросла на 17%, тогда как средняя премия снизилась на 4,4%. Это и стало одной из причин расширения тарифного коридора Банком России в декабре 2025 года. Смысл реформы — дать страховщикам больше свободы в ценообразовании и уйти от перекрестного субсидирования, когда аккуратные водители доплачивают за высокорисковые категории. На 2026 год важным направлением становятся короткие и сверхкороткие полисы.
Выводы: (1) Рынок остается растущим, но качество роста усложняется. (2) Страхование жизни — центр отрасли, но внутри него идет смена модели. НСЖ нормализуется, ДСЖ только набирает форму. Это означает перестройку рынка вокруг более инвестиционно сложных и регуляторно структурированных решений. (3) Non-life не стагнирует, но растет точечно. Сильнее всего выглядят имущество и часть моторных видов; слабее — ДМС по итогам 2025 года, хотя в 2026-м по нему ожидается восстановление. (4) Новые риски - БПЛА, диверсии, утечки данных, кибератаки и климатические угрозы одновременно создают спрос и повышают убыточность. (5) Рынок движется к персонализации: короткие полисы, более гибкие тарифы, встроенные цифровые сервисы.
🌾 РусАгро: Всё хорошо, но есть маленький нюанс... 🤷♂️

🏭 Норникель: Есть три вида лжи — ложь, наглая ложь и финансовые отчёты! 🤷♂️

Почему коррекция на МосБирже только набирает обороты? К чему готовиться инвестору
Настроение на российском рынке сменилось на пессимистичное после того, как переговоры по украинскому вопросу не привели к решению самых сложных проблем. Рынок акций продемонстрировал значительное снижение.
Индекс МосБиржи, преодолев ключевой уровень поддержки в 2750 пунктов, продолжил падение до 2720 пунктов и закрылся на отметке 2735, потеряв за день 1,5%. Это свело на нет весь рост последних трёх недель. Февраль для индекса начинается с негативного тренда: снижение с начала месяца уже достигло 2%.
📍 Не добавляют оптимизма и ожидания по ключевой ставке: Большинство экономистов, прогнозируют, что 13 февраля ЦБ оставит ключевую ставку без изменений — на уровне 16%. Основной аргумент — устойчивые темпы роста цен и высокие инфляционные ожидания, которые исключают смягчение в ближайшее время.
Также ожидается, что регулятор может ужесточить свой прогноз по инфляции и ставке на год из-за ещё не проявившегося в полной мере эффекта от повышения НДС. Его реальное влияние на цены станет понятно только к марту.
📍 Финансы России в январе показали серьёзный дисбаланс: дефицит бюджета достиг 1,72 трлн рублей. Главная причина — обвал нефтегазовых доходов (-50%, до 393 млрд руб.), который лишь частично удалось смягчить за счёт Фонда национального благосостояния. Рост ненефтегазовых поступлений (+4,5%, во многом из-за НДС) не смог компенсировать эту потерю.
При этом расходы остаются крайне высокими (4,08 трлн руб.), сократившись лишь на 1,4% из-за эффекта высокой базы. Минфин объясняет дефицит авансированием будущих трат и пока не планирует его увеличивать, считая ситуацию управляемой.
📍 20-й пакет санкций ЕС наносит удар по ключевым секторам российской экономики: Он вводит полный запрет на морские перевозки российской нефти, блокирует 43 танкера и расширяет финансовую изоляцию, включая в чёрный список 20 региональных банков.
Также ограничивается торговля: ЕС прекратит поставки в Россию товаров на €360 млн и откажется от закупок российских металлов и редкоземельных элементов на €570 млн. Дополнительно вводится запрет на экспорт высокотехнологичной продукции в третьи страны, подозреваемые в реэкспорте в РФ.
📍 Зеленский раскрыл американский сценарий: США хотят завершить войну до лета и готовы давить на Киев и Москву для этого. В качестве шагов предлагают энергетическое перемирие и прямые переговоры в Майами уже через неделю.
При этом украинская разведка сообщает о фантастических $12 трлн в потенциальных сделках между Москвой и Вашингтоном. На вопрос о Донбассе Зеленский ответил коротко: прекращение огня только по принципу «где стоим, там и стоим».
Без появления сильных позитивных драйверов индекс МосБиржи, вероятно, продолжит снижение. Ближайшая цель — уровень 2700 пунктов, а ключевой поддержкой станет минимум года в районе 2674 пунктов. Любые попытки отыграть падение заранее, без реальных улучшений, приведут к ещё более глубоким потерям. Текущая стратегия — сохранять выжидательную позицию.
📍 Из корпоративных новостей:
ВИ.ру #VSEH РСБУ 2025г: Выручка ₽1,58 млрд (рост в 26 раз г/г), Прибыль ₽1,5 млрд против убытка ₽0,68 млрд годом ранее.
КАМАЗ #KMAZ РСБУ 2025 год: Выручка ₽315,2 млрд (-2,5% г/г), Убыток ₽37,03 млрд против убытка ₽3,35 млрд годом ранее.
Диасофт #DIAS СД рекомендовал дивиденды за прошлые периоды в размере 102 руб/акция (ДД 5,8%), ВОСА - 12 марта, отсечка - 23 марта.
• Лидеры: ЮГК #UGLD (+4,28%), Магнит #MGNT (+2,63%), Норникель #GMKN (+2,3%), Сургутнефтегаз #SNGSP (+1,84%).
• Аутсайдеры: Самолет #SMLT (-4%), ЭсЭфАй #SFIN (-3,97%), РусАгро #RAGR (-3,77%), Ростелеком #RTKM (-3,5%).
09.02.2026 — понедельник
• #LENT Лента - операционные результаты за 4 кв. и 12 мес. 2025 года.
• #SMLT Самолёт - звонок с аналитиками по последним новостям и планам.
• #ETLN Эталон - СД определит цену допэмиссии также последний день приёма заявок для участия в SPO.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Фьючерсы на биткоин: кэрри-трейд и хеджирование выручки майнеров
На ММВБ появились фьючерсы на BTC, что создает возможность реализации торговых стратегий. Анализируем зарубежный опыт и его применение в российских условиях
На Московской бирже в 2025 году оформился полноценный доступ к торговле биткоином через биржевые инструменты. В июне 2025 года биржа запустила фьючерсные контракты, привязанные к стоимости IBIT, которые рассчитываются на базе цен одноименного американского биржевого фонда. С 18 ноября 2025 года линейка инструментов была дополнена расчетными фьючерсами на индекс биткоина.
Все эти инструменты, по сути, повторяют динамику цены биткоина в долларах США, но делают это в привычном для российского инвестора формате: через фьючерсы, без необходимости физического владения криптовалютой и с использованием российской биржевой инфраструктуры.
По состоянию на конец ноября 2025 года фьючерсы на индекс биткоина на Московской бирже демонстрируют положительный календарный спред и находятся в устойчивом контанго. В годовом выражении величина контанго находится в диапазоне 25–32 % годовых, что является относительно высоким уровнем и заметно превышает календарный спред по фьючерсам на биткоин на Чикагской бирже (CME). Для рынка это означает как минимум два важных момента:
-создаются арбитражные возможности: в такие периоды, как правило, наибольшую активность проявляют участники, совмещающие операции на спотовом и срочном рынках и работающие с положительным базисом.
-для держателей длинных фьючерсных позиций такой уровень контанго означает существенные издержки при роллировании: при регулярном переносе часть потенциальной доходности «съедается» премией фьючерса к базовому активу.
Чтобы понять, является ли такой уровень контанго на Мосбирже аномальным или, напротив, укладывается в типичную для биткоина картину, имеет смысл посмотреть на поведение фьючерсной кривой на глобальном рынке — в первую очередь на Чикагской бирже деривативов (CME)
В этой статье мы используем котировки фьючерсов биткоина, чтобы описать закономерности в динамике календарного спреда и перенести эти наблюдения на практику торговых и хеджирующих стратегий на российском рынке.
Зарубежный опыт: статистика календарного спреда по биткоину
В качестве исходных данных для анализа календарного спреда использовались ежедневные цены закрытия фьючерсов на биткоин BTCC1 (front-month, ближайший контракт к экспирации) и BTCC2 (next-month, следующий по сроку) на CME, выгруженные с платформы Investing.com.
Напомним ключевые понятия применительно к этим контрактам:
Базис — разница между ценой фьючерса (например, BTCC1) и спотовой ценой биткоина;
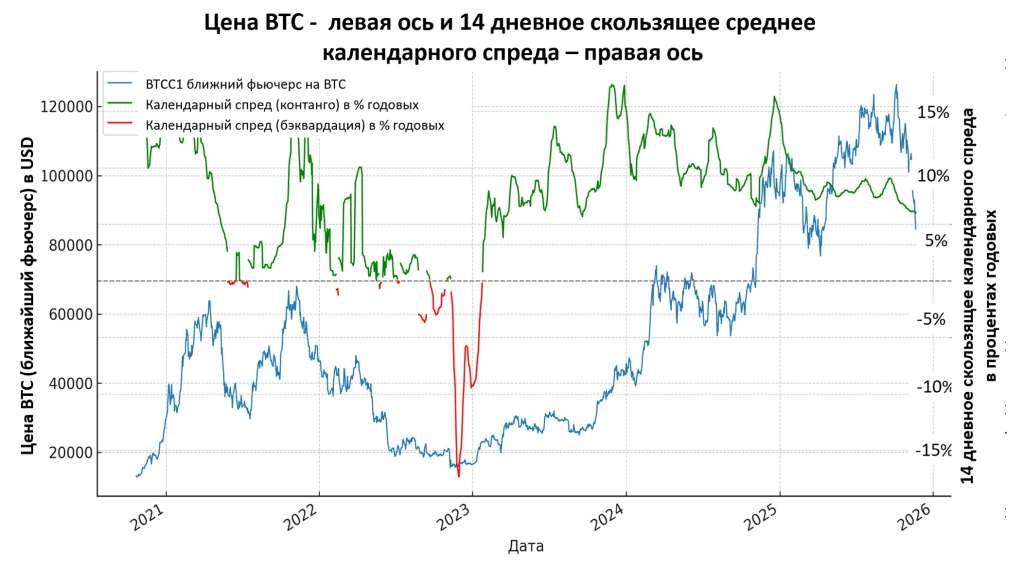
Календарный спред — разница между ценами BTCC2 и BTCC1. Спред рассматривается в относительном виде (в процентах к цене BTCC1) и приводится к годовому выражению.
Спот — текущая «наличная» цена биткоина с поставкой «здесь и сейчас».
Контанго — состояние рынка, когда дальние фьючерсы дороже ближних и/или фьючерс дороже спота.
Бэквардация — обратная ситуация: дальний фьючерс дешевле ближнего и/или фьючерс дешевле спота.
В период с 2020 по 2025 годы календарный спред между двумя ближайшими фьючерсами на биткоин большую часть времени оставался положительным, то есть рынок находился в конфигурации контанго. В устойчивые и бычьи периоды спред, как правило, колеблется в диапазоне примерно от +5 % до +15 % годовых в пользу более дальнего фьючерса.
В разгар бычьего ралли начала 2021 года месячная фьючерсная премия (спред) на Чикагской бирже деривативов превышала 15 % годовых. На соответствующем графике эти периоды выглядят как заметные всплески величины календарного спреда вверх (локальные максимумы зеленой линии).
Во время резких падений цены BTC календарный спред сужался и в отдельные моменты становился отрицательным, что отражало переход фьючерсной кривой в состояние бэквардации — ситуации, когда ближний контракт дороже дальнего. Появление отрицательного спреда, как правило, совпадало с паническими распродажами в июне и сентябре 2022 года, а также в марте 2023 года. На графике это промежутки, когда величина спреда уходит ниже 0 % (красные участки). Такие эпизоды бэквардации обычно недолговечны: они продолжаются от нескольких дней до нескольких недель, после чего рынок возвращается к «штатному» режиму контанго.
В суммарном выражении за период 2020–2025 годов рынок провел более 85 % торговых дней в режиме контанго, тогда как бэквардация концентрировалась в отдельных стрессовых кластерах, характерных для периодов падения цены биткоина.
Контанго как индикатор бычьего рынка, бэквардация как сигнал паники
Статистические наблюдения подтверждают, что контанго для двух ближайших фьючерсов на биткоин является доминирующим режимом. Широкий положительный календарный спред, при котором цена BTCC2 заметно превышает цену BTCC1, как правило, сопровождает фазы эйфории на рынке биткоина.
Бэквардация для биткоина редка и, как правило, краткосрочна. Отрицательный календарный спред (или отрицательный базис по ближнему контракту) возникает при резком падении цен, когда участники ожидают дальнейшего снижения стоимости биткоина. В такие моменты спотовый BTC «дороже будущего», что можно интерпретировать как повышенный спрос на «наличный» биткоин именно сейчас по сравнению с будущим.
Примеры того, как периоды бэквардации совпадают с фазами сильного падения цены биткоина:
-в мае 2021 года краткий период бэквардации отразил шоковое состояние рынка после обвала с $60 тыс. до $30 тыс.;
-эпизоды бэквардации осенью 2022 года также совпадали с локальными минимумами цен на финальной стадии медвежьего рынка.
Бэквардация в биткоине отражает прежде всего дисбаланс в позициях по деривативам и настроениях участников. После схлынувшей паники нормальное состояние контанго, как правило, быстро восстанавливается. Таким образом, бэквардация во фьючерсах на биткоин часто наблюдалась вблизи локальных минимумов и нередко предшествовала развороту цены вверх или, как минимум, фазе стабилизации. Это не гарантирует разворот, но дает полезный контекст для оценки фазы цикла.
Роль положительного календарного спреда для трейдеров и майнеров
Рассмотрим, как положительный календарный спред (контанго) по фьючерсам на биткоин на Мосбирже отражается на положении трейдеров и майнеров биткоина.
1. Что означает устойчивое контанго для трейдеров
Высокое и устойчивое контанго во фьючерсах на биткоин на Мосбирже (порядка 25–32 % годовых) в ноябре 2025 года на фоне снижения цены биткоина показывает следующее.
Во-первых, длинные фьючерсные позиции несут заметную «стоимость переноса» — премию фьючерса к споту. На практике это означает, что систематическое удержание длинной фьючерсной позиции по биткоину может приводить к потере части стоимости по сравнению с простой покупкой биткоина на спотовом рынке.
Во-вторых, часть потенциальной доходности по биткоину перераспределяется в пользу участников, которые занимают противоположную сторону сделок (открывают короткие позиции во фьючерсах) и комбинируют спотовые и производные инструменты.
В российской инфраструктуре реализация классических операций на базе спотовой цены биткоина и фьючерсов осложнена рядом факторов:
-на Мосбирже пока нет спотового БПИФ на биткоин;
-спотовую часть позиции нередко формируют за пределами инфраструктуры Мосбиржи — на зарубежных или криптовалютных площадках и к этому добавляются валютные, регуляторные и налоговые особенности.
В результате «чисто теоретическая» доходность, рассчитанная только по базису и календарному спреду, может заметно отличаться от фактических результатов конкретных операций.
2. Подходы к хеджированию выручки майнеров биткоина
Для майнинговых компаний широкое контанго на Мосбирже может рассматриваться как один из инструментов управления рублевой выручкой. В общем виде идея состоит в том, что часть будущих денежных потоков привязывается не к неизвестной будущей спотовой цене биткоина, а к уже сформировавшимся фьючерсным котировкам.
В такой схеме майнер опирается сразу на две кривые:
-фьючерсы на биткоин — для привязки к динамике базового актива в долларах США;
-валютные фьючерсы на пару доллар/рубль — для фиксации рублевого эквивалента.
В качестве условного примера можно рассмотреть модельную ситуацию.
Предположим, майнер планирует добычу биткоина в ближайший месяц и хочет заранее оценить, как могли бы выглядеть параметры фиксации рублевой выручки при текущих уровнях контанго. Допустим, на момент расчета:
годовое контанго по фьючерсу на биткоин оценивается около 27 % годовых;
годовое контанго по валютному фьючерсу на пару доллар/рубль — около 15 % годовых.
В пересчете на один месяц это соответствует премии порядка 2,25 % по BTC-фьючерсу и около 1,25 % по фьючерсу USD/RUB. Если в таком теоретическом примере под ожидаемый месячный объем добычи сопоставить:
продажу месячного фьючерса на биткоин;
и
одновременную продажу месячного валютного фьючерса на доллар/рубль,
то расчеты показывают, что в этих исходных условиях расчетная рублевая цена реализации части будущей выручки по биткоину может оказаться на 3,5–4 % выше текущей спотовой рублевой цены (без учета комиссий, маржинальных требований, налогов и прочих издержек). Такой результат в примере формируется именно за счет фьючерсных премий.
На практике итоговые значения будут зависеть от целого набора факторов:
последующей динамики цен биткоина и курса рубля;
маржинальных требований и доступной ликвидности;
комиссий, спредов и операционных расходов;
особенностей налогового режима;
доли выручки, которая фактически хеджируется.
Подобные схемы хеджирования могут помочь сгладить колебания денежных потоков и снизить чувствительность майнингового бизнеса к краткосрочным ценовым и валютным шокам, но не устраняют риски полностью и требуют отдельной настройки под конкретную ситуацию компании.
Описанные подходы представляют собой обобщенный пример рыночной практики и предназначены исключительно для иллюстрации механизмов работы производных инструментов. Они не являются индивидуальной инвестиционной рекомендацией, не содержат предложений купить или продать какие-либо ценные бумаги или финансовые инструменты и не гарантируют получение доходности или ограничение убытков.
Источники изображений:
Личный архив компании; расчеты автора