Рубль больше не деревянный
Достигнут ли потолок укрепления рубля? Будет ли ослабление курса, и если да, то когда? Казалось бы, тема понятная, но есть нюансы.
Причины укрепление рубля прозаичны. Как и раньше, всё дело в соотношении экспорта и импорта. И экспорт, и импорт снизились, но – импорт сокращается быстрее, чем экспорт. Есть дисбаланс, и рубль укрепляется.
Сложно сказать, сколь долго будет идти этот процесс. ЦБ объясняет текущее укрепление резким снижением импорта автотранспортных средств (повышение пошлин). То есть это не структурное, а ситуативное снижение импорта.
Когда ждать перелом?
Возможны два сценария:
1. Резкий рост импорта, но сегодня говорить о нём рано.
2. Существенное снижение экспортной выручки, если цены на нефть продолжат падать и сделают это более резко, чем сейчас.
В целом, многое зависит от внешней конъюнктуры: цен на сырьё и логистических потоков.
Не забываем и о геополитических моментах: прогрессе в переговорах по СВО и некотором снижении риска для иностранных инвесторов (есть приток капитала в российские активы).
В общем, прогноз пока можно дать весьма расплывчатый. Предполагаю осенью снижение ключевой ставки ЦБ на фоне замедления инфляции. В сентябре-октябре будет сезонное снижение экспортных поступлений и рост импорта. А вот зимой, к декабрю – накопится эффект от низких нефтяных цен (+ бюджетное правило). И это, возможно, ослабит рубль до 90-95 руб/$.
Конечно, западники, типа Goldman Sachs, прогнозируют достижение трехзначного курса (100-130 руб/$) к концу 2025 года, если сохранится текущая динамика снижения цен на нефть и останется геополитическая напряжённость. 130 – это, скорее, мечта экспортеров, нежели реальность, а вот 90-100, на мой взгляд, цифра реальная. Кстати, критическим триггером может стать возобновление масштабных спекулятивных атак на рубль (вспомните январь этого года).
https://t.me/ifitpro
#рубль
🏤 Мегановости 🗞 👉📰
1️⃣ В июле рубль ослаб к доллару на 5,8%, к евро — на 4,6%, к юаню — на 5,5%.
ЦБ связал динамику с отложенным влиянием июньского сокращения стоимостного объема экспорта и спросом отдельных участников рынка.
Реальный эффективный курс рубля снизился на 2,9% месяц к месяцу, но остался на 12,1% выше медианы за январь 2015 года — июнь 2026 года.
Ослабление рубля может поддержать рублевую выручку экспортеров, одновременно усиливая инфляционные риски для компаний с высокой долей импорта.
ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026
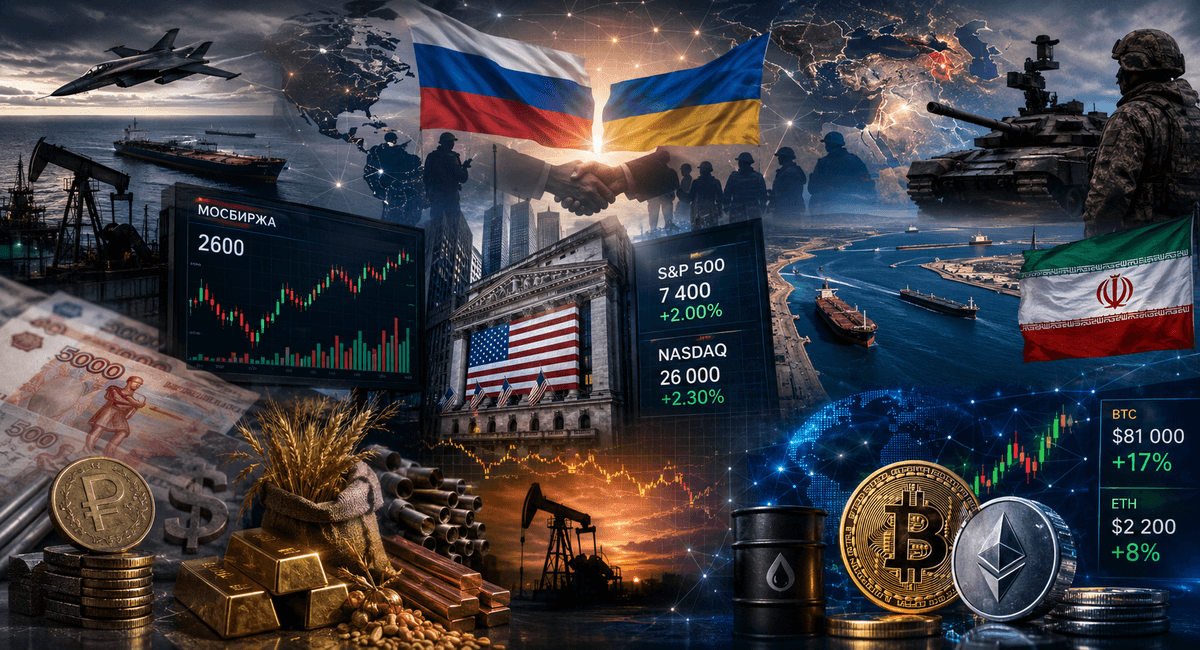
Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈
Почему дивиденды Роснефти за 2025 год разочаруют инвесторов ⁉️
💭 Разберёмся, почему инвесторы могут остаться разочарованными дивидендами Роснефти за 2025 год...
💰 Финансовая часть (1 п 2025)
📊 Во втором квартале текущего года выручка компании снизилась на 23,3%, а чистая прибыль сократилась на 80% по сравнению с аналогичным периодом предыдущего года. Показатель EBITDA уменьшился на 42,5% год к году, достигнув уровня нормальной маржинальности после пика, зафиксированного в 2023 году.
🧐 Компания не публикует полную версию баланса, поэтому приходится полагаться на показатель отношения чистого долга к EBITDA, указанный в пресс-релизе. Согласно этому показателю, величина чистого долга увеличилась до 3893 млрд рублей по итогам первого полугодия. Вопрос остается открытым относительно поступления ожидаемых платежей за предоплату поставок нефти в Китай в размере около триллиона рублей, запланированных на 2025 год. Возможно, средства поступили, однако компания предпочла не отражать данную сумму в своем отчете по чистому долгу.
🤷♂️ Что касается оборотного капитала, эта информация также отсутствует в отчетных документах.
💱 Свободный денежный поток (FCF) второго квартала вновь стал положительным и составил 164 млрд рублей. Операционный денежный поток увеличился существенно и составил 551 млрд рублей, превысив значение показателя EBITDA, равное 456 млрд рублей. Компания успешно оптимизировала управление оборотным капиталом, остановив отток денежных средств.
↪️ По результатам второго квартала наблюдается значительное снижение операционной маржинальности бизнеса.
↘️ Во втором квартале текущего года ситуация с ценами на нефть Urals оказалась неблагоприятной: стоимость снизилась на 29,3% относительно показателей предыдущего года.
💸 Дивиденды
🤑 Ожидается, что дивиденды по итогам 2025 года окажутся невысокими, тогда как выплаты за 2026 год вернутся к прежним значениям, однако значительных приростов не предвидится. Традиционно акции компании Роснефть оцениваются инвесторами выше среднего уровня по отрасли благодаря наличию потенциала для дальнейшего развития.
📌 Итог
📛 Привлекательность крупных нефтяных компаний, включая Роснефть, снижается из-за ухудшения экономических показателей и неблагоприятных внешних факторов. Основные причины включают резкое падение выручки и чистой прибыли вследствие значительного снижения цен на нефть Urals и укрепления рубля, что снижает рентабельность экспорта. Подобные результаты характерны практически для всей отрасли, демонстрируя крайне низкие показатели. Аналогичные тенденции сохранятся и во второй половине года. Ожидается сохранение премии в оценке акций Роснефти ввиду рыночных ожиданий запуска проекта Восток-Ойл.
🎯 ИнвестВзгляд: Актив удерживается в долгосрочном портфеле.
📊 Фундаментальный анализ: 🟰 Держать - текущая ситуация в отрасли крайне негативная, но компания стабильна, а в долгосрочной перспективе существует потенциал благодаря разработке проекта Восток Ойл.
💣 Риски: ☁️ Умеренные - финансовая часть зависит от мировых цен на нефть и колебаний валютного курса.
💯 Ответ на поставленный вопрос: Дивиденды Роснефти за 2025 год разочаруют инвесторов из-за резкого падения выручки и чистой прибыли, вызванного значительным снижением цен на нефть Urals и укреплением рубля, что негативно отразилось на финансовых результатах компании и привело к уменьшению свободного денежного потока. Но следующий год, по прогнозам, будет более успешным, так что не спешите избавляться от акций.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...
$ROSN #ROSN #Роснефть #Дивиденды #Инвестиции #Нефть #Экономика #Акции #Рубль #ВостокОйл