Поиск

🪙 Поговорили и разошлись.

Спецпредставители Трампа Уиткофф и Кушнер обещали использовать полученные от встречи с Путиным наблюдения и оценки в ходе контактов по мирному урегулированию в Киеве, — помощник президента России Юрий Ушаков.

Кроме российско-украинской войны, обсуждали экономическую тематику и возможные крупные взаимовыгодные проекты России и США.

Нет никаких шансов на достижение соглашения по линии фронта до тех пор, пока Путин не завершит освобождение оставшейся части Донецкой области — Reuters со ссылкой на источник, близкий к Кремлю.

Путин готов остановить конфликт только на своих условиях, и требования Москвы становятся все жестче — источники Bloomberg

В общем скорого решения и примирения ждать не стоит, только если американцам не удастся продавить Киев.

🪙 Есть еще одна интересная новость.

Путин по ВКС дал старт эксплуатации проекта Роснефти "Восток ойл".
- Общая производительность только первой очереди терминала порта — 30 млн тонн нефти в год.
- Ресурсная база проекта составляет 7 млрд т малосернистой нефти.

Есть еще заявление главы «Роснефти» Игоря Сечина на Российско-китайском энергетическом бизнес-форуме в рамках ВЭФ:

Благодаря более высокой эффективности закупок нефти из России Китай получил экономический эффект более 27 млрд долларов.

Россия или Китай?
Кто больше заработает? 🇨🇳 🇷🇺

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

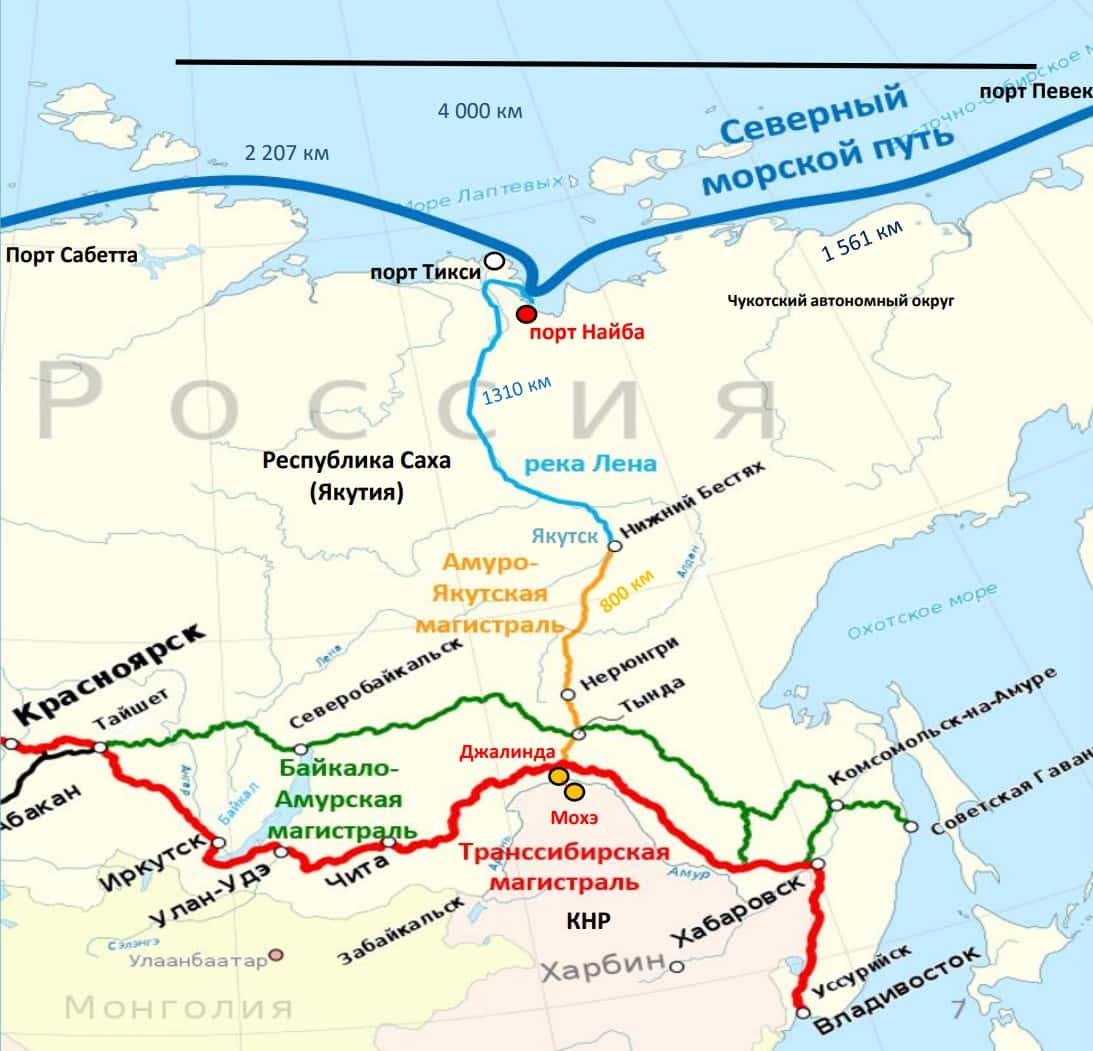
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить


Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.

🔷️ Фондовый рынок

Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.

«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».

При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.

🔷️ Ставка, инфляция и охлаждение экономики

Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.

Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.

«Важно не переохладить экономику».

По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».

Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.

🔷️ Новый инвестиционный цикл

Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.

Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.

Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.

Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.

🔷️ Бюджет

Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.

«Надо не то чтобы экономить, надо рационально расходовать».

То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.

🔷️ Банки и вклады

Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.

«Заморозка вкладов? С какой стати?»

Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.

🔷️ Нефть, НПЗ и защита предприятий

Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.

На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.

Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.

🔷️ О мобилизации

И отдельно важное заявление, которое сейчас волнует большинство россиян.

«Нет такого сценария на сегодня, который потребовал бы мобилизации».

Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.

🧐 Что в итоге❓️

Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить

Подборка интересных облигаций №9

В эту пятницу, 12 сентября, состоится заседание ЦБ по вопросу ключевой ставки. Большинство участников рынка считают, что будет принято решение о снижении ключа на 2%. Очередные позитивные данные по недельной инфляции и заявления важных лиц на ВЭФ о необходимости снижения ставки, стерли из памяти и дефицит бюджета, и ускорение кредитования с денежной массой.

Хотелось бы обратить внимание на 3 важных момента:

1️⃣Снижение ставки не означает, что трудности компаний с высоким долгом остаются позади. Скорее наоборот, реализация рисков может еще наступить. Выходящая отчетность за первое полугодие показывает нам, как непросто уже приходится многим компаниям. Кредитный риск – это не только вероятность дефолта, но и дальнейшее ухудшение финансовой устойчивости вместе со снижением кредитного рейтинга, что может существенно отразиться на котировках.

2️⃣Снижение доходностей забежало далеко вперед относительно снижения КС. В случае, если все пойдет не совсем по плану, инвесторов может ждать разочарование. Мы уже видели совсем недавно коррекцию на фоне не самых позитивных вышедших данных. Регулятор может снижать ставку более низкими темпами, чем ждет рынок, или вовсе сделать паузу. В случае «черного лебедя» направление движения может измениться.

3️⃣Снижение ключевой ставки – фактор в пользу ослабления рубля. Которое, по всей видимости, уже началось.

Исходя из этого, я внимательно отношусь к выбору эмитентов и обращаю внимание не только на рейтинг, но и на отчетность (пример – КАМАЗа с рейтингом AA- и отрицательной EBITDA). Также, не делаю ставку на однозначное развитие позитивного сценария.


Безусловно, цикл снижения ключевой ставки – отличная возможность заработать. Воспользоваться моментом надо, но не стоит класть яйца в одну корзину. Тем более, что инвестиции в облигации по определению имеют консервативный характер.


Ну и небольшая диверсифицированная подборка:
◼ Газпнф3P8R (флоатер, +1,05% к ставке, погашение - декабрь 26г.)
◼ РостелP16R (доходность 14,84%, погашение - апрель 27г.)
◼ ОФЗ 26233 (доходность 13,75%, погашение - июль 35г.)
◼ НОВАТЭК1Р5 (доходность 6,44% (в $), погашение январь 30г.)

❗Не является инвестиционной рекомендацией

Подборка интересных облигаций №9

СНИЖАНИЕ КЛЮЧЕВОЙ СТАВКИ В БОРЬБЕ ЗА КОНТРОЛЬ НАД ИНФЛЯЦИЕЙ: АРГУМЕНТЫ ЗА И ПРОТИВ

На пленарном заседании ВЭФ‑2025 Владимир Путин предостерёг: если резко снизить ключевую ставку, цены пойдут вверх. Тезис прозвучал в момент, когда ключевая ставка уже опущена до 18% после июльского шага ЦБ на −200 б.п., а годовая инфляция замедлилась до 8,8% и, по прогнозу регулятора, в 2025‑м должна дойти до 6–7% (с возвращением к цели 4% в 2026‑м). Сентябрьское заседание ЦБ — на носу.

В статье оцениваются факторы и условия, при которых снижение ставки не вызывает инфляцию. Также мы затронем вопрос - почему инфляция нужна и полезна для системы государственных финансов и управления.

Аргументы в пользу снижения учетной ставки как фактора, способствующего снижению инфляции

Часть денег уйдёт в инвестиции, а не на рынок товаров. Понижение ставки делает банковские вклады менее выгодными, зато стимулирует вложения в долгосрочные активы – недвижимость, акции, облигации. Проще говоря, вместо того чтобы лежать на депозите или тратиться на быстрые покупки, деньги могут «перекочевать» в новостройки, на фондовый рынок или в корпоративные проекты. Это не разгоняет потребительские цены, а наоборот, частично стерилизует денежную массу: средства надолго «закопаны в бетон» или работают в бизнесе, не участвуя в ажиотажном спросе на товары дня.
По оценкам аналитиков, при снижении ключевой ставки из банковских депозитов населения на фондовый рынок может перетечь от 2,5 до 5 трлн рублей – колоссальная сумма. Ещё сотни миллиардов рублей могут быть направлены в закрытые фонды недвижимости. Такие инвестиции фактически выводят деньги из оборота на потребительском рынке, поэтому их приток не ведёт к росту цен на продукты или услуги. Да, потенциально это может надувать финансовые или строительные «пузыри», но это отдельный разговор. В контексте же потребительской инфляции отток сбережений в долгосрочные активы скорее снижает давление на цены, чем повышает.

Высокие ставки душат экономику – особенно в спад.

Обратная сторона монетарной медали: чрезмерно высокая ключевая ставка способна сама по себе создать проблемы с ценами и развитием. Когда кредиты дорогие, предприятия режут инвестиции, откладывают запуск новых производств – в будущем это грозит дефицитом предложения и, как ни парадоксально, может поддерживать инфляцию. Одновременно население, видя двузначные проценты по вкладам, не верит, что инфляция пойдёт на убыль, и предпочитает тратить сейчас, формируя инфляционные ожидания. Эксперты отмечают, что рекордные ставки по депозитам подогревают ожидания роста цен, а бизнес перекладывает растущие процентные издержки на покупателей. То есть чрезмерно жёсткая политика способна разгонять инфляцию, вместо того чтобы её остудить. Уже не говоря о том, что производство и потребление тормозятся: индексы цен производителей стоят на месте, склады заполнены непроданными товарами, предприятия переводят работников на неполный день из-за отсутствия спроса. Министерство экономического развития прямо предупреждает: кредитно-денежные условия сейчас втрое жёстче, чем в начале года, и это чревато охлаждением экономики. В условиях спада такая ситуация вредна – зачем усугублять проблему? Умеренное смягчение стимулирует бизнес брать кредиты и развиваться, а граждан – делать крупные покупки. Спрос оживится, предприятия смогут нарастить выпуск. А при разумном контроле за денежной массой это не вызовет “перегрева” цен, поскольку расширение предложения товаров будет поспевать за восстановлением спроса.

Аргументы за высокую ставку и сохранение умеренно высокой инфляции

Умеренная инфляция выгодна бюджету и росту ВВП.

Забавно, но факт: государству зачастую нужна определённая инфляция. Совсем низкий рост цен (близкий к нулю) – это стагнация экономики и выпадение доходов казны. А вот умеренно высокая инфляция – скажем, в районе
–8% – может сыграть на руку бюджету. Во-первых, рост номинального ВВП ускоряется, даже если реальные объёмы растут слабо. Это означает больше собираемых налогов в текущих ценах.

Во-вторых, инфляция частично выступает как “скрытый налог”: она обесценивает госдолг и обязательства государства в фиксированной сумме. Экономисты называют эффектом “soft default” («мягкий дефолт») ситуацию, когда государство формально исполняет свои долговые обязательства, но при этом за счёт инфляции фактическая нагрузка на бюджет и реальная ценность выплат уменьшается.

Проще говоря, если цены и зарплаты выросли, то, например, 1 рубль налогов в бюджет теперь приходится на меньший объём реальных товаров, чем раньше. Налоговые поступления в реальном выражении растут вместе с инфляцией, помогая снизить будущий бюджетный дефицит.

Конечно, тут важно не перестараться: гиперинфляция разрушительна и для экономики, и для финансирования госрасходов. Но умеренная инфляция (не двузначная) часто помогает правительству решать фискальные задачи. Не случайно в мире долгие годы целевые ориентиры центральных банков не равны нулю, а устанавливаются около 2–4% – небольшое постоянное подорожание смазывает «экономические шестерёнки», упрощая обслуживание долга и стимулируя деловую активность. В российских условиях 2025 года, с её растущими бюджетными расходами, инфляция чуть выше целевого уровня может сыграть позитивную роль – позволить собрать больше налогов и профинансировать приоритетные программы (при этом не обесценив рубль до опасного уровня).

Текущая высокая ставка – это плата за риски, а не только за инфляцию.

Нельзя забывать, что значительная часть причины, по которой ЦБ держал ставку такой высокой, – внешние и геополитические риски. Санкции, геополитическая неопределённость, волатильность курса рубля – всё это требовало от регулятора повышенной ставки, своего рода страхового барьера. Фактически в ставке заложена солидная премия за риск: за риск оттока капитала, за риск ослабления рубля, за риск внешних шоков. Но по мере снижения геополитической напряжённости эти риски будут уменьшаться. Сам Центробанк признаёт: улучшение внешних условий в случае разрядки геополитики окажет дезинфляционное влияние.

Проще говоря, если завтра ослабят санкции или утихнет международная турбулентность, то и давление на цены у нас снизится – а значит, держать ставку “запредельно высокой” больше не потребуется. Уже сейчас базовый прогноз регулятора на ближайшие годы предполагает постепенное угасание проинфляционных факторов и возвращение ставки к нейтральному уровню (около 7–8%) к 2027 году. Значит, тренд на понижение ставки – вопрос времени. Чем скорее снизятся внеэкономические риски, тем смелее Центробанк сможет смягчать политику без угрозы для цен и курса рубля. Пока же правительство старается со своей стороны минимизировать бюджетные дисбалансы и тем самым тоже готовит почву для более низкой ставки

Примеры: снижение ставки без всплеска цен. А можно ли снижать ставку не разгоняя инфляцию?

Возможность снижения учетной ставки и сохранение низкой инфляции достижима, что подтверждается, посмотрев на международный опыт. Не раз бывало, что центральные банки уменьшали ставки, а инфляция при этом оставалась под контролем – либо изначально была низкой, либо продолжила замедляться. Вот несколько характерных случаев:


США, 2019 год. Федеральная резервная система неожиданно перешла к снижению ставки – с ~2,5% до ~1,75% за год – несмотря на то, что рецессии не было. Эти превентивные «страховочные» смягчения политики не вызвали в Америке никакого ценового взрыва. Инфляция тогда держалась даже ниже целевых 2%, и ФРС как раз хотела её слегка разогнать, а не подавить. В итоге, снизив ставку, США поддержали экономический рост, а годовая инфляция осталась в пределах 1,8–2% – то есть цены росли умеренно, не ускорившись из-за действий регулятора.

Бразилия, 2017–2019 годы. Ещё более показательный пример: Банк Бразилии за короткое время решительно опустил ключевую ставку с двузначных значений до исторического минимума 6,5–7%. Это произошло на фоне того, что инфляция в стране стремительно снизилась после затяжной рецессии. В 2017 году бразильская инфляция упала до 2,8% – ниже официального целевого диапазона 4,5% ±1,5%. И даже на фоне такого радикального смягчения ДКП цены оставались покорными: их рост весь 2017 год был ниже нижней границы цели, во многом из-за слабого спроса и рекордного урожая. Центральный банк Бразилии тогда с конца 2016 по 2018 год снизил ставку с 14% до 6,5%, и лишь к 2019-му инфляция вернулась к ~4%, то есть строго в цель. Никакого “разноса” цен не случилось – напротив, дешёвые деньги помогли экономике оправиться от кризиса, а инфляция осталась умеренной.

Турция, начало 2010-х. Хотя современная Турция ассоциируется с очень высокой инфляцией, так было не всегда. В первой половине 2010-х турецкий ЦБ проводил довольно мягкую политику по указанию руководства страны – ставки там держались ниже, чем рекомендовала классическая наука, ради стимулирования роста. И несколько лет это не приводило к гиперинфляции. Инфляция в Турции с 2010 по 2015 год колебалась в основном в пределах 6–9% годовых. К примеру, в 2010-м цены выросли лишь на 6,4% – вполне приемлемый уровень. Да, впоследствии, ближе к концу десятилетия, инфляция ускорилась двузначно (и в 2022-м вовсе вышла из-под контроля). Но там сыграли роль и политические решения, и обвал лиры. А в начале 2010-х смягчение ставки не обернулось скачком цен: экономика Турции росла бурно (по 8–11% в год), а инфляция оставалась относительно умеренной. Этот кейс показывает, что многое зависит от сопровождающих условий – если одновременно растёт производство и укрепляется доверие к нацвалюте, то даже низкие ставки могут уживаться с приемлемой инфляцией.

Вывод: аккуратное снижение – шаг вперёд, а не назад

Российской экономике сейчас нужен толчок для роста, а бизнес и граждане – передышка от дорогих кредитов. Разумное ослабление денежно-кредитной политики возможно и необходимо, тем более что инфляция перестала бить рекорды и в промышленности наметилась даже дефляция. Главное – делать всё постепенно и продуманно: снизить ставку сначала до «нейтрально-стимулирующих» уровней, наблюдать за реакцией рынка. Монетаристы указывают, что прямая связь между ставкой и инфляцией далеко не механическая. Если добавочная ликвидность уходит в инвестиции и расширяет предложение товаров, то цены не ускорятся. Если у населения и бизнеса сформированы уверенные ожидания умеренной инфляции, то снижение ставки их не “раскрутит”. Наконец, если регулятор действует в унисон с правительством (которое не отпускает бюджет в необеспеченное плавание), то риски для макростабильности минимальны.

Опыт других стран и наша собственная логика подсказывают: не всякое смягчение ведёт к всплеску цен. Понижая ставку с нынешних высоких уровней, Банк России не совершит экономического преступления – напротив, он даст шанс экономике вырасти из стагнации. Да, делать это нужно осторожно, с оглядкой на инфляционные ориентиры. Но бояться самого факта снижения не стоит. Инфляция – важно, однако она не единственный показатель здоровья экономики. Куда хуже, если, борясь с ценами, задушить деловую активность и лишить страну развития. В 2025 году перед нами стоит задача вернуться к росту без потери контроля над ценами. И аккуратное снижение ключевой ставки – как раз тот инструмент, который при грамотном применении поможет достигнуть этой цели, не разгоняя инфляцию, а поддерживая и рубль, и производства, и доходы граждан одновременно.

Ключевую ставку можно и нужно снижать, когда для этого созрели условия. И сейчас такие условия постепенно появляются – инфляция берётся под узду, экономика остыла сверх меры, внешние угрозы понемногу проясняются. Значит, пора действовать. Умеренное смягчение политики не враг, а союзник нашей экономики – позволяющий ей подняться на ноги, не отпуская при этом цены в свободный полёт. Главное – сохранять баланс и не впадать в крайности, тогда выиграют все: и бизнес, и граждане, и государство. Ведь низкая ставка, как мы выяснили, совсем не обязательно означает высокую инфляцию. Это лишь инструмент, и в умелых руках он принесёт больше плюсов, чем минусов.
СНИЖАНИЕ КЛЮЧЕВОЙ СТАВКИ В БОРЬБЕ ЗА КОНТРОЛЬ НАД ИНФЛЯЦИЕЙ: АРГУМЕНТЫ ЗА И ПРОТИВ

Идеальный шторм для рубля: почему девальвация становится единственным выходом

Позитивная динамика российского рынка, наблюдавшаяся на протяжении дня, сменилась спадом к вечеру. Причиной стало обострение геополитики: Дональд Трамп выступил с призывом к странам ЕС полностью прекратить закупки российской нефти, в то время как сами европейские страны пытались оказать на него давление для введения ещё более жёстких антироссийских санкций.

Дополнительное давление оказало начало обсуждения продления на полгода персональных санкций против России, срок которых истекает 15 сентября. Пока консенсуса по этому вопросу нет.

Нефтяные котировки проседают на сообщениях о том, что ОПЕК+ все-таки рассмотрит вопрос об очередном увеличение добычи, тогда как недавно говорили о том, что картель возьмет паузу. Конкретика по данному вопросу должна поступить в ближайшее воскресенье.

Из позитивного: поддержку рынку продолжают оказывать полученные данные по динамике потребительских цен. Вновь зафиксировано снижение (дефляция), которое составило 0,08% после роста на 0,02% с 19 по 25 августа. По оценке Минэкономразвития, годовая инфляция снизилась до 8,28% по сравнению с 8,43% неделей ранее.

Индекс государственных облигаций RGBI подрос на 1%, достигнув отметки 121,05 пункта, что является максимальным значением за последние две недели. Рост спроса на ОФЗ связан с статистическими данными, указавшими на возобновление дефляции на недельном интервале и существенное замедление годовой инфляции.

МосБиржа продолжает консолидироваться в рамках широкого ценового коридора. Протестированный уровень поддержки 2850 пунктов подтвердил свою силу. При этом на дневных графиках сохраняется восходящий тренд, что позволяет рассматривать сценарий с возобновлением роста и тестированием уровня 3000 пунктов.

Решительное снижение ставки ЦБ может стать спекулятивным катализатором роста. Однако без мирного урегулирования конфликта вся эта волатильность — лишь «идеальный шторм», бушующий в пользу краткосрочных игроков.

Если вы не ожидаете перемирия до конца года, то акции нельзя назвать дешёвыми. Военные действия и санкции будут и дальше истощать бюджет, и единственным способом решить эту проблему, по сути, остаётся девальвация. Поэтому валютные инструменты всем нам в помощь.

Из корпоративных новостей:

Русал
#RUAL планирует построить 3 ЦОДа, один в Иркутской области уже согласован, инвестиции в него составят 30 млрд руб

Ozon ожидает, что процедура регистрации МКПАО «Озон» завершится в октябре 2025 года

Ростелеком
#RTKM IT-разработчик Базис (принадлежит дочке Ростелекома РТК-ЦОД) планирует провести IPO осенью-зимой 2025

Роснефть
#ROSN и Китай подписали соглашение о доппоставке 2,5 млн т нефти в год через Казахстан

Новатэк
#NVTK начал отгрузки СПГ с проекта Арктик СПГ - 2, первое судно уже зашло в Китай

СПБ Биржа
#SPBE с 12 сентября снижает требования к free float с 10% до 5% для включения акций во второй котировальный список

Газпром
#GAZP планирует в период с 2025 по 2029 год обустроить Южно-Киринское месторождение проекта Сахалин-3

Мосбиржа возобновляет торги обыкновенными акциями Эталон с 8 сентября 2025 года

• Лидеры: Озон Фарма
#OZPH (+1,74%), Сургутнефтегаз #SNGSP (+1,17%), Эн+ #ENPG (+1,07%).

• Аутсайдеры: ВК
#VKCO (-2%), Фикс Прайс #FIXR (-1,63%), РусАгро #RAGR (-1,58%), Селигдар #SELG (-1,58%).

05.09.2025 - пятница

• Восточный экономический форум (ВЭФ). День 3. Выступление президента России Владимира Путина на пленарном заседании

Наш телеграм канал

✅️ Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные посты.

#акции #аналитика #новости #фондовый_рынок #обзор_рынка #новичкам #трейдинг #инвестор #инвестиции

'Не является инвестиционной рекомендацией

Идеальный шторм для рубля: почему девальвация становится единственным выходом

ГТЛК профинансирует поставку 50 самолетов «Байкал» для альянса «Аэрохимфлот»

ГТЛК в рамках ВЭФ-2025 заключила договоры поставки и лизинга на 50 новых легкомоторных самолетов «Байкал». Для финансирования сделки планируется привлечь средства ФНБ.

Поставщиком воздушных судов выступит Уральский завод гражданской авиации (УЗГА). Все самолеты будут переданы в лизинг на льготных условиях авиакомпаниям, входящим в состав альянса независимых эксплуатантов «Аэрохимфлот» в 2027-2030 гг.

«Повышение транспортной доступности дальневосточного региона является приоритетом ГТЛК. Мы давно сотрудничаем с регионом, достигнуты весомые результаты - расширяется маршрутная сеть, повышается безопасность и качество авиауслуг. Нам, как институту развития, важно видеть, что и государство, и бизнес вместе работают над усилением технологического суверенитета нашей страны, спрос на продукцию отечественного авиастроения растет с каждым годом. Серийный заказ обеспечит долгосрочную загрузку авиастроителей, будет способствовать развитию высокотехнологичных компетенций. Решаются серьезные задачи, которые сейчас в приоритете для российской промышленности, для регионального транспортного развития», – прокомментировал генеральный директор ГТЛК Михаил Парнев.

Самолеты «Байкал», в частности, планируется использовать для выполнения лесоавиационных, авиационно-химических и транспортно-связных работ, аэрофотосъемки в Сибирском и Дальневосточном федеральных округах, а также в Краснодарском крае.


#гтлк #транспорт #лизинг #облигации


ГТЛК профинансирует поставку 50 самолетов «Байкал» для альянса «Аэрохимфлот»

Хрупкое равновесие: почему даже хорошие новости не гарантируют роста

Российские фондовые индексы продемонстрировали восстановление в среду, прервав двухдневную серию падений на фоне сохраняющейся высокой волатильности. По итогам основных торгов индекс МосБиржи прибавил 0,78%, достигнув уровня 2867,55 пункта, а индекс РТС вырос на 0,46% до 1117,32 пункта.

Инвесторы пытаются найти хоть какие-то признаки оптимизма на фоне откровенно слабого отчетного сезона и нарастающего спада в экономике. Возврат к дефляции вернул оптимизм к резкому шагу ЦБ в вопросе ключевой ставки.

По данным Росстата, за неделю с 26 августа по 1 сентября цены снизились на 0,08%, против роста инфляции на 0,02% неделей ранее. Всего с начала года ИПЦ вырос на 4,1%. По оценкам Минэкономразвития, в годовом выражении инфляция замедлилась с 8,43% до 8,28%.

По ожиданиям аналитиков, 12 сентября Банк России может принять решение о снижении ключевой ставки на 200 базисных пунктов. Это приведет к падению процентов по банковским вкладам, сделав долговые инструменты более привлекательными для инвесторов. На акции позитивный эффект будет не долгим, так как они по-прежнему проигрывают в уровне риска и потенциальной дивидендной доходности.

Позитивным моментом также выступает пересмотр аналитиками прогноз по снижению средней ключевой ставке: с 19,3% до 19% в этом году, 13,8% до 13,2% — в следующем. Ожидания по росту ВВП тоже пересмотрены вниз — с 1,4% до 1,2% в этом году. По инфляции на конец года — с 6,8% до 6,4%.

Что дальше: Официальный визит Путина в Китай завершен. Президент отправляется во Владивосток для участия в ВЭФ. Президент РФ выступит на пленарной сессии форума 5 сентября в 6 утра по Москве.

• Спецпредставитель Америки Стив Уиткофф прибыл в Париж на фоне предстоящей сегодня встречи по Украине так называемой «коалиции желающих».

• Трамп в свою очередь, во время пресс-конференции с президентом Польши Навроцким заявил, что планирует в ближайшее время созвониться с Путиным. Плюс к этому, он анонсировал разговор с Зеленским. Легкие сподвижки в переговорном процессе уменьшили в моменте риск эскалации, но не более.

Из негативного: ОПЕК+ на воскресной встрече рассмотрит вопрос увеличения добычи, — источники Reuters. Это может снизить цену на топливо. Бюджет в сентябре и без того рискует недополучить 21 млрд рублей нефтегазовых доходов, сообщает Минфин.

Технический анализ указывает на формирование потенциальной разворотной модели, подтверждением чему послужил успешный тест линии тренда в качестве поддержки. Снижение рисков, связанных с вторичными санкциями, на фоне ожиданий снижения ключевой ставки может спровоцировать рост спекулятивного интереса. Однако чудес от решения по ставке ожидать не стоит.

Следует учитывать, что геополитическая обстановка остается ключевым фактором неопределенности, способным в любой момент нарушить текущий баланс. Решение — рискнуть или остаться в надежных активах — каждый принимает сам.

Из корпоративных новостей:

ВИ.ру
#VSEH акционеры одобрили дивиденды за 1п 2025г в размере 1 руб/акция (ДД 1,3%), отсечка - 12 сентября

ФосАгро
#PHOR цены на азотные, фосфорные и смешанные удобрения в августе продолжили расти, обновив максимумы с 2022 года

Ozon
#OZON планирует построить к 2027 году новый логистический центр в Якутске

Аэрофлот
#AFLT за 8 месяцев 2025г на 33% увеличила пассажиропоток на рейсах между Россией и Китаем

• Лидеры: РусГидро
#HYDR (+3,1%), ТМК #TRMK (+2,12%), Сегежа #SGZH (+1,5%), ММК #MAGN (+1,33%).

• Аутсайдеры: Whoosh
#WUSH (-3,36%), Ростелеком #RTKM (-1,8%), Позитив #POSI (-1,75%), Фикс Прайс #FIXR (-1,75%).

04.09.2025 - четверг

• Восточный экономический форум (ВЭФ). День 2
• Мосбиржа начнет торги мини-фьючерсами на акции Полюса

Наш телеграм канал

✅️ Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты.

#акции #обзор #отчет #аналитика #новости #инвестор #инвестиции #фондовый_рынок #обучение #трейдинг

'Не является инвестиционной рекомендацией

Хрупкое равновесие: почему даже хорошие новости не гарантируют роста

Индекс МосБиржи упал к августовским минимумам. Что спасло индекс от большего обвала?

Российский фондовый рынок продолжил коррекцию: индекс МосБиржи снизился до отметок, наблюдавшихся в начале августа. Негативный вклад внесли комментарии зампреда Банка России Алексея Заботкина, указавшего на риски ускорения инфляции и роста бюджетных расходов в случае преждевременного смягчения ДКП. Это заявление снизило аппетиты инвесторов в отношении рисковых активов.

По итогам основной сессии индекс Мосбиржи снизился на 1,48% до 2844,1 пункта, долларовый индекс РТС - на 1,71% до 1111,46 пункта.

Повышенный оптимизм, вызванный ожиданиями резкого снижения ключевой ставки до 16% на предстоящем заседании ЦБ, был нивелирован подобными заявлениями представителей регулятора. На этом фоне главные должники индекса ушли в коррекцию.

Коррекции не удалось избежать и по факту встречи России и Китая. Рынок получил то, что было анонсировано заранее, что не могло не привести к общему разочарованию. По итогу, был подписан меморандум о строительстве "Силы Сибири-2", а также договорились об увеличении поставок по действующему газопроводу "Сила Сибири" и строящемуся "Дальневосточному маршруту". Реализация проекта потребует значительных капитальных вложений, отдача от которых наступит нескоро. Будущие дивиденды Газпрома стали еще дальше от тех, кто их продолжал ждать.

📍 Опасения не подтвердились: На вечернем брифинге Трамп заявил, что узнал "интересные вещи" о конфликте на Украине, в ближайшие дни они станут известны. Также Трамп заявил, что пока не собирается снижать действующие в отношении Индии импортные пошлины в 50%, в т.ч. за покупку российской нефти.

Однако, индекс МосБиржи отскочил от минимумов, так как опасения инвесторов по поводу новых санкций не оправдались — никаких конкретных жестких мер объявлено не было.

Сдерживающим фактором от глубокой коррекции выступают цены на нефть Brent , которые впервые за два месяца пробили уровень в $69 за баррель. На рынке доминируют бычье настроение на фоне ожиданий, что ОПЕК+ сохранит текущие объемы добычи, а также усиления геополитических рисков, связанных с Украиной, которые несут угрозу перебоев поставок нефти.

Техническая картина выглядит слабой: две подряд падающие свечи и закрытие ниже линии тренда не вызывают желания покупать. Анонсированное на сегодня выступление Трампа и данные по инфляции могут усилить волатильность.

Покупать в такой неопределенности, при всех известных рисках, — неразумно. Лучше дождаться либо позитивных новостей, либо при попытке слома нисходящего движения индекса.

📍 Из корпоративных новостей:

Озон Фарма $OZPH увеличила free-float до 14% после SPO

Новабев $BELU СД рекомендовал дивиденды в размере ₽20 на акцию. Доходность по текущим ценам — 4,4%. Последний день покупки под дивиденды — 16 октября.

Новатэк $NVTK шестой танкер СПГ загружает груз с российского Арктик СПГ- 2

Инарктика $AQUA завершила сезон зарыбления с историческим рекордом - выпустив в садки 10,7 млн мальков

Мосбиржа $MOEX допусти еще 98 российских акций к торгам на дополнительных сессиях

ТМК акции растут на фоне подписания меморандума между Газпромом и Китаем о строительстве "Силы Сибири-2"

Абрау-Дюрсо $ABRD начнёт выпускать мороженное со вкусом игристого

Т-Технологии $T создает в своей структуре бюро кредитных историй

МГКЛ $MGKL купила инвестиционную платформу "Ресейл Маркет"

• Лидеры: ТМК $TRMK (+4,83%), Полюс $PLZL (+0,9%).

• Аутсайдеры: Русал $RUAL (-4,26%), Ростелеком $RTKMP (-4,04%), Позитив $POSI (-3,9%).

03.09.2025 - среда

• Восточный экономический форум (ВЭФ). День 1
• Индекс потребительских цен (инфляция) в РФ (19:00 мск)

Наш телеграм канал

✅️ Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные посты.

#акции #обзор #аналитика #инвестор #инвестиции #фондовый_рынок #обзор_рынка #новости #обучение #новичкам

'Не является инвестиционной рекомендацией

Индекс МосБиржи упал к августовским минимумам. Что спасло индекс от большего обвала?

Ожидания от следующей недели по рынку. К чему готовиться инвестору

Всю прошлую неделю рынок торговался в узком боковике под влиянием отсутствия прогресса и конкретики по поводу встречи президентов РФ и Украины по урегулированию военного конфликта. Украина затягивает переговорный процесс, главный нерешенный вопрос – территориальный. Киев не готов признавать за Россией регионы, вошедшие в её состав.

Однако, позитивный рыночный настрой сохраняется на фоне предстоящего визита президента России Владимира Путина в Китай. В рамках визита запланировано:

• Участие в военном параде, посвящённом 80-й годовщине Победы во Второй мировой войне.
• Участие в саммите ШОС в Тяньцзине (31 августа – 1 сентября).
• Ряд двусторонних встреч с руководителями других государств. Саммит ШОС посетят в общей сложности более 20 глав государств, включая Индию.

Основные надежды рынка связаны с Газпромом поскольку ожидается заключение соглашений с китайской корпорацией CNPC. Также пройдёт трехсторонняя встреча лидеров России, Китая и Монголии. Напомним, что именно через Монголию планировали провести трубопровод «Северный поток-2». На фоне предстоящих договорённостей спекулятивным оптимизмом наполняются акции Новатэк и Роснефть.

После завершения визита в КНР президент Путин направится во Владивосток, где пробудет 4 и 5 сентября. Там пройдет Восточный экономический форум (ВЭФ) с 3 по 6 сентября на площадке кампуса Дальневосточного федерального университета. Все эти события будут спекулятивно удерживать рынок от коррекций, но для похода индекса МосБиржи выше 2950 пунктов нужна будет конкретика.

Возвращение инфляции: по данным Росстата, инфляция в России за неделю с 19 по 25 августа составила 0,02% после пяти недель дефляции. Как отмечается в обзоре Минэкономразвития на основе данных Росстата, в годовом выражении инфляция на 25 августа замедлилась до 8,43% после 8,46% неделей ранее.

До заседания ЦБ по ключевой ставке осталось 9 торговых сессий, а значит все сильнее фокус внимания будет смещаться на это событие. Потенциально такие бумаги, как Совкомбанк, Европлан, ВУШ, Делимобиль, Самолет, Система, Сегежа, Мечел и многие другие погрязшие в долговых обязательствах компании вполне могут показать динамику лучше рынка.

Спекулятивно у нас открывается возможность на отсутствии геополитического негатива в отдельных историях хорошо заработать, но для уверенного долгосрочно тренда на рост рынка это будет недостаточно. Без окончания военного конфликта и снижения ключевой ставки в район 12%-14% это все больше видится полем игры для спекулянтов. Инвестору же, пока рано выходить из инструментов долгового рынка.

Из корпоративных новостей:

РусАгро год к году выручка за шесть месяцев по МСФО выросла на 21%, а скорректированная EBITDA — на 22%

Мать и дитя в январе — июне выручка по МСФО увеличилась на 22%, а EBITDA — на 15% год к году — компания.

Сегежа в первом полугодии выручка по МСФО упала на 8%, чистый убыток — 22 млрд ₽ против минус 11 млрд ₽ годом ранее

Лукойл по итогам шести месяцев выручка по МСФО сократилась на 17% в годовом выражении, чистая прибыль — на 51%. СД изъявляет желание погасить до 76 млн квазиказначейских акций компании

Самолет выручка по МСФО по итогам шести месяцев осталась на уровне прошлого года, чистая прибыль сократилась на 61%

• Лидеры: Самолет $SMLT (+2,82%), Лукойл $LKOH (+2,46%), СПБ Биржа $SPBE (+2,1%), Газпром $GAZP (+1,6%).

• Аутсайдеры: Селигдар $SELG (-4,48%), Озон Фарма $OZPH (-4,12%), Сегежа $SGZH (-4,1%).

01.09.2025 - понедельник

• $VSEH - ВсеИнструменты.ру собрание акционеров по дивидендам за 1 полугодие 2025 года (рекомендация - 1 руб./акция, текущая дивдоходность 1,26%)
• $OZON - Озон собрание акционеров по вопросу редомициляции
• $MOEX - МосБиржа объемы торгов за август
• $MGKL - МГКЛ вступает в силу новый закон, ужесточение по ломбардам

Наш телеграм канал

✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.

#акции #новости #мегановости #инвестор #инвестиции #фондовый_рынок #аналитика #трейдинг #новичкам #обучение

'Не является инвестиционной рекомендацией

Ожидания от следующей недели по рынку. К чему готовиться инвестору