Поиск
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.12870
Капитализация: 12.3 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.72
▫️ P/BV - 0.44
▫️ P/S - 0.14
▫️ ROE - 25.9%
▫️ ND/EBITDA - 0.03
▫️ EV/EBITDA - 0.73
▫️ Акт/Обяз - 1.45
Что нравится:
▫️ рост выручки на 12.7% г/г (17.4 → 19.6 млрд);
▫️ чистый долг снизился на 44.1% к/к (1 → 0.6 млрд). ND/EBITDA улучшился с 0.07 до 0.03;
▫️ нетто фин расход снизился на 21% к/к (188 → 148 млрд);
▫️ чистая прибыль 0.6 млрд против убытка -0.3 млрд во 2 кв 2025.
Что не нравится:
▫️ отрицательный FCF уменьшился еще в 3 раза г/г (-0.9 → -2.7 млрд);
▫️ слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум между РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Прогноз на сайте Доход отсутствует.
Мой итог:
Полезный отпуск снизился на 1.9% г/г (7.57 → 7.42 млрд кВт*ч). Уровень потерь в 5.26% является одним из самых низких значений во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +17.4% г/г (2179 → 2559 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15% (16.1 → 18.5);
▫️ технологическое присоединение +52.8% (0.27 → 0.41).
За полгода выручка увеличилась на 17.3% г/г (38.2 → 44.8 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В квартале была заработана прибыль (против убытка в прошлом году) за счет улучшения операционной рентабельности с -1.2 до 5%, снижения нетто фин расхода (311 → 148 млн) и уменьшения эф. ставки налога на прибыль (29.9% vs 47.7% во 2 кв 2025).
FCF еще больше ушел в отрицательную зону на фоне такого же OCF (0.7 → -0.4 млрд) и роста кап. затрат (+50.4% г/г, 1.6 → 2.3 млрд).
Долговая нагрузка снижается и ND/EBITDA все ближе к 0. В контексте долга есть одна новость, но о ней чуть ниже.
В соответствии с последней версией ИПР за 2026 год планируется заработать 4.9 млрд. По МСФО за полугодие план выполнен на 77%. То ли компания подошла к прогнозу очень осторожно, то ли в конце года ожидаются различные списания, обесценивания и т.п. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.52. Дивиденд по ИПР получается 0.0179 руб (ДД 13.9% от текущей цены).
И вот, с одной стороны, компания не в первый раз закладывает в ИПР сумму на дивиденды, а потом их не выплачивает. А с другой стороны, недавно была новость, что Россети Северо-Запад объявила аукцион на привлечение возобновляемой кредитной линии на 2 млрд на срок 5 лет под ставку "КС + 5%". Среди целей получения линии финансирование расходов, рефинансирование задолженности и, что особенно интересно, выплата дивидендов. Итоги аукциона будут подведены 28.09.2026.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на 2026 год, то Россети Северо-Запад нормальная, но не топовая история (где-то на уровне Центр и Приволжья и Волги, но только у этих двух положительный FCF). При этом есть серьезный риск очередной невыплаты дивидендов.
Но здесь есть "ковбойская" идея состоящая из двух факторов: компания должна начать выплачивать дивиденды и планы на прибыль в 2027 хотя бы близки к реальности (30.5 млрд vs 4.9 млрд в 2026). Если все действительно так сложится, то от текущей цены "рисуется" фантастическая дивидендная доходность в 89%. Такой расклад точно приведет к значительной переоценке акций Северо-Запада. И первым звоночком может быть получение кредитной линии.
Акций компании нет в портфеле, но слежу за развитием ситуации.
Прогнозная справедливая стоимость - 0.179 руб (с расчетом на выплату дивидендов).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON в понедельник обвалились на 21,4% после атак дронов на склады компании в Самарской и Оренбургской областях в ночь на 22 августа и в Краснодаре, Махачкале, Адыгейске и Невинномысске в ночь на 24 августа; Мосбиржа $MOEX из-за обвала запускала по бумаге дискретный аукцион.
На этом фоне индекс Мосбиржи снизился на 3%, до 2071,2 пункта, а РТС — на 3,4%, до 783,4 пункта; АФК Система $AFKS, владеющая 31,8% Ozon, потеряла 11%, просели также ВК $VKCO на 7,9% и Совкомбанк $SVCB на 5,8%.
Аналогичные атаки на склады маркетплейса уже вызывали резкие движения его акций 18, 22 и 31 июля.
Повторяющиеся атаки на логистику превращают уязвимость складов Ozon в фактор риска для всего рынка, а не только для одной компании.
СберЛизинг поставит в Нижний Новгород 122 единицы коммунальной и дорожно-строительной техники
СберЛизинг заключил контракт на поставку 122 единиц современной специализированной коммунальной техники для нужд Нижнего Новгорода с привлечением финансирования от ДОМ.РФ. Стоимость сделки составила 1 291 млн рублей.
В июле 2026 года состоялся аукцион по приобретению техники для города. СберЛизинг предложил поставку техники с привлечением льготного лизинга по программе ДОМ.РФ, что значительно снижает нагрузку на городской бюджет. Поставщиком выступит ООО «Меркатор Холдинг» – ключевой партнёр СберЛизинга.
Новая техника предназначена для повышения уровня благоустройства города, особенно в осенне-зимний период, когда комфорт на улицах во многом зависит от укомплектованности парка техники. В состав партии войдут модели уборочных и специализированных машин, в том числе снегоуборочная техника, коммунальные и вакуумные подметально-уборочные машины.
Юрий Шалабаев, глава города Нижнего Новгорода:
«Для муниципальных дорожных предприятий новые машины — это всегда необходимость и главное подспорье в качественном содержании территории города: как в периоды обильных снегопадов и залповых летних дождей, так и в повседневной работе. Мы планомерно начали проводить крупные закупки техники с 2020-2021 гг., увеличив парк муниципальной техники свыше чем на 400 единиц и планово продолжаем эту работу».
Диана Мустафина, директор Волго-Вятского регионального филиала АО «Сбербанк Лизинг»:
«СберЛизинг совместно со Сбером нацелены на содействие развитию комфортной городской среды.Программа льготного лизинга ДОМ.РФ даёт регионам реальные возможности обновлять парк техники на выгодных условиях. Мы рады стать партнёрами администрации Нижнего Новгорода в реализации этого важного для горожан проекта. Новая коммунальная техника повысит уровень чистоты улиц и надёжность дорожной инфраструктуры».
Вся техника будет передана основному муниципальному предприятию Нижнего Новгорода – МБУ «Ремонт и эксплуатация дорог».
Станислав Романченко, заместитель управляющего Нижегородским отделением Сбербанка:
«Сотрудничество с администрацией Нижнего Новгорода позволяет реализовывать значимые для города социальные и инфраструктурные проекты. Обновление парка спецтехники поможет повысить оперативность и качество уборки улиц, содержания дорог и благоустройства общественных пространств. Уверен, что эта работа сделает городскую среду более комфортной, безопасной и привлекательной для нижегородцев и гостей города».
Первичное размещение — это не всегда халява. Разбираем все риски и секреты
Инвестиции в облигации остаются классикой: этот инструмент используют как новички, так и опытные игроки. Участие в первичном размещении дает дополнительный доход, но только при условии, что инвестор понимает нюансы таких предложений и может отличить выгодное от заведомо проигрышного.
Зачем компании выпускают облигации? В первую очередь — чтобы занять деньги на комфортных для себя условиях. Банковский кредит часто оказывается дороже и менее гибким, а выпуск бумаг позволяет эмитенту самому задавать параметры: сумму, процентную ставку и сроки.
И это не единственный плюс. Первичное размещение создает информационный шум вокруг компании: о нем пишут СМИ, говорят эксперты, инвесторы начинают присматриваться к бизнесу. Часто это становится первым шагом перед более серьезным событием — выходом на IPO. Долговой рынок позволяет компании «показать себя» инвестиционному сообществу, и только затем выходить с акциями.
Какие бывают первичные размещения:
• Букбилдинг;
• Аукцион по ставке купона;
• Аукцион по цене размещения;
• Прямое размещение или режим Z0 (параметры выпуска фиксированы).
На российском рынке наиболее распространены букбилдинг и прямые размещения — особенно у эмитентов с более низкими рейтингами.
Как на этом можно заработать?
• Букбилдинг часто оказывается лучшим выбором для тех, кто хочет войти в облигации с хорошей доходностью до их появления на вторичке и при этом сохранить контроль. В ходе сбора заявок эмитент и организатор видят реальный спрос. Если интерес высокий, итоговая ставка купона может оказаться ниже первоначального диапазона, и вы зафиксируете доходность, более выгодную для эмитента (но не факт, что для вас).
Здесь важно помнить: если спрос окажется избыточным, ставку могут снизить, и ваша заявка с более высокой доходностью может не сработать. К тому же при высоком спросе вашу заявку могут удовлетворить не полностью — так работает аллокация.
• Аукцион по ставке купона подойдёт тем, кто не боится неопределённости и хочет жёстко зафиксировать свою ставку. Вы подаёте заявку с конкретной цифрой, и если она оказывается ниже ставки отсечения, установленной эмитентом, — бумага ваша. Риск в том, что если все подадут слишком низкие ставки, эмитент может удовлетворить их все, и тогда объём размещения сформирует буквально пара крупных игроков. Для розничного инвестора это означает, что шансы на получение бумаг могут стать минимальными.
• Аукцион по цене размещения встречается реже. Он может быть интересен, если вы уверены в эмитенте и хотите заранее зафиксировать цену покупки, зная, что ставка купона уже определена. Вы выбираете цену — выше или ниже номинала, — и если эмитент её принимает, сделка состоялась. Риск: если спрос низкий, эмитент может не утвердить вашу цену, и заявка останется неисполненной.
• Прямое размещение (режим Z0) — самый прозрачный вариант. Эмитент заранее фиксирует все параметры: купон, объём, цену, срок. Инвестор подаёт заявку, и она исполняется в тот же день (расчёты T+0). Если в первый день весь объём не раскупили, размещение продолжается — можно «докупать» бумаги на первичке, пока выпуск полностью не выберут или не истечёт установленный срок.
Как видите, универсального рецепта не существует — каждый формат имеет свои сильные стороны, и выбор зависит от вашей стратегии, готовности к риску и конкретной ситуации. В разных обстоятельствах выигрывает свой подход.
Покупая облигации, важно помнить: риск — неотъемлемая часть этого инструмента, и он растёт вместе с доходностью. От выбора эмитента зависит многое — вплоть до сохранности ваших средств. В условиях растущего числа дефолтов я настоятельно рекомендую прочитать мой пост, в котором разобраны ключевые моменты выбора надёжных заёмщиков.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?
На рынке начался отскок — дивидендные отсечки позади, участники сокращали плечи и закрывали шорты. Но называть это полноценным ростом пока рано: фундаментально почти ничего не изменилось, просто исчез тот самый навес продаж, который давил на рынок последние недели. Также вчера удалось достаточно успешно снять перепроданность — недельный RSI был на отметке 13,0, что ниже даже кризисных уровней октября 2008 (13,2) и февраля 2022 (15,2).
Дивиденды по всем прошедшим отсечкам составят более триллиона рублей. Половина уйдет государству, половина — на брокерские счета. По мере поступления этих средств рынок акций может получить временную поддержку. Но на этом позитив, пожалуй, исчерпывается — сегодня выходят данные по инфляционным ожиданиям, и здесь возможны сюрпризы.
Отскоку способствует и геополитический фон. МИД РФ подтвердил, что прорабатывается встреча Лаврова и Рубио в Маниле, куда глава МИД России отправится 21–23 июля. Плюс Financial Times сообщила о «коллапсе» поддержки новых санкций ЕС против России — страны устали от мер, бьющих по их собственным компаниям. В Брюсселе уже обсуждают три сценария, включая полный отказ от 21-го пакета.
Среди позитива — заявление хуситов о возможной блокировке проливов для судов Саудовской Аравии. Эскалация вокруг Ирана и США также нарастает, что держит нефтяные цены в тонусе. А российские НПЗ постепенно возвращаются к продажам топлива на биржу — в вопросе топливного кризиса замаячила надежда.
На долговом рынке — резкий рост цен ОФЗ после приостановки аукционов Минфином. Минфин и раньше отменял аукционы, чтобы снизить давление на длинные выпуски после ужесточения риторики ЦБ 19 июня. В прошлую среду попытался разместить флоатер, но аукцион не состоялся.
Что по ставке: Текущие цены уже закладывают сохранение ставки. При этом вероятность снижения выглядит выше вероятности повышения. Так что математическое ожидание от заседания ЦБ остается позитивным: нейтральный сценарий уже учтен, а более мягкий сигнал может дать импульс к продолжению восстановления.
Меня интересует не столько сам отскок, сколько устойчивый тренд. После столь затяжного падения одной причины для роста недостаточно — должно сработать комбо. Как и к падению, которое стало результатом идеального шторма.
Но не спешите записывать меня в ряды вечных оптимистов. Да, отскок случился, но я прекрасно понимаю, что это лишь техническая коррекция на фоне снятой перепроданности. Дальше все будет зависеть от двух привычных переменных — геополитики и риторики ЦБ. По сути, рынок живет от одного заседания к другому в надежде услышать нужные слова.
Показателен пример Китая, где два госфонда выкупили акции на $9 млрд, чтобы остановить падение после двухнедельного обвала. Это классический китайский сценарий: государство заходит ровно в том объеме, чтобы прервать негативную динамику. Нам до такого, увы, далеко.
Из корпоративных новостей:
Северсталь #CHMF опубликовала результаты за второй квартал: год к году продажи металлопродукции выросли на 9%. Выручка упала на 9%, EBITDA — на 38%, чистая прибыль — на 74%. Рентабельность составила 14%. Компания не выплатит дивиденды за второй квартал.
Банк ДОМ PФ #DOMRF по итогам первого полугодия: объём портфеля превысил 8 трлн ₽, с начала года заключены 93 новые сделки на 6 млн квадратных метров.
Газпром #GAZP в мае нарастил экспорт трубопроводного газа в Турцию на 6,6% г/г, до 1,27 млрд куб. м, сохранив долю в 34,9% от общего импорта Турции.
По итогам прошлого года Китай приобрел рекордные 9,799 миллиона тонн отечественного СПГ — на 18,3% больше, чем в 2024 году, и в 51 раз больше, чем в 2015 году.
• Лидеры: ЕвроТранс #EUTR (+101,8%), ЭсЭфАй #SFIN (+49%), Whoosh #WUSH (+22%), РусАгро #RAGR (+20%).
• Аутсайдеры: Озон #OZON (-5,75%), Циан #CNRU (-0,57%).
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
🖤Что банки говорят и что они на самом деле делают?
Есть две большие разницы, что банки говорят, и что они делают. Так было всегда, так происходит и сейчас.
«Банки» - это не просто термин-синоним кредитных организаций. Это уже собирательное слово для всех финансовых организаций и аффилированных с ними лиц, СМИ и блогеров, которые торгуют на рынке. Вся эта тусовка называется просто «банки». Это сленг рыночка. Не путайте, пожалуйста, со словарным определением.
🩶Что банки говорят? После оглашения ставки 14,25%, а это было 19 июня, банки резко перевернулись в своих прогнозах. Они перестали говорить о снижении ставки, а стали говорить о ее оставлении или повышении. Это стало одной из важных причин падения акций и облигаций.
Казалось бы, при такой риторике банки должны уходить во флоатеры, но они этого не делают.
🩶А что они делают?
Банки последние годы скупали у Минфина ОФЗ ПД. Они всегда давали на них повышенный спрос. Они и сейчас это делают. Смотрите:
1. 17 июня. Минфин разместил ОФЗ 26254 на 22,27 млрд руб при спросе 54,09 млрд руб.
2. 1 июля. Минфин разместил ОФЗ 26251 на 10,36 млрд руб при спросе 25,59 млрд руб.
3. 15 июля. Аукцион по размещению ОФЗ 29028 признан несостоявшимся.
Т.е. спрос на ПД у банков есть, а спроса на ПК у банков нет. Это значит, что банки не готовятся к повышению ключевой ставки. Они готовятся к ее снижению. Да, они говорят так, как будто надо покупать ПК, но сами покупают ПД.
🤍И я покупаю.
А вы?
Не смотрите, что говорит трейдер, смотрите что он делает. Поэтому подписывайтесь на мой канал. Я тут каждый день показываю, что делаю я, и что делают другие трейдеры, банки, власть и другие участники финансового рынка.
Справка для новичка:
1. ОФЗ 26ххх - это ОФЗ ПД. Больше похожи на акции.
2. ОФЗ 29ххх - это ОФЗ ПК. Больше похожи на вклады.
$IMOEX $RGBI $SU26254RMFS1 $SU26251RMFS7 $SU29028RMFS6
Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?
Вчерашний день выдался по-настоящему волатильным. Индекс МосБиржи сначала проваливался к 2117,5 пунктам, затем резко отскочил к 2200 и к вечеру даже закрепился выше этого уровня.
Однако техническая картина пока не дает поводов для оптимизма: многие активы, откатились к ценовым уровням, которые не видели с середины нулевых, и падать им есть куда.
Основной негатив исходит от стартовавшего саммита НАТО в Анкаре, где обсуждают новые поставки оружия Украине и милитаризацию Европы. Трамп пока ограничивается общими фразами, которые рынок уже не воспринимает всерьез. Все ждут его конкретной позиции — позитивным сигналом стало бы отправление посланников в Москву после саммита и скорый созвон с Путиным. От того, последуют ли ультиматумы или диалог, сейчас зависит очень многое.
Украина и Россия, похоже, входят в фазу принуждения к перемирию. Удары становятся жестче, и в ближайшие месяцы их будет только больше — обе стороны хотят к зиме выйти на сделку с позиции силы.
В Кремле прокомментировали наращивание военного потенциала Европы: Песков предупредил, что это потребует от России адекватного реагирования. Он также обратил внимание на то, что в ЕС постепенно приходит осознание: США больше не являются надежной гарантией безопасности для Европы.
Росстат опубликовал тревожные цифры: просроченная задолженность российского бизнеса достигла рекордных 7 трлн рублей. Речь идет как о банковских кредитах, так и о долгах перед поставщиками — данные приведены в докладе о социально-экономическом положении страны за январь–май 2026 года.
Общий объем обязательств компаний перевалил за 293 трлн рублей, что значительно выше ожидаемого ВВП страны на этот год (228 трлн). Высокая ключевая ставка не позволяет бизнесу эффективно обслуживать долги, а рефинансирование старых займов становится все более проблематичным.
В итоге многие компании попадают в замкнутый круг: берут новые кредиты, чтобы закрыть старые.
Минфин РФ 8 июля не будет проводить аукцион по размещению ОФЗ для стабилизации ситуации на рынке. Рынок облигаций отреагировал на это ростом, а наиболее длинные выпуски вышли в плюс. Я воспользовался моментом и добрал длинные ОФЗ с доходностью до 16,5%.
Из позитивного: стоит отметить второй день повышенных объемов торгов — 125,8 млрд рублей вчера против 124,6 млрд днем ранее. Это может сигнализировать о том, что дно рядом или как минимум интерес к рынку возвращается.
Нефтяной сектор выглядел лучше рынка, чему способствует обострение в Ормузском проливе после атак Ирана на танкеры. На этом фоне Минфин США с 7 июля отозвал лицензию на операции с иранской нефтью. Новые сделки теперь запрещены, а завершить уже заключенные контракты можно только до 17 июля.
По окончании основной торговой сессии рынок ждёт данные по инфляции. Прогнозы противоречивы: с одной стороны — сезонное удешевление продуктов и перенос тарифов, с другой — дорожающий бензин. Итог определит, пойдёт ли ЦБ на дальнейшее снижение ключевой ставки, или ужесточит позицию.
Из корпоративных новостей:
ЕвроТранс вновь допустил техдефолт по 20-му купону по облигациям БО-001Р-05 и 15-му купону по выпуску БО-001Р-07
Сбербанк 9 июля опубликует РПБУ за 1п 2026 года, 29 июля опубликует МСФО за 1п 2026 года
РУСАЛ приостановил производство кремния в Каменске-Уральском с 1 июня 2026 года
Промомед СД 9 июля обсудит создание юрлица в Узбекистане.
• Лидеры: Мечел-ап #MTLRP (+10,41%), Группа Позитив #POSI (+8,04%), Татнефть #TATN (+3,23%).
• Аутсайдеры: М.Видео #MVID (-7,44%), ЭсЭфАй #SFIN (-6,35%), МТС-Банк #MBNK (-4,23%).
08.07.2026 - среда
• #KRKNP закрытие реестра по дивидендам 309.63 руб
• #OZPH закрытие реестра по дивидендам 0.27 руб
• #MOEX последний день с дивидендом 19.57 руб
• #ROSN последний день с дивидендом 2,27 руб
• #SOFL последний день с дивидендом 0.18 руб
• #MTSS последний день с дивидендом 35 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?
В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.
На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.
Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.
Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).
Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.
На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.
По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.
Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.
Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.
Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.
Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.
• Лидеры: Промомед #PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)
• Аутсайдеры: Фармсинтез #LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)
01.07.2026 - среда
• #MRKU закрытие реестра по дивидендам 0.0612 руб
• #MRKC последний день с дивидендом 0.0385 руб
• #MRKV последний день с дивидендом 0.0212 руб.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
ЮГК. Отчет за 2025 по МСФО
Тикер: #UGLD
Текущая цена: 0.5655
Капитализация: 126 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
P/E - 7.86
P/BV - 2
P/S - 1.36
ROE - 25.4%
ND/EBITDA - 1.97
EV/EBITDA - 4.92
Акт/Обяз - 1.55
Что нравится:
✔️выручка выросла на 43.4% г/г (75.9 → 108.8 млрд);
✔️чистая прибыль увеличилась на 81.2% г/г (8.8 → 16 млрд).
Что не нравится:
✔️отрицательный FCF стал еще больше (-7.9 млрд против -2.2 млрд в 2024);
✔️увеличился чистый долг на 6.8% п/п (78.7 → 84 млрд). Но ND\EBITDA улучшился с 2.21 до 1.97;
✔️нетто фин расход вырос на 29.4% г/г (4.5 → 5.8 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
СД рекомендовал не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели по добыче золота по хабам (г/г в тоннах):
- Уральский -11.8% (3.4 → 3);
- Сибирский +25% (7.2 → 9).
Общая добыча золота выросла на 13.2%. Снижение объемов на Уральском хабе связано с устранением замечаний регулятора, а Сибирский хаб улучшил результаты за счет месторождения "Высокое" и выхода на проектную мощность третьей линии ЗИФ на АО "Коммунаровский рудник".
Рост выручки обусловлен как увеличением объемов реализованного золота (10.9 → 11.8 т), так и значительным ростом цен на золото. Несмотря на ухудшение операционной рентабельности с 23.8 до 20.4%, увеличение выручки, положительные курсовые разницы (+6.3 млрд vs -2.6 млрд в 2024) и уменьшение эффективной ставки налога на прибыль поспособствовали тому, что прибыль была близка к удвоению. С корректировкой на курсовой доход/расход прибыль до налогообложения снизилась на 11.1% г/г (13.4 → 11.9 млрд).
FCF еще глубже погрузился в отрицательную зону на фоне снижение OCF (-13.5% г/г, 23.6 → 20.4 млрд) и увеличение кап. затрат (+9.8% г/г, 25.7 → 28.3 млрд).
Чистый долг продолжает расти, но долговая нагрузка за счет увеличение EBITDA даже немного снизилась. Вообще, у ЮГК большая часть займов в иностранной валюте и это будет негативным фактором при ослаблении рубля, которое рано или поздно ожидается. Скорее всего, процентная нагрузка в ближайшее время у компании не снизится.
На 2026 год ЮГК планирует добыть 12.5-14 т золота. Если считать, что весь объем будет реализован и рентабельность сохранится, то по примерным подсчетам компания получит прибыль в 23 млрд. Это дает P/E 2026 = 5.36. По дивидендам пока непонятно.
В целом, с учетом хорошей операционки и с текущими ценами на золото ЮГК могла бы быть интересной для инвестора, но есть значительное НО. Значительное время компания находится в состоянии неопределенности в связи со сменой мажоритария.
Хронология примерно следующая:
- 03.07.2025 Генпрокуратура подала иск в суд на владельца ЮГК Константина Струкова с целью конфискации активов и обращения их в пользу государства в связи с тем, что были обнаружены акты коррупции и выводы доходов компании за границу;
- чуть позже суд удовлетворил иск и доля в 67.25% была передана Росимуществу, а 16.07.2025 было объявлено, что эта доля будет продана новому собственнику;
- была подана апелляция, но в октябре суд оставил в силе решение по иску;
- в марте 2026 наложили арест на средства ЮГК в размере 32.1 млрд, но его отменили через 11 дней;
- в этом же месяце суд отклонил еще одну апелляцию Струкова;
- с 18.05 по 10.06 было проведено три неудачных аукциона по продаже пакета ЮГК;
- в итоге 19.06.2026 успешно завершился четвертый аукцион, где победителем стало АО "БТС - Мост холдинг". Цена - 93.2 млрд.
"БТС - Мост холдинг" занимается различными инфраструктурными проектами, но добыча металлов бизнес для нее новый. Хорошо, что определились с владельцем, но пока непонятно какая политика будет по отношению к миноритариям. Будет ли оферта? Если да, то какие условия?
В общем, пока еще остаются вопросы, и это мешает рассматривать ЮГК как инвестиционный актив. А еще есть риск, что может прилететь windfall tax. Это тоже надо держать в голове.
Прогнозная справедливая стоимость - 0.72 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?
Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?
Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.
Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.
Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.
Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.
Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:
• Норникель #GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.
• Полюс #PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.
• ФосАгро #PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.
Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.
К негативным факторам:
• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).
• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.
Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.
Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.
Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.
Лидеры: ЮГК #UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).
• Аутсайдеры: Татнефть-ао #TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).
16.06.2026 - вторник
• #LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
• #HNFG — Операционные результаты за 5 месяцев 2026 года
• #MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
• #LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Итоги недели: Русгидро рухнуло, Мечел в убытке, а Сбер снова в прибыли
Короткая неделя перед праздниками. Казалось бы — рынок спит. Но нет. Дивидендные «отказники» не дремлют, а одна компания обвалилась почти на 9%.
1. «Дивидендный сезон» заканчивается: кто сказал «нет»
Список отказников на этой неделе короткий, но болезненный.
Мечел: дивидендов за 2025 год не будет.
Причина: убыток 78,6 млрд рублей по МСФО.
Комментарий: ожидаемо. Мечел — вечная история «вот-вот расплатится с долгами и начнет платить». Пока не начал.
Русгидро (ЭТО ВАЖНО): дивидендов не будет до 2029 года.
Что случилось: Кабмин направил всю прибыль компании на инвестпрограмму (свыше 1 трлн рублей до 2030 года).
Реакция рынка: акции Русгидро рухнули почти на 9% за неделю.
Комментарий: это серьезный негатив. Да, инвестпрограмма поддержит долгосрочный рост. Но сидеть без дивидендов до 2029 года — это больно. Инвесторы голосуют рублем.
2. СБЕР: продолжает штамповать прибыль
Пока другие страдают, Сбер просто делает отчет.
Результаты за 5 месяцев 2026 (РПБУ) в таблице.
Май отдельно:
Чистая прибыль: 169 млрд руб. (+20,5% г/г)
ROE: 22,1%
Чистый процентный доход: +34,1% (отличный рост)
Комментарий: Сбер продолжает радовать. Ключевой драйвер — снижение стоимости фондирования. Коэффициент «затраты/доход» ниже 30% — это уровень топ-менеджмента. Один из немногих островков стабильности.
3. Инфляция снова падает. Росстат порадовал: годовая инфляция в мае: 5,31%
В апреле было: 5,58%
В марте: 5,86%
В феврале: 5,91%
В январе: 6,00%
Комментарий: как сказал Путин, меры правительства и ЦБ начинают давать результат. Цель 4% по инфляции уже не выглядит фантастикой.
4. ЮГК: четвертая попытка продать активы
Росимущество объявило четвертый аукцион по продаже активов ЮГК (Южуралзолото).
Условия:
Формат: голландский аукцион (цена может снизиться на 50%)
Стартовая цена: 162 млрд руб.
Минимальная цена: 81 млрд руб.
Шаг понижения: 2% (3,2 млрд руб.)
Прием заявок: 11–18 июня
Результаты: 19 июня
Почему четвертый? Предыдущие три не состоялись — не было участников.
Комментарий: скидка до 50% — это серьезно. Возможно, теперь найдется покупатель. Золото дорогое, активы интересные.
Итоги недели одной строкой
Мечел — нет дивидендов (убыток 78,6 млрд руб.)
Русгидро — нет дивидендов до 2029 года, акции упали на 9%
Сбер — прибыль +21%, ROE 23%, уверенный рост
Инфляция — замедлилась до 5,31%, тренд вниз
ЮГК — четвертый аукцион, скидка до 50%, ждем покупателя
Дзарасов Алан, преподаватель 1ИФИТ, портфельный управляющий
@ifitpro
#итоги недели
🏤 Мегановости 🗞 👉📰
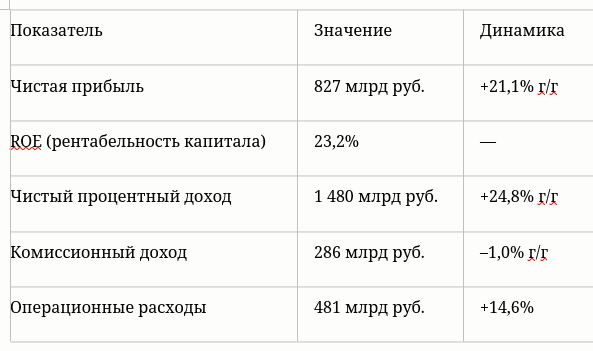
1️⃣ Сбербанк $SBER за январь-май увеличил чистую прибыль по РСБУ на 21,1%, до 827,2 млрд ₽.
Рентабельность капитала составила 23,2%, чистый процентный доход вырос до 1,48 трлн ₽, а розничный портфель прибавил 4%, до 19,5 трлн ₽.
Параллельно объём невостребованных дивидендов к апрелю вырос на 41%, до 151,3 млрд ₽ из-за отсутствия данных по части иностранных держателей.
Бизнес Сбера остаётся сильным дивидендным кейсом, но история с "зависшими" выплатами напоминает о сохраняющихся инфраструктурных рисках российского рынка.
🏤 Мегановости 🗞 👉📰
1️⃣ Т-Технологии $T купили 100% "Авто.ру" у Яндекса $YDEX за 35 млрд ₽ с привлечением заёмных средств.
Сделка включает портал объявлений, B2B-платформу "Авто.ру Бизнес" и сервис автокредитования "еКредит".
"Яндекс" ранее купил актив за 175 млн$, нарастив аудиторию с 12 до 33 млн пользователей в месяц.
"Т-Технологии" прогнозируют синергетический операционный доход свыше 45 млрд ₽ в течение трёх лет.
Продажа "Авто.ру" по цене ниже затрат "Яндекса" — стратегическое перераспределение в пользу финтеха; для "Т-Технологий" это ставка на экосистему автокредитования, но долговая нагрузка требует контроля.
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России за апрель составила 0,14% — против 0,60% в марте и прогноза 0,26%.
Годовая инфляция замедлилась до 5,58% при прогнозе 5,71%; за январь–апрель рост цен впервые оказался ниже аналогичного периода прошлого года.
По предварительным данным за май, годовая инфляция — 5,47–5,56%.
Устойчивое замедление инфляции усиливает аргументы в пользу снижения ключевой ставки ЦБ РФ, что позитивно для долгового рынка и акций с высокой долговой нагрузкой.
Важная новость для всех, кто следит за рынком: Росимущество готовится продать ЮГК!
Вот основные детали:
8 мая — день, когда официально объявят аукцион.
У потенциальных покупателей будет всего 5 рабочих дней (до 15 мая), чтобы подать заявку и внести задаток в размере 20 % от начальной цены.
18 мая подведут итоги — узнаем, кто стал победителем.
А теперь цифры:
67,20 % акций компании оценены в 140,40 млрд рублей.
Если учитывать и другие активы группы, общая стоимость достигает 162 млрд рублей.
Почему это событие стоит держать на радаре?
Во‑первых, итоговая цена покажет, сколько на самом деле стоит компания в текущих рыночных условиях. Во‑вторых, очень важно, кто станет новым мажоритарным акционером: от его стратегии будет зависеть будущее ЮГК — как она будет развиваться и как позиционироваться на бирже.
Так что следите за новостями — скоро узнаем результаты!
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры "Полюса" $PLZL одобрили финальные дивиденды за 2025 год — 56,8 ₽ на акцию, реестр закрывается 18 мая 2026 года.
С учётом промежуточных выплат совокупный дивиденд за год составит 163,65 ₽ на акцию.
Компания направит на выплаты около 54 млрд ₽ — 30% EBITDA за IV квартал 2025 года.
Суммарные 163,65 ₽ за год подтверждают дисциплинированную дивидендную политику "Полюса".
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Яндекса" $YDEX рассмотрит 4 мая программу обратного выкупа акций объёмом до 50 млрд ₽ сроком на два года — выкупленные бумаги предназначены для мотивационных программ сотрудников.
В I квартале 2026 года выручка компании выросла на 22% до 372,7 млрд ₽, скорректированная чистая прибыль увеличилась в 2,7 раза до 34,7 млрд ₽, скорректированный EBITDA прибавил 50% до 73,3 млрд ₽.
Сильные квартальные результаты дают "Яндексу" финансовый комфорт для buyback — программа одновременно удерживает таланты и поддерживает котировки.
Что там с ЮГК?
В мае Росимущество выставляет на аукцион 67 % ЮГК. Цена — 140 млрд рублей. Если считать с активами, доля тянет на 162 млрд, а вся компания — на 209 млрд. На бирже она сейчас стоит 180 млрд — то есть есть апсайд в 16 %.
Государство ставит 0,95 рубля за акцию — это выше рынка. Напоминает историю с Домодедово: там аукцион прошёл только со второго раза, и цена рухнула на 50 %. Так что риски есть.
Но в ближайшее время акции могут подрасти. Я поднял свою цель на год с 0,85 до 1 рубля. Правда, непонятно, кто купит компанию и как будет относиться к мелким акционерам — вот главный вопрос.
Просто делюсь мыслями, а не советую покупать!