ЮГК. Отчет за 2025 по МСФО

Тикер: #UGLD
Текущая цена: 0.5655
Капитализация: 126 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
P/E - 7.86
P/BV - 2
P/S - 1.36
ROE - 25.4%
ND/EBITDA - 1.97
EV/EBITDA - 4.92
Акт/Обяз - 1.55
Что нравится:
✔️выручка выросла на 43.4% г/г (75.9 → 108.8 млрд);
✔️чистая прибыль увеличилась на 81.2% г/г (8.8 → 16 млрд).
Что не нравится:
✔️отрицательный FCF стал еще больше (-7.9 млрд против -2.2 млрд в 2024);
✔️увеличился чистый долг на 6.8% п/п (78.7 → 84 млрд). Но ND\EBITDA улучшился с 2.21 до 1.97;
✔️нетто фин расход вырос на 29.4% г/г (4.5 → 5.8 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
СД рекомендовал не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели по добыче золота по хабам (г/г в тоннах):
- Уральский -11.8% (3.4 → 3);
- Сибирский +25% (7.2 → 9).
Общая добыча золота выросла на 13.2%. Снижение объемов на Уральском хабе связано с устранением замечаний регулятора, а Сибирский хаб улучшил результаты за счет месторождения "Высокое" и выхода на проектную мощность третьей линии ЗИФ на АО "Коммунаровский рудник".
Рост выручки обусловлен как увеличением объемов реализованного золота (10.9 → 11.8 т), так и значительным ростом цен на золото. Несмотря на ухудшение операционной рентабельности с 23.8 до 20.4%, увеличение выручки, положительные курсовые разницы (+6.3 млрд vs -2.6 млрд в 2024) и уменьшение эффективной ставки налога на прибыль поспособствовали тому, что прибыль была близка к удвоению. С корректировкой на курсовой доход/расход прибыль до налогообложения снизилась на 11.1% г/г (13.4 → 11.9 млрд).
FCF еще глубже погрузился в отрицательную зону на фоне снижение OCF (-13.5% г/г, 23.6 → 20.4 млрд) и увеличение кап. затрат (+9.8% г/г, 25.7 → 28.3 млрд).
Чистый долг продолжает расти, но долговая нагрузка за счет увеличение EBITDA даже немного снизилась. Вообще, у ЮГК большая часть займов в иностранной валюте и это будет негативным фактором при ослаблении рубля, которое рано или поздно ожидается. Скорее всего, процентная нагрузка в ближайшее время у компании не снизится.
На 2026 год ЮГК планирует добыть 12.5-14 т золота. Если считать, что весь объем будет реализован и рентабельность сохранится, то по примерным подсчетам компания получит прибыль в 23 млрд. Это дает P/E 2026 = 5.36. По дивидендам пока непонятно.
В целом, с учетом хорошей операционки и с текущими ценами на золото ЮГК могла бы быть интересной для инвестора, но есть значительное НО. Значительное время компания находится в состоянии неопределенности в связи со сменой мажоритария.
Хронология примерно следующая:
- 03.07.2025 Генпрокуратура подала иск в суд на владельца ЮГК Константина Струкова с целью конфискации активов и обращения их в пользу государства в связи с тем, что были обнаружены акты коррупции и выводы доходов компании за границу;
- чуть позже суд удовлетворил иск и доля в 67.25% была передана Росимуществу, а 16.07.2025 было объявлено, что эта доля будет продана новому собственнику;
- была подана апелляция, но в октябре суд оставил в силе решение по иску;
- в марте 2026 наложили арест на средства ЮГК в размере 32.1 млрд, но его отменили через 11 дней;
- в этом же месяце суд отклонил еще одну апелляцию Струкова;
- с 18.05 по 10.06 было проведено три неудачных аукциона по продаже пакета ЮГК;
- в итоге 19.06.2026 успешно завершился четвертый аукцион, где победителем стало АО "БТС - Мост холдинг". Цена - 93.2 млрд.
"БТС - Мост холдинг" занимается различными инфраструктурными проектами, но добыча металлов бизнес для нее новый. Хорошо, что определились с владельцем, но пока непонятно какая политика будет по отношению к миноритариям. Будет ли оферта? Если да, то какие условия?
В общем, пока еще остаются вопросы, и это мешает рассматривать ЮГК как инвестиционный актив. А еще есть риск, что может прилететь windfall tax. Это тоже надо держать в голове.
Прогнозная справедливая стоимость - 0.72 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Посты по ключевым словам
Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.
Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.
Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.
Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.
• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.
• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.
• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.
Учитывайте убытки прошлых лет:
Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.
Как это сделать расскажу на примере брокера Т-Инвестиции:
- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня
Важный момент:
Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".
Как получить вычет за долгосрочное владение ценными бумагами?
В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.
Но есть несколько нюансов:
- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.
Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.
Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.
В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?
В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 9:49
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 6:00
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда
«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».
А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.
Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.
Головная компания группы — АО «ИСК «Автобан».
📍 Параметры выпуска АвтобанФ-БО-П10:
• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026
Рейтинг надёжности:
• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).
• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
📍 Финансовые результаты МСФО за 2025 год:
• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)
• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)
• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)
Что можно отметить в отдельности:
• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.
• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)
• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.
• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.
В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:
• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%
• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%
❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца
По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.
В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.
А что скажете Вы — планируете участвовать в размещении?
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией8 октября
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.8 октября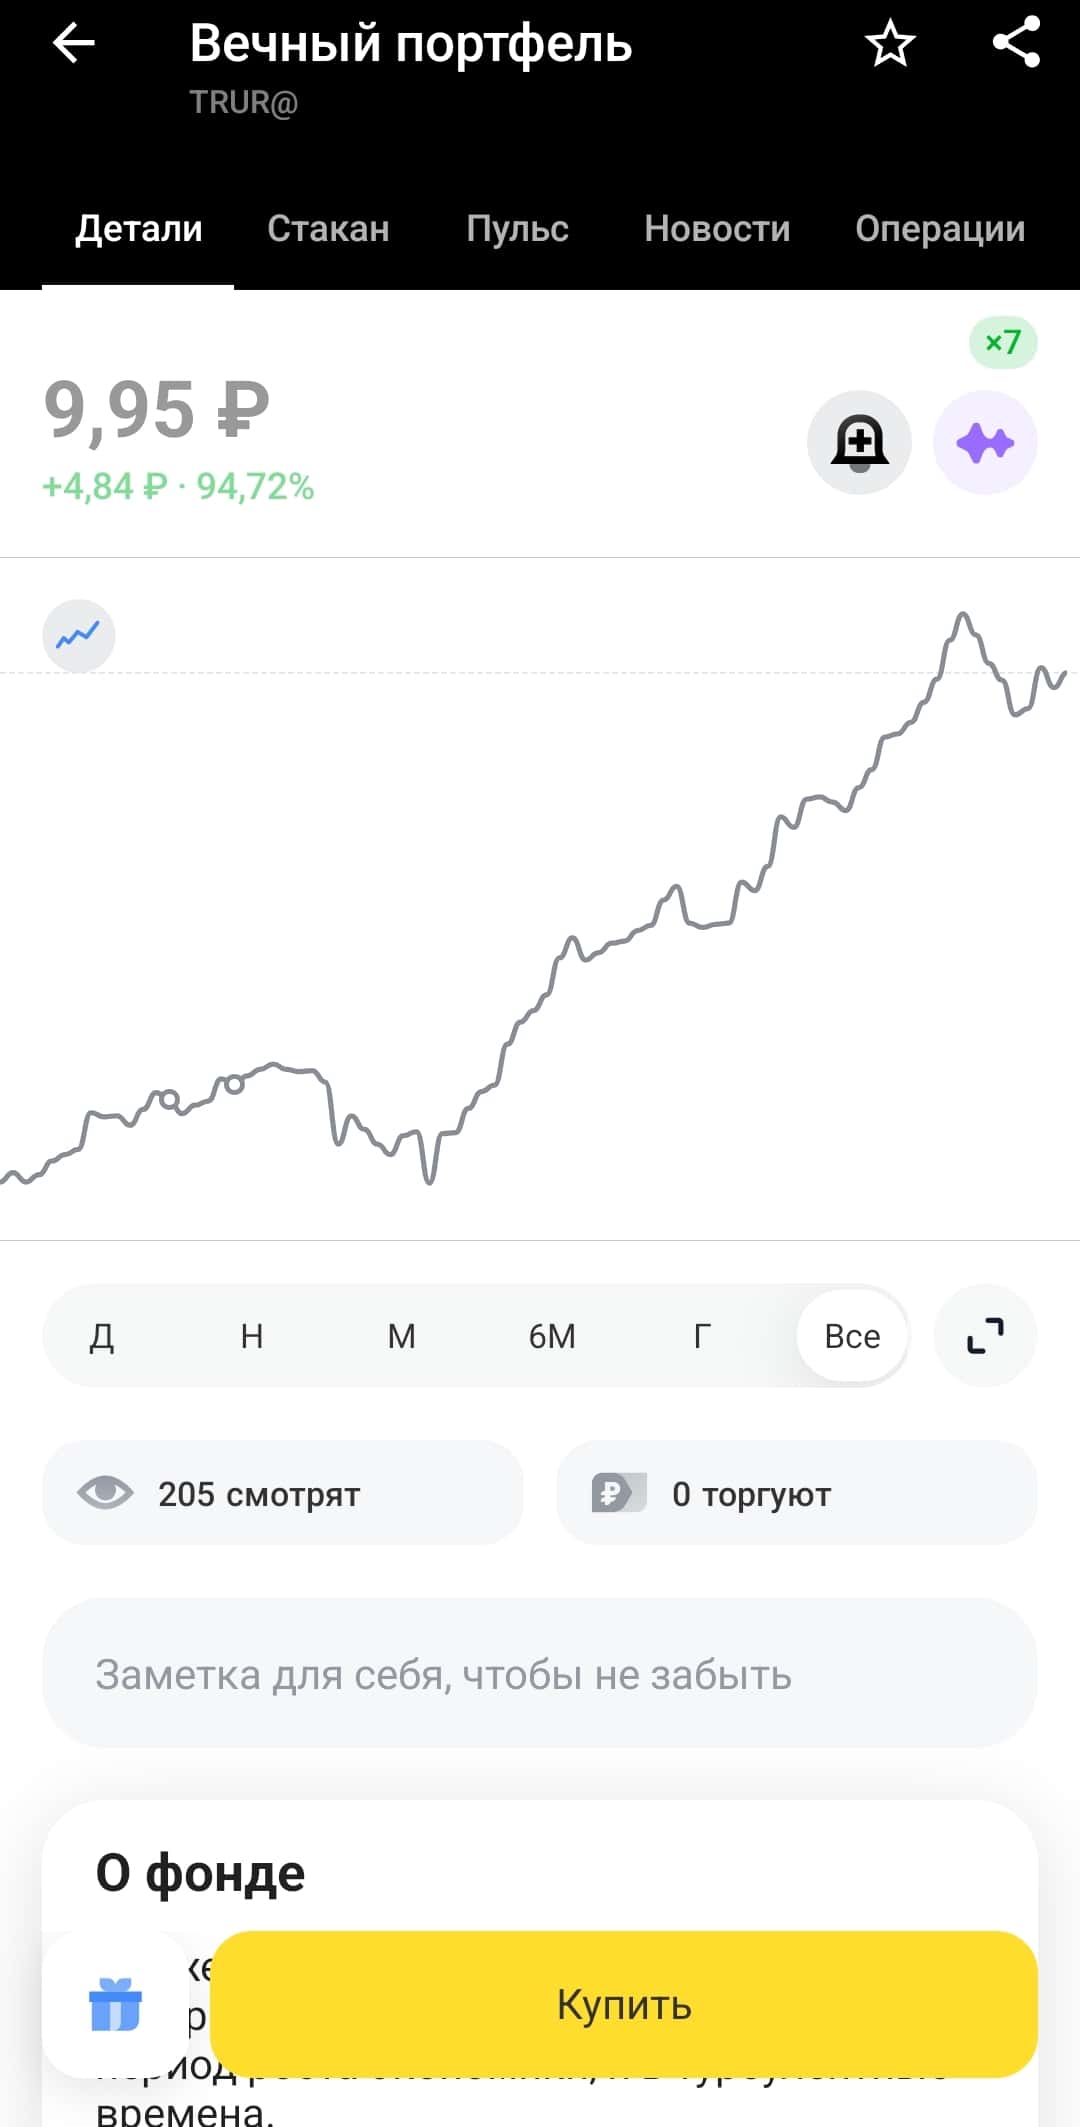
ЛСР. Отчет за 1 пол 2026 по МСФО
Тикер: #LSRG
Текущая цена: 495
Капитализация: 51 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.7
▫️ P/S - 0.2
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 5.45 (без учета эксроу)
▫️ EV/EBITDA - 6.23 (без учета эскроу)
Что нравится:
▫️
Что не нравится:
▫️ выручка выросла всего на 0.7% г/г (96.4 → 97.1 млрд);
▫️ чистый долг без учета эскроу увеличился на 6.5% п/п (336.4 → 358.2 млрд). ND\EBITDA вырос с 4.92 до 5.45;
▫️ вырос нетто фин расход на 11% п/п (23.9 → 26.5 млрд);
▫️ остаток на эскроу счетах снизился на 20.7% п/п (217.5 → 172.4 млрд);
▫️ чистый убыток кратно вырос (-2.5 → -57.6 млрд).
Дивиденды:
Размер выплаты определяет СД и, как правило, он составляет не менее 20% чистой прибыль на основе отчета по МСФО за год.
По данным сайта Доход за 2026 год ожидается дивиденд в размере 78 руб (ДД 15.9% от текущей цены).
Мой итог:
Операционные показатели по продаже недвижимости:
▫️ новые продажи -5.1% (254.9 → 241.9 тыс. кв. м);
▫️ введено в эксплуатацию +27.7% (290.8 → 371.3 тыс. кв. м).
Продажи (в тыс. кв. м) выросли в Санкт-Петербурге (120 → 130) и Екатеринбурге (21 → 29), но заметно просели в Москве (113 → 83).
Продажа материалов (г/г):
▫️ песок +51.5%;
▫️ гранитный щебень -2.1%;
▫️ кирпич -12.2%;
▫️ газобетон -2.2%.
Несмотря на снижение продаж, выручка выросла, хотя и очень скромно. С учетом текущего положения сектора это еще нормальный результат (у ПИК, Самолета и Эталона выручка снизилась).
За полгода компания получила огромный убыток по причине обесценения долей в выбывшем дочернем предприятии. Причем история максимально мутная. В феврале ЛСР продала 100% доли предприятия связанной стороне за 3 млрд. При этом стоимость чистых активов проданного актива до обесценения достигала 44.9 млрд (из них, запасы 21.4 млрд, денежные средства 20.2 млрд и нетто дебиторка 1.4 млрд).
И здесь приведу цитату из разбора Арсагеры: "Мы рассматриваем убыток ... как результат вывода капитала.... Мажоритарный акционер своим решением фактически переложил финансовые последствия сомнительной сделки на плечи рядовых акционеров, что является грубейшим нарушением прав собственности".
Но даже если скорректировать результат на это списание, то все равно получится убыток примерно в 10.8 млрд.
Долговая нагрузка продолжает увеличиваться на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.74 до 2.83. Долг растет, а остатки на эскроу уменьшаются.
В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г.
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (а у ЛСР основные рынки это Москва и Санкт-Петербург). Еще стоит отметить, что в 1 и 2 кварталах доля контрактов с использованием ипотечных средств у ЛСР составляла 64 и 60%. Возможно, будет некоторый всплеск продаж в 3 квартале на желающих успеть оформить ипотеку до изменения условий, но в 4 квартале стоит ожидать снижение количества заключенных контрактов.
Акций компании нет в портфеле и о покупке даже не думаю. Помимо убыточности компании и текущих проблем в секторе сам мажоритарий ЛСР делает все, чтобы нормальный инвестор даже не смотрел в сторону компании. По этой же причине ни о какой справедливой цене речи не идет.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram8 октября
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией7 октября
Совкомфлот. Отчет за 2 кв 2026 по МСФО
Тикер: #FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06
Что нравится:
▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;
Что не нравится:
▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).
Мой итог:
Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).
За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).
FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.
Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.
По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.
Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).
При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.
Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.
Акций компании в портфеле нет.
Прогнозная справедливая стоимость - 84 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram7 октября
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk6 октября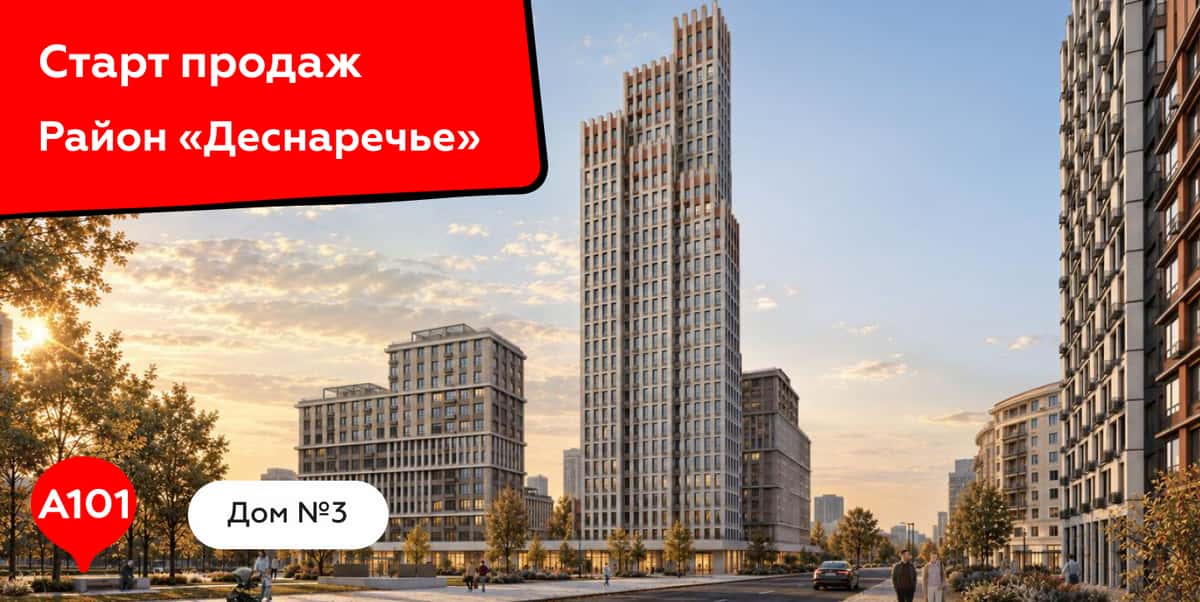
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией6 октября